Markt für fermentierte Lebensmittel und Getränke – Berichtsumfang und Überblick:
Der Markt für fermentierte Lebensmittel und Getränke wurde im Jahr 2025 auf 302,28 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2033 auf 552,06 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,91 % von 2026 bis 2033 entspricht.
Der Markt für fermentierte Lebensmittel und Getränke wächst aufgrund des steigenden Verbraucherbewusstseins für Darmgesundheit, Probiotika und funktionelle Lebensmittel. Die wachsende Nachfrage nach milchfreien, pflanzlichen und natürlich fermentierten Produkten treibt Innovation und Akzeptanz voran. Darüber hinaus beflügeln expandierende E-Commerce-Kanäle, wachsende Stadtbevölkerungen und der Trend zu praktischen, verzehrfertigen und gesundheitsorientierten Lebensmitteln das Marktwachstum. Fortschritte in der Fermentationstechnologie und das steigende Interesse an traditionellen und handwerklich hergestellten Produkten unterstützen die globale Expansion des Marktes zusätzlich.
Weltweite Verbraucherumfragen zeigen, dass über 65 % fermentierte Lebensmittel mit einer guten Verdauung in Verbindung bringen und mehr als die Hälfte aktiv nach Produkten sucht, die als natürlich, probiotikareich oder traditionell fermentiert gekennzeichnet sind .
Marktgröße und Prognose für fermentierte Lebensmittel und Getränke
-
Marktgröße im Jahr 2025 (Prognose): 302,28 Milliarden US-Dollar
-
Marktgröße bis 2033: 552,06 Milliarden US-Dollar
-
Jährliche Wachstumsrate (CAGR): 7,91 % von 2026 bis 2033
-
Basisjahr: 2025E
-
Prognosezeitraum: 2026–2033
-
Historische Daten: 2022–2024

Um mehr Informationen über den Markt für fermentierte Lebensmittel und Getränke zu erhalten , fordern Sie einen kostenlosen Musterbericht an.
Markttrends für fermentierte Lebensmittel und Getränke
-
Die steigende Nachfrage der Verbraucher nach Produkten für die Darmgesundheit treibt weltweit die Nachfrage nach probiotikareichen fermentierten Lebensmitteln an.
-
Das zunehmende Bewusstsein für natürliche Konservierungsmethoden fördert das Wachstum traditionell fermentierter Getränke und Lebensmittel.
-
Die Expansion von Online-Handelskanälen beschleunigt die Verfügbarkeit und den Konsum von fermentierten Lebensmitteln und Getränken.
-
Innovationen bei Aromen und funktionellen Inhaltsstoffen steigern die Attraktivität fermentierter Produkte bei jüngeren Konsumenten.
-
Die wachsende Nachfrage nach pflanzlichen und milchfreien fermentierten Alternativen unterstützt die Marktdiversifizierung und Produktentwicklung.
-
Die zunehmende Verwendung fermentierter Lebensmittel in der Küche erweitert das Angebot von Restaurants und Fertiggerichten.
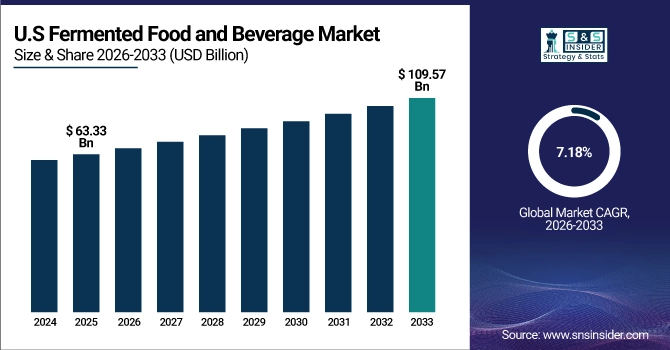
Der US-amerikanische Markt für fermentierte Lebensmittel und Getränke wurde im Jahr 2025 auf 63,33 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2033 auf 109,57 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,18 % von 2026 bis 2033 entspricht.
Das Wachstum des US-amerikanischen Marktes für fermentierte Lebensmittel und Getränke wird durch das zunehmende Interesse der Verbraucher an Darmgesundheit, Immunität und funktionellen Lebensmitteln angetrieben. Die steigende Nachfrage nach Probiotika, pflanzlichen Produkten und praktischen Fertiggerichten sowie die Expansion des Einzelhandels und des E-Commerce tragen zusätzlich zum Marktwachstum bei.
Wachstumstreiber des Marktes für fermentierte Lebensmittel und Getränke :
-
Das steigende Bewusstsein der Verbraucher für Darmgesundheit und Probiotika treibt weltweit die Nachfrage nach fermentierten Lebensmitteln und Getränken an.
Verbraucher erkennen zunehmend die Bedeutung einer gesunden Darmflora und die Rolle von Probiotika für eine verbesserte Verdauung, ein gestärktes Immunsystem und ein gesteigertes allgemeines Wohlbefinden. Dieses Bewusstsein hat die Beliebtheit fermentierter Lebensmittel wie Joghurt, Kimchi, Kefir und Kombucha beflügelt. Gesundheitsbewusste Menschen suchen aktiv nach Produkten, die ein ausgeglichenes Mikrobiom fördern, weshalb Hersteller verstärkt auf probiotikareiche Rezepturen setzen. Zusätzlich tragen Aufklärungskampagnen und Empfehlungen von Ernährungswissenschaftlern und Gesundheitsexperten zur steigenden Akzeptanz bei, schaffen eine starke globale Nachfrage und unterstützen das Wachstum des Marktes für fermentierte Lebensmittel und Getränke.
Mehr als 60 % der Verbraucher weltweit betrachten die Darmgesundheit mittlerweile als wichtigen Faktor bei der Auswahl ihrer Lebensmittel und Getränke. Fermentierte Produkte wie Joghurt, Kefir, Kimchi und Kombucha werden als Top-Quellen von Probiotika genannt.
-
Die wachsende Beliebtheit funktioneller und gesundheitsorientierter Lebensmittel ermutigt Hersteller, ihr Angebot an fermentierten Produkten zu erweitern.
Der Trend zu funktionellen Lebensmitteln, die über die Grundversorgung mit Nährstoffen hinaus zusätzliche gesundheitliche Vorteile bieten, regt Unternehmen zu Innovationen im Bereich fermentierter Lebensmittel und Getränke an. Verbraucher bevorzugen zunehmend Produkte, die das Immunsystem stärken, die Verdauung fördern und wichtige Nährstoffe liefern. Um den sich wandelnden Bedürfnissen gerecht zu werden, bringen Hersteller angereicherte, aromatisierte und veredelte fermentierte Produkte auf den Markt. Dieser Trend fördert die Diversifizierung des Produktportfolios, unterstützt Premium-Produkte und ermöglicht es Unternehmen, gesundheitsbewusste und wellnessorientierte Zielgruppen gezielt anzusprechen. Dies steigert letztendlich das Marktwachstum und den weltweiten Konsum fermentierter Lebensmittel.
Bei mehr als 70 % der im Jahr 2023 neu auf den Markt gebrachten fermentierten Lebensmittel und Getränke wurde mit funktionellen Aussagen wie Unterstützung der Verdauung, Stärkung des Immunsystems oder Verbesserung des Gleichgewichts der Darmflora geworben.
Marktbeschränkungen für fermentierte Lebensmittel und Getränke :
-
Hohe Produktionskosten und komplexe Fermentationsprozesse schränken die Skalierbarkeit und Bezahlbarkeit für Kleinproduzenten in Schwellenländern ein.
Die Herstellung fermentierter Lebensmittel und Getränke erfordert eine präzise Kontrolle von Zutaten, Temperatur und mikrobieller Aktivität, was den Prozess arbeits- und zeitintensiv macht. Kleinproduzenten kämpfen oft mit hohen Betriebskosten, darunter Kosten für Spezialausrüstung, Qualitätsprüfungen und Fachkräfte. Diese Ausgaben schränken ihre Möglichkeiten zur Produktionsausweitung und zum Angebot wettbewerbsfähiger Preise ein. Dadurch wird die Bezahlbarkeit für preissensible Verbraucher, insbesondere in Schwellenländern, zu einem Hindernis. Diese finanzielle Einschränkung begrenzt die Marktexpansion und erschwert es kleineren Anbietern, mit großen, etablierten Marken zu konkurrieren .
Kleinproduzenten in Schwellenländern sehen sich aufgrund des eingeschränkten Zugangs zu kontrollierter Fermentationstechnologie und Kühlketteninfrastruktur oft mit 30–50 % höheren Produktionskosten konfrontiert als Großhersteller. Der Bedarf an präzisen Temperatur-, Hygiene- und Reifungsbedingungen erschwert die Skalierung der Produktion fermentierter Produkte ohne erhebliche Investitionen .
-
Kurze Haltbarkeit und Lagerungsprobleme behindern den Vertrieb und verringern die Akzeptanz bei den Verbrauchern in Regionen mit begrenzter Kühlketteninfrastruktur.
Fermentierte Lebensmittel und Getränke sind aufgrund der enthaltenen lebenden Kulturen und der minimalen Verarbeitung oft sehr verderblich und erfordern daher eine sorgfältige Temperaturkontrolle bei Lagerung und Transport. In Regionen mit unzureichender Kühlkette ist es schwierig, die Frische und Sicherheit der Produkte zu gewährleisten, was zu Verderb und Qualitätsminderungen führt. Einzelhändler und Distributoren stehen vor der Herausforderung, diese Produkte effizient zu lagern und zu transportieren. Infolgedessen können das Vertrauen der Verbraucher und deren Akzeptanz sinken. Eine begrenzte Lagerinfrastruktur erhöht zudem die Betriebskosten, schränkt die Marktreichweite ein und bremst das Wachstum des Marktes für fermentierte Lebensmittel und Getränke in Regionen, denen es an adäquater Kühlung und Logistik mangelt.
Fermentierte Lebensmittel und Getränke müssen oft gekühlt werden, um die lebenden Kulturen und die Qualität zu erhalten. Viele Produkte sind nur 14–30 Tage haltbar. In Regionen ohne zuverlässige Kühlketteninfrastruktur ist dies besonders wichtig.
Marktchancen für fermentierte Lebensmittel und Getränke :
-
Die steigende Nachfrage nach pflanzlichen und milchfreien fermentierten Produkten bietet weltweit Innovationspotenzial für die Entwicklung neuer Produkte.
Das wachsende Interesse der Verbraucher an veganer, laktosefreier und pflanzlicher Ernährung treibt die Nachfrage nach alternativen fermentierten Produkten wie Joghurt und Getränken auf Soja-, Mandel-, Hafer- und Kokosbasis an. Dieser Trend ermutigt Hersteller, innovative und vielfältige Produktportfolios mit funktionalen, probiotikareichen und aromatisierten Varianten zu entwickeln. Auch der Wandel hin zu nachhaltigem und ethischem Konsum fördert das Marktwachstum. Durch die Nutzung pflanzlicher Fermentation können Unternehmen weltweit gesundheitsbewusste, umweltbewusste und spezielle Kundensegmente ansprechen und so Möglichkeiten zur Produktdifferenzierung, Premiumpreisgestaltung und langfristigem Wachstum im Markt für fermentierte Lebensmittel und Getränke schaffen.
Über 40 % der Verbraucher weltweit zeigen mittlerweile Interesse an pflanzlichen fermentierten Produkten, wobei Kefir und Joghurt auf Mandel-, Hafer- und Kokosnussbasis zu den am schnellsten wachsenden Alternativen zählen.
-
Die Expansion von Online-Lebensmittelplattformen und Direktvertriebskanälen verbessert die Verfügbarkeit und Marktdurchdringung von fermentierten Lebensmitteln.
Der Aufstieg des E-Commerce, des Online-Lebensmittelhandels und von Abonnementmodellen hat fermentierte Lebensmittel weltweit für Verbraucher leichter zugänglich gemacht. Digitale Plattformen ermöglichen es Herstellern, städtische und ländliche Märkte effizient zu erreichen und die Einschränkungen des traditionellen Einzelhandels zu umgehen. Personalisierte Angebote, Produktempfehlungen und Lieferservices erhöhen den Komfort und animieren Neukunden zum Ausprobieren. Diese digitale Transformation fördert die Markenbekanntheit, die Kundenbindung und Wiederkäufe. Mit dem anhaltenden Wachstum des Online-Handels können Unternehmen der fermentierten Lebensmittel- und Getränkeindustrie ihre Marktdurchdringung ausbauen, ihren Umsatz steigern und ihre Präsenz auf wettbewerbsintensiven globalen Märkten stärken .
Der Online-Absatz von fermentierten Lebensmitteln und Getränken hat sich zwischen 2020 und 2023 mehr als verdoppelt. Über 60 % der Stammkunden gaben dabei Bequemlichkeit und die ständige Verfügbarkeit der Produkte als entscheidende Faktoren an. Direktvertriebsmodelle wie Abo-Boxen und zusammengestellte Wellness-Pakete haben es Nischenmarken ermöglicht, gesundheitsbewusste Verbraucher sowohl in städtischen als auch in ländlichen Gebieten mit geringer Produktversorgung zu erreichen.
Highlights des Marktsegments fermentierte Lebensmittel und Getränke
-
Nach Produkttyp: Im Jahr 2025 führten fermentierte Lebensmittel den Markt mit einem Anteil von 64 % an, während fermentierte Getränke das am schnellsten wachsende Segment mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) (2026–2033) darstellen.
-
Nach Vertriebskanal: Im Jahr 2025 führten Supermärkte/Hypermärkte den Markt mit einem Anteil von 52 % an, während der Online-Handel das am schnellsten wachsende Segment mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) (2026–2033) darstellt.
-
Nach Inhaltsstoffquelle: Im Jahr 2025 führten Milchprodukte den Markt mit einem Anteil von 52 % an, während pflanzliche Produkte das am schnellsten wachsende Segment mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) (2026–2033) darstellen.
-
Nach Anwendungsbereich: Im Jahr 2025 führte der Bereich Gesundheit & Wellness den Markt mit einem Anteil von 45 % an und ist gleichzeitig das am schnellsten wachsende Segment mit der höchsten durchschnittlichen jährlichen Wachstumsrate (CAGR) (2026–2033).
Marktsegmentanalyse für fermentierte Lebensmittel und Getränke
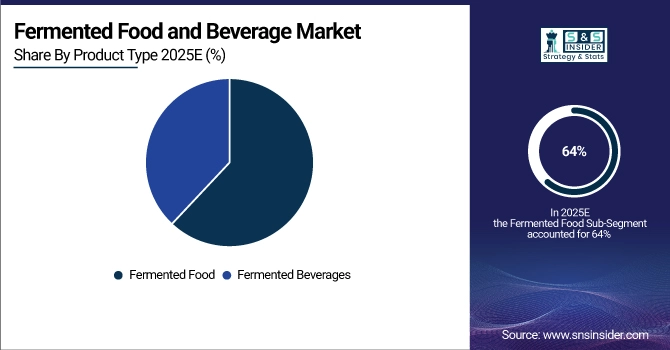
Nach Produkttyp: Das Segment der fermentierten Lebensmittel wird 2025 führend sein; das Segment der fermentierten Getränke wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 verzeichnen.
Das Segment der fermentierten Lebensmittel dominierte den Markt für fermentierte Lebensmittel und Getränke mit einem Umsatzanteil von rund 64 % im Jahr 2025. Dies ist auf seine lange Tradition in der Ernährung und die breite Akzeptanz bei den Verbrauchern zurückzuführen. Produkte wie Joghurt, Kimchi und Pickles werden aufgrund ihres Geschmacks und ihrer gesundheitlichen Vorteile häufig konsumiert. Die hohe Nachfrage nach verzehrfertigen, probiotikareichen Produkten stärkte die globale Marktführerschaft zusätzlich.
Das Segment der fermentierten Getränke wird voraussichtlich von 2026 bis 2033 das schnellste jährliche Wachstum verzeichnen. Treiber dieser Entwicklung ist das zunehmende Gesundheits- und Wellnessbewusstsein der Verbraucher, insbesondere im Hinblick auf die Darmgesundheit. Die steigende Beliebtheit von Kombucha, Kefir und anderen probiotischen Getränken, gepaart mit innovativen Geschmacksrichtungen, praktischen Verpackungen und der wachsenden Verfügbarkeit im modernen Einzelhandel, sorgt weltweit für eine starke Nachfrage und eine rasche Akzeptanz.
Nach Vertriebskanal: Supermärkte/Hypermärkte führend im Jahr 2025; Online-Einzelhandelssegment mit voraussichtlich schnellstem Wachstum 2026–2033
Supermärkte und Hypermärkte dominierten 2025 mit einem Umsatzanteil von rund 52 % den Markt für fermentierte Lebensmittel und Getränke. Gründe hierfür waren ihre große Reichweite, wettbewerbsfähige Preise und die Möglichkeit zum Großeinkauf. Ein breites Produktsortiment, Sonderangebote und Kundenbindungsprogramme locken eine große Kundschaft an. Diese Faktoren machen Supermärkte und Hypermärkte weltweit zu den wichtigsten Vertriebskanälen für fermentierte Produkte.
Der Onlinehandel wird voraussichtlich von 2026 bis 2033 das schnellste jährliche Wachstum verzeichnen. Treiber dieser Entwicklung sind die zunehmende Internetnutzung, veränderte Konsumgewohnheiten und die Nachfrage nach Hauslieferungen. Die wachsende Beliebtheit von hochwertigen, Nischen- und Bio-Fermentationsprodukten sowie Abonnementdiensten und gezieltem Online-Marketing beschleunigt die Akzeptanz und den Marktanteil des Onlinehandels.
Nach Zutatenquelle: Milchbasierte Produkte führend im Jahr 2025; pflanzenbasierte Produkte mit dem voraussichtlich schnellsten Wachstum von 2026 bis 2033
Das Segment der Milchprodukte dominierte den Markt für fermentierte Lebensmittel und Getränke mit einem Umsatzanteil von rund 52 % im Jahr 2025. Dies ist auf die hohe Bekanntheit bei den Verbrauchern, den Nährwert und die breite Verwendung in Produkten wie Joghurt, Kefir und Käse zurückzuführen. Eine etablierte Produktionsinfrastruktur, Vertriebsnetze und die stetige Nachfrage nach fermentierten Milchprodukten trugen zu dieser Marktführerschaft in allen Regionen bei.
Für das Segment der pflanzenbasierten Produkte wird von 2026 bis 2033 das schnellste jährliche Wachstum erwartet. Treiber dieser Entwicklung ist die zunehmende Beliebtheit veganer, laktosefreier und umweltverträglicher Ernährungsweisen. Innovationen bei fermentierten Pflanzenprodukten wie Joghurt, Kefir und Käsealternativen sowie das wachsende Bewusstsein für ethischen Konsum und gesundheitliche Vorteile treiben das rasante Wachstum dieses Segments weltweit an.
Nach Anwendungsbereich: Das Segment Gesundheit & Wellness wird 2025 führend sein; für dasselbe Segment wird das schnellste Wachstum von 2026 bis 2033 erwartet.
Das Segment Gesundheit & Wellness dominierte 2025 den Markt für fermentierte Lebensmittel und Getränke mit einem Umsatzanteil von rund 45 %. Grund dafür war das wachsende Interesse der Verbraucher an Darmgesundheit, Immunität und allgemeinem Wohlbefinden. Für dieses Segment wird von 2026 bis 2033 das schnellste Wachstum (CAGR) erwartet, angetrieben durch die steigende Nachfrage nach funktionellen Lebensmitteln, Probiotika und mit Nutrazeutika angereicherten fermentierten Produkten. Ein gesteigertes Gesundheitsbewusstsein, präventive Gesundheitstrends und Produktinnovationen treiben das Wachstum in diesem Segment weltweit weiter an.
Regionale Analyse des Marktes für fermentierte Lebensmittel und Getränke
Einblicke in den nordamerikanischen Markt für fermentierte Lebensmittel und Getränke
Nordamerika hielt 2025 einen bedeutenden Anteil am Markt für fermentierte Lebensmittel und Getränke. Dies wurde durch das wachsende Bewusstsein der Verbraucher für Darmgesundheit, die hohe Nachfrage nach probiotischen und funktionellen Lebensmitteln sowie die starke Präsenz des organisierten Einzelhandels und des E-Commerce begünstigt. Zunehmende Produktinnovationen, ein gesundheitsbewusster Lebensstil und der steigende Konsum fermentierter Getränke stärkten die Marktposition der Region zusätzlich .
Erhalten Sie einen maßgeschneiderten Bericht gemäß Ihren Geschäftsanforderungen – Jetzt anfragen!
Einblicke in den asiatisch-pazifischen Markt für fermentierte Lebensmittel und Getränke
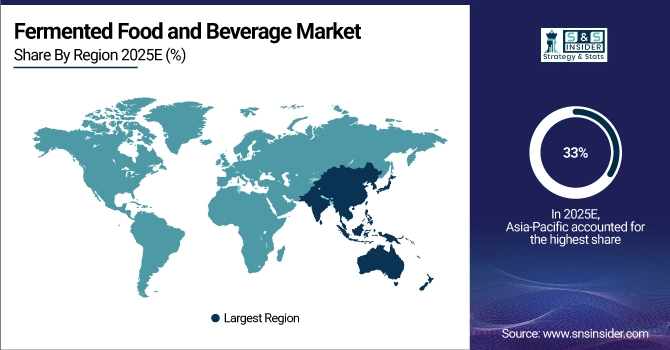
Der asiatisch-pazifische Raum dominierte 2025 mit einem Anteil von 33 % den Markt für fermentierte Lebensmittel und Getränke. Gründe hierfür sind die starke kulturelle Vorliebe der Region für traditionelle fermentierte Lebensmittel, die hohe Bevölkerungsdichte sowie etablierte Produktions- und Konsumpraktiken. Für den Zeitraum 2026–2033 wird zudem ein besonders schnelles Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 9,60 % erwartet. Treiber dieses Wachstums sind das steigende Gesundheitsbewusstsein, die zunehmende Nachfrage nach probiotikareichen Lebensmitteln und Getränken, die fortschreitende Urbanisierung, der Ausbau moderner Vertriebskanäle und die Akzeptanz innovativer fermentierter Produkte durch jüngere, gesundheitsbewusste Verbraucher.
Einblicke in den europäischen Markt für fermentierte Lebensmittel und Getränke
Europa behauptete 2025 seine starke Position im Markt für fermentierte Lebensmittel und Getränke. Gründe hierfür waren die hohe Verbrauchernachfrage nach funktionellen und probiotikareichen Lebensmitteln, die gut ausgebaute Infrastruktur der Lebensmittelverarbeitung und die weitverbreitete Akzeptanz fermentierter Getränke. Ein wachsendes Gesundheitsbewusstsein, förderliche regulatorische Rahmenbedingungen und kontinuierliche Produktinnovationen stärkten Europas Führungsrolle in diesem Sektor zusätzlich .
Markteinblicke für fermentierte Lebensmittel und Getränke im Nahen Osten, Afrika und Lateinamerika
Der Markt für fermentierte Lebensmittel und Getränke im Nahen Osten und in Afrika sowie in Lateinamerika verzeichnete 2025 ein stetiges Wachstum. Treiber dieses Wachstums waren ein steigendes Gesundheitsbewusstsein, wachsende Städte und eine zunehmende Nachfrage nach funktionellen und probiotikareichen Lebensmitteln. Der Ausbau moderner Einzelhandels- und E-Commerce-Kanäle sowie veränderte Ernährungsgewohnheiten und staatliche Initiativen zur Förderung einer gesunden Ernährung trugen zusätzlich zur Stärkung der Marktpräsenz dieser Regionen bei.
Wettbewerbsumfeld des Marktes für fermentierte Lebensmittel und Getränke :
Nestlé S.A.
Nestlé SA ist weiterhin Marktführer im Bereich fermentierter Lebensmittel und Getränke und konzentriert sich auf Innovationen in der Präzisionsfermentation für alternative Proteine, insbesondere für tierfreie Milchprodukte. Im Jahr 2024 erweiterte Nestlé sein Portfolio um fermentierte Zutaten, die den Verbraucherwünschen nach Nachhaltigkeit und gesundheitlichen Vorteilen entsprechen. Das Unternehmen verzeichnete ein stetiges organisches Wachstum, das durch gesündere, pflanzliche Alternativen und fortschrittliche Fermentationstechnologien zur Verbesserung des Nährwertprofils und des Geschmacks getrieben wird. Die Strategie umfasst kontinuierliche Investitionen in Forschung und Entwicklung für fermentierte Produktkategorien weltweit.
-
Im Jahr 2024 brachte Nestlé SA „Better Whey“ auf den Markt, das erste präzisionsfermentierte Milchproteinpulver der Marke Orgain. Es liefert tierfreies und laktosefreies Molkenproteinisolat mit 21 Gramm Protein pro Portion.
Danone SA
Danone SA verzeichnete 2024 ein solides Finanzwachstum mit Fokus auf essentielle Milchprodukte und pflanzliche Fermentationsprodukte, darunter Joghurt und Kefir. Die Strategie „Renewed“ von Danone setzt auf wissenschaftlich fundierte, gesundheitsorientierte Segmente und treibt den Umsatz durch proteinreiche und medizinisch nährstoffreiche Fermentationsprodukte voran. Das Unternehmen nutzt den wachsenden Trend der Verbraucher zu gesundheitsbewusster Ernährung und erzielt ein starkes Mengenwachstum in seinem Portfolio an essentiellen Milchprodukten und pflanzlichen Produkten. Danone baute zudem den Umsatz in Schwellenländern aus, verbesserte die operative Hebelwirkung und bekräftigte gleichzeitig sein Engagement für Nachhaltigkeit im Bereich fermentierter Lebensmittel.
-
Im Jahr 2024 brachte Danone Actimel+ Triple Action auf den Markt – einen angereicherten probiotischen Joghurt-Drink-Shot mit den Vitaminen D, B6, C und Magnesium zur Stärkung des Immunsystems und zur Förderung der Darmgesundheit. Die Markteinführung erfolgte in 20 europäischen Ländern.
Yakult Honsha Co. Ltd.
Yakult Honsha Co. Ltd. ist weiterhin Marktführer im Bereich probiotischer fermentierter Getränke und leistet mit seinen Flaggschiffprodukten Pionierarbeit für die Darmgesundheit. 2024 expandierte Yakult in den pflanzenbasierten Markt und brachte „The Power of Soy Milk“ auf den Markt, eine Linie fermentierter, pflanzlicher Joghurts für gesundheitsbewusste Konsumenten. Yakult konzentriert sich auf funktionelle Getränke, die mit Probiotika angereichert sind und die Verdauung und das Immunsystem unterstützen. Die Expansion in den Bereich pflanzlicher fermentierter Lebensmittel spiegelt die steigende Nachfrage der Verbraucher nach natürlichen, gesundheitsorientierten Produkten wider, unterstützt durch klinische Forschung und die globale Marktpräsenz in Asien, Lateinamerika und Europa.
-
Im Jahr 2024 brachte Yakult ein neues fermentiertes Milchgetränk namens Yakult Plus Peach auf den Markt – ein fettfreies, glutenfreies probiotisches Getränk mit Ballaststoffen und Vitamin C, das eine leichtere, zuckerärmere fermentierte Alternative bietet.
Die Coca-Cola Company
Coca-Cola nutzte 2024 sein breites Getränkeportfolio, um indirekt das Wachstum im Bereich funktioneller und fermentierter Getränke zu fördern. Obwohl keine direkten Produkteinführungen fermentierter Getränke im Fokus standen, erweiterte Coca-Cola seine Initiativen für nachhaltige Verpackungen mit mehr Mehrweg-Glasflaschen und trug so zu einem gesünderen und vielfältigeren Getränkekonsum bei. Das Unternehmen baute zudem seine globale Präsenz im Einzelhandel aus und verbesserte damit den Zugang der Verbraucher zu funktionellen und fermentierten Getränken, die den Wellness-Trends entsprechen. Coca-Colas kontinuierliche Investitionen in Vielfalt und Nachhaltigkeit stärken seine Position im Marktökosystem der fermentierten funktionellen Getränke.
-
Im Jahr 2025 brachte die Coca-Cola Company Simply Pop auf den Markt, ihre erste präbiotische Limonadenlinie mit fünf fruchtigen Geschmacksrichtungen, hergestellt aus echtem Fruchtsaft, ohne Zuckerzusatz, mit präbiotischen Ballaststoffen zur Unterstützung der Darmgesundheit sowie mit Vitamin C und Zink zur Stärkung des Immunsystems. Dieses kalorienfreie, prickelnde Funktionsgetränk wurde zunächst regional in den USA eingeführt.
Wichtige Akteure auf dem Markt für fermentierte Lebensmittel und Getränke
Zu den Unternehmen auf dem Markt für fermentierte Lebensmittel und Getränke gehören:
-
Nestlé S.A.
-
Danone S.A.
-
PepsiCo Inc.
-
Yakult Honsha Co. Ltd.
-
Mondelez International
-
Anheuser-Busch InBev
-
The Coca-Cola Company
-
Kraft Heinz Company
-
Kerry Group
-
Arla Foods
-
General Mills Inc.
-
Unilever PLC
-
Constellation Brands Inc.
-
Carlsberg Group
-
Heineken N.V.
-
Fonterra Co-operative Group
-
Meiji Holdings Co. Ltd.
-
Chr. Hansen Holding A/S
-
Suntory Holdings Ltd.
-
Lifeway Foods Inc.
| Berichtseigenschaften | Details |
|---|---|
| Marktgröße im Jahr 2025E | 302,28 Milliarden US-Dollar |
| Marktgröße bis 2033 | 552,06 Milliarden US-Dollar |
| CAGR | Jährliche Wachstumsrate von 7,91 % von 2026 bis 2033 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2033 |
| Historische Daten | 2022-2024 |
| Berichtsumfang und -abdeckung | Marktgröße, Segmentanalyse, Wettbewerbsumfeld, regionale Analyse, DROC- und SWOT-Analyse, Prognoseausblick |
| Wichtigste Segmente | • Nach Produkttyp (Fermentierte Lebensmittel, Fermentierte Getränke) • Nach Vertriebskanal (Supermärkte/Hypermärkte, Convenience-Stores, Online-Handel, Sonstige Kanäle) • Nach Zutatenquelle (Milchbasiert, Pflanzlich, Getreidebasiert, Sonstige Quellen) • Nach Anwendung (Gesundheit & Wellness, Kulinarisch/Fertiggerichte, Alkoholische Getränke, Sonstige) |
| Regionale Analyse/Abdeckung | Nordamerika (USA, Kanada), Europa (Deutschland, Großbritannien, Frankreich, Italien, Spanien, Russland, Polen, Übriges Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, ASEAN-Staaten, Übriges Asien-Pazifik), Naher Osten und Afrika (VAE, Saudi-Arabien, Katar, Südafrika, Übriger Naher Osten und Afrika), Lateinamerika (Brasilien, Argentinien, Mexiko, Kolumbien, Übriges Lateinamerika). |
| Firmenprofile | Nestlé S.A., Danone S.A., PepsiCo Inc., Yakult Honsha Co. Ltd., Mondelez International, Anheuser-Busch InBev, The Coca-Cola Company, Kraft Heinz Company, Kerry Group, Arla Foods, General Mills Inc., Unilever PLC, Constellation Brands Inc., Carlsberg Group, Heineken N.V., Fonterra Co-operative Group, Meiji Holdings Co. Ltd., Chr. Hansen Holding A/S, Suntory Holdings Ltd., Lifeway Foods Inc. |
Inhaltsverzeichnis
1. Einleitung
1.1 Marktdefinition und -umfang
1.2 Forschungsannahmen & Abkürzungen
1.3 Forschungsmethodik
2. Zusammenfassung
2.1 Marktübersicht
2.2 Bewertung des absoluten Marktpotenzials und Jahresvergleich, 2022–2033
2.3 Marktgröße und Prognose nach Segmenten, 2022–2033
2.3.1 Marktgröße nach Produkt
2.3.2 Marktgröße nach Anwendungsbereich
2.3.3 Marktgröße nach Art
2.3.4 Marktgröße nach Branchensegment
2.4 Marktanteils- und Basispunktanalyse nach Regionen, 2024
2.5 Branchenwachstumsszenarien – Konservativ, Wahrscheinlich & Optimistisch
2.6 Die Perspektive von Führungskräften aus der Branche
3. Marktübersicht
3.1 Marktdynamik
3.1.1 Fahrer
3.1.2 Rückhaltesysteme
3.1.3 Möglichkeiten
3.1.4 Wichtigste Markttrends
3.2 Branchen-PESTLE-Analyse
3.3 Wichtigste Branchenfaktoren (Porter), die das Marktwachstum beeinflussen
3.4 Analyse der Branchenlieferkette
3.4.1 Rohstofflieferanten
3.4.2 Hersteller
3.4.3 Vertriebshändler/Lieferanten
3.4.4 Kunden/Endnutzer
3.5 Lebenszyklusanalyse der Branche
3.6 Überblick über den Muttermarkt
3.7 Marktrisikobewertung
4. Statistische Einblicke und Trendberichterstattung
4.1 Konsumentendemografie und Konsumverhalten
4.1.1 Konsumanteil nach Altersgruppe (Generation Z, Millennials, Generation X, Babyboomer)
4.1.2 Geschlechtsspezifische Präferenzmuster für fermentierte Lebensmittel
4.1.3 Adoptionstrends in städtischen und ländlichen Gebieten
4.1.4 Konsumhäufigkeit pro demografischem Segment
4.1.5 Haushaltsdurchdringungsgrad von fermentierten Lebensmittelgetränken
4.2 Kennzahlen zum gesundheitlichen und funktionellen Nutzen
4.2.1 Anteil der Nachfrage, der durch Vorteile für die Darmgesundheit und Probiotika getrieben wird
4.2.2 % der Verbraucher kaufen aufgrund ihres Bewusstseins für die Bedeutung der Immunabwehr.
4.2.3 Trends bei der klinischen Validierung von in Produkten verwendeten probiotischen Stämmen
4.2.4 Statistiken zum wahrgenommenen vs. dokumentierten Bewusstsein für gesundheitliche Vorteile
4.2.5 Zunahme der Empfehlungen von medizinischen Fachkräften mit Einfluss auf den Umsatz
4.3 Produkt-Premiumisierung und Preisstatistik
4.3.1 Marktanteil von Premium-Fermentationsprodukten im Vergleich zu Standardprodukten
4.3.2 Durchschnittliche Verkaufspreisdifferenz (ASP) nach Produktkategorie
4.3.3 Umsatzbeitrag von handwerklich hergestellten fermentierten Produkten
4.3.4 Wachstumsrate von Bio-, gentechnikfreien und Clean-Label-Produktvarianten
4.3.5 Preiselastizität und Zahlungsbereitschaft der Verbraucher für Spezialformulierungen
4.4 Konsumanlass- und Lebensstilstatistiken
4.4.1 % des Konsums fermentierter Getränke während der Mahlzeiten im Vergleich zu einem einzelnen Snack
4.4.2 Konsumtrends im Zusammenhang mit Sport und Fitness (protein- und energieangereicherte Fermente)
4.4.3 Korrelation mit Ernährungsmustern (Keto, Low-Carb, Mittelmeerdiät, Intervallfasten)
4.4.4 Zunehmende Verbreitung in Gastronomiebetrieben, Cafés und Bars mit funktionellen Getränken
4.4.5 Anteil der Produkte, die zu Hause konsumiert werden, im Vergleich zum Konsum vor Ort.
5. Marktsegmentanalyse und Prognose für fermentierte Lebensmittel und Getränke nach Produkttyp, 2022 – 2033, Wert (Mrd. USD)
5.1 Einleitung
5.2 Fermentierte Lebensmittel
5.2.1 Wichtigste Trends
5.2.2 Marktgröße und Prognose, 2022 – 2033
5.3 Fermentierte Getränke
6. Marktsegmentanalyse und Prognose für fermentierte Lebensmittel und Getränke nach Vertriebskanal, 2022 – 2033, Wert (Mrd. USD)
6.1 Einleitung
6.2 Supermärkte/Hypermärkte
6.2.1 Wichtigste Trends
6.2.2 Marktgröße und Prognose, 2022 – 2033
6.3 Convenience-Stores
6.4 Online-Handel
6.5 Andere Kanäle
7. Marktsegmentanalyse und Prognose für fermentierte Lebensmittel und Getränke nach Zutatenquelle, 2022 – 2033, Wert (Mrd. USD)
7.1 Einleitung
7.2 Milchbasierte
7.2.1 Wichtigste Trends
7.2.2 Marktgröße und Prognose, 2022 – 2033
7.3 Pflanzliche Ernährung
7.4 Getreidebasiert
7.5 Andere Quellen
8. Marktsegmentanalyse und Prognose für fermentierte Lebensmittel und Getränke nach Anwendungsbereich, 2022 – 2033, Wert (Mrd. USD)
8.1 Einleitung
8.2 Gesundheit & Wohlbefinden
8.2.1 Wichtigste Trends
8.2.2 Marktgröße und Prognose, 2022 – 2033
8.3 Kulinarisch/Fertiggerichte
8.4 Alkoholische Getränke
8.5 Sonstige
9. Marktsegmentanalyse und Prognose für fermentierte Lebensmittel und Getränke nach Regionen, 2021 – 2025, Wert (Mrd. USD)
9.1 Einleitung
9.2 Nordamerika
9.2.1 Wichtigste Trends
9.2.2 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkt, 2022 – 2033
9.2.3 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Anwendungsbereich, 2022 – 2033
9.2.4 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkttyp, 2022 – 2033
9.2.5 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Segmenten, 2022 – 2033
9.2.6 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Ländern, 2022 – 2033
9.2.6.1 USA
9.2.6.2 Kanada
9.3 Europa
9.3.1 Wichtigste Trends
9.3.2 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkt, 2022 – 2033
9.3.3 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Anwendungsbereich, 2022 – 2033
9.3.4 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkttyp, 2022 – 2033
9.3.5 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Segmenten, 2022 – 2033
9.3.6 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Ländern, 2022 – 2033
9.3.6.1 Deutschland
9.3.6.2 Vereinigtes Königreich
9.3.6.3 Frankreich
9.3.6.4 Italien
9.3.6.5 Spanien
9.3.6.6 Russland
9.3.6.7 Polen
9.3.6.8 Übriges Europa
9.4 Asien-Pazifik
9.4.1 Wichtigste Trends
9.4.2 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkt, 2022 – 2033
9.4.3 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Anwendungsbereich, 2022 – 2033
9.4.4 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkttyp, 2022 – 2033
9.4.5 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Segmenten, 2022 – 2033
9.4.6 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Ländern, 2022 – 2033
9.4.6.1 China
9.4.6.2 Indien
9.4.6.3 Japan
9.4.6.4 Südkorea
9.4.6.5 Australien
9.4.6.6 ASEAN-Länder
9.4.6.7 Übriges Asien-Pazifik
9.5 Lateinamerika
9.5.1 Wichtigste Trends
9.5.2 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkt, 2022 – 2033
9.5.3 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Anwendungsbereich, 2022 – 2033
9.5.4 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkttyp, 2022 – 2033
9.5.5 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Segmenten, 2022 – 2033
9.5.6 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Ländern, 2022 – 2033
9.5.6.1 Brasilien
9.5.6.2 Argentinien
9.5.6.3 Mexiko
9.5.6.4 Kolumbien
9.5.6.5 Übriges Lateinamerika
9.6 Naher Osten und Afrika
9.6.1 Wichtigste Trends
9.6.2 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkt, 2022 – 2033
9.6.3 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Anwendungsbereich, 2022 – 2033
9.6.4 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Produkttyp, 2022 – 2033
9.6.5 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Segmenten, 2022 – 2033
9.6.6 Marktgröße und Prognose für fermentierte Lebensmittel und Getränke nach Ländern, 2022 – 2033
9.6.6.1 Vereinigte Arabische Emirate
9.6.6.2 Saudi-Arabien
9.6.6.3 Katar
9.6.6.4 Ägypten
9.6.6.5 Südafrika
9.6.6.6 Übriger Naher Osten und Afrika
10. Wettbewerbsumfeld
10.1 Positionierung der Schlüsselspieler
10.2 Wettbewerbsentwicklungen
10.2.1 Wichtigste angewandte Strategien (%), von den wichtigsten Akteuren, 2024
10.2.2 Jahresstrategien und -entwicklung, 2021 – 2025
10.2.3 Anzahl der von den wichtigsten Akteuren angewandten Strategien, 2024
10.3 Marktanteilsanalyse, 2024
10.4 Produkt-/Dienstleistungs- und Anwendungs-Benchmarking
10.4.1 Produkt-/Dienstleistungsspezifikationen und -merkmale der wichtigsten Anbieter
10.4.2 Produkt-/Dienstleistungs-Heatmap der wichtigsten Akteure
10.4.3 Anwendungs-Heatmap der wichtigsten Akteure
10.5 Branchen-Start-up- und Innovationslandschaft
10.6 Wichtige Unternehmensprofile
10.6.1 Nestlé S.A.
10.6.1.1 Unternehmensübersicht & Kurzprofil
10.6.1.2 Produkt-/Dienstleistungsportfolio
10.6.1.3 Wichtigste Unternehmensfinanzen
10.6.1.4 SWOT-Analyse
10.6.2 Danone S.A.
10.6.3 PepsiCo Inc.
10.6.4 Yakult Honsha Co. Ltd.
10.6.5 Mondelez International
10.6.6 Anheuser-Busch InBev
10.6.7 The Coca-Cola Company
10.6.8 Kraft Heinz Company
10.6.9 Kerry Group
10.6.10 Arla Foods
10.6.11 General Mills Inc.
10.6.12 Unilever PLC
10.6.13 Constellation Brands Inc.
10.6.14 Carlsberg Group
10.6.15 Heineken N.V.
10.6.16 Fonterra Co-operative Group
10.6.17 Meiji Holdings Co. Ltd.
10.6.18 Chr. Hansen Holding A/S
10.6.19 Suntory Holdings Ltd.
10.6.20 Lifeway Foods Inc.
11. Analystenempfehlungen
11.1 SNS Insider Opportunity Map
11.2 Branchenbewertung von tief hängenden Früchten
11.3 Markteintritts- und Wachstumsstrategie
11.4 Analystenmeinung und Vorschläge zum Marktwachstum
12. Annahmen
13. Haftungsausschluss
14. Anhang
14.1 Tabellenverzeichnis
14.2 Abbildungsverzeichnis
Wichtige Segmente:
Nach Produkttyp
-
Fermentierte Lebensmittel
-
Fermentierte Getränke
Nach Vertriebskanal
-
Supermärkte/Hypermärkte
-
Lebensmittelläden
-
Online-Handel
-
Andere Kanäle
Nach Zutatenquelle
-
Milchbasiert
-
Pflanzlich
-
Getreidebasiert
-
Andere Quellen
Durch Bewerbung
-
Gesundheit & Wohlbefinden
-
Kulinarische/Verzehrfertige alkoholische Getränke
-
Getränke
-
Andere
Anfrage zur Segmentanpassung gemäß Ihren Geschäftsanforderungen: Anfrage zur Segmentanpassung
Regionale Abdeckung:
Nordamerika
-
UNS
-
Kanada
Europa
-
Deutschland
-
Frankreich
-
Vereinigtes Königreich
-
Italien
-
Spanien
-
Polen
-
Russland
-
Restliches Europa
Asien-Pazifik
-
China
-
Indien
-
Japan
-
Südkorea
-
Australien
-
ASEAN-Staaten
-
Übriges Asien-Pazifik
Naher Osten und Afrika
-
VAE
-
Saudi-Arabien
-
Katar
-
Südafrika
-
Übriger Naher Osten und Afrika
Lateinamerika
-
Brasilien
-
Argentinien
-
Mexiko
-
Kolumbien
-
Rest Lateinamerikas
Anfrage für einen länderspezifischen Forschungsbericht: Anfrage zur länderspezifischen Anpassung
Verfügbare Anpassungsmöglichkeiten
Auf Basis der vorliegenden Marktdaten bietet SNS Insider individuelle Anpassungen an die spezifischen Bedürfnisse Ihres Unternehmens an. Folgende Anpassungsoptionen stehen für den Bericht zur Verfügung:
-
Detaillierte Volumenanalyse
-
Kreuzsegmentanalyse (z. B. Produkt X Anwendung)
-
Wettbewerbsvergleich von Produkten
-
Geographische Analyse
-
Weitere Länder in einer der Regionen
-
Benutzerdefinierte Datendarstellung
-
Detaillierte Analyse und Profilerstellung weiterer Marktteilnehmer
Häufig gestellte Fragen
Antwort: Der Markt für fermentierte Lebensmittel und Getränke wird voraussichtlich von 2026 bis 2033 weltweit mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,91 % wachsen.
Antwort: Der Markt für fermentierte Lebensmittel und Getränke wurde im Jahr 2025 auf 302,28 Milliarden US-Dollar geschätzt, angetrieben durch die steigende Nachfrage nach funktionellen Lebensmitteln .
Antwort: Das steigende Bewusstsein der Verbraucher für Darmgesundheit, Probiotika und funktionelle, pflanzliche und milchfreie fermentierte Produkte treibt das Marktwachstum weltweit an .
Antwort: Die Segmente Fermentierte Lebensmittel, Supermärkte/Hypermärkte, Zutaten auf Milchbasis und Anwendungen im Bereich Gesundheit & Wellness dominierten mit den weltweit höchsten Umsätzen.
Antwort: Der asiatisch-pazifische Raum dominierte den Markt für fermentierte Lebensmittel und Getränke im Jahr 2025 mit einem Anteil von 33 %, was auf kulturelle Vorlieben und Konsumgewohnheiten zurückzuführen ist .
Rohan Jadhav
Principal Consultant