
Polyphenol-Markt – Umfang und Überblick des Berichts:
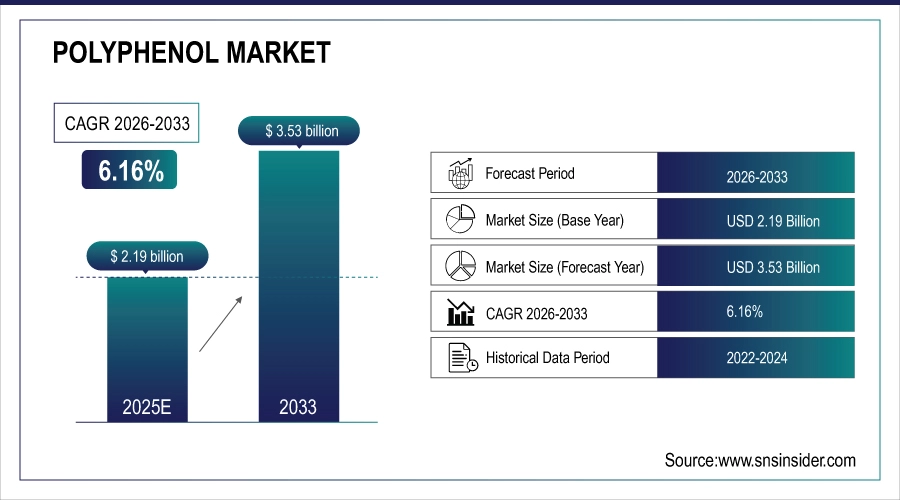
Der Markt für Polyphenole wird im Jahr 2025 auf 2,19 Milliarden US-Dollar geschätzt und soll bis 2033 auf 3,53 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,16 % im Zeitraum 2026-2033 entspricht.
Die Analyse des Polyphenolmarktes unterstreicht die steigende Verbrauchernachfrage nach natürlichen Antioxidantien aufgrund des wachsenden Gesundheitsbewusstseins. Zunehmende Anwendungen in funktionellen Lebensmitteln, Nahrungsergänzungsmitteln und Kosmetika treiben das Marktwachstum an. Fortschritte in der Extraktions- und Formulierungstechnologie haben die Qualität und Bioverfügbarkeit der Endprodukte verbessert.
Im Jahr 2025 suchten 68 % der Verbraucher weltweit aktiv nach Produkten mit natürlichen Antioxidantien wie Polyphenolen zur Förderung der Herzgesundheit, zur Verlangsamung des Alterungsprozesses und zur Reduzierung von Entzündungen.
Marktgröße und Prognose:
-
Marktgröße im Jahr 2025 (Prognose): 2,19 Milliarden US-Dollar
-
Marktgröße bis 2033: 3,53 Milliarden US-Dollar
-
Jährliche Wachstumsrate (CAGR): 6,16 % von 2026 bis 2033
-
Basisjahr: 2025
-
Prognosezeitraum: 2026–2033
-
Historische Daten: 2022–2024
Um mehr Informationen zum Polyphenolmarkt zu erhalten , fordern Sie einen kostenlosen Musterbericht an.
Polyphenol-Markttrends
-
Zunehmende Nachfrage nach natürlichen Antioxidantien für Gesundheit, Wohlbefinden und Krankheitsprävention in der Lebensmittel-, Getränke- und Nahrungsergänzungsindustrie.
-
Zunehmende Nachfrage nach umweltfreundlichen Extraktionstechnologien, die die Ausbeute, Reinheit und Nachhaltigkeit von Polyphenol-Produktionsprozessen verbessern.
-
Die steigende Nachfrage nach Polyphenolen in Kosmetika für Anti-Aging-, Hautregenerations- und UV-Schutzprodukte kurbelt den Markt an.
-
Zunehmender Konsum funktioneller Lebensmittel aufgrund der steigenden Verbrauchernachfrage nach pflanzenbasierten, Clean-Label-Produkten mit nachgewiesenen antioxidativen Eigenschaften (Forschungsergebnisse).
-
Strategische Partnerschaften und F&E-Investitionen wichtiger Akteure zur Entwicklung neuartiger Polyphenolmischungen und zur Verbesserung der Bioverfügbarkeit.
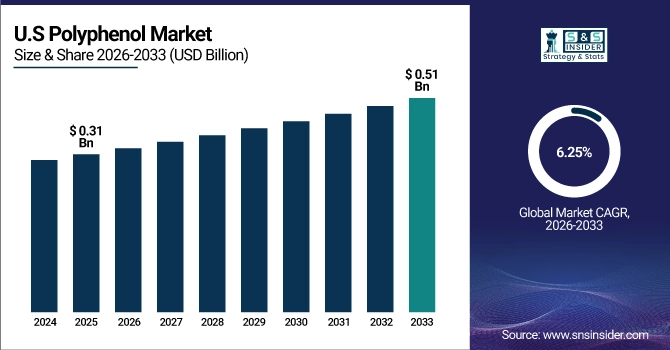
Der US-amerikanische Polyphenolmarkt wird im Jahr 2025 voraussichtlich ein Volumen von 0,31 Milliarden US-Dollar erreichen und bis 2033 auf 0,51 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,25 % im Zeitraum 2026–2033 entspricht. Das Marktwachstum wird durch die steigende Nachfrage der Verbraucher nach natürlichen und funktionellen Inhaltsstoffen angetrieben. Das wachsende Gesundheitsbewusstsein und die Präferenz für antioxidantienreiche Produkte beflügeln den Markt für Antioxidantien in Lebensmitteln und Getränken. Die zunehmende Akzeptanz in der Kosmetik- und Pharmaindustrie eröffnet zusätzliche Marktchancen.
Wachstumstreiber des Polyphenolmarktes:
-
Steigende Nachfrage nach natürlichen Antioxidantien und funktionellen Inhaltsstoffen in den Bereichen Lebensmittel, Getränke und Nahrungsergänzungsmittel
Das wachsende Interesse der Verbraucher an natürlichen, pflanzlichen Inhaltsstoffen hat die Nachfrage nach Polyphenolen angekurbelt. Aufgrund ihrer nachgewiesenen antioxidativen, entzündungshemmenden und antigenen Eigenschaften sind sie in funktionellen Lebensmitteln, Nahrungsergänzungsmitteln und Getränken unverzichtbar. Ein zunehmendes Gesundheitsbewusstsein und Zivilisationskrankheiten wie Adipositas und Herz-Kreislauf-Erkrankungen beeinflussen diesen Markt. Darüber hinaus trägt die steigende Verwendung in Kosmetika und Arzneimitteln zur Erzielung von Anti-Aging- und therapeutischen Wirkungen weltweit zum Marktwachstum bei.
Im Jahr 2025 werden 72 % der Verbraucher weltweit Produkte mit pflanzlichen Bioaktivstoffen wie Polyphenolen bevorzugen, wobei „Clean Label“ und „natürlicher Ursprung“ als wichtige Kaufkriterien genannt werden.
Hemmnisse auf dem Polyphenolmarkt:
-
Hohe Produktionskosten und begrenzte Rohstoffverfügbarkeit beeinträchtigen die Marktskalierbarkeit und die Wettbewerbsfähigkeit bei der Preisgestaltung.
Die Extraktion und Reinigung von Polyphenolen ist ein komplexer und kostspieliger Prozess, der hochentwickelte Anlagen und hochwertige natürliche Rohstoffe erfordert. Aufgrund der Saisonalität der Rohstoffe, insbesondere von Früchten, Tee und Kakao, unterliegen Angebot und Preise Schwankungen. Variable Erträge und Umweltbelastungen, einschließlich des Klimawandels, begrenzen die Produktion. Fehlende Qualitätsstandards und regulatorische Unterschiede zwischen Ländern behindern zudem die großflächige Vermarktung und schränken somit die Möglichkeiten verbraucherorientierter Unternehmen ein, kostengünstige Lösungen anzubieten, die gleichzeitig Reinheit, Wirksamkeit und letztlich Nachhaltigkeit gewährleisten.
Marktchancen für Polyphenole:
-
Technologische Innovationen und wachsende Anwendungsbereiche in der Pharma-, Nahrungsergänzungs- und Körperpflegeindustrie weltweit
Extraktionsmethoden werden entwickelt, um die Ausbeute und Bioverfügbarkeit von Polyphenolen zu erhöhen. Die steigende Nachfrage nach Clean-Label- und nachhaltigen Inhaltsstoffen eröffnet erhebliche Innovationspotenziale und erweitert die Produktpalette. Die nachgewiesenen Vorteile von Polyphenolen in der Prävention chronischer Krankheiten und der Hautgesundheit rechtfertigen ihren Einsatz in Nahrungsergänzungsmitteln, Arzneimitteln und Kosmetika. Hinzu kommt, dass wachsende Investitionen in Forschung und Entwicklung sowie Kooperationen führender Unternehmen den Zugang zu einem breiteren globalen Kundenstamm und langfristigen Wachstumschancen in vielen margenstarken Branchen ermöglichen.
Im Jahr 2025 steigerten umweltfreundliche Extraktionstechnologien (z. B. Ultraschall, enzymatische Extraktion und überkritisches CO₂) die Polyphenolausbeute um 35–50 % bei gleichzeitiger Erhaltung der Bioaktivität und Reduzierung des Lösungsmittelverbrauchs.
Marktsegmentanalyse für Polyphenole
-
Nach Rohstoffart führte Tee den Polyphenolmarkt mit einem Anteil von 35,68 % an, während Kakao sich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,50 % als das am schnellsten wachsende Segment erwies.
-
Nach Anwendungsgebiet dominierten funktionelle Lebensmittel und Getränke den Markt mit einem Anteil von 35,24 %, während Nahrungsergänzungsmittel mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,10 % das schnellste Wachstum verzeichneten.
-
Nach Stofftyp betrachtet, stellten Flavonoide im Jahr 2025 mit 45,37 % den größten Anteil dar, während für Phenolsäuren ein schnellstes Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,41 % prognostiziert wurde.
-
Nach Darreichungsform hatte Pulver mit 63,52 % den größten Marktanteil, während für die flüssige Darreichungsform das schnellste jährliche Wachstum von 7,50 % erwartet wird.
Nach Form: Pulverförmig, während flüssig am schnellsten wächst
Pulver ist die gängigste Darreichungsform und lässt sich zudem länger lagern. Es ist praktisch in der Aufbewahrung und findet vielfältige Anwendung in Lebensmitteln, Getränken und Nahrungsergänzungsmitteln. Hersteller wählen Pulver aufgrund ihrer einfachen Mischbarkeit und der gleichbleibenden Wirkstoffkonzentration. Flüssige Polyphenole hingegen verzeichnen aufgrund ihrer hohen Löslichkeit und ihrer Verwendung in trinkfertigen Getränken und Kosmetikprodukten das schnellste Wachstum. Die steigende Nachfrage nach funktionellen Getränken und flüssigen Nahrungsergänzungsmitteln treibt die Nachfrage an, wobei flüssige Polyphenole das am schnellsten wachsende Segment des Weltmarktes darstellen.

Nach Anbauart führt Tee den Markt an, während Kakao das schnellste Wachstum verzeichnet.
Tee ist aufgrund seines hohen Gehalts an Catechinen und Flavonoiden, die in Getränken, Nahrungsergänzungsmitteln und Kosmetika weit verbreitet sind, Marktführer. Die hohe Verbraucherpräferenz für grünen Tee und Kräutertees trägt zu seinem dominanten Marktanteil bei. Gleichzeitig verzeichnen Polyphenole auf Kakaobasis das schnellste Wachstum, angetrieben durch die zunehmende Anerkennung ihrer kardiovaskulären und antioxidativen Vorteile. Die verstärkte Verwendung von Kakaoextrakten in funktionellen Lebensmitteln, Schokolade und Nahrungsergänzungsmitteln sowie Forschungsergebnisse, die ihre gesundheitsfördernden Eigenschaften hervorheben, stärken weiterhin die rasante globale Marktexpansion von Kakao.
Nach Anwendungsbereich dominieren funktionelle Lebensmittel und Getränke, während Nahrungsergänzungsmittel ein rasantes Wachstum verzeichnen.
Funktionelle Lebensmittel und Getränke dominieren den Polyphenolmarkt, da sich der Fokus der Verbraucher zunehmend auf Wellness und Krankheitsprävention verlagert. Polyphenole erhöhen den Nährwert und die antioxidativen Eigenschaften von Säften, Tees und angereicherten Lebensmitteln. Nahrungsergänzungsmittel stellen das am schnellsten wachsende Segment dar, angetrieben durch das steigende Bewusstsein für präventive Gesundheitsmaßnahmen und die Verwendung natürlicher Inhaltsstoffe. Auch die wachsende Nutrazeutika-Industrie und der steigende Konsum konzentrierter Polyphenolkapseln, -pulver und -tabletten – bedingt durch den Verbraucherwunsch nach Stärkung des Immunsystems, Anregung des Stoffwechsels und Förderung des allgemeinen Wohlbefindens – tragen zum Wachstum bei.
Nach Stofftyp führen Flavonoide, während Phenolsäuren das schnellste Wachstum verzeichnen.
Flavonoide dominieren diesen Markt aufgrund ihrer vielfältigen gesundheitsfördernden Eigenschaften und ihres hohen Gehalts in Obst, Gemüse und Tees. Sie werden aufgrund ihrer antioxidativen und entzündungshemmenden Eigenschaften häufig verschiedenen funktionellen Lebensmitteln, Arzneimitteln und Kosmetika zugesetzt. Phenolsäuren verzeichnen derweil das schnellste Wachstum, angetrieben durch ihre zunehmende Verwendung in Nahrungsergänzungsmitteln und der Lebensmittelkonservierung. Ihre außergewöhnlichen antimikrobiellen und antioxidativen Eigenschaften fördern zudem die Stabilität und Haltbarkeit von Produkten, was zu ihrer Anwendung in verschiedenen Branchen führt, die auf Clean Label und natürliche Rezepturen setzen.
Regionale Analyse des Polyphenolmarktes :
Einblicke in den Polyphenolmarkt im asiatisch-pazifischen Raum
Im Jahr 2025 dominierte der asiatisch-pazifische Raum den Polyphenolmarkt und erzielte einen Umsatzanteil von 44,69 %. Diese führende Position ist auf die Verfügbarkeit von Rohstoffen und das steigende Gesundheitsbewusstsein zurückzuführen. Das Nachfragewachstum wird durch den vermehrten Konsum von Tee, Obst und anderen pflanzlichen Nahrungsergänzungsmitteln angetrieben. Die zunehmende Verwendung in Lebensmitteln, Kosmetika und Pharmazeutika trägt zur Marktdurchdringung bei. China, Japan und Indien sind die wichtigsten regionalen Produzenten und Exporteure. Wachsende Sektoren für Nutrazeutika und funktionelle Lebensmittel werden den asiatisch-pazifischen Raum weiterhin als führenden Standort für weltweiten Polyphenolkonsum und Innovationen etablieren.

Erhalten Sie einen maßgeschneiderten Bericht gemäß Ihren Geschäftsanforderungen – Jetzt anfragen!
Einblicke in den chinesischen Polyphenolmarkt
China ist der größte Produzent und Exporteur dieser Verbindungen. Die Entwicklung pflanzenbasierter Produkte wird von der Regierung stark gefördert, was die Wachstumsaussichten erheblich verbessert. Das Land profitiert von seiner leistungsstarken Fertigungsindustrie und innovativen Extraktionstechniken, um eine hohe Produktqualität zu gewährleisten.
Einblicke in den nordamerikanischen Polyphenolmarkt
Nordamerika wird voraussichtlich im Zeitraum 2026–2033 das schnellste Wachstum im Polyphenolmarkt verzeichnen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,61 %. Grund dafür ist die steigende Verbrauchernachfrage nach natürlichen und transparenten Inhaltsstoffen. Polyphenolreiche Lebensmittel werden aufgrund ihrer antioxidativen und entzündungshemmenden Eigenschaften in der Lebensmittelverarbeitung und der Nahrungsergänzungsmittelindustrie der Region eingesetzt. Das Marktwachstum wird von den USA und Kanada angeführt, die über starke Investitionen in Forschung und Entwicklung sowie Produktinnovationen verfügen. Zunehmende Erkenntnisse über die Prävention chronischer Krankheiten fördern den Konsum von Nahrungsergänzungsmitteln und funktionellen Getränken.
Einblicke in den US-Polyphenolmarkt
Der US-Markt entwickelt sich rasant, und die Verbraucher haben eine große Nachfrage nach pflanzenbasierten, gesunden Produkten. Die Anwendungsbereiche konzentrieren sich vor allem auf funktionelle Getränke, Nahrungsergänzungsmittel und Clean-Label-Lebensmittel. Die Entwicklung von Extraktionstechnologien verbessert die Produktqualität und Bioverfügbarkeit und steigert somit die Wettbewerbsfähigkeit.
Einblicke in den europäischen Polyphenolmarkt
Europa entwickelte sich 2025 aufgrund der hohen Nachfrage im Lebensmittel-, Getränke- und Kosmetiksektor, die durch die EU-Initiative für „Clean Label“ befeuert wurde, zu einer vielversprechenden Region im Polyphenolmarkt. Deutschland, Frankreich und Italien sind die führenden Produzenten und Innovatoren. Antioxidantienreiche Ernährung trägt zur Marktstabilität bei. Darüber hinaus fördern fortlaufende Studien zur Bioaktivität von Polyphenolen und ihren gesundheitlichen Vorteilen die Vielfalt der Produktformulierungen und das Marktvertrauen.
Einblicke in den deutschen Polyphenolmarkt
Deutschland ist ein zentraler europäischer Standort für Polyphenol-Innovation, -Herstellung und -Forschung. Der französische Markt sowie der Markt für funktionelle Lebensmittel und Nahrungsergänzungsmittel bieten eine Vielzahl hochwertiger Polyphenol-Inhaltsstoffe. Die steigende Nachfrage nach natürlichen und biologischen Produkten hält die Verbraucherpräferenz aufrecht.
Einblicke in den Polyphenolmarkt in Lateinamerika (LATAM) und im Nahen Osten und Afrika (MEA)
Der Polyphenolmarkt verzeichnet in Lateinamerika (LATAM) und im Nahen Osten und Afrika (MEA) ein moderates Wachstum. Dies ist auf die zunehmende Urbanisierung und die veränderte Arbeitskultur zurückzuführen, die die Verbraucher – zusammen mit steigenden verfügbaren Einkommen – stärker auf funktionelle Produkte angewiesen macht. Fehlende Verarbeitungskapazitäten und mangelnde Materialstandardisierung stellen jedoch Hindernisse für eine Skalierung dar. Steigende ausländische Investitionen und Technologietransfers sind die vielversprechendsten Wege, die regionale Produktionskapazität und den Export auszubauen.
Wettbewerbsumfeld des Polyphenolmarktes:
Naturex ist weltweit führend in der Entwicklung pflanzlicher Speziallösungen mit natürlichen Antioxidantien und verfügt über besondere Expertise in der Extraktion natürlicher Polyphenole. Das Unternehmen bietet eine breite Palette an antioxidantienreichen Extrakten für die Lebensmittel-, Getränke-, Nahrungsergänzungs- und Kosmetikindustrie. Der Fokus auf nachhaltige Rohstoffgewinnung und Clean-Label-Rezepturen entspricht dem wachsenden Trend der Verbraucher zu Naturprodukten. Durch die Zusammenarbeit mit innovativen Forschern und strategischen Partnerschaften expandiert das Unternehmen zunehmend international und hat sich zu einer führenden Polyphenolmarke entwickelt.
-
Im April 2025 kündigte Naturex die Erweiterung seiner Polyphenol-Produktionsanlage in Frankreich an, um der weltweit steigenden Nachfrage nach pflanzlichen Antioxidantien gerecht zu werden und so die Widerstandsfähigkeit der Lieferkette sowie eine nachhaltige Beschaffung für Lebensmittel-, Getränke- und Nahrungsergänzungsmittelanwendungen zu verbessern.
Indena SpA ist weltweit führend in der Identifizierung, Entwicklung und Produktion von Wirkstoffen aus Pflanzen für die Pharma-, Nahrungsergänzungs- und Kosmetikindustrie. Dank unserer langjährigen Erfahrung mit standardisierten Pflanzenextrakten bieten unsere Produkte hohe Wirksamkeit und Sicherheit. Indenas innovative Extraktions- und Reinigungstechnologien liefern erstklassige Polyphenole mit garantierter Bioaktivität. Verantwortungsbewusste Beschaffung und umweltfreundliche Produktion sind fester Bestandteil unseres nachhaltigen Ansatzes.
-
Im Mai 2024 ging Indena eine Partnerschaft mit dsm-firmenich ein, um auf der Vitafoods Europe biotische und botanische Kombinationskonzepte vorzustellen, die mit wissenschaftlich fundierten Pflanzenextraktlösungen auf die Märkte Darm, Gehirn und gesundes Altern abzielen.
Chr. Hansen Holding A/S ist ein weltweit tätiges Biowissenschaftsunternehmen, das natürliche Inhaltsstofflösungen für die Lebensmittel-, Ernährungs-, Pharma- und Agrarindustrie entwickelt. Im Bereich Polyphenole entwickelt das Unternehmen hochwertige Extrakte mit antioxidativen und antimikrobiellen Eigenschaften für Lebensmittel, Getränke und den Gesundheitsbereich. Dank seiner exzellenten Forschungs- und Entwicklungskompetenz treibt das Unternehmen Innovationen in den Bereichen natürliche Konservierung und funktionelles Wohlbefinden voran.
-
Im Januar 2024 schloss Chr. Hansen die Fusion mit Novozymes A/S ab und gründete Novonesis, einen globalen Partner für Biolösungen, der seine Fähigkeit zur Bedienung der Märkte für Lebensmittel, Gesundheit und Ernährung stärkt.
Ajinomoto OmniChem NV ist bekannt für die Extraktion natürlicher Inhaltsstoffe und die kundenspezifische Herstellung. Das Unternehmen setzt modernste biotechnologische Verfahren ein, um hochwirksame Antioxidantien für Lebensmittel, Nahrungsergänzungsmittel und Arzneimittel herzustellen. Der Fokus auf wissenschaftliche Forschung und Qualitätskontrolle gewährleistet eine gleichbleibend hohe Produktqualität. Die globale Präsenz von Ajinomoto OmniChem ermöglicht eine breite Marktabdeckung und Partnerschaften mit führenden Marken im Bereich der Nutrazeutika.
-
Im April 2024 führte Ajinomoto OmniChem zwei neue Marken ein – Ajinomoto Agro Solutions und Ajinomoto Sustainable Solutions –, um sein Portfolio in den Bereichen grüne Chemie, pflanzenbasierte Biostimulanzien und natürliche Extraktionstechnologien zu stärken und so Nachhaltigkeit und landwirtschaftliche Innovation zu unterstützen.
Wichtigste Akteure auf dem Polyphenolmarkt:
-
Naturex
-
MB-Holding GmbH & Co. KG
-
Indena SpA
-
Frutarom
-
Chr. Hansen Holding A/S
-
Diana-Gruppe
-
Guilin Layn Natural Ingredients Corp.
-
Archer Daniels Midland Company
-
DuPont Ernährung & Gesundheit
-
Cargill Incorporated
-
Nestlé SA
-
Koninklijke DSM NV
-
HERZA Schokolade GmbH & Co. KG
-
Kemin Industries Inc.
-
Sabinsa Corporation
-
Xi'an Haotian Bio-engineering Technology Co. Ltd.
-
FutureCeuticals Inc.
-
Tate & Lyle PLC
| Berichtsattribute | Details |
|---|---|
| Marktgröße im Jahr 2025E | 2,19 Milliarden US-Dollar |
| Marktgröße bis 2033 | 3,53 Milliarden US-Dollar |
| CAGR | Jährliche Wachstumsrate von 6,16 % von 2026 bis 2033 |
| Basisjahr | 2025E |
| Prognosezeitraum | 2026–2033 |
| Historische Daten | 2022-2024 |
| Berichtsumfang und -abdeckung | Marktgröße, Segmentanalyse, Wettbewerbsumfeld, regionale Analyse, DROC- und SWOT-Analyse, Prognoseausblick |
| Schlüsselsegmente | • Nach Quelle (Obst, Gemüse, Kakao, Tee und Sonstiges) • Nach Anwendung (Funktionelle Lebensmittel und Getränke, Nahrungsergänzungsmittel, Pharmazeutika, Kosmetika und Tierfutter) • Nach Typ (Flavonoide, Phenolsäuren, Polyphenolamide und Sonstiges) • Nach Darreichungsform (Flüssigkeit und Pulver) |
| Regionale Analyse/Abdeckung | Nordamerika (USA, Kanada), Europa (Deutschland, Großbritannien, Frankreich, Italien, Spanien, Russland, Polen, übriges Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, ASEAN-Staaten, übriges Asien-Pazifik), Naher Osten und Afrika (VAE, Saudi-Arabien, Katar, Südafrika, übriger Naher Osten und Afrika), Lateinamerika (Brasilien, Argentinien, Mexiko, Kolumbien, übriges Lateinamerika). |
| Firmenprofile | Naturex, MB-Holding GmbH & Co. KG, Ajinomoto OmniChem N.V., Indena S.p.A., Frutarom, Chr. Hansen Holding A/S, Diana Group, Guilin Layn Natural Ingredients Corp., Archer Daniels Midland Company, DuPont Nutrition & Health, Cargill Incorporated, Barry Callebaut AG, Nestlé S.A., Koninklijke DSM N.V., HERZA Schokolade GmbH & Co. KG, Kemin Industries Inc., Sabinsa Corporation, Xi’an Haotian Bio-engineering Technology Co. Ltd., FutureCeuticals Inc., Tate & Lyle PLC |
Inhaltsverzeichnis
1. Einleitung
1.1 Marktdefinition und -umfang
1.2 Forschungsannahmen & Abkürzungen
1.3 Forschungsmethodik
2. Zusammenfassung
2.1 Marktübersicht
2.2 Bewertung des absoluten Marktpotenzials und Jahresvergleich, 2022–2033
2.3 Marktgröße und Prognose nach Segmenten, 2022–2033
2.3.1 Marktgröße nach Quelle
2.3.2 Marktgröße nach Anwendungsbereich
2.3.3 Marktgröße nach Art
2.3.4 Marktgröße nach Form
2.4 Marktanteils- und Basispunktanalyse nach Regionen, 2025
2.5 Branchenwachstumsszenarien – Konservativ, Wahrscheinlich & Optimistisch
2.6 Die Perspektive von Führungskräften aus der Branche
3. Marktübersicht
3.1 Marktdynamik
3.1.1 Fahrer
3.1.2 Rückhaltesysteme
3.1.3 Möglichkeiten
3.1.4 Wichtigste Markttrends
3.2 Branchen-PESTLE-Analyse
3.3 Wichtigste Branchenfaktoren (Porter), die das Marktwachstum beeinflussen
3.4 Analyse der Branchenlieferkette
3.4.1 Rohstofflieferanten
3.4.2 Hersteller
3.4.3 Vertriebshändler/Lieferanten
3.4.4 Kunden/Endnutzer
3.5 Lebenszyklusanalyse der Branche
3.6 Überblick über den Muttermarkt
3.7 Marktrisikobewertung
4. Statistische Einblicke und Trendberichterstattung
4.1 Produktions- und Verbrauchsstatistik
4.1.1 Weltweites Produktionsvolumen (metrische Tonnen) und Veränderung gegenüber dem Vorjahr (%)
4.1.2 Verbrauchstrends nach Endverbrauchsmengen und Wachstumsraten
4.2 Import-Export-Daten
4.2.1 Wichtigste Exportländer (Wert & Volumen)
4.2.2 Wichtigste Importländer (Wert & Volumen) und Veränderung gegenüber dem Vorjahr (%)
4.2.3 Analyse der Handelsströme (wichtigste Routen, saisonale Schwankungen, Auswirkungen von Zöllen und nichttarifären Handelshemmnissen)
4.3 Lieferketten- und Wertschöpfungskettenanalyse
4.3.1 Kostenstrukturaufschlüsselung (%) Rohstoffe, Extraktion/Verarbeitung, Formulierung, Verpackung, Vertrieb
4.3.2 Kennzahlen zur Lieferantenverteilung und -konzentration (Herfindahl-Hirschman-Index oder prozentualer Anteil der Top 5/10 Lieferanten)
4.3.3 Nachgelagerte Nachfrageanalyse: Lieferzeiten, Lagerumschlag und typische Margen nach Vertriebskanal (Hersteller, Formulierer, Einzelhändler)
4.4 Verfügbarkeit und Kostentrends von Rohstoffen
4.4.1 Verfügbarkeitskennzahlen für wichtige Quellen: geerntete Fläche/Tonnen und Saisonalitätsindex
4.4.2 Historische Rohstoffpreisentwicklung (USD/kg) und Volatilität (Standardabweichung oder prozentuale Spanne der letzten 5 Jahre)
4.4.3 Indikatoren für Versorgungsrisiken: Klimaeinflüsse, Befallshäufigkeit von Pflanzenkrankheiten, Potenzial für alternative Rohstoffe und Signale der Terminkurskurve
5. Marktsegmentanalyse und Prognose für Polyphenole nach Quelle, 2022 – 2033, Wert (Mrd. USD)
5.1 Einleitung
5.2 Früchte
5.2.1 Wichtigste Trends
5.2.2 Marktgröße und Prognose, 2022 – 2033
5.3 Gemüse
5,4 Kakao
5,5 Tee
5.6 Sonstige
6. Marktsegmentanalyse und Prognose für Polyphenole nach Anwendungsbereich, 2022 – 2033, Wert (Mrd. USD)
6.1 Einleitung
6.2 Funktionelle Lebensmittel und Getränke
6.2.1 Wichtigste Trends
6.2.2 Marktgröße und Prognose, 2022 – 2033
6.3 Nahrungsergänzungsmittel
6.4 Arzneimittel
6.5 Kosmetik
6.6 Tierfutter
7. Marktsegmentanalyse und Prognose für Polyphenole nach Typ, 2022 – 2033, Wert (Mrd. USD)
7.1 Einleitung
7.2 Flavonoide
7.2.1 Wichtigste Trends
7.2.2 Marktgröße und Prognose, 2022 – 2033
7.3 Phenolsäuren
7.4 Polyphenolamide
7,5 Sonstige
8. Marktsegmentanalyse und Prognose für Polyphenole nach Darreichungsform, 2022 – 2033, Wert (Mrd. USD)
8.1 Einleitung
8,2 Flüssigkeiten
8.2.1 Wichtigste Trends
8.2.2 Marktgröße und Prognose, 2022 – 2033
8.3 Pulver
9. Marktsegmentanalyse und Prognose für Polyphenole nach Regionen, 2022 – 2033, Wert (Mrd. USD)
9.1 Einleitung
9.2 Nordamerika
9.2.1 Wichtigste Trends
9.2.2 Marktgröße und Prognose für Polyphenole nach Quelle, 2022 – 2033
9.2.3 Marktgröße und Prognose für Polyphenole nach Anwendungsgebiet, 2022 – 2033
9.2.4 Marktgröße und Prognose für Polyphenole nach Typ, 2022 – 2033
9.2.5 Marktgröße und Prognose für Polyphenole nach Darreichungsform, 2022 – 2033
9.2.6 Marktgröße und Prognose für Polyphenole nach Ländern, 2022 – 2033
9.2.6.1 USA
9.2.6.2 Kanada
9.3 Europa
9.3.1 Wichtigste Trends
9.3.2 Marktgröße und Prognose für Polyphenole nach Quelle, 2022 – 2033
9.3.3 Marktgröße und Prognose für Polyphenole nach Anwendungsgebiet, 2022 – 2033
9.3.4 Marktgröße und Prognose für Polyphenole nach Typ, 2022 – 2033
9.3.5 Marktgröße und Prognose für Polyphenole nach Darreichungsform, 2022 – 2033
9.3.6 Marktgröße und Prognose für Polyphenole nach Ländern, 2022 – 2033
9.3.6.1 Deutschland
9.3.6.2 Vereinigtes Königreich
9.3.6.3 Frankreich
9.3.6.4 Italien
9.3.6.5 Spanien
9.3.6.6 Russland
9.3.6.7 Polen
9.3.6.8 Übriges Europa
9.4 Asien-Pazifik
9.4.1 Wichtigste Trends
9.4.2 Marktgröße und Prognose für Polyphenole nach Quelle, 2022 – 2033
9.4.3 Marktgröße und Prognose für Polyphenole nach Anwendungsgebiet, 2022 – 2033
9.4.4 Marktgröße und Prognose für Polyphenole nach Typ, 2022 – 2033
9.4.5 Marktgröße und Prognose für Polyphenole nach Darreichungsform, 2022 – 2033
9.4.6 Marktgröße und Prognose für Polyphenole nach Ländern, 2022 – 2033
9.4.6.1 China
9.4.6.2 Indien
9.4.6.3 Japan
9.4.6.4 Südkorea
9.4.6.5 Australien
9.4.6.6 ASEAN-Länder
9.4.6.7 Übriges Asien-Pazifik
9.5 Lateinamerika
9.5.1 Wichtigste Trends
9.5.2 Marktgröße und Prognose für Polyphenole nach Quelle, 2022 – 2033
9.5.3 Marktgröße und Prognose für Polyphenole nach Anwendungsgebiet, 2022 – 2033
9.5.4 Marktgröße und Prognose für Polyphenole nach Typ, 2022 – 2033
9.5.5 Marktgröße und Prognose für Polyphenole nach Darreichungsform, 2022 – 2033
9.5.6 Marktgröße und Prognose für Polyphenole nach Ländern, 2022 – 2033
9.5.6.1 Brasilien
9.5.6.2 Argentinien
9.5.6.3 Mexiko
9.5.6.4 Kolumbien
9.5.6.5 Übriges Lateinamerika
9.6 Naher Osten und Afrika
9.6.1 Wichtigste Trends
9.6.2 Marktgröße und Prognose für Polyphenole nach Quelle, 2022 – 2033
9.6.3 Marktgröße und Prognose für Polyphenole nach Anwendungsgebiet, 2022 – 2033
9.6.4 Marktgröße und Prognose für Polyphenole nach Typ, 2022 – 2033
9.6.5 Marktgröße und Prognose für Polyphenole nach Darreichungsform, 2022 – 2033
9.6.6 Marktgröße und Prognose für Polyphenole nach Ländern, 2022 – 2033
9.6.6.1 Vereinigte Arabische Emirate
9.6.6.2 Saudi-Arabien
9.6.6.3 Katar
9.6.6.4 Ägypten
9.6.6.5 Südafrika
9.6.6.6 Übriger Naher Osten und Afrika
10. Wettbewerbsumfeld
10.1 Positionierung der Schlüsselspieler
10.2 Wettbewerbsentwicklungen
10.2.1 Wichtigste angewandte Strategien (%), von den wichtigsten Akteuren, 2025
10.2.2 Jahresstrategien und Entwicklung, 2022 – 2033
10.2.3 Anzahl der von den wichtigsten Akteuren angewandten Strategien, 2025
10.3 Marktanteilsanalyse, 2025
10.4 Produkt-/Dienstleistungs- und Anwendungs-Benchmarking
10.4.1 Produkt-/Dienstleistungsspezifikationen und -merkmale der wichtigsten Anbieter
10.4.2 Produkt-/Dienstleistungs-Heatmap der wichtigsten Akteure
10.4.3 Anwendungs-Heatmap der wichtigsten Akteure
10.5 Branchen-Start-up- und Innovationslandschaft
10.6 Wichtige Unternehmensprofile
10.6.1 Naturex
10.6.1.1 Unternehmensübersicht & Kurzprofil
10.6.1.2 Produkt-/Dienstleistungsportfolio
10.6.1.3 Wichtigste Unternehmensfinanzen
10.6.1.4 SWOT-Analyse
10.6.2 MB-Holding GmbH & Co. KG
10.6.3 Ajinomoto OmniChem NV
10.6.4 Indena SpA
10.6.5 Frutarom
10.6.6 Chr. Hansen Holding A/S
10.6.7 Diana-Gruppe
10.6.8 Guilin Layn Natural Ingredients Corp.
10.6.9 Archer Daniels Midland Company
10.6.10 DuPont Ernährung & Gesundheit
10.6.11 Cargill Incorporated
10.6.12 Barry Callebaut AG
10.6.13 Nestlé SA
10.6.14 Koninklijke DSM NV
10.6.15 HERZA Schokolade GmbH & Co. KG
10.6.16 Kemin Industries Inc.
10.6.17 Sabinsa Corporation
10.6.18 Xi'an Haotian Bio-engineering Technology Co. Ltd.
10.6.19 FutureCeuticals Inc.
10.6.20 Tate & Lyle PLC
11. Analystenempfehlungen
11.1 SNS Insider Opportunity Map
11.2 Branchenbewertung von tief hängenden Früchten
11.3 Markteintritts- und Wachstumsstrategie
11.4 Analystenmeinung und Vorschläge zum Marktwachstum
12. Annahmen
13. Haftungsausschluss
14. Anhang
14.1 Tabellenverzeichnis
14.2 Abbildungsverzeichnis
Schlüsselsegmentierung
Nach Quelle
-
Früchte
-
Gemüse
-
Kakao
-
Tee
-
Andere
Durch Bewerbung
-
Funktionelle Lebensmittel und Getränke
-
Nahrungsergänzungsmittel
-
Pharmazeutika
-
Kosmetika
-
Tierfutter
Nach Typ
-
Flavonoide
-
Phenolsäuren
-
Polyphenolamiden
-
Andere
Nach Formular
-
Flüssig
-
Pulver
Anfrage zur Segmentanpassung gemäß Ihren Geschäftsanforderungen: Anfrage zur Segmentanpassung
Regionale Abdeckung:
Nordamerika
-
UNS
-
Kanada
Europa
-
Deutschland
-
Vereinigtes Königreich
-
Frankreich
-
Italien
-
Spanien
-
Russland
-
Polen
-
Restliches Europa
Asien-Pazifik
-
China
-
Indien
-
Japan
-
Südkorea
-
Australien
-
ASEAN-Staaten
-
Übriges Asien-Pazifik
Naher Osten und Afrika
-
VAE
-
Saudi-Arabien
-
Katar
-
Südafrika
-
Übriger Naher Osten und Afrika
Lateinamerika
-
Brasilien
-
Argentinien
-
Mexiko
-
Kolumbien
-
Rest Lateinamerikas
Anfrage für einen länderspezifischen Forschungsbericht: Anfrage zur länderspezifischen Anpassung
Verfügbare Anpassungsmöglichkeiten
Auf Basis der vorliegenden Marktdaten bietet SNS Insider individuelle Anpassungen an die spezifischen Bedürfnisse Ihres Unternehmens an. Folgende Anpassungsoptionen stehen für den Bericht zur Verfügung:
-
Detaillierte Volumenanalyse
-
Kreuzsegmentanalyse (z. B. Produkt X Anwendung)
-
Wettbewerbsvergleich von Produkten
-
Geographische Analyse
-
Weitere Länder in einer der Regionen
-
Benutzerdefinierte Datendarstellung
-
Detaillierte Analyse und Profilerstellung weiterer Marktteilnehmer
Häufig gestellte Fragen
Antwort: Der Polyphenolmarkt wird voraussichtlich zwischen 2026 und 2033 mit einer jährlichen Wachstumsrate von 6,16 % wachsen.
Antwort: Der Markt hatte im Jahr 2025 einen Wert von 2,19 Milliarden US-Dollar und wird voraussichtlich bis 2033 3,53 Milliarden US-Dollar erreichen.
Antwort: Steigendes Gesundheitsbewusstsein, die Nachfrage nach natürlichen Antioxidantien und die zunehmenden Anwendungsmöglichkeiten in der Lebensmittel-, Nahrungsergänzungsmittel- und Kosmetikindustrie sind die Haupttreiber des Polyphenolmarktes.
Antwort: Das Segment der Flavonoide dominierte im Prognosezeitraum.
Antwort: Die Region Asien-Pazifik dominierte den Polyphenolmarkt im Jahr 2025.

Rohan Jadhav
Principal Consultant
