
Markt für niedermolekulare Wirkstoffe – Berichtsumfang und Überblick:
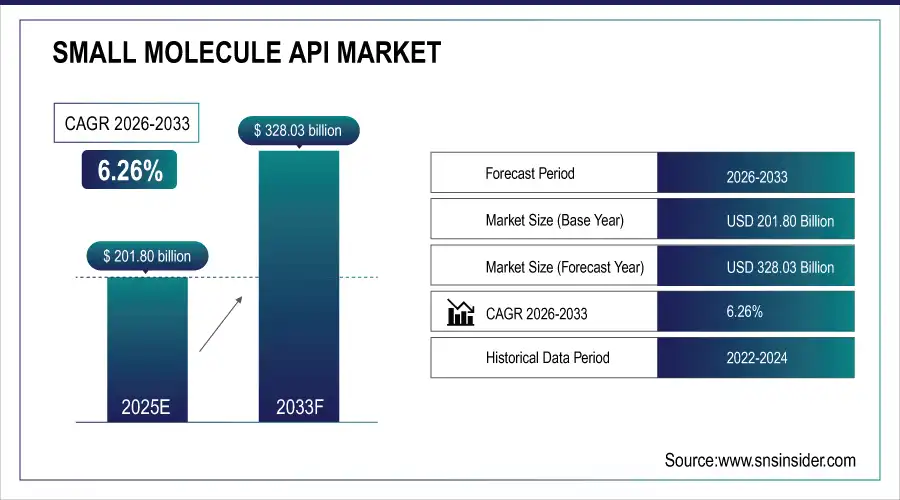
Der Markt für niedermolekulare Wirkstoffe (API) wurde im Jahr 2025 auf 201,80 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2033 auf 328,03 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,26 % im Prognosezeitraum 2026-2033 entspricht.
Um mehr Informationen über den Markt für niedermolekulare Wirkstoffe zu erhalten, fordern Sie einen kostenlosen Musterbericht an.
Der Markt für niedermolekulare Wirkstoffe (API) verzeichnet ein starkes Wachstum aufgrund seiner entscheidenden Rolle in der modernen Therapie und der weltweit steigenden Nachfrage nach kostengünstigen und leicht zugänglichen Medikamenten. Niedermolekulare Wirkstoffe werden häufig zur Behandlung chronischer und lebensstilbedingter Erkrankungen wie Krebs, Diabetes, Herz-Kreislauf-Erkrankungen und Erkrankungen des zentralen Nervensystems eingesetzt, deren Prävalenz weltweit weiter zunimmt. Ihre relativ einfache Struktur, die unkomplizierte Synthese und die orale Bioverfügbarkeit machen sie für die Massenproduktion und die Patientenadhärenz gegenüber vielen Biologika deutlich attraktiver. Darüber hinaus ermöglichen steigende Investitionen in Forschung und Entwicklung in Verbindung mit technologischen Fortschritten in den Herstellungsverfahren eine schnellere und effizientere Produktion von Wirkstoffen.
Die Regierung hat einen 2,3 Milliarden US-Dollar schweren Deep-Tech-Fonds bewilligt, um die nächste Generation von Startups zu fördern und innovative Ideen in konkrete Ergebnisse umzusetzen. Im Halbleitersektor hat Indien 1,2 Milliarden US-Dollar bereitgestellt, um ein leistungsstarkes Ökosystem für Halbleiter und Displays aufzubauen. Ziel ist es, die Importabhängigkeit zu verringern und die heimische Fertigungskapazität zu stärken.
Marktgröße und Prognose:
-
Marktgröße für niedermolekulare Wirkstoffe (API) im Jahr 2025 (Schätzung) : 201,80 Milliarden US-Dollar
-
Marktgröße für niedermolekulare Wirkstoffe bis 2033 : 328,03 Milliarden US-Dollar
-
Jährliche Wachstumsrate (CAGR) : 6,26 % von 2026 bis 2033
-
Basisjahr : 2025
-
Prognosezeitraum : 2026–2033
-
Historische Daten : 2022–2024
Einblicke in den US-Markt für niedermolekulare Wirkstoffe (API).
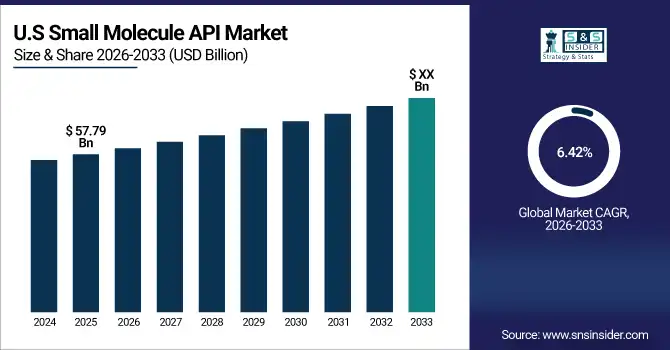
Der US-Markt wird im Jahr 2025 auf 57,79 Milliarden US-Dollar geschätzt und soll bis 2033 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,42 % wachsen. Staatliche Fördergelder, Steuervergünstigungen und Zuschüsse unterstützen die großtechnische Herstellung von pharmazeutischen Wirkstoffen (API), insbesondere in der Onkologie und der kardiovaskulären Therapie. Der Ausbau der biotechnologischen und synthetischen API-Produktion, verbunden mit Forschung und Entwicklung innovativer Formulierungen, stärkt das Marktwachstum. Führende Pharma- und Biotech-Unternehmen investieren in moderne Anlagen, kontinuierliche Syntheseverfahren und fortschrittliche Qualitätskontrollsysteme, um ihre globale Wettbewerbsfähigkeit zu sichern.
Wichtigste Markttrends für niedermolekulare Wirkstoffe
-
Zunehmende Nutzung generischer und spezieller niedermolekularer Wirkstoffe, bedingt durch die weltweit steigende Verbreitung chronischer und lebensstilbedingter Krankheiten.
-
Zunehmend wird die API-Produktion an CDMOs ausgelagert, um Kosten zu optimieren, die Skalierbarkeit zu verbessern und Zugang zu fortschrittlichen Fertigungstechnologien zu erhalten.
-
Erhöhung der staatlichen Anreize, Zuschüsse und Fördermittel für die inländische API-Herstellung, insbesondere in Nordamerika, Europa und im asiatisch-pazifischen Raum, um die Selbstversorgung zu fördern und die Importabhängigkeit zu verringern.
-
Ausbau fortschrittlicher Synthese- und kontinuierlicher Fertigungstechnologien für niedermolekulare Wirkstoffe, Verbesserung der Effizienz, der Ausbeute und der Einhaltung strenger regulatorischer Standards.
-
Zunehmende Zusammenarbeit zwischen Pharmaunternehmen, Biotechnologiefirmen und Auftragsherstellern zur Entwicklung integrierter Arzneimittellieferketten und zur Beschleunigung der Markteinführung.
-
Integration digitaler Lösungen, KI-gestützter Prozessüberwachung und prädiktiver Analysen zur Optimierung der API-Produktion, Sicherstellung der Qualität und Einhaltung gesetzlicher Vorschriften.
Wachstumstreiber des Marktes für niedermolekulare Wirkstoffe
- Staatliche Anreize und politische Unterstützung treiben das Marktwachstum an
Weltweit fördern Regierungen aktiv die heimische Wirkstoffproduktion, um die Importabhängigkeit zu verringern und die Versorgungssicherheit im Gesundheitswesen zu stärken. So bietet beispielsweise Indiens produktionsbezogenes Anreizprogramm (PLI) finanzielle Anreize für Pharmahersteller, um Investitionen in die Produktion hochwertiger Wirkstoffe zu fördern und Forschungs- und Entwicklungsinitiativen zu unterstützen. Ebenso stellt das Programm „Bulk Drug Parks“ mit einem Budget von 69,4 Milliarden INR (ca. 800 Millionen USD) Infrastruktur und finanzielle Unterstützung für Wirkstoff-Produktionscluster bereit. Diese staatlichen Maßnahmen stimulieren das Marktwachstum, indem sie Hersteller zu Investitionen in neue Anlagen, zur Einführung fortschrittlicher Fertigungstechnologien und zum Ausbau ihrer Produktionskapazitäten anregen und gleichzeitig Innovationen bei hochwirksamen und Spezialwirkstoffen fördern.
Marktbeschränkungen für niedermolekulare Wirkstoffe
- Hohe Kapital- und Betriebskosten könnten das Marktwachstum hemmen
Die Herstellung von niedermolekularen Wirkstoffen (API) erfordert hohe Vorabinvestitionen in Anlagen, Ausrüstung und strenge Qualitätssicherungssysteme. Beispielsweise kann die Einrichtung einer GMP-konformen API-Produktionsstätte mehrere zehn Millionen US-Dollar kosten. Betriebskosten wie teure Rohstoffe, energieintensive Produktionsprozesse und qualifizierte Arbeitskräfte erhöhen die Gesamtproduktionskosten zusätzlich. Unternehmen müssen außerdem erhebliche Investitionen tätigen, um globale regulatorische Standards, darunter die der US-amerikanischen FDA, der EMA und die ICH-Richtlinien, zu erfüllen. Diese hohen Kosten können die Markteinführung neuer Produkte oder Expansionsprojekte verzögern, insbesondere bei kleinen und mittelständischen Unternehmen. In Asien erhöhen trotz staatlicher Förderprogramme die Abhängigkeit von importierten Vorprodukten die Kosten, während in Nordamerika und Europa Energie- und Arbeitskosten die betrieblichen Herausforderungen verschärfen. Diese finanzielle Belastung stellt weiterhin ein erhebliches Hindernis für eine rasche Marktexpansion dar, insbesondere in Schwellenländern, wo der Zugang zu Finanzierungsmöglichkeiten eingeschränkt sein kann.
Marktchancen für niedermolekulare Wirkstoffe
- Die Expansion in Schwellenländer und industrielle Anwendungen schafft Chancen
Schwellenländer wie Indien, China, Brasilien und die südostasiatischen Staaten bieten aufgrund steigender Nachfrage im Gesundheitswesen, zunehmender chronischer Erkrankungen und staatlicher Förderprogramme für die lokale Wirkstoffherstellung ein hohes Wachstumspotenzial. In Europa entwickeln Länder wie Deutschland und Spanien integrierte Pharmacluster, die die Wirkstoffproduktion mit der Herstellung von Fertigarzneimitteln kombinieren und durch milliardenschwere Fördergelder unterstützt werden. Auch nordamerikanische Unternehmen erweitern ihre Produktionskapazitäten für Wirkstoffe, um die steigende Inlands- und Exportnachfrage zu decken. Neben der pharmazeutischen Industrie finden Wirkstoffe zunehmend Anwendung in der Spezialchemie, der Agrochemie und der Kosmetikindustrie und eröffnen so neue Einnahmequellen.
Highlights des Marktsegments für niedermolekulare Wirkstoffe:
-
Nach Technologie: Synthetische Verfahren – 87 % Marktanteil (größter Anteil); Biotechnologie mit dem schnellsten Wachstum bei einer durchschnittlichen jährlichen Wachstumsrate von 6,8 %; globaler Marktanteil 6,26 %.
-
Nach Fertigungsart: Eigenfertigung – 60 % Marktanteil (größter Anteil); Ausgelagerte Fertigung mit dem schnellsten Wachstum bei einer durchschnittlichen jährlichen Wachstumsrate von 7,2 %; globaler Marktanteil 6,44 %.
-
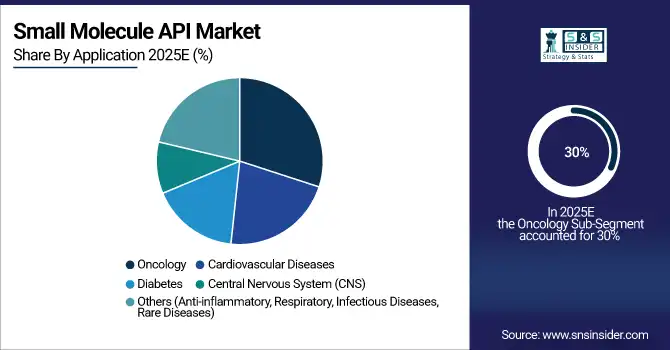
Nach Anwendungsgebiet: Onkologie – 30 % Marktanteil (größter Anteil); Herz-Kreislauf-Erkrankungen mit dem schnellsten Wachstum bei einer durchschnittlichen jährlichen Wachstumsrate von 8,5 %; globaler Marktanteil 6,33 %.
-
Nach Endverbraucher: Pharmaunternehmen – 70 % Marktanteil (größter Anteil); Biotechnologieunternehmen mit dem schnellsten Wachstum bei einer durchschnittlichen jährlichen Wachstumsrate von 9,0 %; globaler Marktanteil 6,12 %.
Marktsegmentanalyse für niedermolekulare Wirkstoffe
Durch Technologie
Synthetische niedermolekulare Wirkstoffe dominieren den Markt mit einem Anteil von 87 % im Jahr 2025. Dies ist auf ihre etablierten Herstellungsverfahren, Kosteneffizienz und den breiten Einsatz in therapeutischen Anwendungen in der Onkologie, der Kardiologie und der Behandlung von Erkrankungen des zentralen Nervensystems zurückzuführen. Biotechnologisch hergestellte niedermolekulare Wirkstoffe sind mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % das am schnellsten wachsende Segment. Treiber dieses Wachstums ist die steigende Nachfrage nach hochwirksamen, zielgerichteten Therapien und biologisch inspirierten Verbindungen. Zusätzlich wird das Wachstum durch steigende Investitionen in Forschung und Entwicklung, fortschrittliche Synthesetechnologien und strategische Partnerschaften zwischen Pharma- und Biotech-Unternehmen unterstützt. Neue Technologien wie die kontinuierliche Durchflusssynthese und das KI-gestützte Wirkstoffdesign ermöglichen eine effizientere und skalierbare Produktion.
Nach Fertigungsart
Die Eigenfertigung wird 2025 mit 60 % den größten Anteil ausmachen, was die Präferenz von Pharmaunternehmen für strenge Qualitätskontrollen und die Einhaltung regulatorischer Vorgaben widerspiegelt. Die ausgelagerte Fertigung ist mit einer jährlichen Wachstumsrate von 7,2 % das am schnellsten wachsende Segment. Treiber dieses Wachstums sind Auftragsentwicklungs- und -fertigungsunternehmen (CDMOs), die kosteneffiziente Produktion, Flexibilität und Zugang zu fortschrittlichen Technologien bieten. Die zunehmende Auslagerung wird zudem durch die globale Expansion von CDMOs und die wachsende Zusammenarbeit zwischen Pharmaunternehmen und spezialisierten Fertigungspartnern unterstützt.
Durch Bewerbung
Die Onkologie wird 2025 mit 30 % den größten Anteil ausmachen. Treiber dieses Wachstums sind die steigende Krebsprävalenz, Innovationen in der zielgerichteten Therapie und die hohe Nachfrage nach chemotherapeutischen Wirkstoffen. Herz-Kreislauf-Erkrankungen stellen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5 % das am schnellsten wachsende Segment dar. Dies wird durch die zunehmende Verbreitung von Herzerkrankungen, die Anwendung neuartiger niedermolekularer Wirkstoffe und staatliche Initiativen zur Verbesserung der Herz-Kreislauf-Gesundheit begünstigt. Diabetes, Erkrankungen des zentralen Nervensystems (ZNS) und andere Therapiegebiete tragen aufgrund der steigenden Inzidenz chronischer Erkrankungen und des zunehmenden Wirkstoffverbrauchs in Kombinationstherapien ebenfalls stetig zum Marktwachstum bei.
Vom Endbenutzer
Pharmaunternehmen dominieren den Markt mit einem Anteil von 70 % im Jahr 2025 und nutzen dabei ihre internen Forschungs- und Entwicklungskapazitäten, die Formulierung und die Produktion im großen Maßstab. Biotechnologieunternehmen sind das am schnellsten wachsende Endkundensegment mit einer jährlichen Wachstumsrate von 9,0 %, angetrieben durch wachsende Entwicklungspipelines biotechnologischer Arzneimittel, innovative niedermolekulare Therapeutika und strategische Investitionen in die Arzneimittelentwicklung. CDMOs und andere Endkunden, darunter Forschungseinrichtungen und akademische Labore, spielen eine zunehmend wichtige Rolle, indem sie spezialisierte Synthese, Prozessoptimierung und regulatorische Unterstützung anbieten.
Regionale Analyse des Marktes für niedermolekulare Wirkstoffe (API)
Einblicke in den nordamerikanischen Markt für niedermolekulare Wirkstoffe (API).
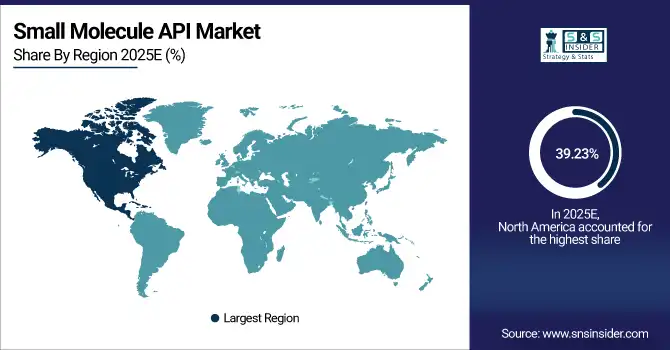
Nordamerika wird 2025 einen Marktanteil von 39,23 % ausmachen, wobei die USA das regionale Wachstum anführen. Starke regulatorische Rahmenbedingungen, eine robuste pharmazeutische Infrastruktur und hohe Investitionen in Forschung und Entwicklung treiben den Markt an. Staatliche Maßnahmen wie Steueranreize für die Wirkstoffherstellung und die Förderung biotechnologischer Innovationen begünstigen private Investitionen. Unternehmen konzentrieren sich auf den Ausbau der Produktion synthetischer und biotechnologischer Wirkstoffe, insbesondere für Anwendungen in der Onkologie, im Herz-Kreislauf-Bereich und im zentralen Nervensystem, und integrieren dabei fortschrittliche Prozesstechnologien und Compliance-Protokolle.
Erhalten Sie einen maßgeschneiderten Bericht gemäß Ihren Geschäftsanforderungen – Jetzt anfragen!
Einblicke in den europäischen Markt für niedermolekulare Wirkstoffe
Europa wird 2025 mit einem Anteil von 19,11 % den bedeutendsten Weltmarkt halten. Unterstützt wird dies durch starke staatliche Förderprogramme für pharmazeutische Forschung und Entwicklung, exzellente Produktion und die Einhaltung regulatorischer Vorgaben. Deutschland, Frankreich und die Schweiz sind führende Länder und investieren massiv in Produktionsanlagen für synthetische und biotechnologische Wirkstoffe. Eine gut ausgebaute Infrastruktur, qualifizierte Fachkräfte und staatliche Anreize für pharmazeutische Innovationen treiben die Marktdurchdringung voran. Kooperationen zwischen privaten Unternehmen und Forschungseinrichtungen stärken Europas Position als Drehscheibe für die Herstellung und den Export hochwertiger Wirkstoffe zusätzlich.
Einblicke in den Markt für niedermolekulare Wirkstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 einen Anteil von 24,32 % am Weltmarkt halten und ist aufgrund der rasanten Industrialisierung, der steigenden Nachfrage im Gesundheitswesen und staatlicher Initiativen zur Förderung der heimischen Wirkstoffproduktion die am schnellsten wachsende Region. Länder wie Indien, China und Japan investieren in großtechnische Produktionsanlagen, Forschungs- und Entwicklungszentren sowie fortschrittliche biotechnologische Wirkstofftechnologien. Staatliche Subventionen, Fördergelder und eine günstige Handelspolitik begünstigen die Expansion des Privatsektors. Das Wachstum der Region wird zusätzlich durch kostengünstige Produktion, die Verfügbarkeit qualifizierter Arbeitskräfte und steigende Pharmaexporte gestärkt.
Markteinblicke für niedermolekulare Wirkstoffe in Lateinamerika (LATAM) und im Nahen Osten und Afrika (MEA)
Lateinamerika (7,34 % Marktanteil) und der Nahe Osten/Afrika (10 % Marktanteil) entwickeln sich zu aufstrebenden Regionen mit zunehmender pharmazeutischer Produktion und steigender Nachfrage nach Wirkstoffen (APIs) für die Behandlung chronischer Erkrankungen. Brasilien ist in Lateinamerika führend bei Investitionen in Anlagen zur synthetischen Wirkstoffherstellung, während Argentinien und Chile sich auf biotechnologische Wirkstoffe konzentrieren. Im Nahen Osten/Afrika entwickeln Länder wie die Vereinigten Arabischen Emirate und Saudi-Arabien großtechnische Produktionsanlagen und Industriecluster, unterstützt durch staatliche Förderprogramme, Handelsabkommen und Kooperationen mit internationalen Pharmaunternehmen. Private Investitionen und Partnerschaften beschleunigen das Wachstum in diesen Regionen.
Wettbewerbsumfeld auf dem Markt für niedermolekulare Wirkstoffe:
Pfizer Inc.
Pfizer ist ein weltweit führendes Pharmaunternehmen, das eine breite Palette von niedermolekularen Wirkstoffen für die Bereiche Onkologie, Herz-Kreislauf-Erkrankungen und Infektionskrankheiten herstellt.
-
Im März 2025 kündigte Pfizer die Erweiterung seiner Produktionsstätte für Biologika und niedermolekulare Wirkstoffe in Kalamazoo, Michigan, an und investierte 250 Millionen US-Dollar, um die Produktionskapazität für Onkologie- und Herz-Kreislauf-Medikamente zu erhöhen.
Novartis AG
Novartis entwickelt und produziert synthetische und biotechnologische Wirkstoffe mit einem starken Fokus auf innovative Therapien und Generika.
-
Im Juni 2025 eröffnete Novartis in Basel, Schweiz, ein hochmodernes Forschungs- und Entwicklungszentrum sowie Produktionszentrum für pharmazeutische Wirkstoffe (API), um die Produktion hochwirksamer API für die globalen Märkte zu verbessern.
Cipla Ltd.
Cipla ist ein indisches multinationales Pharmaunternehmen, das sich auf Wirkstoffe für Therapien im Bereich der Atemwege, des Herz-Kreislauf-Systems und der Infektionsbekämpfung spezialisiert hat.
-
Im Januar 2025 nahm Cipla in Indore, Indien, eine neue Anlage zur Herstellung von niedermolekularen Wirkstoffen mit hoher Kapazität und einer Jahresproduktion von 500 Tonnen in Betrieb, die durch staatliche Anreize für pharmazeutische Exporte unterstützt wird.
Dr. Reddy's Laboratories Ltd.
Dr. Reddy's produziert ein breites Portfolio an generischen Wirkstoffen und kundenspezifisch synthetisierten Wirkstoffen für regulierte Märkte.
-
Im April 2025 investierte das Unternehmen 120 Millionen US-Dollar in den Ausbau seiner API-Produktionsstätte in Hyderabad, Indien, um der steigenden Nachfrage nach Onkologie- und ZNS-APIs gerecht zu werden.
Wichtige Akteure auf dem Markt für niedermolekulare Wirkstoffe
Einige der Unternehmen für niedermolekulare Wirkstoffe (API)
-
Pfizer Inc.
-
Merck & Co., Inc.
-
AbbVie Inc.
-
Bristol-Myers Squibb Company
-
Albemarle Corporation
-
Boehringer Ingelheim International GmbH
-
Cipla Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc.
-
Dr. Reddy’s Laboratories Ltd.
-
Aurobindo Pharma,
-
Sun Pharmaceutical Industries Ltd.
-
Lonza Group AG
-
Cambrex Corporation
-
GSK plc.
-
Novartis AG
-
Gilead Sciences Inc.
-
Hoffmann-La Roche Ltd.
-
Sanofi,
-
Novo Nordisk
| Berichtseigenschaften | Details |
|---|---|
| Marktgröße im Jahr 2025E | 201,80 Milliarden US-Dollar |
| Marktgröße bis 2033 | 328,03 Milliarden US-Dollar |
| CAGR | Jährliche Wachstumsrate von 6,26 % von 2026 bis 2033 |
| Basisjahr | 2025E |
| Prognosezeitraum | 2026–2033 |
| Historische Daten | 2022-2024 |
| Berichtsumfang und -abdeckung | Marktgröße, Segmentanalyse, Wettbewerbsumfeld, regionale Analyse, DROC- und SWOT-Analyse, Prognoseausblick |
| Schlüsselsegmente | • Nach Art (Synthetisch, Biotechnologisch) |
| Regionale Analyse/Abdeckung | Nordamerika (USA, Kanada), Europa (Deutschland, Großbritannien, Frankreich, Italien, Spanien, Russland, Polen, Übriges Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, ASEAN-Staaten, Übriges Asien-Pazifik), Naher Osten und Afrika (VAE, Saudi-Arabien, Katar, Südafrika, Übriger Naher Osten und Afrika), Lateinamerika (Brasilien, Argentinien, Mexiko, Kolumbien, Übriges Lateinamerika). |
| Firmenprofile | Pfizer Inc., Merck & Co., Inc., AbbVie Inc., Bristol-Myers Squibb Company, Albemarle Corporation, Boehringer Ingelheim International GmbH, Cipla Inc., Teva Pharmaceutical Industries Ltd., Viatris Inc., Dr. Reddy’s Laboratories Ltd., Aurobindo Pharma, Sun Pharmaceutical Industries Ltd., Lonza Group AG, Cambrex Corporation, GSK plc., Novartis AG, Gilead Sciences Inc., Hoffmann-La Roche Ltd., Sanofi, Novo Nordisk |
Inhaltsverzeichnis
1. Einleitung
1.1 Marktdefinition und -umfang
1.2 Forschungsannahmen & Abkürzungen
1.3 Forschungsmethodik
2. Zusammenfassung
2.1 Marktübersicht
2.2 Bewertung des absoluten Marktpotenzials und Jahresvergleich, 2021–2032
2.3 Marktgröße und Prognose nach Segmenten, 2021–2032
2.3.1 Marktgröße nach Art
2.3.2 Marktgröße nach Fertigungsart
2.3.3 Marktgröße nach Anwendungsbereich
2.3.4 Marktgröße nach Endnutzer
2.4 Marktanteils- und Basispunktanalyse nach Regionen, 2024
2.5 Branchenwachstumsszenarien – Konservativ, Wahrscheinlich & Optimistisch
2.6 Die Perspektive von Führungskräften aus der Branche
3. Marktübersicht
3.1 Marktdynamik
3.1.1 Fahrer
3.1.2 Rückhaltesysteme
3.1.3 Möglichkeiten
3.1.4 Wichtigste Markttrends
3.2 Branchen-PESTLE-Analyse
3.3 Wichtigste Branchenfaktoren (Porter), die das Marktwachstum beeinflussen
3.4 Analyse der Branchenlieferkette
3.4.1 Rohstofflieferanten
3.4.2 Hersteller
3.4.3 Vertriebshändler/Lieferanten
3.4.4 Kunden/Endnutzer
3.5 Lebenszyklusanalyse der Branche
3.6 Überblick über den Muttermarkt
3.7 Marktrisikobewertung
4. Statistische Einblicke und Trendberichterstattung
4.1 Einblicke in regulatorische Angelegenheiten und Compliance
4.1.1 Detaillierte Analyse der globalen regulatorischen Rahmenbedingungen (FDA, EMA, CDSCO, PMDA, NMPA), die sich auf die Herstellung, Zulassung und Export-/Importprozesse von Wirkstoffen auswirken.
4.1.2 Die Unterschiede in den regulatorischen Rahmenbedingungen nach Region und Therapiegebiet hervorheben, um Kunden bei der Planung des Markteintritts oder der Marktexpansion zu unterstützen.
4.2 Strategische Beschaffung und Lieferkettenanalyse
4.2.1 Hervorheben geopolitische Risiken, Handelszölle und die Abhängigkeit von China/Indien, mit szenariobasierten Risikominderungsstrategien.
4.2.2 Trends bei der Lieferantenkonsolidierung und deren Auswirkungen auf Preise und Lieferzeiten einbeziehen.
4.3 Technologie- und Innovationslandschaft
4.3.1 Neue Technologien in der API-Synthese verfolgen, einschließlich kontinuierlicher Herstellungsverfahren, Durchflusschemie und der Einführung grüner Chemie.
4.3.2 Neue Technologien in der API-Synthese verfolgen, einschließlich kontinuierlicher Herstellungsverfahren, Durchflusschemie und der Einführung grüner Chemie.
4.4. Einblicke in Investitionen und Fusionen und Übernahmen.
4.4.1 Finanzielle Benchmarks der wichtigsten Akteure einbeziehen, einschließlich EBITDA-Margen, Investitionsausgaben und F&E-Intensität.
4.4.2 Aktuelle Investitionen, Akquisitionen, Joint Ventures und Kooperationen im Bereich niedermolekularer Wirkstoffe nach Regionen kartieren.
5. Marktsegmentanalyse und Prognose für niedermolekulare Wirkstoffe (API), nach Typ, 2021 – 2032, Wert (Mrd. USD)
5.1 Einleitung
5.2 Synthetisch
5.2.1 Wichtigste Trends
5.2.2 Marktgröße und Prognose, 2021 – 2032
5.3 Biotechnologie
6. Marktsegmentanalyse und Prognose für niedermolekulare Wirkstoffe (API), nach Herstellungsart, 2021 – 2032, Wert (Mrd. USD)
6.1 Einleitung
6.2 Intern
6.2.1 Wichtigste Trends
6.2.2 Marktgröße und Prognose, 2021 – 2032
6.3 Ausgelagert
7. Marktsegmentanalyse und Prognose für niedermolekulare Wirkstoffe (API), nach Anwendung, 2021 – 2032, Wert (Mrd. USD)
7.1 Einleitung
7.2 Onkologie
7.2.1 Wichtigste Trends
7.2.2 Marktgröße und Prognose, 2021 – 2032
7.3 Herz-Kreislauf-Erkrankungen
7.3 Diabetes
7.3 Zentralnervensystem (ZNS)
7.3 Sonstige (Entzündungshemmende Mittel, Atemwegserkrankungen, Infektionskrankheiten, Seltene Erkrankungen)
8. Marktsegmentanalyse und Prognose für niedermolekulare Wirkstoffe (API), nach Endverbraucher, 2021 – 2032, Wert (Mrd. USD)
8.1 Einleitung
8.2 Pharmaunternehmen
8.2.1 Wichtigste Trends
8.2.2 Marktgröße und Prognose, 2021 – 2032
8.3 Pharmaunternehmen
8.4 CDMOs
8.5 Sonstige (Forschungseinrichtungen, Regierungsbehörden, akademische Labore)
9. Marktsegmentanalyse und Prognose für niedermolekulare Wirkstoffe nach Regionen, 2021 – 2025, Wert (Mrd. USD)
9.1 Einleitung
9.2 Nordamerika
9.2.1 Wichtigste Trends
9.2.2 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Typ, 2021 – 2032
9.2.3 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Herstellungsart, 2021 – 2032
9.2.4 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Anwendungsgebiet, 2021 – 2032
9.2.5 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Endverbraucher, 2021 – 2032
9.2.6 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Ländern, 2021 – 2032
9.2.6.1 USA
9.2.6.2 Kanada
9.3 Europa
9.3.1 Wichtigste Trends
9.3.2 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Typ, 2021 – 2032
9.3.3 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Herstellungsart, 2021 – 2032
9.3.4 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Anwendungsgebiet, 2021 – 2032
9.3.5 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Endverbraucher, 2021 – 2032
9.3.6 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Ländern, 2021 – 2032
9.3.6.1 Deutschland
9.3.6.2 Vereinigtes Königreich
9.3.6.3 Frankreich
9.3.6.4 Italien
9.3.6.5 Spanien
9.3.6.6 Russland
9.3.6.7 Polen
9.3.6.8 Übriges Europa
9.4 Asien-Pazifik
9.4.1 Wichtigste Trends
9.4.2 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Typ, 2021 – 2032
9.4.3 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Herstellungsart, 2021 – 2032
9.4.4 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Anwendungsgebiet, 2021 – 2032
9.4.5 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Endverbraucher, 2021 – 2032
9.4.6 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Ländern, 2021 – 2032
9.4.6.1 China
9.4.6.2 Indien
9.4.6.3 Japan
9.4.6.4 Südkorea
9.4.6.5 Australien
9.4.6.6 ASEAN-Länder
9.4.6.7 Übriges Asien-Pazifik
9.5 Lateinamerika
9.5.1 Wichtigste Trends
9.5.2 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Typ, 2021 – 2032
9.5.3 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Herstellungsart, 2021 – 2032
9.5.4 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Anwendungsgebiet, 2021 – 2032
9.5.5 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Endverbraucher, 2021 – 2032
9.5.6 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Ländern, 2021 – 2032
9.5.6.1 Brasilien
9.5.6.2 Argentinien
9.5.6.3 Mexiko
9.5.6.4 Kolumbien
9.5.6.5 Übriges Lateinamerika
9.6 Naher Osten und Afrika
9.6.1 Wichtigste Trends
9.6.2 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Typ, 2021 – 2032
9.6.3 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Herstellungsart, 2021 – 2032
9.6.4 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API), nach Anwendungsgebiet, 2021 – 2032
9.6.5 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Endverbraucher, 2021 – 2032
9.6.6 Marktgröße und Prognose für niedermolekulare Wirkstoffe (API) nach Ländern, 2021 – 2032
9.6.6.1 Vereinigte Arabische Emirate
9.6.6.2 Saudi-Arabien
9.6.6.3 Katar
9.6.6.4 Ägypten
9.6.6.5 Südafrika
9.6.6.6 Übriger Naher Osten und Afrika
10. Wettbewerbsumfeld
10.1 Positionierung der Schlüsselspieler
10.2 Wettbewerbsentwicklungen
10.2.1 Wichtigste angewandte Strategien (%), von den wichtigsten Akteuren, 2024
10.2.2 Jahresstrategien und -entwicklung, 2021 – 2025
10.2.3 Anzahl der von den wichtigsten Akteuren angewandten Strategien, 2024
10.3 Marktanteilsanalyse, 2024
10.4 Produkt-/Dienstleistungs- und Anwendungs-Benchmarking
10.4.1 Produkt-/Dienstleistungsspezifikationen und -merkmale der wichtigsten Anbieter
10.4.2 Produkt-/Dienstleistungs-Heatmap der wichtigsten Akteure
10.4.3 Anwendungs-Heatmap der wichtigsten Akteure
10.5 Branchen-Start-up- und Innovationslandschaft
0.6 Wichtige Unternehmensprofile
10.6.1 Pfizer Inc.
10.6.1.1 Unternehmensübersicht & Kurzprofil
10.6.1.2 Produkt-/Dienstleistungsportfolio
10.6.1.3 Wichtigste Unternehmensfinanzen
10.6.1.4 SWOT-Analyse
10.6.2 Merck & Co., Inc.
10.6.3 AbbVie Inc.
10.6.4 Bristol-Myers Squibb Company
10.6.5 Albemarle Corporation
10.6.6 Boehringer Ingelheim International GmbH
10.6.7 Cipla Inc.
10.6.8 Teva Pharmaceutical Industries Ltd.
10.6.9 Viatris Inc.
10.6.10 Dr. Reddy’s Laboratories Ltd.
10.6.11 Aurobindo Pharma
10.6.12 Sun Pharmaceutical Industries Ltd.
10.6.13 Lonza Group AG
10.6.14 Cambrex Corporation
10.6.15 GSK plc.
10.6.16 Novartis AG
10.6.17 Gilead Sciences Inc.
10.6.18 Hoffmann-La Roche Ltd.
10.6.19 Sanofi
10.6.20 Novo Nordisk
11. Analystenempfehlungen
11.1 SNS Insider Opportunity Map
11.2 Branchenbewertung von tief hängenden Früchten
11.3 Markteintritts- und Wachstumsstrategie
11.4 Analystenmeinung und Vorschläge zum Marktwachstum
12. Annahmen
13. Haftungsausschluss
14. Anhang
14.1 Tabellenverzeichnis
14.2 Abbildungsverzeichnis
Schlüsselsegmente
Nach Typ
-
Synthetik
-
Biotechnologie
Nach Fertigungsart
-
Intern
-
Ausgelagert
Durch Bewerbung
-
Onkologie
-
Herz-Kreislauf-Erkrankungen
-
Diabetes
-
Zentralnervensystem (ZNS)
-
Sonstige (Entzündungshemmend, Atemwegserkrankungen, Infektionskrankheiten, Seltene Erkrankungen)
Vom Endbenutzer
-
Pharmaunternehmen
-
Biotechnologieunternehmen
-
CDMOs
-
Andere (Forschungseinrichtungen, Regierungsbehörden, akademische Labore)
Anfrage zur Segmentanpassung gemäß Ihren Geschäftsanforderungen: Anfrage zur Segmentanpassung
Regionale Abdeckung:
Nordamerika
-
UNS
-
Kanada
Europa
-
Deutschland
-
Vereinigtes Königreich
-
Frankreich
-
Italien
-
Spanien
-
Russland
-
Polen
-
Restliches Europa
Asien-Pazifik
-
China
-
Indien
-
Japan
-
Südkorea
-
ASEAN-Staaten
-
Australien
-
Übriges Asien-Pazifik
Lateinamerika
-
Brasilien
-
Argentinien
-
Mexiko
-
Kolumbien
-
Rest Lateinamerikas
Naher Osten und Afrika
-
VAE
-
Saudi-Arabien
-
Katar
-
Südafrika
-
Übriger Naher Osten
Anfrage für einen länderspezifischen Forschungsbericht: Anfrage zur länderspezifischen Anpassung
Verfügbare Anpassungsmöglichkeiten
Auf Basis der vorliegenden Marktdaten bietet SNS Insider individuelle Anpassungen an die spezifischen Bedürfnisse Ihres Unternehmens an. Folgende Anpassungsoptionen stehen für den Bericht zur Verfügung:
-
Detaillierte Volumenanalyse
-
Kreuzsegmentanalyse (z. B. Produkt X Anwendung)
-
Wettbewerbsvergleich von Produkten
-
Geographische Analyse
-
Weitere Länder in einer der Regionen
-
Benutzerdefinierte Datendarstellung
-
Detaillierte Analyse und Profilerstellung weiterer Marktteilnehmer
Häufig gestellte Fragen
Der globale Markt für niedermolekulare Wirkstoffe (API) wird voraussichtlich von 2026 bis 2033 mit einer jährlichen Wachstumsrate (CAGR) von 6,26 % wachsen. Die Marktgröße wird von 201,80 Milliarden US-Dollar im Jahr 2025 auf 328,03 Milliarden US-Dollar im Jahr 2033 steigen.
Zu den wichtigsten Unternehmen gehören Pfizer Inc., Merck & Co., Inc., AbbVie Inc., Bristol-Myers Squibb Company, Albemarle Corporation, Boehringer Ingelheim International GmbH, Cipla Inc., Teva Pharmaceutical Industries Ltd., Viatris Inc., Dr. Reddy’s Laboratories Ltd. und Aurobindo Pharma.
Nordamerika ist aufgrund starker staatlicher Unterstützung und der breiten Akzeptanz in der Industrie führend auf dem Markt, gefolgt von der Region Asien-Pazifik.
Staatliche Förderprogramme und Anreize, die zunehmende Integration erneuerbarer Energien in die Produktion, Initiativen zur Dekarbonisierung der Industrie, steigende Mobilitätsanwendungen und technologische Fortschritte in der Fertigung treiben das Marktwachstum voran.
Hohe Investitionskosten, operative Komplexität und Herausforderungen in der Lieferkette für kritische Wirkstoffkomponenten stellen wesentliche Hemmnisse dar, insbesondere für kleine und mittlere Unternehmen.

Rohan Jadhav
Principal Consultant
