眼科手術機器市場レポートの範囲と概要:
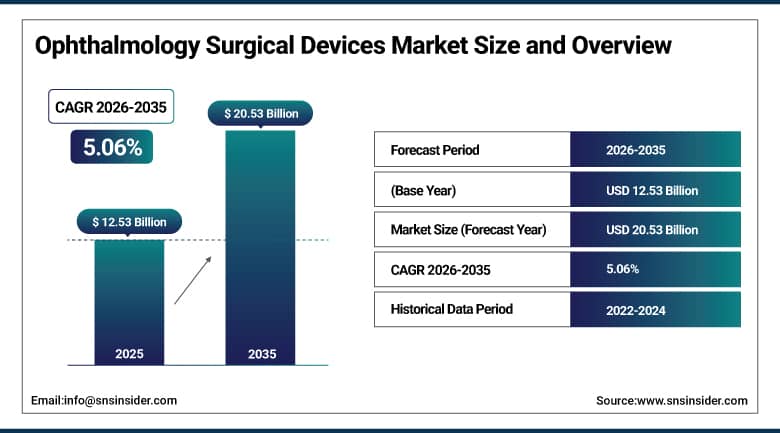
眼科手術機器市場は、2025年には125億3000万米ドルと評価され、2035年までに205億3000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.06%で成長すると見込まれています。
眼科手術機器市場は、世界的に加齢に伴う眼疾患の発生率が増加していること、新興国における手術へのアクセスが改善されていること、白内障手術、緑内障手術、屈折矯正手術、硝子体網膜手術に対する医療費が増加していることから、力強い成長の兆しを見せています。超音波乳化吸引装置、画像誘導デジタル顕微鏡、低侵襲緑内障治療機器などの導入が進んだことで、医療提供者は手術の成功率を高め、手術の効率性を向上させることが可能になりました。外来手術センターの普及、償還制度の変更、アジア太平洋地域における経済的なプラットフォームの登場なども、こうしたサービスを利用する患者層を拡大するのに役立っています。
⮞2025年、カールツァイスメディテックAGは、オランダ眼科研究センターを約9億8500万ユーロで買収し、硝子体網膜医療機器のポートフォリオを拡大しました。この取引は、大手メーカーが隣接する外科分野での規模拡大を目指し、戦略的な買収や提携を通じてポートフォリオを強化しようとする中で、眼科手術機器業界における統合が進んでいることを示しています。
眼科手術機器市場に関する詳細情報については、無料サンプルレポートをご請求ください。
眼科手術機器市場の動向
-
低侵襲緑内障手術(MIGS)インプラントおよび白内障・緑内障同時手術の普及が進んでいる。
-
4K顕微鏡やAI搭載の手術計画ツールなど、デジタル手術室技術の統合が進んでいる。
-
白内障手術および屈折矯正手術は、外来手術センターへの移行が継続している。
-
大量需要が見込まれる新興市場向けに特化して設計された、低コストの超音波乳化吸引術プラットフォームの拡充。
-
診断から手術までを統合したデジタルエコシステムを構築するメーカーの統合が進んでいる。
-
視力ケアおよび失明予防プログラムへの公的投資の増加により、世界的に外科手術の対象範囲が拡大している。
米国眼科手術機器市場の見通し
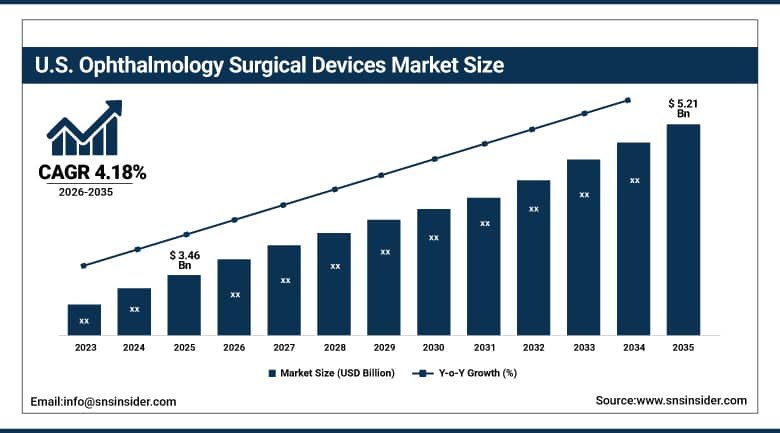
米国の眼科手術機器市場は、2025年には34億6000万米ドルと評価され、2035年までに52億1000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)4.18%で成長すると見込まれています。
米国の眼科手術機器市場は、白内障手術や屈折矯正手術を提供する施設が多数存在し、眼科手術のかなりの割合を占める外来手術センター市場が十分に発達していることから、引き続き成長を続けています。メディケアおよびメディケイドサービスの料金体系における好ましい調整により、外来市場セグメントは入院市場セグメントと比較して経済的にずっと魅力的な選択肢となっています。眼科機器市場の主要企業の中には、米国に広範な臨床、規制、および商業インフラを備えている企業もあります。このような確立された市場環境は、外科分野における新たなイノベーション、規制当局への申請、プラットフォームの立ち上げ、および適応症の増加を促進しています。
⮞2025年4月、カールツァイスメディテックは米国でMicor 700ハンドピースを発表しました。これは、大量の白内障超音波乳化吸引術における流体制御を強化するものです。今回の発表は、外来手術センターを対象とした継続的な機器革新を象徴するものであり、精密な流体管理と手順の一貫性が、大量の白内障手術を行う診療における手術効率と良好な結果を支えることを示しています。
眼科手術機器市場のセグメント分析
-
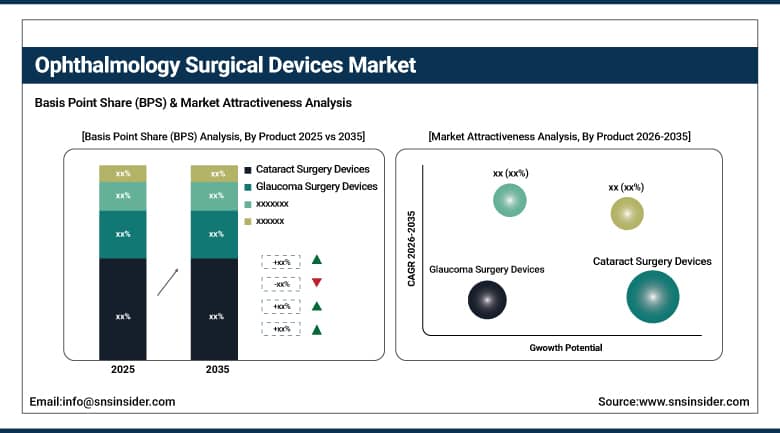
製品別に見ると、白内障手術機器セグメントが2025年に眼科手術機器市場を支配し、約41.02%のシェアを占める一方、緑内障手術機器セグメントは年平均成長率(CAGR)約8.63%で最も急速に成長している。
-
エンドユーザー別に見ると、病院セグメントが2025年には眼科手術機器市場を支配し、約76.15%のシェアを占める一方、外来手術センターセグメントはCAGR約6.82%で最も急速に成長している。
製品別に見ると、白内障手術機器が圧倒的に多く、緑内障手術機器が最も急速に成長している。
白内障手術機器は、世界中で年間2,000万件以上実施されている手術を背景に、2025年までに眼科手術機器市場におけるトップ製品カテゴリーとして台頭すると予測されています。超音波乳化吸引術において、より生理的な眼圧制御を実現する最新の流体制御システムは、患者の内皮細胞損失数を減らし、回復時間を短縮しています。また、生体計測、数式計算、データクラウド転送を組み合わせたデジタルソリューションは、外科医のスループットを向上させ、手術の一貫性を高めています。高機能フェムト秒レーザーやトーリックIOLインジェクターは、裕福な都市部の眼科センターで引き続き人気があり、カスタムメイドの低コスト超音波乳化吸引キットは、発展途上国市場における大量手術にもその魅力を広げています。
緑内障手術用デバイス、特に線維柱帯マイクロバイパスステントは、全製品の中で最も高い年平均成長率(CAGR)を誇っています。その急速な発展は、低侵襲緑内障手術の人気と、対象患者層を拡大する新たな安全性研究の出現によるものです。緑内障ステントの埋め込みと白内障摘出術を組み合わせることで、外科医は1回の手術で2つの健康問題を解決でき、患者の回復時間と医療費負担者の視点から見て手術費用全体を削減できます。このような組み合わせは、主要な医療保険制度において既に広く採用されています。
⮞2026年8月、Sight Sciences社は、原発開放隅角緑内障の成人患者に対し、眼圧を下げるためにカナル形成術に続いて線維柱帯切開術を行うOMNI Ultra Surgical Systemについて、米国FDAの510(k)承認を取得しました。この画期的な成果により、永久的なインプラントを必要としない低侵襲緑内障手術の選択肢が拡大します。
エンドユーザー別に見ると、病院が圧倒的に多く、外来手術センターが最も急速に成長している。
2025年、眼科手術機器市場において、病院は最大の最終ユーザー層となる見込みです。病院は、多職種による手術チームと包括的な術後ケアを必要とする複雑な角膜、網膜、外傷症例に対応するため、フルサービスのインフラを活用しています。三次医療機関である大学病院は、複雑な症例の紹介患者の流れを維持するために、ヘッドアップ3D可視化システムやロボット支援手術モジュールへの投資を継続しており、病院は、通常の外来白内障手術や屈折矯正手術の範囲を超える処置を行うための、いわば「デフォルト施設」としての地位を確立しています。
外来手術センターは、メディケアの有利な料金調整と実績のある臨床品質に支えられ、最も急速に成長しており、単科専門の眼科施設は、病院ベースの代替施設よりも重症度加重平均合併症率が大幅に低いという実績を上げています。症例間の迅速な回転を可能にするモジュール式の手術室設計と、設備投資回収期間を短縮する高い施設利用率により、外来手術センターは白内障手術や屈折矯正手術の日常的な施術場所として引き続き選ばれており、病院ベースの医療と比較してこの分野の持続的な平均以上の成長を支えています。
⮞2025年9月、プリマス大学病院NHSトラストは、ロイヤル・アイ・インファーマリー向けに、ハーグ・シュトライト社製のEYESi仮想現実白内障シミュレーション装置、卓上顕微鏡、および模型眼を導入しました。この投資により、研修医が管理された環境で顕微鏡手術の手技を練習できるようになり、病院を拠点とした眼科手術研修が強化されます。
地域分析
北米眼科手術機器市場のインサイト
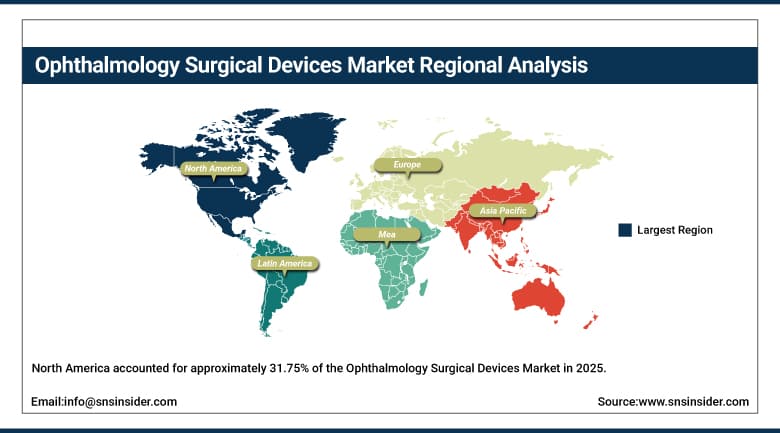
北米は、2025年の眼科手術機器市場において約31.75%を占め、成熟した償還制度、早期導入外科医の基盤、密集した外来手術センターネットワークに支えられ、全地域の中で最大のシェアを獲得しました。米国は、主要な学術センターにおける継続的な設備投資予算と、外来手術センターの手術に対するメディケア・メディケイドサービスセンターの料金が2.9%引き上げられたことにより、病院ベースのケアに対する外来施設の経済的優位性が拡大したことから、地域収益の大部分を牽引しています。カナダは、州立病院システムと大学付属眼科研究所に集中しており、シェアは小さいながらも安定しています。
プレミアム眼内レンズの償還額の圧縮は、地域全体の価格に圧力をかけており、病院や手術ネットワークは供給契約の再交渉や、少数の優先ベンダーへの購買の統合を迫られている。共同購買組織や複数の拠点を持つ外来手術センターチェーンは、複数の拠点で統合されたデジタルエコシステムを提供するメーカーを優遇する、機器の一括契約の交渉を続けている。メキシコは比較的小規模ながら拡大を続ける市場であり、民間の眼科ネットワークは、医療ツーリズムによる手術件数の増加に対応するため、手術機器のアップグレードを進めている。
⮞2026年5月、カールツァイスメディテックは、メキシコのCOFEPRISがZEISS ARTEVO 850眼科手術用顕微鏡とMICOR 700水晶体摘出装置を承認したと発表した。これらの承認により、メキシコの眼科手術市場において、デジタル手術可視化技術と超音波を使用しない白内障水晶体摘出技術へのアクセスが拡大する。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州眼科手術機器市場のインサイト
ヨーロッパは、ドイツ、英国、フランスを主要国とする、2番目に大きな地域市場です。EUにおける医療機器規制に基づく認証プロセスは長期化していますが、公立・私立を問わず、病院はデジタル顕微鏡や角膜移植技術を積極的に導入しています。ドイツでは眼科手術センターの密度が高く、CEマーク認証機器が普及しているため、革新的な手術プラットフォームが迅速に導入されています。一方、英国の国民保健サービス(NHS)は、低侵襲緑内障手術プログラムの開発を進めています。
フランスの医療制度と国民皆保険制度は、屈折矯正手術や白内障手術におけるフェムト秒レーザーを含む経カテーテルおよびレーザー技術の導入に良好な環境を提供している。イタリアやスペインに代表される南欧・東欧諸国では、国家医療投資プログラムの一環として手術室の近代化が進められており、外科手術能力が積極的に拡大している。欧州主要国以外の地域では、販売代理店が依然として重要な役割を果たしており、様々なメーカーの調達プロセスへのアクセスを提供している。
⮞2025年9月、BVIは欧州眼科学会において、白内障手術と硝子体網膜手術の両方に対応するデュアル機能の超音波乳化吸引術・硝子体切除術(ファコ硝子体切除術)手術プラットフォーム「Virtuoso」を発表しました。このプラットフォームは、白内障手術と網膜手術の機能を1つのシステムに統合することで、病院の手術室で複数の眼科手術に対応できる汎用性の高い機器へのニーズに応えています。
アジア太平洋地域の眼科手術機器市場に関する洞察
アジア太平洋地域は眼科手術機器市場において最も急速に成長している地域であり、急速な高齢化、公的な失明予防プログラムの拡大、低コストの超音波乳化吸引装置の国内製造の増加を背景に、2026年から2031年にかけて年平均成長率(CAGR)約5.74%で拡大すると予測されています。中国は同地域内で最大の国別市場であり、高齢化に伴い白内障手術の需要が高まり続ける中、高度な手術機器を備えた専門眼科病院や視力ケアチェーンのネットワークが拡大していることがその成長を支えています。
インドは、大規模な民間眼科チェーンが地域クリニックの展開や外科医のトレーニングセンター向けに新たな株式投資を確保し、国内メーカーが大量スクリーニングや手術キャンプに適したポータブルで低コストの超音波乳化吸引装置を量産していることから、市場における国別成長率が最も高くなっています。日本と韓国は、安定した先進的な需要を支えており、日本の高齢者人口がすでに総人口の20%を超えていることから、手術能力拡大への持続的な勢いが生まれています。地域全体で可処分所得の増加と都市化が進み、白内障手術キットの販売台数は引き続き2桁成長を維持しています。
⮞2025年5月、上海ブライトアイ病院は、ZEISS ARTEVO 800三次元デジタル眼科用顕微鏡を備えた専用の眼科手術センターを開設しました。この設備は、眼科手術中のデジタル誘導による視覚化を可能にし、中国の専門眼科病院ネットワークにおける高度な手術インフラへの投資を示すものです。
中東・アフリカおよび南米の眼科手術機器市場に関する洞察
中東・アフリカ地域は、眼科手術機器市場において規模は小さいものの戦略的に重要な位置を占めており、湾岸協力会議(GCC)加盟国が主要な眼科専門病院に資金を提供し、医療ツーリズムによる手術件数の増加に対応するため、最高級の手術システムを輸入している。南アフリカは、比較的発展した民間眼科医療部門を通じてアフリカ大陸全体の需要を支えている一方、サハラ以南のアフリカ諸国の多くは、遠隔地や医療サービスが行き届いていない地域への医療提供を、慈善団体が支援する移動式手術室や官民連携によるアウトリーチ活動に頼り続けている。
南米はブラジルとアルゼンチンを中心に着実に拡大しており、両国では民間の眼科ネットワークが白内障手術や屈折矯正手術の増加に対応するため、手術機器のアップグレードを継続的に進めている。ブラジルは地域最大の市場であり、大手病院グループは複数の拠点で手術プラットフォームの標準化を進めている。一方、地域全体の通貨変動は調達リスクを高め、小規模な手術施設にとって一貫性のある予測可能な機器投資サイクルを阻害し続けている。
⮞2025年1月、カメルーン保健省は、失明対策国家プログラムのための眼科機器および消耗品に関する緊急公共調達通知を発行した。この調達は、現地の眼科医療サービスおよび白内障関連の失明予防キャンペーンを支援するための機器の供給、設置、および使用者研修を対象としていた。
市場動向
成長の原動力:世界的な白内障手術の急増とMIGS(低侵襲緑内障手術)の普及
眼科手術機器市場の成長は、主に白内障手術件数の世界的な急増によるものであり、今後10年間で85歳以上の患者が手術需要を最も大きく増加させると予測されています。国際的な視力ケアイニシアチブや各国固有の失明予防計画など、手術待機患者への対応に取り組む国家プログラムは、低所得地域における手術普及率の向上に貢献していますが、人口グループ間のアクセス格差は依然として存在し、対象を絞ったアウトリーチ活動や移動式手術能力の必要性を改めて浮き彫りにしています。
従来の線維柱帯切除術よりも合併症率が低く、眼圧を大幅に低下させる低侵襲緑内障手術インプラントの普及が加速していることも、市場の成長をさらに後押ししています。これは、白内障と緑内障の複合手術を対象とした診療報酬コードが主要市場で標準化されつつあるためです。外来手術センターの収容能力の継続的な拡大と日帰り手術の診療報酬モデルにより、入院治療と比較して手術あたりのコストが下がり、患者の待ち時間が短縮され、高スループットの外来手術施設における機器需要の持続的な増加につながっています。
⮞2026年9月、ブラジル保健省は、白内障と緑内障を同一の手術で治療する手術法を、同国の統一医療制度(SUS)に導入した。この決定は、複合眼科治療へのアクセス拡大を促進し、複数の眼疾患を一度の手術で治療できる手術技術への需要を高めるものである。
制約要因:高額な資本コストと厳格化する規制体制
フェムト秒レーザーおよび超音波乳化吸引術技術の高い初期費用と高額な維持費は、この市場の成長を阻む大きな障壁となっている。これは、手術に対する診療報酬の減少圧力によって既に投資回収期間が長期化している中規模の外科医療サービス提供者にとって特に深刻な問題である。さらに、必要な資格を持つ外科技術者の不足も事態を悪化させており、医療機関は高額な給与を支払って技術者を育成せざるを得ない。これは設備投資の回収期間を長期化させ、資金不足に悩む地方市場では特に深刻な影響を及ぼしている。
EUの医療機器規則(MDR)や中国医薬品・医療機器規制庁(CMEDAs)の証拠要件により、既存製品と新製品の両方において承認手続きが長期化し、費用も増加するなど、規制は厳格化・多様化している。承認後の証拠収集も新たな負担となり、研究開発からリソースを奪う可能性がある。その結果、中小企業は、EUや中国への進出よりも、明確な承認要件を持つ米国市場への参入を好むようになるだろう。EUや中国市場は、短期的には国際展開を多少阻害する要因となる。
機会:デジタル手術室統合と新興市場への浸透
AIを活用した手術計画ツールや、奥行き知覚と眼内レンズ計算精度を大幅に向上させる画像誘導顕微鏡プラットフォームなど、デジタル手術室技術の継続的な統合は、メーカーにとってプレミアム手術プラットフォームを差別化し、高価格を正当化する大きな機会となります。こうしたデータ中心の手術エコシステムは、ソフトウェアのサブスクリプションモデルと組み合わされることが増えており、初期設備投資をはるかに超える継続的な収益源を生み出し、手術件数の多いセンターにおける顧客維持率を高めています。
専用設計の低コスト手術プラットフォームをアジア太平洋、ラテンアメリカ、アフリカといった成長著しい新興市場に展開することは、さらなる大きな成長機会となる。特に、メーカー各社が使い捨て白内障パックや、大規模な一般向けスクリーニングや手術普及キャンペーンに適した携帯型超音波乳化吸引装置を開発するにつれて、その可能性は高まる。地域市場への早期参入を実現し、関税リスクを軽減する現地サプライチェーンを構築したメーカーは、今後10年間でこれらの市場がより高度な手術技術へと移行していく中で、大きな先行者利益を獲得できるだろう。
⮞2026年9月、アルコンは、高度な赤色反射可視化機能、調整可能な照明、将来のアップグレードに対応するモジュール設計を特徴とするプレミアム眼科手術用顕微鏡「UNITY M」を発表しました。この発表により、メーカー各社は、強化された可視化機能、カスタマイズ可能な構成、そして進化する眼科手術室のワークフローへの統合を通じて、手術プラットフォームの差別化を図る機会を得ました。
最近の動向:
-
2025年4月、アルコンはUnity VCSおよびCS統合プラットフォームを発表しました。これは、硝子体網膜手術と白内障手術の機能を1つのコンソールに統合し、ワークフローの接続性を向上させ、手術件数の多い施設での導入を促進するものです。
-
2025年4月、Glaukos社はASCRS 2025において科学論文要旨を発表し、第2世代線維柱帯マイクロバイパス術およびiDose TRのデータに焦点を当て、同社の低侵襲緑内障手術製品群と臨床的エビデンスを裏付けました。
-
2025年5月、ボシュロム社はLuxLife三焦点眼内レンズのCEマークを取得し、欧州におけるプレミアムレンズの製品ラインナップを拡充するとともに、老眼矯正白内障手術における製品提供を強化しました。
-
2023年10月、カールツァイスメディテックはベーリンガーインゲルハイムと提携し、眼疾患の早期発見と個別化治療のための予測分析ツールを開発し、視力喪失の予防に向けた取り組みを支援しました。
眼科手術機器市場の主要企業
-
Bausch + Lomb Corp.
-
Hoya Corp.
-
Glaukos Corp.
-
STAAR Surgical Co.
-
Topcon Corp.
-
NIDEK Co., Ltd.
-
In Lumen
-
Ziemer Ophthalmic Systems AG
-
Rayner Intraocular Lenses Ltd.
-
Nova Eye Medical Ltd.
-
Santen Pharmaceutical Co.
-
BVI Medical
-
Medicel AG
-
Oertli Instruments AG
-
AJL Ophthalmic SA
-
Haag-Streit AG
-
ViaLase, Inc.
眼科手術機器市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 125億3000万米ドル |
| 2035年までの市場規模 | 205億3000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は5.06% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品別(屈折矯正手術機器、緑内障手術機器、白内障手術機器、その他の手術機器) • エンドユーザー別(病院、専門眼科クリニック、外来手術センター、その他のエンドユーザー) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Alcon Inc., Johnson & Johnson Vision Care, Carl Zeiss Meditec AG, Bausch + Lomb Corp., Hoya Corp., Glaukos Corp., STAAR Surgical Co., Topcon Corp., NIDEK Co., Ltd., Lumenis, Ziemer Ophthalmic Systems AG, Rayner Intraocular Lenses Ltd., Nova Eye Medical Ltd., Santen Pharmaceutical Co., BVI Medical, Medicel AG, Oertli Instrumente AG, AJL Ophthalmic SA, Haag-Streit AG, ViaLase, Inc. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品別市場規模
2.3.2 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 原材料および部品供給業者
3.4.2. 外科用医療機器製造業者および組立業者
3.4.3. 販売業者および医療サービス提供者
3.4.4. 病院、専門クリニックおよびエンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 外科手術件数および処理能力指標
4.1.1 世界の眼科手術件数
4.1.2 手術室あたりの平均手術件数
4.1.3 手術時間と手術室の回転率のベンチマーク
4.1.4 日帰り手術と入院手術の利用状況指標
4.2 デバイスの導入と利用に関する統計
4.2.1 眼科手術機器の設置台数
4.2.2 機器の利用状況と手術実施率
4.2.3 手術機器の交換およびアップグレードサイクル
4.2.4 使い捨て機器と再利用可能な機器の使用状況指標
4.3 臨床結果およびパフォーマンスのベンチマーク
4.3.1 手術の成功率と合併症発生率
4.3.2 術後視力改善のベンチマーク
4.3.3 デバイスの信頼性と故障率の統計
4.3.4 患者の回復時間と満足度の指標
4.4 手順と技術の組み合わせ統計
4.4.1 屈折矯正手術、白内障手術、緑内障手術の件数分布
4.4.2 フェムト秒レーザーと従来型手術法の採用状況
4.4.3 プレミアム眼内レンズ(IOL)移植統計
4.4.4 低侵襲緑内障手術(MIGS)の件数
4.5 運営経済性およびコスト指標
4.5.1 眼科手術1件あたりの平均費用
4.5.2 手術1件あたりの機器および消耗品費用
4.5.3 設備投資および維持管理費
4.5.4 償還および自己負担額の統計
4.6 規制、品質、イノベーションに関する指標
4.6.1 規制当局の承認および製品認可
4.6.2 品質認証およびコンプライアンス指標
4.6.3 特許出願および技術開発活動
4.6.4 製品発売および臨床試験活動
5. 眼科手術機器市場のセグメント別分析と予測(製品別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 屈折矯正手術機器
5.2.1 主な動向
5.2.2 市場規模と予測、2022年~2035年
5.3 緑内障手術機器
5.4 白内障手術機器
5.5 その他の手術機器
6. 眼科手術機器市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 病院
6.2.1 主要動向
6.2.2 市場規模と予測(2022年~2035年)
6.3 眼科専門クリニック
6.4 外来手術センター
6.5 その他のエンドユーザー
7. 眼科手術機器市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
7.1 はじめに
7.2 北米
7.2.1 主要なトレンド
7.2.2 眼科手術機器市場規模と予測(製品別、2022年~2035年)
7.2.3 眼科手術機器市場規模と予測(エンドユーザー別、2022年~2035年)
7.2.4 眼科手術機器市場規模と予測(国別、2022年~2035年)
7.2.4.1 アメリカ
7.2.4.2 カナダ
7.3 ヨーロッパ
7.3.1 主要なトレンド
7.3.2 眼科手術機器市場規模と予測(製品別、2022年~2035年)
7.3.3 眼科手術機器市場規模と予測(エンドユーザー別、2022年~2035年)
7.3.4 眼科手術機器市場規模と予測(国別、2022年~2035年)
7.3.4.1 ドイツ
7.3.4.2 イギリス
7.3.4.3 フランス
7.3.4.4 イタリア
7.3.4.5 スペイン
7.3.4.6 ロシア
7.3.4.7 ポーランド
7.3.4.8 その他のヨーロッパ諸国
7.4 アジア太平洋
7.4.1 主要なトレンド
7.4.2 眼科手術機器市場規模と予測(製品別、2022年~2035年)
7.4.3 眼科手術機器市場規模と予測(エンドユーザー別、2022年~2035年)
7.4.4 眼科手術機器市場規模と予測(国別、2022年~2035年)
7.4.4.1 中国
7.4.4.2 インド
7.4.4.3 日本
7.4.4.4 韓国
7.4.4.5 オーストラリア
7.4.4.6 ASEAN諸国
7.4.4.7 アジア太平洋地域のその他
7.5 ラテンアメリカ
7.5.1 主要なトレンド
7.5.2 眼科手術機器市場規模と予測(製品別、2022年~2035年)
7.5.3 眼科手術機器市場規模と予測(エンドユーザー別、2022年~2035年)
7.5.4 眼科手術機器市場規模と予測(国別、2022年~2035年)
7.5.4.1 ブラジル
7.5.4.2 アルゼンチン
7.5.4.3 メキシコ
7.5.4.4 コロンビア
7.5.4.5 ラテンアメリカのその他の地域
7.6 中東・アフリカ
7.6.1 主要なトレンド
7.6.2 眼科手術機器市場規模と予測(製品別、2022年~2035年)
7.6.3 眼科手術機器市場規模と予測(エンドユーザー別、2022年~2035年)
7.6.4 眼科手術機器市場規模と予測(国別、2022年~2035年)
7.6.4.1 アラブ首長国連邦
7.6.4.2 サウジアラビア
7.6.4.3 カタール
7.6.4.4 南アフリカ
7.6.4.5 中東およびアフリカのその他の地域
8. 競争環境
8.1 主要プレーヤーのポジショニング
8.2 競争動向
8.2.1 2022年~2026年の年間戦略と開発
8.3 市場シェア分析、2025年
8.4 製品/サービスおよびアプリケーションのベンチマーク
8.4.1 主要企業による製品/サービスの仕様と特徴
8.4.2 主要企業別製品/サービスヒートマップ
8.4.3 主要プレーヤー別アプリケーションヒートマップ
8.5 業界のスタートアップとイノベーションの状況
8.6 主要企業プロファイル
8.6.1 Alcon Inc.
8.6.1.1 会社概要と概要
8.6.1.2 製品/サービスポートフォリオ
8.6.1.3 主要企業の財務情報
8.6.1.4 地理的プレゼンス
8.6.1.5 SWOT分析
8.6.2 Johnson & Johnson Vision Care
8.6.3 Carl Zeiss Meditec AG
8.6.4 Bausch + Lomb Corp.
8.6.5 Hoya Corp.
8.6.6 Glaukos Corp.
8.6.7 STAAR Surgical Co.
8.6.8 Topcon Corp.
8.6.9 NIDEK Co., Ltd.
8.6.10 Lumenis
8.6.11 Ziemer Ophthalmic Systems AG
8.6.12 Rayner Intraocular Lenses Ltd.
8.6.13 Nova Eye Medical Ltd.
8.6.14 Santen Pharmaceutical Co.
8.6.15 BVI Medical
8.6.16 Medicel AG
8.6.17 Oertli Instrumente AG
8.6.18 AJL Ophthalmic SA
8.6.19 Haag-Streit AG
8.6.20 ViaLase, Inc.
9.アナリストの推奨事項
9.1 SNSインサイダー向け機会マップ
9.2 業界における容易に達成可能な課題の評価
9.3 市場参入と成長戦略
9.4 アナリストの見解と市場成長に関する提言
10.前提条件
11. 免責事項
12.付録
12.1 表一覧
12.2 図一覧
主要セグメンテーション:
副産物
-
屈折矯正手術用機器
-
緑内障手術用機器
-
白内障手術用機器
-
その他の外科用機器
エンドユーザーによる
-
病院
-
専門眼科クリニック
-
外来手術センター
-
その他のエンドユーザー
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント