
高タンパク質シリアル市場レポートの範囲と概要:
高タンパク質シリアル市場は、2025年には71億米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)7.75%で成長し、2035年には148億3000万米ドルに達すると予測されている。
高タンパク質シリアル市場は、タンパク質を豊富に含んだ朝食食品、手軽に栄養補給できる食品、機能性食品に対する消費者の関心の高まりにより成長を続けています。消費者は、食物繊維、全粒穀物、必須栄養素に加え、タンパク質含有量の高い従来の朝食用シリアルに代わる製品をますます求めるようになっています。フィットネス活動への参加の増加、筋肉維持への関心の高まり、食生活の嗜好の変化により、メーカーはホエイプロテイン、大豆プロテイン、エンドウ豆プロテイン、ナッツ、種子をシリアル製品に組み込むようになっています。植物由来の製品はベジタリアンやフレキシタリアンの消費者の間で注目を集めており、低糖質やグルテンフリーの製品はこのカテゴリーの魅力をさらに高めています。グラノーラ、ミューズリー、フレーク、すぐに食べられるシリアルなどの製品革新は、市場の発展をさらに促進しています。
⮞2026年2月、ゼネラル・ミルズはGHOST社と共同で、シナモントーストクランチとラッキーチャームのフレーバーを組み合わせた、1食あたり17グラムのタンパク質を含むGHOSTプロテインシリアル2種類を発売しました。この発売は、パフォーマンス栄養と既存の朝食用シリアルブランドとの統合が進んでいることを示しています。
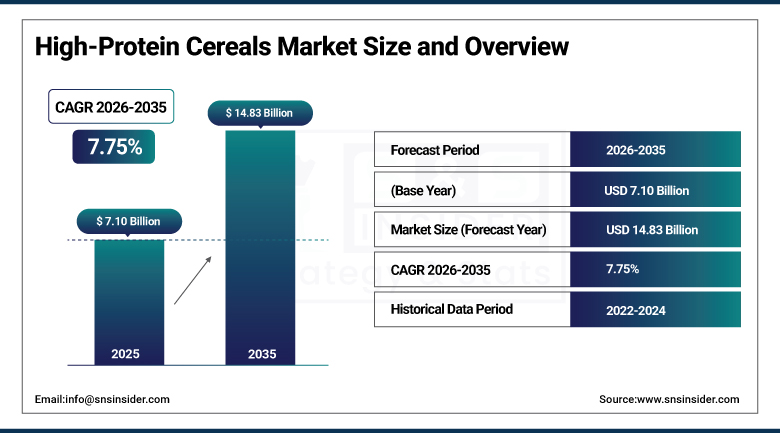
高タンパク質シリアル市場に関する詳細情報については、無料サンプルレポートをご請求ください。
高タンパク質シリアル市場の動向
-
タンパク質を豊富に含んだグラノーラやミューズリーは、健康志向の朝食消費者の間で人気が高まっている。
-
大豆やエンドウ豆由来の植物性タンパク質は、シリアル製品の配合選択肢を拡大させている。
-
低糖質・高食物繊維の製品が、機能性朝食用シリアルの需要を押し上げている。
-
スポーツ栄養ブランドは、製品コラボレーションを通じて、従来のシリアル市場に参入している。
-
オンライン食料品販売プラットフォームは、タンパク質を強化した特殊なシリアル製品へのアクセスを拡大させている。
米国高タンパク質シリアル市場の見通し
米国の高タンパク質シリアル市場は、2025年には24億4000万米ドルと評価され、2035年までに48億7000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.27%で成長すると見込まれている。
米国の高タンパク質シリアル市場の成長は、タンパク質を豊富に含む食事に対する消費者の意識の高まり、手軽で栄養価の高い朝食への需要の増加、そして健康志向の食品への関心の高まりによって牽引されています。消費者は、満腹感、筋肉の維持、バランスの取れた栄養摂取をサポートするために、高タンパク質シリアル、グラノーラ、ミューズリー、およびすぐに食べられる朝食製品を日々の食事に取り入れる傾向を強めています。健康志向のライフスタイル、ジム会員の増加、そしてアクティブニュートリションのトレンドの拡大は、メーカー各社にホエイ、植物性タンパク質、ナッツ、種子、豆類で強化したシリアルを投入するよう促しています。さらに、強力なスーパーマーケット流通網、製品イノベーション、そしてオンライン食料品プラットフォームを通じた入手性の向上も、市場の成長を支えています。
⮞2026年2月、ゼネラル・ミルズはGHOSTとの提携を発表し、1食あたり17グラムのタンパク質を含むプロテインシリアル「シナモントーストクランチ」と「ラッキーチャームズ」を発売した。この発売は、タンパク質強化製品が米国の主流シリアル市場に拡大していることを反映している。
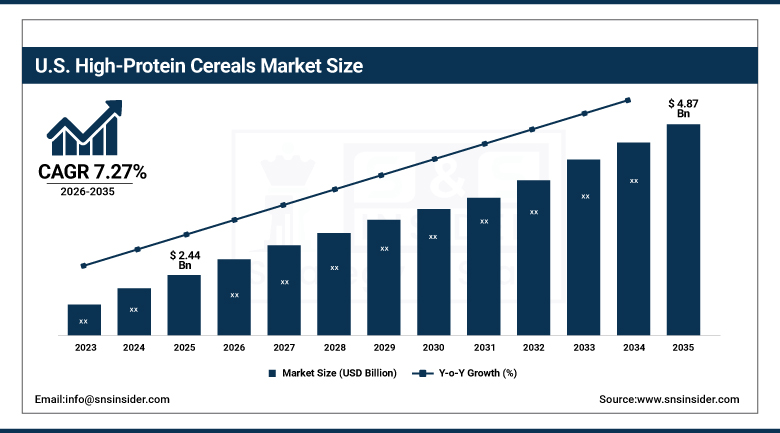
高タンパク質シリアル市場のセグメント分析
-
製品タイプ別に見ると、グラノーラセグメントが2025年に約35.65%のシェアで高タンパク質シリアル市場を席巻し、一方、パフセグメントは最も急速に成長しており、年平均成長率(CAGR)は約8.24%を記録している。
-
原料別に見ると、植物由来のセグメントが2025年には高タンパク質シリアル市場において約56.35%のシェアを占め、最も成長率が高く、年平均成長率は約8.01%となっています。
-
流通チャネル別に見ると、スーパーマーケット/ハイパーマーケット部門が2025年に約45.35%のシェアを占め、高タンパク質シリアル市場を支配している一方、オンライン小売部門は年平均成長率(CAGR)約9.35%で最も急速に成長している部門である。
-
用途別に見ると、高タンパク質シリアル市場において、朝食セグメントが2025年には約54.65%のシェアを占め、市場を牽引する一方、その他セグメントは年平均成長率(CAGR)約8.90%で最も急速に成長しているセグメントである。
製品タイプ別に見ると、高タンパク質シリアル市場ではグラノーラが圧倒的なシェアを占め、パフが最も急速に成長している。
グラノーラは、健康志向の朝食カテゴリーにおける確固たる地位と、タンパク質豊富な食材を取り入れることができることから、高タンパク質シリアル市場を席巻しています。グラノーラ製品は一般的に、オートミール、ナッツ、種子、ドライフルーツ、タンパク質成分を組み合わせて作られ、タンパク質、食物繊維、エネルギーを手軽に摂取できる形で提供します。メーカーは、ホエイ、大豆、エンドウ豆タンパク質、アーモンド、カボチャの種などの栄養成分を、製品特有のカリカリとした食感を大きく変えることなく組み込むことができます。グラノーラは、牛乳、ヨーグルト、フルーツと一緒に、またはそのままスナックとして食べられるため、様々な食事シーンで需要があります。チョコレート、クランベリー、アーモンド、ピーナッツバターなど、様々なフレーバーが用意されていることも、消費者の受け入れをさらに強めています。Magic SpoonのプロテイングラノーラとCatalina Crunchプロテイングラノーラは、メーカーが従来のグラノーラの特性とタンパク質含有量を高めた製品を開発している好例です。
パフセグメントは、軽量でサクサクとした食感、そして手軽なシリアル形態への関心の高まりにより、最も急速な成長が見込まれています。タンパク質強化パフは、エンドウ豆、大豆、ホエイなどのタンパク質原料を膨張シリアル構造に組み込むことができ、メーカーは多様な形状、食感、風味を開発する機会を得られます。そのまま食べられるため、朝食時、間食時、携帯用スナックとして利用できます。また、メーカーはタンパク質パフにナッツ、種子、ドライフルーツ、その他のシリアル成分を組み合わせて、複合栄養食品を開発することも可能です。比較的手軽に食べられる形態は、従来のプロテインバーや包装済みスナックの代替品を求める若い消費者や健康志向の顧客を引き付ける機会を生み出します。押出成形プロセスとタンパク質原料配合の継続的な改善は、より優れた食感、味、栄養特性を備えた製品の開発を支えると期待されます。
原料別に見ると、高タンパク質シリアル市場は植物由来製品が圧倒的に多く、最も急速に成長している。
高タンパク質シリアル市場において、植物由来セグメントは、大豆タンパク質、エンドウ豆タンパク質、ナッツ、種子、その他の植物由来成分がシリアルの配合に広く使用されていることから、圧倒的なシェアを占めています。これらの成分は、ベジタリアン、ビーガン、フレキシタリアンといった消費者のニーズに応えつつ、タンパク質含有量を増やすための多様な選択肢をメーカーに提供します。大豆タンパク質は、入手しやすさ、タンパク質濃度、マルチグレイン配合との相性の良さから、特にシリアル製造に適しています。エンドウ豆タンパク質も、メーカーが乳製品由来成分の代替品を模索する中で注目を集めています。ナッツ、アーモンド、チアシード、カボチャの種、その他の植物由来成分は、グラノーラやミューズリー製品の栄養成分をさらに充実させます。植物由来タンパク質ブレンドの入手が容易になったことで、メーカーはタンパク質濃度、食感、風味の異なる製品を開発できるようになりました。これらの特性が、小売朝食および機能性食品カテゴリーにおけるこのセグメントの確固たる地位を支えています。
植物由来食品分野は、乳製品不使用の栄養に対する需要の高まり、原材料の多様化、ベジタリアンやビーガンの食生活の好みに合わせた製品開発により、最も急速な成長が見込まれています。メーカーは、アミノ酸組成を改善し、より栄養バランスの取れたシリアル製品を開発するために、複数の植物性タンパク質源を取り入れています。エンドウ豆と大豆のタンパク質を組み合わせ、ナッツ、種子、全粒穀物と組み合わせることで、高タンパク質のグラノーラ、ミューズリー、フレーク、パフなどの製品開発の機会が生まれています。馴染みのある原材料への関心の高まりと、動物由来の原材料への依存度の低下は、製品イノベーションをさらに促進しています。改良された植物性タンパク質加工技術の開発は、メーカーが味、食感、溶解性に関する配合上の課題に対処するのにも役立っています。
⮞2025年9月、ネイチャーズパスは、1食分あたり10グラムの植物性タンパク質を含むプロテイングラノーラ2種類を発売しました。この発売は、朝食用シリアル分野における植物由来タンパク質配合への継続的な投資を示すものです。
流通チャネル別に見ると、高タンパク質シリアル市場ではスーパーマーケット/ハイパーマーケットが圧倒的なシェアを占める一方、オンライン小売は最も急速に成長している。
スーパーマーケット/ハイパーマーケット部門は、豊富な商品ラインナップ、確立された食料品購入行動、そして1つの小売形態で複数のシリアルブランドを提供できることから、高タンパク質シリアル市場を牽引しています。これらの店舗では、グラノーラ、ミューズリー、フレーク、パフなど、さまざまな栄養価と価格帯の朝食製品を消費者が購入できます。また、実店舗では、購入前に原材料、タンパク質含有量、1食分の量、風味、価格を比較検討できます。メーカーは、確立された小売流通ネットワーク、販促用ディスプレイ、棚の配置、製品サンプル提供の機会といったメリットを享受できます。大手小売店は、既存の食品メーカーと専門的な栄養ブランドの両方に対応できるため、製品の認知度を高めることができます。牛乳、ヨーグルト、ナッツ、プロテイン飲料などの補完的な製品がスーパーマーケットやハイパーマーケットで入手できることも、シリアル購入をさらに促進します。
オンライン小売セグメントは、商品検索の利便性、拡大するデジタル食料品プラットフォーム、そして専門的な栄養製品の入手可能性により、最も急速に成長すると予想されています。Eコマースを利用することで、消費者は複数の実店舗を訪れることなく、さまざまなブランドのタンパク質含有量、原材料、栄養表示、価格、顧客レビューを比較できます。オンラインプラットフォームでは、従来の小売店では入手困難な穀物不使用シリアル、植物性プロテイングラノーラ、特殊なミューズリー、フィットネス志向の朝食製品など、ニッチな製品も購入できます。定期購入サービス、プロモーションバンドル、消費者直販ウェブサイト、宅配サービスなどが、このチャネルの魅力を高めています。デジタルマーケティングやインフルエンサー主導の商品発見も、新興ブランドが健康志向の消費者にリーチするのに役立っています。
⮞2025年7月、Catalina SnacksはCatalina Crunch Protein Granolaの発売を発表した。ウォルマート、ターゲット、アマゾンなどの大手小売店やオンラインプラットフォーム、そして自社ウェブサイトを通じて販売される予定だ。この発売は、専門的なシリアル製品の販売拡大において、実店舗とデジタル流通の両方を活用する好例と言える。
用途別に見ると、高タンパク質シリアル市場は朝食向けが圧倒的なシェアを占める一方、その他の用途は最も急速に成長している。
朝食向けシリアルは、朝食におけるシリアル製品の定着した役割と、栄養価の高い朝食への関心の高まりにより、高タンパク質シリアル市場を牽引しています。高タンパク質のグラノーラ、ミューズリー、フレーク、パフは、タンパク質と穀物、食物繊維、ナッツ、種子を組み合わせることで、従来の朝食用シリアルに代わる便利な選択肢となっています。消費者は、満腹感が持続し、忙しい毎日にも合う朝食製品をますます求めるようになっています。これらの製品は、牛乳、ヨーグルト、植物性飲料、果物などと一緒に摂取できるため、様々な食の好みに対応できます。メーカーはまた、調理時間を短縮できる、すぐに食べられる製品や分量管理されたパッケージの開発にも取り組んでいます。馴染みのあるフレーバーや多様なタンパク質源が利用できることも、家庭、働く専門家、健康志向の消費者の間での普及をさらに後押ししています。
「その他」の用途セグメントは、高タンパク質シリアルが従来の朝食以外の時間帯にも広く消費されるようになるにつれて、最も急速に成長すると予想されます。グラノーラクラスター、プロテインパフ、ドライシリアルミックスなどの製品は、食事の間や旅行中、また手軽に栄養補給できるパッケージとして適しています。タンパク質、穀物、ナッツ、種子の組み合わせにより、メーカーはシリアルを従来の塩味スナックや菓子類に代わるものとして位置づける機会を得ています。分量管理された食事や便利な栄養製品への関心の高まりも、消費者がシリアルを一日のさまざまな時間帯に取り入れることを促しています。メーカーは、再封可能なパッケージ、個包装、従来の朝食以外の時間帯での消費をサポートするフレーバーのバリエーションなどによって、これに対応しています。これらの展開により、このカテゴリーの用途基盤が拡大すると予想されます。
⮞2025年1月、マジックスプーンは朝食と間食の両方に対応するプロテイングラノーラシリーズを発売した。この発売は、シリアル製品が1日の様々な食事シーンに拡大していることを反映している。
地域分析
北米高タンパク質シリアル市場のインサイト
北米は、確立された朝食用シリアル消費、機能性包装食品に対する強い需要、発達したスポーツ栄養産業に支えられ、2025年には世界の高タンパク質シリアル市場の40.80%を占める見込みです。米国は地域最大の市場であり、地域収益の84.20%を占めています。カナダも、タンパク質強化包装食品に対する消費者の関心の高まりと機能性朝食製品の入手可能性の拡大によって貢献しています。地域の製造業者は、確立されたシリアル加工インフラ、発達した原材料サプライチェーン、スーパーマーケット、量販店、オンライン食料品プラットフォームへの広範なアクセスから恩恵を受けています。高タンパク質グラノーラ、穀物不使用シリアル、すぐに食べられるタンパク質配合製品を提供する専門ブランドの存在は、地域の製品多様性をさらに強化しています。
市場の発展は、製品の改良、ブランド間の提携、そしてスポーツ栄養食品の日常的な食品カテゴリーへの統合によってますます影響を受けています。メーカーは、従来の朝食消費者と健康志向の顧客の両方にアピールするため、既存のシリアルフレーバーにホエイ、牛乳、大豆、植物性タンパク質を組み合わせています。低糖質配合、食物繊維強化、代替穀物原料も製品差別化を支えています。カナダの包装食品業界は、特にタンパク質強化主食や便利なスナック製品を通じて、さらなる機会を提供しています。
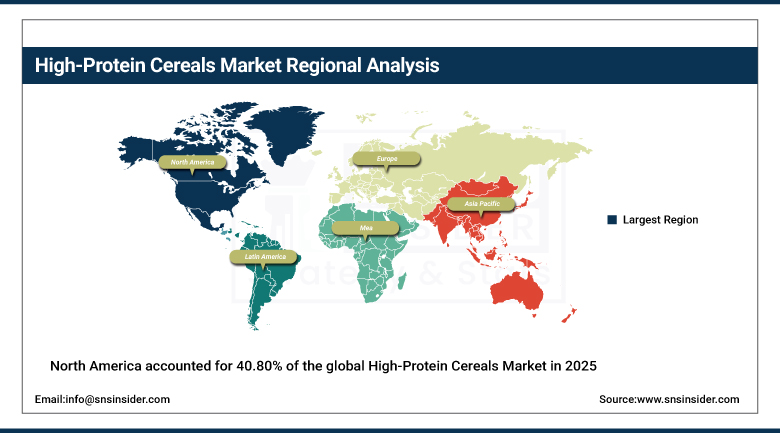
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州高タンパク質シリアル市場のインサイト
ヨーロッパは、高タンパク質シリアルの確立された市場であり、発達した包装食品産業、朝食用シリアルの広範な消費、そして栄養成分に対する消費者の関心の高まりによって支えられています。ドイツはこの地域における重要な国であり、2025年には地域全体の収益の21.85%を占めています。英国、フランス、イタリア、その他のヨーロッパ市場は、ミューズリー、グラノーラ、全粒穀物シリアル、機能性朝食製品への需要を通じて貢献しています。地域の消費者は、包装された朝食食品を選ぶ際に、タンパク質、食物繊維、糖分含有量、原材料の品質をますます重視するようになっています。確立された食品メーカー、プライベートブランド小売業者、専門的な栄養ブランドの存在は、従来型シリアルからプレミアムシリアルまで、幅広いカテゴリーにおける製品の入手可能性を支えています。
ヨーロッパ中のメーカーは、栄養成分の見直しと、タンパク質強化と全粒穀物、低糖質、馴染みのある原材料を組み合わせた製品の開発に注力しています。植物性タンパク質、ナッツ、種子、マルチグレイン配合は、ベジタリアンやフレキシタリアンの嗜好に対応しながら、製品の差別化を図る機会を提供します。小売店は機能性朝食食品の品揃えを拡大しており、専門栄養食品店やeコマースプラットフォームは、高級シリアル製品へのアクセスを向上させています。この地域の確立されたシリアル製造基盤と原材料加工能力は、多様な食感と栄養プロファイルを持つ製品の開発を支えています。手軽に食べられるスナックへの関心の高まりは、グラノーラクラスター、シリアルバイト、タンパク質強化パフなどの機会も生み出しています。
⮞2026年2月、ネスレとゼネラル・ミルズと提携するシリアル・パートナーズ・ドイチュラントは、ドイツで「ライオン・プロテイン」と「チニ・ミニズ・プロテイン」というシリアルを発売すると発表した。これらの製品は、おなじみのシリアルの風味にタンパク質をプラスすることで、手軽に栄養補給できる朝食を求める若い消費者をターゲットに開発された。
アジア太平洋地域における高タンパク質シリアル市場のインサイト
アジア太平洋地域は2026年から2035年にかけて年平均成長率(CAGR)8.96%で拡大すると予測されており、地域市場の中で最も急速に成長する地域となる見込みです。この成長は、機能性食品への関心の高まり、健康意識の向上、都市化、組織化された食品小売業の拡大によって支えられています。中国は地域最大の市場であり、2025年には地域全体の収益の35.75%を占める見込みです。インド、日本、韓国、オーストラリアは、朝食の消費パターンの変化や、手軽に栄養価の高い製品への関心の高まりを通じて、さらなる需要を生み出しています。また、この地域は、タンパク質強化シリアルの配合に使用されるオート麦、米、大豆、豆類、ナッツ、種子などの原料へのアクセスを提供する、確立された農業および食品加工産業の恩恵も受けています。
地域的な需要は、毎日のタンパク質摂取量を増やすための手軽な方法を求める消費者の影響をますます受けています。インドでは、健康志向の包装食品ブランドやフィットネス栄養製品の拡大により、タンパク質が豊富なミューズリー、グラノーラ、マルチグレインシリアルの入手が容易になっています。中国やその他の先進アジア市場では、スーパーマーケット、専門店、デジタル食料品プラットフォームを通じて、高級シリアル製品に機会が提供されています。メーカーはまた、地域の穀物、種子、果物、植物性タンパク質を取り入れることで、現地の味覚の好みに合わせて製品の配合を調整しています。個包装、低糖配合、手軽に食べられる便利なフォーマットの製品開発により、普及が促進されると予想されます。インドのエネルギー・環境・水評議会は2025年12月に、家庭でのタンパク質摂取量のほぼ半分がシリアル由来であると報告し、同国の食生活におけるシリアルベースの栄養の重要性を強調しました。
⮞インドでは、Yoga Bar、MuscleBlaze、True Elements、Pintolaなどのメーカーが、タンパク質を強化したミューズリーや朝食用シリアル製品を提供している。これらの企業の製品ラインナップは、地域市場における特殊なタンパク質シリアル製品の商業的存在感の高まりを示している。
中東・アフリカおよびラテンアメリカの高タンパク質シリアル市場の洞察
中東・アフリカの高タンパク質シリアル市場は、近代的な小売インフラの拡大、都市化の進展、そして便利な包装済み栄養食品への関心の高まりによって支えられています。アラブ首長国連邦は、発達したスーパーマーケットネットワーク、国際的な食品小売業の存在感、そして高級輸入食品への需要の恩恵を受け、2025年には地域収益の17.65%を占めました。サウジアラビアと南アフリカも、健康志向の食品カテゴリーの拡大と専門的な栄養製品の入手可能性の向上を通じて機会を提供しています。この地域の多様な消費者層は、グラノーラ、ミューズリー、タンパク質強化のすぐに食べられる製品など、さまざまなシリアル製品への需要を生み出しています。スーパーマーケット、ハイパーマーケット、専門食品小売店、デジタル食料品プラットフォームは、国際ブランドと地域ブランドにとって重要な流通チャネルとなっています。
ラテンアメリカは、健康的な包装食品への消費者の関心の高まり、近代的な食料品小売業の拡大、高タンパク質食への意識の高まりを通じて発展しています。ブラジルは、大規模な消費者基盤と確立された食品加工産業に支えられ、2025年には地域市場の34.85%を占める見込みです。メキシコ、アルゼンチン、その他の地域市場は、都市部での食料品消費と朝食や機能性食品の入手可能性の拡大を通じて、さらなる機会を提供しています。地域のメーカーは、地元で入手可能な大豆、穀物、ナッツ、その他の農産物原料を活用して、タンパク質を強化したシリアル製品を開発できます。手軽な朝食製品と手頃な価格の栄養代替品への需要は、市場の発展を支えると予想されます。しかし、価格に対する感度と高級包装食品の不均一な流通は、これらの市場に事業を拡大するメーカーにとって重要な考慮事項です。
成長要因:高タンパク質シリアル市場は、タンパク質強化朝食食品と機能性栄養食品への需要の高まりによって拡大している。
タンパク質摂取に対する消費者の意識の高まりは、高タンパク質シリアル市場の主要な推進要因となっています。消費者は、基本的なエネルギーや炭水化物の摂取量にとどまらない栄養上のメリットを提供する食品をますます求めるようになっています。タンパク質強化シリアルは、サプリメント、プロテインシェイク、または特殊なスポーツ栄養製品に完全に頼ることなく、通常の朝食にタンパク質を手軽に取り入れることができる便利な方法です。メーカーは、ホエイ、乳タンパク質、大豆タンパク質、エンドウ豆タンパク質、ナッツ、種子を従来のシリアル配合に組み込むことで、こうしたニーズに応えています。タンパク質と全粒穀物、食物繊維の組み合わせは、よりバランスの取れたパッケージ入り朝食を求める消費者の需要を支えています。筋肉の維持、満腹感、体重管理、アクティブなライフスタイルへの関心の高まりは、タンパク質が豊富なグラノーラ、ミューズリー、フレーク、およびすぐに食べられるシリアルの普及をさらに促進しています。
機能性食品ポートフォリオの拡大は、市場成長の新たな源泉となっています。既存のシリアルメーカーは、お馴染みの製品のタンパク質強化版を投入する一方、専門栄養ブランドは、差別化された配合で従来の朝食カテゴリーに参入しています。スーパーマーケット、コンビニエンスストア、専門店、オンラインプラットフォームなど、様々な販売チャネルでの製品入手性の向上は、多様な消費者層にとってアクセスのしやすさを高めています。低糖レシピ、グルテンフリー配合、植物性タンパク質、マルチグレイン原料などを用いた製品イノベーションも、対象顧客層の拡大に貢献しています。シリアルをスナックやスポーツ栄養食品として利用する人が増えていることも、従来の朝食以外の場面での消費機会を生み出しています。こうした動向は、メーカー各社が製品開発、ブランディング、流通拡大への投資を促しています。
⮞2025年8月、グランビア社は、すぐに食べられるプロテイン製品カテゴリーの推定値に基づき、2024年の米国におけるプロテインシリアルの売上高が10.3%増加したと発表した。この成長は、手軽に食べられる高タンパク質シリアル製品に対する消費者の需要の高まりを示している。
制約要因:高タンパク質シリアルの普及を阻む要因として、製品価格の高さ、原材料費の高騰、配合上の課題などが挙げられる。
高タンパク質シリアル市場にとって、高い製造コストと原材料費は依然として重要な制約要因となっています。タンパク質強化シリアルは一般的に、ホエイプロテイン濃縮物、乳タンパク質分離物、大豆タンパク質、エンドウ豆タンパク質、ナッツ類、特殊種子などの追加原料を必要とするため、従来のシリアル製品と比較して配合コストが増加する可能性があります。また、製造業者はタンパク質濃度を高めながら、製品の食感、風味、安定性、加工効率を維持する必要があります。タンパク質原料はシリアルの膨張率、サクサク感、吸湿性、官能特性に影響を与えるため、配合調整や追加の製品テストが必要となります。これらの要因は、特に生産能力が限られている小規模ブランドにとって、開発費用と製造の複雑さを増大させる可能性があります。さらに、価格に敏感な消費者は依然として従来の朝食用シリアルを好むため、高価格設定は普及を制限する要因にもなり得ます。
栄養成分の配合とサプライチェーンの要件は、さらなる課題を生み出します。製造業者は、許容できる栄養プロファイルを維持するために、タンパク質の強化と糖分、ナトリウム、脂肪、食物繊維、カロリーレベルのバランスを取る必要があります。一部のタンパク質原料、特に乳製品、大豆、小麦、ナッツ類はアレルギー関連の懸念を引き起こす可能性があり、適切な表示と製造管理が必要です。植物由来の配合では、風味、食感、アミノ酸組成に関する課題も発生する可能性があり、原料のブレンドと加工の改善の必要性が高まります。乳タンパク質、大豆原料、ナッツ類、特殊穀物の価格と入手可能性の変動は、生産計画と製品の収益性に影響を与える可能性があります。プロテインバー、ヨーグルト、強化飲料、従来の朝食製品との競争は、測定可能な栄養上の利点と差別化された製品品質によって高価格を正当化するよう、製造業者にさらなる圧力をかけています。
⮞2025年8月、グランビア社が発表した米国におけるタンパク質カテゴリーの推計によると、2024年のプロテインシリアルの売上高は約4億米ドルであったのに対し、プロテインバーは63億米ドルに達しました。この差は、既存のプロテインスナックカテゴリーと比較して、プロテインシリアルの商業規模が小さいこと、そして消費者の普及拡大が困難であることを示しています。
機会:植物性タンパク質の革新、便利なスナック形態、製品の多様化が新たな収益機会を生み出している
植物由来の栄養に対する需要の高まりは、高タンパク質シリアル市場にとって大きなチャンスをもたらしています。メーカーは、エンドウ豆タンパク質、大豆タンパク質、米タンパク質、ナッツ、種子、その他の植物由来成分を使用することで、製品ポートフォリオを拡大できます。異なるタンパク質源を組み合わせることで、アミノ酸組成を改善しつつ、ベジタリアンや乳製品不使用製品に対する消費者の嗜好にも対応できます。改良された植物性タンパク質加工技術の開発は、メーカーが味、食感、消化性、製品の一貫性を向上させるのにも役立ちます。植物由来のグラノーラ、ミューズリー、フレーク、パフは、毎日の朝食、フィットネス栄養、手軽なスナックなど、複数の消費者カテゴリーに展開できます。クリーンラベル成分、低糖質、全粒穀物、機能性配合への関心の高まりは、差別化された製品の機会をさらに後押しします。
従来の朝食消費を超えた製品の多様化は、もう一つの重要な成長機会となります。メーカーは、仕事中、旅行中、運動中などに手軽に栄養補給したい消費者のために、個包装のシリアル、プロテインクラスター、スナック感覚で食べられるグラノーラ、すぐに食べられるパフなどを開発できます。既存のシリアルメーカーとスポーツ栄養ブランドとの提携は、製造能力と専門的な顧客層へのリーチを組み合わせることで、製品開発を加速させる可能性もあります。Eコマースや消費者への直接販売は、小規模ブランドがニッチな配合を導入し、特定の顧客層にリーチするための新たな機会を提供します。特にアジア太平洋地域の新興市場は、地域特有のフレーバー、手頃な価格のパッケージ、地域農業から調達した植物性タンパク質原料などを通じて、さらなる可能性を秘めています。タンパク質強化、押出成形加工、原料の組み合わせにおける継続的なイノベーションは、製品の差別化を強化し、新たな収益源を生み出すことができます。
⮞2025年9月、ネイチャーズパスは、1食分あたり10グラムの植物性タンパク質を含むプロテイングラノーラ2種類を発売しました。この発売は、植物由来の栄養素と既存のグラノーラ製品を組み合わせることで、朝食やスナックとして活用できる可能性を示しています。
最近の動向:
-
2026年6月:ゼネラル・ミルズは、ハニーナッツ・チェリオス・プロテインを発売し、おなじみのフレーバーで1食あたり8グラムのタンパク質を摂取できる、タンパク質強化シリアル製品群を拡充しました。この発売により、主流のタンパク質シリアル市場における地位が強化されます。
-
2025年9月:ネイチャーズパスは、1食分あたり10グラムの植物性タンパク質を含むブルーベリーシナモン&メープルアーモンドバタープロテイングラノーラを発売しました。この発売により、同社の機能性グラノーラ製品ラインナップが拡充されます。
-
2025年7月:カタリーナ・スナック社は、1食分あたり13グラムのタンパク質を含む「カタリーナ・クランチ・プロテイン・グラノーラ」を発売し、グラノーラ市場に参入した。同社は主要小売店およびオンラインチャネルを通じた販売を計画しており、タンパク質強化朝食製品市場におけるプレゼンスを拡大する予定である。
高タンパク質シリアル市場の主要プレーヤーは以下のとおりです。
-
Post Consumer Brands
-
Three Wishes
-
Pintola
-
True Elements
-
Yoga Bar
-
MuscleBlaze
-
Alpino
-
Tata Soulfull
-
WK Kellogg Co
-
It's Moong
-
TrigoTale
-
Catalina Crunch
高タンパク質シリアル市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 71億米ドル |
| 2035年までの市場規模 | 148億3000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は7.75% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品タイプ別(グラノーラ、ミューズリー、フレーク、パフ、その他) • 原料別(動物性、植物性、混合) • 流通チャネル別(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売、専門店、その他) • 用途別(朝食、スナック、スポーツ栄養、その他) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | ポスト・コンシューマー・ブランズ、スリー・ウィッシュズ、ピントラ、バグリーズ、トゥルー・エレメンツ、ヨガ・バー、マッスルブレイズ、アルピーノ、タタ・ソウルフル、WKケロッグ社、イッツ・ムーン、トリゴテール、マジック・スプーン、カタリーナ・クランチ |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 供給源別市場規模
2.3.4 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 タンパク質原料、穀物、豆類、甘味料および食品添加物の供給業者
3.4.2 高タンパク質シリアル製造業者、加工業者、配合業者
3.4.3 食品流通業者、卸売業者、スーパーマーケット、および電子商取引小売業者
3.4.4 消費者、フードサービス提供者、および機関購入者
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 高タンパク質穀物の生産と供給に関する統計
4.1.1 製品タイプ別高タンパク質穀物の世界生産量(百万トン)
4.1.2 高タンパク質シリアル生産量に占める、すぐに食べられるシリアル、プロテイングラノーラ、ミューズリー、その他の形態の割合(%)
4.1.3 タンパク質強化朝食用シリアルの世界生産能力の年間成長率(%)
4.1.4 従来型穀物および代替穀物原料を使用して製造された高タンパク質シリアル製品の割合(%)
4.1.5 製造施設1ヶ所あたりの平均高タンパク質シリアル生産量(トン/年)
4.2 高タンパク質シリアルの消費量と消費者採用に関する統計
4.2.1 朝食用シリアル消費者のうち、高タンパク質シリアル製品を購入している割合(%)
4.2.2 タンパク質強化朝食用シリアルの消費者需要の年間成長率(%)
4.2.3 消費者一人当たりの高タンパク質シリアルの平均消費量(グラム/年)
4.2.4 朝食、間食、運動後の摂取機会別に見た高タンパク質シリアル消費量の割合(%)
4.2.5 筋肉の健康、満腹感、体重管理、および日常的な栄養のために高タンパク質シリアルを購入する消費者の割合(%)
4.3 タンパク質含有量および栄養成分統計
4.3.1 1食あたりのタンパク質含有量(グラム)別高タンパク質シリアル製品のシェア
4.3.2 植物性、乳製品由来、および混合タンパク質源を使用した高タンパク質シリアル製剤の割合(%)
4.3.3 市販の高タンパク質シリアル100グラムあたりの平均タンパク質含有量(グラム)
4.3.4 食物繊維、ビタミン、ミネラルなどの栄養素を強化した高タンパク質シリアル製品の割合(%)
4.3.5 高タンパク質表示に関する適用可能な栄養基準を満たす高タンパク質シリアル製品の割合(%)
4.4 製品革新と加工技術の統計
4.4.1 押出成形、フレーク化、ベーキング、その他の加工技術を用いて製造された高タンパク質シリアル製品の割合(%)
4.4.2 高タンパク質シリアル新製品の発売数の年間成長率(%)
4.4.3 エンドウ豆、大豆、ホエイ、牛乳、その他のタンパク質原料を配合した高タンパク質シリアルの新製品市場シェア(%)
4.4.4 低糖質、グルテンフリー、穀物不使用、クリーンラベル処方の高タンパク質シリアル製品のシェア(%)
4.4.5 高タンパク質シリアルメーカーのうち、食感、味、タンパク質強化技術に投資している企業の割合(%)
5. 高タンパク質シリアル市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 グラノーラ
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ミューズリー
5.4フレーク
5.5パフ
5.6 その他
6. 高タンパク質シリアル市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 朝食
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 スナック
6.4 スポーツ栄養
6.5 スポーツ栄養
7. 高タンパク質シリアル市場のセグメント別分析と予測(供給源別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 動物由来
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 植物由来
7.4 混合
8. 高タンパク質シリアル市場のセグメント別分析と予測(流通チャネル別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 スーパーマーケット/ハイパーマーケット
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 コンビニエンスストア
8.4 オンライン小売
8.5 専門店
8.6 その他
9. 高タンパク質シリアル市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 高タンパク質シリアル市場規模と予測(製品タイプ別、2022年~2035年)
9.2.3 高タンパク質シリアル市場規模と予測(用途別、2022年~2035年)
9.2.4 高タンパク質シリアル市場規模と予測(供給源別、2022年~2035年)
9.2.5 高タンパク質シリアル市場規模と予測(流通チャネル別、2022年~2035年)
9.2.6 高タンパク質シリアル市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 高タンパク質シリアル市場規模と予測(製品タイプ別、2022年~2035年)
9.3.3 高タンパク質シリアル市場規模と予測(用途別、2022年~2035年)
9.3.4 高タンパク質シリアル市場規模と予測(供給源別、2022年~2035年)
9.3.5 高タンパク質シリアル市場規模と予測(流通チャネル別、2022年~2035年)
9.3.6 高タンパク質シリアル市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 高タンパク質シリアル市場規模と予測(製品タイプ別、2022年~2035年)
9.4.3 高タンパク質シリアル市場規模と予測(用途別、2022年~2035年)
9.4.4 高タンパク質シリアル市場規模と予測(供給源別、2022年~2035年)
9.4.5 高タンパク質シリアル市場規模と予測(流通チャネル別、2022年~2035年)
9.4.6 高タンパク質シリアル市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 高タンパク質シリアル市場規模と予測(製品タイプ別、2022年~2035年)
9.5.3 高タンパク質シリアル市場規模と予測(用途別、2022年~2035年)
9.5.4 高タンパク質シリアル市場規模と予測(供給源別、2022年~2035年)
9.5.5 高タンパク質シリアル市場規模と予測(流通チャネル別、2022年~2035年)
9.5.6 高タンパク質シリアル市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 高タンパク質シリアル市場規模と予測(製品タイプ別、2022年~2035年)
9.6.3 高タンパク質シリアル市場規模と予測(用途別、2022年~2035年)
9.6.4 高タンパク質シリアル市場規模と予測(供給源別、2022年~2035年)
9.6.5 高タンパク質シリアル市場規模と予測(流通チャネル別、2022年~2035年)
9.6.6 高タンパク質シリアル市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Post Consumer Brands
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Three Wishes
10.6.3 Paint
10.6.4 Bagrry's
10.6.5 True Elements
10.6.6 Yoga Bar
10.6.7 MuscleBlaze
10.6.8 Alpine
10.6.9 Tata Soulfull
10.6.10 WK Kellogg Co
10.6.11 It's Moong
10.6.12 TrigoTale
10.6.13 Magic Spoon
10.6.14 Catalina Crunch
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
製品タイプ別
-
グラノーラ
-
ミューズリー
-
フレーク
-
パフ
-
その他
情報源別
-
動物由来
-
植物由来
-
混合
流通チャネル別
-
スーパーマーケット/ハイパーマーケット
-
コンビニエンスストア
-
オンライン小売
-
専門店
-
その他
申請により
-
朝食
-
おやつ
-
スポーツ栄養
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
北米は、確立された穀物消費、機能性食品の需要、そしてスポーツ栄養製品の豊富な供給に支えられ、2025年には40.80%の市場シェアを占め、市場を席巻した。

Rohan Jadhav
プリンシパルコンサルタント
