
腹膜透析カテーテル市場レポートの範囲と概要:
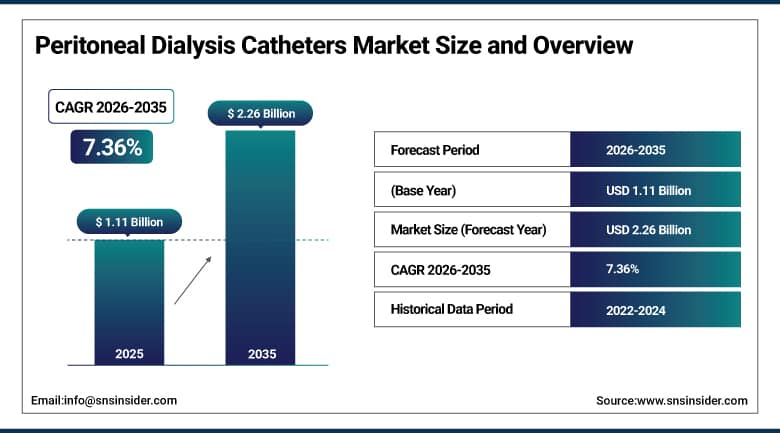
腹膜透析カテーテル市場は、2025年には11億1000万米ドルと評価され、2035年までに22億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.36%で成長すると見込まれています。
慢性腎臓病および末期腎不全の有病率の上昇、在宅透析を優遇する支払い制度改革、緊急開始型腹膜透析の普及拡大により、腹膜透析カテーテル市場は成長が見込まれます。米国における価値に基づく腎臓ケアプログラムの台頭と、アジアにおけるPDファーストプログラムの普及に伴い、患者は透析センターでの血液透析から在宅透析へと移行しています。カテーテルに関しては、抗菌コーティング、移動防止のための重り付き先端、感染症を早期に検出するセンサーなどの技術革新が進んでいます。遠隔モニタリングシステムにより、在宅透析も経済的に実現可能になりつつあります。看護師養成プログラムの増加と在宅透析に対する患者の嗜好の高まりが、カテーテル需要を牽引し続けるでしょう。
⮞2026年4月、フレゼニウス・メディカルケア社は、ドイツのドルトムント病院で、成人および小児患者における同社の腹膜透析カテーテルの長期的な安全性と有効性を評価する300名の患者を対象とした観察研究を開始しました。この研究では、カテーテルの性能、腹膜クリアランス、および限外濾過の結果が2029年まで分析されます。
腹膜透析カテーテル市場に関する詳細情報については、無料サンプルレポートをご請求ください。
腹膜透析カテーテル市場の動向:
-
透析センターでの血液透析から在宅での腹膜透析への移行が進んでいる。
-
位置ずれを減らすために、先端に重りが付いたカテーテルや自己位置決めカテーテルの採用が拡大している。
-
腹膜炎のリスクを低減するために、抗菌剤を含浸させたシリコーンの使用が増加している。
-
急性腎障害患者に対する緊急腹膜透析開始プロトコルの拡大。
-
遠隔監視とセンサーデータの家庭用PDプログラムへの統合が進んでいる。
-
タイや中国などのアジア太平洋諸国におけるPD(人口防衛)優先政策の台頭。
米国腹膜透析カテーテル市場の見通し:
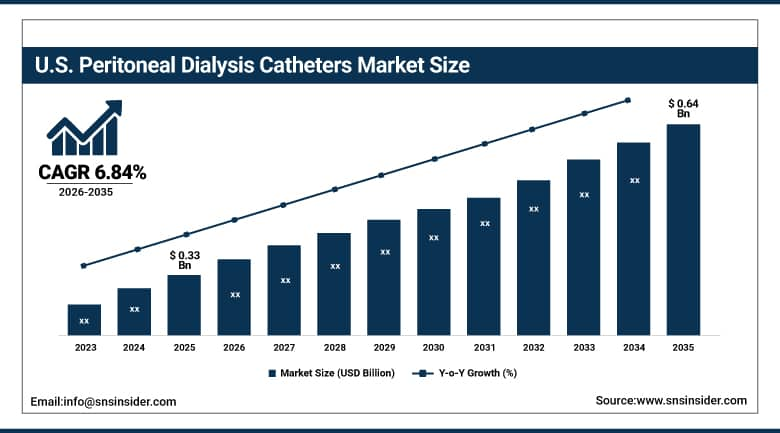
米国の腹膜透析カテーテル市場は、 2025年には3億3000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)6.84%で成長し、2035年には6億4000万米ドルに達すると予測されている。
米国の腹膜透析カテーテル市場は、推定3,550万人の成人に及ぶ慢性腎臓病患者の多さと、在宅透析に対する強力な政策支援により拡大しています。メディケアの広範な末期腎不全(ESRD)保障、研修追加支払い、包括的腎臓ケア契約などの価値に基づくプログラムは、医療提供者がより多くの患者を腹膜透析に移行させるよう促しています。2025年に急性腎障害患者への適用拡大が実現したことで、毎年数千人の在宅透析患者が急増しました。在宅透析は市場の約14%を占めており、成長の余地は確実にあり、カテーテル、挿入器具、その他の機器に対する継続的な需要が見込まれます。腎臓専門医の意識向上も、腹膜透析への紹介を促進するのに役立っています。
⮞2025年1月、VantiveはBaxter Internationalからの分離を完了し、年間売上高約45億米ドルの腎臓ケア専門企業となった。この分離により、Vantiveは腹膜透析療法、カテーテル製品群、そして在宅透析患者向けのSharesourceなどの遠隔モニタリングプラットフォームへの投資に注力することが可能になった。
腹膜透析カテーテル市場のセグメント分析:
-
カテーテル設計別に見ると、ストレートテンコフカテーテルセグメントが2025年に腹膜透析カテーテル市場で約55.42%のシェアを占め、市場を牽引する一方、自己位置決め/重り付き先端カテーテルセグメントは年平均成長率(CAGR)約9.14%で最も急速に成長している。
-
素材別に見ると、医療グレードシリコーンセグメントが2025年に約69.31%のシェアで腹膜透析カテーテル市場を支配し、抗菌剤含浸シリコーンセグメントは年平均成長率(CAGR)約8.27%で最も急速に成長している。
-
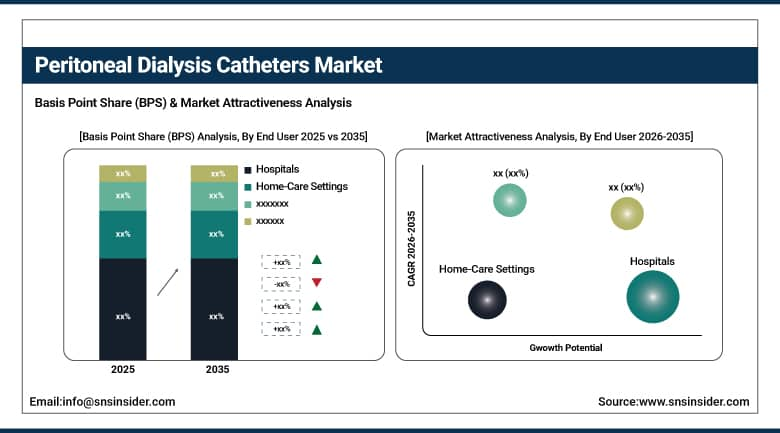
エンドユーザー別に見ると、病院セグメントが2025年に約45.68%のシェアで腹膜透析カテーテル市場を支配し、在宅医療環境セグメントは年平均成長率(CAGR)約10.06%で最も急速に成長している。
エンドユーザー別に見ると、病院がリードしている一方、在宅介護は最も急速に成長している。
2025年の腹膜透析カテーテル市場は病院セグメントが圧倒的なシェアを占めました。これは、カテーテル挿入のほとんどが病院の手術室、インターベンショナルラジオロジー室、または病床で行われるためです。病院では、カテーテルの機能不全、腹膜炎、漏出、ヘルニアなどの合併症にも対応しており、カテーテルの位置調整や交換が必要となる場合があります。急性腎障害患者に対する緊急腹膜透析は通常病院で開始されるため、カテーテルの使用が増加します。大規模な病院システムは、複雑な挿入に必要な外科チーム、画像診断、腎臓内科の専門知識を備えており、予測期間を通じてこのセグメントのシェアを支えています。また、病院ベースのトレーニングプログラムは、主要市場全体で、患者が徐々に在宅療法に移行していくことを支援しています。
在宅透析は、米国、カナダ、オーストラリア、およびアジアの一部地域における強力な政策支援と償還制度を背景に、最も急速に成長しているエンドユーザーセグメントです。患者は、柔軟性、自立性、透析センターへの通院回数の減少といった理由から、在宅療法をますます好むようになっています。バクスター社のClaria with Sharesourceのような遠隔モニタリングプラットフォームは、臨床試験において入院率を低下させ、在宅透析の有効性をさらに高めています。看護師主導のトレーニングプログラムは、より多くの患者が自宅で安全に透析を管理できるよう支援しています。在宅透析の普及が進むにつれ、この環境におけるカテーテルおよび関連用品の需要は急速に増加すると予想されます。患者サポートサービスは、治療成績をさらに向上させます。
カテーテル設計別では、テンクホフ型カテーテルがリードする一方、先端に重りが付いたカテーテルが最も急速に普及している。
2025年の腹膜透析カテーテル市場では、ストレートテンコフカテーテルが圧倒的なシェアを占めました。これは、このデザインが数十年にわたり腹膜透析アクセスの標準となっているためです。腎臓専門医や外科医は、その留置方法に精通しており、比較的低コストで信頼性の高い長期性能を提供します。ストレートテンコフカテーテルは、シングルカフとダブルカフの両方のタイプが多くのメーカーから提供されており、病院や透析センターで広く利用可能です。豊富な臨床的エビデンスと簡単な挿入技術により、先進国市場とコストに敏感な新興国市場の両方で引き続き高い使用率を誇っています。また、多くのセンターでは、緊急開始の腹膜透析カテーテル留置にもこのデザインを好んで使用しています。
自己位置決め機能付きで先端に重みのあるカテーテルは、カテーテルの移動や位置ずれを軽減するため、最も急速に普及しているデザインです。これらの移動や位置ずれは、排液不良やカテーテル不全の一般的な原因となります。欧州で行われた臨床試験では、先端に重みのあるデザインにより位置ずれ率が約12%から4%に低下し、位置調整処置の必要性が減少することが示されました。これらの利点により入院が減り、在宅治療を継続する患者の負担軽減につながります。これらのカテーテルは価格が20%から30%高くなりますが、合併症の減少を重視する支払機関が普及を促しています。感染率や治療継続率に関する目標が厳格化されることで、これらの先進的なデザインに対する需要がさらに高まることが予想されます。より広範な臨床的エビデンスも、支払機関による適用範囲の拡大と普及を後押しするでしょう。
素材別に見るとシリコーンがトップで、抗菌シリコーンが最も急速に成長している。
2025年の腹膜透析カテーテル市場では、医療グレードシリコーンが主要な材料として台頭しました。これは、シリコーンの優れた生体適合性、柔軟性、および長期留置に理想的なねじれ防止特性によるものです。シリコーンカテーテルは、組織反応が最小限に抑えられ、使用中ずっと患者に快適さを提供することが知られています。標準的なテンコフ型、コイル型、およびスワンネック型カテーテルは、その成熟した製造プロセスと規制により、通常シリコーンで作られています。しかし、中国での供給不足により、シリコーン原料の価格は2023年と比較して約12%上昇しています。上記の課題にもかかわらず、シリコーンはほとんどのカテーテルで引き続き好まれる材料です。ハイブリッド材料は、特定の患者セグメントの代替材料として登場しています。
抗菌剤を含浸させたシリコーンは、腹膜炎や出口部感染が依然として治療失敗や入院の主な原因となっていることから、最も急速に成長している材料となっています。2025年に実施された欧州の臨床試験によると、銀ナノ粒子シリコーンカテーテルは、コーティングされていないデバイスと比較して、バイオフィルム形成を68%、出口部感染を32%削減することに成功しました。医療費支払機関は、感染関連の入院に対して医療提供者に罰金を科すケースが増えており、医療提供機関はこうしたリスクを最小限に抑えるカテーテルの使用を余儀なくされています。銀イオン、クロルヘキシジン、抗生物質コーティングにはそれぞれ長所と短所があります。感染を減らすことで医療費支払機関の医療費総額を削減できるメーカーは、今後大きく成長すると予想されます。
⮞2025年12月、研究者らは、銀製CAPDカテーテルの腹膜透析関連感染症に対する抗菌効果(ASCA-PD)に関する日本国内臨床試験のプロトコルを発表した。この研究では、シリコン製カテーテルとカフに組み込まれた銀ナノ粒子を評価し、14の医療施設において従来のカテーテルと比較することで、感染結果を評価する。
地域分析:
北米腹膜透析カテーテル市場のインサイト
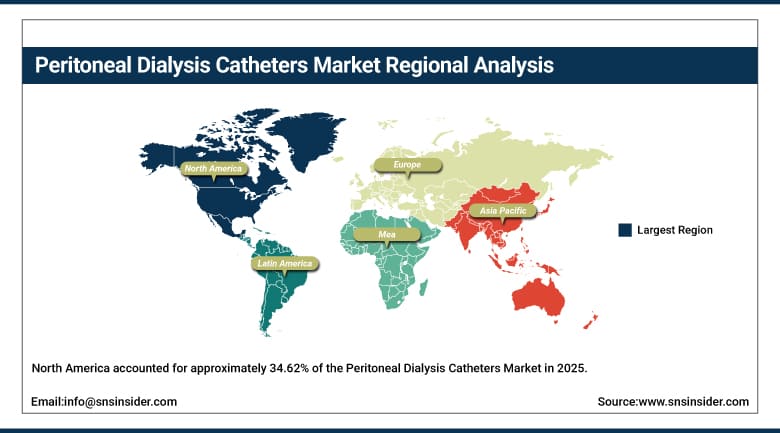
北米は2025年の腹膜透析カテーテル市場の約34.62%を占め、全地域の中で最大のシェアを獲得しました。これは、メディケアの広範な末期腎不全(ESRD)保障、価値に基づく腎臓ケアプログラム、在宅透析に対する強力な政策支援に支えられています。米国は地域別収益の大部分を占めており、在宅透析の普及率は約14%で、大きな成長余地があります。Vantive、Fresenius Medical Care、Medtronic、Merit Medicalなどの大手企業は、引き続き強い地位を維持しています。民間保険会社も、カテーテル挿入、トレーニング、消耗品をカバーする包括払いプログラムを導入し、在宅透析の開始を簡素化しています。強力な政策的推進力は、地域全体での普及を引き続き後押ししています。
カナダでは、オンタリオ州とブリティッシュコロンビア州が2025年に在宅腹膜透析の1日当たりの補助を12%増額するなど、在宅腹膜透析への取り組みが活発化している。この増額により、在宅透析看護の専門家を雇用することが可能になる。メキシコでは、腹膜透析は費用対効果が高く、一部地域では血液透析施設が不足しているため、市場が成長している。米国では、2025年に受益者の半数以上を占めるメディケア・アドバンテージ・プランが、在宅透析の開始を品質基準に含め始めた。しかし、腹膜炎のリスク増加や継続的な患者教育に関連する問題は、依然としてこの地域での治療法の選択に影響を与えている。遠隔モニタリングは、これらの臨床上の問題の一部に対する解決策となっている。
⮞2026年7月、米国疾病対策センター(CDC)は、医療従事者向けに腹膜透析の感染予防に関するガイドラインを更新した。このガイドラインでは、カテーテル挿入部感染、腹膜炎、在宅ケアに関する研修要件などが強調され、2023年には約6万8000人のアメリカ人が腹膜透析を受けていたことが報告された。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州腹膜透析カテーテル市場の動向
ヨーロッパは引き続き主要な地域市場であり、ドイツ、英国、フランス、イタリア、スペインが中心となっています。これらの国々では、確立された腎臓病診療サービスと公的医療制度により、透析へのアクセスが広く提供されています。腹膜透析の利用率は地域によって大きく異なり、ルーマニアでは透析患者の約2%、オランダでは約22%となっています。これは、人員配置、診療報酬、臨床診療の違いを反映しています。フレゼニウス・メディカル・ケアやB.ブラウンといった大手メーカーはドイツに本社を置いています。抗菌カテーテルや先端に重りが付いたカテーテルに関するヨーロッパの臨床研究も、イノベーションとエビデンスに基づいた製品導入を後押ししています。各国の登録制度は、地域全体の医療の質向上への取り組みをさらに支援しています。
ドイツは、腹膜透析の医療費償還が血液透析と同等であること、および腎臓専門センターのネットワークが存在することから、地域市場をリードしています。英国の国民保健サービス(NHS)は、透析施設の負担を軽減するために在宅透析の利用を推進しており、これがカテーテルの需要を支えています。フランス、イタリア、スペインは、病院を拠点とした腹膜透析プログラムと在宅治療への関心の高まりにより、安定した成長を遂げています。オランダと北欧諸国は、ヨーロッパで最も腹膜透析の利用率が高い国の一つです。しかし、看護師不足と一部の国における医療費償還額のばらつきが、この地域における腹膜透析のさらなる発展を阻害しています。
⮞2025年8月、研究者らは欧州腎臓学会レジストリの研究結果を発表し、欧州13カ国における在宅透析の動向を調査した。この分析では、過去10年間で腹膜透析の開始率と普及率が低下していることが明らかになり、治療の普及状況の違いと、国ごとの在宅透析戦略の必要性が浮き彫りになった。
アジア太平洋地域における腹膜透析カテーテル市場の動向
アジア太平洋地域は現在、腹膜透析カテーテル市場において最も高い成長率を記録しており、糖尿病や高血圧に関連する慢性腎臓病の急速な増加と政府の支援政策により、2026年から2035年の予測期間中に約9.47%のCAGRを記録すると予想されています。中国は同地域で最大の市場であり、2024年にPD関連用品が必須医薬品リストに追加されたことや、三次医療機関にPD専門看護師の育成が義務付けられたことがその成長を後押ししています。これらの政策により、中国全土で腹膜透析の普及率が大幅に上昇すると予想されています。都市部におけるCKD罹患率の上昇も、カテーテル需要の高まりを後押ししています。
タイのPD-First政策により、公立病院における新規患者のうち腹膜透析の利用率は50%を超え、地域をリードする存在となっている。インドは、人口が多く増加傾向にある慢性腎臓病患者と、柔軟な在宅療法を求める都市部の患者に牽引され、主要な成長市場として台頭しているが、同国には100万人あたり約0.9人の腎臓専門医しかいない。日本、韓国、オーストラリアは高度な透析システムを備えており、オーストラリアの在宅透析普及率は30%を超えている。ニプロ、テルモ、旭化成、WEGOなどの現地メーカーは、高まる地域需要に対応するため生産を拡大している。研修プログラムもアジア太平洋地域全体で急速に拡大している。
⮞2026年5月、研究者らは、施設における教育の実践と腹膜透析関連感染率を調査した日本全国規模の調査結果を発表した。この分析には194の施設が含まれ、定期的な教育者研修、早期の患者教育、感染率の低下との関連性が明らかになり、施設による支援の重要性が強調された。
中東・アフリカおよびラテンアメリカにおける腹膜透析カテーテル市場のインサイト
中東・アフリカ地域は、腹膜透析カテーテル市場において、規模は小さいながらも成長を続ける地域であり、サウジアラビアやアラブ首長国連邦などの湾岸協力会議加盟国がその中心となっている。これらの地域では糖尿病の罹患率が高く、腎臓病の有病率も上昇している。専門病院や透析センターへの政府投資により、腎代替療法へのアクセスが改善されている。腹膜透析は、血液透析センターから遠く離れた地域に住む患者にとって大きな利点となる。しかし、アフリカの多くの地域では腎臓専門医の不足が深刻であり、十分な専門医がいる国は限られているため、腹膜透析の普及が制限されている。地域的な研修イニシアチブによって、徐々にアクセスが改善される可能性がある。
ラテンアメリカの発展傾向は継続すると予想されていますが、ブラジルはCKD患者の数が多く、一般市民向けの医療サービスや透析サービスの存在により、先頭を走っています。腹膜透析のスキル向上を目的とした移動式シミュレーション訓練ユニットが2025年にブラジルで導入されました。しかし、このような訓練は主にサンパウロやリオデジャネイロなどの大都市を対象としています。腹膜透析はラテンアメリカで広く使用されており、PD使用率が最も高いのはメキシコです。コロンビアとアルゼンチンは民間の透析サービスにより一定の役割を果たしています。しかし、財政的制約、不十分な訓練施設、高コストが市場の急速な成長の障壁となっています。
⮞2026年5月、サウジアラビア保健省、国防省、および国家民営化センターは、慢性腎臓病および透析サービスに関する国家プロジェクトを発表した。この6年間におよぶ官民連携事業は、少なくとも11,500人の受益者を対象とし、腹膜透析および在宅透析サービスを明確に含んでいる。
市場の動向:
成長要因:慢性腎臓病の罹患率の上昇と在宅透析の普及
腹膜透析カテーテル市場の成長に影響を与える要因としては、慢性腎臓病および末期腎不全の罹患率の上昇が挙げられます。統計によると、米国では3,550万人の成人が慢性腎臓病を患っており、これは同国人口の14%に相当します。生存率の向上に伴い、末期腎不全の発生率は上昇し続けています。インドと中国では、都市部における新規末期腎不全症例の60%以上が、管理不良の糖尿病と高血圧が原因です。高齢化と肥満傾向の高まりにより、透析を必要とする患者が増加すると予想されます。さらに、早期診断により透析候補者の数が増加します。
成長を左右するもう一つの要因は、在宅透析への傾向です。腹膜透析は、専門施設で行う血液透析に比べて、患者の自由度が高く、費用も安価です。2025年には、米国のCMS(メディケア・メディケイドサービスセンター)が、急性腎障害患者に対する研修追加支払いと適用範囲の拡大に関する規定を設けました。これにより、これらの患者は在宅透析の対象となります。包括的腎臓ケア契約と呼ばれる価値に基づく戦略は、在宅透析の利用拡大に対して医療提供者にインセンティブを提供します。腹膜透析の利用拡大を支援する政策の例としては、タイで採用されているPD-First政策や、中国におけるPD製品の必須医薬品への追加などが挙げられます。
制約事項:感染リスクと限られた研修インフラ
腹膜炎およびカテーテル関連感染症の高いリスクは、市場成長を制限する主要因であり続けている。腹膜炎は腹膜透析療法の失敗の25~35%を占め、1回あたり5,000~8,000米ドルの費用がかかる。米国の腹膜炎発生率は患者1人あたり年間約0.48回で、国際腹膜透析学会の目標値である0.4回を上回っている。出口部感染症は毎年患者の15~20%に発生する。インドの農村部では、水質の悪さやフォローアップケアの不足により、腹膜炎発生率は都市部の約2倍となっている。これらのリスクは、在宅腹膜透析療法に対する医師と患者の信頼を全体的に低下させる可能性がある。
新興国における研修インフラの不備は、腹膜透析の普及を阻むもう一つの障壁となっている。腹膜透析には、カテーテル挿入と患者指導を行う訓練を受けた腎臓専門医、外科医、看護師が必要となるからだ。例えばインドでは、14億人の人口に対して腎臓専門医は約1,200人しかおらず、訓練を受けた腹膜透析看護師は500人にも満たない。サハラ以南のアフリカでは、腎臓専門医が全くいない国も多い。これは、合併症発生率が高く、患者の信頼度が低いことを意味する。製造業者にとっては、指導者養成プログラムや簡便な挿入キットへの投資が必要となり、コスト増につながる。シリコーン原料の価格変動が激しく、供給が中国に集中していることも問題となっている。
機会:先進的なカテーテル設計と新興市場の拡大
先進的なカテーテルの開発には大きな可能性が秘められています。抗菌コーティング、重り付き先端部、内蔵センサーなどにより、感染、位置異常、手技の失敗率を低減できます。センサー付きカテーテルを用いることで、腹膜炎を遠隔で検出することが可能になり、ハードウェアよりもデータと分析の価値が高まります。小児用カテーテルや糖尿病患者用カテーテルは、大きな需要に応えることができます。入院回数の減少により医療費総額が削減されることをアピールできる企業は、価値に基づく医療提供者、保険会社、透析機関からより高い価格と契約を獲得できるでしょう。
同時に、アジア太平洋地域、ラテンアメリカ、中東における慢性腎臓病の急速な増加は、優れた成長機会をもたらしています。透析センターの収容能力が不十分な国々では、腹膜透析は血液透析よりも費用対効果が高く、利用しやすい治療法となり得ます。この治療法は、腎臓病に対する最も安価な解決策を提供したい政府にとって魅力的な選択肢です。PD優先戦略、必須医薬品リスト、そして国家的な研修プログラムによって、患者数は増加しています。安価なカテーテル、効率的な挿入キット、そして研修を提供するメーカーは、この成長から恩恵を受けることができるでしょう。
⮞2026年7月、研究者らは、腹膜透析カテーテル用のpH応答性抗菌・防汚コーティングに関する研究論文をBioactive Materials誌に発表した。この実験的なコーティングは、ラットのカテーテル関連感染モデルにおいて、細菌耐性、バイオフィルム形成抑制、カテーテル閉塞および腹膜炎の重症度軽減効果を示した。
最近の動向:
-
2025年、Simergent社は、同社の自動腹膜透析装置「Archimedes Pro」についてFDAの510(k)承認(K250523)を取得し、在宅腹膜透析装置の選択肢を拡大しました。
-
2025年、オンタリオ州とブリティッシュコロンビア州は、在宅腹膜透析の日額補助金を12%増額し、在宅透析専門の看護師を雇用できるプログラムを導入した。
-
2024年、中国は腹膜透析用品を必須医薬品リストに含め、全国的に腹膜透析カテーテルや在宅療法へのアクセスを拡大することを支援した。
腹膜透析カテーテル市場の主要企業:
-
Fresenius Medical Care AG
-
Medtronic plc
-
B. Braun SE
-
Nipro Corporation
-
Cook Medical
-
Merit Medical Systems, Inc.
-
Medical Components, Inc. (Medcomp)
-
Poly Medicure Ltd.
-
WEGO Healthcare
-
Utah Medical Products, Inc.
-
Asahi Kasei Medical Co., Ltd.
-
Nikkiso Co., Ltd.
-
Toray Industries, Inc.
-
Huaren Pharmaceutical Co., Ltd.
-
Becton, Dickinson and Company (BD)
-
Teleflex Incorporated
-
Simergent, LLC
-
CloudCath, Inc.
腹膜透析カテーテル市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 11億1000万米ドル |
| 2035年までの市場規模 | 22億6000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は7.36%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • カテーテル設計別(ストレートテンコフカテーテル、コイル状/ピッグテールカテーテル、スワンネックカテーテル、自己位置決め/重り付き先端カテーテル、長尺胸骨前カテーテル) • 材質別(医療グレードシリコーン、ポリウレタン、抗菌剤含浸シリコーン、その他のポリマーおよびハイブリッド) • エンドユーザー別(病院、透析センター、在宅医療、その他の医療施設) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Vantive, Fresenius Medical Care AG, Medtronic plc, B. Braun SE, Terumo Corporation, Nipro Corporation, Cook Medical, Merit Medical Systems, Inc., Medical Components, Inc. (Medcomp), Poly Medicure Ltd., WEGO Healthcare, Utah Medical Products, Inc., Asahi Kasei Medical Co., Ltd., Nikkiso Co., Ltd., Toray Industries, Inc., Huaren Pharmaceutical Co., Ltd., Becton, Dickinson and Company (BD), Teleflex Incorporated, Simergent, LLC, CloudCath, Inc. |
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 カテーテル設計別市場規模
2.3.2 材料別市場規模
2.3.3 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 シリコーン、ポリマーおよび原材料サプライヤー
3.4.2 カテーテル製造業者およびコーティング業者
3.4.3 販売業者および透析用品供給業者
3.4.4 病院、透析センター、在宅介護利用者
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 患者集団と疫学指標
4.1.1 地域別の世界的な慢性腎臓病(CKD)および末期腎不全(ESRD)の有病率
4.1.2 治療法別の新規透析患者数
4.1.3 国別腹膜透析普及率
4.1.4 糖尿病および高血圧に関連する末期腎不全症例
4.2 手順と利用状況の統計
4.2.1 地域別PDカテーテル挿入件数
4.2.2 緊急開始PDの導入率
4.2.3 カテーテル交換および再挿入率
4.2.4 在宅型PDと施設型PDの配布
4.3 臨床転帰ベンチマーク
4.3.1 患者年あたりの腹膜炎発生率
4.3.2 出口部位感染率
4.3.3 カテーテルの位置異常および移動率
4.3.4 技術的生存ベンチマーク
4.4 製品および材料構成統計
4.4.1 カテーテル設計の分布
4.4.2 シリコーンとポリウレタンの使用法
4.4.3 抗菌カテーテルの採用
4.4.4 センサー搭載型および接続型カテーテルの使用
4.5 価格設定と償還に関する指標
4.5.1 カテーテルの設計別平均価格
4.5.2 挿入手順の費用
4.5.3 地域別在宅透析費用償還
4.5.4 腹膜炎発症あたりの費用
4.6 規制およびイノベーション指標
4.6.1 FDA 510(k)およびCE-MDR認証
4.6.2 臨床試験活動
4.6.3 特許出願および技術開発
4.6.4 政策イニシアチブとパートナーシップ活動
5. 腹膜透析カテーテル市場のセグメント別分析と予測(カテーテル設計別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 ストレートテンコフカテーテル
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 コイル状/ピッグテール型カテーテル
5.4 スワンネックカテーテル
5.5 自己位置決め/重り付き先端カテーテル
5.6 長尺胸骨前カテーテル
6. 腹膜透析カテーテル市場のセグメント別分析と予測(材質別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 医療グレードシリコーン
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 ポリウレタン
6.4 抗菌剤含浸シリコーン
6.5 その他のポリマーおよびハイブリッド
7. 腹膜透析カテーテル市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 病院
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 透析センター
7.4 在宅介護の現場
7.5 その他の医療施設
8. 腹膜透析カテーテル市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
8.1 はじめに
8.2 北米
8.2.1 主要なトレンド
8.2.2 腹膜透析カテーテル市場規模と予測(カテーテル設計別、2022年~2035年)
8.2.3 腹膜透析カテーテル市場規模と予測(材質別、2022年~2035年)
8.2.4 腹膜透析カテーテル市場規模と予測(エンドユーザー別、2022年~2035年)
8.2.5 腹膜透析カテーテル市場規模と予測(国別、2022年~2035年)
8.2.5.1 アメリカ
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要なトレンド
8.3.2 腹膜透析カテーテル市場規模と予測(カテーテル設計別、2022年~2035年)
8.3.3 腹膜透析カテーテル市場規模と予測(材質別、2022年~2035年)
8.3.4 腹膜透析カテーテル市場規模と予測(エンドユーザー別、2022年~2035年)
8.3.5 腹膜透析カテーテル市場規模と予測(国別、2022年~2035年)
8.3.5.1 ドイツ
8.3.5.2 イギリス
8.3.5.3 フランス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ諸国
8.4 アジア太平洋
8.4.1 主要なトレンド
8.4.2 腹膜透析カテーテル市場規模と予測(カテーテル設計別、2022年~2035年)
8.4.3 腹膜透析カテーテル市場規模と予測(材質別、2022年~2035年)
8.4.4 腹膜透析カテーテル市場規模と予測(エンドユーザー別、2022年~2035年)
8.4.5 腹膜透析カテーテル市場規模と予測(国別、2022年~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 アジア太平洋地域のその他
8.5 ラテンアメリカ
8.5.1 主要なトレンド
8.5.2 腹膜透析カテーテル市場規模と予測(カテーテル設計別、2022年~2035年)
8.5.3 腹膜透析カテーテル市場規模と予測(材質別、2022年~2035年)
8.5.4 腹膜透析カテーテル市場規模と予測(エンドユーザー別、2022年~2035年)
8.5.5 腹膜透析カテーテル市場規模と予測(国別、2022年~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他の地域
8.6 中東・アフリカ
8.6.1 主要なトレンド
8.6.2 腹膜透析カテーテル市場規模と予測(カテーテル設計別、2022年~2035年)
8.6.3 腹膜透析カテーテル市場規模と予測(材質別、2022年~2035年)
8.6.4 腹膜透析カテーテル市場規模と予測(エンドユーザー別、2022年~2035年)
8.6.5 腹膜透析カテーテル市場規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 南アフリカ
8.6.5.5 中東およびアフリカのその他の地域
9. 競争環境
9.1 主要プレーヤーのポジショニング
9.2 競争動向
9.2.1 2022年~2026年の年間戦略と開発
9.3 市場シェア分析、2025年
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と特徴
9.4.2 主要企業別製品/サービスヒートマップ
9.4.3 主要プレーヤー別アプリケーションヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 Vantive
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 地理的プレゼンス
9.6.1.5 SWOT分析
9.6.2 Fresenius Medical Care AG
9.6.3 Medtronic plc
9.6.4 B. Braun SE
9.6.5 Terumo Corporation
9.6.6 Nipro Corporation
9.6.7 Cook Medical
9.6.8 Merit Medical Systems, Inc.
9.6.9 Medical Components, Inc. (Medcomp)
9.6.10 Poly Medicure Ltd.
9.6.11 WEGO Healthcare
9.6.12 Utah Medical Products, Inc.
9.6.13 Asahi Kasei Medical Co., Ltd.
9.6.14 Nikkiso Co., Ltd.
9.6.15 Toray Industries, Inc.
9.6.16 Huaren Pharmaceutical Co., Ltd.
9.6.17 Becton, Dickinson and Company (BD)
9.6.18 Teleflex Incorporated
9.6.19 Simergent, LLC
9.6.20 CloudCath, Inc.
10.アナリストの推奨事項
10.1 SNSインサイダー向け機会マップ
10.2 業界における容易に達成可能な課題の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提言
11.前提条件
12. 免責事項
13.付録
13.1 表一覧
13.2 図一覧
主要セグメンテーション:
カテーテルデザインによる
-
ストレートテンコフカテーテル
-
コイル状/ピッグテール型カテーテル
-
スワンネックカテーテル
-
自己位置決め/重り付き先端カテーテル
-
長尺胸骨前カテーテル
素材別
-
医療グレードシリコン
-
ポリウレタン
-
抗菌剤含浸シリコーン
-
その他のポリマーおよびハイブリッド
エンドユーザーによる
-
病院
-
透析センター
-
在宅介護施設
-
その他の医療施設
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:カテーテル設計×エンドユーザー)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
