高流量酸素療法装置市場レポートの範囲と概要:
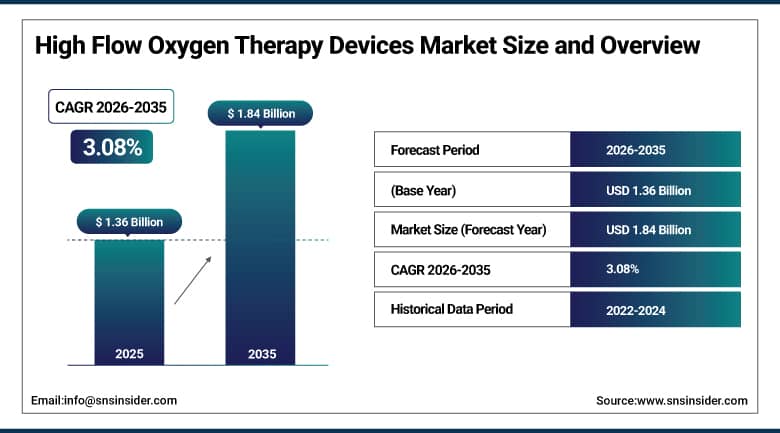
高流量酸素療法装置市場は、 2025年には13億6000万米ドルと評価され、2035年までに18億4000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)3.08%を記録すると見込まれています。
高流量酸素療法機器市場は、従来の低流量酸素療法や早期挿管から、酸素化と患者の快適性を向上させる加温加湿高流量酸素供給へと病院を移行させることで、非侵襲的呼吸補助のあり方を着実に変革しています。この市場の特徴は、COPD、肺炎、急性低酸素性呼吸不全の罹患率の上昇、高流量鼻カニューラ療法が挿管を減らし、抜管後のケアをサポートできるという臨床的証拠の増加、そして搬送中や自宅での治療を可能にする携帯型およびバッテリー駆動システムの利用拡大です。あらゆる規模の病院が、ICUの負担と人工呼吸器の使用を減らす快適で使いやすい酸素療法プラットフォームへの投資を継続していることを考慮すると、加温チューブ、インターフェース、肺炎用途において著しい成長が見られます。
⮞2025年12月に発表された臨床分析によると、高流量酸素療法中の流量を20~30L/分に下げた方が、COPDの急性増悪患者のPaCO2を下げるのに効果的であることが判明し、これは高流量療法の設定をより個別化しようとする分野全体の動きを反映している。
高流量酸素療法機器市場に関する詳細情報については、無料サンプルレポートをご請求ください。
高流量酸素療法機器市場の動向:
-
高流量鼻カニューラを第一選択の補助療法として使用するケースが増加していることから、非侵襲的および侵襲的換気への依存度は低下し続けている。
-
バッテリー駆動式の高流量システムの普及拡大は、患者搬送中の治療の中断を防いでいる。
-
閉ループ式酸素制御の拡張により、目標飽和レベルへのFiO2調整の自動化がさらに進んでいます。
-
高炭酸ガス血症を伴う慢性閉塞性肺疾患(COPD)における高流量療法の使用増加に伴い、その臨床応用範囲は拡大し続けている。
-
在宅介護や長期療養施設での利用増加に伴い、高流量療法は病院の集中治療室以外にも拡大し続けている。
米国高流量酸素療法機器市場の見通し:
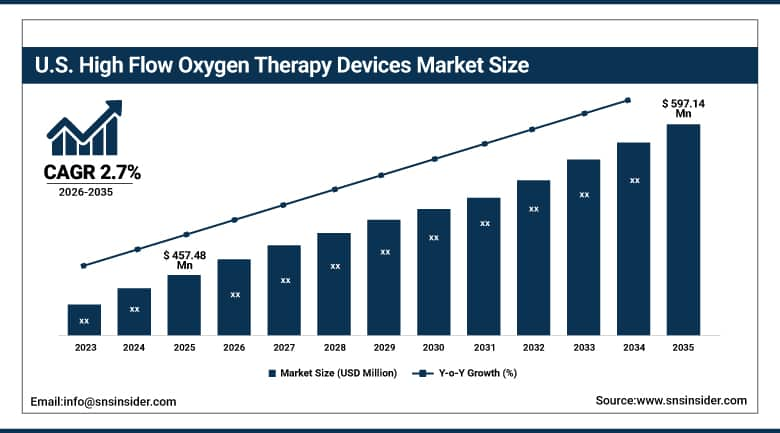
米国の高流量酸素療法機器市場は、 2025年には約4億5748万米ドルと評価され、2035年までに約5億9714万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は約2.7%となる見込みです。
米国における需要は、慢性閉塞性肺疾患(COPD)、肺炎、急性呼吸窮迫症候群(ARDS)の罹患率の高さ、病院における呼吸器ケアに対する確立された診療報酬制度、そして集中治療室、救急外来、呼吸療法サービスの密集したネットワークによって引き続き形成されてきた。急性低酸素性呼吸不全および抜管後サポートの第一選択治療として高流量鼻カニューラ療法の使用が増加していることも、米国が国内最大の市場としての地位を確固たるものにしている。高流量システムを患者モニタリングと統合することへの関心の高まり、および長期療養施設や在宅医療における使用の拡大も、持続的な国内需要をさらに高めている。
⮞現在ダナハー傘下にあるマシモ社は、2026年6月に、同社のRadius VSMプラットフォームにおけるAIを活用したオピオイド誘発性呼吸抑制検出に関して、米国FDAの510(k)承認を取得した。これは、米国の病院における高流量酸素療法を補完する呼吸モニタリングへの投資が拡大していることを示している。
高流量酸素療法装置市場のセグメント分析:
-
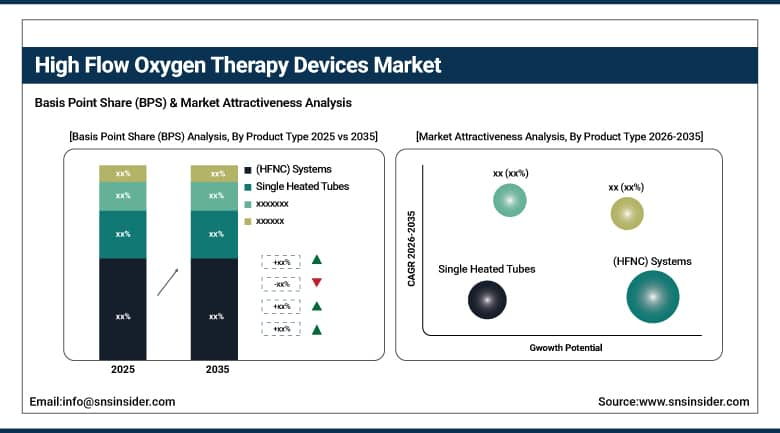
製品タイプ別に見ると、2025年には高流量酸素療法機器市場において、高流量鼻カニューラ(HFNC)システムセグメントが44%のシェアを占め、市場を牽引しました。また、シングル加熱チューブセグメントは、年平均成長率(CAGR)約5.1%で最も急速に成長しているセグメントです。
-
用途別に見ると、2025年には急性呼吸不全セグメントが高流量酸素療法装置市場を80%のシェアで支配し、肺炎セグメントは年平均成長率(CAGR)約4.2%で最も急速に成長しているセグメントとなっています。
-
エンドユーザー別に見ると、2025年には500床以上の病院セグメントが38%のシェアで高流量酸素療法装置市場を牽引し、100床未満の病院セグメントは年平均成長率(CAGR)約4.6%で最も急速に成長しているセグメントとなっています。
製品タイプ別:HFNCシステム、特に単一加熱チューブが最も急速に成長する
高流量鼻カニューラ(HFNC)システム分野は、快適な鼻腔インターフェースを通して最大60~70L/分の流量で正確に加温加湿された酸素を供給できる能力により、2025年の高流量酸素療法機器市場を牽引しました。HFNCシステムは現在、集中治療室、救急外来、呼吸器病棟の標準機器となっており、急性低酸素性呼吸不全、抜管後サポート、小児医療に広く使用されています。バッテリー駆動式でクローズドループ型のプラットフォームによる旧型機器の継続的な置き換えにより、この分野は基準年を通して市場全体の収益に最も大きく貢献する地位を維持しました。
高流量酸素療法機器市場において、シングル加熱チューブ分野は患者数との直接的な関連性から最も急速に成長しています。これは、高流量治療には結露を防ぎガス温度を維持する使い捨ての加熱式呼吸チューブが必要となるためです。感染制御と回路の信頼性に対する重視の高まりが、患者一人用チューブの需要を押し上げています。病院や在宅医療における高流量治療の増加は、この分野の世界的な成長を加速させています。携帯型システムの利用拡大も、チューブの継続的な需要をさらに支えています。
⮞2025年2月、ハミルトン・メディカル社は、同社のスタンドアロン型高流量酸素療法装置「HAMILTON-HF90」をCE市場向けに販売開始したと発表しました。この装置は、カスタマイズ可能な治療設定、モニタリング機能、バッテリー駆動による移動性を備え、救急外来、中間治療室、集中治療室など、様々な場所で使用できます。
用途別:急性呼吸不全が最多、肺炎が最も急速に増加
高流量酸素療法機器市場において、急性呼吸不全セグメントが圧倒的なシェアを占めました。これは、高流量酸素療法が、慢性閉塞性肺疾患(COPD)の増悪、外傷、心不全、術後合併症などによる突然の低酸素性呼吸不全の治療に広く用いられているためです。臨床ガイドラインでは、多くの患者において、非侵襲的換気療法の前、あるいは代替として、高流量鼻カニューラが好ましい選択肢として認識されるようになってきています。集中治療室(ICU)や救急外来における急性呼吸不全症例の多さが、基準年を通してこのセグメントが市場全体の収益に大きく貢献する要因となりました。
肺炎分野は、特に高齢者における市中肺炎および院内肺炎の世界的な罹患率の高さから、最も急速に成長している分野です。高流量療法は、肺炎に伴う低酸素血症患者の分泌物除去と快適性向上に役立つ効果的な酸素供給と気道加湿を提供します。肺炎における挿管率低下における高流量療法の役割に対する認識の高まりは、一般病棟や救急医療における高流量療法の普及をさらに加速させています。高齢化に伴う肺炎入院患者の増加も、高流量療法の導入をさらに促進しています。
⮞2026年7月、上海市肺科病院と上海市第四人民病院の研究者らは、肺感染症患者における腹臥位療法と高流量鼻カニューラ酸素療法(HFNC)の併用効果を評価した後ろ向き研究を発表した。200名の患者を対象としたこの研究では、併用療法により酸素化の改善、合併症の減少、集中治療室(ICU)への入院率の低下が認められた。
エンドユーザー別:500床以上の病院が主流、100床未満の病院が最も急速に成長
500床以上の病院セグメントは、高流量酸素療法装置市場を牽引しました。これは、大規模な三次医療機関や大学病院が、最大の集中治療室、救急外来、呼吸器科を運営し、重症呼吸器疾患患者を最も多く治療しているためです。これらの病院は通常、多数の高流量システムを保有し、複数の部門で使用しています。集中治療能力への継続的な投資により、このセグメントは基準年度を通じて市場全体の収益に大きく貢献しました。
病床数100床未満の病院セグメントは、最も急速に成長している分野です。これは、小規模な地域病院や地方病院が、呼吸器疾患患者の地域内での治療と大規模医療センターへの搬送削減のために、コンパクトで使いやすい高流量システムを採用しているためです。高流量療法は、これらの病院にとって、人工呼吸器に必要な人員を必要とせずに、効果的なステップアップオプションを提供します。近年のパンデミックを受けて呼吸器疾患対策への投資が増加していることも、小規模病院を高流量技術へと引き付けています。機器コストの低下も、導入をさらに加速させています。
地域分析:
北米高流量酸素療法機器市場の洞察
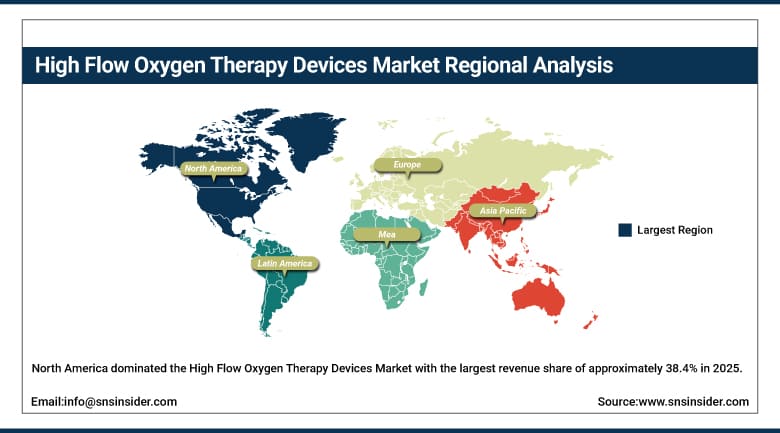
北米は、2025年に約38.4%という最大の収益シェアを獲得し、高流量酸素療法機器市場を席巻しました。COPD、肺炎、ARDSの高い罹患率、高度な集中治療インフラ、確立された償還制度、そして主要な高流量療法機器メーカーの強力な存在感が、この地域の優位性をさらに強固なものにしました。この地域の病院は、成人、小児、新生児向けの高流量鼻カニューラ療法をいち早く導入しました。呼吸器疾患対策とモニタリング統合への投資の増加が、この地域のリーダーシップをさらに強化しました。
米国は、大規模な集中治療室(ICU)の収容能力、呼吸療法士の人材、救急医療や術後ケアにおける高流量酸素療法の利用率の高さに支えられ、地域全体の収益の大部分を占めた。カナダは州立病院ネットワークを通じてさらに需要を喚起し、これらの強みが相まって、予測期間を通じて高流量酸素療法ベンダーにとって最大の市場であり続けた。長期療養施設や在宅医療への継続的な拡大が、持続的な需要を後押しした。
⮞2026年2月、ジョンズ・ホプキンス大学に所属する研究者らは、米国5つの病院におけるHFNC(高流量鼻カニューラ酸素療法)の利用状況を調査した多施設共同後向き研究を発表した。この分析では28,269件の治療事例が特定され、月平均利用件数は2017年の176件から2024年には269件に増加したことが報告された。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州高流量酸素療法機器市場の洞察
欧州は、強力な公的医療制度、確立された集中治療サービス、そして高流量療法に関する活発な臨床研究に支えられ、世界の収益のかなりの部分を占めています。欧州の呼吸器ガイドラインでは、急性低酸素性呼吸不全および抜管後ケアに高流量鼻カニューラの使用がますます多く含まれるようになっています。EU医療機器規則の施行は、呼吸器機器の製品承認期間に影響を与え続けています。一般病棟や小児科での使用の増加は、地域的な需要をさらに強化しています。
ドイツは、大規模な病院ネットワーク、高い集中治療室(ICU)病床密度、そして強力な国内医療機器産業に支えられ、欧州全体の売上高の約23.40%を占め、引き続き需要を牽引した。英国、フランス、イタリアは、国民保健サービスと呼吸器ケアプログラムを通じて相当な需要増に貢献しており、欧州における集中治療への継続的な投資により、予測期間を通じて高流量酸素療法装置の地域需要は上昇し続けると予想される。スペイン、オランダ、北欧諸国からの追加需要は、地域市場全体の強さをさらに強化した。
⮞2025年2月、ハミルトン・メディカル社は、同社の高流量酸素療法装置「HAMILTON-HF90」が欧州のCEマーク取得市場で販売開始されたことを発表しました。スタンドアロン型で、治療パラメータの調整が可能、バッテリー駆動による移動性も備えているため、病院内の様々な診療科で高流量呼吸補助の選択肢が広がります。
アジア太平洋地域における高流量酸素療法機器市場の動向
アジア太平洋地域は最も速いペースで成長しており、2026年から2035年にかけて年平均成長率(CAGR)は約4.9%となっています。この成長は、大気汚染、喫煙、高齢化に関連した中国、インド、東南アジアにおける慢性閉塞性肺疾患(COPD)および肺炎の大きな増加傾向、集中治療室(ICU)の収容能力の拡大、三次医療機関における高流量鼻カニューラの普及拡大、そして新たな病院や訓練を受けた呼吸器専門チームの増加により、この地域における治療対象基盤が従来の小規模な範囲をはるかに超えて拡大していることが要因となっています。費用対効果の高い国内製機器の入手可能性の向上も、普及をさらに後押ししています。
中国は、呼吸器疾患患者数の多さ、集中治療室(ICU)の急速な拡大、国内医療機器製造の増加に支えられ、地域収益のかなりの部分を占めた。日本とインドも大きな需要増に貢献し、日本の高齢化と高度な集中治療、そしてインドの民間病院部門の拡大は、いずれも本レポートで追跡対象とした地域市場の中で最も急速に成長しているという地位を確固たるものにした。韓国、オーストラリア、東南アジア諸国は、この期間を通じて地域需要は小さいながらも着実に増加した。
⮞2026年1月、中国の強制国家規格GB 9706.290-2022が発効し、呼吸器高流量療法機器に関する具体的な安全要件および必須性能要件が定められた。この規格は、製造業者に対する技術適合要件を強化し、高流量呼吸器機器の規制標準化を促進するものである。
中東・アフリカおよびラテンアメリカにおける高流量酸素療法機器市場の洞察
中東・アフリカ地域とラテンアメリカ地域はともに着実な成長を示しており、その背景には呼吸器疾患の負担増加、病院および集中治療室(ICU)インフラの拡充、そして両地域における呼吸器疾患対策への投資拡大がある。これらの地域で集中治療能力の強化が進むにつれ、高流量酸素療法は多くの患者にとって、人工呼吸器に代わる効果的かつ資源集約度の低い選択肢となっている。両地域における民間病院への投資拡大も、この機器の普及をさらに後押ししている。
サウジアラビアは、ビジョン2030に基づく集中治療への投資と三次医療機関の拡大に支えられ、中東・アフリカ地域の需要を牽引しました。アラブ首長国連邦と南アフリカは、民間病院ネットワークを通じてさらなる需要を生み出しました。ラテンアメリカでは、ブラジルが地域収益の最大シェアを占め、同国の大規模な病院基盤と呼吸器ケアにおける専門知識の向上により、高流量酸素療法装置の地域需要を支え続けています。メキシコとアルゼンチンは、病院における呼吸器ケアサービスの拡大を通じて、さらなる需要を生み出しました。
⮞2025年9月、研究者らはサウジアラビアを拠点とする横断研究を発表し、急性呼吸窮迫症候群に対するHFNC療法に関する医師の見解を評価した。987人の回答者のうち、69.5%が呼吸困難の緩和に効果があると認識しており、65.8%が会話や食事の促進に効果があると回答した。
市場の動向:
成長要因:呼吸器疾患の負担増加と非侵襲的サポートへの嗜好の高まり
この業界は、COPD、肺炎、急性呼吸不全の世界的な罹患率の上昇、呼吸器系の脆弱性が高まっている高齢化、そして挿管に伴う合併症を回避できる非侵襲的補助療法に対する臨床医の強い要望によって牽引されています。病院が低酸素性呼吸不全や抜管後ケアの第一選択療法として高流量鼻カニューラを採用し続けるにつれ、システム、加温チューブ、インターフェースに対する需要は世界中で増加し続けています。臨床的エビデンスの増加とガイドラインによる支持も、この業界全体の持続的な需要促進要因をさらに強化しています。
高流量プラットフォームの技術力向上は、この需要をさらに後押ししています。内蔵バッテリー、クローズドループ酸素制御、加湿機能の改善、新しいインターフェース設計により、治療はより効果的で快適、かつ持ち運びやすくなっています。患者モニタリングとの統合が進むにつれて安全性も向上し、臨床上のメリットと使いやすさの組み合わせによって、需要は着実に増加し続けています。在宅医療や長期療養施設での利用拡大は、対象となる患者層をさらに広げています。
⮞2025年11月、研究者らはサウジアラビアを拠点とする1,724人の医師と呼吸療法士を対象とした調査結果を発表した。この調査では、軽度から中等度の慢性閉塞性肺疾患(COPD)患者における高流量鼻カニューラ酸素療法(HFNC)の実施状況が評価された。調査結果は、HFNCの設定が臨床現場で広く認知されていることを明らかにし、呼吸器疾患管理におけるHFNCの適用範囲の拡大を強調した。
制約要因:代替療法との競合および製品リコール
CPAPや非侵襲的換気療法といった確立された代替手段は、広く普及しており、多くの場合低コストで、長年の臨床経験に裏付けられているため、市場全体の急速な拡大を阻害し続けている。高額なシステム費用と継続的な消耗品費用も、資源が限られた病院での導入を制限している。パンデミック後の機器交換サイクルの緩やかな変化は、COVID-19流行時の需要急増に比べて成長を鈍化させている。
呼吸器機器に影響を与える製品リコールやソフトウェアの問題は、依然として導入の妨げとなっており、病院は供給業者の品質と市販後のサポートを厳しく精査せざるを得なくなっている。治療のセットアップとモニタリングを行うための訓練を受けたスタッフが必要となるため、一部の小規模病院では高流量システムの導入が進まない。在宅高流量療法に対する償還制度のばらつきも、いくつかの地域で導入障壁を長引かせている。
機会:携帯型および在宅型高流量療法と新興市場の拡大
携帯型、バッテリー駆動型、家庭用高流量システムの需要の高まりは、慢性呼吸器疾患患者と医療システムが入院を減らし在宅ケアを支援しようとする中で、大きなビジネスチャンスとなっています。統合型デバイス、インターフェース、遠隔モニタリングのエコシステムに早期に参入したベンダーは、高流量療法が集中治療室(ICU)以外にも拡大するにつれて、大きな市場シェアを獲得できるでしょう。ハイブリッド型人工呼吸器・高流量プラットフォームの利用拡大は、この市場機会をさらに広げています。
新興市場における集中治療能力の拡大は、2つ目の大きなビジネスチャンスとなる。呼吸器疾患の罹患率の上昇、集中治療室(ICU)の建設、呼吸器疾患対策プログラムなどが、高流量療法に対する新たな需要を生み出し続けているからだ。費用対効果の高いシステムと充実した研修サポートを提供するベンダーは、発展途上国における呼吸器医療の拡大に伴い、大きな市場シェアを獲得できるだろう。中国、インド、中東、ラテンアメリカにおける民間病院ネットワークの継続的な成長は、現地での技術導入をさらに加速させている。
⮞2025年6月、フィッシャー&ペイケル・ヘルスケアは、長期療養施設や在宅医療向けに設計された製品を含むOptiflow+鼻カニューラシリーズについて、米国FDAの510(k)承認を取得しました。この承認により、従来の病院環境を超えて高流量インターフェースの普及が促進され、在宅呼吸器ケアの機会が拡大します。
最近の動向:
-
2026年8月:ダナハー傘下のマシモ社は、入院患者の酸素供給量(DO2)を継続的にモニタリングするためのRoot with LiDCOおよびマシモLiDCOセンサーについて、米国FDAの510(k)承認を取得しました。
-
2026年2月:Flexicare Medical社は、病院向け加温加湿式高流量治療ソリューションのラインナップを拡充し、Veoflo Pro高流量鼻カニューラシステムを発表しました。
-
2025年4月:Vapotherm社は、高速鼻腔送気療法中の二酸化炭素排出と患者の快適性を向上させるために設計された、シングルプロングタイプの鼻カニューラであるUnicorn Cannulaを発表しました。
高流量酸素療法機器市場の主要企業は以下の通りです。
-
Fisher & Paykel Healthcare Corporation Limited
-
Koninklijke Philips N.V.
-
ResMed Inc.
-
Drägerwerk AG & Co. KGaA
-
Teleflex Incorporated
-
Vapotherm, Inc.
-
Hamilton Medical AG
-
Masimo Corporation (Danaher)
-
Vyaire Medical, Inc.
-
Vincent Medical Holdings Limited
-
Flexicare Medical Limited
-
Armstrong Medical (Eakin Healthcare Group)
-
Intersurgical Ltd.
-
BMC Medical Co., Ltd.
-
Besmed Health Business Corp.
-
Breas Medical AB
-
Shenzhen Micomme Medical Technology Development Co., Ltd.
高流量酸素療法装置市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億6000万米ドル |
| 2035年までの市場規模 | 18億4000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は9.64% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品タイプ別(高流量鼻カニューラ(HFNC)システム、酸素マスク、加温式シングルチューブ、加湿器、その他の付属品) • 用途別(急性呼吸不全、肺炎) • エンドユーザー別(病床数100床未満の病院、100~250床の病院、250~500床の病院、500床以上の病院) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Fisher & Paykel Healthcare Corporation Limited, Koninklijke Philips N.V., ResMed Inc., Drägerwerk AG & Co. KGaA, Teleflex Incorporated, Vapotherm, Inc., Hamilton Medical AG, Masimo Corporation (Danaher), Vyaire Medical, Inc., Vincent Medical Holdings Limited, Flexicare Medical Limited, Armstrong Medical (Eakin Healthcare Group), Intersurgical Ltd., BMC Medical Co., Ltd., Besmed Health Business Corp., Breas Medical AB, Shenzhen Micomme Medical Technology Development Co., Ltd. |
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. コンポーネントおよびサブシステムのサプライヤー
3.4.2. 高流量酸素療法装置メーカー
3.4.3. 販売代理店およびチャネルパートナー
3.4.4. エンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 機器利用率および臨床能力指標
4.1.1 平均デバイス利用率
4.1.2 機器1台あたりの治療患者数/ベッド数
4.1.3 患者一人当たりの平均治療期間
4.1.4 デバイスの交換およびアップグレードサイクル
4.2 臨床応用と治療統計
4.2.1 臨床適応症別高流量酸素療法使用状況
4.2.2 ICU、救急病棟、一般病棟の利用率
4.2.3 平均治療期間と酸素流量要件
4.2.4 治療の段階的強化と段階的縮小のパターン
4.3 デバイスのパフォーマンスと動作指標
4.3.1 酸素流量およびFiO₂性能ベンチマーク
4.3.2 加湿および温度制御性能
4.3.3 デバイス設定と患者開始時間
4.3.4 保守、消耗品の使用および運用コスト
4.4 病院での導入とワークフロー統合
4.4.1 医療現場における高流量酸素療法の導入
4.4.2 デバイス対ベッド比/デバイス対患者比
4.4.3 携帯型および在宅型セラピーの導入
4.4.4 呼吸モニタリングおよび病院システムとの統合
4.5 臨床成果、技術およびイノベーション指標
4.5.1 気管挿管回避率および治療強化率
4.5.2 治療失敗率、治療中止率および合併症発生率
4.5.3 次世代デバイスおよび製品の発売活動
4.5.4 スマートモニタリング、接続性、および自動酸素供給システムの導入
5. 高流量酸素療法機器市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 高流量鼻カニューラ(HFNC)システム
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 酸素マスク
5.4 単一加熱管
5.5 加湿器
5.6 その他の付属品
6. 高流量酸素療法装置市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 急性呼吸不全
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 肺炎
7. 高流量酸素療法機器市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 ベッド数100床未満の病院
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 100~250床規模の病院
7.4 250~500床規模の病院
7.5 500床以上の病院
8. 高流量酸素療法機器市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
8.1 はじめに
8.2 北米
8.2.1 主要なトレンド
8.2.2 高流量酸素療法機器市場規模と予測(製品タイプ別、2022年~2035年)
8.2.3 高流量酸素療法装置市場規模および予測(用途別、2022年~2035年)
8.2.4 高流量酸素療法機器市場規模と予測(エンドユーザー別、2022年~2035年)
8.2.5 高流量酸素療法機器市場規模および予測(国別、2022年~2035年)
8.2.5.1 米国
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要なトレンド
8.3.2 高流量酸素療法機器市場規模および予測(製品タイプ別、2022年~2035年)
8.3.3 高流量酸素療法装置市場規模と予測(用途別、2022年~2035年)
8.3.4 高流量酸素療法機器市場規模と予測(エンドユーザー別、2022年~2035年)
8.3.5 高流量酸素療法機器市場規模および予測(国別、2022年~2035年)
8.3.5.1 ドイツ
8.3.5.2 フランス
8.3.5.3 イギリス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ポーランド
8.3.5.7 ロシア
8.3.5.8 その他のヨーロッパ諸国
8.4 アジア太平洋
8.4.1 主要なトレンド
8.4.2 高流量酸素療法機器市場規模と予測(製品タイプ別、2022年~2035年)
8.4.3 高流量酸素療法装置市場規模と予測(用途別、2022年~2035年)
8.4.4 高流量酸素療法機器市場規模と予測(エンドユーザー別、2022年~2035年)
8.4.5 高流量酸素療法機器市場規模と予測(国別、2022年~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 アジア太平洋地域のその他
8.5 ラテンアメリカ
8.5.1 主要なトレンド
8.5.2 高流量酸素療法機器市場規模と予測(製品タイプ別、2022年~2035年)
8.5.3 高流量酸素療法装置市場規模と予測(用途別、2022年~2035年)
8.5.4 高流量酸素療法機器市場規模と予測(エンドユーザー別、2022年~2035年)
8.5.5 高流量酸素療法機器市場規模と予測(国別、2022年~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他の地域
8.6 中東・アフリカ
8.6.1 主要なトレンド
8.6.2 高流量酸素療法機器市場規模と予測(製品タイプ別、2022年~2035年)
8.6.3 高流量酸素療法装置市場規模および予測(用途別、2022年~2035年)
8.6.4 高流量酸素療法機器市場規模と予測(エンドユーザー別、2022年~2035年)
8.6.5 高流量酸素療法機器市場規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 南アフリカ
8.6.5.5 中東およびアフリカのその他の地域
9. 競争環境
9.1 主要プレーヤーのポジショニング
9.2 競争動向
9.2.1 2022年~2026年の年間戦略と開発
9.3 市場シェア分析、2025年
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と特徴
9.4.2 主要企業別製品/サービスヒートマップ
9.4.3 主要プレイヤー別アプリケーションヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 Fisher & Paykel Healthcare Corporation Limited
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 地理的プレゼンス
9.6.1.5 SWOT分析
9.6.2 Koninklijke Philips N.V.
9.6.3 ResMed Inc.
9.6.4 Drägerwerk AG & Co. KGaA
9.6.5 Teleflex Incorporated
9.6.6 Vapotherm, Inc.
9.6.7 Hamilton Medical AG
9.6.8 Masimo Corporation (Danaher)
9.6.9 Vyaire Medical, Inc.
9.6.10 Vincent Medical Holdings Limited
9.6.11 Flexicare Medical Limited
9.6.12 Armstrong Medical (Eakin Healthcare Group)
9.6.13 Intersurgical Ltd.
9.6.14 BMC Medical Co., Ltd.
9.6.15 Besmed Health Business Corp.
9.6.16 Breas Medical AB
9.6.17 Shenzhen Micomme Medical Technology Development Co., Ltd.
10.アナリストの推奨事項
10.1 SNSインサイダー向け機会マップ
10.2 業界における容易に達成可能な課題の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提言
11.前提条件
12. 免責事項
13.付録
13.1 表一覧
13.2 図一覧
主要セグメント:
製品タイプ別
-
高流量鼻カニューラ(HFNC)システム
-
酸素マスク
-
単一加熱チューブ
-
加湿器
-
その他のアクセサリー
申請により
-
急性呼吸不全
-
肺炎
エンドユーザーによる
-
ベッド数100床未満の病院
-
ベッド数100~250床の病院
-
250~500床規模の病院
-
ベッド数500床以上の病院
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント