抹茶市場レポートの範囲と概要:
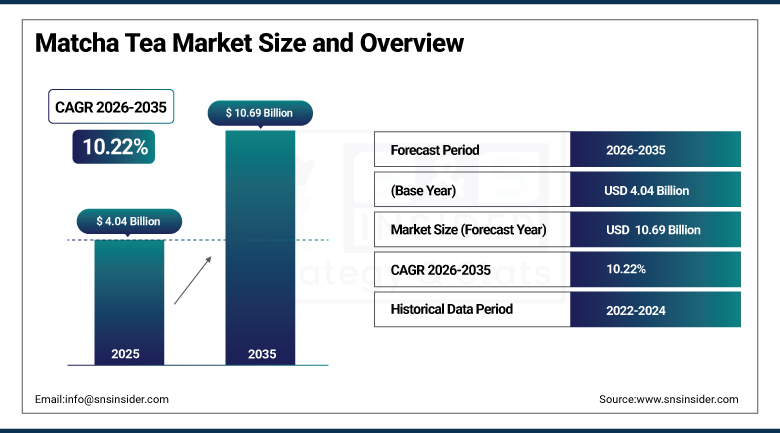
抹茶市場は2025年に40億4000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)10.22%で成長し、2035年には106億9000万米ドルに達すると予測されている。
抹茶は、ニッチな日本の文化製品から、抗酸化作用、認知機能向上、代謝改善といった健康効果が幅広い層の消費者に支持される、世界的な機能性飲料・食品原料へと移行しており、世界の抹茶市場は力強く、商業的にも幅広い成長を遂げています。抹茶の消費量は2025年には3万5000トンに達し、飲料、ベーカリー、菓子、サプリメント、化粧品など、用途の拡大が市場の成長を牽引しています。これらの用途拡大は、抹茶というカテゴリーの歴史的な境界を定めてきた伝統的な儀式用茶の分野をはるかに超え、市場の商業的機会を大きく広げています。
⮞伊藤園は、2025年9月に「抹茶ラブ」コールドブリューティーシリーズとして、抹茶+レモンバーベナ&ペパーミントと抹茶+アップルジンジャーの2種類を発売し、米国市場におけるすぐに飲める抹茶飲料のラインナップを拡充しました。これらの新製品は、抹茶に含まれるL-テアニンとカテキンの効能に加え、抹茶愛好家だけでなく、健康志向の飲料を求める一般消費者にもアピールする革新的なフレーバープロファイルを備えた、プレミアムな機能性RTD飲料を求める成長著しい消費者層をターゲットとしています。
抹茶市場に関する詳細情報については、無料サンプルレポートをご請求ください。
抹茶市場の動向
-
抹茶ラテ、アイス抹茶、抹茶ベースのエスプレッソなど、抹茶が世界中の高級カフェのメニューにますます取り入れられるようになり、熱心な茶文化の消費者を超えて、リピート購入を促す新たな日常的な消費機会が生まれている。
-
包装食品や飲料製品の開発において、クリーンラベルの機能性成分として抹茶の採用が拡大していることから、ベーカリー、菓子、アイスクリーム、プロテインサプリメントなどの製品開発において、B2B市場における商業的な需要が拡大している。
-
消費者が儀式用抹茶やオーガニック抹茶に対して割高な価格を支払う意欲が高まっていることが、品質の差別化が主要な購入動機となっていることから、消費者直販チャネルと小売チャネルの両方で、1単位あたりの平均収益を押し上げている。
-
高級抹茶向けのeコマースおよびDTC(消費者直販)ブランドの販売インフラの拡大により、日本および海外の生産者は、従来の小売流通仲介業者に依存することなく、世界中の消費者にリーチすることが可能になっている。
-
化粧品およびパーソナルケア業界における抗酸化活性成分としての抹茶エキスの採用拡大は、飲料や料理分野にとどまらず、市場の収益基盤を多様化させる、商業的に重要な非食品用途の需要を生み出している。
米国抹茶市場の見通し
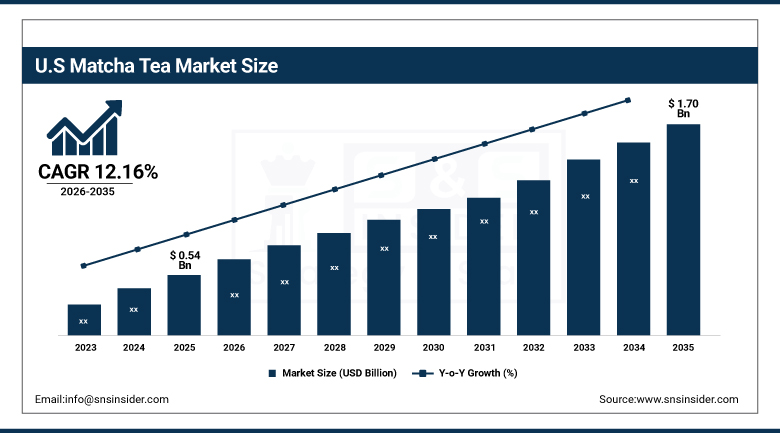
米国の抹茶市場は、2025年には約5億4000万米ドルと評価され、2035年までに約17億米ドルに達すると予想されており、年平均成長率は約12.16%となる見込みです。
米国は日本以外で最も商業的に活発な抹茶市場であり、北米が世界的に最も急速に成長している地域としての地位を確立する主要因となっています。消費者の採用は、高級茶や日本食文化のコミュニティから、主流の健康志向、フィットネス志向、カフェといった消費者層へと徐々に拡大してきました。スターバックスが抹茶ラテや冷たい抹茶ドリンクを全国メニューに加えたことで、抹茶というカテゴリーの認知度が一般市場に広がり、独立系カフェ文化によってその認知度はさらに強化・深化しました。
⮞スターバックスは2024年に、米国における抹茶飲料が最も急速に成長しているメニューカテゴリーの一つであり、抹茶ラテの注文数が前年比で40%以上増加したと報告した。この主流のカフェチャネルでの検証は、カフェ体験を通して抹茶という食材を知り、その後自宅での抹茶調理に投資する消費者の間で、小売店やオンラインでの抹茶調理用品の購入を直接的に加速させた。
抹茶市場のセグメント分析
-
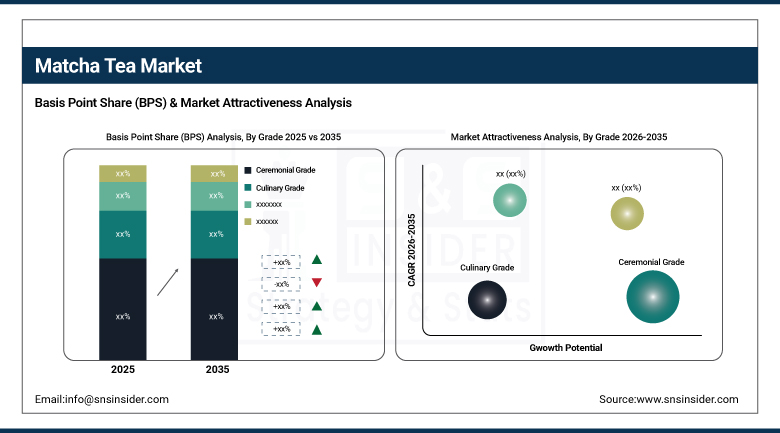
グレード別に見ると、2025年にはセレモニアルグレードのセグメントが抹茶市場で38.47%のシェアを占め、市場を席巻した一方、オーガニックセグメントは2026年から2035年にかけて年平均成長率(CAGR)12.68%で最も急速に成長している。
-
形態別に見ると、抹茶市場では粉末セグメントが2025年に54.29%のシェアを占め、圧倒的なシェアを誇る一方、カプセルセグメントは2026年から2035年にかけて年平均成長率(CAGR)13.14%で最も急速に成長している。
-
用途別に見ると、2025年には飲料分野が抹茶市場で46.72%のシェアを占め、市場を牽引する一方、2026年から2035年にかけては栄養補助食品分野が最も急速に成長すると予測されている。
-
流通チャネル別に見ると、2025年にはスーパーマーケットとハイパーマーケットのセグメントが抹茶市場で34.51%のシェアを占め、市場を牽引する一方、オンライン小売セグメントは2026年から2035年にかけて最も急速に成長するセグメントとなる見込みです。
グレード別に見ると、儀式用が主流で、有機栽培が最も急速に成長している。
2025年においても、セレモニアルグレードは抹茶市場の38.47%を占め、依然としてトップの地位を維持しています。その商業的な優位性は、抹茶カテゴリーにおける品質の頂点に位置づけられていることを反映しています。最も若い茶葉、最も徹底した遮光処理、そして最も丁寧な石臼挽き製造工程の組み合わせにより、高級志向の消費者やカフェ経営者が抹茶ラテやセレモニアルティーの淹れ方に求める鮮やかな緑色、滑らかな旨味、そして高濃度のL-テアニンを実現しています。セレモニアルグレードは、抹茶カテゴリーにおいて単位当たりの小売価格が最も高くなっています。この価格プレミアムにより、調理用グレードよりも販売量が少ない場合でも、収益面で優位性を維持しています。カフェや高級飲料チャネルの拡大に伴い、これまで外食産業で調理用グレードが供給されていたセレモニアルグレードの仕様レベルで、新たなB2B需要が生まれています。
オーガニックは、2033年までの年平均成長率(CAGR)が12.68%と、最も急速に成長しているグレードセグメントです。その成長を牽引しているのは、クリーンラベル運動が高級食品・飲料の購入に及ぼす影響の拡大です。健康・ウェルネス製品として抹茶を購入する消費者は、原材料の純度、農業慣行の透明性、認証の信頼性に対して、平均以上の期待を抱いています。オーガニック認証は、こうした期待を直接満たし、小売チャネルやDTCチャネルにおいて、従来品に比べて20~40%の価格プレミアムを生むプレミアムなポジショニングの根拠となります。USDAおよびJASのオーガニック認証に投資した日本と中国のオーガニック抹茶生産者は、このプレミアムな消費者セグメントに参入し、商業的に成功を収めています。このセグメントの成長は、健康志向の小売チャネル全体で、認証オーガニック食品・飲料製品にプレミアムな棚スペースを割り当てる小売業者の増加も反映しています。
⮞2026年3月、株式会社ハリオは、米国市場向けに独自開発したUSDA認証オーガニック日本産緑茶パウダーを使用した初の抹茶製品「ハリオ オーガニック セレモニアル抹茶」を発売し、認証済みプレミアム抹茶の入手可能性を拡大しました。
形態別では粉末が主流だが、カプセルが最も急速に成長している。
粉末は2025年においても抹茶市場の54.29%を占め、依然として支配的な地位を維持しています。この形態の優位性は、あらゆる用途において最も汎用性の高い、元祖抹茶消費形態としての基盤的な役割を反映しています。粉末は飲料に溶けやすく、焼き菓子に混ぜやすく、スムージーにブレンドしやすく、サプリメントの配合にも容易に組み込めます。他のどの抹茶形態も、これほど幅広い用途に対応できる汎用性は持ち合わせていません。カフェ経営者や食品メーカーにとって、粉末は既存の設備やプロセスに改造なしで組み込めるため、運用上のデフォルトとなっています。家庭の消費者にとっては、粉末によって、伝統的な抹茶の点て方から現代的な抹茶ラテまで、あらゆる抹茶の淹れ方を楽しむことができます。この形態の幅広い商業的有用性は、他の形態の成長率に関わらず、その支配的なシェアを維持しています。
カプセルは、2033年までの年平均成長率(CAGR)が13.14%と最も急速に成長している形態です。その商業的な根拠は、サプリメントチャネルが抹茶を機能性成分として徐々に採用していることにあります。抹茶の抗酸化作用、代謝促進、認知機能向上といった効能は、カプセル化された栄養補助食品の形態に自然に反映されます。粉末飲料のような準備時間や風味の強さを気にせずに抹茶の健康効果を得たい消費者にとって、カプセルは魅力的な選択肢です。カプセル形態は、既存のサプリメント購入行動、定期購入モデル、薬局や健康食品店といった流通チャネルとの互換性が高く、これまで抹茶に関心を持たなかった消費者層にも容易に参入できる市場となっています。Thorne、Vital Proteins、そして抹茶専門の健康食品ブランドといったプレミアムサプリメントブランドが、カプセル形態の商業的発展を牽引しています。
⮞2025年10月、ピュアヘルス・リサーチは、抹茶グリーンティーカプセルを発売しました。これは、従来の粉末状の抹茶に代わる便利な選択肢を提供し、抹茶の摂取を毎日の栄養補助食品のカテゴリーにまで広げることを目的とした、単一成分の日本の抹茶サプリメントです。
地域別分析
アジア太平洋地域の抹茶市場に関する洞察
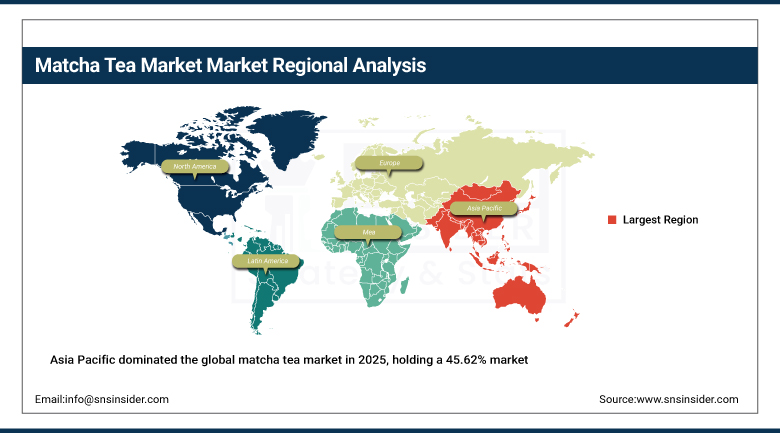
2025年には、アジア太平洋地域が世界の抹茶市場を席巻し、45.62%の市場シェアを占めました。これは、世界最大の抹茶生産国であり、国内で最も洗練された抹茶消費市場である日本がその地位を支えています。日本は、深く根付いた茶道文化、どの国よりも高い一人当たりの抹茶消費量、そして宇治、西尾、鹿児島など世界で最も商業的に名高い抹茶ブランドや生産地の原産地であることから、アジア太平洋地域の収益の約54.6%を占めています。日本の国内市場の商業的な洗練度は、高級抹茶の価格設定において世界的に重要な役割を果たす、等級、産地、生産者の出所といった差別化を支えています。
中国、韓国、インドは、アジア太平洋地域において商業的に最も重要な二次市場であり、抹茶の普及が最も急速に進んでいる。中国の茶文化と抹茶の融合、韓国のカフェ文化における抹茶飲料の熱狂的な普及、そしてインドの高級健康飲料消費者層の成長は、それぞれ独立して平均を上回る抹茶需要の伸びを生み出している。中国の抹茶生産は大幅に拡大しており、儀式用および料理用の中国産抹茶は、日本の同等品と比較して競争力のある価格で、国内外の市場にますます供給されている。
⮞2026年4月、日本の大黒電機は、碾茶生産地における設備投資と人材不足の解消、および国内抹茶供給インフラの強化を目的として、農業支援および農業技術事業を行う子会社を設立し、1億円を投資した。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米抹茶市場の動向
北米は、カフェ文化、機能性飲料の開発、オンライン専門小売など、米国における抹茶の普及が著しいことから、2033年までの年平均成長率(CAGR)が12.52%と、地域別抹茶市場の中で最も急速に成長しています。米国は、健康志向の高い消費者層、スターバックスを中心とする世界で最も発展した高級飲料カフェのエコシステム、そして日本の抹茶生産者が米国の消費者に直接高価格帯で販売できるDTC(消費者直販)eコマースインフラが組み合わさることで、北米の収益の約87.4%を占めています。抹茶に含まれるL-テアニンとEGCGカテキンの健康効果に関する消費者教育は、ウェルネスメディア、ソーシャルプラットフォーム、そしてカフェのメニュー形式で抹茶がコーヒーの日常的な代替飲料として定着したことで、商業的にさらに促進されています。
カナダは、健康志向の高い消費者層によって北米全体の売上高の約12.6%を占めており、その特選飲料文化とオーガニック製品への嗜好は、カフェと小売店の両方でプレミアム抹茶に対する自然な受容性を生み出しています。カナダの独立系カフェは、米国のトレンドに沿ったペースで抹茶メニューを取り入れており、ロブローズやソビーズなどの全国的な食料品小売業者がオーガニック抹茶や特選抹茶製品の品揃えを拡充することで、安定した小売需要を生み出しています。
⮞2026年9月、チョバニ傘下のラ・コロンブは、日本のシングルオリジン抹茶を使用した「抹茶ラテ」のレディ・トゥ・ドリンク製品シリーズを発売した。このシリーズは、「エブリデイ」「ストロベリー」「バニラ」の3種類のフレーバーがあり、高級カフェスタイルの抹茶消費を米国のパッケージ飲料小売市場に拡大するものである。
欧州抹茶市場の動向
ヨーロッパは商業的に成長している抹茶市場であり、消費者の食品・飲料購入における健康意識の高まり、カフェ文化における抹茶の高級メニューとしての普及、そしてクリーンラベル運動が専門食品小売業に及ぼす商業的影響が相まって、英国、ドイツ、フランス、オランダで持続的な需要成長を生み出しています。ドイツは、洗練された健康志向の消費者層、Alnatura、dm、Rossmannといったオーガニック食品小売業の強力な商業的プレゼンス、そして高級機能性食品・飲料製品への消費者の投資額が平均を上回っていることから、ヨーロッパ最大の国内市場として、ヨーロッパ全体の売上高の約22.3%を占めています。
英国はヨーロッパで最も商業的に活気のある抹茶市場であり、独立系カフェ文化が抹茶ラテ、アイス抹茶、抹茶スムージーといったメニューを積極的に取り入れたことで、小売およびDTC(消費者直販)抹茶製品市場の発展に向けた消費者教育と試飲のためのインフラが整備されています。英国における抹茶の健康効果に関する規制の明確化と、小売チャネル全体で確立されたオーガニック認証制度は、英国の高度に発達した健康食品小売エコシステムをターゲットとする高級日本産抹茶ブランドや認証オーガニック抹茶ブランドにとって、商業的にアクセスしやすい市場参入経路を提供しています。
⮞2026年9月、ドイツの紅茶会社TEEKANNEは、初のオーガニック日本産抹茶製品であるTEEKANNE Matchaを発売し、包装済みの抹茶パウダーをドイツの一般食料品小売店に導入し、毎日の抹茶を手軽に作りたい消費者をターゲットにした。
中東・アフリカおよびラテンアメリカの抹茶市場に関する洞察
中東・アフリカ地域とラテンアメリカは、都市部における健康意識の高まり、高級カフェ文化の拡大、そして高級食品のeコマースへのアクセス性の向上により、初期段階ではあるものの商業的に有望な抹茶消費者の需要が生まれている、新興の抹茶市場です。UAEは、ドバイとアブダビの国際色豊かな消費者層、メニュー革新サイクルに世界のウェルネス飲料トレンドを積極的に取り入れている高度に発達した高級カフェおよびホスピタリティセクター、そして湾岸地域の高級消費者層が目指すウェルネスライフスタイルに合致する健康および原産地認証を受けた日本の抹茶製品に対してプレミアム価格を支払う消費者の高い意欲により、中東・アフリカ地域の売上高をリードしており、地域全体の約38.4%を占めています。
ブラジルは、都市部における健康志向の高まり、自然食品・オーガニック食品の小売業の発展、そして他のラテンアメリカ市場と比較して国際的なスペシャルティ飲料のトレンドを平均以上の普及率で取り入れているカフェ文化などにより、ラテンアメリカ全体の売上高の約44.2%を占め、ラテンアメリカをリードしています。ラテンアメリカ市場全体における抹茶の普及はまだ初期段階ですが、可処分所得の増加とeコマースインフラの拡大により、高級輸入スペシャルティ飲料が都市部の専門職消費者層の多くにとって入手しやすくなっているため、商業的に有望です。
⮞2026年6月、ネスレ・ブラジルは、全国のロジャス・アメリカーナを通じて限定版のキットカット抹茶を発売し、抹茶風味の菓子製品を市場に投入するとともに、抹茶という原料の商業的プレゼンスを、特殊飲料の分野を超えてブラジルの主流の包装菓子市場へと拡大した。
市場動向
成長の原動力:世界的な健康意識の高まりによる機能性飲料への投資の増加、カフェ文化による抹茶消費の主流化、
抹茶が持つ確立された健康効果と、ウェルネス志向の消費者の商業的優先事項との構造的な整合性は、市場における最も持続的な成長要因となっています。抹茶に含まれるEGCGカテキン、L-テアニンの鎮静・集中力向上効果、そして天然カフェインは、消費者の複数の健康目標に同時に応えます。このような組み合わせを実現できる代替成分は他にありません。この多機能性というポジショニングは、機能性飲料の配合において真の差別化を生み出し、消費者の注目と高い小売価格を獲得する原動力となっています。
カフェ文化において抹茶が定番メニューとして世界的に定着したことは、抹茶の健康トレンドの変動に左右されない継続的な収益を生み出す商業インフラ投資を意味します。カフェネットワークに抹茶ラテの設備、スタッフ研修、メニュー構成が確立されると、継続的な運営努力によって、週ごとのトレンド変動に関わらず、抹茶原料の調達需要が安定的に維持されます。スターバックス、独立系専門カフェ、ホテルなどのホスピタリティ事業は、B2B調達基盤を形成しており、その規模によって需要の安定性が確保され、消費者向け小売業の変動の大きい成長プロファイルを補完します。
⮞2026年1月、プレタ・マンジェは全米の店舗で初の全国展開となる抹茶飲料シリーズを発売した。このシリーズには、テンゾ社から供給されたオーガニックの儀式用抹茶を使用した、オート抹茶ラテ、抹茶レモネード、ピンクグアバアイス抹茶ラテなどが含まれる。
制約要因:価格に敏感な消費者層における普及を阻害する高価格設定、収穫最盛期における日本の抹茶供給の制約
抹茶市場において、価格に敏感な消費者層や新興市場における最も大きな障壁は、高価格帯にある。儀式用やオーガニックグレードの抹茶は、単価が高く、世界の大多数の消費者にとって日常的な飲み物というよりは、高級な健康食品として位置づけられている。このように高価格帯に価格が集中しているため、主流の小売チャネルを通じて市場がアクセスできる販売量は限られており、消費者の価格に対する感度の高さが、手頃な価格帯の抹茶製品の普及率に上限を設けている。
日本の抹茶供給は、茶葉栽培サイクルの季節変動と、本格的な碾茶を原料とする抹茶生産の特徴である、労働集約的な遮光、収穫、石臼挽きといった工程によって制約を受けている。需要のピーク時には供給が逼迫し、数年にわたる農業および生産能力への投資なしには、市場が急激な需要増加に対応することが困難となる。この供給制約は価格変動リスクを生み出し、安定した抹茶原料調達経済に依存する食品・飲料メーカーにとって、事業上の不確実性をもたらす。
機会:サプリメントおよび栄養補助食品チャネルにおけるカプセル剤の成長、化粧品業界における抗酸化成分の採用
栄養補助食品および健康補助食品チャネルは、飲料や食品の予算よりも構造的に大きい消費者の健康投資予算にリーチできるため、抹茶市場にとって大きな商業的拡大機会となります。サプリメントに毎月50ドルから150ドルを費やす消費者は、高級抹茶カプセルやエキス製品がターゲットとする価格帯で商業的にアクセスしやすく、マスマーケット向け飲料の価格設定に伴う販売量への敏感さもありません。Amazon、iHerb、および健康食品小売店ネットワークを通じたサプリメントチャネルの流通は、国際的な専門食品流通に必要なインフラ投資なしに、グローバルなリーチを実現します。
化粧品・パーソナルケア業界における抗酸化活性成分としての抹茶エキスの採用拡大は、高収益のB2B市場を生み出しており、そのエキス標準化および認証に関する仕様要件は、高級抹茶生産者が食品グレード用途向けに既に構築している品質インフラと合致している。抹茶エキスを配合した新しい化粧品ブランドが登場するたびに、飲料トレンドのサイクルに左右されない、段階的な原料需要が生まれ、一般的な食品グレードの供給関係よりも構造的に利益率が高くなる。
⮞2026年6月、日本のスキンケアブランドであるタッチャは、脂性肌、敏感肌、ニキビができやすい肌向けに開発された抹茶由来の洗顔料「ザ・マッチャ・フォーム・クレンズ」を発売し、高級スキンケア製品やパーソナルケア製品における抹茶由来成分の商業的応用範囲を拡大した。
最近の動向
-
2025年:伊藤園は2025年9月に、抹茶+レモンバーベナ&ペパーミントと抹茶+アップルジンジャーの2種類の「抹茶ラブ コールドブリュー」ティーを発売しました。健康志向の米国消費者をターゲットに、フレーバー革新を取り入れたRTD(すぐに飲める)抹茶フォーマットで、同ブランドのプレミアム抹茶としての地位を、急速に成長しているコールドブリューや機能性飲料のチャネルに拡大しました。
-
2025年:アイヤ株式会社は、北米のスペシャリティフードおよびサプリメント市場向けにオーガニック抹茶製品ラインを拡充し、小売店およびDTCチャネルを通じて、透明性のある調達と認証に裏付けられたプレミアムな日本産抹茶に対する米国消費者の高まる需要に応えるため、USDA認証オーガニックの儀式用および料理用グレードの抹茶を新たに導入しました。
-
2024年:スターバックスは2024年に北米とヨーロッパの市場で抹茶飲料メニューを拡大し、抹茶ベースのコールドブリューや季節限定の抹茶ドリンクなど、新しい抹茶ベースのドリンクを追加しました。これは、抹茶飲料の注文が前年比40%増加したという実績に基づき、カフェチャネルの需要を増大させ、スターバックスの日本および認定サプライヤーパートナーの抹茶原料の卸売調達の増加を直接的に支えました。
抹茶会社は以下の通りです。
-
Aiya Co., Ltd.
-
ITO EN, Ltd.
-
The AOI Tea Company
-
Marukyu Koyamaen Co., Ltd.
-
IPPODO TEA Co., Ltd.
-
DōMatcha (Canadian Matcha)
-
Mizuba Tea Co.
-
Matcha Bar
-
Pique Tea
-
Jade Leaf Matcha
-
Kissa Tanto
-
Kyoto Obubu Tea Farms
-
Oi Ocha (ITO EN)
-
Matchaful
-
Thrive Market (Private Label Matcha)
-
Stash Tea Company
-
Twinings of London
-
Numi Organic Tea
抹茶市場レポートの範囲:
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 グレード別市場規模
2.3.2 形態別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 茶栽培業者、原材料および包装資材供給業者
3.4.2 抹茶加工・製造会社
3.4.3 販売代理店、小売業者、および電子商取引チャネル
3.4.4 飲料会社、化粧品ブランド、および消費者エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 消費者の健康・ウェルネス動向(2025年)
4.1.1 機能性飲料の消費量の増加
4.1.2 抗酸化物質を豊富に含む製品への需要の高まり
4.1.3 オーガニック&ナチュラルティーの消費動向
4.1.4 健康的なライフスタイル飲料の地域的な普及
4.2 抹茶の消費量と製品需要の動向(2025年)
4.2.1 伝統的な抹茶とフレーバー付き抹茶の製品需要
4.2.2 すぐに飲める抹茶飲料の普及動向
4.2.3 食品および製菓用途における抹茶の利用
4.2.4 高級抹茶および儀式用抹茶の消費動向
4.3 流通・小売動向(2025年)
4.3.1 オンラインとオフラインにおける抹茶製品の販売動向
4.3.2 専門カフェ・ティーショップの拡大動向
4.3.3 スーパーマーケットおよび健康食品店の流通の成長
4.3.4 消費者向け直接販売型サブスクリプションモデルの採用
4.4 原材料の調達と生産の動向(2025年)
4.4.1 有機抹茶栽培拡大の動向
4.4.2 持続可能な茶栽培と加工の発展
4.4.3 地域別生産・輸出動向
4.4.4 品質認証とトレーサビリティの導入動向
4.5 マーケティング、イノベーション、投資の動向(2025年)
4.5.1 機能性飲料およびエナジードリンクにおける製品イノベーション
4.5.2 セレブリティ、インフルエンサー、ソーシャルメディアマーケティングのトレンド
4.5.3 高級紅茶ブランドおよびカフェチェーンへの投資
4.5.4 環境に配慮したパッケージングと持続可能なブランディングの展開
5. 抹茶市場のセグメント別分析と予測(グレード別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 儀式用等級
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 料理グレード
5.4 有機
6. 抹茶市場の形態別セグメント分析と予測、2022年~2035年、市場規模(10億米ドル)
6.1 はじめに
6.2 粉末
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 液体/RTD
6.4カプセル
6.5 その他
7. 抹茶市場の用途別セグメント分析と予測、2022年~2035年、市場規模(10億米ドル)
7.1 はじめに
7.2 飲料
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 食品と料理
7.4 栄養補助食品
7.5 化粧品・パーソナルケア
7.6 その他
8. 抹茶市場のセグメント別分析と予測(流通チャネル別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 スーパーマーケットとハイパーマーケット
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 オンライン小売
8.4 専門店
8.5 コンビニエンスストア
8.6 その他
9. 抹茶市場の地域別セグメント分析と予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 抹茶市場規模と予測(グレード別、2022年~2035年)
9.2.3 抹茶市場規模と予測(形態別、2022年~2035年)
9.2.4 抹茶市場規模と予測(用途別、2022年~2035年)
9.2.5 抹茶市場規模と予測(流通チャネル別、2022年~2035年)
9.2.6 抹茶市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 抹茶市場規模と予測(グレード別、2022年~2035年)
9.3.3 抹茶市場規模と予測(形態別、2022年~2035年)
9.3.4 抹茶市場規模と予測(用途別、2022年~2035年)
9.3.5 抹茶市場規模と予測(流通チャネル別、2022年~2035年)
9.3.6 抹茶市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 抹茶市場規模と予測(グレード別、2022年~2035年)
9.4.3 抹茶市場規模と予測(形態別、2022年~2035年)
9.4.4 抹茶市場規模と予測(用途別、2022年~2035年)
9.4.5 抹茶市場規模と予測(流通チャネル別、2022年~2035年)
9.4.6 抹茶市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 抹茶市場規模と予測(グレード別、2022年~2035年)
9.5.3 抹茶市場規模と予測(形態別、2022年~2035年)
9.5.4 抹茶市場規模と予測(用途別、2022年~2035年)
9.5.5 抹茶市場規模と予測(流通チャネル別、2022年~2035年)
9.5.6 抹茶市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 抹茶市場規模と予測(グレード別、2022年~2035年)
9.6.3 抹茶市場規模と予測(形態別、2022年~2035年)
9.6.4 抹茶市場規模と予測(用途別、2022年~2035年)
9.6.5 抹茶市場規模と予測(流通チャネル別、2022年~2035年)
9.6.6 抹茶市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびネットワークタイプのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別ネットワークタイプヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Aiya Co., Ltd.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 ITO EN, Ltd.
10.6.3 The AOI Tea Company
10.6.4 Marukyu Koyamaen Co., Ltd.
10.6.5 IPPODO TEA Co., Ltd.
10.6.6 DōMatcha (Canadian Matcha)
10.6.7 Encha Organic Matcha
10.6.8 Mizuba Tea Co.
10.6.9 Matcha Bar
10.6.10 Pique Tea
10.6.11 Jade Leaf Matcha
10.6.12 Kissa Tanto
10.6.13 Kyoto Obubu Tea Farms
10.6.14 Oi Ocha (ITO EN)
10.6.15 Kettl
10.6.16 Matchaful
10.6.17 Thrive Market (Private Label Matcha)
10.6.18 Stash Tea Company
10.6.19 Twinings of London
10.6.20 Numi Organic Tea
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション
学年別
-
儀式階級
-
料理用グレード
-
オーガニック
フォームによる
-
粉
-
液体/RTD
-
カプセル
-
その他
申請により
-
飲料
-
食品・料理
-
栄養補助食品
-
化粧品・パーソナルケア用品
-
その他
流通チャネル別
-
スーパーマーケットとハイパーマーケット
-
オンライン小売
-
専門店
-
コンビニエンスストア
-
その他
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント