
船舶燃料市場レポートの範囲と概要:
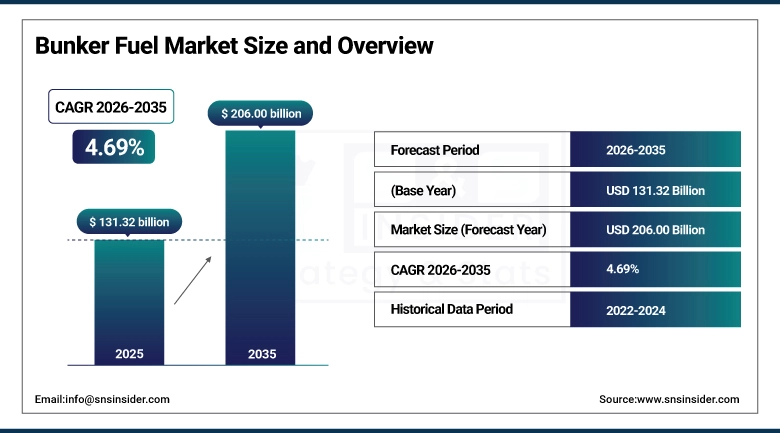
船舶燃料市場は、2025年には1313億2000万米ドルと評価され、2035年までに2060億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)4.69%で成長すると見込まれている。
船舶燃料市場の成長は、国際海上貿易の拡大、船舶数の増加、コンテナ船、タンカー、ばら積み貨物船の増加によるものです。環境規制も船舶燃料市場の成長に貢献しており、低硫黄燃料やクリーン燃料の使用が増加しています。さらに、港湾インフラへの投資や燃料技術の開発も、船舶燃料市場の成長に寄与しています。
⮞国連貿易統計によると、世界の海上貿易量は2024年に約127億2000万トンに達し、前年比で緩やかな成長が継続した。この拡大は、コンテナ貨物とばら積み貨物の貿易増加を反映しており、外航船で使用される船舶燃料の需要を直接的に支えている。
バンカー燃料市場に関する詳細情報については、無料サンプルレポートをご請求ください。
船舶燃料市場の動向
-
世界的な海運活動と海上貿易の増加が、船舶燃料市場を牽引している。
-
貨物船、タンカー、コンテナ船における船舶燃料の需要増加が、市場の成長を後押ししている。
-
国際海上輸送ルートの拡大と船舶規模の拡大が、燃料消費量の増加を招いている。
-
IMO規制および硫黄排出制限への準拠に対する注目度の高まりが、導入動向を形成している。
-
低硫黄燃料、LNGバンカリング、代替船舶燃料の進歩は、持続可能性を高めている。
-
原油生産量の増加と原油価格の変動が、市場拡大を後押ししている。
-
海運会社、燃料供給業者、港湾当局間の連携は、イノベーションと世界的な普及を加速させている。
米国船舶燃料市場規模の見通し:
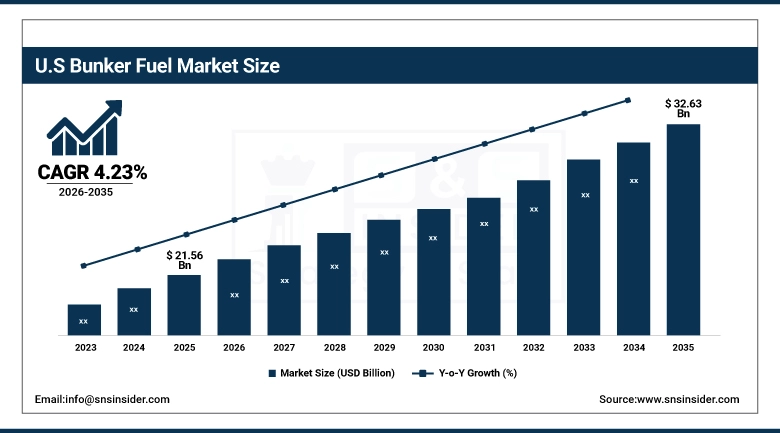
米国の船舶燃料市場は、2025年には215億6000万米ドルと評価され、2035年には326億3000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)4.23%で成長すると見込まれています。 米国の船舶燃料市場の成長は、貿易活動の活発化、港湾における高度なインフラ設備、船舶規模の拡大、環境基準の遵守によって牽引されており、コンテナ船、タンカー、ばら積み貨物船向けの低硫黄で効率的な燃料の需要を高めています。
⮞2025年5月、ガルベストンLNGバンカーポートは、ヒューストン・ガルベストン地域における代替船舶燃料インフラを支援するテキサスシティLNGバンカリング施設の建設について、米国陸軍工兵隊および米国沿岸警備隊から最終的な建設許可を取得しました。
船舶燃料市場の成長要因:
-
過去10年間、世界的な海上貿易の増加により、世界中の船舶船団で船舶燃料の需要が継続的に増加している。
国際船舶運航の増加と貿易ルートの拡大に伴い、船舶燃料需要が増加しています。コンテナ船、タンカー、ばら積み貨物船は長距離航海に大量の船舶燃料を必要とします。新興国における輸出入業務の増加も、この需要増加に拍車をかけています。電子商取引の拡大も船舶燃料需要を押し上げています。貿易インフラの近代化に伴い、より多くの船舶燃料を必要とする大型船舶の利用が増加しています。海運会社は、安定した船舶燃料調達システムに多額の投資を行い、運航の継続性を確保しています。こうした取り組みは、船舶燃料市場の成長に直接的に寄与し、高い収益を生み出しています。
船舶燃料市場の制約要因:
-
原油価格の変動とサプライチェーンの混乱により、世界中の複数の船隊における安定した船舶燃料供給が制限されている。
原油価格の変動は船舶燃料価格の不確実性を引き起こし、これは海運事業者の予算に大きな影響を与えます。価格の急騰は、石油燃料の消費効率の低下を招く可能性があります。さらに、IFO 380、IFO 180、MGO/MDO燃料の供給にも問題があります。これは、サプライチェーンの問題、地政学的な問題、製油所の操業停止などが原因です。港湾における給油インフラの不整合も、燃料供給の制約の一因となっています。そのため、小規模な販売業者が安定した燃料供給を維持することが困難になっています。こうした状況は、石油燃料の供給と価格に不確実性をもたらし、石油燃料市場の成長を阻害する結果となっています。
船舶燃料市場の機会:
-
代替燃料や低硫黄燃料ソリューションの拡大は、世界の船舶燃料市場において大きな収益機会を生み出している。
環境意識の高まりと厳しい排出規制に伴い、サプライヤーは低硫黄燃料やクリーンエネルギーの分野でサービスを開発する機会を得ています。バイオ燃料、LNGバンカリングサービス、ハイブリッド燃料を取り入れることで、企業は事業の多角化を実現できます。燃料混合技術、貯蔵最適化、サプライチェーン管理といった面で、テクノロジーはサプライヤーの総合的な価値提案を向上させる上で重要な役割を果たします。持続可能な燃料に関して海運会社と協力することで、継続的な収益源を確保できます。アジア太平洋地域などの新興国における燃料需要の増加に伴い、サプライヤーネットワークを拡大する機会も生まれています。
国際海事機関(IMO)は、IMO 2020硫黄規制を義務付け、船舶燃料中の硫黄含有量を世界的に3.5%から0.5%に引き下げ、VLSFOやMGOなどの低硫黄船舶燃料への移行を促した。
船舶燃料市場のセグメント別ハイライト
-
燃料グレード別に見ると、2025年にはIFO 380がバンカー燃料市場で約34%のシェアを占め、MGO/MDOが最も急速に成長(CAGR)しました。
-
エンドユーザー別に見ると、コンテナ船隊が2025年にバンカー燃料市場で約40%のシェアを占め、タンカー船隊が最も急速に成長している(CAGR)。
-
販売者タイプ別に見ると、大手石油会社が2025年に約46%のシェアでバンカー燃料市場を支配し、大手独立系販売業者が最も急速に成長している(年平均成長率)。
燃料グレード別に見ると、バンカー燃料市場ではIFO 380セグメントが圧倒的なシェアを占め、MGO/MDOセグメントが最も速い成長が見込まれる。
2025年の船舶燃料市場において、IFO 380セグメントが最大の収益シェアを占めました。これは、IFO 380が入手しやすく、価格が安く、長距離航海を行う大型船舶に最適であるためです。高いエネルギー含有量と船舶エンジンとの互換性により、IFO 380は大型船舶にとって最適な選択肢となっています。
MGO/MDOセグメントは、2026年から2035年にかけて最も高い年平均成長率(CAGR)を示すと予測されています。これは、硫黄排出規制の導入と環境コンプライアンスの強化によるものです。海運会社は、IMO 2020規制を遵守するため、船舶に低硫黄燃料を採用する傾向にあります。また、技術の進歩により、小型船舶でもMGO/MDO燃料が利用しやすくなりました。
⮞2025年7月、チンブスコ・パン・ネーションは、香港で初めてオリエント・オーバーシーズ・コンテナ・ライン(OOCL)向けにB30船舶用軽油のバンカリングを完了し、B30高硫黄船舶用燃料油に加え、バイオディーゼル30%と船舶用軽油70%の混合燃料を供給した。
エンドユーザー別に見ると、コンテナ船隊セグメントがバンカー燃料市場を支配しており、タンカー船隊セグメントが最も速い成長が見込まれる。
コンテナ船隊セグメントは、2025年のバンカー燃料市場において、収益面で最大の市場シェアを占める見込みです。世界各地で展開されるコンテナ船隊の大規模な運航は、バンカー燃料の需要に大きく貢献しています。これらの船隊は国際航路で頻繁に港に寄港するため、運航に必要な燃料油が大量に必要となります。
⮞2025年9月、ハパックロイドはシェル・ウェスタンLNG BVと、ISCC EU認証液化バイオメタンに関する複数年契約を締結し、コンテナ船隊向けの再生可能船舶燃料の供給体制を強化するとともに、低排出貨物輸送を支援した。
タンカー船隊セグメントは、2026年から2035年にかけて最も高い年平均成長率(CAGR)を記録すると予想されています。これは、原油および石油製品の需要増加によるものです。世界的なエネルギー需要を満たすための大規模な事業では、長距離航路向けに大量の適合燃料が求められます。この要因が、タンカー船隊におけるMGO/MDOなどの先進燃料の採用を促進しています。
販売者タイプ別に見ると、大手石油会社セグメントがバンカー燃料市場を支配しており、大手独立系販売業者セグメントが最も速い成長が見込まれる。
大手石油会社セグメントは、2025年の船舶燃料市場において、収益面で最大のシェアを占める見込みです。これは、大手石油会社が大規模な生産能力と流通ネットワークを有しているためです。また、既に海運会社との契約を締結しており、競争力のある価格と品質保証を提供できるため、船舶燃料市場において独立系販売業者に対して優位性を維持しています。
2026年から2035年の期間において、市場成長率(CAGR)で最も高い成長が見込まれるのは、大手独立系販売業者セグメントです。これは、低硫黄燃料や特殊燃料の調達における柔軟性の高さ、地域規制の変更への容易な対応力、そして大手石油会社に比べて小規模な車両群へのサービス提供能力の高さによるものです。
⮞2025年2月、カーギルとタンカー運航会社のハフニアは、ピュア・マリン・フューエルズとバンカー・アライアンスを統合した共同船舶燃料調達事業「シースケール・エナジー」を発表した。この事業は当初、年間750万トンの船舶燃料供給量を対象としている。
バンカー燃料市場の地域別分析
アジア太平洋地域の船舶燃料市場の洞察
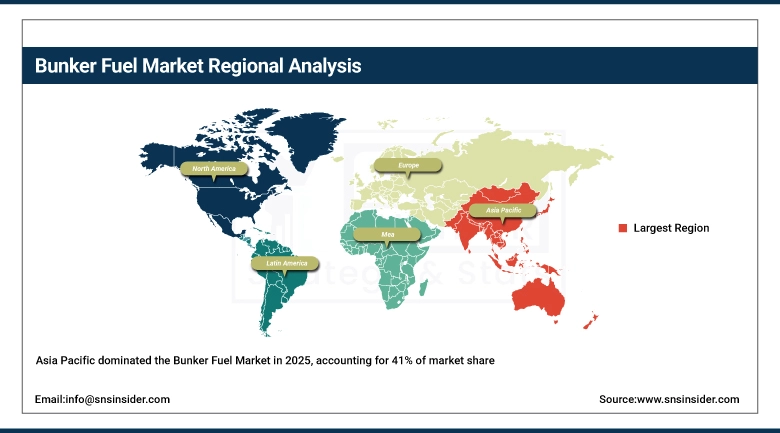
アジア太平洋地域は、主要な海運拠点の存在、港湾インフラの整備、そして高い貿易量により、2025年には船舶燃料市場において収益面で41%という最大のシェアを占める見込みです。中国、シンガポール、日本などの国々は、コンテナ船、石油タンカー、ばら積み貨物船の貿易量が多く、船舶燃料の需要が高まっています。工業化と貿易量の増加、そして貿易における戦略的な立地条件により、アジア太平洋地域は世界をリードする船舶燃料市場となっています。
⮞2025年11月、シンガポール海事港湾庁は、代替船舶燃料の商業供給インフラを推進するため、グローバル・エナジー・トレーディング、ゴールデン・アイランド、ペトロチャイナ・インターナショナル(シンガポール)の3社を、2026年1月から始まる5年間のメタノール燃料供給ライセンスの保有企業として選定した。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
中東・アフリカの船舶燃料市場の洞察
中東・アフリカ地域は、港湾近代化への投資増加、石油輸出の拡大、海運活動の増加により、2026年から2035年にかけて年平均成長率(CAGR)7.70%と最も高い成長率を示すと予測されています。貿易の連携強化、戦略的な海上輸送ルートの整備、低硫黄燃料などのクリーン燃料へのニーズの高まりも、中東・アフリカ市場の成長を加速させています。さらに、地域企業や独立系販売業者によるサプライチェーンネットワークの拡大も、中東・アフリカ市場における船舶燃料の成長率向上に貢献しています。
⮞2025年1月、オマーン石油マーケティング会社とTFGマリンは、ドゥクム、マスカット、ソハールで船舶燃料を供給するため、TFG-OOMCO LLCを設立した。これは、現地の流通能力と国際的な燃料調達およびバンカリング物流を組み合わせたものである。
欧州バンカー燃料市場の洞察
欧州の船舶燃料市場は、厳格な環境政策と高度な港湾インフラを備えています。この地域では低硫黄燃料に対する需要が高く、ロッテルダム、ハンブルク、アントワープといった主要港は、コンテナ船、タンカー、ばら積み貨物船の燃料消費量の増加を支えています。クリーン燃料への注力、IMO2020規制の実施、スマートポート技術の活用などが、この地域の船舶燃料市場の着実な成長を後押ししています。
⮞2026年5月、ロッテルダムは、タンクマッチ社がX-プレス・フィーダーズ社のエコ・レバント号に認証済みのバイオメタノールと第2世代エタノールを供給し、90:10の再生可能燃料混合燃料での運航を可能にしたことで、外航船への初のエタノール燃料補給を完了した。
北米船舶燃料市場の洞察
北米の船舶燃料市場は、ロサンゼルス、ヒューストン、バンクーバーといった主要港湾を基盤とした、米国およびカナダ海域における大規模な船舶輸送活動によって支えられています。この地域の市場は、低硫黄燃料の採用による環境規制の実施に重点を置いています。また、この地域における輸出入活動と主要石油会社の存在が、船舶燃料市場の需要に大きく貢献しています。
⮞2025年3月、シースパン・エナジーは、バンクーバーのイングリッシュ・ベイで、シースパン・ガリバルディ号を使用してCMA CGMポワント・デュ・ピトン号にLNGを供給し、カナダ初となる船舶間LNGバンカリングをコンテナ船に対して実施し、代替船舶燃料インフラの拡大に貢献した。
ラテンアメリカの船舶燃料市場の洞察
ラテンアメリカの船舶燃料市場は、港湾インフラの整備と貿易活動の活発化により、着実な成長を遂げています。この地域の主要港には、サントス、ブエノスアイレス、ベラクルスなどがあり、コンテナ船、タンカー、ばら積み貨物船の運航を支えています。低硫黄燃料の需要増加、石油製品輸出の拡大、そして地域における物流網の発展が、市場の成長に貢献しています。
⮞2026年1月、ペトロブラスはノルウェーの海運会社オドフィエルに対し、再生可能燃料を含むVLS B24バンカー燃料を2026年12月まで供給する契約を締結し、バイオディーゼルを24%含有するブラジル産船舶燃料の国際的な商業化を拡大した。
船舶燃料市場の競争環境:
-
2026年:エクソンモービルは、ロッテルダムでステナ・バルク社と共同で初の船舶用バイオ燃料油の海上試験を成功裏に完了し、実際の船舶運航において従来の船舶燃料と比較してCO₂排出量を40%削減できる可能性を実証した。
-
2025年:エクソンモービルは、低排出ガス型船舶燃料(バイオ燃料ブレンドを含む)への戦略的支援を強調し、世界中の燃料供給港における燃料供給能力を拡大した。
バンカー燃料会社は以下の通りです。
-
BP Plc
-
Royal Dutch Shell Plc
-
TotalEnergies SE
-
Chevron Corporation
-
Gazpromneft Marine Bunker LLC
-
Bunker Holding
-
KPI OceanConnect
-
Peninsula Petroleum
-
Cockett Marine Oil
-
Glencore
-
Trafigura
-
Vitol
-
Mercuria Energy Group
-
Aegean Marine Petroleum Network
-
Chemoil
-
Sentek Marine
-
Minerva Bunkering
-
GAC Bunker Fuels
バンカー燃料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1313億2000万米ドル |
| 2035年までの市場規模 | 2,060億米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は4.69%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 燃料グレード別(IFO 380、IFO 180、MGO/MDO、その他のIFO) • 販売者タイプ別(大手石油会社、大手独立系販売業者、小規模独立系販売業者) • エンドユーザー別(コンテナ船隊、タンカー船隊、ばら積み貨物船隊、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Exxon Mobil Corporation, BP Plc, Royal Dutch Shell Plc, TotalEnergies SE, Chevron Corporation, Gazpromneft Marine Bunker LLC, World Kinect Corporation, Bunker Holding, KPI OceanConnect, Peninsula Petroleum, Cockett Marine Oil, Glencore, Trafigura, Vitol, Mercuria Energy Group, Aegean Marine Petroleum Network, Chemoil, Sentek Marine, Minerva Bunkering, GAC Bunker Fuels. |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 燃料グレード別市場規模
2.3.2 エンドユーザー別市場規模
2.3.3 販売者タイプ別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 価格分析とコスト指標
4.1.1 価格設定モデル:スポット価格、長期契約、運送会社との契約
4.1.2 燃料タイプ別平均価格:IFO 380、IFO 180、MGO/MDO、低硫黄燃料対高硫黄燃料
4.1.3 コスト構造の内訳:原油原料、精製、貯蔵、流通、港湾料金
4.1.4 供給業者階層別価格ベンチマーク:大手石油会社と独立系供給業者
4.1.5 予測される価格動向:燃料転換の影響、IMO規制、再生可能船舶燃料の導入
4.2 供給および生産指標
4.2.1 船舶燃料生産量:販売業者別年間生産量(百万トン)
4.2.2 製油所能力指標:船舶燃料専用の設備容量
4.2.3 生産稼働率:製油所の稼働能力に対する割合
4.2.4 燃料種別別生産量:HFO、VLSFO、MGO、バイオ混合燃料の割合
4.2.5 生産効率指標:原油1バレル当たりの収量
4.3 消費量とエンドユーザー指標
4.3.1 船舶種別消費量:コンテナ船、ばら積み貨物船、タンカー、クルーズ船
4.3.2 地域別消費指標:主要海運地域別の燃料使用量
4.3.3 船隊導入指標:低硫黄燃料または適合燃料を使用している船舶の割合
4.3.4 燃料転換指標:代替船舶燃料およびスクラバーの導入
4.3.5 航海あたりの平均燃料消費量:リットル/トン/海里
4.4 業務効率指標
4.4.1 燃料効率指標:トンマイルまたはTEUあたりの燃料消費量
4.4.2 燃料供給効率:港湾での積載および燃料補給の所要時間
4.4.3 保管および取り扱い損失指標:こぼれまたは蒸発による損失
4.4.4 ダウンタイム影響指標:燃料供給不足による遅延
4.4.5 車両最適化指標:燃料管理ソフトウェアの導入率
4.5 環境および規制に関する指標
4.5.1 硫黄排出削減指標:IMO 2020規制への準拠
4.5.2 CO₂およびGHG削減指標:燃料1トンあたりの排出量
4.5.3 スクラバー導入指標:搭載船舶の割合
4.5.4 規制遵守指標:地域別MARPOL条約遵守率
4.5.5 代替燃料の利用:LNG、メタノール、バイオ燃料混合物の採用率
5. 船舶燃料市場のセグメント別分析と予測(燃料グレード別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 IFO 380
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 IFO 180
5.4 MGO/MDO
5.5 その他のIFO
6. 船舶燃料市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 コンテナ船団
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 タンカー船団
6.4 ばら積み貨物および一般貨物船隊
6.5 その他
7. 船舶燃料市場のセグメント別分析と予測(販売者タイプ別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 大手石油会社
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 大規模独立系販売業者
7.4 小規模独立系販売業者
8. バンカー燃料市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
8.1 はじめに
8.2 北米
8.2.1 主要なトレンド
8.2.2 船舶燃料市場規模と予測(燃料等級別、2022年~2035年)
8.2.3 船舶燃料市場規模と予測(エンドユーザー別、2022年~2035年)
8.2.4 船舶燃料市場規模と予測(販売者タイプ別、2022年~2035年)
8.2.5 船舶燃料市場規模と予測(国別、2022年~2035年)
8.2.5.1 アメリカ
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要なトレンド
8.3.2 船舶燃料市場規模と予測(燃料等級別、2022年~2035年)
8.3.3 船舶燃料市場規模と予測(エンドユーザー別、2022年~2035年)
8.3.4 船舶燃料市場規模と予測(販売者タイプ別、2022年~2035年)
8.3.5 船舶燃料市場規模と予測(国別、2022年~2035年)
8.3.5.1 ドイツ
8.3.5.2 イギリス
8.3.5.3 フランス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ諸国
8.4 アジア太平洋
8.4.1 主要なトレンド
8.4.2 船舶燃料市場規模と予測(燃料等級別、2022年~2035年)
8.4.3 船舶燃料市場規模と予測(エンドユーザー別、2022年~2035年)
8.4.4 船舶燃料市場規模と予測(販売者タイプ別、2022年~2035年)
8.4.5 船舶燃料市場規模と予測(国別、2022年~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 アジア太平洋地域のその他
8.5 ラテンアメリカ
8.5.1 主要なトレンド
8.5.2 船舶燃料市場規模と予測(燃料等級別、2022年~2035年)
8.5.3 船舶燃料市場規模と予測(エンドユーザー別、2022年~2035年)
8.5.4 船舶燃料市場規模と予測(販売者タイプ別、2022年~2035年)
8.5.5 船舶燃料市場規模と予測(国別、2022年~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他の地域
8.6 中東・アフリカ
8.6.1 主要なトレンド
8.6.2 船舶燃料市場規模と予測(燃料等級別、2022年~2035年)
8.6.3 船舶燃料市場規模と予測(エンドユーザー別、2022年~2035年)
8.6.4 船舶燃料市場規模と予測(販売者タイプ別、2022年~2035年)
8.6.5 船舶燃料市場規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 エジプト
8.6.5.5 南アフリカ
8.6.5.6 中東およびアフリカのその他の地域
9. 競争環境
9.1 主要プレーヤーのポジショニング
9.2 競争動向
9.2.1 主要プレーヤーによる採用された主要戦略(%)(2025年)
9.2.2 2022年~2035年の年間戦略と開発
9.2.3 主要プレーヤーが採用する戦略の数、2025年
9.3 市場シェア分析、2025年
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と特徴
9.4.2 主要企業別製品/サービスヒートマップ
9.4.3 主要プレーヤー別アプリケーションヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 Exxon Mobil Corporation
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 SWOT分析
9.6.2 BP Plc
9.6.3 Royal Dutch Shell Plc
9.6.4 TotalEnergies SE
9.6.5 Chevron Corporation
9.6.6 Gazpromneft Marine Bunker LLC
9.6.7 World Kinect Corporation
9.6.8 Bunker Holding
9.6.9 KPI OceanConnect
9.6.10 Peninsula Petroleum
9.6.11 Cockett Marine Oil
9.6.12 Glencore
9.6.13 Trafigura
9.6.14 Vitol
9.6.15 Mercuria Energy Group
9.6.16 Aegean Marine Petroleum Network
9.6.17 Chemoil
9.6.18 Sentek Marine
9.6.19 Minerva Bunkering
9.6.20 GAC Bunker Fuels
10.アナリストの推奨事項
10.1 SNSインサイダー向け機会マップ
10.2 業界における容易に達成可能な課題の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提言
11.前提条件
12. 免責事項
13.付録
13.1 表一覧
13.2 図一覧
主要セグメント:
燃料グレード別
-
IFO 380
-
IFO 180
-
MGO/MDO
-
その他のIFO
販売者タイプ別
-
大手石油会社
-
大手独立系販売業者
-
小規模独立系販売業者
エンドユーザーによる
-
コンテナ船団
-
タンカー船団
-
ばら積み貨物および一般貨物船隊
-
その他
お客様のビジネス要件に基づいたセグメントカスタマイズのご依頼: セグメントカスタマイズのご依頼
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
国別調査レポートの依頼: 国別カスタマイズ依頼
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
よくある質問
2025年には、アジア太平洋地域 が船舶燃料市場を席巻した。
2025年には、大手石油会社セグメントが船舶燃料市場を支配した。
世界的な海上貿易の増加は、過去10年間にわたり、世界中の船舶における船舶燃料の需要を継続的に高めてきた。
船舶燃料市場の規模は、2025年には1313億2000万米ドルと評価された。
船舶燃料市場は、2026年から2035年にかけて年平均成長率(CAGR)4.69%で成長すると予測されている。

Rohan Jadhav
プリンシパルコンサルタント
