データセンター向けバッテリー市場レポートの範囲と概要:
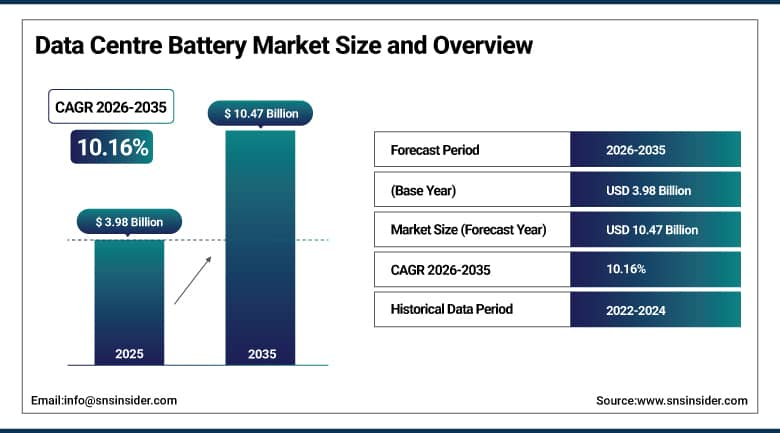
データセンター用バッテリー市場の 規模は、2025年には39億8000万米ドルと評価され、2035年までに104億7000万米ドルに達すると予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)10.16%で拡大すると見込まれています。
ハイパースケーラーデータセンター、AIコンピューティングシステム、クラウドコンピューティングシステム、エッジデータセンターの構築など、グローバルなデジタルインフラの急速な発展に伴い、データセンター用バッテリー市場は成長を加速させています。バッテリーは、停電時でも運用が中断されないことを保証するだけでなく、厳格な稼働時間規制にも対応できるため、データセンターの電力アーキテクチャにおいて重要な役割を担っています。鉛蓄電池技術は、より高いエネルギー密度、より安定した動作、より長い稼働時間、そして低いメンテナンスコストを実現する、より高度なバッテリー技術に置き換えられつつあります。ハイパースケーラーデータセンターキャンパス、再生可能エネルギーデータセンター、そしてデジタルインフラへの投資は、バッテリー需要をさらに高めるでしょう。
また、インテリジェントバッテリー管理システム、人工知能ベースの予知保全、デジタル監視プラットフォーム、再生可能エネルギー源の利用に関連するイノベーションも存在します。事業者は、バックアップソリューションとしての利用に加え、ピークカット、エネルギー貯蔵、電力系統との連携電力供給のためにリチウムイオンバッテリーシステムを導入しています。
市場規模と予測
-
市場規模(2026年予測): 43億8000万米ドル
-
2035年の市場規模: 104億7000万米ドル
-
2026年から2035年までの年平均成長率(CAGR): 10.16%
-
最も成長率の高い地域:アジア太平洋地域
-
最大の地域:北アメリカ
データセンター用バッテリー市場に関する詳細情報については、無料サンプルレポートをご請求ください。
データセンター向けバッテリー市場の動向
-
ハイパースケーラーおよびコロケーションデータセンター全体でリチウムイオン電池システムの導入を拡大し、エネルギー密度、運用効率、およびライフサイクル性能を向上させる。
-
AI対応型高密度データセンターへの投資拡大に伴い、インテリジェントなバッテリー管理機能を備えた高度なバッテリーバックアップシステムへの需要が高まっている。
-
現代のデータセンター施設において、ピークカット、再生可能エネルギーの統合、および系統連系運用を目的としたバッテリーエネルギー貯蔵システム(BESS)の導入が拡大している。
-
エッジデータセンターの拡大に伴い、分散型デジタルインフラを支える、小型でモジュール式、かつ迅速に導入可能なバッテリーソリューションへのニーズが加速している。
-
バッテリー監視ソフトウェア、予測分析、熱管理、AIを活用した電力最適化における継続的な進歩により、データセンターの信頼性が向上し、総所有コストが削減されている。
米国データセンター用バッテリー市場規模の見通し
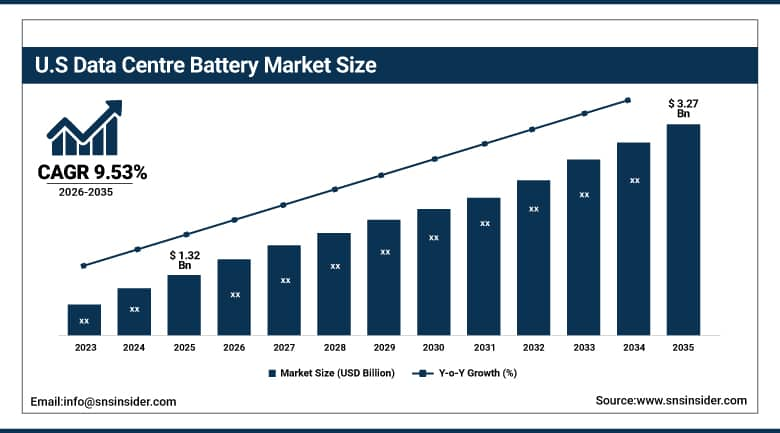
米国データセンター向けバッテリー市場は、2025年には13億2000万米ドルと評価され、2035年までに約32億7000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)9.53%で拡大すると見込まれている。
米国は、ハイパースケーラー型データセンター、AIコンピューティングインフラの急速な成長、クラウドサービスプロバイダーによる投資を背景に、北米データセンター用バッテリー市場を引き続き支配するだろう。信頼性の高いデジタルサービス、高性能コンピューティングインフラの導入、旧式のUPSインフラを最新のものに置き換えることへの需要の高まりが、エネルギー効率が高く長寿命のバッテリーの採用を促進している。再生可能エネルギー源と高度なエネルギー管理ソフトウェアの採用拡大も、新規および既存の施設におけるバッテリーの導入を後押ししている。
エッジコンピューティング、デジタルエンタープライズ変革、データ主権といった分野への投資も増加しており、これらには堅牢な電力インフラが不可欠となっている。大手通信事業者は、メンテナンスの手間を省き、設置スペースを効率的に活用するために、従来のVRLAバッテリーからリチウムイオンバッテリーへの切り替えを進めている。
データセンター用バッテリー市場のセグメント分析
-
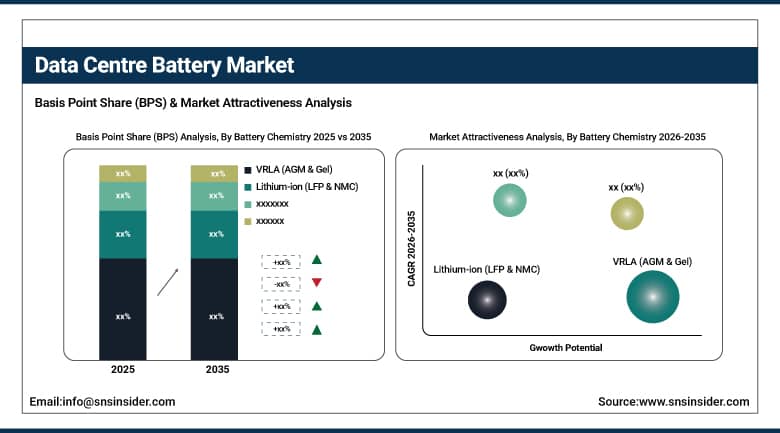
電池の種類別に見ると、VRLA(AGMおよびゲル)が2025年に47.00%のシェアで市場を席巻する一方、リチウムイオン(LFPおよびNMC)は予測期間中に16.17%のCAGRで最も速い成長を遂げると予測されている。
-
データセンターの種類別に見ると、ハイパースケールが2025年には41.00%のシェアで市場を席巻する一方、エッジデータセンターは予測期間中に15.21%のCAGRで最も速い成長を遂げると予測されている。
-
用途別に見ると、UPSバックアップ電源が2025年に56.00%のシェアで市場を席巻する一方、再生可能エネルギー統合とマイクログリッドは予測期間中に14.16%のCAGRで最も速い成長を遂げると予測されている。
-
エンドユーザー別に見ると、クラウドサービスプロバイダーが2025年には市場シェアの38.00%を占めて市場を支配し、一方、通信事業者とエッジオペレーターは予測期間中に年平均成長率(CAGR)14.16%で最も速い成長を遂げると予測されている。
電池の種類別に見ると、VRLA(AGMおよびゲル)が主流であり、リチウムイオン(LFPおよびNMC)が最も急速に成長している分野である。
VRLA(AGMおよびゲル)は、2025年のデータセンター用バッテリー市場で47.00%のシェアを占め、エンタープライズおよびコロケーションデータセンターでの幅広い使用により、引き続き主要セグメントとしての地位を維持しています。VRLAバッテリーは、その信頼性、堅牢なサプライチェーン、低コスト、容易なメンテナンス性により、従来のUPSシステムで広く使用されています。しかし、事業者が設備を段階的にアップグレードする一方で、既存のデータセンターの多くは、既存のインフラストラクチャとの互換性と信頼性の高い短時間放電能力により、電力バックアップ要件にVRLAバッテリーを使用しています。これは、老朽化したUPSシステムを継続的に交換する必要性によって支えられています。
リチウムイオン電池(LFPおよびNMC)は、年平均成長率(CAGR)16.17%で最も急速に成長するセグメントになると予想されています。AI対応のハイパースケールデータセンターや高密度サーバー施設へのニーズの高まり、グリーン電力インフラの利用拡大が、リチウムイオン電池の需要を押し上げています。これは、リチウムイオン電池の優れたエネルギー密度、長寿命、高速充放電サイクル、メンテナンス要件の低減、総所有コストの低減といった利点によるものです。クラウドプロバイダーやハイパースケール企業は、運用効率の向上、スペースの最適化、スマートバッテリー管理システムの実現のために、従来のバッテリーシステムをリチウムイオン電池に置き換えています。
データセンターの種類別に見ると、ハイパースケールが圧倒的に多く、エッジデータセンターが最も急速に成長している分野となっている。
ハイパースケールは、2025年には41.00%という最高の収益市場シェアを獲得すると予測されています。ハイパースケールセグメントの高い優位性は、グローバルなクラウドサービスプロバイダー、AIインフラ企業、デジタルプラットフォームによる大規模データセンターキャンパスへの巨額投資に起因しています。ハイパースケールデータセンターは、ラック密度が高く負荷が高いにもかかわらず、停電時にもデータセンターのスムーズな運用を保証する信頼性の高いバッテリーバックアップを特徴としています。モジュール型UPSアーキテクチャ、バッテリー監視システム、大容量バックアップシステムの継続的な開発は、ハイパースケール環境におけるバッテリーの高い需要に大きく貢献しています。
エッジデータセンター分野は、予測期間中に年平均成長率(CAGR)15.21%で最も速い成長が見込まれています。エッジコンピューティング、5Gネットワーク、モノのインターネット(IoT)、自律システム、低遅延デジタルアプリケーションの採用が、地理的に分散したデータセンターの開発を促進しています。こうした施設はコンパクトな設計が特徴で、効率的なバックアップ電源を提供できる高効率バッテリーシステムが必要です。スマートシティや産業オートメーションへの投資の増加は、高エネルギー密度と高速充電機能を備えたリチウムイオン電池の採用を後押ししています。
用途別に見ると、UPSバックアップ電源が主流であった一方、再生可能エネルギー統合とマイクログリッドが最も急速に成長している分野であった。
UPSバックアップ電源セグメントは、2025年には市場シェアの56.00%を占め、データセンター用バッテリー市場で最大のアプリケーションセグメントとなりました。無停電電源装置(UPS)は、電力網の障害、電圧変動、その他の電力供給の中断など、重要なデジタル機能に悪影響を及ぼす可能性のある脅威に対する最重要の防御策であり続けています。ハイパースケール、エンタープライズ、コロケーションセンターにおける稼働時間への需要の高まりを鑑み、データセンター事業者は、稼働時間の向上、メンテナンスコストの削減、運用効率の改善につながる高度なバッテリー技術への投資を拡大していくでしょう。
再生可能エネルギー統合およびマイクログリッド分野は、年平均成長率(CAGR)14.16%と最も高い成長が見込まれています。データセンター運営者は現在、従来の電力網への依存度を低減し、持続可能性目標を達成するために、太陽光発電、風力発電、および蓄電池エネルギー貯蔵システムを施設に導入しようとしています。高度な蓄電池技術の活用により、データセンター施設は再生可能エネルギーの貯蔵、電力使用量の最適化、ピーク負荷管理、マイクログリッドを通じたエネルギーレジリエンスの向上を実現しています。炭素排出量削減、エネルギー自給、および電力網の柔軟性に対する関心の高まりは、高度な蓄電池技術を活用した再生可能エネルギーインフラへの投資を促進すると考えられます。
地域分析
北米データセンター用バッテリー市場の洞察
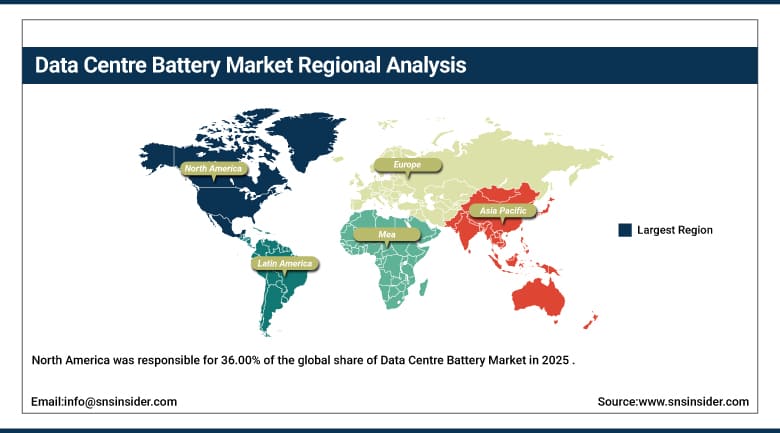
2025年のデータセンター用バッテリー市場において、北米は世界シェアの36.00%を占め、地域別では最大の市場となりました。これは、北米にはハイパースケールデータセンターの世界最大手企業が集積し、AIインフラが成長を続け、クラウドコンピューティング、コロケーションサービス、エンタープライズデジタル化への投資が継続的に行われているためです。高密度コンピューティングシステムの電力消費量の増加に伴い、電力供給の安定性を高め、メンテナンスコストを削減するために、高度なバッテリーソリューションへのニーズが高まっています。リチウムイオンバッテリーシステム、バッテリー管理システム、モジュール式UPSソリューションの採用拡大により、今後数年間で地域市場の成長が促進されると予想されます。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州データセンター用バッテリー市場の洞察
欧州のデータセンター向けバッテリー市場は、グリーンデジタルインフラへの投資増加、厳格な炭素排出削減目標、クラウドおよびコロケーション施設の迅速な展開により、着実な成長を遂げています。ドイツ、英国、フランス、オランダ、アイルランドといった欧州主要国は、優れた接続インフラと有利な規制環境により、データセンター投資のホットスポットとなっています。企業は、エネルギー効率の向上とスペース利用の最適化を図るため、従来のバッテリーソリューションに代わり、リチウムイオンバッテリーの利用を拡大しています。再生可能エネルギー源を利用したデータセンタープロジェクトや高度なバッテリー管理ソリューションの登場により、予測期間中、欧州全域で需要が増加すると予想されます。
アジア太平洋地域のデータセンター用バッテリー市場に関する洞察
最も急速な成長が見込まれるのはアジア太平洋地域で、市場は年平均成長率(CAGR)12.12%で拡大すると予測されています。この地域でバッテリー需要を牽引する要因としては、急速なデジタル化、クラウドコンピューティングサービスの利用拡大、高いインターネット普及率、ハイパースケールおよびエッジデータセンターへの投資などが挙げられます。政府および民間企業は、AI、eコマース、フィンテック、産業のデジタル化を促進するためのデジタルインフラの構築に取り組んでいます。エネルギー効率の高いリチウムイオン電池、UPSシステム、再生可能エネルギー源を統合した電力インフラの利用拡大は、バッテリーサプライヤーに多くの機会をもたらしています。
中東・アフリカおよびラテンアメリカのデータセンター向けバッテリー市場に関する洞察
中東・アフリカのデータセンター向けバッテリー市場は、政府および民間セクターによるデジタルインフラ、スマートシティプロジェクト、クラウドアベイラビリティゾーンへの継続的な投資により成長を続けています。アラブ首長国連邦、サウジアラビア、南アフリカなどの国々では、ハイパースケールデータセンターやコロケーションデータセンターの構築が著しく進んでおり、高性能バッテリーの設置需要が継続的に高まっています。再生可能エネルギーを利用したデータセンターの利用拡大や、最新のUPSソリューションの導入も、市場の成長をさらに促進するでしょう。
ラテンアメリカ地域も、クラウドソリューションの普及、企業のデジタル化、ブラジル、メキシコ、チリ、コロンビアにおけるコロケーションインフラへの投資の拡大により、緩やかではあるものの着実な成長を遂げています。より信頼性の高い電力システムへのニーズの高まりに加え、エッジコンピューティング施設の利用拡大や既存データセンターの近代化が、革新的なバッテリーソリューションの利用を促進しています。通信事業者がデジタル化を進め、業務効率を向上させていることから、インテリジェントバッテリーソリューションへの需要増加が見込まれます。
成長要因:ハイパースケールデータセンター、AIインフラ、クラウドコンピューティングの拡大への投資増加。
ハイパースケールデータセンターとAI対応コンピューティングインフラストラクチャの爆発的な成長に伴い、世界中で高度なバッテリーシステムへのニーズが高まっています。クラウドサービス、コロケーションサービスを提供する企業や一般企業は、人工知能、機械学習、高性能コンピューティング、デジタルワークロード向けにデータセンターの新たな容量を構築するために多額の投資を行っています。これらの企業は、電力網の停電時にも継続的な運用を確保し、同時にエネルギー効率を向上させ、運用コストを削減できる堅牢なバックアップ電源システムを必要としています。リチウムイオン電池とスマートバッテリー管理システムを組み合わせた高度なバッテリーシステムは、高密度ラックやモジュール式UPS設計の要件を満たす上で不可欠なものとなっています。
制約:先進的なエネルギー貯蔵技術には、多額の設備投資とバッテリー交換コストがかかる。
市場では力強い成長が見込まれているものの、データセンター向け先進バッテリー技術の導入は、初期投資額の高さやバッテリーのライフサイクル全体にわたる交換コストといったコスト面の問題に直面している。従来のVRLAシステムからリチウムイオン電池やその他の新しいバッテリーシステムへの移行には、バッテリー、UPSシステム、熱管理システム、インテリジェントプラットフォームなど、多額の投資が必要となる。さらに、バッテリーのリサイクルや安全性の問題への対応も必要となる。これらの要素は、中小企業のデータセンターにおいては、先進バッテリーへのアップグレード時に予算上の制約が大きな問題となるため、より一層重要となる。
機会:再生可能エネルギーを利用したデータセンターとバッテリーエネルギー貯蔵技術の利用拡大。
持続可能なインフラへの注目が高まるにつれ、データセンター用バッテリー市場には長期的な大きなビジネスチャンスが生まれています。バッテリーエネルギー貯蔵は、太陽光発電や風力発電といったオンサイトの再生可能エネルギーと連携してデータセンターに統合されるケースが増えており、エネルギーの回復力向上、二酸化炭素排出量の削減、ピーク需要時のエネルギー利用効率の向上に貢献しています。バッテリー技術の活用は、企業がネットゼロ目標達成を目指す中で、マイクログリッド、デマンドレスポンスプログラム、グリッドの安定化といった分野への参画を促しています。人工知能ベースのエネルギー管理ソフトウェア、予測型バッテリー分析、バランス調整といった技術の普及により、バックアップ電源以外にもバッテリーの活用範囲が広がっています。
最近の動向
-
2026年:Vertivは、AI対応およびハイパースケールデータセンターをサポートするために設計された次世代UPSとリチウムイオンバッテリーソリューションにより、高密度電力インフラストラクチャのポートフォリオを拡充し、エネルギー効率と運用上の回復力を向上させました。
-
2025年:シュナイダーエレクトリックは、最新のデジタル施設向けに、高度なバッテリーシステム、インテリジェントなUPS技術、持続可能なインフラストラクチャを統合することに重点を置いた、AI対応のデータセンター向け電力およびエネルギー管理に関する新たなイノベーションを発表しました。
-
2025年:イートンは、エンタープライズおよびハイパースケール施設の稼働時間、エネルギー効率、ライフサイクル性能を向上させるため、高度なUPSおよびリチウムイオン電池技術を導入し、データセンター向けバックアップ電源の製品ポートフォリオを拡充しました。
-
2025年:ABBは、高可用性デジタルインフラストラクチャを支える強化されたUPSおよびエネルギー貯蔵ソリューションを通じて、データセンターの電化と強靭な電力インフラストラクチャのポートフォリオを引き続き強化しました。
データセンター向けバッテリーメーカーは以下のとおりです。
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
EnerSys
-
Exide Technologies
-
Saft Groupe S.A.
-
East Penn Manufacturing Co.
-
Narada Power Source Co., Ltd.
-
Leoch International Technology Limited
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
-
Hitachi Energy Ltd.
-
Toshiba Corporation
-
Mitsubishi Electric Corporation
-
C&D Technologies, Inc.
-
FIAMM Energy Technology S.p.A.
-
HBL Power Systems Limited
-
ZincFive, Inc.
データセンター用バッテリー市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 39億8000万米ドル |
| 2035年までの市場規模 | 104億7000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は10.16% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • バッテリーの種類別(VRLA(AGMおよびゲル)、リチウムイオン(LFPおよびNMC)、ニッケル亜鉛、ナトリウムイオン、その他) • データセンターの種類別(ハイパースケール、コロケーション、エンタープライズ、エッジデータセンター) • アプリケーション別(UPSバックアップ電源、エネルギー貯蔵およびピークシェービング、ブリッジ電源およびグリッドサポート、再生可能エネルギー統合およびマイクログリッド、その他) • エンドユーザー別(クラウドサービスプロバイダー、コロケーション事業者、エンタープライズデータセンター、通信事業者およびエッジ事業者、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Schneider Electric SE, Vertiv Holdings Co., Eaton Corporation plc, ABB Ltd., EnerSys, Exide Technologies, GS Yuasa Corporation, Saft Groupe S.A., East Penn Manufacturing Co., Narada Power Source Co., Ltd., Leoch International Technology Limited, Huawei Technologies Co., Ltd., Delta Electronics, Inc., Hitachi Energy Ltd., Toshiba Corporation, Mitsubishi Electric Corporation, C&D Technologies, Inc., FIAMM Energy Technology S.p.A., HBL Power Systems Limited, ZincFive, Inc. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 電池化学の種類別市場規模
2.3.2 データセンターの種類別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 電池セルおよび部品サプライヤー
3.4.2 バッテリーシステムメーカーおよびインテグレーター
3.4.3 データセンターインフラストラクチャプロバイダーおよび流通パートナー
3.4.4 データセンター事業者およびエンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 バッテリーの性能とライフサイクル評価
4.1.1 概要
4.1.2 電池化学組成別電池ライフサイクル分析(2022年~2035年)
4.1.3 バッテリー化学組成による性能ベンチマーク
4.2 データセンターの電力インフラ分析
4.2.1 概要
4.2.2 データセンターの種類別電源バックアップ導入状況
4.2.3 エンドユーザー別電力インフラ展望
4.3 持続可能性とリサイクルに関する分析
4.3.1 概要
4.3.2 バッテリーのリサイクルと廃棄の動向、2022年~2035年
4.3.3 電池化学による炭素排出量削減分析
4.3.4 循環型経済とバッテリーの二次利用動向
4.3.5 将来の持続可能性の見通し
5. データセンター用バッテリー市場のセグメント別分析と予測(バッテリー化学別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 VRLA(AGMおよびゲル)
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 リチウムイオン電池(LFPおよびNMC)
5.4 ニッケル亜鉛
5.5 ナトリウムイオン
5.6 その他(フロー式、固体式)
6. データセンター用バッテリー市場のセグメント別分析と予測(データセンターの種類別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 ハイパースケール
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 コロケーション
6.4 エンタープライズ
6.5 エッジデータセンター
7. データセンター用バッテリー市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 UPSバックアップ電源
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 エネルギー貯蔵とピークカット
7.4 橋梁電力およびグリッドサポート
7.5 再生可能エネルギーの統合とマイクログリッド
7.6 その他
8. データセンター用バッテリー市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 クラウドサービスプロバイダー
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 コロケーション事業者
8.4 エンタープライズデータセンター
8.5 通信事業者およびエッジコンピューティング事業者
8.6 その他
9. データセンター用バッテリー市場の地域別セグメント分析および予測(2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 データセンター向けバッテリー市場規模と予測(バッテリー化学別、2022年~2035年)
9.2.3 データセンター向けバッテリー市場規模と予測(データセンターの種類別、2022年~2035年)
9.2.4 データセンター向けバッテリー市場規模と予測(用途別、2022年~2035年)
9.2.5 データセンター向けバッテリー市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 データセンター向けバッテリー市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 データセンター向けバッテリー市場規模と予測(バッテリー化学別、2022年~2035年)
9.3.3 データセンター用バッテリー市場規模と予測(データセンターの種類別、2022年~2035年)
9.3.4 データセンター向けバッテリー市場規模と予測(用途別、2022年~2035年)
9.3.5 データセンター向けバッテリー市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 データセンター用バッテリー市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 データセンター向けバッテリー市場規模と予測(バッテリー化学別、2022年~2035年)
9.4.3 データセンター用バッテリー市場規模と予測(データセンターの種類別、2022年~2035年)
9.4.4 データセンター向けバッテリー市場規模と予測(用途別、2022年~2035年)
9.4.5 データセンター向けバッテリー市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 データセンター用バッテリー市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 データセンター向けバッテリー市場規模と予測(バッテリー化学別、2022年~2035年)
9.5.3 データセンター用バッテリー市場規模と予測(データセンターの種類別、2022年~2035年)
9.5.4 データセンター向けバッテリー市場規模と予測(用途別、2022年~2035年)
9.5.5 データセンター向けバッテリー市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 データセンター用バッテリー市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 データセンター向けバッテリー市場規模と予測(バッテリー化学別、2022年~2035年)
9.6.3 データセンター用バッテリー市場規模と予測(データセンターの種類別、2022年~2035年)
9.6.4 データセンター向けバッテリー市場規模と予測(用途別、2022年~2035年)
9.6.5 データセンター向けバッテリー市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 データセンター用バッテリー市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 バッテリー化学/サービスおよびデータセンタータイプのベンチマーク
10.4.1 主要メーカー別バッテリー化学/サービス仕様および機能
10.4.2 主要企業別バッテリー化学/サービスヒートマップ
10.4.3 主要企業別データセンタータイプ別ヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Schneider Electric SE
10.6.1.1 会社概要と概要
10.6.1.2 バッテリー化学/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分
10.6.2 Vertiv Holdings Co.
10.6.3 Eaton Corporation plc
10.6.4 ABB Ltd.
10.6.5 EnerSys
10.6.6 Exide Technologies
10.6.7 GS Yuasa Corporation
10.6.8 Saft Groupe S.A.
10.6.9 East Penn Manufacturing Co.
10.6.10 Narada Power Source Co., Ltd.
10.6.11 Leoch International Technology Limited
10.6.12 Huawei Technologies Co., Ltd.
10.6.13 Delta Electronics, Inc.
10.6.14 Hitachi Energy Ltd.
10.6.15 Toshiba Corporation
10.6.16 Mitsubishi Electric Corporation
10.6.17 C&D Technologies, Inc.
10.6.18 FIAMM Energy Technology S.p.A.
10.6.19 HBL Power Systems Limited
10.6.20 ZincFive, Inc.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント
電池化学による
-
VRLA(AGMおよびゲル)
-
リチウムイオン電池(LFPおよびNMC)
-
ニッケル亜鉛合金
-
ナトリウムイオン
-
その他(フロー式、固体式)
データセンターの種類別
-
ハイパースケール
-
コロケーション
-
企業
-
エッジデータセンター
アプリケーションモードによる
-
UPSバックアップ電源
-
エネルギー貯蔵とピークカット
-
橋梁電力および送電網サポート
-
再生可能エネルギーの統合とマイクログリッド
-
その他
エンドユーザーによる
-
クラウドサービスプロバイダー
-
コロケーション事業者
-
エンタープライズデータセンター
-
通信事業者およびエッジオペレーター
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
よくある質問
VRLA(AGM & Gel)は、2025年に47.00%という最大の収益シェアを占めた。
市場は予測期間中に年平均成長率(CAGR)10.16%で拡大すると予測されている。
市場規模は2035年までに104億7000万米ドルに達すると予測されている。
データセンター向けバッテリー市場は、2025年には39億8000万米ドルの規模になると予測されている。
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント