直接空気回収市場レポートの範囲と概要:
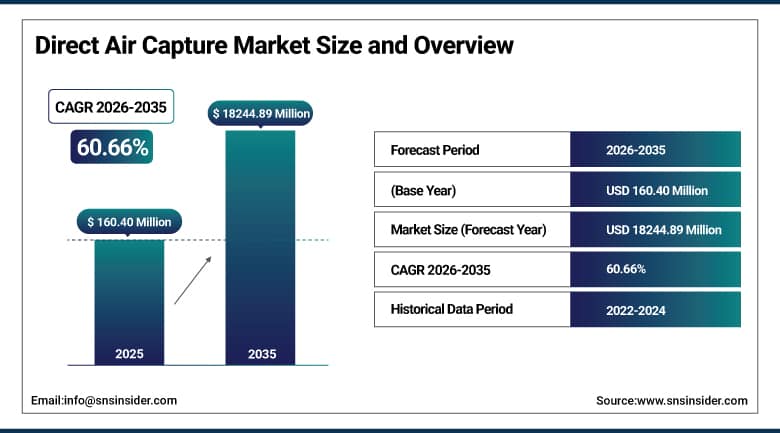
直接空気回収市場の規模は、2025年には1億6040万米ドルと評価され、2035年までに182億4489万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)60.66%で成長すると見込まれています。
直接空気回収(DAC)の需要は、大気から炭素を除去する技術への需要の高まりによって影響を受けています。各国や企業は、実質ゼロ排出目標を設定し、削減が困難な排出量を削減するための解決策を模索しています。また、業界を支援する政府の増加、炭素価格設定イニシアチブ、DAC施設への投資も市場拡大を後押ししています。政策、税制優遇措置、炭素回収技術への投資は、技術開発と商業化を促進します。
米国エネルギー省(DOE)によると、米国は4つの地域直接空気回収(DAC)拠点の開発に最大35億ドルを投じることを約束している。さらに、45Q税額控除により、対象となるDACプロジェクトから永久的に貯蔵されるCO₂1トンあたり最大180ドルの税額控除が提供され、投資と商業化が促進される。
市場規模と予測:
-
2026年の市場規模(予測): 2億5590万米ドル
-
2035年までの市場規模: 182億4489万米ドル
-
2026年から2035年までの年平均成長率(CAGR): 60.66%
-
最も成長率の高い地域:アジア太平洋地域
-
最大の地域:北アメリカ
直接空気回収市場に関する詳細情報については、無料サンプルレポートをご請求ください。
直接空気回収市場の動向:
-
企業が試験プロジェクトから商業規模の炭素除去事業へと移行するにつれ、大規模なDAC施設の拡張が加速している。
-
政府による資金援助と税制優遇措置の増加は、プロジェクトの経済性を向上させ、DAC技術への民間投資を促進している。
-
再生可能エネルギー源との統合は、操業時の排出量を削減し、正味の炭素除去量を増やすために増加している。
-
固体吸着材の進歩により、CO₂回収効率が向上するとともに、再生に必要なエネルギーも低減されている。
-
モジュール式DACシステムの開発により、プロジェクトにおける柔軟な導入、迅速な拡張、およびインフラ要件の削減が可能になっている。
米国直接空気捕集市場規模の見通し:
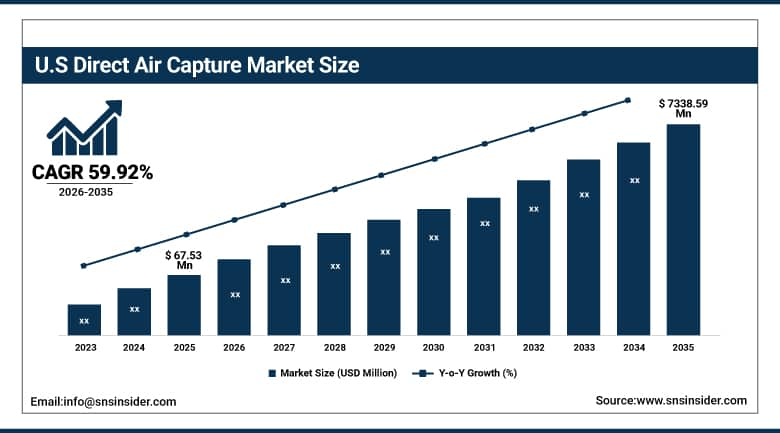
米国の直接空気回収市場は、2025年には6,753万米ドルと評価され、2035年までに73億3,859万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)59.92%で成長すると見込まれています。
米国の直接空気回収(DAC)市場は、大規模なDAC実証拠点や研究イニシアチブへの資金提供など、炭素除去技術に対する連邦政府の支援拡大によって牽引されています。高品質な炭素除去クレジットに対する企業の需要の高まりも、DACプロジェクトへの投資を促進しています。さらに、企業や政府機関による意欲的なネットゼロ目標の掲げにより、削減が困難な排出量に対処し、長期的な脱炭素化目標を達成するための、拡張性の高い二酸化炭素除去ソリューションの必要性が高まっています。
米国の直接空気回収(DAC)市場は、それぞれ年間少なくとも100万トンのCO₂回収能力を目指す4つの地域DACハブの開発によって支えられており、さらに連邦政府の税制優遇措置により、対象となるDAC施設は1トンあたり最大180ドルの税額控除を受けることができ、プロジェクトの経済性を向上させ、商業展開を促進している。
直接空気回収市場セグメント分析:
-
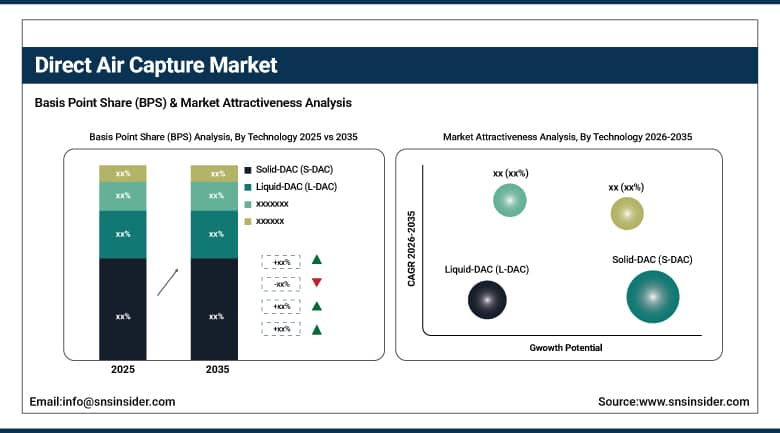
技術別に見ると、固体DAC(S-DAC)が2025年の直接空気捕集市場を55.46%のシェアで支配し、液体DAC(L-DAC)は年平均成長率44.54%で最も急速に成長しているセグメントである。
-
エネルギー源別に見ると、再生可能エネルギーは2025年に42.56%のシェアを占め、市場を席巻し、年平均成長率(CAGR)も62.14%と最も急速に成長している分野である。
-
用途別に見ると、 2025年には二酸化炭素回収・貯留(CCS)が市場を席巻し、65.35%のシェアを占めました。二酸化炭素回収・利用・貯留(CCUS)は、年平均成長率(CAGR)61.65%で最も急速に成長している分野です。
-
用途別に見ると、2025年には石油・ガスが市場を支配し、32.45%のシェアを占めました。建設は最も成長率の高いセグメントで、年平均成長率(CAGR)は64.42%でした。
技術別に見ると、固体DAC(S-DAC)セグメントが直接空気捕集市場を支配しており、液体DAC(L-DAC)セグメントが最も速い成長が見込まれる。
固体DAC技術は、再生温度が比較的低く、液体ベースのシステムよりも低エネルギーレベルで運転できるため、直接空気回収(DAC)市場で圧倒的なシェアを占めています。この技術は、大気中のCO2を選択的に回収することを可能にし、使用される材料の開発によって継続的に改良されています。また、モジュール式で拡張可能なプラントにも適用可能です。
この技術の最も急速な発展は、CO2回収能力の大幅な拡大と産業における大規模応用の可能性が非常に高い液体DAC技術に見られます。このシステムで使用される溶媒は大量の空気を処理する能力を持ち、既存の化学処理設備との互換性も容易です。この技術の進歩により、エネルギー消費量とコスト効率は継続的に改善されています。
供給源別に見ると、再生可能エネルギー分野が直接空気回収市場を支配しており、最も速い成長が見込まれている。
直接空気回収(DAC)システムでは、空気の移動、CO₂分離、吸着剤または溶媒の再生に相当量のエネルギーが必要となるため、再生可能エネルギーがDAC市場を席巻しています。再生可能な電力と熱を利用することで、DAC操業全体の二酸化炭素排出量を削減し、正味ベースで除去されるCO₂量を増やすことができます。再生可能エネルギーのコスト低下、クリーンエネルギー供給の増加、そして企業の脱炭素化への取り組みは、再生可能エネルギーを利用したDACプロジェクトの開発をさらに後押ししています。
再生可能エネルギーは、開発業者が低炭素かつエネルギー効率の高い操業をますます重視するようになるにつれ、DAC(分散型エネルギー貯蔵施設)にとって最も急速に成長するエネルギー源になると予想されています。太陽光、風力、その他の再生可能エネルギー発電の拡大により、DAC施設へのクリーンな電力供給が改善されています。さらに、高品質の炭素除去クレジットに対する需要の高まりは、開発業者に低炭素エネルギー源の利用を促し、プロジェクトがより多くの正味の大気中CO₂除去量とより強力な環境効果を達成できるようにしています。
用途別に見ると、二酸化炭素回収・貯留(CCS)分野が直接空気回収市場を支配しており、二酸化炭素回収・利用・貯留(CCUS)分野が最も急速な成長を示している。
二酸化炭素回収・貯留(CCS)は、地質学的貯留によって大気中の二酸化炭素を持続可能な方法で除去できるため、DAC産業を牽引する主要技術です。回収された二酸化炭素は、安全な地下の場所に輸送・貯留され、確実な炭素除去が実現します。二酸化炭素の輸送・貯留のためのインフラが既に整備されていることに加え、政府の優遇措置や恒久的な炭素除去への需要の高まりが、CCS DACの普及を可能にしています。
二酸化炭素回収・利用・貯留(CCUS)は、企業が回収したCO₂を貯留以外にも活用する方法をますます多く見出すようになるため、最も高い成長率を示すでしょう。DAC(直接空気回収)で回収されたCO₂は、燃料、化学薬品、建築材料、その他の工業プロセスにおける合成に利用できます。循環型炭素経済への新たな投資、CO₂変換技術の開発、低炭素製品への需要の高まりは、炭素利用の可能性をさらに広げます。
用途別に見ると、石油・ガス分野が直接空気回収市場を支配しており、建設分野が最も急速に成長すると予想されている。
石油・ガス業界は、CO₂の取り扱い、輸送、注入、貯蔵に関する豊富な経験に基づき、DAC(直接アクセス型炭素回収)業界をリードしています。既存のパイプラインインフラと地質に関するノウハウは、統合型DAC事業および炭素処理インフラの開発に貢献する可能性があります。さらに、石油・ガス業界は、排出量削減、ポートフォリオの多様化、気候変動関連の公約達成、そして自社の専門知識の活用を目的として、炭素貯蔵ソリューションの開発に積極的に取り組んでいます。
二酸化炭素回収への関心の高まりと、それを低炭素建築材料の製造に活用する動きにより、建設業界は最も高い成長率を示すと予想されます。二酸化炭素はコンクリートなどの建築材料の製造に利用できるため、回収した炭素を永久的に貯蔵することが可能です。持続可能なインフラへの需要の高まり、厳格な建築基準、脱炭素化への取り組み、そして二酸化炭素をベースとした建築材料分野におけるイノベーションが、建設業界の成長を牽引しています。
地域分析:
北米直接空気回収市場のインサイト
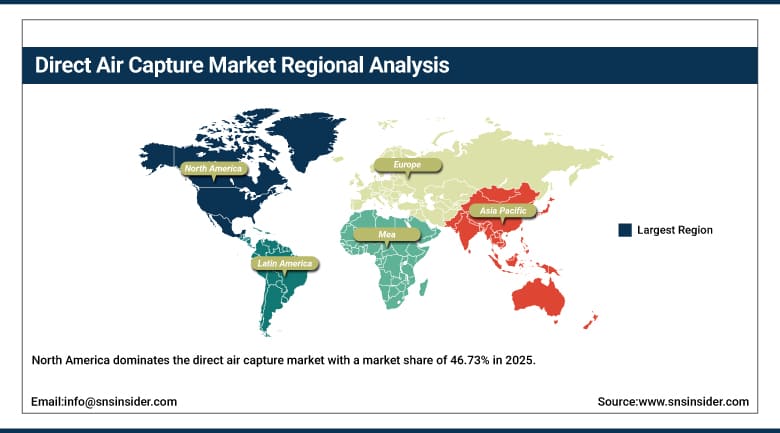
北米は、2025年時点で46.73%の市場シェアを誇り、直接空気回収(DAC)市場を牽引しています。特に米国では、政府の取り組みが北米の直接空気回収市場の成長に大きく貢献しています。政府は、資金援助やインセンティブの拡充を通じて、技術研究開発に多額の投資を行っています。米国エネルギー省は、地域的なDACハブの構築に多大なリソースを投入しており、セクション45Q税額控除は、炭素除去の経済的実現可能性を高める上で役立っています。こうした取り組みすべてが、技術への投資を促進し、パイロット段階から商業化への移行を後押ししています。
企業のカーボンニュートラルへの取り組みと、高品質な炭素除去証明書の必要性が、北米におけるDAC技術の導入を促進している。ネットゼロ目標を達成し、大気中の炭素を除去したい企業は、DAC技術への投資を開始している。北米には、エネルギーインフラ、再生可能エネルギーの利用可能性、地質学的貯蔵能力、ベンチャーキャピタルなど、多くのビジネスチャンスが存在する。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州直接空気回収市場のインサイト
欧州の直接空気回収(DAC)市場は、厳格な気候変動対策と、地域における気候中立達成への取り組みによって活性化されています。欧州各国の政府や機関は、削減が困難なセクターからの残留排出量に対処する上で、二酸化炭素除去の重要性を認識し始めています。支援的な炭素管理体制の構築、排出削減目標の設定、そして認証制度の台頭は、DACへの投資を促進し、欧州市場における炭素除去クレジットの信頼性と市場性を高めています。
企業における持続可能な炭素除去ソリューションへのニーズの高まりが、欧州におけるDAC(直接空気回収)システムの普及を促進している。炭素除去クレジットに対する企業の需要増加は、避けられない排出量の削減を目指す企業にとって大きな動機となっている。欧州における再生可能エネルギーの良好なエコシステムは、手頃な価格の電力供給を可能にするため、DACシステムの開発をさらに後押ししている。技術革新、研究能力の向上、エネルギー企業や産業界との連携は、DACの効率向上と規模拡大に大きく貢献している。
アジア太平洋地域の直接空気捕集市場のインサイト
アジア太平洋地域は、2025年までに年平均成長率(CAGR)65.60%を記録し、直接空気回収(DAC)市場において最も急速な成長を遂げています。脱炭素化および炭素管理技術への投資拡大が、アジア太平洋地域の直接空気回収市場を牽引しています。中国、日本、オーストラリア、韓国などの国々は、気候変動対策を策定し、産業排出量削減に役立つ技術を研究しています。クリーンエネルギー、炭素回収・貯留、低炭素インフラへの投資増加は、DAC開発に好ましい環境を作り出しており、一方、工業化の進展は、長期的に排出量を削減できる拡張性の高い技術へのニーズを生み出しています。
この地域における広大な産業部門と増大するエネルギー消費は、DAC技術にとって大きな機会を提供している。化学、製造、エネルギー生産、建設などの産業は、持続可能性目標を達成するために、二酸化炭素を除去して活用する方法を模索している。さらに、各国政府による継続的な研究開発活動やイノベーションへの取り組み、そして他国のDACプロバイダーとの連携は、この技術の発展に貢献するだろう。
中東・アフリカおよびラテンアメリカの直接空気捕集市場の洞察
中東、アフリカ、ラテンアメリカの直接空気回収(DAC)市場の成長は、豊富な再生可能資源と炭素管理への取り組みによって促進されています。この地域の多くの国々は、DACの運用に必要な低炭素電力を供給するため、太陽光発電、風力発電、その他のクリーンエネルギー発電設備の設置に取り組んでいます。さらに、中東の一部の国には石油・ガスインフラが整備されており、また多くの国で地質学的貯留の可能性も秘めているため、DACと炭素回収・輸送・貯蔵施設を組み合わせることが可能です。
脱炭素化と持続可能な開発に対する政府の関心の高まりが、これらの国々における直接空気回収技術の利用を促進している。アラブ首長国連邦、サウジアラビア、ブラジルなどの国々では、クリーンテクノロジーや炭素管理プロジェクトが増加しており、これらのプロジェクトへの国際企業の参加は、開発途上国に技術と資金を提供している。また、これらの地域では、土地や再生可能資源が豊富にあることに加え、炭素除去クレジットに対する企業からの需要も高い。
市場の動向:
成長促進要因:政府支援と企業需要が直接空気回収市場の成長を加速
政府による資金援助、税制優遇措置、炭素価格制度、そして有利な気候変動対策を通じた支援は、直接空気回収(DAC)技術の革新と投資を促進している。各国政府は、ネットゼロ目標の達成と、排出削減が困難な分野における残留排出量への対応には、炭素除去が不可欠であることを認識し始めている。財政的インセンティブはプロジェクトコストを削減し、収益性を向上させるため、技術開発者や企業がパイロットプラントや商業用DACプラントを建設する意欲を高める。こうした政策は、投資家の信頼を高め、商業化プロセスを促進する。
企業がネットゼロやカーボンニュートラルの目標達成に向けて取り組みを強化するにつれ、長期的な二酸化炭素除去ソリューションへのニーズが高まっています。直接空気回収(DAC)は、二酸化炭素を地下に永久的に貯蔵できるため、二酸化炭素の除去を実証できます。現在、テクノロジー企業は、このようなソリューションを必要とする企業と二酸化炭素除去に関する長期契約を結んでいます。こうした実証済みの二酸化炭素除去クレジットへの需要の高まりが、投資を促進し、商業用DAC設備の開発を後押ししています。
制約:高コストと限られたインフラが、大規模な直接空気回収の展開を制限している
直接空気回収プラントは、大量の空気を移動させ、吸着剤や溶剤を再生するために多くのエネルギーを必要とするため、エネルギー集約型です。エネルギー消費量が多いと運転コストが増加し、低炭素エネルギーが利用できない場合は、正味の炭素回収によるメリットが低下する可能性があります。さらに、高価な設備と多額の初期投資は、大きな財政的障壁となります。これらの要因すべてが、特に再生可能エネルギーへのアクセスが限られている地域では、プロジェクトの規模拡大を阻害する可能性があります。
適切な地質学的貯留場所、二酸化炭素輸送インフラ、そして有利な規制の不足は、多くの地域で見られるもう一つの問題です。直接空気回収プラントは、二酸化炭素の輸送と永久貯留のための適切なインフラを必要とします。さらに、複雑な許認可手続き、プロジェクトの環境承認に要する長い期間、そして曖昧な規制は、コストとプロジェクト開発期間を増加させる可能性があります。標準的な炭素会計および認証フレームワークの欠如もまた、ここでの問題です。
機会:技術革新と炭素利用が直接空気回収拡大のための新たな機会を創出
吸着剤および溶媒化学における新たな進展は、直接空気回収(DAC)の効率と経済的実現可能性を大幅に向上させる可能性を秘めている。業界では、CO2選択性の向上、持続可能性の強化、材料再生プロセスにおけるエネルギー需要の削減を実現した新しい吸着剤と溶媒の開発に取り組んでいる。モジュールシステムの設計改善、自動化、および熱統合により、この技術はより経済的で拡張性の高いものとなる。さらなる研究開発は、より効率的なDACシステムの構築に役立ち、ひいてはより競争力のあるソリューションとなるだろう。
DAC(直接空気回収)によって回収されたCO2は、合成燃料、化学薬品、建築資材、その他の工業製品の製造に利用でき、DAC提供事業者にとって新たな収入源となる。このアプローチは、炭素除去クレジットからの収益への依存度を低減し、循環型炭素経済の原則を支援する。DAC事業者と低炭素CO2を利用する産業との連携は、この技術のさらなる商業化に貢献するだろう。DACは、持続可能な航空燃料生産、建築資材、炭素由来製品への拡大において、大きな可能性を秘めている。
最近の動向:
-
2022年:クライムワークス社は、アイスランドで2番目の商業用直接空気回収・貯蔵施設であるマンモスの建設に着工しました。年間最大36,000トンのCO₂回収能力を持つこの施設は、2024年5月に稼働を開始しました。マンモスはオルカからの大幅なスケールアップであり、将来のより大規模なDAC施設の運用経験を提供することを目的としています。
-
2025年:ミッション・ゼロ・テクノロジーズは、英国ノーフォークに新たな直接空気回収プラントを開設し、世界初の完全統合型DAC(直接空気回収)から建築材料への実証実験を行った。OCOテクノロジーおよび英国エネルギー安全保障・ネットゼロ省と共同開発されたこの施設は、年間最大250トンのCO₂を回収し、カーボンネガティブな建築製品用の製造石灰石に変換することができる。
-
2025年:オランダの二酸化炭素回収企業Carbyonは、二酸化炭素除去速度、拡張性、およびコスト効率の向上を目指して設計された直接空気回収装置「Carbyon GO」を発表した。このシステムは、わずか1kgの吸着材で年間約3トンのCO₂を回収できる。これは約150本の木が持つ二酸化炭素除去能力に相当し、同社の技術の拡張性の高さを実証している。
直接空気回収会社は以下のとおりです。
-
Climeworks
-
Carbon Engineering ULC.
-
Global Thermostat
-
Heirloom Carbon Technologies
-
CarbonCapture Inc.
-
Avnos, Inc.
-
Noya PBC
-
Skytree
-
RepAir
-
MISSION ZERO TECHNOLOGIES
-
Octavia Carbon
-
Capture6
-
Sustaera Inc.
-
Spiritus
-
Infinitree LLC
-
Mosaic Materials Inc.
-
Carbon Collect Limited
-
Southern Green Gas Limited.
直接空気回収市場レポートの範囲:
レポート属性 詳細 2025年の市場規模 1億6040万米ドル 2035年までの市場規模 182億4489万米ドル 年平均成長率 2026年から2035年までの年平均成長率(CAGR)は66.66%。 基準年 2025 予測期間 2026~2035年 履歴データ 2022-2024 レポートの範囲と対象範囲 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 主要セグメント • 技術別(固体DAC(S-DAC)、液体DAC(L-DAC))
• エネルギー源別(天然ガス、再生可能エネルギー、原子力エネルギー、その他のエネルギー源)
• 用途別(二酸化炭素回収・貯留(CCS)、二酸化炭素回収・利用・貯留(CCUS))
• 最終用途別(石油・ガス、食品・飲料、自動車、化学、建設、農業、その他)地域分析/カバレッジ 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 企業プロフィール Climeworks, Carbon Engineering ULC., Global Thermostat, Heirloom Carbon Technologies, Soletair Power, CarbonCapture Inc., Avnos, Inc., Noya PBC, Skytree, RepAir, MISSION ZERO TECHNOLOGIES, Carbyon, Octavia Carbon, Capture6, Sustaera Inc., Spiritus, Infinitree LLC, Mosaic Materials Inc., Carbon Collect Limited, Southern Green Gas Limited
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 技術別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 供給源別市場規模
2.3.4 用途別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 吸着剤、化学薬品、および機器の供給業者
3.4.2 直接空気捕集技術の開発者およびシステム製造業者
3.4.3 EPC請負業者、プロジェクト開発者、および炭素管理サービス提供者
3.4.4 炭素除去購入者、産業企業、および炭素貯蔵/利用事業者(エンドユーザー)
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 直接空気捕集技術と導入統計
4.1.1 世界の直接空気回収プラント容量の平均増加率(%)
4.1.2 商業規模およびパイロット規模のDACプロジェクトの成長率(%)
4.1.3 DAC技術におけるCO₂回収効率の平均改善率(%)
4.1.4 固体DAC技術を採用しているDAC設備の割合(%)
4.1.5 DAC施設からの年間CO₂除去能力の平均増加率(%)
4.2 炭素除去需要とプロジェクト開発指標
4.2.1 エンジニアリングされた炭素除去ソリューションに対する需要の平均成長率(%)
4.2.2 DACベースの炭素除去クレジットの企業による購入の増加率(%)
4.2.3 長期炭素除去オフテイク契約の平均成長率(%)
4.2.4 政府の資金援助および奨励措置によって支援されているDACプロジェクトの割合(%)
4.2.5 DAC新規プロジェクトの発表および開発の平均増加率(%)
4.3 技術革新とコスト削減に関する統計
4.3.1 DACシステムにおける先進吸着剤および溶媒技術の採用率(%)
4.3.2 DACプロセスのエネルギー効率の平均改善率(%)
4.3.3 次世代DAC技術に重点を置いた研究開発投資の割合(%)
4.3.4 技術革新によるCO₂回収コストの平均削減率(%)
4.3.5 モジュール式および拡張可能なDACシステムの導入における平均成長率(%)
4.4 炭素貯蔵・利用指標
4.4.1 回収されたCO₂のうち、二酸化炭素回収・貯留(CCS)によって永久的に貯留される割合(%)
4.4.2 二酸化炭素回収・利用・貯留(CCUS)を統合したDACプロジェクトの成長率(%)
4.4.3 DAC施設からのCO₂利用アプリケーションの平均増加率(%)
4.4.4 地質学的炭素貯留インフラに接続されたDACプロジェクトの割合(%)
4.4.5 低炭素エネルギー源を利用した炭素除去プロジェクトの平均成長率(%)
4.5 持続可能性とエネルギー効率に関する指標
4.5.1 直接空気回収システムの導入による正味CO₂排出量の削減率(%)
4.5.2 DACライフサイクルにおける炭素除去性能の平均改善率(%)
4.5.3 再生可能エネルギー源で稼働するDAC施設の割合(%)
4.5.4 先進DAC技術による平均水消費量削減率(%)
4.5.5 持続可能なエネルギーおよび環境管理手法を取り入れたDACプロジェクトの割合
5. 直接空気回収市場のセグメント別分析と予測(技術別、2022年~2035年、金額(百万米ドル))
5.1 はじめに
5.2 ソリッドDAC(S-DAC)
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 液体DAC(L-DAC)
6. 直接空気回収市場のセグメント別分析と予測(用途別、2022年~2035年、金額(百万米ドル))
6.1 はじめに
6.2 二酸化炭素回収・貯留(CCS)
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 二酸化炭素回収・利用・貯留(CCUS)
7. 直接空気回収市場のセグメント別分析と予測(供給源別、2022年~2035年、金額(百万米ドル))
7.1 はじめに
7.2 天然ガス
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 再生可能エネルギー
7.4 原子力エネルギー
7.5 その他のエネルギー源
8. 直接空気回収市場のセグメント別分析と予測(用途別、2022年~2035年、金額(百万米ドル))
8.1 はじめに
8.2 石油・ガス
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 食品・飲料
8.4 自動車
8.5 化学薬品
8.6 建設
8.7 農業
8.8 その他
9. 直接空気回収市場の地域別セグメント分析および予測、2022年~2035年、金額(百万米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 直接空気回収市場規模と予測(技術別、2022年~2035年)
9.2.3 直接空気回収市場の規模と予測(用途別、2022年~2035年)
9.2.4 直接空気回収市場規模と予測(発生源別、2022年~2035年)
9.2.5 直接空気回収市場規模と予測(用途別、2022年~2035年)
9.2.6 直接空気回収市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 直接空気回収市場の規模と予測(技術別、2022年~2035年)
9.3.3 直接空気回収市場規模および予測(用途別、2022年~2035年)
9.3.4 直接空気回収市場規模および予測(発生源別、2022年~2035年)
9.3.5 直接空気回収市場規模および予測(用途別、2022年~2035年)
9.3.6 直接空気回収市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 直接空気回収市場の規模と予測(技術別、2022年~2035年)
9.4.3 直接空気回収市場の規模と予測(用途別、2022年~2035年)
9.4.4 直接空気回収市場の規模と予測(発生源別、2022年~2035年)
9.4.5 直接空気回収市場規模と予測(用途別、2022年~2035年)
9.4.6 直接空気回収市場の規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 直接空気回収市場規模と予測(技術別、2022年~2035年)
9.5.3 直接空気回収市場規模と予測(用途別、2022年~2035年)
9.5.4 直接空気回収市場規模と予測(発生源別、2022年~2035年)
9.5.5 直接空気回収市場規模と予測(用途別、2022年~2035年)
9.5.6 直接空気回収市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 直接空気回収市場の規模と予測(技術別、2022年~2035年)
9.6.3 直接空気回収市場規模と予測(用途別、2022年~2035年)
9.6.4 直接空気回収市場規模と予測(発生源別、2022年~2035年)
9.6.5 直接空気回収市場規模と予測(用途別、2022年~2035年)
9.6.6 直接空気回収市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Climeworks
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Carbon Engineering ULC.
10.6.3 Global Thermostat
10.6.4 Heirloom Carbon Technologies
10.6.5 Soletair Power
10.6.6 CarbonCapture Inc.
10.6.7 Avnos, Inc.
10.6.8 Noya PBC
10.6.9 Skytree
10.6.10 RepAir
10.6.11 MISSION ZERO TECHNOLOGIES
10.6.12 Carbyon
10.6.13 Octavia Carbon
10.6.14 Capture6
10.6.15 Sustaera Inc.
10.6.16 Spiritus
10.6.17 Infinitree LLC
10.6.18 Mosaic Materials Inc.
10.6.19 Carbon Collect Limited
10.6.20 Southern Green Gas Limited
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
テクノロジーによって
-
ソリッドDAC(S-DAC)
-
液体DAC(L-DAC)
情報源別
-
天然ガス
-
再生可能エネルギー
-
原子力エネルギー
-
その他のエネルギー源
申請により
-
二酸化炭素回収・貯留(CCS)
-
二酸化炭素回収・利用・貯留(CCUS)
用途別
-
石油・ガス
-
食品・飲料
-
自動車
-
化学物質
-
工事
-
農業
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
よくある質問
直接空気回収市場は、2026年から2035年にかけて年平均成長率(CAGR)60.66%で成長すると予測されている.
主な成長要因は、政府による支援の増加、炭素除去への投資、そして企業のネットゼロ目標への取り組みであり、これらが拡張性の高い直接空気回収技術への需要を押し上げている。
2025年には、北米が直接空気回収市場を席巻した。
2025年には、固体DAC(S-DAC)が直接空気捕捉型オーディオ伝送市場を席巻した。
直接空気回収市場の規模は、2025年には1億6040万米ドルと評価された。
Rohan Jadhav
プリンシパルコンサルタント