GPUクラウドプラットフォーム市場レポートの範囲と概要:
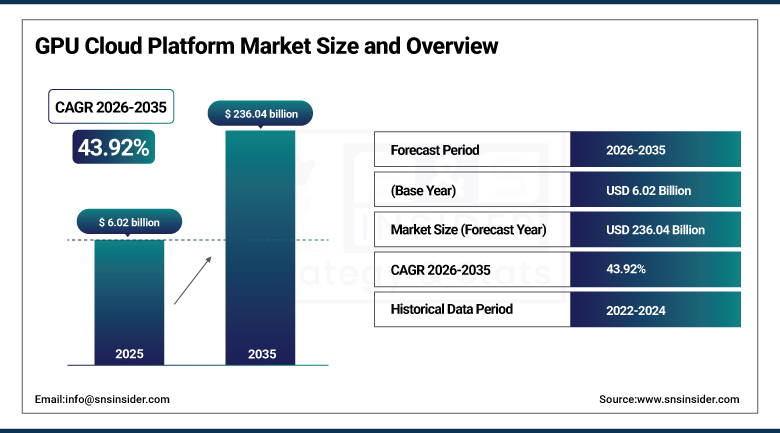
GPUクラウドプラットフォーム市場は 、2025年には60億2000万米ドルと評価され、2035年までに2360億4000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)43.92%で成長すると見込まれています。
今後数年間、世界のGPUクラウドプラットフォーム市場を牽引する主な要因としては、様々な業界におけるAI、機械学習(ML)、生成AI、およびHPC技術の急速な普及が挙げられます。AIモデルのトレーニング、推論プロセス、科学計算、グラフィックス処理において、オンデマンドで拡張可能なGPUリソースに対する需要が高まっていることも、GPUクラウドプラットフォーム市場の成長を後押ししています。さらに、クラウド利用の拡大、AIインフラへの投資、ハイパースケールデータセンターの成長といった傾向も、市場の成長を促進しています。
AIおよび機械学習トレーニング、AI推論、HPC、グラフィックスレンダリングおよび可視化、データ分析といった用途におけるGPUクラウドプラットフォームの利用拡大が、世界のGPUクラウドプラットフォーム市場を牽引しています。各企業は、パフォーマンスとリソース利用率の向上を目指し、高度なGPUインフラストラクチャ、仮想化、オーケストレーションプラットフォーム、AIソフトウェアエコシステムへの投資に注力しています。次世代GPUアーキテクチャ、クラウドプラットフォームソフトウェア、ワークロード最適化の進歩も、GPUクラウドプラットフォームのコンピューティング効率、拡張性、コスト効率の向上に貢献しています。
2026年6月、オラクルはクラウドプラットフォームを通じてAIインフラストラクチャ機能を拡張し、AIトレーニングと推論のためのGPU搭載コンピューティングサービスを追加しました。この取り組みは、高性能で安全かつスケーラブルなGPUクラウドリソースを必要とする、エージェント型AIシステム、大規模AIアプリケーション、およびエンタープライズワークロードをサポートすることを目的としています。
GPUクラウドプラットフォーム市場に関する詳細情報については、無料サンプルレポートをご請求ください。
GPUクラウドプラットフォーム市場の動向:
-
人工知能(AI)、機械学習、生成型AIの普及拡大が、GPUクラウドプラットフォーム市場を牽引している。
-
企業全体で拡張性の高いオンデマンドGPUコンピューティングに対する需要が高まっていることが、市場の成長を加速させている。
-
AIトレーニング、AI推論、および高性能コンピューティング(HPC)におけるGPUクラウドプラットフォームの採用拡大は、市場需要を高めている。
-
ハイパースケールデータセンターとAIクラウドインフラへの投資拡大が、市場のイノベーションを後押ししている。
-
IT・通信、ヘルスケア、金融サービス、製造業、メディア・エンターテインメントといった分野におけるGPUクラウドプラットフォームの利用拡大が、市場の成長を後押ししている。
米国GPUクラウドプラットフォーム市場の見通し:
米国のGPUクラウドプラットフォーム市場は、 2025年には22億5000万米ドルと評価され、2035年までに約830億8000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)43.46%で成長すると見込まれています。
AI、ML、生成AI、HPCの利用拡大により、予測期間中、米国のGPUクラウドプラットフォーム市場は成長すると見込まれています。企業は、高価なオンプレミスGPUインフラストラクチャに投資することなく、大規模な言語モデル、AIエージェント、高度な分析アプリケーションのトレーニングと展開に、クラウドベースのGPUプラットフォームをますます採用しています。ハイパースケールクラウドベンダーの存在感の高まり、AI研究の増加、企業のデジタルトランスフォーメーションへの支出の増加が、市場の成長を牽引しています。IT・通信業界、ヘルスケア、金融サービス、製造業、メディア・エンターテイメント業界、政府部門は、AIトレーニング、AI推論、科学計算、グラフィックスレンダリング、分析にGPUクラウドプラットフォームを利用しています。
さらに、GPU仮想化、クラウドネイティブAIプラットフォーム、コンテナオーケストレーション、ワークロード最適化技術の進歩により、拡張性、パフォーマンス、コスト効率が向上しています。AI対応データセンター、セキュアなクラウドインフラストラクチャ、次世代GPUへの投資は、GPUクラウドプラットフォームの普及を促進するでしょう。したがって、米国は世界有数の市場になると予想されます。
2026年7月、CoreWeaveは、クラウドAIインフラストラクチャに関する2026年版ガートナー・マジック・クアドランにおいてビジョナリーとして認められました。これは、同社の拡大するAIネイティブクラウドプラットフォーム、GPUインフラストラクチャ機能、そしてエンタープライズAI、ジェネレーティブAI、および高性能コンピューティングワークロードをサポートする役割の拡大が評価されたものです。
GPUクラウドプラットフォーム市場のセグメント分析:
-
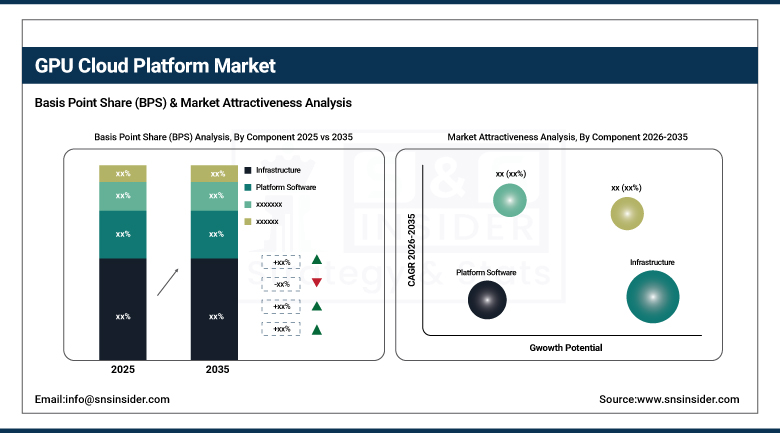
コンポーネント別に見ると、インフラストラクチャが2025年にはGPUクラウドプラットフォーム市場を支配し、54.83%のシェアを占める一方、プラットフォームソフトウェアは最も急速に成長するセグメントになると予測されており、2026年から2035年の間に41.71%のCAGRを記録すると見込まれています。
-
展開モデル別に見ると、パブリッククラウドが2025年にはGPUクラウドプラットフォーム市場を61.48%のシェアで支配する一方、ハイブリッドクラウドは2026年から2035年の間に53.03%のCAGRを記録し、最も急速に成長するセグメントになると予測されている。
-
GPUの種類別に見ると、NVIDIAのGPUが2025年にはGPUクラウドプラットフォーム市場を74.36%のシェアで支配する一方、AMDのGPUは2026年から2035年の間に51.64%のCAGRを記録し、最も急速に成長するセグメントになると予測されている。
-
ワークロード別に見ると、AIおよび機械学習のトレーニングが2025年にはGPUクラウドプラットフォーム市場を席巻し、38.42%のシェアを占めると予測されている一方、AI推論は最も急速に成長するセグメントになると予測されており、2026年から2035年の間に41.69%のCAGRを記録すると見込まれている。
-
企業規模別に見ると、2025年には大企業がGPUクラウドプラットフォーム市場を71.58%のシェアで支配する一方、中小企業(SME)は2026年から2035年の間に48.63%のCAGRを記録し、最も急速に成長するセグメントになると予測されている。
-
業界別に見ると、GPUクラウドプラットフォーム市場は2025年にIT・通信分野が30.84%のシェアを占め、市場を牽引する一方、ヘルスケア・ライフサイエンス分野は2026年から2035年にかけて年平均成長率(CAGR)51.19%を記録し、最も急速に成長する分野になると予測されている。
コンポーネント別に見ると、GPUクラウドプラットフォーム市場はインフラストラクチャが圧倒的なシェアを占めている一方、プラットフォームソフトウェアが最も急速に成長すると予想されている。
データセンター、GPUクラスター、AI対応ワークロードを処理できるクラウドコンピューティングインフラストラクチャの導入拡大に伴い、インフラストラクチャ分野は2025年までGPUクラウドプラットフォーム市場を牽引すると予想されていました。企業やクラウドプロバイダーは、AIモデルのトレーニング、AI推論、HPCワークロードの処理に必要なGPUサーバー、ネットワーク、ストレージ、仮想化ソリューションへの投資を増やしていました。ハイパースケールクラウドインフラストラクチャの成長と企業によるAIアプリケーションの利用拡大は、インフラストラクチャ分野のリーダーシップを今後も維持していくでしょう。
プラットフォームソフトウェア分野は、AIワークロードのオーケストレーション、GPUリソース管理、コンテナ化されたGPUアプリケーション、およびクラウドネイティブプラットフォームに対する需要の高まりにより、予測期間中に収益面で最も急速な成長を遂げると予想されます。
導入モデル別に見ると、GPUクラウドプラットフォーム市場はパブリッククラウドが圧倒的なシェアを占めている一方、ハイブリッドクラウドが最も急速に成長すると予想されている。
2025年には、パブリッククラウドが最大の収益シェアを占めました。これは、企業がAI技術、機械学習、生成AI、グラフィックス集約型プロセスの開発において、拡張性と従量課金制のGPUリソースへの依存度を高めたためです。パブリッククラウドプラットフォームは、迅速な導入、柔軟な価格設定、そして無制限のコンピューティング能力を提供するため、スタートアップ企業、学術機関、そして大企業にとって理想的なプラットフォームとなっています。ハイパースケールクラウドの着実な成長は、パブリッククラウド市場の優位性をさらに強固なものにしました。
ハイブリッドクラウドは、企業がパブリッククラウドのスケーラビリティとプライベートクラウド環境のセキュリティおよびコンプライアンスを統合しようとする動きが強まるにつれ、予測期間中に最も速いペースで成長すると予想されます。ハイブリッドAIアプローチ、データ主権、ミッションクリティカルなエンタープライズアプリケーションの利用拡大が、ハイブリッドGPUクラウドの需要を牽引しています。
ワークロード別に見ると、GPUクラウドプラットフォーム市場はAIおよび機械学習のトレーニングが主流となっている一方、AI推論が最も急速に成長すると予想されている。
大規模言語モデル(LLM)、生成AIツール、基盤モデル、深層学習アルゴリズムといった、膨大なGPUコンピューティング能力を必要とする技術の登場に伴い、2025年以降、AIおよび機械学習のトレーニングはGPUクラウドプラットフォーム市場において最大のセグメントとなるでしょう。企業やクラウドサービスプロバイダーは、AIにおけるモデルトレーニングの計算速度と所要時間を向上させるため、GPUクラウドプラットフォームに多額の投資を行っています。
AI推論は、今後数年間でGPUコンピューティングにおける最も急速に成長するワークロードになると予測されています。これは、企業がインテリジェントオートメーション、リアルタイム意思決定、レコメンデーションシステム、対話型AI、コンピュータビジョン、予測分析などのユースケース向けに、学習済みのAIモデルを展開し始めるためです。エンタープライズAIアプリケーションとエッジAIの利用拡大は、AI推論ワークロード向けのGPUクラウドプラットフォームに対する高い需要を生み出すでしょう。
地域別分析:
|
地域 |
主要国 |
地域内シェア、2025年(%) |
|---|---|---|
|
北米 |
アメリカ合衆国 |
89.24% |
|
ヨーロッパ |
ドイツ |
24.65% |
|
アジア太平洋地域 |
中国 |
44.18% |
|
中東・アフリカ |
サウジアラビア |
27.84% |
|
ラテンアメリカ |
ブラジル |
47.63% |
北米GPUクラウドプラットフォーム市場のインサイト
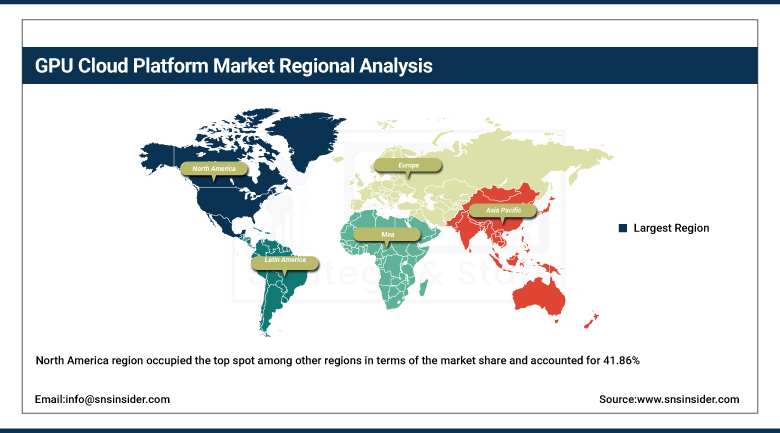
北米地域は市場シェアにおいて他地域を凌駕し、2025年には世界のGPUクラウドプラットフォーム市場の41.86%を占める見込みです。北米市場が優位に立った主な要因は、トップクラスのクラウドハイパースケールプロバイダーの存在、高度なAIインフラストラクチャ、そしてGPUを活用したデータセンターへの投資です。IT・通信、ヘルスケア、金融サービス、製造、政府機関といった分野における人工知能(AI)、機械学習(ML)、生成AI、高性能コンピューティング(HPC)の導入拡大が、この成長を後押ししました。
クラウドコンピューティング、人工知能、および企業のデジタル化への投資増加は、GPUクラウドプラットフォームソリューションの急速な普及に貢献している。北米諸国の中では、米国が市場リーダーであり、クラウドおよびAIテクノロジー企業とGPUクラウドインフラストラクチャの存在により、地域市場シェアの89.24%を占めている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州GPUクラウドプラットフォーム市場の洞察
欧州におけるGPUクラウドプラットフォーム市場は、企業AIの普及拡大、クラウドインフラの発展、デジタルトランスフォーメーションへの投資増加を背景に、着実に成長を続けている。また、同地域では、ソブリンクラウド、AIガバナンス、GPUコンピューティングソリューションへの需要も高まっている。ヘルスケア、製造、自動車、金融などの分野では、AIモデルのトレーニングや高度な分析にGPUクラウドプラットフォームへの依存度が高まっている。ドイツは、高度に発達したテクノロジーエコシステムと産業基盤を背景に、地域市場で最大のシェアを占めている。
アジア太平洋地域におけるGPUクラウドプラットフォーム市場のインサイト
アジア太平洋地域は、予測期間を通じて最も高い成長率を記録すると予想されています。AI技術の急速な普及、クラウドインフラの拡大、ハイパースケールデータセンターへの投資増加などが、同地域の市場成長を牽引する主要因となっています。中国、インド、日本、韓国の多くの政府機関や企業が、AI技術、デジタルトランスフォーメーション、クラウドベースのソリューションに多額の投資を行っています。生成型AI、AIエージェント、データ駆動型アプリケーションの普及拡大に伴うGPUクラウドプラットフォームへの需要増加も、地域市場の拡大をさらに後押ししています。
中東・アフリカおよびラテンアメリカのインサイト
中東・アフリカ地域におけるGPUクラウドプラットフォーム市場は、AIインフラ、スマートシティプロジェクト、デジタルトランスフォーメーションプロジェクト、クラウドコンピューティングサービスへの投資増加に伴い、安定した成長を遂げています。政府、金融、医療、エネルギー産業におけるAIベースソリューションの利用拡大は、GPUクラウドプラットフォームベンダーにとって新たなビジネスチャンスを生み出しています。サウジアラビアは、AIおよびクラウドインフラへの投資により、同地域で最大の市場シェアを占めています。
ラテンアメリカ地域では、企業が採用するデジタル変革戦略の加速に伴い、クラウドコンピューティングとAI技術の導入が急速に進んでいます。地域データセンターの開発、AIベースのビジネスソリューションに対する需要の高まり、クラウドインフラへの投資などが市場成長を牽引しています。ブラジルは、地域内の企業数の多さとAIおよび高性能コンピューティングソリューションの利用拡大により、地域市場をリードする市場シェアを獲得しています。
成長促進要因:人工知能と生成AIの普及拡大がGPUクラウドプラットフォーム市場の成長を加速
人工知能(AI)、機械学習(ML) 、生成AI、およびHPCの急速な普及は、GPUクラウドプラットフォーム市場の成長を支える主要な要因の一つです。企業が大規模言語モデル(LLM)、AIエージェント、レコメンデーションエンジン、コンピュータビジョン、予測分析アプリケーションの構築と展開に注力するにつれ、拡張性とオンデマンド性を備えたGPUコンピューティング機能へのニーズが絶えず高まっています。
GPUクラウドプラットフォームを利用することで、企業は高額なオンプレミスGPUコンピューティング設備への投資なしに、HPCサービスを活用できます。さらに、ハイパースケールデータセンター、クラウドネイティブAIプラットフォーム、GPU仮想化、次世代GPUへの投資増加により、コンピューティング性能が向上しています。
制約要因:インフラコストの高さとGPU供給の制約により、GPUクラウドプラットフォーム市場の成長が制限される可能性がある。
GPUクラウドプラットフォーム市場には大きな成長余地があるものの、高度なGPU技術、インフラ、電力に関連する高額な費用が成長を阻害している。高性能GPUの入手困難やサプライチェーンの問題は、インフラの成長を妨げ、クラウドプロバイダーのサービスコストを増加させる可能性がある。さらに、データのセキュリティ、コンプライアンス、データ主権、ベンダーロックインといった問題が、企業がミッションクリティカルなAIワークロードをGPUクラウドプラットフォームに移行することを妨げる要因となっている。
機会:AIアプリケーションとハイパースケールクラウドインフラストラクチャの拡大により、新たな成長機会が生まれる。
エンタープライズAI、生成型AI、自律型AIエージェント、クラウドネイティブアプリケーションの普及拡大に伴い、GPUクラウドプラットフォーム市場には大きな成長機会が生まれています。ハイパースケールクラウド企業によるAI対応データセンターおよびGPUインフラストラクチャへの投資は、世界的に高性能コンピューティングリソースの供給量を増加させています。AI推論、科学計算、デジタルツインコンピューティング、ロボット工学、創薬、リアルタイム分析に対する需要の高まりは、スケーラブルなGPUクラウドプラットフォームにとってさらなる機会を生み出しています。
さらに、GPU技術、クラウドオーケストレーションソフトウェア、人工知能プラットフォーム、エネルギー効率の高いコンピューティングにおける継続的なイノベーションにより、リソースの有効活用と運用コストの削減が進んでいます。クラウド企業、GPUサプライヤー、AIソフトウェア開発者の連携は、今後数年間でGPUクラウドプラットフォーム市場におけるイノベーションプロセスを加速させる可能性が高いでしょう。
最近の動向:
-
2026年:Trinseoは、電気自動車向け初の熱可塑性ポリカーボネート一方向性(PC UD)テープベースのバッテリートップカバーを発表しました。これは、従来の金属製バッテリーカバーに代わる、軽量で難燃性があり、より環境に優しい製品です。この革新的な製品は、次世代EVバッテリーシステムにおけるポリカーボネート樹脂の利用拡大に貢献することが期待されます。
-
2026年:SABICは、使用済みポリカーボネート樹脂を75%含有するLNP ELCRIN DC0051RC1コンパウンドを発表しました。このコンパウンドは、高い機械的性能、難燃性、寸法安定性を家電製品に提供するとともに、循環型経済の取り組みを支援します。
-
2026年:SABICはCHINAPLAS 2026において、先進的なポリカーボネート材料ソリューションのポートフォリオを拡充し、福建石油化学コンプレックスが現地でのポリカーボネート生産能力を増強することで、輸送、スマートデバイス、再生可能エネルギーなどの高成長分野への供給を強化することを強調した。
-
2026年:SABICは、MD&M West 2026において、薬剤送達システム、患者検査、外科手術用途向けに設計された、医療グレードのポリカーボネート共重合体の新シリーズを発表し、医療分野における特殊ポリカーボネート樹脂の使用範囲を拡大した。
GPUクラウドプラットフォーム市場の主要企業:
-
コベストロAG
-
NVIDIA株式会社
-
アマゾンウェブサービス(AWS)
-
Microsoft Azure
-
Google Cloud
-
Oracle Cloud Infrastructure (OCI)
-
IBMクラウド
-
CoreWeave
-
ラムダラボ
-
ヴァルトル
-
クルーソー
-
Paperspace(DigitalOcean)
-
テンセントクラウド
-
アリババクラウド
-
ファーウェイクラウド
-
OVHクラウド
-
ネビウス
-
トゥギャザーAI
-
ランポッド
-
流体スタック
-
テンソルウェーブ
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント