
エピタキシャルウェハ市場レポートの範囲と概要:
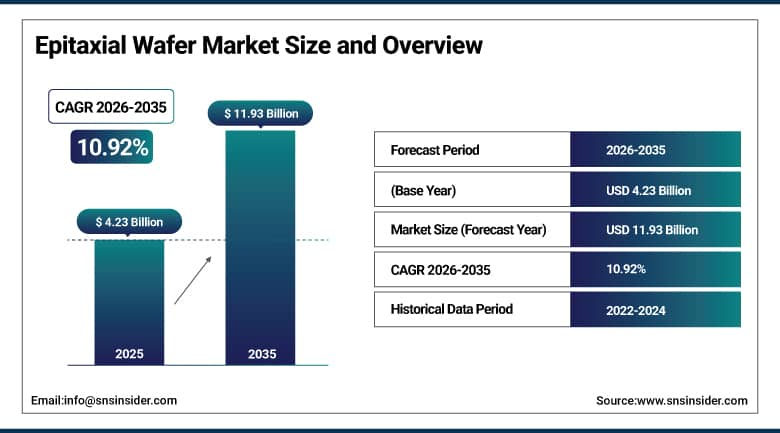
エピタキシャルウェハー市場の 規模は、2025年には42億3000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)10.92%で成長し、2035年には119億3000万米ドルに達すると予測されている。
エピタキシャルウェハは、シリコンウェハに蒸着法を用いて新たな結晶層を付加したカスタムメイドのウェハです。エピタキシャルウェハは、通常のウェハに比べて半導体メーカーに高度な制御性をもたらします。この付加層は、パワー半導体、LED、MEMSデバイスにとって非常に重要です。これらのデバイスでは、効率、熱伝導性、耐電圧性が、完成したチップの性能を直接左右するからです。産業、電気自動車、家電製品における自動化の進展に伴い、エピタキシャルウェハを用いた高性能半導体への需要は急速に高まっています。さらに、5GやIoTのインフラ開発も推進されていますが、イノベーションにおいては北米が先行している一方で、ウェハの生産量ではアジア太平洋地域が依然として最大規模を誇っています。
⮞レゾナック社は、2023年3月にトヨタが新たに発売した電気自動車「レクサスRZ」のインバータドライバ部品向けに、炭化ケイ素エピタキシャルウェハを納入した。SiC(炭化ケイ素)を用いたインバータは、燃費効率と航続距離を向上させるため、自動車メーカーが電動化にますます注力し、バッテリーパックの航続距離を伸ばそうとする現代の自動車工学において、エピタキシャルウェハがいかに重要であるかを示している。
エピタキシャルウェハー市場に関する詳細情報については、無料サンプルレポートをご請求ください。
エピタキシャルウェハー市場の動向
-
炭化ケイ素および窒化ガリウムのエピタキシャルウェハは、高効率パワーエレクトロニクス、電気自動車、および産業用途において需要が高まっている。
-
より大きなウェハーサイズの採用は、大量生産される半導体製造において、製造効率の向上と生産コストの削減につながっている。
-
5Gインフラの拡大に伴い、RFデバイスや通信部品に使用される高品質エピタキシャルウェハーの需要が増加している。
-
政府による投資と半導体産業への奨励策により、世界の主要市場における国内のエピタキシャルウェハ製造能力が加速的に向上している。
-
再生可能エネルギーや太陽光発電の用途は、従来の電子機器分野を超えて、炭化ケイ素エピタキシャルウェハーの新たな成長機会を生み出している。
米国エピタキシャルウェハー市場規模の見通し
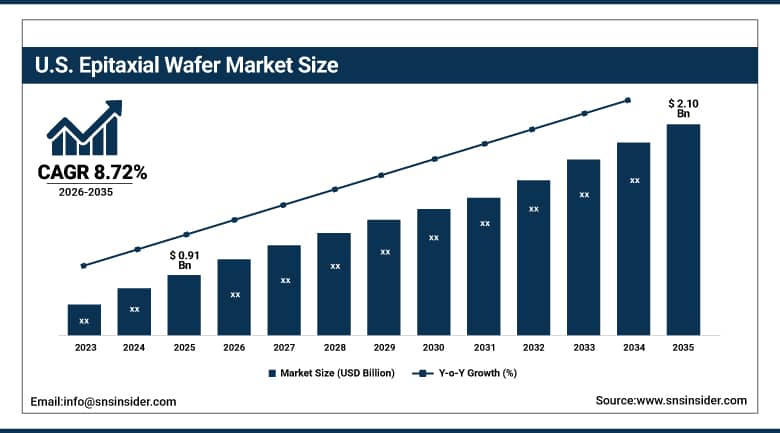
米国のエピタキシャルウェハー市場は、2025年には約9億1000万米ドルと評価され、2035年までに約21億米ドルに達すると予想されており、年平均成長率(CAGR)は約8.72%となる見込みです。
米国市場の成長は、自動車、民生品、航空宇宙、防衛産業における高度な半導体技術への需要の高まりによって牽引されています。世界舞台には米国にとって大きな脅威となる新興国が数多く存在しますが、半導体技術の研究開発においては、米国は依然として非常に重要な地位を占めています。国内のチップ製造は多額の投資によって大きく支えられており、電気自動車の人気に加え、AIや5Gインフラの開発が米国におけるエピタキシャルウェハの需要を押し上げています。
⮞2024年12月、米国商務省は、テキサス州とミズーリ州の施設でシリコンウェハーの生産を拡大するため、GlobalWafers社に4億600万ドルの補助金を支給することを決定した。この取り組みは、先端半導体向け300ミリメートルウェハーの米国初となる大量生産体制を確立し、シリコン・オン・インシュレーター(SOI)ウェハーの生産量を拡大することを目的としており、重要な半導体用途における海外ウェハー生産への米国の依存度を低減するための重要な一歩となる。
エピタキシャルウェハー市場セグメント分析
-
タイプ別に見ると、ヘテロエピタキシャルセグメントが2025年の収益シェア59.60%でエピタキシャルウェハー市場を支配し、一方、ホモエピタキシャルセグメントは年平均成長率(CAGR)約12.43%で最も急速に成長している。
-
ウェハサイズ別に見ると、2025年には9~12インチセグメントがエピタキシャルウェハ市場を牽引し、収益シェアは53.71%に達する一方、5~8インチセグメントは年平均成長率(CAGR)約14.45%で最も急速に成長している。
-
用途別に見ると、LED分野が2025年の収益シェア35.61%でエピタキシャルウェハー市場を牽引する一方、パワー半導体分野は年平均成長率(CAGR)約13.00%で最も急速に成長している。
-
産業分野別に見ると、2025年には家電製品分野がエピタキシャルウェハー市場を牽引し、収益シェアは42.30%に達すると予測される一方、自動車分野は年平均成長率(CAGR)約14.29%で最も急速に成長している。
タイプ別に見ると、ヘテロエピタキシーが優勢で、ホモエピタキシーの成長速度が最も速い。
エピタキシャルウェーハの世界市場におけるヘテロエピタキシーサブセグメントは、2025年の市場全体の59.60%を占めると推定されており、高級半導体製品での使用が著しいことから、すべてのセグメントの中で最大規模となっています。IQEは、マイクロLEDや電気光学などのハイテク半導体に使用されるガリウムヒ素および窒化ガリウムをベースとしたエピタキシャルウェーハを製造することで、イノベーションの面で業界をリードしてきました。また、Nexperiaと三菱電機による炭化ケイ素パワー半導体に関する協業も、この動きに拍車をかけています。
ホモエピタキシーは、結晶性が高く欠陥密度が低いことから、エピタキシャル成長技術の中で最も急速に成長しており、年平均成長率(CAGR)は約12.43%に達しています。この傾向は、高電圧デバイスに不可欠な150mmシリコンカーバイドウェハを製造するためのインフィニオンテクノロジーズとSKシルトロンCSSの共同開発や、ユナイテッドシリコンカーバイド社による太陽電池向け高効率シリコンカーバイドエピタキシャルウェハの需要増加などからも明らかです。
ウェハーサイズ別では、9~12インチが主流で、5~8インチが最も急速に成長している。
2025年における主要なウェハサイズセグメントは9~12インチセグメントであり、売上高の53.71%を占めた。これは、半導体の大量生産において大型ウェハを使用することが一般的になり、効率向上とコスト削減につながったためである。このセグメントの主要企業の1つがSiltronic AGであり、同社はシンガポールでサムスン電子と提携して300mmシリコンウェハを製造している。
5~8インチサイズのウェハーセグメントは、MEMSデバイス、パワー半導体、LEDなどの用途で中型ウェハーの採用が増加していることから、推定CAGR約14.45%という驚異的な成長を遂げています。IQEは製造プロセスを多様化し、マイクロLEDや電気光学デバイスの製造に使用される8インチのガリウムヒ素およびガリウム窒化物ウェハーを生産できるようになりました。
用途別に見ると、LEDが主流で、パワー半導体が最も急速に成長している。
2025年には、LEDの使用が市場を席巻し、収益市場シェアは35.61%に達しました。この優位性は、民生用電子機器、自動車用ライト、照明器具の製造におけるLEDの広範な使用によるものです。IQEは、8インチのガリウムヒ素およびガリウム窒化物エピタキシャルウェハの製造を通じて、この優位性に大きく貢献しました。
窒化ガリウム半導体の最大の用途は電力管理分野になると予想されており、再生可能エネルギー、産業、電気自動車における効率的な電力管理のニーズの高まりにより、13.00%の成長率が見込まれています。Transphormなどの企業は、窒化ガリウム半導体を用いた高性能パワートランジスタの製造を主導しています。
産業分野別に見ると、家電製品が圧倒的に多く、自動車産業が最も急速に成長している。
2025年の垂直産業需要において、家電製品は主要な役割を担い、スマートフォン、タブレット、ウェアラブルエレクトロニクスといった高度な家電製品への需要の高まりにより、全体の収益の42.30%を占めました。これらの家電製品には、複雑な半導体デバイスが求められます。IQEの成功は、マイクロLEDディスプレイやその他の光電子工学用途向けの8インチガリウムヒ素およびガリウム窒化物エピタキシャルウェハの製造によって大きく達成されましたが、家電製品の進歩はエピタキシャルウェハの需要を刺激し続けています。
自動車産業は、電気自動車、自動運転車、車載エンターテインメントシステムにおける複雑な半導体デバイスの使用増加により、年平均成長率(CAGR)が約14.29%と予測される、最も急速に成長している産業分野です。レゾナック社がレクサスRZバッテリー電気自動車のインバーター向けに炭化ケイ素エピタキシャルウェハーを供給したことは、エピタキシャルウェハーが今日の自動車産業においてますます重要になっていることを示す一例であり、車両の燃費向上と航続距離の延長に貢献しています。
地域分析
北米エピタキシャルウェハー市場の洞察
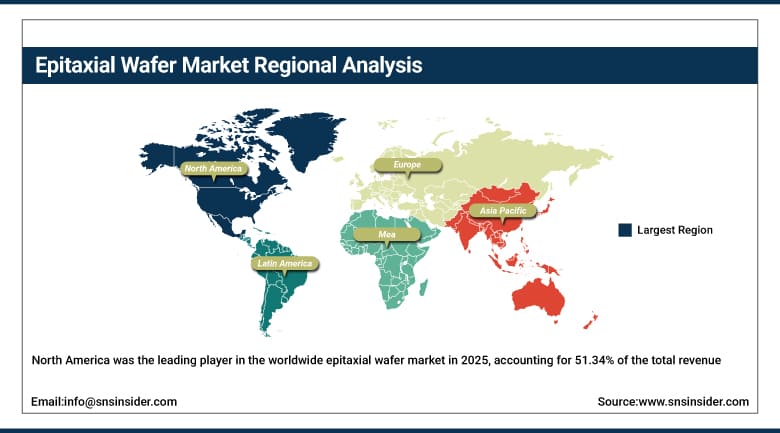
北米は2025年の世界エピタキシャルウェハー市場において主導的な地位を占め、総収益の51.34%を占めた。これは、同地域に堅調な半導体産業が存在し、電気自動車、航空宇宙、防衛分野向け製品の生産に積極的に投資していたためである。GlobalFoundriesは、米国における半導体チップ製造に関して、ゼネラルモーターズとの提携を発表した。
ウルフスピード社はまた、電気自動車や再生可能エネルギー技術におけるパワー半導体の需要増に対応するため、強力な連邦政府の支援を受けて、ニューヨーク州マーシーに世界クラスの炭化ケイ素生産工場を開設した。これらの取り組みは、北米が半導体技術の発展に尽力していることを示しており、アジア太平洋地域が割合ベースでより速い成長を遂げているにもかかわらず、エピタキシャルウェハーの地域市場として最大の地位を確固たるものにしている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州エピタキシャルウェハー市場の動向
欧州は、技術的に堅調なエピタキシャルウェハ市場であり続けており、特にドイツは自動車産業や製造業の中心地として強い存在感を示し、これらの産業は炭化ケイ素や窒化ガリウムウェハへの依存度を高めている。ドイツに本社を置くSiltronic AGは、世界のシリコンウェハ製造市場で大きなシェアを占めている。
欧州チップ法は、欧州連合(EU)がアジアやアメリカのウェハー供給網への依存度を低減しようとしている同地域における、製造および材料へのさらなる投資につながるだろう。フランス、イタリア、英国も同地域の需要を担っており、自動車の電動化や産業オートメーションによる需要の継続的な成長が見込まれる。
アジア太平洋地域のエピタキシャルウェハー市場に関する洞察
推定によると、アジア太平洋地域は予測期間(2035年)中に約14.63%という最も高い成長率(CAGR)を記録する見込みです。これは、家電製品、IoTデバイス、5Gネットワークインフラの成長によるものです。具体的には、LG Siltronはパワーエレクトロニクスの需要増加に対応するため、2023年に6インチの炭化ケイ素エピ層ウェハーの生産を開始しました。一方、United Silicon Carbideは太陽電池向けに高性能炭化ケイ素エピタキシャルウェハーを設計しました。
こうした技術革新と半導体製造設備への多額の投資により、アジア太平洋地域は世界のエピタキシャルウェハー市場において急成長を遂げている。中国、日本、韓国はウェハー製造能力を拡大しており、半導体の自給自足を目指す政府の取り組みは、同地域が他の地域を上回る成長率を維持するのに役立つだろう。
MEAおよびラテンアメリカのエピタキシャルウェハー市場に関する洞察
中東・アフリカ地域は、エピタキシャルウェハー市場としては依然として初期段階にあり、需要は電子機器組立産業の拡大と再生可能エネルギーインフラへの投資に支えられている。同地域では、アラブ首長国連邦(UAE)が太陽光発電能力の開発やパワー半導体デバイスを用いたスマートプロジェクトへの取り組みを通じて市場を牽引している一方、サウジアラビアは産業の多角化を目指して技術インフラへの投資を進めている。
ラテンアメリカでは、ブラジルを筆頭にエピタキシャルウェハーの需要が初期段階ながらも着実に増加しており、電子機器製造と自動車生産の拡大に伴い、パワー半導体やLED関連ウェハーの新たな消費が生まれている。メキシコは、北米のサプライチェーンを支える電子機器および自動車組立拠点としての役割から恩恵を受け、同地域で2番目に大きな市場となっている。
市場の動向
成長促進要因:パワーエレクトロニクスにおける先進半導体材料
考慮すべき点の1つは、パワーエレクトロニクスおよび自動車産業において、炭化ケイ素や窒化ガリウムといった新興の先進半導体材料の採用が増加していることが、エピタキシャルウェハ市場の成長に貢献しているという事実です。これらの半導体は、熱伝導率と耐電圧性において高い効率性を持つことが知られています。電気自動車の需要が高まっていることから、各国政府はよりクリーンな輸送手段を推進しています。自動車メーカーは、エピタキシャル層を用いた次世代半導体技術に多額の投資を行っています。
成長を牽引しているのは、高周波・高出力で連続稼働するために高効率部品を必要とする家電製品や工場制御システムといった分野です。政府機関や民間企業は、エピタキシャルウェハの生産拡大に向けた研究開発活動とインフラ整備を支援しています。
制約:高額な設備投資要件が小規模事業者の参入を制限している
エピタキシャルウェハー市場では、製造設備の設立に多額の設備投資が必要となる。製造プロセスでは、高度な成膜技術、温度制御、超クリーン環境などが用いられるため、ウェハー1枚の生産を開始する前に多額の資金を投入しなければならない。
異なるウェハサイズ間で品質基準と歩留まり効率を維持することは、運用上の複雑さとコストをさらに増大させるため、ほとんどの中小企業は現実的に市場に参入できず、少数の大手企業による市場集中が進んでいます。こうしたコスト障壁は、半導体インフラへの資金が不足しがちな新興市場におけるイノベーションと規模拡大を阻害し、この分野における投資回収期間の長さも新規参入を躊躇させる要因となっています。
機会:5Gインフラおよびスマートデバイスにおけるエピタキシャルウェハの需要
5Gネットワークの普及拡大とスマートデバイスの普及率上昇は、エピタキシャルウェハ業界に数多くの成長機会をもたらしている。5G基地局、RFフロントエンド、スマートセンサーなどに使用される高周波・高速コンポーネントの開発には、優れた性能特性を持つエピタキシャルウェハが不可欠となる。
高速かつ信頼性の高い接続に対する世界的なニーズの高まりは、通信会社や機器メーカーに新たなインフラへのアップグレードを促し、結果としてウェハーの需要増加につながるだろう。スマートホーム、産業用IoT、ウェアラブルデバイス、自律走行技術といった分野では、エピタキシャルウェハー上に製造された小型で高効率なチップが求められており、これはウェハーメーカーにとって製品ラインナップの多様化を図る絶好の機会となる。
最近の動向:
-
2026年:Wolfspeed社は、電気自動車、再生可能エネルギーシステム、産業用パワーエレクトロニクスからの需要増加に対応するため、炭化ケイ素エピタキシャルウェハの生産能力を拡張した。
-
2026年:Coherent Corp.は、高周波通信および先進的なパワー半導体アプリケーション向けに設計された、次世代の窒化ガリウム(GaN)および炭化ケイ素(SiC)エピタキシャルウェハソリューションを発表しました。
-
2025年:2025年9月、Wolfspeedは、ベアウェハーやエピタキシャル成長を含む200ミリメートルシリコンカーバイド材料ポートフォリオの商用展開を発表した。これは、高性能パワーデバイスの生産規模拡大に向けた大きな一歩となる。
エピタキシャルウェハーメーカーは以下のとおりです。
-
SUMCO Corporation
-
Siltronic AG
-
Wolfspeed, Inc.
-
Coherent Corp.
-
IQE plc
-
IntelliEPI Inc.
-
SK Siltron Co., Ltd.
-
Resonac Corporation
-
Sumitomo Electric Industries, Ltd.
-
Nichia Corporation
-
Infineon Technologies AG
-
STMicroelectronics
-
Silicon Valley Microelectronics, Inc.
-
ASM International N.V.
-
Jenoptik AG
-
Mitsubishi Electric Corporation
-
onsemi
-
ROHM Co., Ltd.
エピタキシャルウェハ市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 タイプ別市場規模
2.3.2 ウェハサイズ別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 産業分野別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料および基材の供給業者
3.4.2 エピタキシャルウェハー製造業者
3.4.3 半導体デバイスおよび部品メーカー
3.4.4 最終用途産業
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 生産・能力分析
4.1.1 概要
4.1.2 タイプ別生産動向、2022年~2035年
4.1.3 ウェハーサイズの拡大と歩留まり効率の動向
4.2 テクノロジーとイノベーションの展望
4.2.1 概要
4.2.2 SiCおよびGaNエピタキシャルウェハ技術の進歩
4.2.3 ヘテロエピタキシーとホモエピタキシーの開発動向
4.3 サプライチェーンと地域分析
4.3.1 概要
4.3.2 半導体サプライチェーンの現地化動向
4.3.3 地域別製造能力拡大分析
4.4 エンドユース産業に関する洞察
4.4.1 概要
4.4.2 アプリケーション別需要動向
4.4.3 業界別導入動向
4.4.4 自動車およびパワーエレクトロニクスの需要分析
5. エピタキシャルウェハー市場のセグメント別分析と予測(タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ヘテロエピタキシー
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ホモエピタキシー
6. エピタキシャルウェハー市場のセグメント別分析と予測(ウェハーサイズ別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 2~4インチ
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 5~8インチ
6.4 9~12インチ
6.5 その他
7. エピタキシャルウェハー市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 LED
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 パワー半導体
7.4 MEMSベースのデバイス
7.5 その他
8. エピタキシャルウェハー市場のセグメント別分析と予測(産業分野別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 家電製品
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 自動車
8.4 ヘルスケア
8.5 工業
8.6 その他
8.7 産業分野 6
8.8 産業分野別分類 7
8.9 産業分野別分類 8
9. エピタキシャルウェハー市場の地域別セグメント分析および予測(2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 エピタキシャルウェハー市場規模と予測(タイプ別、2022年~2035年)
9.2.3 エピタキシャルウェハー市場規模と予測(ウェハーサイズ別、2022年~2035年)
9.2.4 エピタキシャルウェハー市場規模と予測(用途別、2022年~2035年)
9.2.5 エピタキシャルウェハー市場規模と予測(産業分野別、2022年~2035年)
9.2.6 エピタキシャルウェハー市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 エピタキシャルウェハー市場規模と予測(タイプ別、2022年~2035年)
9.3.3 エピタキシャルウェハー市場規模と予測(ウェハーサイズ別、2022年~2035年)
9.3.4 エピタキシャルウェハー市場規模と予測(用途別、2022年~2035年)
9.3.5 エピタキシャルウェハー市場規模と予測(産業分野別、2022年~2035年)
9.3.6 エピタキシャルウェハー市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 エピタキシャルウェハー市場規模と予測(タイプ別、2022年~2035年)
9.4.3 エピタキシャルウェハー市場規模と予測(ウェハーサイズ別、2022年~2035年)
9.4.4 エピタキシャルウェハー市場規模と予測(用途別、2022年~2035年)
9.4.5 エピタキシャルウェハー市場規模と予測(産業分野別、2022年~2035年)
9.4.6 エピタキシャルウェハー市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 エピタキシャルウェハー市場規模と予測(タイプ別、2022年~2035年)
9.5.3 エピタキシャルウェハー市場規模と予測(ウェハーサイズ別、2022年~2035年)
9.5.4 エピタキシャルウェハー市場規模と予測(用途別、2022年~2035年)
9.5.5 エピタキシャルウェハー市場規模と予測(産業分野別、2022年~2035年)
9.5.6 エピタキシャルウェハー市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 エピタキシャルウェハー市場規模と予測(タイプ別、2022年~2035年)
9.6.3 エピタキシャルウェハー市場規模と予測(ウェハーサイズ別、2022年~2035年)
9.6.4 エピタキシャルウェハー市場規模と予測(用途別、2022年~2035年)
9.6.5 エピタキシャルウェハー市場規模と予測(産業分野別、2022年~2035年)
9.6.6 エピタキシャルウェハー市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 タイプ/サービスおよびウェハーサイズのベンチマーク
10.4.1 主要企業別タイプ/サービス仕様および機能
10.4.2 主要プレイヤー別タイプ/サービスヒートマップ
10.4.3 主要企業別ウェハサイズヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 GlobalWafers Co., Ltd.
10.6.1.1 会社概要と概要
10.6.1.2 タイプ/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 SUMCO Corporation
10.6.3 Siltronic AG
10.6.4 Wolfspeed, Inc.
10.6.5 Coherent Corp.
10.6.6 IQE plc
10.6.7 Soitec S.A.
10.6.8 IntelliEPI Inc.
10.6.9 SK Siltron Co., Ltd.
10.6.10 Resonac Corporation
10.6.11 Sumitomo Electric Industries, Ltd.
10.6.12 Nichia Corporation
10.6.13 Infineon Technologies AG
10.6.14 STMicroelectronics
10.6.15 Silicon Valley Microelectronics, Inc.
10.6.16 ASM International N.V.
10.6.17 Jenoptik AG
10.6.18 Mitsubishi Electric Corporation
10.6.19 onsemi
10.6.20 ROHM Co., Ltd.
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
キーセグメンテーション
タイプ別
-
ヘテロエピタキシー
-
ホモエピタキシー
ウェハサイズ別
-
2~4インチ
-
5~8インチ
-
9~12インチ
-
その他
アプリケーションによる
-
LED
-
パワー半導体
-
MEMSベースのデバイス
-
その他
業界別
-
家電製品
-
自動車
-
ヘルスケア
-
工業
-
その他
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
