
先進ノードファウンドリ市場レポートの範囲と概要:
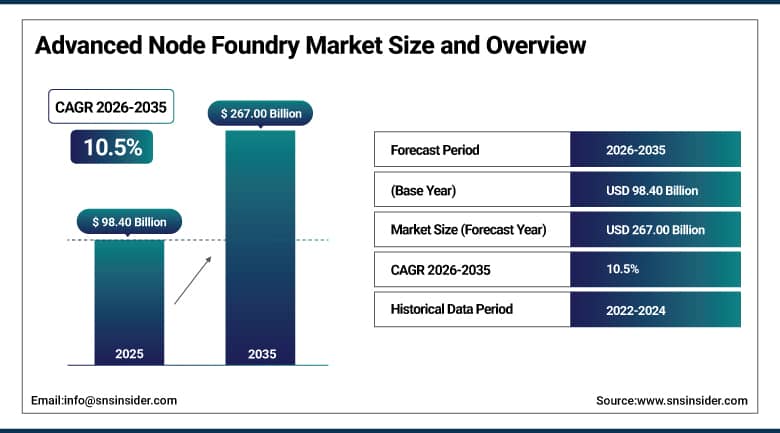
先進ノードファウンドリ市場の規模は、2025年には984億米ドルと評価され、2035年までに2670億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.5%を記録する見込みです。
先進ノードファウンドリ市場は、ファブレス半導体企業や集積回路メーカー向けに、5ナノメートル、3ナノメートル、2ナノメートルのプロセスノードを用いた次世代半導体ウェハの製造を通じて、次世代コンピューティング性能の実現を可能にしています。この市場の特徴は、AIアクセラレータ、高性能コンピューティングチップ、プレミアムスマートフォンSoCに対する需要の高まり、ゲートオールアラウンドトランジスタの採用拡大、そして各国政府による先進ロジックウェハ製造能力への投資増加です。ハイパースケーラー、自動車メーカー、各国政府が次世代半導体ファウンドリへの安定的なアクセス確保に投資しているため、AIデータセンタープロセッサ、車両向け先進運転支援システムチップ、クラウドサーバープロセッサの分野で成長が見られます。
⮞TSMCは、より広範な商用展開に先立ち、スマートフォンや高性能コンピューティング分野の顧客をターゲットに、2025年を通して新竹と高雄の工場でN2(2ナノメートル)プロセスノードの量産を継続的に拡大していく。
先進ノードファウンドリ市場に関する詳細情報については、無料サンプルレポートをご請求ください。
先進ノードファウンドリ市場の動向
-
2ナノメートルゲートオールアラウンドプロセス技術の急速な量産化により、AIおよび高性能コンピューティング分野の顧客向け最先端生産能力が引き続き拡大している。
-
政府支援による国内先端ロジックファブへの投資拡大は、最先端半導体製造能力の地理的分布を絶えず変化させている。
-
AIアクセラレータおよびクラウドサーバー用シリコンに対する需要の高まりは、5ナノメートル以下のウェハ製造能力に向けた継続的な設備投資を牽引し続けている。
-
チップレットアーキテクチャと高度なパッケージングの採用拡大は、高性能コンピューティングプラットフォーム全体における最先端のノード製造を補完し続けている。
-
自動車および産業分野における先進運転支援チップセットの需要拡大に伴い、先進ノードの採用はスマートフォンやコンピューティング分野を超えて広がり続けている。
米国先端ノードファウンドリ市場規模の見通し
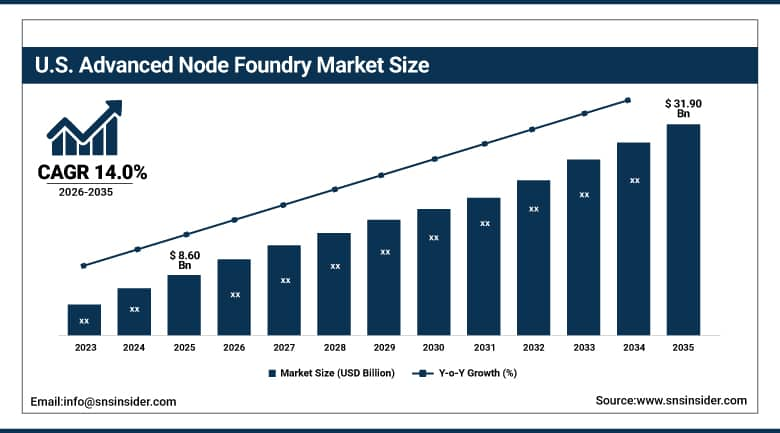
米国の先端ノードファウンドリ市場は、2025年には約86億米ドルと評価され、2035年までに約319億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約14.0%となる見込みです。
米国全土の需要は、国内の先端ロジックファブ建設を支援するCHIPSおよび科学法に基づくインセンティブ、AIアクセラレータの供給安定性に対するハイパースケーラーの継続的な投資、そして最先端半導体製造におけるサプライチェーンのレジリエンスに対する連邦政府の重視の高まりによって引き続き形成されてきた。国内外のファウンドリ事業者による新たな先端ノード製造能力の導入拡大は、米国が最先端チップ製造におけるますます重要かつ急速に成長する拠点としての地位を強化し続けている。自動車、防衛、クラウドコンピューティング分野における国内製造の先端ロジックに対する需要の高まりは、米国の先端ノード能力構築を持続的に後押しするさらなる勢いをもたらした。
⮞インテルファウンドリは、2025年を通して18Aプロセスノードの高度な認定を進め、マイクロソフトをはじめとするハイパースケールコンピューティングパートナーを含む外部顧客から、アリゾナ州とオハイオ州の製造施設における高度なロジック製造に関する確約を取り付けた。
先進ノードファウンドリ市場セグメント分析
-
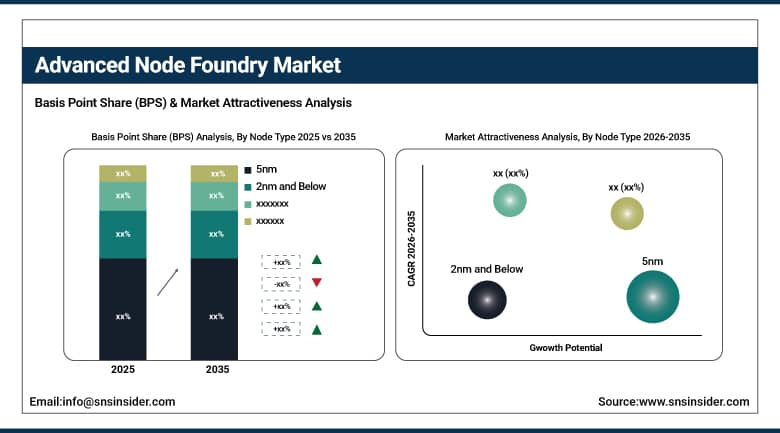
ノードタイプ別に見ると、2025年には5nmセグメントが38%のシェアで先進ノードファウンドリ市場を席巻し、2nm以下のセグメントが最も急速に成長しているセグメントとなる。
-
ファウンドリの種類別に見ると、2025年にはピュアプレイ・ファウンドリ部門が79%のシェアで市場を席巻し、統合デバイスメーカー(IDM)ファウンドリ部門が最も急速に成長している部門となった。
-
用途別に見ると、2025年には家電製品分野が市場を34%のシェアで支配し、データセンター分野が最も急速に成長している分野となる。
-
エンドユーザー別に見ると、2025年にはファブレス企業セグメントが61%のシェアで市場を席巻し、統合デバイスメーカーセグメントが最も急速に成長しているセグメントとなった。
ノードタイプ別に見ると、5nmがリードしている一方、2nm以下が最も急速に成長している。
5nmセグメントは、その確立された量産成熟度と、フラッグシップスマートフォン、高性能コンピューティング、AIアクセラレータ設計における幅広い採用により、2025年の先進ノードファウンドリ市場を牽引しました。ファブレス顧客は、新しいノードが量産準備に向けて加速する間も、コスト最適化と高歩留まりを実現するため、引き続き5nmの生産能力に依存しています。この成熟度レベルにおける歩留まりの継続的な改善とファブ生産能力の拡大により、5nmノードは、本レポートで追跡している最先端ノード市場において、最大の収益貢献者であり続けています。
2nm以下のセグメントは、ゲートオールアラウンドトランジスタの採用加速と、トランジスタ密度と電力効率の最大化を求めるAIアクセラレータやハイエンドスマートフォンの顧客からの需要急増により、先進ノードファウンドリ市場で最も急速に成長しています。ファウンドリ各社は、高価格帯の顧客契約を早期に獲得するため、2nmの生産能力を急いでオンライン化しています。ハイパースケーラーや自動車業界における次世代コンピューティング効率への関心の高まりは、主要ファウンドリ各社における2nm以下のノード生産能力の拡大を加速させています。
ファウンドリの種類別に見ると、純粋なゲーム開発会社が圧倒的なシェアを占める一方、IDMファウンドリが最速の成長率を記録
ファブレス事業モデルがスマートフォン、コンピューティング、AIチップ設計において引き続き優位性を保ち、サードパーティのウェハ製造能力に完全に依存していることから、2025年の先端ノードファウンドリ市場は、ピュアプレイファウンドリセグメントが支配的になると予測されています。ピュアプレイファウンドリは、世界中のファブレスチップ設計者の中で、最先端のプロセスに関する深い専門知識と最大の顧客基盤を構築してきました。ファブレス業界の持続的な成長により、ピュアプレイ事業者は先端ノードファウンドリの収益全体において最大の貢献者であり続けています。
先進ノードファウンドリ市場において、統合デバイスメーカー(IDM)向けファウンドリセグメントは、余剰の先進ノード生産能力を収益化し、収益源を多様化しようとするIDMによるサードパーティ向けファウンドリサービスの提供拡大により、最も急速に成長しています。国内のIDMが運営する先進ファブを支援する政府のインセンティブの増加も、このセグメントの拡大を加速させています。地理的に分散した、アジア太平洋地域以外のファウンドリオプションに対する顧客の関心の高まりも、IDM運営ファウンドリサービスの成長を加速させています。
用途別に見ると、家電製品がトップ、データセンターが最も急速に成長している。
2025年の先端ノードファウンドリ市場は、最高レベルのトランジスタ密度と電力効率が求められるプレミアムスマートフォンやウェアラブルデバイスに対する世界的な需要が持続していることから、コンシューマーエレクトロニクス分野が牽引しました。スマートフォンメーカーは、その規模と頻繁なアップグレードサイクルを考慮し、フラッグシップシステムオンチップ設計において最先端ノードを優先し続けています。プレミアムスマートフォンの世界的な出荷台数が持続的に増加していることから、この分野は市場全体で最大の収益貢献分野となっています。
データセンター分野は、AIアクセラレータ、GPU、クラウドサーバープロセッサに対する需要の急増により、高度なノードファウンドリ市場において最も急速に成長しています。これらのプロセッサは、最大限の計算密度とエネルギー効率が求められています。ハイパースケールクラウド事業者は、生成型AIのトレーニングおよび推論ワークロードをサポートするために、最先端のノード容量をますます必要としています。世界的なAIインフラ投資の加速は、データセンター向け高度ノード需要の持続的な成長を牽引し続けています。
地域分析
アジア太平洋地域における先端ノードファウンドリ市場の洞察
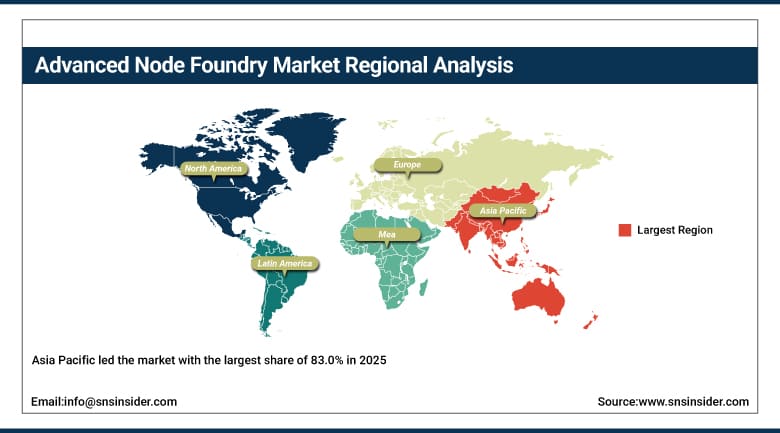
アジア太平洋地域は、2025年には市場シェア83.0%で首位に立ち、2026年から2035年にかけて年平均成長率(CAGR)9.0%を記録しました。これは、同地域の主要経済国における最先端の製造能力の集中、高度な半導体製造技術、そして政府による国内先進ロジック能力への継続的な投資が要因となっています。製造規模の拡大と、プロセス技術における確固たるリーダーシップというこの組み合わせにより、北米の比較的速い成長率が徐々にその差を縮め始めているにもかかわらず、同地域の収益基盤は、本レポートで追跡している他のどの地域よりも大きくリードしています。
台湾は、比類のない最先端の製造能力と、世界のファウンドリ事業者の中でも際立ったプロセス技術のリーダーシップを背景に、この分野を牽引した。韓国は、独自の高度なロジックおよびメモリファウンドリ能力によって、相当な需要増に貢献した。また、中国の拡大する国内ファウンドリエコシステムと、日本の新たな先端ノードへの意欲は、いずれもこの地域を本レポートで追跡対象とした最大の先端ノードファウンドリ市場としての地位を確固たるものにした。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米先進ノードファウンドリ市場のインサイト
北米は、2026年から2035年にかけて約14.5%という、全地域の中で最も速いCAGRを記録しています。CHIPSおよび科学法に基づくインセンティブが国内の先端ロジックファブ建設を支援していること、ハイパースケーラーによるAIアクセラレータの供給安定性への継続的な投資、そしてサプライチェーンの回復力に対する連邦政府の重視の高まりが、引き続きこの地域の生産能力の急速な拡大を牽引しています。国内外のファウンドリ事業者による新たな先端ノード製造能力の導入拡大は、北米を本レポートで追跡されている市場の中で最も急速に成長し、政策支援が最も手厚い市場としての地位をさらに強化しており、連邦政府によるインセンティブの継続的な支給により、予測期間を通じてこの地域の生産能力の拡大が維持されると予想されます。
米国は地域全体の収益の約92.00%を占め、CHIPS法に支えられた継続的なファブ建設と、国内で製造された高度なロジックに対するハイパースケーラーおよび防衛関連の需要の高さがそれを支えている。カナダとメキシコは地域需要にわずかながら貢献したが、北米全体の生産能力増強により、予測期間を通じて同大陸は先進ノードファウンドリベンダーにとって最も急速に成長する市場であり続け、連邦政府の継続的なインセンティブプログラムによって地域投資が維持されると予想される。
欧州先端ノードファウンドリ市場の洞察
欧州は、欧州チップ法に基づく投資の増加と、域内主要経済国における国内半導体製造能力の継続的な拡大に支えられ、世界売上高において控えめながらも戦略的に重要なシェアを占めている。サプライチェーンの主権に関する規制の動きは、域内の比較的限られた最先端生産拠点を大きく変えることなく、引き続き地域の投資優先順位を形成している。一方、自動車および産業用半導体の持続的な需要により、域内は規模は小さいものの、本レポートで追跡対象とする先進ノードファウンドリ市場として真に重要な地位を維持している。
ドイツは、計画されている最先端の半導体製造工場への投資と、自動車および産業用半導体に対する強固な需要基盤に支えられ、欧州全体の売上高の約21.50%を占め、需要を牽引した。フランスをはじめとする他の欧州諸国も需要に貢献しており、欧州チップ法に基づく継続的な投資により、予測期間を通じて先進ノードのファウンドリ生産能力に対する地域的な需要は着実に増加していくと予想される。
中東・アフリカおよびラテンアメリカにおける先進ノードファウンドリ市場の洞察
中東・アフリカ地域とラテンアメリカ地域は、いずれも比較的新興市場であり、既存の最先端製造インフラが限られていることや、高度なロジックチップを輸入に頼り続けていることが制約となっていた。政府系ファンドや多国籍企業が小規模な現地半導体製造投資を検討する中で、本レポートで調査対象とした期間において、これらの市場のほとんどでは、先端ノードのファウンドリ能力は、差し迫った機会というよりは、むしろ理想的な機会であることが明らかになった。
イスラエルは、同国に確立された半導体製造拠点と、グローバル企業による継続的なファブ投資に支えられ、中東・アフリカ地域の需要を牽引した。ラテンアメリカでは、メキシコが地域収益の最大シェアを占め、半導体組立・テスト分野への投資拡大が、先端ノードのファウンドリ関連能力に対する地域的な限定的需要を支え続けている。
市場動向
成長要因:AIアクセラレーター需要の急増と政府支援による設備投資
業界は、人工知能アクセラレータ、高性能コンピューティングプロセッサ、プレミアムスマートフォン向けシステムオンチップに対する需要の急増、ゲートオールアラウンドトランジスタアーキテクチャの採用拡大、そして国内の先端ロジック製造能力に対する政府支援投資の拡大によって牽引されています。ハイパースケーラー、自動車メーカー、そして各国政府が、最先端の半導体製造への堅牢で地理的に分散されたアクセスをますます重視するようになるにつれ、先端ノードの生産能力拡大の必要性が、業界全体における持続的な設備投資を促進し続けています。
AIデータセンターの建設拡大は、この需要を後押しし続けています。生成型AIのトレーニングや推論ワークロードには、最先端のプロセスノードでしか実現できない、最大限のトランジスタ密度とエネルギー効率が求められるからです。先進運転支援チップセットに対する自動車業界の需要の高まりは、持続的な需要の新たな層を形成し続けており、AIインフラへの投資と自動車用半導体の搭載量増加というこの組み合わせこそが、全体の需要を着実に、そして持続的に押し上げている要因なのです。
制約:極めて高い資本集約度と製造リスクの集中
最先端の先端ノード製造工場を建設・設備するには、1施設あたり数百億ドルを超える莫大な資本投資が必要となるため、市場全体の急速な拡大を阻害する大きな要因となっている。特に、既存のファウンドリ事業者が投入できるような財務基盤を持たない新規参入企業にとっては、その影響は顕著である。こうしたコスト構造が、最先端の製造能力を世界的に重要なごく少数の事業者に集中させている現状を招いている。
最先端の製造能力が少数の施設に集中している現状は、顧客と政府双方が地政学的混乱や自然災害に対する単一地域サプライチェーンの脆弱性を懸念しているため、さらなる制約となっている。また、一部の地域における輸出規制の複雑さにより、最先端の機器や技術移転は、成熟した製造拠点で必要とされたよりも行政的に複雑なものとなっている。
機会:国内生産能力の拡大とチップレットを活用した設計革新
各国がサプライチェーンの主権を重視し、海外生産への依存度を低減しようとする中で、国内の先端ロジック製造に対する政府投資の増加は、真に重要な機会となる。地理的に分散し、政策支援を受けた製造拠点建設に早期に参入したベンダーは、顧客が従来集中していた製造拠点から先端ノードの調達先を多様化していくにつれて、大きな市場シェアを獲得できるだろう。
チップレットアーキテクチャの拡大と高度なパッケージングの採用は、顧客が最先端のロジックダイと成熟したノードコンポーネントを組み合わせてコストとパフォーマンスを同時に最適化する傾向を強めていることから、2つ目の大きなビジネスチャンスとなる。実績のある高度なノードプロセス技術を持つベンダーは、AIアクセラレータや高性能コンピューティングの顧客が、既存市場と新興市場の両方でチップレットベースのシステム設計を拡大し続ける中で、大きな市場シェアを獲得できるだろう。
最近の動向:
-
2025年:TSMCは、より広範な商用展開に先立ち、スマートフォンおよび高性能コンピューティングの顧客をターゲットに、新竹と高雄の工場全体でN2(2ナノメートル)ゲートオールアラウンドプロセスノードの量産を継続的に拡大した。
-
2025年:インテルファウンドリは18Aプロセスノードの高度な認定を取得し、マイクロソフトをはじめとする外部顧客との契約を締結するとともに、米国工場における高度なロジック製造のためのハイパースケールコンピューティングパートナーとの提携も実現する。
-
2024年:サムスンファウンドリは、テキサス州テイラーにある施設の建設を拡張し、米国を拠点とするファブレス企業や自動車関連企業向けに、2ナノメートルゲートオールアラウンドの生産能力を目指した。
先進的なノードファウンドリ企業は以下の通りです。
-
Samsung Electronics Co., Ltd. (Samsung Foundry)
-
Intel Corporation (Intel Foundry)
-
GlobalFoundries Inc.
-
Semiconductor Manufacturing International Corporation (SMIC)
-
United Microelectronics Corporation (UMC)
-
Vanguard International Semiconductor Corporation (VIS)
-
Tower Semiconductor Ltd.
-
Hua Hong Semiconductor Limited
-
Rapidus Corporation
-
DB HiTek Co., Ltd.
-
Nexchip Semiconductor Corporation
-
Shanghai Huali Microelectronics Corporation
-
X-FAB Silicon Foundries SE
-
SkyWater Technology, Inc.
-
SK Keyfoundry Inc.
-
Sony Semiconductor Manufacturing Corporation
-
Infineon Technologies AG
-
STMicroelectronics N.V.
先進ノードファウンドリ市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 なぜこの市場が戦略的注目を集めているのか
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概要
2.2 市場絶対額機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 ノードタイプ別市場規模
2.3.2 ファウンドリタイプ別
市場規模 2.3.3 アプリケーション別
市場規模 2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびbps分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害要因 3.1.3
機会
3.1.4 主要市場トレンド
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1 機器・材料サプライヤー
3.4.2 先端ノードファウンドリ
3.4.3 ファブレス企業およびIDM
3.4.4 エンドユース産業
3.5 業界ライフサイクルアセスメント
4. 統計的洞察とトレンドレポート
4.1 製造能力とプロセス指標
4.1.1 先進ノードで達成された平均トランジスタ密度 (MTr/mm²)
4.1.2 5nm、3nm、およびそれ以下のノードにおけるクリティカルディメンション (CD) の平均削減量 (nm)
4.1.3 先進プロセス制御による平均ウェーハ歩留まり改善率 (%) 4.1.4
先進ノードファブにおける平均装置稼働率 (%)
4.1.5 先進ノードファブあたりの月間平均ウェーハ開始容量 (ユニット)
4.2 電力、性能、面積 (PPA) 指標
4.2.1 従来ノードと比較した先進ノードにおける平均消費電力削減率 (%)
4.2.2 先進ノードにおける平均動作周波数 (クロック速度) 改善率 (GHz)
4.2.3 先進ノード移行による平均チップサイズ削減率(%)
4.2.4 先進ノード全体での平均ワットあたりの性能向上率 (%)
4.2.5 先進ノードでの相互接続遅延の平均削減率 (ピコ秒)
4.3 研究開発、投資、および技術採用の指標
4.3.1 ファウンドリの総収益に占める先進ノード研究開発への投資の割合 (%)
4.3.2 新しい先進ノードファブあたりの平均設備投資額 (10億米ドル)
4.3.3 先進ノード技術移行の平均市場投入期間 (月)
4.3.4 先進ノード (5nm以下) を使用したグローバルロジック生産の割合 (%)
4.3.5 先進ノード特許の出願および承認の平均成長率 (%)
4.4 先進パッケージングおよび統合の指標
4.4.1 2.5D/3D パッケージング統合を利用する先進ノードウェハの割合 (%)
4.4.2 平均改善率チップ間通信帯域幅の高度パッケージングによる向上率(%)
4.4.3 先進ノード設計における異種統合の採用率(%)
4.4.4 高度統合技術によるパッケージ高さの平均削減率(%)
4.4.5 先進ノードアーキテクチャにおけるチップレットベース設計の採用率(%)
5. 先進ノードファウンドリ市場のセグメント別分析と予測、ノードタイプ別、2022~2035年、市場規模(10億米ドル)
5.1 概要
5.2 5nm
5.2.1 主要トレンド
5.2.2 市場規模と予測、2022~2035年
5.3 3nm
5.4 2nm以下
6. 先進ノードファウンドリ市場のセグメント別分析と予測、ファウンドリタイプ別、2022~2035年、市場規模(10億米ドル)
6.1 概要
6.2 ピュアプレイファウンドリ
6.2.1 主要トレンド
6.2.2 市場規模と予測、2022~2035年
6.3 統合デバイスメーカー(IDM)ファウンドリ
7. 先進ノードファウンドリ市場のセグメント別分析と予測、用途別、2022~2035年、金額(10億米ドル)
7.1 概要
7.2 家電製品
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022~2035年
7.3 自動車
7.4 産業機器
7.5 データセンター
7.6 通信機器
7.7 その他
8. 先端ノードファウンドリ市場のセグメント別分析と予測、エンドユーザー別、2022~2035年、金額(10億米ドル)
8.1 概要
8.2 ファブレス企業
8.2.1 主要トレンド
8.2.2 市場規模と予測、2022~2035年
8.3 統合デバイスメーカー
8.4 ファウンドリサービスプロバイダー
8.5 その他
9. 先進ノードファウンドリ市場のセグメント別分析と予測(地域別、2022~2035年、金額(10億米ドル))
9.1 概要
9.2 北米
9.2.1 主要トレンド
9.2.2 先進ノードファウンドリ市場規模と予測(ノードタイプ別、2022~2035年)
9.2.3 先進ノードファウンドリ市場規模と予測(ファウンドリタイプ別、2022~2035年)
9.2.4 先進ノードファウンドリ市場規模と予測(用途別、2022~2035年) 9.2.5 先進ノードファウンドリ市場
規模と予測(エンドユーザー別、2022~2035年)
9.2.6 先進ノードファウンドリ市場規模と予測(国別、2022~2035年)
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要トレンド
9.3.2 ノードタイプ別アドバンストノードファウンドリ市場規模と予測、2022~2035年
9.3.3 ファウンドリタイプ別アドバンスト
ノードファウンドリ市場規模と予測、2022~2035年 9.3.4 アプリケーション別アドバンストノードファウンドリ市場規模と予測、2022~2035年
9.3.5 エンドユーザー別アドバンストノードファウンドリ市場規模と予測、2022~2035年
9.3.6 国別アドバンストノードファウンドリ市場規模と予測、2022~2035年
9.3.6.1 ドイツ
9.3.6.2 英国
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ
9.4 アジア太平洋
9.4.1 主要トレンド
9.4.2 ノードタイプ別先進ノードファウンドリ市場規模と予測(2022~2035年)
9.4.3 ファウンドリタイプ別先進ノードファウンドリ市場規模と予測(2022~2035年)
9.4.4 アプリケーション別先進ノードファウンドリ市場規模と予測(2022~2035年)
9.4.5 エンドユーザー別先進ノードファウンドリ市場規模と予測(2022~2035年)
9.4.6 国別先進ノードファウンドリ市場規模と予測(2022~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域その他
9.5 ラテンアメリカ
9.5.1 主要トレンド
9.5.2 先進ノードファウンドリ市場規模と予測(ノードタイプ別、2022~2035年)
9.5.3 先進ノードファウンドリ市場規模と予測(ファウンドリタイプ別、2022~2035年)
9.5.4 先進ノードファウンドリ市場規模と予測(アプリケーション別、2022~2035年)
9.5.5 先進ノードファウンドリ市場規模と予測(エンドユーザー別、2022~2035年)
9.5.6 先進ノードファウンドリ市場規模と予測(国別、2022~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他
9.6. 中東・アフリカ
9.6.1 主要トレンド
9.6.2 ノードタイプ別アドバンストノードファウンドリ市場規模と予測(2022~2035年)
9.6.3 ファウンドリタイプ別
アドバンストノードファウンドリ市場規模と予測(2022~2035年) 9.6.4 アプリケーション別アドバンストノードファウンドリ市場規模と予測(2022~2035年)
9.6.5 エンドユーザー別アドバンストノードファウンドリ市場規模と予測(2022~2035年)
9.6.6 国別アドバンストノードファウンドリ市場規模と予測(2022~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 その他の中東・アフリカ地域
10. 競争環境
10.1 主要企業のポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 2025年の市場シェア分析
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業別の製品/サービスの仕様と機能
10.4.2 主要企業別の製品/サービスのヒートマップ
10.4.3 主要企業別のアプリケーションのヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Taiwan Semiconductor Manufacturing Company Limited (TSMC)
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務状況
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Samsung Electronics Co., Ltd. (Samsung Foundry)
10.6.3 Intel Corporation (Intel Foundry)
10.6.4 GlobalFoundries Inc.
10.6.5 Semiconductor Manufacturing International Corporation (SMIC)
10.6.6 United Microelectronics Corporation (UMC)
10.6.7 Powerchip Semiconductor Manufacturing Corporation (PSMC)
10.6.8 Vanguard International Semiconductor Corporation (VIS)
10.6.9 Tower Semiconductor Ltd.
10.6.10 Hua Hong Semiconductor Limited
10.6.11 Rapidus Corporation
10.6.12 DB HiTek Co., Ltd.
10.6.13 Nexchip Semiconductor Corporation
10.6.14 Shanghai Huali Microelectronics Corporation
10.6.15 X-FAB Silicon Foundries SE
10.6.16 SkyWater Technology, Inc.
10.6.17 SK Keyfoundry Inc.
10.6.18 Sony Semiconductor Manufacturing Corporation
10.6.19 Infineon Technologies AG
10.6.20 STMicroelectronics N.V.
11. アナリストの推奨事項
11.1 SNSインサイダー機会マップ
11.2 業界の容易に達成可能な機会の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提案
12.前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要セグメント:
ノードタイプ別
-
5nm
-
3nm
-
2nm以下
鋳造所タイプ別
-
ピュアプレイ・ファウンドリー
-
集積回路製造業者(IDM)ファウンドリ
申請により
-
家電
-
自動車
-
工業
-
データセンター
-
電気通信
-
その他
エンドユーザーによる
-
ファブレス・カンパニーズ
-
統合デバイスメーカー
-
鋳造サービスプロバイダー
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
台湾
-
オーストラリア
-
その他のアジア太平洋地域
中東・アフリカ
-
イスラエル
-
アラブ首長国連邦
-
サウジアラビア
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
