
外科用器具再処理自動化市場レポートの範囲と概要:
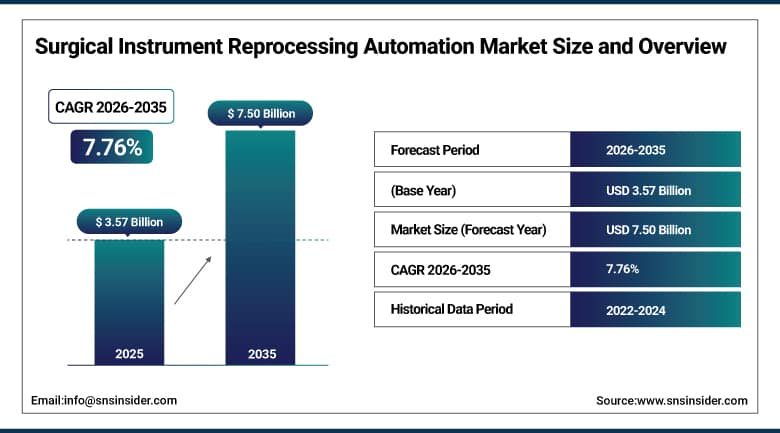
外科用器具再処理自動化市場は、 2025年には35億7000万米ドルと評価され、2035年までに75億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.76%で成長すると見込まれています。
手術器具再処理自動化市場は、手術件数の増加、感染予防への注力、そして器具の効率的かつ標準化された処理の必要性から、着実に成長を続けています。これらのシステムにより、医療機関は人的介入を最小限に抑え、プロセスを標準化することで、器具の洗浄、消毒、滅菌、追跡を改善できます。医療関連感染症への懸念の高まりも、市場の成長を後押ししています。医療費の増加、病院や外来手術センター(ASC)の増加、自動洗浄消毒装置、内視鏡再処理装置、追跡システムの開発なども、市場の成長に貢献しています。
⮞2025年12月、ゲティンゲは、自律移動ロボット、自動ローディングシステム、インテリジェントコンベア、ワークフローソフトウェアを組み合わせたモジュール式の滅菌再処理自動化プラットフォーム「Automatiq」を発表しました。このソリューションは、中央滅菌供給部門(CSSD)における手作業による器具の取り扱いを削減し、効率性を向上させることを目的としています。
この市場に関する詳細情報については、無料サンプルレポートをご請求ください。
外科用器具再処理自動化市場の動向
-
手術件数の増加と手術器具の負荷増大に伴い、効率性、一貫性、処理能力を向上させる自動再処理システムの需要が高まっている。
-
医療関連感染症に対する懸念の高まりを受け、病院は自動洗浄、消毒、滅菌、追跡技術の導入を進めている。
-
医療従事者の不足が深刻化するにつれ、手作業の負担を軽減し、滅菌処理部門全体のスタッフの生産性を向上させることで、自動化の導入が加速している。
-
ロボット工学、人工知能、自動追跡技術の進歩により、プロセスの精度、機器の識別、ワークフローの監視、品質管理が向上している。
米国における外科手術器具再処理自動化市場の見通し
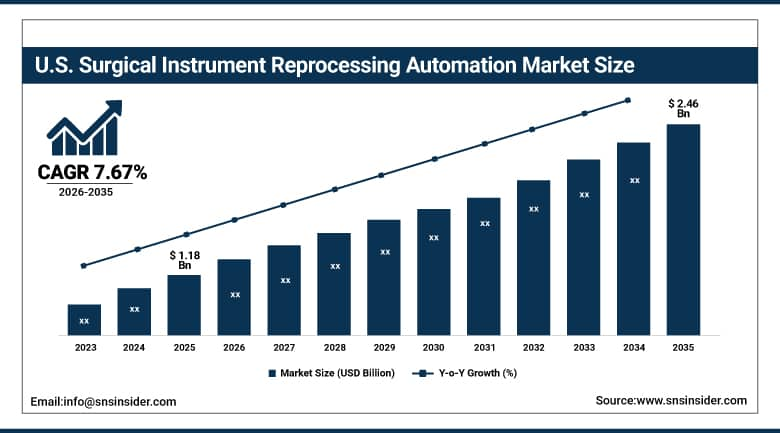
米国の外科用器具再処理自動化市場は、 2025年には11億8000万米ドルと評価され、2035年までに24億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.67%で成長すると見込まれています。
米国の外科手術器具再処理自動化市場は、手術件数の増加、感染管理の重要性に対する意識の高まり、そして効率的な器具再処理の必要性から、継続的な成長を遂げています。多くの医療機関が、洗浄、消毒、滅菌、および器具追跡のプロセスを効果的に実施し、同時に人的介入を最小限に抑えるために、自動化を導入しています。医療関連感染症への懸念の高まりと、感染管理プロトコルの厳格化も、導入を促進する要因となっています。この市場の成長を後押しするその他の要因としては、病院や外来手術センターの増加、医療費の増加、洗浄消毒装置、内視鏡再処理装置、および器具追跡システムの進歩などが挙げられます。
⮞2025年4月、RAD Technology Medical SystemsとBelimedは、米国国防保健局向けにFlexSPDモジュール式滅菌処理施設を初めて設置したことを発表した。洗浄消毒装置、滅菌器、その他の処理装置を備えたこの施設は、病院改修工事中の手術器具再処理能力を維持するために導入された。
外科用器具再処理自動化市場のセグメント分析
-
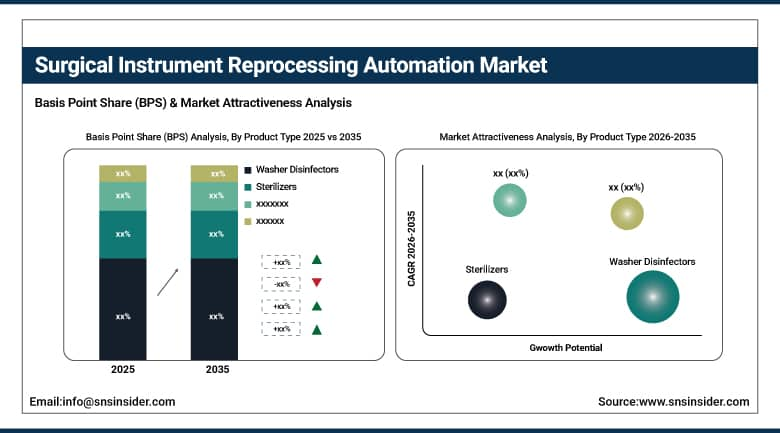
製品タイプ別に見ると、2025年には洗浄消毒装置が手術器具再処理自動化市場を31%のシェアで席巻し、自動内視鏡再処理装置は2026年から2035年にかけて年平均成長率9.51%で最も速い成長が見込まれています。
-
プロセス別に見ると、滅菌は2025年に外科用器具再処理自動化市場において36%のシェアを占め、市場を牽引しました。滅菌は2026年から2035年にかけて、年平均成長率(CAGR)8.44%で最も速い成長が見込まれています。
-
エンドユーザー別に見ると、2025年には病院が手術器具再処理自動化市場の65%を占め、市場を牽引しました。外来手術センターは、2026年から2035年にかけて年平均成長率(CAGR)9.08%で最も速い成長が見込まれています。
製品タイプ別に見ると、洗浄消毒装置が手術器具再処理自動化市場を席巻しており、自動内視鏡再処理装置が最も急速に成長している。
洗浄消毒装置セグメントは、再利用可能な手術器具の自動洗浄・滅菌に対する需要の高まりを受け、2025年には手術器具再処理自動化市場において約31%という最高の収益シェアを獲得し、市場を牽引しました。これらの装置は、手作業の削減とプロセスフローの効率化を実現します。手術件数の増加と医療への投資拡大も、世界的な利用拡大に貢献しています。
自動内視鏡再処理装置セグメントは、内視鏡技術の利用拡大と、再処理システムの標準化、自動化、効率化への注目の高まりにより、2026年から2035年にかけて年平均成長率(CAGR)9.51%という最も速い成長が見込まれています。このようなシステムは、汚染リスクを低減すると同時に、効率性と処理時間の向上に貢献します。低侵襲手術、内視鏡検査の増加、そしてより厳格な感染管理ニーズが、世界的な普及を促進するでしょう。
⮞2025年11月、ゲティンゲは、負荷に応じて水と洗剤の使用量を自動的に調整する適応型給水機能を備えた洗浄消毒装置「アクアディス44」を発表しました。この技術は、一貫した処理と資源消費量の削減を重視した、自動器具洗浄における継続的なイノベーションを示すものです。
プロセス別に見ると、滅菌処理が外科用器具の再処理自動化市場を牽引しており、最も急速に成長している。
滅菌分野は、再利用可能な手術器具から微生物を死滅させる上で極めて重要であるため、2025年には手術器具再処理自動化市場において約36%という最高の収益シェアを獲得し、市場を牽引しました。滅菌装置は、効率的な処理と高いトレーサビリティの確保に役立ちます。手術件数の増加と医療施設への投資拡大に伴い、滅菌装置の自動化に対する需要が高まっています。
滅菌分野は、手術件数の増加、感染管理基準の厳格化、自動滅菌装置の使用増加などを背景に、2026年から2035年にかけて年平均成長率(CAGR)8.44%で最も速い成長が見込まれています。医療関連感染症への懸念の高まりや、手術施設の増設も、世界中で自動滅菌製品の需要を押し上げる要因となるでしょう。
⮞2026年4月、STERIS社は北米でVHP LTS60低温滅菌器を発売しました。この装置は、熱に弱い材料の最終表面滅菌に気化過酸化水素技術を採用しています。今回の発売は、自動低温滅菌技術の継続的な発展を示すものです。
エンドユーザー別に見ると、手術器具再処理自動化市場は病院が圧倒的なシェアを占めており、外来手術センターが最も急速に成長している。
病院セグメントは、手術器具再処理自動化市場において、2025年までに約65%という最高の収益シェアを獲得し、市場を牽引しました。これは、手術件数の多さ、再利用可能な器具の多さ、そして確立された滅菌処理部門の存在によるものです。病院では、器具の安全性と品質をプロセス全体を通して確保するために、効率的な自動化が不可欠です。医療費の高騰、手術件数の増加、そして感染管理ニーズの高まりが、自動化をさらに後押ししています。
外来手術センター(ASC)セグメントは、外来手術の増加と手術器具の迅速な回転率に対するニーズの高まりにより、2026年から2035年にかけて年平均成長率(CAGR)9.08%で最も速い成長が見込まれています。自動再処理システムはASCでますます普及しており、外来医療施設の増加、入院期間の短縮、費用対効果の高い外科医療といった要因が、他国におけるASCの普及を促進するでしょう。
⮞2026年1月、SteelcoBelimedは、英国のジェームズ・クック病院で現地パートナーのiM Medと共同で実施した内視鏡再処理装置の近代化プロジェクトについて紹介した。このプロジェクトでは、洗浄消毒技術と、効率的な器具処理を支援するために設計された接続システムが採用された。
地域分析
北米外科手術器具再処理自動化市場のインサイト
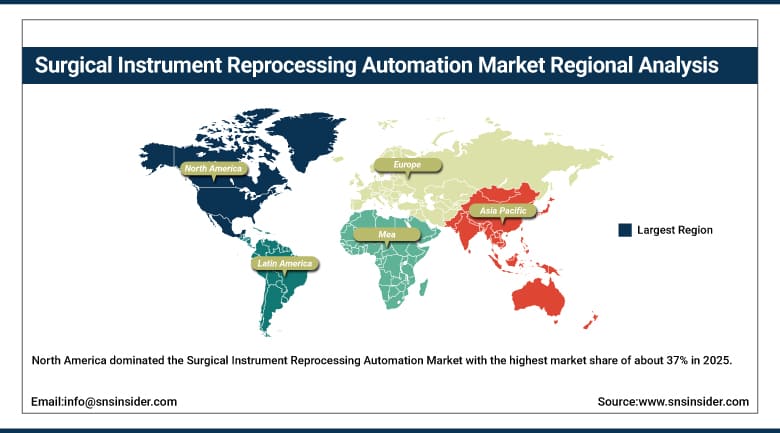
北米は、2025年時点で約37%という最高の市場シェアを誇り、外科手術器具再処理自動化市場を牽引しています。成長を促進する要因としては、高度な医療インフラの存在、実施される手術件数の多さ、そして厳格な感染管理対策などが挙げられます。再処理装置の自動化、患者の安全への配慮、労働力不足、病院自動化技術への投資なども、地域市場のリーダーシップに貢献する要因となっています。
米国の外科手術器具再処理自動化市場は、高度な医療施設、多数の手術件数、感染管理に関する厳格な基準を背景に、市場シェア91.0%を占めています。自動滅菌・再処理システムの利用拡大は、患者の安全性と効率性を向上させています。病院の近代化、人員不足、技術革新、そして医療自動化への巨額投資が、市場の成長を後押ししています。
⮞2026年8月、STERIS社はノースカロライナ州に新たな配合化学品の製造・流通センターを建設するため、6億米ドルの投資を行うと発表した。この施設は、医療および製薬分野で使用される感染予防・汚染制御用化学品の生産を支援し、再処理活動を支える国内供給インフラを強化する。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州外科手術器具再処理自動化市場のインサイト
欧州の外科手術器具再処理自動化市場は、強固な医療システムインフラ、多数の外科手術、および感染管理規制に支えられ、着実に成長を続けています。自動滅菌・再処理装置の使用により、プロセスの効率性と信頼性が向上した一方、病院の改修、医療自動化への投資、人件費の削減、および器具処理の標準化といった傾向が、欧州市場の成長を牽引しています。
ドイツの外科手術器具再処理自動化市場は、市場シェア23.5%を占めています。その背景には、高度に発達した医療インフラ、質の高い感染管理対策、そして手術件数の増加などが挙げられます。自動滅菌・器具処理システムの導入拡大が、需要を押し上げると予想されます。病院の設備アップグレードの必要性、厳格な規制要件、人件費、そして効率的な医療技術投資が、ドイツ市場の成長を促進するでしょう。
⮞2025年7月、スイスに本社を置くSteelcoBelimed社はツークにイノベーションハブを開設し、洗浄、消毒、滅菌ソリューション開発のための欧州インフラを強化した。この投資は、ドイツを含む病院の滅菌処理部門にサービスを提供する欧州サプライヤーの間で、技術開発が継続的に進められていることを示している。
アジア太平洋地域における外科手術器具再処理自動化市場のインサイト
アジア太平洋地域は、2026年から2035年にかけて年平均成長率(CAGR)約8.87%で最も速い成長が見込まれています。これは、医療インフラの拡充、手術件数の増加、感染予防に対する意識の高まりといった要因に支えられています。中国、インド、日本、韓国における病院の近代化、滅菌プロセスの自動化、医療費の増加、そして医療の質向上を目指す政府の施策などが、同地域の市場成長を牽引しています。
中国の外科手術器具再処理自動化市場は、医療施設インフラの拡大、手術件数の増加、感染予防への注力の高まりを背景に、市場シェア39.5%を占めています。病院の近代化の進展と自動滅菌装置の使用増加が需要を押し上げています。政府の医療プログラム、厳格な患者安全基準、技術の高度化、医療機器への支出などが、中国における市場成長を後押ししています。
⮞2026年6月、SteelcoBelimedは、In Vitro Technologiesが2026年1月からオーストラリアとニュージーランドにおける同社の独占販売代理店となることを発表した。この契約により、洗浄、消毒、滅菌機器の地域的なアクセスが拡大し、国際的なサプライヤー各社がアジア太平洋地域の販売ネットワーク強化に注力していることが反映される。
中東・アフリカおよびラテンアメリカにおける外科器具再処理自動化市場のインサイト
中東・アフリカおよびラテンアメリカの外科用器具再処理自動化市場は、医療分野の進歩、外科手術の増加、感染管理に対する意識の高まりにより、徐々に勢いを増しています。病院の近代化と滅菌システムへの支出の増加、政府の医療プログラム、医療施設の増設、患者の安全に対する要求、高度な医療機器の使用の増加などが、この地域市場に推進力を与えています。
アラブ首長国連邦(UAE)の外科用器具再処理自動化市場は、市場シェア15.0%を占めています。これは、医療インフラの改善、外科施設の増加、感染管理への注力強化によって促進されています。病院の自動化および滅菌技術への投資がこれを後押ししています。政府による医療施設開発への取り組み、患者の安全基準の向上、効率的な器具処理に対する高い需要が、UAEにおける市場成長を牽引しています。
⮞2025年、アブダビ保健局は医療機器の安全性に関する通達を発行し、その中にゲティンゲ社製の洗浄消毒装置88-5を記載した。この通達は、医療機器の再処理に使用される技術に対する機器監視と規制監督の重要性を強調している。
市場動向
成長要因:手術件数の増加と厳格な感染管理要件により、世界的に自動器具再処理システムの導入が加速している。
外科手術件数の増加に伴い、効率的かつ標準化された手術器具の再処理に対する需要が著しく高まっています。すべての手術器具は、適切な洗浄、消毒、検査、包装、滅菌を経て再利用できるよう、効率的に再処理される必要があります。自動再処理システムは、これらの手順を標準化し、手作業による介入を減らします。医療現場における感染症への懸念の高まりも、病院の滅菌能力向上につながる要因の一つです。自動器具洗浄機、消毒機、滅菌器、検査システムは、病院がプロセスの一貫性、効率性、文書化を向上させるのに役立ちます。さらに、規制当局の要求の高まりや品質基準の向上も、医療提供者が手動プロセスよりも自動化された検証済みプロセスを使用するよう促しています。
⮞2026年5月、医療機器振興協会(AAMI)は、年次eXchange会議において、ロボット手術器具の再処理における進展に焦点を当てた。この議論では、ますます複雑化する再利用可能なロボット手術器具に伴う、特殊な洗浄、滅菌、および検証に関する課題が強調された。
制約: 高額な初期投資と複雑なインフラ要件は、小規模な医療施設における自動再処理システムの導入を制限する可能性がある。
高額な初期投資は、手術器具再処理の自動化導入における大きな障壁となっています。さらに、洗浄消毒装置、滅菌器、超音波洗浄装置、自動処理システム、追跡システム、施設自体の改修、設置、検証、スタッフのトレーニングなどの購入が必要になる場合もあります。これらすべてにかかる費用は、特に小規模病院、外来手術センター、その他予算が限られている医療施設にとっては大きな負担となる可能性があります。また、自動処理システムの定期的なメンテナンス、ソフトウェアの定期的なアップデート、技術サポートも必要となります。これらは、設備投資だけでなく、運用費にも計上しておくべき費用です。
機会:自動化され統合された滅菌処理ワークフローに対する需要の高まりは、高度な再処理装置プロバイダーにとって大きな機会を生み出します。
医療施設では、洗浄、消毒、検査、包装、滅菌、滅菌済み物品管理を連携させる統合ワークフローをますます求めるようになっています。これは、個々の機器ではなく、エンドツーエンドの自動化ソリューションを提供する企業にとって大きな可能性を秘めています。ローディングおよびアンローディングの自動化ソリューションは、効率性の向上、ボトルネックの緩和、人的ミスの回避に役立ち、ワークフローソリューションはプロセス内の一貫性を高めることができます。ダッシュボード技術、自動サイクル記録、機器追跡、病院情報システムとの統合も、トレーサビリティとプロセス管理を強化します。病院が中央滅菌供給部門(CSSD)をアップグレードし、人的介入を最小限に抑えながら処理能力の向上を目指す中で、接続性と拡張性に優れた自動化ソリューションを提供する企業には、数多くのビジネスチャンスが存在します。
⮞2026年7月、RAD Technology Medical SystemsとSteelcoBelimedは、病院改修工事中も手術器具の再処理業務を継続できるよう設計されたモジュール式滅菌処理設備を発表しました。このプロジェクトは、医療施設の近代化や能力増強を支える、統合型で柔軟な滅菌処理インフラの可能性を示しています。
最近の動向:
-
2026年: STERISは、洗浄、滅菌、追跡、ワークフロー技術を統合した高度な自動器具再処理ソリューションを提供し、効率性、トレーサビリティ、標準化、感染制御を向上させます。
-
2026年:ゲティンゲは、高度な洗浄機、滅菌器、デジタルワークフロー技術を用いて自動滅菌処理ソリューションを拡張し、機器の処理時間短縮、プロセスの一貫性、および運用効率を向上させた。
-
2026年: Belimedは、接続された機器と監視機能により、自動洗浄および滅菌技術を強化し、プロセス文書化、トレーサビリティ、ワークフロー効率の向上を支援します。
-
2026年: Steelcoは、手術器具および内視鏡の自動再処理ソリューションを拡張し、洗浄、消毒、滅菌、デジタル追跡を組み合わせることで、安全性、生産性、処理の一貫性を向上させた。
外科手術器具再処理自動化市場の主要プレーヤーは以下のとおりです。
-
Steelco S.p.A.
-
Miele Group
-
Olympus Corporation
-
Advanced Sterilization Products
-
Tuttnauer Ltd.
-
Aesculap AG, B. Braun
-
Sotera Health Company
-
Skytron LLC
-
Matachana Group
-
Wassenburg Medical
-
SciCan Ltd.
-
Shinva Medical Instrument Co., Ltd.
-
Laoken Medical Technology Co., Ltd.
-
MMM Group
-
Medline Industries, LP
-
Metrex Research, LLC
-
Andersen Products, Inc.
外科用器具再処理自動化市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 プロセス別市場規模
2.3.3 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 医療機器部品、センサー、洗浄技術サプライヤー
3.4.2. 外科用器具再処理自動化システムメーカー
3.4.3. 医療機器販売業者、システムインテグレーター、および再処理サービスプロバイダー
3.4.4. 病院、外来手術センター、診療所、中央滅菌サービス部門
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 自動洗浄・除染に関する統計
4.1.1 自動化による手術器具洗浄時間の平均短縮率(%)
4.1.2 自動清掃の平均有効率(%)
4.1.3 手術器具に付着する残留土の平均減少率(%)
4.1.4 自動除染の平均成功率(%)
4.1.5 再処理中の手動器具取り扱いの平均削減率(%)
4.2 消毒・滅菌性能指標
4.2.1 再処理された手術器具の平均滅菌成功率(%)
4.2.2 自動再処理システムの平均消毒効果(%)
4.2.3 自動再処理後の微生物汚染の平均減少率(%)
4.2.4 自動化による滅菌失敗率の平均減少率(%)
4.2.5 平均再処理サイクル時間(分)
4.3 計測機器の追跡とプロセス監視の統計情報
4.3.1 手術器具の平均追跡精度(%)
4.3.2 再処理サイクル全体における平均トレーサビリティ率(%)
4.3.3 自動再処理サイクル監視の平均精度(%)
4.3.4 自動化による計測器追跡誤差の平均削減率(%)
4.3.5 機器再処理記録の取得にかかる平均時間(秒/分)
4.4 ワークフローと業務効率の指標
4.4.1 手術器具再処理処理スループットの平均改善率(%)
4.4.2 機器再処理に必要な労働時間の平均削減率(%)
4.4.3 自動化による手作業再処理タスクの平均削減率(%)
4.4.4 再処理ワークフロー効率の平均改善率(%)
4.4.5 機器修理期間の平均短縮率(%)
5. 外科用器具再処理自動化市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 洗浄消毒装置
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 滅菌器
5.4 自動内視鏡再処理装置
5.5 超音波洗浄機
5.6 その他
6. 外科用器具再処理自動化市場のセグメント別分析と予測(プロセス別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 清掃
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 消毒
6.4 滅菌
6.5 その他
7. 外科手術器具再処理自動化市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 病院
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 外来手術センター
7.4 専門外来
7.5 その他
8. 外科用器具再処理自動化市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
8.1 はじめに
8.2 北米
8.2.1 主要なトレンド
8.2.2 外科用器具再処理自動化市場の規模と予測(製品タイプ別、2022年~2035年)
8.2.3 手術器具再処理自動化市場の規模と予測(プロセス別、2022年~2035年)
8.2.4 外科用器具再処理自動化市場の規模と予測(エンドユーザー別、2022年~2035年)
8.2.5 外科用器具再処理自動化市場の規模と予測(国別、2022年~2035年)
8.2.5.1 アメリカ
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要なトレンド
8.3.2 外科用器具再処理自動化市場の規模と予測(製品タイプ別、2022年~2035年)
8.3.3 手術器具再処理自動化市場の規模と予測(プロセス別、2022年~2035年)
8.3.4 外科用器具再処理自動化市場の規模と予測(エンドユーザー別、2022年~2035年)
8.3.5 外科用器具再処理自動化市場の規模と予測(国別、2022年~2035年)
8.3.5.1 ドイツ
8.3.5.2 イギリス
8.3.5.3 フランス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ諸国
8.4 アジア太平洋
8.4.1 主要なトレンド
8.4.2 外科用器具再処理自動化市場の規模と予測(製品タイプ別、2022年~2035年)
8.4.3 手術器具再処理自動化市場の規模と予測(プロセス別、2022年~2035年)
8.4.4 外科用器具再処理自動化市場の規模と予測(エンドユーザー別、2022年~2035年)
8.4.5 外科用器具再処理自動化市場の規模と予測(国別、2022年~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 アジア太平洋地域のその他
8.5 ラテンアメリカ
8.5.1 主要なトレンド
8.5.2 外科用器具再処理自動化市場の規模と予測(製品タイプ別、2022年~2035年)
8.5.3 手術器具再処理自動化市場の規模と予測(プロセス別、2022年~2035年)
8.5.4 外科用器具再処理自動化市場の規模と予測(エンドユーザー別、2022年~2035年)
8.5.5 外科用器具再処理自動化市場規模と予測(国別、2022年~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他の地域
8.6 中東・アフリカ
8.6.1 主要なトレンド
8.6.2 外科用器具再処理自動化市場の規模と予測(製品タイプ別、2022年~2035年)
8.6.3 手術器具再処理自動化市場規模と予測(プロセス別、2022年~2035年)
8.6.4 外科用器具再処理自動化市場の規模と予測(エンドユーザー別、2022年~2035年)
8.6.5 外科用器具再処理自動化市場の規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 南アフリカ
8.6.5.5 中東およびアフリカのその他の地域
9. 競争環境
9.1 主要プレーヤーのポジショニング
9.2 競争動向
9.2.1 2022年~2026年の年間戦略と開発
9.3 市場シェア分析、2025年
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と特徴
9.4.2 主要企業別製品/サービスヒートマップ
9.4.3 主要プレーヤー別アプリケーションヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 STERIS Corporation
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 地理的プレゼンス
9.6.1.5 SWOT分析
9.6.2 Getinge AB
9.6.3 Belimed AG
9.6.4 Steelco S.p.A.
9.6.5 Miele Group
9.6.6 Olympus Corporation
9.6.7 Advanced Sterilization Products
9.6.8 Tuttnauer Ltd.
9.6.9 Aesculap AG, B. Braun
9.6.10 Sotera Health Company
9.6.11 Skytron LLC
9.6.12 Matachana Group
9.6.13 Wassenburg Medical
9.6.14 SciCan Ltd.
9.6.15 Shinva Medical Instrument Co., Ltd.
9.6.16 Laoken Medical Technology Co., Ltd.
9.6.17 MMM Group
9.6.18 Medline Industries, LP
9.6.19 Metrex Research, LLC
9.6.20 Andersen Products, Inc.
10.アナリストの推奨事項
10.1 SNSインサイダー向け機会マップ
10.2 業界における容易に達成可能な課題の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提言
11.前提条件
12. 免責事項
13.付録
13.1 表一覧
13.2 図一覧
主要セグメント:
製品タイプ別
-
洗浄消毒器
-
滅菌器
-
自動内視鏡再処理装置
-
超音波洗浄機
-
その他
プロセスによる
-
クリーニング
-
消毒
-
殺菌
-
その他
エンドユーザーによる
-
病院
-
外来手術センター
-
専門クリニック
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
