
心臓内超音波検査市場レポートの範囲と概要:
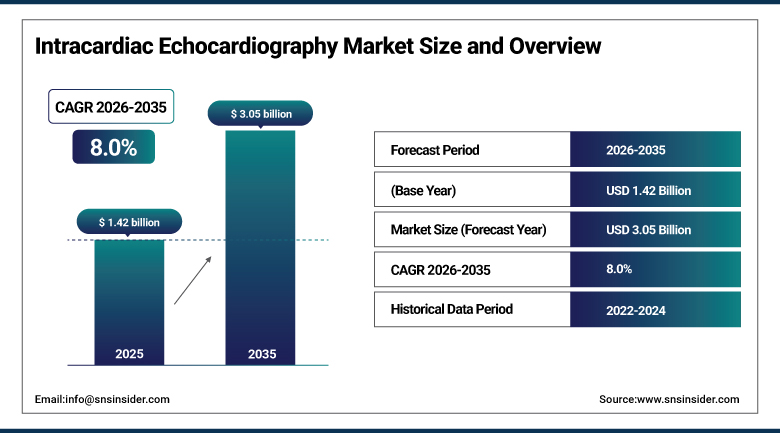
心腔内超音波検査市場は、2025年には14億2000万米ドルと評価され、2035年までに30億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.0%を記録すると見込まれています。
心腔内超音波検査(ICE)市場は、心臓内部からのリアルタイムのカテーテルベースの画像診断を臨床医に提供することで、経食道心エコー検査や全身麻酔への依存を減らし、介入心臓病学および電気生理学を変革しています。この市場は、ICEガイド下心房細動アブレーションの採用の増加、左心耳閉鎖術および構造的心疾患介入における使用の増加、体積的多平面可視化が可能な2Dから3Dおよび4Dイメージングカテーテルへの移行の加速によって特徴付けられています。電気生理学検査室、心臓カテーテル検査室、および外来手術センターが、処置時間の短縮、放射線被曝の低減、および初回処置成功率の向上につながる画像診断技術に多額の投資を続けていることを考慮すると、AI対応マッピング統合、使い捨てカテーテル設計、および操縦可能な小型ICEプラットフォームの展開において著しい成長が見られます。
⮞2025年、ジョンソン・エンド・ジョンソン・メドテックは、CARTO 3マッピングシステムのAI搭載CARTOSOUND FAMモジュールと統合された先進的な2D ICEカテーテルであるSOUNDSTAR CRYSTAL超音波カテーテルを発売しました。これにより、電気生理学者は複雑なアブレーション処置中に、より鮮明な心臓内画像を得ることができます。
心腔内超音波検査市場に関する詳細情報については、無料サンプルレポートをご請求ください。
心臓内超音波検査市場の動向
-
ICEガイド下心房細動アブレーションの普及が進むにつれ、透視検査や経食道心エコー検査への依存度は低下し続けている。
-
2Dから3D、そして4DのICEカテーテルへの移行が進むにつれ、構造的心疾患の手術における体積可視化は向上し続けている。
-
左心耳閉鎖術におけるICEの使用増加は、この技術を中核的な電気生理学的応用を超えて拡大し続けている。
-
AIを活用したマッピング統合の普及拡大により、アブレーション処置中の解剖学的再構築がさらに効率化されている。
-
使い捨てで操作可能なICEカテーテルへの嗜好の高まりは、再処理コストと交差汚染リスクの低減につながっている。
米国における心腔内超音波検査市場の見通し
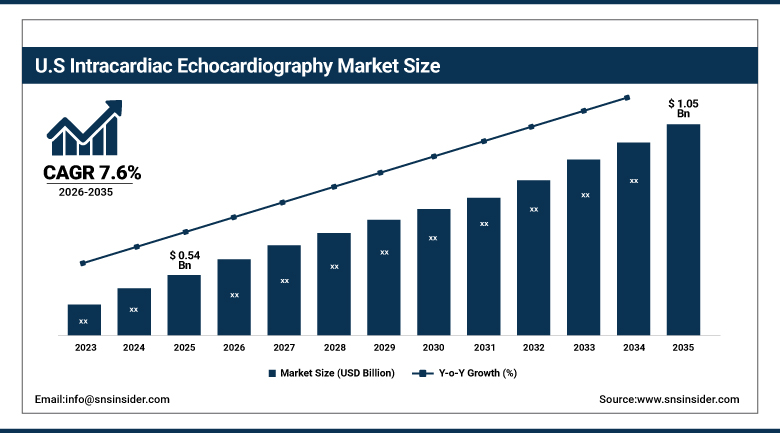
米国の心腔内超音波検査市場は、2025年には約5億4000万米ドルと評価され、2035年までに約10億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約7.6%となる見込みです。
米国では、高負荷の電気生理学検査室が密集していること、高齢化に伴う心房細動の有病率の上昇、ICEガイド下アブレーションおよび左心耳閉鎖術に対する有利な償還制度などが、引き続き需要を牽引しています。複雑な構造的心疾患プログラムを実施している主要な大学病院による3Dおよび4D ICEカテーテルの導入拡大は、米国が最大かつ最も技術的に進んだICE市場としての地位を確固たるものにしています。外来手術センターや地域の心臓カテーテル検査室での採用拡大は、従来の大学病院を基盤とする技術の枠を超え、持続的な国内需要をさらに高めています。電気生理学者の研修量の増加や、リアルタイムのカテーテルベースの心臓画像診断にますます依存する日帰りアブレーションプログラムの拡大がその要因となっています。
⮞2025年、GEヘルスケアは、バイオセンス・ウェブスター社との提携により米国全土で販売されるNUVISION 4D ICE超音波カテーテルの販売網を拡大し続け、Vivid E95およびVivid S70N超音波システムとの互換性を確保することで、複雑な左心耳閉鎖術の際に電気生理学者に360度回転画像を提供できるようになりました。
心臓内超音波検査市場のセグメント分析
-
製品別に見ると、ICEカテーテルセグメントが2025年の心腔内超音波検査市場を58.19%のシェアで支配し、ソフトウェアおよびアクセサリセグメントは最も急速に成長しているセグメントであり、2026年から2035年の間に約9.2%のCAGRを記録しました。
-
画像技術別に見ると、2D ICEセグメントが2025年に66.12%のシェアで市場を席巻しました。3D/4D ICEセグメントは最も急速に成長しているセグメントであり、2026年から2035年の間に約10.5%のCAGRを記録しました。
-
用途別に見ると、 2025年には電気生理学的処置分野が市場を席巻し、54.08%のシェアを占めました。左心耳閉鎖分野は最も急速に成長している分野であり、2026年から2035年の間に約10.0%のCAGRを記録しました。
-
エンドユーザー別に見ると、2025年には病院・手術センター部門が市場を牽引し、61.21%のシェアを占めました。外来手術センター部門は最も成長率の高い部門であり、2026年から2035年にかけて約9.5%のCAGRを記録しました。
製品別に見ると、ICEカテーテルが首位、ソフトウェアおよびアクセサリーが最も急速に成長している分野として浮上
2025年の心腔内超音波検査市場は、ICEカテーテルセグメントが圧倒的なシェアを占めました。これは、心房細動アブレーションから構造的心疾患介入まで、ICEガイド下で行うあらゆる手技において、ICEカテーテルが主要な消耗品として使用される役割を担っているためです。高スループットの電気生理学検査室における手技の繰り返し実施により、使い捨てカテーテルおよび限定再利用カテーテルの交換需要は安定的に維持されました。また、高度な2Dカテーテル設計や、新たに登場した3D/4Dカテーテル設計への移行により、手技件数が増加し続ける中でも、平均販売価格は高水準を維持しました。複雑な解剖学的部位をナビゲートできる操縦可能な小型カテーテル先端の使用が増加したこと、および左心耳閉鎖術や経カテーテル弁手技における適応症が拡大したことが相まって、基準年を通してカテーテルの収益が市場全体の支出に最も大きく貢献する要因となりました。
心腔内超音波検査市場において、ソフトウェアおよびアクセサリ分野は、AI対応マッピング統合、自動解剖学的再構築アルゴリズム、カテーテル固定および手順設定を効率化するワークフローアクセサリに対する需要の高まりにより、最も急速に成長しています。ICEイメージングと電気解剖学的マッピングプラットフォーム間の統合が深まるにつれ、病院は複雑なアブレーション症例における再現性の向上とオペレーター依存度の低減を実現するソフトウェアアップグレードへの投資を進めています。ベンダーがサブスクリプションベースのソフトウェアライセンスを重視し、カテーテル安定化デバイスやワークフロー管理ツールなどのアクセサリエコシステムを拡大することで、多忙な電気生理学および構造的心疾患プログラムにおいて、既存のコンソールおよびカテーテル設備から得られる価値をさらに高めています。
画像技術別に見ると、2D ICEが主流だが、3D/4Dシステムが最も急速に勢いを増している。
2D ICEセグメントは、確立された臨床プロトコル、カテーテルの低コスト、病院や外来手術センターにおける既存の電気解剖学的マッピングおよび超音波コンソールインフラストラクチャとの幅広い互換性により、心腔内超音波検査市場を席巻しました。電気生理学的処置における数十年にわたる検証済みの2Dイメージングの使用により、この技術は、日常的な心房細動アブレーションおよび標準的な構造的心疾患症例におけるデフォルトの選択肢となっています。臨床医の高い習熟度、確立された償還経路、主要ベンダーによる幅広いカテーテルの入手可能性により、基準年を通じて実施された電気生理学的および介入的心臓病学処置の大部分で2D ICEの使用が維持されました。
3D/4D ICEセグメントは、全身麻酔を必要とせずに経食道心エコー検査に匹敵する360度回転可視化を提供する体積測定型多平面イメージングカテーテルの採用が進んでいるため、最も急速に成長しています。左心耳閉鎖術、経カテーテル大動脈弁留置術、およびMitraClip手技における3D ICEガイダンスを支持する臨床的証拠が増加しており、より生理学的に完全な解剖学的可視化を求める構造的心疾患プログラムの間で採用が拡大し続けています。同時多平面取得が可能な4Dカテーテルプラットフォームへのベンダーの投資が増加しており、主要な大学病院や大規模地域心臓センター全体で、臨床医が従来の2Dシステムから移行する動きが加速しています。
応用分野別に見ると、電気生理学的処置がリードし、左心耳閉鎖術が最も急速に成長している。
心房細動やその他の不整脈アブレーション処置において、経中隔穿刺、カテーテル位置決め、病変モニタリングのガイドにICEが中心的な役割を果たすことから、電気生理学的処置セグメントが心腔内エコー検査市場を牽引しました。心房細動の世界的な有病率の上昇と、第一選択のリズムコントロール戦略としてのカテーテルアブレーションの採用拡大が相まって、既存および新規の電気生理学的プログラム全体で高い処置件数が維持されています。肺静脈狭窄や心穿孔などの合併症を回避するためのICEの使用増加、および透視検査と放射線被曝の低減におけるICEの役割が、基準年を通してこのセグメントの優位性を維持する要因となりました。
左心耳閉鎖術の分野は、デバイスのサイズ決定、留置誘導、および左心耳閉鎖術後のリーク評価において、経食道心エコー検査がICEに取って代わるケースが増えていることから、最も急速に成長しています。長期抗凝固療法が適応とならない心房細動患者に対する脳卒中予防の代替手段として左心耳閉鎖術の採用が拡大していることから、構造的心疾患治療プログラム全体で手術件数が増加し続けています。全身麻酔を回避し、経食道心エコー検査と比較して手術時間を短縮できるICEのみの誘導に対する臨床医の嗜好の高まりが、世界中の大規模構造的心疾患治療センターでのICEの採用を加速させています。
エンドユーザー別に見ると、病院が圧倒的に多く、外来手術センターが最も急速に成長している。
病院・外科センター部門は、包括的な電気生理学および構造的心疾患プログラムのインフラストラクチャ、そして全身麻酔バックアップと多職種医療チームを必要とする高度な処置をサポートできる能力により、心腔内超音波検査市場を牽引しました。大規模な大学病院および三次医療機関は、心房細動アブレーション、左心耳閉鎖、経カテーテル弁プログラムにおいて引き続き最も多くの処置を実施しており、カテーテルとコンソールの需要を安定的に維持しています。高度な3D/4Dイメージングおよびマッピング統合機能を備えた専用のハイブリッド電気生理学およびカテーテル検査室への継続的な投資により、基準年を通して病院ベースの部門の優位性が強化されました。
外来手術センター分野は、より日常的なアブレーションや特定の構造的心疾患治療が、有利な診療報酬制度の変更に支えられた低コストの外来環境へと移行するにつれ、心腔内超音波検査市場において最も急速な成長を遂げると予想されています。日帰りアブレーション手術を行う電気生理学者の数は増加しており、病院と同等の手術安全性をより費用対効果の高い環境で実現するために、ICE対応超音波コンソールを備えた外来手術センターへの依存度が高まっています。複雑な電気生理学的処置に対する外来手術センターの認定拡大は、コスト意識の高い医療システムからの支持をますます高めています。
地域分析
北米における心腔内超音波検査市場の洞察
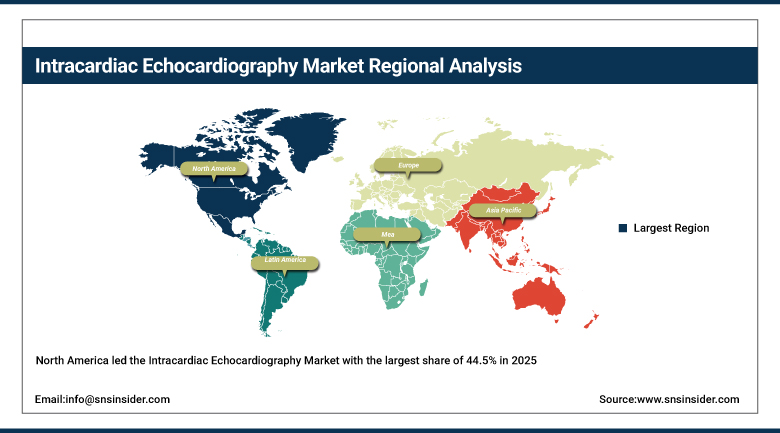
北米は、2025年に44.5%という最大のシェアを獲得し、心腔内超音波検査市場をリードしました。心房細動の高い罹患率、高負荷の電気生理検査室の密集、ICEガイド下アブレーションおよび左心耳閉鎖術に対する有利な償還制度などが、この地域の優位性をさらに強固なものにしました。北米大陸全体に拠点を置く大手デバイスメーカー、大学病院、構造的心疾患プログラムが集中していることで、地域の臨床医は他のほとんどの地域に先駆けて、次世代の3Dおよび4D ICEカテーテルプラットフォームをいち早く利用できるようになりました。
米国は、高件数の大学病院や地域医療機関が集積していること、カテーテルアブレーションの普及が進んでいること、外来手術センター全体で当日退院プロトコルが拡大していることなどを背景に、地域別収益で最大のシェアを占めた。カナダは、構造的心疾患介入件数の増加と、高度な心臓画像診断に対する公衆衛生システムの投資拡大により、地域需要をさらに高めており、これらの要因が相まって、予測期間を通じてICEベンダーにとって最大の市場であり続けると見込まれている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州における心腔内超音波検査市場の動向
欧州は、心房細動の罹患率の上昇、カテーテルアブレーションに対する国内償還制度の拡大、そして主要経済国における構造的心疾患介入プログラムの継続的な成長に支えられ、世界の収益のかなりの部分を占めています。EU医療機器規則に基づく規制の調和と、大規模な電気生理学研修センターの継続的な拡大により、欧州大陸全体で高度なICE技術の導入に対する歴史的に大きな障壁が引き続き低くなっています。
ドイツは、充実した病院インフラと、地域最大規模の経済国の中でも一人当たりの電気生理学的検査件数の高さに支えられ、欧州における収益需要を牽引した。英国とフランスも、拡大を続ける構造的心疾患および電気生理学的プログラムを通じて、相当な追加需要を生み出した。また、心臓画像診断インフラへの欧州における継続的な投資により、予測期間を通じて心腔内超音波検査技術に対する地域需要は上昇し続けると予想される。
アジア太平洋地域における心腔内超音波検査市場のインサイト
アジア太平洋地域は、心血管疾患の負担の急速な増加、電気生理学研修インフラの拡大、そして地域最大の経済圏における高度心臓医療への政府支援投資の増加を背景に、2026年から2035年にかけて年平均成長率(CAGR)約10.4%と、全地域の中で最も速いペースで成長しています。手術件数の増加と国内医療機器製造能力の拡大というこれらの要因が相まって、同地域の成長軌道は本レポートで追跡している他のどの地域よりも大きく先行しています。
中国は、カテーテルアブレーションインフラの急速な拡大と国内のICEカテーテル製造能力の向上に支えられ、市場をリードした。日本とインドも大きな需要増に貢献しており、インドの急速に成長する電気生理学研修基盤と日本の高度な構造的心疾患介入プログラムは、いずれも本レポートで追跡対象とした市場の中で、この地域が最も急速に成長しているという地位を確固たるものにしている。
中東・アフリカおよびラテンアメリカにおける心腔内超音波検査市場のインサイト
中東・アフリカ地域とラテンアメリカ地域は、いずれも着実な成長を遂げており、その原動力となっているのは、心臓カテーテル検査室のインフラ整備の拡大、三次心臓医療への政府投資の増加、そして両地域におけるICEガイド下電気生理学および構造的心疾患治療に関する臨床医の研修の充実である。これらの市場が最新のインターベンショナル心臓病学インフラを構築し続ける中で、心腔内エコー検査は、富裕国が何十年もかけて構築する必要があったような大規模なインフラ整備を必要とせずに、高度な治療能力を拡大する真に効率的な方法であることが証明された。
サウジアラビアは、国家医療改革プログラムに基づく大規模な心臓医療投資に支えられ、中東・アフリカ地域における需要を牽引した。アラブ首長国連邦(UAE)は、拡大を続ける民間病院ネットワークと構造的心疾患治療能力によって、さらなる需要を生み出した。ラテンアメリカでは、ブラジルが地域収益の最大のシェアを占め、カテーテルアブレーションの普及拡大と大学における電気生理学研修の充実が、心腔内超音波検査技術に対する地域需要を支え続けている。
市場動向
成長要因:心房細動の有病率の上昇とICEガイド下構造的心臓介入の増加
心房細動やその他の不整脈の世界的な罹患率の上昇、ICEガイド下左心耳閉鎖術や構造的心疾患治療の普及拡大、全身麻酔を回避できる低侵襲手術への嗜好の高まり、そして既存および新興の医療システムにおける電気生理学研修インフラの拡大などが、この業界の成長を牽引しています。カテーテルアブレーションが第一選択のリズムコントロール戦略としてますます支持を集めるにつれ、信頼性の高いリアルタイムの術中画像診断の必要性が高まり、心腔内超音波検査技術の普及が進んでいます。
経食道心エコー検査に代わる有効な選択肢としてICEを支持する臨床的証拠が増加していることが、この需要を後押ししています。構造的心疾患治療プログラムでは、全身麻酔を不要にし、処置時間を短縮するICEのみのガイダンスプロトコルを採用するケースが増えています。ICE画像とAI対応の電気解剖学的マッピングプラットフォームとの統合が進むにつれ、処置の再現性が向上し、術者の習熟曲線も短縮されています。こうした臨床的妥当性とワークフロー効率性の組み合わせこそが、需要を着実に、そして持続的に高めている要因なのです。
制約:新興市場における高額な処置費用と限られた償還制度
使い捨てICEカテーテルの1回あたりの高額な費用は、特に新興医療システムや、高度な画像診断技術の導入を正当化するだけの症例数を確保できない小規模な地域病院において、市場全体の急速な拡大を阻害する大きな要因となっている。こうしたコスト構造のため、大規模なICEガイド下手術は、比較的少数の資金力のある大学病院や三次医療機関に集中しているのが現状である。
いくつかの新興市場において、ICE(心腔内内視鏡)を用いた手技に対する償還範囲が限定的または一貫性に欠けることが、さらなる制約となっている。医療費が厳しい医療制度の病院では、専用のICEカテーテルやコンソール設備への投資よりも、低コストの透視検査や経食道心エコー検査に頼ることが多いためだ。こうした償還のギャップにより、一部の小規模な医療システムは、カテーテルを用いた心腔内画像診断を導入するのではなく、従来型の画像誘導に頼らざるを得ない状況にある。
機会:3D/4Dカテーテルの導入と構造的心疾患プログラムの拡大
3Dおよび4D ICEカテーテルプラットフォームへの投資増加は、真に大きなビジネスチャンスと言えるでしょう。構造的心疾患治療プログラムでは、全身麻酔なしで複雑な左心耳閉鎖術や経カテーテル弁手術をガイドできる、体積測定可能な多平面画像診断技術へのニーズが高まっているからです。構造的心疾患治療向けに最適化された次世代カテーテルおよびコンソール技術を早期に導入したベンダーは、この機能が専門的な大学病院から一般の地域心臓診療へと拡大していく中で、大きな市場シェアを獲得できるでしょう。
新興心臓医療市場における処置インフラのギャップを埋めることは、2つ目の大きなビジネスチャンスとなる。政府が三次心臓医療能力の拡大を目指して推進する取り組みにより、アクセスしやすく費用対効果の高い心臓内画像診断インフラへの新たな需要が生まれているからだ。実績があり、手頃な価格のカテーテルおよびコンソールプラットフォームを提供するベンダーは、発展途上国が院内での電気生理学的検査や構造的心疾患介入能力を、海外への心臓医療紹介への依存を減らすための真に実用的な方法として捉えるようになるにつれ、大きな市場シェアを獲得できるだろう。
最近の動向:
-
2024年:バイオセンス・ウェブスター社は、カテーテルアブレーション処置における効率と再現性を向上させるため、CARTOSOUND FAMおよびCARTO ELEVATE AI対応マッピングモジュールを搭載したCARTO 3システムバージョン8ソフトウェアを発売した。
-
2024年:富士フイルム株式会社は、心室中隔筋切除術向けに設計された、人工心肺使用下心腔内超音波検査用の特殊トランスデューサーを発表し、開心手術中のリアルタイム画像解析を可能にした。
-
2025年:Koninklijke Philips NVは、経皮的心臓手術中に心臓内および血管内腔の2Dおよび3D可視化をサポートするEPIQ超音波システムに対応したVeriSight Pro ICEカテーテルの臨床検証を拡大し続けました。
心臓内超音波検査市場の主要企業は以下の通りです。
-
Johnson & Johnson MedTech (Biosense Webster)
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Fujifilm Holdings Corporation
-
Medtronic plc
-
Edwards Lifesciences Corporation
-
Canon Medical Systems Corporation
-
Terumo Corporation
-
Argon Medical Devices, Inc.
-
YorLabs, Inc.
-
CIRCA Scientific, LLC
-
MicroPort Scientific Corporation
-
Innolcon Medical Technology Co., Ltd.
-
Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
-
Esaote S.p.A.
-
Samsung Medison Co., Ltd.
-
Chison Medical Technologies Co., Ltd.
心臓内超音波検査市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品別市場規模
2.3.2 イメージング技術別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. コンポーネントおよび原材料サプライヤー
3.4.2. ICEシステムおよびカテーテルメーカー
3.4.3. 販売代理店およびチャネルパートナー
3.4.4. エンドユーザー(病院、カテーテル検査室、外来手術センター、診断センター)
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 手順および臨床結果指標
4.1.1 ICEガイダンスを用いた場合の処置成功率の平均改善率(%)
4.1.2 ICEによる処置関連合併症の減少率(%)
4.1.3 ICEガイド下処置における透視時間の平均短縮量(分)
4.1.4 ICEシステムにおけるリアルタイム画像解像度の改善率(%)
4.1.5 ICEを用いた電気生理学的検査における平均処置時間短縮率(%)
4.2 技術導入とシステムパフォーマンス統計
4.2.1 3D/4D ICEシステムを用いた処置の割合(2D ICEシステムとの比較)(%)
4.2.2 左心耳閉鎖術におけるICE導入率の増加率(%)
4.2.3 高度画像処理ソフトウェアによるカテーテルナビゲーション精度の平均向上率(%)
4.2.4 電気解剖学的マッピングシステムと統合されたICEシステムの割合(%)
4.2.5 ICEコンソールの平均システム寿命とメンテナンス頻度(年)
4.3 患者安全および放射線被ばく低減指標
4.3.1 ICEガイダンスを使用する患者の放射線被ばく量の平均減少率(%)
4.3.2 ICEガイド下手技における造影剤使用量の削減率(%)
4.3.3 ICEシステムを使用したカテーテル検査室における患者スループットの平均改善率(%)
4.3.4 ICE導入により職員の放射線被ばく量が減少したと報告した病院の割合(%)
4.3.5 ICE処置後の当日退院率の増加率(%)
4.4 トレーニングとオペレーターの効率性指標
4.4.1 ICEと他の画像診断法との比較における、オペレーターのトレーニング時間の平均短縮率(%)
4.4.2 ICE手技の認定を受けたインターベンショナル心臓専門医の割合(%)
4.4.3 ICEガイド下経中隔穿刺における初回成功率の平均改善率(%)
4.4.4 ICE専門研修プログラムを提供する教育機関の割合(%)
4.4.5 術者1人あたりの年間平均ICE処置実施件数
5. 心臓内超音波検査市場のセグメント別分析と予測、製品別、2022年~2035年、市場規模(10億米ドル)
5.1 はじめに
5.2 ICEカテーテル
5.2.1 主要動向
5.2.2 市場規模と予測(2022年~2035年)
5.3 ICEコンソールとシステム
5.4 ソフトウェアとアクセサリ
6. 心腔内超音波検査市場のセグメント別分析と予測(画像技術別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 2D ICE
6.2.1 主要トレンド
6.2.2 市場規模と予測(2022年~2035年)
6.3 3D/4D ICE
7. 心臓内超音波検査市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 電気生理学的処置
7.2.1 主要動向
7.2.2 市場規模と予測(2022年~2035年)
7.3 左心耳閉鎖術
7.4 経カテーテル大動脈弁留置術
7.5 MitraClip留置術および僧帽弁形成術
7.6 その他の応用
8. 心臓内超音波検査市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 病院および外科センター
8.2.1 主要動向
8.2.2 市場規模と予測(2022年~2035年)
8.3 外来手術センター
8.4 心臓カテーテル検査室
8.5 診断センター
9. 心臓内超音波検査市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 心臓内超音波検査市場規模と予測(製品別、2022年~2035年)
9.2.3 心腔内超音波検査市場規模と予測(画像技術別、2022年~2035年)
9.2.4 心腔内超音波検査市場規模と予測(用途別、2022年~2035年)
9.2.5 心腔内超音波検査市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 心臓内超音波検査市場規模と予測(国別、2022年~2035年)
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 心臓内超音波検査市場規模と予測(製品別、2022年~2035年)
9.3.3 心腔内超音波検査市場規模と予測(画像技術別、2022年~2035年)
9.3.4 心腔内超音波検査市場規模と予測(用途別、2022年~2035年)
9.3.5 心腔内超音波検査市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 心臓内超音波検査市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 フランス
9.3.6.3 イギリス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ポーランド
9.3.6.7 ロシア
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 心臓内超音波検査市場規模と予測(製品別、2022年~2035年)
9.4.3 心腔内超音波検査市場規模と予測(画像技術別、2022年~2035年)
9.4.4 心腔内超音波検査市場規模と予測(用途別、2022年~2035年)
9.4.5 心腔内超音波検査市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 心臓内超音波検査市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 心臓内超音波検査市場規模と予測(製品別、2022年~2035年)
9.5.3 心腔内超音波検査市場規模と予測(画像技術別、2022年~2035年)
9.5.4 心臓内超音波検査市場規模と予測(用途別、2022年~2035年)
9.5.5 心腔内超音波検査市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 心臓内超音波検査市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 心臓内超音波検査市場規模と予測(製品別、2022年~2035年)
9.6.3 心腔内超音波検査市場規模と予測(画像技術別、2022年~2035年)
9.6.4 心腔内超音波検査市場規模と予測(用途別、2022年~2035年)
9.6.5 心腔内超音波検査市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 心臓内超音波検査市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Johnson & Johnson MedTech (Biosense Webster)
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Koninklijke Philips N.V.
10.6.3 GE HealthCare Technologies Inc.
10.6.4 Siemens Healthineers AG
10.6.5 Abbott Laboratories
10.6.6 Boston Scientific Corporation
10.6.7 Fujifilm Holdings Corporation
10.6.8 Medtronic plc
10.6.9 Edwards Lifesciences Corporation
10.6.10 Canon Medical Systems Corporation
10.6.11 Terumo Corporation
10.6.12 Argon Medical Devices, Inc.
10.6.13 YorLabs, Inc.
10.6.14 CIRCA Scientific, LLC
10.6.15 MicroPort Scientific Corporation
10.6.16 Innolcon Medical Technology Co., Ltd.
10.6.17 Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
10.6.18 Esaote S.p.A.
10.6.19 Samsung Medison Co., Ltd.
10.6.20 Chison Medical Technologies Co., Ltd.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
副産物
-
ICEカテーテル
-
ICEコンソール&システム
-
ソフトウェアとアクセサリ
画像技術により
-
2D ICE
-
3D/4D ICE
申請により
-
電気生理学的検査手順
-
左心耳閉鎖術
-
経カテーテル大動脈弁留置術
-
MitraClip植込み術および僧帽弁形成術
-
その他の用途
エンドユーザーによる
-
病院および外科センター
-
外来手術センター
-
心臓カテーテル検査室
-
診断センター
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
サウジアラビア
-
アラブ首長国連邦
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
