
細胞・遺伝子治療CDMO市場レポートの範囲と概要:
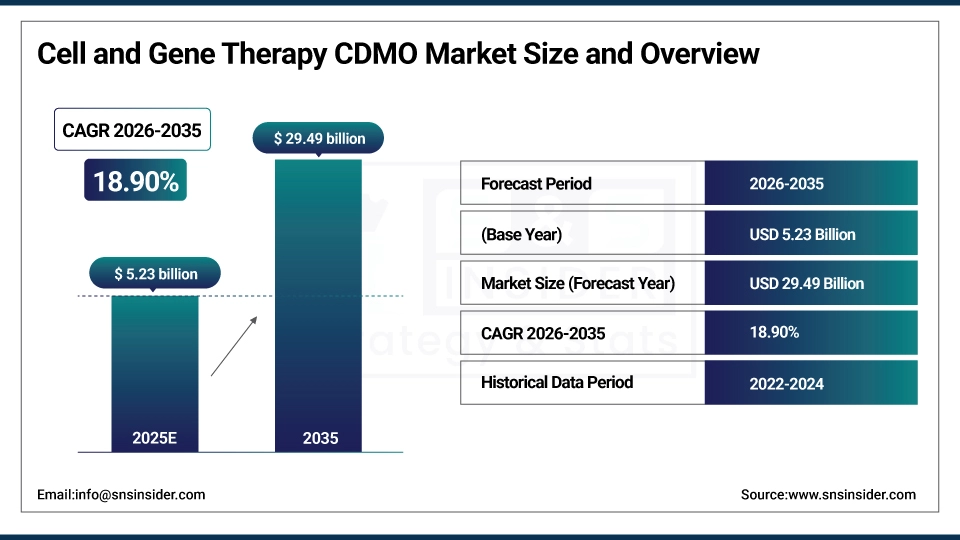
細胞・遺伝子治療CDMO市場は、 2025年には52億3000万米ドルと推定され、2035年までに294億9000万米ドルに達すると予想されており、2026年から2035年の予測期間において年平均成長率(CAGR)18.90%で成長すると見込まれています。
細胞・遺伝子治療CDMO市場は、がん、希少疾患、遺伝性疾患向けの先進的な治療法の開発パイプラインの増加に伴い、急速に成長しています。製造の複雑化、資本集約的な性質、そして厳格な規制要件により、バイオ医薬品メーカーは開発と生産のアウトソーシングを採用するようになっています。企業情報には、プロセス開発、ウイルスベクター、細胞、商業生産など幅広い能力を持つ、大手および新興の受託開発製造機関(CDMO)の詳細なプロファイルが含まれています。能力の継続的な増強、技術の進歩、そして規制当局からの支援はすべて、製品の臨床開発を加速させ、商業市場シェアを獲得する上で、CDMOの地位を強化し続けています。
⮞AGCバイオロジクスは2025年6月、横浜テクニカルセンターにおいて細胞治療プロセス開発サービスを開始したと発表した。この新たなサービスはT細胞、NK細胞、間葉系幹細胞を対象とし、先進治療薬メーカーへの開発支援を拡充するものである。
細胞・遺伝子治療CDMO市場に関する詳細情報については、無料サンプルレポートをご請求ください。
細胞・遺伝子治療CDMO市場における主要トレンド
-
臨床および商業的な遺伝子治療プログラムの増加に対応するため、ウイルスベクターの製造能力は急速に拡大している。
-
バイオ医薬品企業は、開発プロセスを効率化し、市場投入までの時間を短縮するために、エンドツーエンドのCDMO(医薬品受託開発製造機関)とのパートナーシップを選択するケースが増えている。
-
細胞治療薬の製造において、効率性、一貫性、コスト管理を向上させるために、自動化と拡張可能な製造プラットフォームが導入されつつある。
-
北米およびアジア太平洋地域を中心に、世界のCGT製造インフラへの大規模な投資が行われている。
-
規制当局による監視強化に伴い、GMP(医薬品製造管理基準)遵守、高度な分析、および品質設計(QbD)アプローチへの重点がますます高まっている。
米国における細胞・遺伝子治療CDMO市場の見通し:
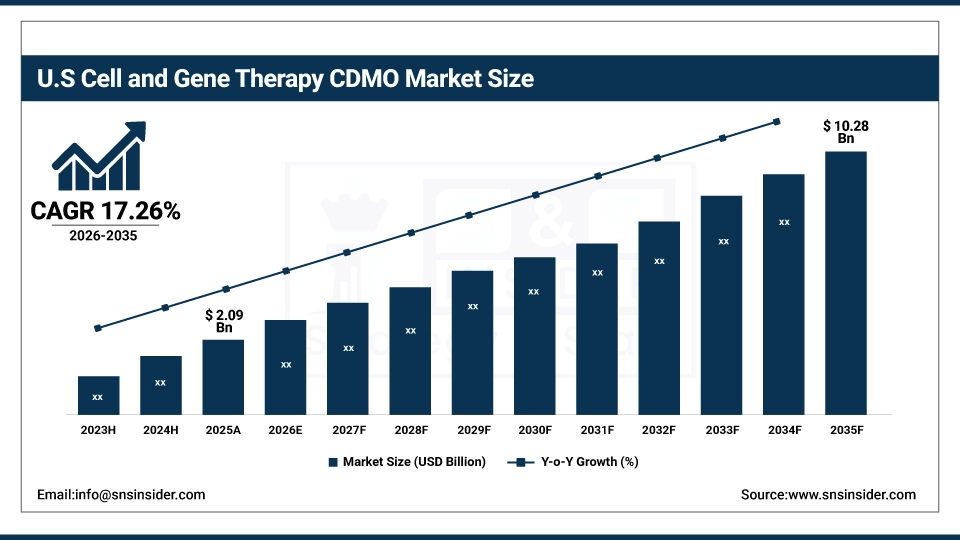
米国の細胞・遺伝子治療CDMO市場は、2025年の20億9,000万米ドルから2035年には102億8,000万米ドルに成長すると予測されており、年平均成長率(CAGR)は17.26%です。この成長は、細胞・遺伝子治療パイプラインの拡大、FDAの強力な規制支援、バイオ医薬品企業によるアウトソーシングの増加、ウイルスベクター需要の高まり、および高度な製造インフラへの継続的な投資によって牽引されています。
2025年10月、オックスフォード・バイオメディカは、ノースカロライナ州ダーラムにある商業規模の細胞・遺伝子治療用ウイルスベクター製造施設をレジリエンス社から買収した。FDA承認済みのこの施設は、ベクター原薬および充填・包装工程における米国GMP製造能力を増強するものである。
細胞・遺伝子治療CDMO市場の成長要因:
-
細胞・遺伝子治療パイプラインの増加/アウトソーシング需要
がん、希少疾患、遺伝性疾患に対する細胞・遺伝子治療の臨床および商業プログラムの増加が市場を牽引しています。しかし、バイオ医薬品メーカーにとってCDMOが必要な分野は明白です。製造の複雑性、資本集約型施設への投資、そして厳格な規制要件が、企業に開発と製造の両方を専門CDMOにアウトソーシングするよう促しています。FDAのRMATや迅速承認経路といった規制上の動機も、臨床応用と商業化の迅速化に向けた市場成長を促進しています。
⮞2026年5月、AGCバイオロジクスは、希少疾患治療薬アクセラレーターの臨床開発ネットワークに製造パートナーとして参加しました。この提携は、超希少疾患に対する先進的な治療法の開発と商業化の可能性を支援するものであり、専門的なCGT製造サービスに対する需要を示しています。
細胞・遺伝子治療CDMO市場の制約要因:
-
生産コストの高さ 、生産能力の制限、技術的な障壁
自動車および遺伝子治療薬の製造は、GMP施設、人件費、ウイルスベクター製造、品質管理の面でコストがかかる。大規模なウイルスベクター製造における世界的な生産能力の不足、長いリードタイム、そしてこの製造プロセスの拡張性と再現性に関する問題が、市場の急速な成長を阻害している。さらに、絶えず変化する規制や複雑な技術移転プロセスが、プロジェクトのスケジュールを延長させる可能性がある。
細胞・遺伝子治療CDMO市場の機会:
-
世界的な製造方法の進歩と生産能力の拡大
自動化、閉鎖系製造、使い捨てバイオリアクター、スマートアナリティクスといった技術の進歩は、大きな成長機会をもたらしています。北米とアジア太平洋地域を中心に、本格的なCGT生産施設の建設への投資が増加しており、生産能力の制約を克服しつつあります。CDMO、バイオテクノロジー企業、学術機関間の戦略的提携、そして商業規模製造への需要の高まりは、長期的な成長見通しを後押しするでしょう。
細胞・遺伝子治療CDMO市場セグメント分析:
-
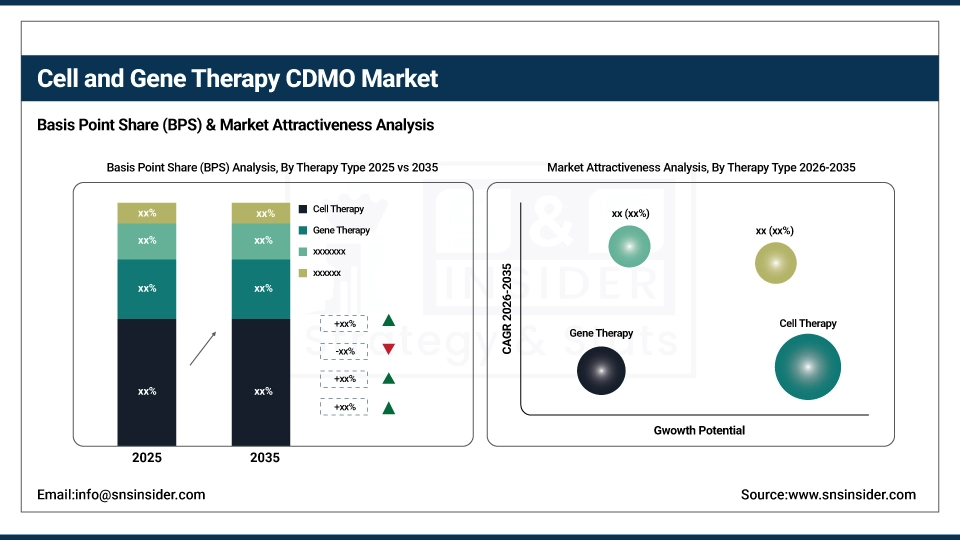
治療の種類別:2025年には細胞療法が49%のシェアを占め、圧倒的なシェアを獲得。遺伝子療法は2026年から2035年にかけて最も急速に成長する分野となる見込み。
-
サービスタイプ別:2025年には製造業が57%のシェアを占め、圧倒的なシェアを獲得。プロセス・分析開発は2026年から2035年にかけて最も成長率の高い分野となる見込み。
-
ベクターの種類別:2025年にはウイルスベクターが69%のシェアを占め、非ウイルスベクターは2026年から2035年にかけて最も急速に成長するセグメントとなった。
-
エンドユーザー別:2025年にはバイオ医薬品企業が61%のシェアを占め、スタートアップ企業が2026年から2035年にかけて最も急速に成長するセグメントとなった。
治療の種類別:細胞療法が主流、遺伝子療法が最も急速に成長
細胞療法は、特にCAR-T療法、TCR療法、幹細胞療法といった臨床段階および商業段階のプログラムが多数存在するため、治療タイプ別セグメントにおいて圧倒的なシェアを占めています。これらの治療法は多段階かつ複雑な製造プロセスを必要とするため、CDMO(医薬品受託開発製造機関)への依存度が高く、最先端の設備、GMP(医薬品製造管理基準)への準拠、厳格な品質管理システムが求められています。また、拡張性の高い自家細胞および同種細胞の製造が求められることも、細胞療法がアウトソーシングによる開発および製造において優位性を保つ要因となっています。
遺伝子治療は、希少な遺伝性疾患、神経疾患、および遺伝性代謝疾患に対するAAVおよびレンチウイルス製剤のパイプラインが大幅に拡大していることを背景に、最も急速に成長している治療法です。規制当局の承認件数の増加、ベクター設計の改善、大規模ウイルスベクター製造への投資機会の拡大が、遺伝子治療CDMOサービスのアウトソーシング需要を押し上げています。
⮞2025年7月、Porton Advanced Solutionsは、中東およびアフリカにおけるCAR-T細胞療法の開発および製造能力を確立・強化するため、EVA Pharmaとの提携を発表しました。この取り組みには、レンチウイルスベクターの製造と、拡張可能なCAR-T細胞製造支援が含まれます。
サービスタイプ別:製造業が圧倒的多数、プロセス・分析開発が最も急速に成長
細胞処理やベクター製造を含む製造は、資本集約型であること、技術的に複雑であること、そして規制要件が厳しいことから、サービス分野において圧倒的なシェアを占めています。バイオ医薬品企業は、多額の初期投資を回避し、設備稼働率を最適化し、臨床規模および商業規模において一貫して高い製品品質を確保するため、GMP製造を社内からCDMO(医薬品受託製造開発機関)にアウトソーシングする方向に移行しています。
プロセスおよび分析開発は、初期段階のCGTパイプラインの拡大と、拡張性、最適化、再現性のあるプロセスへのニーズの高まりにより、最大かつ最も急速に成長しているサービス分野です。スポンサーが臨床開発のリスクを低減し、規制当局の承認を迅速化しようとする中で、徹底的で堅牢な方法、比較研究、設計段階からの品質確保の必要性も高まっています。
ベクターの種類別:ウイルスベクターが優勢、非ウイルスベクターが最も急速に増加
ウイルスベクターは、高い遺伝子導入効率、確立された臨床実績、そして幅広い規制当局の承認により、ベクタータイプ分野において圧倒的なシェアを占めています。AAVベクターとレンチウイルスベクターは、生体内遺伝子治療と体外遺伝子改変細胞治療の両方に共通して用いられるため、専門的なCDMOの専門知識と大規模なベクター生産能力へのニーズは衰えることなく続いています。
非ウイルスベクターは、脂質ナノ粒子、プラスミドDNA、遺伝子編集送達技術の発展に牽引され、最も急速に成長している分野です。免疫原性の低減、安全性の向上、製造工程の簡素化などが普及を促進しており、特に次世代遺伝子治療や反復投与の分野で顕著です。
⮞2026年7月、Yposkesi社は、Genethon社が開発中のデュシェンヌ型筋ジストロフィー治療薬GNT-0004(AAV8遺伝子治療薬)に対する継続的な製造支援について発表した。この開発は、臨床段階の遺伝子治療プログラムを推進する上で、特殊なウイルスベクター製造能力が果たす役割を示すものである。
エンドユーザー別:バイオ医薬品企業が市場を席巻、スタートアップ企業が急成長
世界のCGT CDMO市場のエンドユーザーセグメントは、多数のCGTパイプライン、莫大な資金力、そして複数のプログラム開発と商業生産におけるCDMOへの依存度が高いバイオ医薬品企業によって支配されています。戦略的なアウトソーシングにより、これらの企業は臨床開発に専念し、規制戦略、スケールアップ、品質管理はCDMOに任せることができます。
スタートアップ企業は、仮想バイオテクノロジーモデル、ベンチャーキャピタルからの資金調達の増加、そして大学発ベンチャー企業の台頭により、CGT(細胞・遺伝子治療)エコシステムが拡大し続ける中で、最も急速に成長しているエンドユーザーセグメントとなっています。社内製造能力の限界と迅速な臨床開発の必要性から、初期段階および新興企業の間でアウトソーシングへの強い需要が高まっています。
地域別分析
北米細胞・遺伝子治療CDMO市場のインサイト:
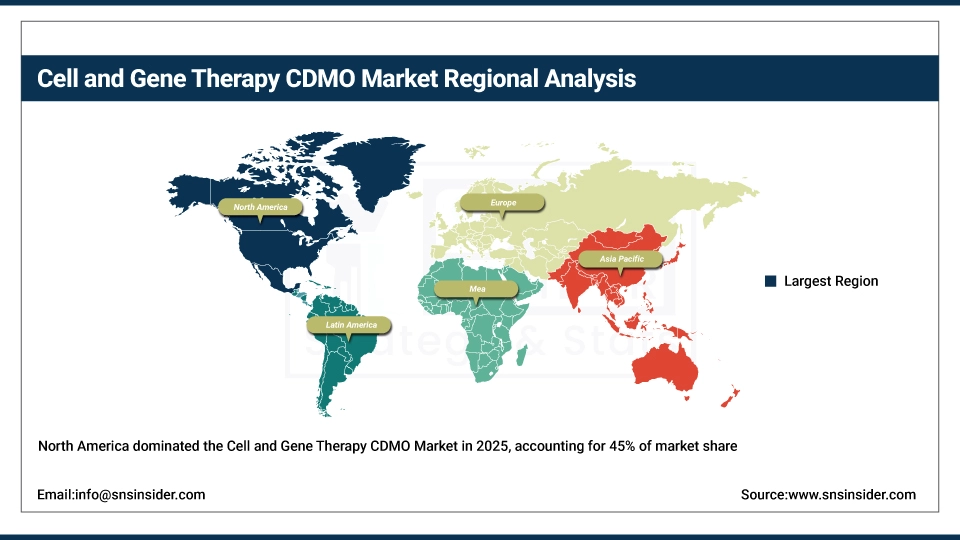
北米は世界の細胞・遺伝子治療CDMO市場を牽引しており、市場全体の収益の約45%を占めています。この優位性は、バイオテクノロジー企業や製薬企業の集積度の高さ、大規模かつ先進的な細胞・遺伝子治療の臨床開発パイプライン、そしてFDAをはじめとする強力な規制当局の支援によって支えられています。長年にわたるCDMO製造能力、ウイルスベクター製造能力への大規模投資、そして最先端の製造技術の早期導入も、この地域のリーダーシップと継続的な成長をさらに後押ししています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州細胞・遺伝子治療CDMO市場のインサイト:
欧州は、学術研究を基盤とし、バイオテクノロジー系スピンアウト企業の増加が著しい、成熟しつつ成長を続ける細胞・遺伝子治療CDMO市場です。地域全体の規制の調和、国境を越えた協力の拡大、先進治療薬製造への投資は、いずれもこの分野にとってプラス要因となっています。ウイルスベクター製造能力の向上とCDMOと製薬企業間の連携強化は、細胞・遺伝子治療の臨床開発および商業化を支援する拠点としての欧州の役割をさらに強固なものにしています。
⮞2026年4月、DINAMIQSはスイス医薬品庁(Swissmedic)からcGMP準拠のウイルスベクター製造に関する製造・試験ライセンスを取得しました。この承認により、同社は先進的な治療用医薬品の製造・販売が可能となり、遺伝子治療薬の製造におけるエンドツーエンドの能力を拡大しました。
アジア太平洋地域の細胞・遺伝子治療CDMO市場のインサイト:
アジア太平洋地域は、細胞・遺伝子治療CDMO市場において最も急速に成長している地域であり、2026年から2035年にかけて年平均成長率(CAGR)23.05%を記録すると予測されています。急速な発展は、バイオ製造能力の向上、生産コストの効率化、先進治療薬に対する政府支援の拡大によって促進されています。臨床試験数の増加、中国、日本、韓国におけるバイオテクノロジー・エコシステムの急成長、そしてグローバル製薬企業との提携などが、細胞・遺伝子治療の開発および製造アウトソーシングサービスに対する地域的な需要を押し上げています。
ラテンアメリカの細胞・遺伝子治療CDMO市場のインサイト:
ラテンアメリカは、医療インフラの整備と臨床試験の進展に伴い、細胞・遺伝子治療CDMOサービス市場が拡大している地域です。国際的な製薬会社との提携関係の拡大と、規制開発の緩やかなペースにより、初期段階の開発と製造が可能となっています。先進地域に比べて普及率は低いものの、バイオテクノロジーへの投資の増加と先進的な治療法の普及拡大により、この地域は着実に成長していくと予測されています。
中東・アフリカの細胞・遺伝子治療CDMO市場に関する洞察:
中東・アフリカ地域は、同地域における医療投資の長期的増加とバイオテクノロジーインフラの緩やかな整備により、細胞・遺伝子治療CDMOサービスの新興市場となっています。先進的な治療法への関心の高まり、臨床研究の拡大、そして初期市場における存在感を確立するのに役立つグローバルなCDMO連携が、この市場の勢いを牽引しています。しかし、現地の製造能力の低さや規制の変更といった制約により、ほとんどの国では普及のペースは依然として緩やかです。
⮞2025年10月、キング・ファイサル専門病院・研究センター(KFSH&RC)は、サウジアラビア初の遺伝子・細胞治療薬製造施設をリヤドに開設した。5,000平方メートルのこの施設は、先進的な免疫療法や遺伝子改変細胞治療薬の現地生産を支援するために設計されている。
競争環境:
スイスのバーゼルに本社を置くロンザ・グループは、細胞・遺伝子治療CDMO市場におけるグローバルリーダーであり、プロセス開発、ウイルスベクター製造、細胞治療薬製造、商業規模供給に至るまで、エンドツーエンドのソリューションを提供しています。同社は、自家細胞療法、同種細胞療法、AAVベクター、レンチウイルスベクター、遺伝子改変細胞療法など、幅広い先進的な治療法をサポートしています。ロンザは、高度な製造プラットフォーム、統合された分析機能、そして豊富な規制に関する専門知識を活用し、バイオ医薬品企業の臨床開発と商業化の加速を支援しています。拡張性の高い製造、品質保証、そして長期的なパートナーシップに重点を置くことで、ロンザは次世代の細胞・遺伝子治療を実現する上で重要な役割を担っています。
-
2025年2月:ロンザは、後期段階および商業化段階の細胞・遺伝子治療(CGT)プログラムに対する需要の高まりに対応するため、米国におけるCGT製造能力を拡大し、グローバルなCDMO(医薬品受託開発製造機関)としての事業基盤を強化した。
米国ニュージャージー州サマセットに本社を置くCatalent, Inc.は、細胞・遺伝子治療分野における著名なCDMO(医薬品受託開発製造機関)であり、ウイルスベクター開発、細胞治療薬製造、製剤化、充填・包装、臨床から商業規模へのサポートなど、包括的なサービスを提供しています。同社はAAV、レンチウイルス、レトロウイルスベクタープラットフォームを専門とし、新興バイオテクノロジー企業や大手製薬企業向けに、統合的な開発・製造ソリューションを提供しています。Catalentは、柔軟な製造インフラ、規制遵守、高度なデリバリー技術を重視しており、複雑なCGT製品の効率的なスケールアップと市場投入までの時間短縮を実現することで、先進的な治療エコシステムにおける戦略的パートナーとしての地位を確立しています。
-
2025年1月: Catalent社は、大量生産の遺伝子治療プログラムを支援することを目的とした設備改修と技術投資を通じて、ウイルスベクター製造能力を強化した。
細胞・遺伝子治療CDMO市場の主要企業
-
Lonza Group
-
Catalent, Inc.
-
Thermo Fisher Scientific
-
WuXi Advanced Therapies
-
Samsung Biologics
-
Charles River Laboratories
-
AGC Biologics
-
Oxford Biomedica
-
Fujifilm Diosynth Biotechnologies
-
Viralgen Vector Core
-
Kite Pharma Manufacturing
-
Resilience
-
Bayer Cell Therapy Manufacturing
-
Yposkesi
-
KBI Biopharma
-
Brammer Bio
-
Cobra Biologics
-
Cell and Gene Therapy Catapult Manufacturing Innovation Centre
-
Porton Advanced Solutions
-
Novasep
細胞・遺伝子治療CDMO市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 52億3000万米ドル |
| 2035年までの市場規模 | 294億9000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は18.90% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 治療タイプ別:(細胞療法、遺伝子療法、遺伝子改変細胞療法) • サービスタイプ別:(プロセス・分析開発、製造、充填・仕上げサービス) • ベクタータイプ別:(ウイルスベクター、非ウイルスベクター、細胞ベース送達システム) • エンドユーザー別:(バイオ医薬品企業、バイオテクノロジー系スタートアップ企業、学術・研究機関) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Lonza Group, Catalent, Thermo Fisher Scientific, WuXi Advanced Therapies, Samsung Biologics, Charles River Laboratories, AGC Biologics, Oxford Biomedica, Fujifilm Diosynth Biotechnologies, Viralgen Vector Core, Kite Pharma Manufacturing, National Resilience, Bayer Cell Therapy Manufacturing, Yposkesi (SK pharmteco), KBI Biopharma, Brammer Bio, Cobra Biologics, Cell and Gene Therapy Catapult Manufacturing Innovation Centre, Porton Advanced Solutions, Novasep |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 治療タイプ別市場規模
2.3.2 サービスタイプ別の市場規模
2.3.3 ベクトルタイプ別の市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 導入および展開に関する指標
4.1.1 中核プログラムと実験プログラムにおけるCGT製造のアウトソーシングを行う企業の割合
4.1.2 細胞療法、遺伝子療法、および遺伝子改変細胞療法におけるCDMO導入の成長率
4.1.3 年間CGT CDMOと契約している組織数
4.2 技術と製造の動向
4.2.1 ウイルス性、非ウイルス性、細胞ベースの送達製造におけるシェア
4.2.2 自動化されたクローズドシステムおよび使い捨てプラットフォームの採用
4.2.3 開発段階別のCDMOサービス導入状況
4.3 パフォーマンス、コスト、コンプライアンスに関する統計
4.3.1 製造効率とバッチ成功率の向上
4.3.2 GMPおよび規制基準を満たすプログラムの割合
4.3.3 アウトソーシングと社内製造のコストへの影響
4.4 企業における利用状況と価値創造に関する洞察
4.4.1 CDMO施設1施設あたり年間サポートされるCGTプログラム数
4.4.2 治療に特化したカスタマイズされた製造ソリューションの使用
4.4.3 スポンサーの満足度、投資対効果(ROI)、およびパートナーシップの維持
5. 細胞・遺伝子治療CDMO市場のセグメント別分析と予測(治療タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 細胞療法
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 遺伝子治療
5.4 遺伝子改変細胞療法
6. 細胞・遺伝子治療CDMO市場のセグメント別分析と予測(サービスタイプ別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 プロセスおよび分析開発
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 製造(細胞処理およびベクター生産)
6.4 充填および仕上げサービス
7. 細胞・遺伝子治療CDMO市場のセグメント別分析と予測(ベクタータイプ別)、2022年~2035年、市場規模(10億米ドル)
7.1 はじめに
7.2 ウイルスベクター
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 非ウイルスベクター
7.4 細胞ベースの送達システム
8. 細胞・遺伝子治療CDMO市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 バイオ医薬品企業
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 スタートアップ企業
8.4 学術・研究機関
9. 細胞・遺伝子治療CDMO市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 細胞・遺伝子治療CDMO市場規模と予測(治療タイプ別、2022年~2035年)
9.2.3 細胞・遺伝子治療CDMO市場規模と予測(サービスタイプ別、2022年~2035年)
9.2.4 細胞・遺伝子治療CDMO市場規模と予測(ベクタータイプ別、2022年~2035年)
9.2.5 細胞・遺伝子治療CDMO市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 細胞・遺伝子治療CDMO市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 細胞・遺伝子治療CDMO市場規模と予測(治療タイプ別、2022年~2035年)
9.3.3 細胞・遺伝子治療CDMO市場規模と予測(サービスタイプ別、2022年~2035年)
9.3.4 細胞・遺伝子治療CDMO市場規模と予測(ベクタータイプ別、2022年~2035年)
9.3.5 細胞・遺伝子治療CDMO市場規模および予測(エンドユーザー別、2022年~2035年)
9.3.6 細胞・遺伝子治療CDMO市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 細胞・遺伝子治療CDMO市場規模と予測(治療タイプ別、2022年~2035年)
9.4.3 細胞・遺伝子治療CDMO市場規模と予測(サービスタイプ別、2022年~2035年)
9.4.4 細胞・遺伝子治療CDMO市場規模と予測(ベクタータイプ別、2022年~2035年)
9.4.5 細胞・遺伝子治療CDMO市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 細胞・遺伝子治療CDMO市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 細胞・遺伝子治療CDMO市場規模と予測(治療タイプ別、2022年~2035年)
9.5.3 細胞・遺伝子治療CDMO市場規模と予測(サービスタイプ別、2022年~2035年)
9.5.4 細胞・遺伝子治療CDMO市場規模と予測(ベクタータイプ別、2022年~2035年)
9.5.5 細胞・遺伝子治療CDMO市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 細胞・遺伝子治療CDMO市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 細胞・遺伝子治療CDMO市場規模と予測(治療タイプ別、2022年~2035年)
9.6.3 細胞・遺伝子治療CDMO市場規模と予測(サービスタイプ別、2022年~2035年)
9.6.4 細胞・遺伝子治療CDMO市場規模と予測(ベクタータイプ別、2022年~2035年)
9.6.5 細胞・遺伝子治療CDMO市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 細胞・遺伝子治療CDMO市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Lonza Group
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Catalent, Inc.
10.6.3 Thermo Fisher Scientific
10.6.4 WuXi Advanced Therapies
10.6.5 Samsung Biologics
10.6.6 Charles River Laboratories
10.6.7 AGC Biologics
10.6.8 Oxford Biomedica
10.6.9 Fujifilm Diosynth Biotechnologies
10.6.10 Viralgen Vector Core
10.6.11 Kite Pharma Manufacturing
10.6.12 Resilience
10.6.13 Bayer Cell Therapy Manufacturing
10.6.14 Yposkesi
10.6.15 KBI Biopharma
10.6.16 Brammer Bio
10.6.17 Cobra Biologics
10.6.18 Cell and Gene Therapy Catapult Manufacturing Innovation Centre
10.6.19 Porton Advanced Solutions
10.6.20 Novasep
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント
治療タイプ別
-
細胞療法
-
遺伝子治療
-
遺伝子改変細胞療法
サービスタイプ別
-
プロセスおよび分析開発
-
製造(細胞処理およびベクター生産)
-
充填・仕上げサービス
ベクタータイプ別
-
ウイルスベクター
-
非ウイルスベクター
-
細胞ベースの送達システム
エンドユーザーによる
-
バイオ医薬品企業
-
スタートアップ
-
学術・研究機関
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
