
緑茶市場レポートの範囲と概要:
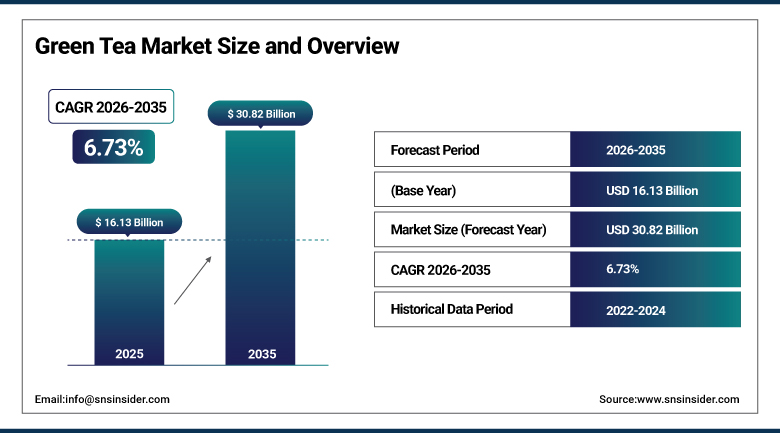
緑茶市場は2025年に161億3000万米ドルの規模に達し、2035年には308億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.73%で成長すると見込まれている。
緑茶は、世界の飲料および機能性食品市場において、他に類を見ない特別な地位を占めています。市販の飲料の中で、健康増進効果のある生物学的活性に関する科学的証拠が最も広範に文書化されているだけでなく、その調製と消費の儀式が東アジアの文明全体で何世紀にもわたる伝統に根付いており、現代の栄養科学がその生物活性特性の根底にあるポリフェノール化学を解明するずっと以前から、その健康と精神的な意義が認識されてきた飲み物としての深い文化的共鳴も兼ね備えています。緑茶は、紅茶の製造に使用される発酵中に酵素的に酸化されるカテキン抗酸化物質含有量を保持する最小限の酸化処理によって、カメリア・シネンシスの葉から作られます。緑茶の特徴的な風味、色、および健康機能特性はすべて、カテキン酸化に関与するポリフェノール酸化酵素を不活性化する蒸しまたは釜焼き処理によって、収穫したばかりの葉の生化学的性質をほぼそのまま維持するこの最小限の処理方法に由来しています。
⮞ハーバード大学T.H.チャン公衆衛生大学院が2025年に実施した縦断的健康調査では、1日に3杯以上の緑茶を定期的に摂取することで、心血管疾患による死亡リスクが23%低下し、全死因死亡リスクが17%低下し、2型糖尿病や特定のがんのリスク低下との有意な関連性が認められました。これは、18件の前向きコホート研究を統合した分析結果であり、緑茶の健康効果に関するこれまでで最も包括的な科学的検証を提供するとともに、世界の緑茶市場における高価格帯を維持する機能性飲料としての地位を裏付けるものです。
緑茶市場に関する詳細情報については、無料サンプルレポートをご請求ください。
緑茶市場の動向
-
抹茶は、その独特の風味、色、そして文化的魅力から、ラテ、デザート、サプリメントなどに使用される高級品として、急速に世界的に普及しつつある。
-
水出し緑茶は、よりまろやかな味わい、苦味の少なさ、そしてL-テアニンや抗酸化物質の含有量の高さから、人気が高まっている。
-
緑茶は、その抗酸化作用と抗炎症作用により、スキンケアや化粧品への利用がますます増えており、クリーンビューティーのトレンドを後押ししている。
-
健康志向の消費者が、純度、トレーサビリティ、そして高品質を求めるようになったことで、オーガニックおよび単一産地の緑茶に対する需要が高まっている。
-
機能性緑茶飲料は、プロバイオティクス、アダプトゲン、タンパク質などの成分を添加することで、健康効果を高めるものとして拡大している。
米国緑茶市場の見通し
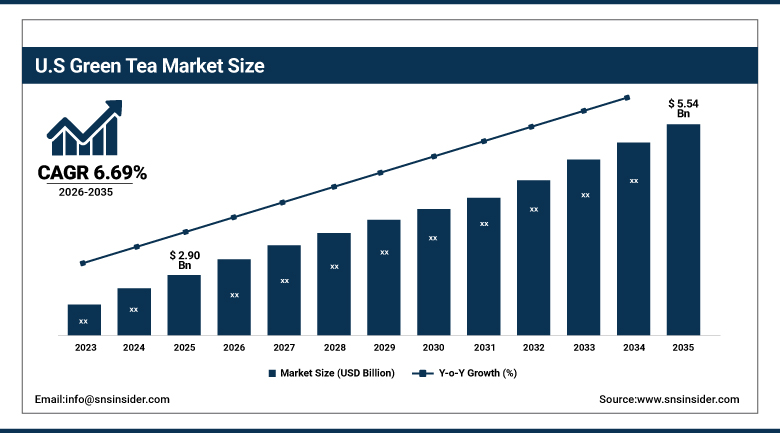
米国の緑茶市場は、2025年には約29億米ドルと評価され、2035年までに約55億4000万米ドルに達すると予測されており、年平均成長率(CAGR)は6.69%である。
米国は、アジア以外で世界的に最も重要な緑茶市場の一つとして台頭しています。世界で最も健康志向の高い高級飲料消費者層、何百万人ものアメリカのコーヒー愛好家に抹茶を紹介したスターバックスの抹茶ラテプログラムの驚異的な成功、そしてDavidsTea、Harney & Sons、日本の輸入専門店など、高級茶葉販売店の増加が相まって、カジュアルな消費者と熱心な茶愛好家の両方に同時にサービスを提供する多層的な緑茶市場が形成されています。米国の緑茶市場は、緑茶に文化的に馴染みのあるアジア系アメリカ人の増加からも恩恵を受けています。これは、忠実な伝統的な消費者層を形成すると同時に、緑茶の品質に対するより広範な消費者の認識に影響を与える教育と信頼性の基準となっています。
⮞ニールセンの2025年米国飲料市場分析によると、緑茶と抹茶は3年連続で売上高ベースで最も成長率の高い温かい飲料カテゴリーであり、抹茶製品の売上高は前年比34%増となっていることが確認されました。これは、プレミアムおよびスペシャルティ層から確立された緑茶市場において最も急速な成長を生み出している、プレミアム機能性茶飲料への構造的な需要シフトを裏付けるものです。
緑茶市場のセグメント分析
-
種類別に見ると、無香料緑茶が2025年に約55.28%のシェアで市場をリードし、抹茶緑茶は年平均成長率(CAGR)7.20%で最も急速に成長している種類です。
-
形態別に見ると、ティーバッグは2025年には約42.58%を占め、すぐに飲める飲料(RTD)は年平均成長率(CAGR)8.50%で最も急速に成長している形態です。
-
用途別に見ると、2025年には飲料が約75.10%を占め、最も普及した用途は栄養補助食品で、年平均成長率(CAGR)は7.51%となっています。
-
流通チャネル別に見ると、2025年にはスーパーマーケットとハイパーマーケットが48.34%と最大のシェアを占め、オンライン小売は年平均成長率(CAGR)12.40%で最も急速に成長しているチャネルです。
形態別に見るとティーバッグが主流だが、RTD(すぐに飲める飲料)が最も急速に成長すると予想される。
ティーバッグは、2025年においても緑茶市場の約42.58%を占め、依然として支配的な形態の地位を維持しました。ティーバッグの形態は、準備の手軽さ、抽出量の均一性、主流の食料品チャネルを通じた幅広い小売流通、そして低価格帯のバッグから高級シングルエステートサシェまであらゆる品質レベルでの価格の手頃さといった利点を兼ね備えているため、茶葉をそのまま淹れることで得られる優れたカップ品質よりも準備の手軽さを優先する大衆市場の消費者にとって、デフォルトの緑茶形態となっています。
すぐに飲める緑茶は、2035年までのCAGRが8.50%と最も急速に成長している形態です。小売業やフードサービス業における高級冷蔵飲料カテゴリーの拡大により、RTD緑茶カテゴリーの棚スペースと消費者の発見機会が拡大しており、その成長は、伝統的なアジアのRTD緑茶市場がエスニック専門小売店を超えて流通範囲を拡大していることと、成長を続ける機能性飲料セグメントにおいて、従来のソフトドリンクやコーヒー飲料の高級代替品として位置づけられている新世代の西洋の高級RTD抹茶ラテ、コールドブリュー緑茶、機能性緑茶飲料の両方によって牽引されています。
⮞2026年3月、スイスの飲料メーカーであるエミ社は、日本の抹茶とスイス産牛乳を組み合わせたすぐに飲める飲料「エミ抹茶ラテ」を発売した。この乳糖不使用の商品は、スイス、ドイツ、オーストリア、スペイン、ベルギーで販売され、緑茶の消費を手軽な冷蔵飲料のカテゴリーへと拡大させた。
用途別に見ると、飲料が圧倒的に多く、栄養補助食品が最も急速に成長すると予想される。
飲料は2025年の緑茶市場の約75.10%を占め、依然として主要な用途分野であり、アジア人の伝統的な毎日の複数杯の緑茶消費から、西洋の愛好家による時折の高級スペシャルティーの淹れ方、そして緑茶の健康効果を便利なすぐに飲める形式で重視する外出先での消費者の手軽なRTD購入まで、緑茶飲料のあらゆる準備と消費の機会を網羅しています。
栄養補助食品は、2035年までの年平均成長率(CAGR)が7.51%と最も急速に成長している分野です。これは、緑茶の健康効果が実証されているものを、標準化された高用量のサプリメントで摂取したいと考える消費者層の増加によるものです。このサプリメントは、毎日何杯も淹れたお茶を飲むだけでは確実に得られない特定のカテキン濃度を提供します。EGCG標準化エキス入りカプセル、体重管理サポートとして販売されている緑茶カテキンパウダー、緑茶エキスを配合した熱発生型脂肪燃焼サプリメントは、主要な栄養補助食品製品カテゴリーであり、その成長は、緑茶カテキンの生物学的活性に関する科学的証拠と、定期的な飲料の準備に必要な習慣形成よりも、1日1回の便利なサプリメント形式を好む消費者の嗜好の両方によって支えられています。
⮞2026年9月、Frontiers in Nutrition誌は、N-アセチルシステインと組み合わせたミセル緑茶エキス製剤であるLipoMicel GTNACを評価したランダム化クロスオーバー臨床試験の結果を発表した。この製剤は、健康な成人において、用量を合わせた標準的な緑茶エキス製剤と比較して、EGCGの全身曝露量が4.2倍高いことが示された。
地域別分析
北米緑茶市場のインサイト
北米は売上高で世界第2位の緑茶市場であり、米国は北米全体の売上高の約83.6%を占め、健康志向の消費者の採用、コーヒーショップやフードサービスでの抹茶の驚異的な普及、そして文化的な緑茶への親しみから本格的な伝統製品への需要を維持しているアジア系アメリカ人人口の増加、さらにフードサービスの影響を受けた主流市場の消費パターンなどにより、西洋最大の緑茶市場となっています。この地域の市場成長は、抹茶、シングルオリジンのリーフティー、機能性RTD緑茶製品といったプレミアム層の拡大によって、カテゴリー全体の成長を上回っており、これらの製品の平均販売価格は、一般的なティーバッグの基準価格を大幅に上回っています。
⮞2026年9月、MIXUEは全米の店舗で、グリーンレモンティーやグリーンレモネードを含む6種類の季節限定飲料を発売した。この発売により、同社は手頃な価格でフルーツを配合した製品をアメリカの一般消費者に提供することで、緑茶ベースの飲料ラインナップを拡充した。
欧州緑茶市場の動向
ヨーロッパは、特に英国、ドイツ、フランス、オランダにおいて、健康志向の高まりを背景に緑茶が急速に普及している成長市場です。これらの国々では、緑茶の抗酸化作用や健康効果に対する消費者の意識の高まりが、従来の紅茶市場と比較して一人当たりの緑茶消費量の伸びを平均以上に押し上げています。ドイツは、ヨーロッパで最も健康志向の高い消費者層、オーガニック製品への強い嗜好による高級オーガニック緑茶の需要、そして主要都市における高級茶葉の普及を支える確立された専門茶小売インフラといった要素が組み合わさることで、ヨーロッパの緑茶売上高の約24.3%を占めています。抹茶のトレンドはヨーロッパのフードサービス業界にも広がり、高級コーヒーチェーンや健康志向のカフェコンセプトにおいて、馴染みのある飲料形態を通じて抹茶がヨーロッパの一般消費者に広く浸透しています。
⮞2026年9月、ドイツの紅茶メーカーであるTEEKANNEは、TEEKANNEブランドで初の日本のオーガニック抹茶製品を発売し、粉末状の緑茶をドイツの食料品店や小売店を通じて販売開始しました。この抹茶は、伝統的な淹れ方、抹茶ラテ、冷たい飲み物などに利用できます。
アジア太平洋地域の緑茶市場に関する洞察
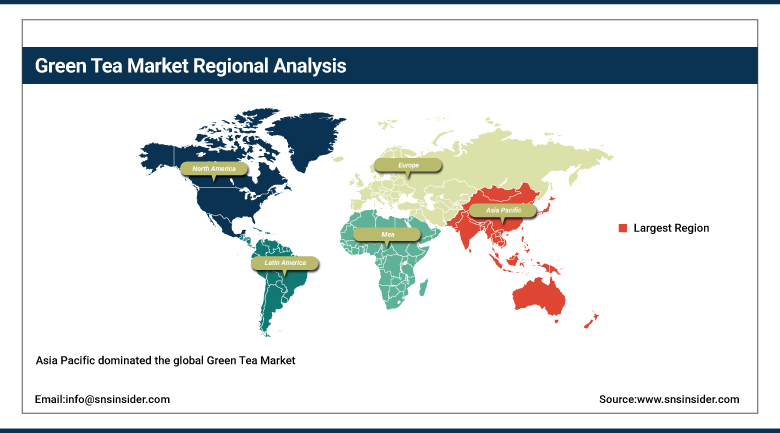
アジア太平洋地域は、世界最大の緑茶生産地および消費地として、世界の緑茶市場を牽引しています。中国と日本は、世界の主要な緑茶栽培、加工、輸出拠点であり、両国の生産量は、大衆向け商品緑茶から世界最高級のスペシャルティグレードまで、あらゆる種類を網羅しています。中国は、世界最大の緑茶生産国および消費国として、アジア太平洋地域の緑茶売上高の約48.7%を占めています。中国では、緑茶の消費があらゆる年齢層の人々の日常生活に深く根付いており、一人当たりの消費量が他のどの地域よりも高い水準を維持しています。一方、日本は、世界的な抹茶ブームの発祥地であり、世界最高級の玉露や煎茶の産地であり、卓越した茶道文化が今もなお息づき、世界の高級茶文化にインスピレーションを与え続けていることから、人口規模に比べて非常に大きな影響力を持つ市場となっています。
⮞2026年1月、中国農業科学院と福建農林大学は、中国初のカーボンニュートラル認証を受けた安渓鉄観音茶の発売を支援した。この取り組みにより、検証済みの炭素排出量算定、農業における排出削減対策、およびカーボンラベル基準が中国の茶生産に導入された。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
中東・アフリカおよびラテンアメリカの緑茶市場に関する洞察
中東・アフリカおよびラテンアメリカでは、緑茶市場が成長しており、健康意識の高まり、都市部の中間層の可処分所得の増加、近代的な小売業の拡大による緑茶製品の入手可能性の向上により、緑茶の普及に向けた新たな消費者層が生まれています。モロッコは、一人当たりの緑茶消費量が非常に高い文化により、中東・アフリカの緑茶売上高で約29.4%を占め、首位に立っています。同国ではミントグリーンティーが国民的な飲み物としてあらゆる社交の場で消費されており、一部の指標では、東アジア以外で一人当たりの緑茶消費量が世界で最も高い国となっています。ブラジルは、都市部の健康意識の高い消費者層が多く、主要都市で機能性飲料市場が成長していることから、ラテンアメリカの売上高で約43.8%を占め、首位に立っています。ブラジルでは、緑茶RTDや高級リーフティー製品が、専門の健康食品チャネルを超えて一般の小売業に拡大しています。
⮞2026年4月、ブラジルの飲料メーカーであるザンロレンツィ・ベビダスは、カンポ・ラルゴ・オー!ティーというブランド名で、すぐに飲めるお茶のラインナップをリニューアルし、抹茶と緑茶のブレンドに加え、ハイビスカス・クランベリーやカモミール・ユズといった特別なブレンドを発表しました。これらの商品は、ビタミンやミネラルを配合し、砂糖は無添加です。
市場動向
成長要因:健康意識の高まり、抹茶の世界的な普及、そしてすぐに飲める(RTD)緑茶製品の拡大。
緑茶市場の主な構造的成長要因は、消費者の健康意識の持続的な高まりであり、裁量的な食品および飲料への支出が、最も信頼性が高く、広範な研究に基づいた健康上の利点を主張する製品に向けられていることです。緑茶は、心血管疾患、メタボリックシンドローム、神経変性疾患、がんリスクに関する学術的科学的証拠の並外れた広さと深さにより、広く消費されている飲料カテゴリーの中で最も包括的に文書化された健康上の事例を提供しています。これに加えて、抹茶現象がソーシャルメディアで爆発的に広まり、世界中のコーヒーハウスチェーンを通じて食品サービスに主流として採用され、視覚的に特徴的になったことで、これまでスペシャルティー文化に関わってこなかった層においても、高級日本産緑茶製品に対する前例のない主流の消費者の認知と嗜好が生まれました。
⮞2025年6月、研究者らは、脂質異常症の成人60名を対象に緑茶飲料の摂取を評価した、無作為化二重盲検プラセボ対照臨床試験の結果をFood Science & Nutrition誌に発表した。6週間後、緑茶摂取群では総コレステロール値が4.96%、LDLコレステロール値が7.98%減少したことが記録され、緑茶の機能性飲料としての位置づけを裏付ける新たな臨床的証拠が得られた。
制約:カフェイン含有量の制限、非伝統的な市場における後天的な味覚の壁、そして高級日本産グレードの高価格。
緑茶市場における大きな制約要因の一つは、低品質で過剰抽出された緑茶の苦味と渋みです。これは、淹れ方を知らない消費者にとって最初の飲用体験をネガティブなものにし、ティーバッグの利便性が最も高く、淹れ方の知識が最も低い主流の消費者層において、試飲はするもののリピート購入には至らないという結果につながっています。緑茶のカフェイン含有量はコーヒーよりは低いものの、カフェインに敏感な人々の飲用を制限し、カフェインによる刺激と時間帯の組み合わせが機能的な障壁となる夜間の飲用機会を制限します。これは、カフェインを含まないハーブティーにはない問題であり、特にカフェインによる刺激作用なしに緑茶の抗酸化作用を求める消費者層の増加傾向に起因しています。
機会:カフェインレス製品の普及、食品・化粧品・サプリメント分野での利用拡大、機能性化合物の含有量を向上させる精密農業の発展。
二酸化炭素を用いた脱カフェイン処理法の開発は、緑茶の栄養価を高めるカテキン抗酸化物質の含有量を大幅に減少させることなく、カフェインを除去することで、緑茶の市場を、普段飲んでいる飲料に含まれるカフェインを積極的に避けている消費者の推定15~20%にまで拡大する大きな商業的機会となる。なぜなら、現在の脱カフェイン処理法では、カフェイン除去に加えてカテキン含有量も大幅に減少させてしまうため、代替しようとしている従来のカテキンを豊富に含む緑茶に比べて、健康面でのメリットが損なわれてしまうからである。
⮞2025年8月、研究者らは、特定の共溶媒を用いた超臨界二酸化炭素抽出法の応用を実証した緑茶のカフェイン除去に関する研究論文を『Journal of Food Engineering』誌に発表した。この研究では、水性エタノールの添加がカフェイン除去を促進し、カフェイン除去緑茶製品の製造プロセス開発を前進させることが示された。
最近の動向
-
2025年9月:ネスレは、代謝の健康とスキンケアを目的とした緑茶エキスベースの栄養補助食品をアジア太平洋地域で発売し、緑茶製品のポートフォリオを飲料分野にとどまらず、サプリメントや化粧品原料の用途へと拡大しました。これらの分野は、従来の緑茶飲料市場の拡大を上回るペースで成長しています。
-
2025年:伊藤園は、北米市場におけるプレミアム日本緑茶RTD「愛お茶」の販売網を拡大し、製品の鮮度が味に大きく影響するプレミアムRTD緑茶セグメントにおいて、日本の市場基準と同等の製品品質を確保するためのコールドチェーン流通インフラに投資しました。
-
2025年:ユニリーバのリプトン緑茶シリーズは、抹茶をブレンドした新商品や、ビタミンやミネラルを添加した機能性強化緑茶製品を追加することで拡充され、手頃な価格帯で機能性飲料の利便性を求める健康志向の一般消費者に向けた、マスマーケット向けブランドの緑茶ポートフォリオを確立する。
緑茶会社は以下の通りです。
-
Unilever plc (Lipton)
-
Tata Consumer Products Ltd.
-
Ito En Ltd.
-
Associated British Foods plc (Twinings)
-
Coca-Cola Company (Ayataka)
-
PepsiCo Inc. (Lipton RTD)
-
Hain Celestial Group
-
Bigelow Tea Company
-
Harney & Sons Fine Teas
-
The Republic of Tea
-
Tazo Tea Company (Unilever)
-
Yogi Tea (TPAK)
-
Rishi Tea & Botanicals
-
DavidsTea Inc.
-
Marukyu Koyamaen
-
Ippodo Tea Co. Ltd.
-
DoMatcha
-
Encha Organic Matcha
緑茶市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 161億3000万米ドル |
| 2035年までの市場規模 | 308億2000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は6.73%。 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • タイプ別(無香料緑茶、香料緑茶、抹茶、オーガニック緑茶、その他) • 形状別(ティーバッグ、茶葉、インスタントティー、すぐに飲める飲料(RTD)、緑茶カプセル/サプリメント) • 用途別(飲料、栄養補助食品、食品原料、化粧品・パーソナルケア用品、その他) • 流通チャネル別(スーパーマーケット・ハイパーマーケット、専門店、オンライン小売、その他) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Unilever plc, Tata Consumer Products Ltd., Ito En Ltd., Associated British Foods plc, Nestlé S.A., The Coca-Cola Company, PepsiCo Inc., Hain Celestial Group, Bigelow Tea Company, Harney & Sons, The Republic of Tea, Tazo Tea Company, Yogi Tea, Stash Tea Company, Rishi Tea & Botanicals, DAVIDsTEA Inc., Marukyu Koyamaen, Ippodo Tea Co. Ltd., DoMatcha, and Encha Organic Matcha. |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2033年
2.3 市場規模と予測(セグメント別、2022年~2033年)
2.3.1 形態別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 タイプ別市場規模
2.3.4 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 消費と生産の統計
4.1.1 世界の年間緑茶消費量(トンまたは10億杯)
4.1.2 主要国における一人当たりの緑茶消費量
4.1.3 主要生産国別の生産量
4.1.4 有機栽培緑茶と慣行栽培緑茶の生産比率(%)
4.2 貿易・輸出入データ
4.2.1 主要輸出国別緑茶輸出量/輸出額
4.2.2 主要消費地域における輸入依存率(%)
4.2.3 国際貿易量の前年比変化
4.2.4 主要輸出先および主要輸入元(上位5カ国)
4.3 イノベーションと研究開発の指標
4.3.1 年間の新緑茶ベース製品の発売数
4.3.2 緑茶製剤に関連する特許出願または商標
4.3.3 茶葉抽出および風味向上技術への投資水準
4.4 持続可能性と環境データ
4.4.1 持続可能な方法で調達された茶葉またはレインフォレスト・アライアンス認証茶葉の割合(%)
4.4.2 茶の栽培と加工における二酸化炭素排出量削減に関する統計
4.4.3 茶葉生産施設における水とエネルギーの使用効率
5. 緑茶市場のセグメント別分析と予測(形態別、2022年~2033年、市場規模(10億米ドル))
5.1 はじめに
5.2 ルーズリーフ
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2033年
5.3ティーバッグ
5.4 インスタントミックス
5.5 すぐに飲める飲料(RTD)
6. 緑茶市場のセグメント別分析と予測(用途別、2022年~2033年、市場規模(10億米ドル))
6.1 はじめに
6.2 飲料
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2033年
6.3 栄養補助食品
6.4 化粧品・パーソナルケア
6.5 医薬品
7. 緑茶市場のセグメント別分析と予測(種類別、2022年~2033年、金額(10億米ドル))
7.1 はじめに
7.2 フレーバー緑茶
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2033年
7.3 無香料緑茶
7.4 オーガニック緑茶
7.5 抹茶
8. 緑茶市場のセグメント別分析と予測(流通チャネル別、2022年~2033年、市場規模(10億米ドル))
8.1 はじめに
8.2 スーパーマーケットとハイパーマーケット
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2033年
8.3 専門店
8.4 オンライン小売
8.5 コンビニエンスストア
9. 緑茶市場の地域別セグメント分析および予測、2022年~2033年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 緑茶市場規模と予測(形態別、2022年~2033年)
9.2.3 緑茶市場規模と予測(用途別、2022年~2033年)
9.2.4 緑茶市場規模と予測(種類別、2022年~2033年)
9.2.5 緑茶市場規模と予測(流通チャネル別、2022年~2033年)
9.2.6 緑茶市場規模と予測(国別、2022年~2033年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 緑茶市場規模と予測(形態別、2022年~2033年)
9.3.3 緑茶市場規模と予測(用途別、2022年~2033年)
9.3.4 緑茶市場規模と予測(種類別、2022年~2033年)
9.3.5 緑茶市場規模と予測(流通チャネル別、2022年~2033年)
9.3.6 緑茶市場規模と予測(国別、2022年~2033年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 緑茶市場規模と予測(形態別、2022年~2033年)
9.4.3 緑茶市場規模と予測(用途別、2022年~2033年)
9.4.4 緑茶市場規模と予測(種類別、2022年~2033年)
9.4.5 緑茶市場規模と予測(流通チャネル別、2022年~2033年)
9.4.6 緑茶市場規模と予測(国別、2022年~2033年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 緑茶市場規模と予測(形態別、2022年~2033年)
9.5.3 緑茶市場規模と予測(用途別、2022年~2033年)
9.5.4 緑茶市場規模と予測(種類別、2022年~2033年)
9.5.5 緑茶市場規模と予測(流通チャネル別、2022年~2033年)
9.5.6 緑茶市場規模と予測(国別、2022年~2033年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 緑茶市場規模と予測(形態別、2022年~2033年)
9.6.3 緑茶市場規模と予測(用途別、2022年~2033年)
9.6.4 緑茶市場規模と予測(種類別、2022年~2033年)
9.6.5 緑茶市場規模と予測(流通チャネル別、2022年~2033年)
9.6.6 緑茶市場規模と予測(国別、2022年~2033年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 2022年~2033年の年間戦略と開発
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 AMORE Pacific Corp
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 アリゾナ・ビバレッジ・カンパニー
10.6.3 アソシエイテッド・ブリティッシュ・フーズLLC
10.6.4 コカ・コーラ社
10.6.5 タタ・グローバル・ビバレッジズ
10.6.6 ユニリーバ
10.6.7 ケープナチュラルティー製品
10.6.8 セレスティアルシーズニング
10.6.9 フィンレイズ・ビバレッジズ社
10.6.10 フロンティア・ナチュラル・プロダクツ協同組合
10.6.11 ハンブルデンハーブ
10.6.2 Arizona Beverage Company
10.6.3 Associated British Foods LLC
10.6.4 The Coca-Cola Company
10.6.5 Tata Global Beverages
10.6.6 Unilever
10.6.7 Cape Natural Tea Products
10.6.8 Celestial Seasonings
10.6.9 Finlays Beverages Ltd.
10.6.10 Frontier Natural Products Co-Op.
10.6.11 Hambleden Herbs
10.6.12 Hankook Tea
10.6.13 Honest Tea, Inc.
10.6.14 ITO EN
10.6.15 Kirin Beverage Corp.
10.6.16 Metropolitan Tea Company
10.6.17 Northern Tea Merchants Ltd.
10.6.18 Numi Organic Tea
10.6.19 Oishi Group Plc.
10.6.20 Yogi Tea
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション
タイプ別
-
無香料緑茶
-
フレーバー付き緑茶
-
抹茶
-
オーガニック緑茶
-
その他
フォームによる
-
ティーバッグ
-
リーフティー
-
インスタントティー
-
すぐに飲める飲料(RTD)
-
緑茶カプセル/サプリメント
申請により
-
飲料
-
栄養補助食品
-
食品原料
-
化粧品・パーソナルケア用品
-
その他
流通チャネル別
-
スーパーマーケットとハイパーマーケット
-
専門店
-
オンライン小売
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
