クリーンラベル原料市場レポートの範囲と概要:
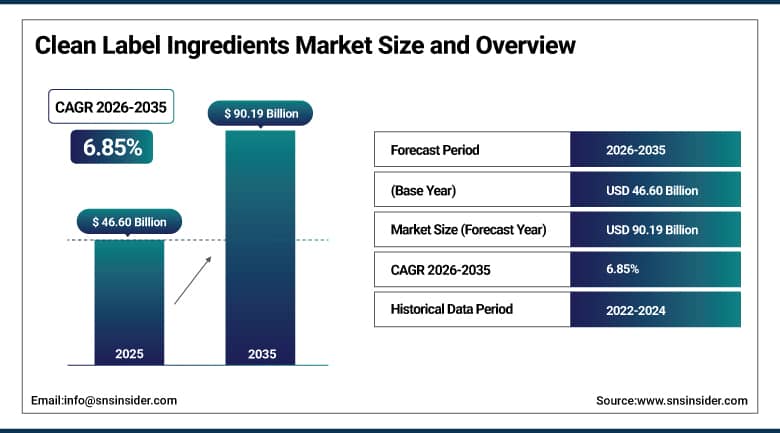
クリーンラベル原料市場は、2025年には466億米ドルと評価され、2035年までに901億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.85%で成長すると見込まれています。
食品や飲料において、消費者が天然由来で、馴染みやすく、加工を最小限に抑えた原料を好む傾向が強まっていることから、クリーンラベル原料市場は着実に成長を続けています。健康と栄養、原料、製品組成に関する消費者の意識の高まりが、食品企業の間で人工添加物、保存料、着色料、香料の代わりにクリーンラベル原料を使用する傾向を後押ししています。オーガニック、植物由来、機能性食品、アレルゲンフリー食品への需要の高まりも、市場の成長を後押ししています。さらに、食品企業は消費者の嗜好の変化に対応し、製品の透明性を高めるために、製品ラインナップをますます改良しています。原料の天然保存、発酵、抽出、加工の分野における技術革新は、クリーンラベル原料の機能性、安定性、拡張性の向上に貢献しています。革新的で持続可能かつクリーンな配合への投資の増加も、市場の成長を牽引しています。
⮞FAOは、精密発酵を、制御された微生物システムを通じてタンパク質、酵素、ビタミン、その他の生理活性物質を生産できる新興技術として注目している。
クリーンラベル原料市場に関する詳細情報については、無料サンプルレポートをご請求ください。
クリーンラベル原料市場の動向
-
原材料の透明性に対する需要の高まりを受けて、食品・飲料製品全体で天然由来で認知度の高い原材料の採用が増加している。
-
健康とウェルネスに対する消費者の関心の高まりは、加工を最小限に抑えたオーガニック製品や、クリーンラベル製品への需要を拡大させている。
-
植物由来成分の使用増加は、天然着色料、香料、甘味料、乳化剤、機能性成分に対する需要を支えている。
-
天然由来の保存料やクリーンラベルの安定剤を採用することで、メーカーは製品の品質と保存期間を維持しながら、合成添加物の使用量を削減できるようになっている。
-
発酵技術とバイオテクノロジーの進歩は、天然の香料、着色料、甘味料、そして機能性成分を含むクリーンラベル製品の開発を支えている。
米国クリーンラベル原料市場の見通し
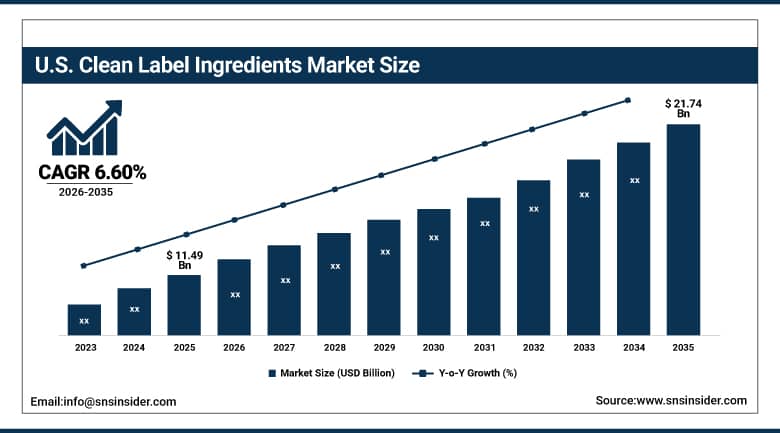
米国のクリーンラベル原料市場は、2025年には114億9000万米ドルと評価され、2035年までに217億4000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.60%で成長すると見込まれている。
米国のクリーンラベル原料市場は、天然由来で、成分が明確で、加工度の低い原料を含む製品に対する消費者の嗜好の高まりにより、着実に成長を続けています。健康、栄養、クリーンラベル、製品配合に関する意識の高まりが、メーカー各社が保存料、人工添加物、着色料、香料などのクリーンラベル原料を製品に使用する動機となっています。さらに、オーガニック、植物由来、機能性、アレルギー対応製品への嗜好も高まっています。これらの要因すべてが、米国における市場拡大を後押ししています。加えて、食品企業は、変化する消費者の嗜好に基づき、またブランドの透明性を高めるために、製品の配合を見直す努力を続けています。天然保存、発酵、抽出、原料製造プロセスにおける技術革新は、クリーンラベル原料の機能性と安定性の向上に貢献しています。
⮞米国食品医薬品局(FDA)は、米国の食品供給において、石油由来の合成染料から天然由来の代替染料への移行を図るための措置を発表した。
クリーンラベル成分市場セグメント分析
-
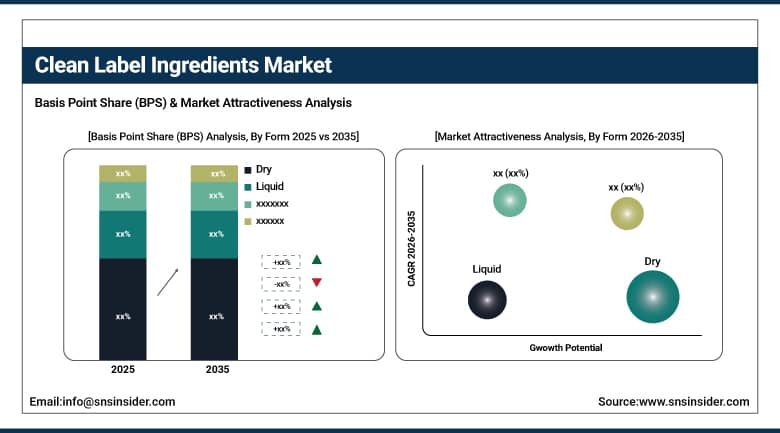
形態別に見ると、クリーンラベル原料市場では、2025年には乾燥原料が71%のシェアを占め、市場を席巻すると予測されています。一方、液体原料は2026年から2035年にかけて年平均成長率(CAGR)7.71%で最も速い成長が見込まれています。
-
種類別に見ると、小麦粉は2025年にはクリーンラベル原料市場の40%を占め、市場を牽引するだろう。天然着色料は2026年から2035年にかけて年平均成長率(CAGR)9.92%で最も速い成長が見込まれている。
-
認証別に見ると、非遺伝子組み換え(Non-GMO)が2025年にクリーンラベル原料市場で39%のシェアを占め、市場を席巻する見込みです。一方、オーガニックは2026年から2035年にかけて年平均成長率(CAGR)7.79%で最も速い成長が見込まれています。
-
用途別に見ると、食品・飲料分野がクリーンラベル原料市場を牽引し、2025年には87%のシェアを占めると予測されています。一方、栄養補助食品分野は2026年から2035年にかけて年平均成長率(CAGR)9.35%で最も速い成長が見込まれています。
形態別に見ると、クリーンラベル原料市場では乾燥原料が圧倒的なシェアを占めているが、液体原料が最も急速に成長している。
乾燥原料は、2025年には約71%という最高の収益シェアでクリーンラベル原料市場を席巻しました。乾燥原料は、保存期間が長く、保管や輸送が容易で、食品との混合も容易なため、ベーカリー製品、スナック食品、加工食品、飲料などに幅広く利用されています。また、その安定性と使いやすさから、製造会社にとって好ましい選択肢となっています。
液体原料は、飲料、ソース、ドレッシング、加工食品における分散しやすく機能性のある原料への需要増加を背景に、2026年から2035年にかけて年平均成長率(CAGR)7.71%で最も速い成長が見込まれています。液体原料は、原料の混合を容易にし、製品の均一性を維持するのに役立ちます。機能性飲料や最小限の加工食品への需要増加も、クリーンラベルの液体原料の使用増加に貢献しています。
⮞2026年7月、オテラは天然着色料「ジャングルブルー」と「アークティックブルー」の2種類の液体タイプを発売し、食品・飲料メーカー向けの原料ラインナップを拡充しました。これらの液体製剤は、瞬時に分散し、取り扱いが容易で、均一な発色を実現します。
種類別に見ると、クリーンラベル原料市場では小麦粉が圧倒的なシェアを占めており、天然着色料が最も急速に成長している。
小麦粉は、ベーカリー製品、スナック菓子、シリアル、加工食品などにおいて、加工度の低い、馴染みのある原料が幅広く使用されていることから、2025年にはクリーンラベル原料市場で約40%という最高の収益シェアを獲得し、市場を席巻しました。消費者の間では馴染みのある原料への嗜好が高まっており、一方、メーカーは小麦粉由来の原料の食感や配合特性に頼っています。
天然着色料は、人工食品添加物に対する消費者の懸念の高まりと、天然成分への嗜好の高まりを受け、2026年から2035年にかけて年平均成長率(CAGR)9.92%という最も高い成長率で拡大すると予測されています。食品業界の企業は、クリーンラベルを実現するために、植物、果物、野菜などの天然由来の着色料を使用するようになっています。
⮞2025年11月、デンマークのバイオテクノロジー企業Chromologicsは、Novo Holdings、EIFO、Döhler Venturesなどの投資家から700万ユーロの資金を確保し、発酵由来の天然食品着色料Natu.Red®の規制当局への申請と生産規模拡大を進めている。
認証別に見ると、クリーンラベル原料市場では非遺伝子組み換え原料が圧倒的なシェアを占め、オーガニック原料が最も急速に成長している。
非遺伝子組み換え原料は、2025年には約39%という最高の収益シェアでクリーンラベル原料市場を席巻しました。原料の内容や天然由来の透明性、加工されていない食品や飲料に対する消費者の需要の高まりに牽引され、非遺伝子組み換え表示は、原料の供給源や製造方法について消費者に明確な保証を提供する上で勢いを増しています。
オーガニック原料は、より自然な生産方法、持続可能な農業、人工添加物の使用量削減に対する消費者の嗜好の高まりを背景に、2026年から2035年にかけて年平均成長率(CAGR)7.79%という最も速い成長率で拡大すると予測されています。認証オーガニック原料の供給増加とオーガニック食品の供給拡大も、クリーンラベル製品へのオーガニック原料の採用につながっています。健康意識の高まりも、この分野の成長に貢献しています。
⮞2026年4月、米国に拠点を置くEssential Candy社は、Quality Assurance Internationalによる検証を受け、同社の植物性ロゼンジ製品についてUSDAオーガニック認証を取得しました。この認証は、有機原料の調達、取り扱い、製造に関する連邦政府の要件への準拠を証明するものです。
用途別に見ると、クリーンラベル原料市場は食品・飲料分野が圧倒的に多く、中でも栄養補助食品分野が最も急速に成長している。
食品・飲料分野は、2025年までにクリーンラベル原料市場において約87%という最高の収益シェアを獲得し、市場を牽引しました。これは、消費者の間で、透明で自然な原料を使用した製品への関心が高まっていることが要因です。製品メーカーは、人工原料をクリーンラベル製品に置き換える原料を使用した製品の開発に着手しています。これは、パン、飲料、スナック、乳製品、加工食品などの製造を通じて実現しています。
栄養補助食品市場は、消費者の間で予防、健康、ウェルビーイングへの関心が高まっていることを背景に、2026年から2035年にかけて年平均成長率(CAGR)9.35%という最も速い成長が見込まれています。サプリメントメーカーの間では、天然由来で、成分が明確で、加工を最小限に抑えた原料を使用する傾向が強まっています。植物由来で機能性があり、透明性の高い処方の人気が高まっていることが、ビタミン、ミネラル、栄養補助食品におけるクリーンラベル原料の使用を促進しています。
⮞2026年2月、CV Sciences社は、植物由来のタンパク質とクレアチンを配合したパウダー「EMPOWR」を発売しました。このパウダーには、タンパク質20グラム、クレアチン5グラム、そしてLactoSpore®プロバイオティクスが含まれています。この製品は、乳製品不使用、無糖の機能性栄養製品を求める消費者をターゲットとしています。
地域分析
|
地域 |
主要国 |
地域内シェア、2025年(%) |
|---|---|---|
|
北米 |
アメリカ合衆国 |
91.0% |
|
ヨーロッパ |
ドイツ |
27.0% |
|
アジア太平洋地域 |
中国 |
32.0% |
|
中東・アフリカ |
アラブ首長国連邦 |
18.0% |
|
ラテンアメリカ |
ブラジル |
35.0% |
欧州クリーンラベル原料市場のインサイト
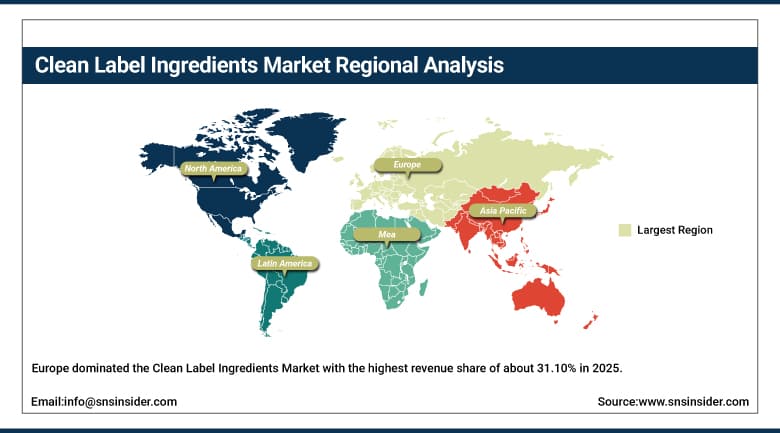
消費者の自然食品やオーガニック食品への嗜好により、欧州は2025年に約31.10%という最高の収益シェアを獲得し、クリーンラベル原料市場を席巻しました。食品表示に関する厳格な法律、健康に対する消費者の意識、持続可能性への注力、そしてオーガニック食品・飲料市場の存在が、クリーンラベル製品の開発を可能にしています。大手食品企業は、人工添加物を明確な原料に置き換えています。
ドイツのクリーンラベル原料市場は、加工を最小限に抑えたオーガニック食品や自然食品に対する消費者の需要に牽引され、市場シェア27.0%を占めています。健康と栄養に対する消費者の意識の高まり、食品表示法、持続可能性への取り組み、そしてオーガニック食品の既存市場が、クリーンラベルの導入を促進しています。食品企業は現在、人工物質の代わりに本物の原料を使用しています。
⮞2026年2月、ドイツに本社を置くマルティン・ブラウン・グループは、「3つのブランド。1つの約束。クリーンラベル」イニシアチブを開始し、これまで確立してきたクリーンラベル基準を、他の国際的な製パン材料ブランドにも拡大しました。同社の製パン材料部門では、すでに300以上の製品がクリーンラベルの定義を満たしています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米クリーンラベル原料市場のインサイト
北米のクリーンラベル原料市場は、天然由来で、認知度が高く、加工を最小限に抑えた原料に対する消費者の強い需要に支えられています。健康意識の高まり、クリーンラベルへの嗜好、オーガニック製品や植物由来製品の普及、そして透明性の高い原料表示は、メーカー各社に製品の改良を促しています。確立された食品・飲料業界、先進的な原料技術、そして強力な小売流通ネットワークも、この地域全体の市場発展をさらに後押ししています。
米国のクリーンラベル原料市場は、消費者の自然で分かりやすくシンプルな原料への高い嗜好に支えられ、市場シェア91.0%を占めています。健康意識の高まり、クリーンラベル製品への嗜好、オーガニック食品や植物由来食品の消費、そして原料表示の必要性などが、製品開発プロセスを推進しています。確立された食品・飲料業界と天然原料セクターが、市場の成長を牽引しています。
⮞2025年4月、コルビオン社は、製パン用途向けの培養小麦由来の天然防カビ剤「Verdad® Essence WH100」を発表しました。この発酵由来の成分は、人工保存料に代わる選択肢として、製品の味、食感、保存期間を維持します。
アジア太平洋地域のクリーンラベル原料市場に関する洞察
アジア太平洋地域は、健康意識の高まり、都市化、中間層人口の増加、そして自然食品や加工度の低い食品に対する消費者の需要の高まりを背景に、2026年から2035年にかけて年平均成長率(CAGR)約7.64%という最も速い成長が見込まれています。オーガニック食品、植物由来食品、機能性食品、アレルゲンフリー食品の消費増加に加え、食品生産、小売、eコマース、クリーンラベル製品の発売拡大も市場成長を後押ししています。
中国のクリーンラベル原料市場は、健康意識の高まり、都市化、中間層人口の増加、そして自然食品や未加工食品への嗜好の高まりを背景に、市場シェア32.0%を占めています。オーガニック、植物由来、機能性、無添加製品の消費増加は、企業をよりクリーンな処方へと向かわせる原動力となっています。食品加工、小売、eコマース、そして製品イノベーションの拡大も、この成長に貢献しています。
⮞2025年11月、中国の千河調味料食品有限公司は、人工添加物を一切使用せず、4~5種類の天然成分のみを使用した天然醸造醤油の製法が評価され、調味料業界で国内初となるレベル0のクリーンラベル認証を取得した。
中東・アフリカおよびラテンアメリカのクリーンラベル原料市場に関する洞察
中東・アフリカ地域とラテンアメリカでは、消費者の健康、栄養、製品成分への意識の高まりに伴い、クリーンラベル原料への需要が増加しています。都市化の進展、包装食品産業の拡大、可処分所得の増加、そして天然・オーガニック製品の入手しやすさの向上などが、こうした需要の高まりを後押ししています。食品メーカーもまた、人工添加物を減らし、変化する消費者の嗜好に対応するため、製品の改良を進めています。
アラブ首長国連邦(UAE)のクリーンラベル原料市場は、健康意識の高まりと天然・オーガニック製品への需要増加を背景に、市場シェア18.0%を占めています。可処分所得の増加、新たな高級食品セグメントの出現、小売施設の改善、そして強力なホスピタリティ・フードサービス産業の存在が、クリーンラベル化の推進に貢献しています。製造業者は、より明確な配合と人工成分の削減にますます傾倒しています。
⮞2026年3月、ブラジルのANVISAは、果物、野菜、食用植物から作られた適格な植物由来着色食品は、添加物ではなく従来の食品成分として分類できることを明確にするガイダンスを発表し、製造業者にクリーンラベルの着色剤配合に関する規制上の明確性を提供した。
市場動向
成長の原動力:天然成分に対する消費者の需要の高まりが、食品全般におけるクリーンラベルの採用を加速させている。
消費者の間で自然由来で加工度の低い食材への関心が高まっていることから、食品メーカーはよりクリーンな原料を用いた製品開発を進めています。人工着色料、香料、保存料、その他の人工添加物に対する消費者の懸念が、天然由来の代替品への関心を高めています。消費者の健康とウェルネスに対する意識の高まりは、飲料、焼き菓子、乳製品、スナック菓子、調理済み食品、栄養補助食品といった分野において、この傾向をさらに加速させています。最近の市場分析によると、透明性が高く、加工度が低く、天然由来の製品に対する消費者の需要が、市場を牽引する主要な要因の一つとなっています。
⮞2026年6月、クラフト・ハインツは、2027年末までに米国製品ポートフォリオからFD&C着色料を排除するための継続的な製品改良プログラムの概要を発表し、製品の味、品質、消費者の受容性を維持しながら、人工着色料を天然の代替品に置き換える進捗状況を報告した。
制約: 天然成分のコストが高いと、価格に敏感なメーカーの間でクリーンラベルの採用が制限される可能性がある。
より自然で加工度の低い原料は、従来の合成原料に比べて、調達コスト、加工コスト、認証コスト、品質管理コストが高くなる場合があります。また、製品の味、色、食感、保存期間、加工性を維持するために、製品の配合を見直す際にも追加コストが発生する可能性があります。こうしたコスト面を考慮すると、価格に敏感なカテゴリーやブランドでは、クリーンラベル表示が難しくなる場合があります。オーガニック認証や非遺伝子組み換え認証のコストも積み重なると高額になります。したがって、メーカーは、消費者のよりクリーンな製品への嗜好と価格面での配慮とのバランスを取る必要があります。
機会:天然着色料への需要の高まりは、革新的なクリーンラベル原料ソリューションの機会を生み出します。
天然着色料は、ブランドが合成染料の天然代替品を求めるようになり、消費者が明確な表示のある原材料を好むようになるにつれて、ますます重要性を増しています。市場調査によると、食品着色料は、飲料、菓子、焼き菓子、乳製品、加工食品などの製品の改良を通じて、クリーンラベル成分の中で最も急速に成長しているカテゴリーの一つとなっています。サプライヤーは、安定性、一貫性、耐熱性、汎用性を向上させた、より優れた天然着色料ソリューションを開発することができます。植物、果物、野菜などからの天然着色料源の革新は、技術的な課題を克服し、より優れたクリーンラベル表示を可能にするでしょう。
⮞2026年5月、バイオテクノロジー企業のDebutと天然着色料サプライヤーのOterraは、食品・飲料メーカー向けに安定したオレンジ、赤、紫の着色ソリューションを提供することを目標に、赤色40号の天然代替品を生産するための精密発酵技術を規模拡大するための数百万ドル規模の提携を発表した。
最近の動向
-
2026年:アーチャー・ダニエルズ・ミッドランド社(ADM)は、クリーンラベルカラーの需要の高まりに対応するため、天然由来のColors From Natureの生産能力を拡大するために1,600万ドル以上を投資した。
-
2026年:イングレディオン社は、PURECIRCLEクリーンテイストスイートプロテイン、FUSERAソリューション、VITESSENCEピー&ライス400Nプロテインなど、次世代のクリーンラベルソリューションを発表しました。
-
2026年:ケリー・グループ社は、クリーンラベルのベーカリー製品保存のためのUpGradeポートフォリオを紹介し、発酵由来のソリューションを用いて製造業者が鮮度と賞味期限を延ばせるよう支援すると述べた。
-
2025年:ジボダン社は、食品用途における合成増粘剤の代替として設計された、アップサイクルされた天然増粘剤であるグリーンバナナパウダーを通じて、クリーンラベル製品ポートフォリオを拡大しました。
クリーンラベル原料会社は以下の通りです。
-
Archer-Daniels-Midland Company (ADM)
-
Cargill, Incorporated
-
Ingredion Incorporated
-
DSM-Firmenich AG
-
International Flavors & Fragrances Inc. (IFF)
-
Tate & Lyle PLC
-
Corbion N.V.
-
Sensient Technologies Corporation
-
Givaudan S.A.
-
Symrise AG
-
Roquette Frères
-
Chr. Hansen A/S
-
Ajinomoto Co., Inc.
-
Döhler GmbH
-
Kalsec Inc.
-
Limagrain Ingredients
-
A&B Ingredients
-
Brisan Group
クリーンラベル原料市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 466億米ドル |
| 2035年までの市場規模 | 901億9000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は6.85%。 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 形態別(乾燥、液体) • 種類別(天然着色料、天然香料、甘味料・澱粉、小麦粉、麦芽、その他) • 認証別(オーガニック、非遺伝子組み換え、グルテンフリー、その他) • 用途別(食品・飲料[ベーカリー・菓子類、乳製品、調理済み食品/すぐに食べられる食品、スナック・シリアル、肉・魚介類、その他]、栄養補助食品、動物飼料) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Archer-Daniels-Midland Company (ADM), Cargill, Incorporated, Ingredion Incorporated, Kerry Group plc, DSM-Firmenich AG, International Flavors & Fragrances Inc. (IFF), Tate & Lyle PLC, Corbion N.V., Sensient Technologies Corporation, Givaudan S.A., Symrise AG, Roquette Frères, Chr. Hansen A/S, Puratos Group, Ajinomoto Co., Inc., Döhler GmbH, Kalsec Inc., Limagrain Ingredients, A&B Ingredients, and Brisan Group. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 形態別市場規模
2.3.2 タイプ別市場規模
2.3.3 証明書別市場規模
2.3.4 アプリケーション別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 植物由来、天然、オーガニック、および農業由来の原材料サプライヤー
3.4.2. クリーンラベル原料の製造業者および配合業者
3.4.3. 原材料販売業者、専門サプライヤー、食品加工サービス提供業者
3.4.4. 食品・飲料メーカー、ベーカリー、乳製品、その他の最終用途産業
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 クリーンラベル原料の製造および生産効率に関する統計
4.1.1 クリーンラベル原料の生産効率の平均改善率(%)
4.1.2 原料加工および製造時間の平均削減率(%)
4.1.3 原材料利用効率の平均改善率(%)
4.1.4 天然加工法を用いたクリーンラベル原料生産の割合(%)
4.1.5 生産廃棄物および加工損失の平均削減率(%)
4.2 成分の品質、純度、および機能性能指標
4.2.1 クリーンラベル成分の純度レベルの平均改善率(%)
4.2.2 クリーンラベル成分の機能性能の平均改善率(%)
4.2.3 食品配合における合成添加物使用量の平均削減率(%)
4.2.4 天然および最小限の加工基準を満たすクリーンラベル成分の割合(%)
4.2.5 原材料の保存安定性および品質保持率の平均改善率(%)
4.3 天然成分の加工および配合に関する統計
4.3.1 クリーンラベル処方における天然由来成分の平均割合(%)
4.3.2 人工保存料使用量の平均削減率(%)
4.3.3 天然の色、風味、食感の平均改善率(%)
4.3.4 高度な抽出技術を用いて製造されたクリーンラベル原料の割合(%)
4.3.5 クリーンラベル原料製造における加工工程の平均削減率(%)
4.4 食品・飲料用途におけるパフォーマンス指標
4.4.1 クリーンラベル原料を使用した包装食品の割合(%)
4.4.2 クリーンラベル成分を配合した飲料製品の割合(%)
4.4.3 加工食品用途におけるクリーンラベル原料使用率の平均成長率(%)
4.4.4 人工成分をクリーンラベル代替成分に置き換えた製品改良の割合(%)
4.4.5 クリーンラベル処方に対する消費者の受容度の平均改善率(%)
5. クリーンラベル原料市場のセグメント別分析と予測(形態別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ドライ
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 液体
6. クリーンラベル原料市場のセグメント別分析と予測(種類別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 自然な色
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 天然香料
6.4 甘味料とデンプン
6.5小麦粉
6.6モルト
6.7 その他
7. クリーンラベル原料市場のセグメント別分析と予測(認証別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 有機
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 非遺伝子組み換え
7.4 グルテンフリー
7.5 その他
8. クリーンラベル原料市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 食品・飲料
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 栄養補助食品
8.4 動物飼料
9. クリーンラベル原料市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 クリーンラベル原料市場規模と予測(形態別、2022年~2035年)
9.2.3 クリーンラベル原料市場規模と予測(種類別、2022年~2035年)
9.2.4 クリーンラベル原料市場規模と予測(認証別、2022年~2035年)
9.2.5 クリーンラベル原料市場規模と予測(用途別、2022年~2035年)
9.2.6 クリーンラベル原料市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 クリーンラベル原料市場規模と予測(形態別、2022年~2035年)
9.3.3 クリーンラベル原料市場規模と予測(種類別、2022年~2035年)
9.3.4 クリーンラベル原料市場規模と予測(認証別、2022年~2035年)
9.3.5 クリーンラベル原料市場規模と予測(用途別、2022年~2035年)
9.3.6 クリーンラベル原料市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 クリーンラベル原料市場規模と予測(形態別、2022年~2035年)
9.4.3 クリーンラベル原料市場規模と予測(種類別、2022年~2035年)
9.4.4 クリーンラベル原料市場規模と予測(認証別、2022年~2035年)
9.4.5 クリーンラベル原料市場規模と予測(用途別、2022年~2035年)
9.4.6 クリーンラベル原料市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 クリーンラベル原料市場規模と予測(形態別、2022年~2035年)
9.5.3 クリーンラベル原料市場規模と予測(種類別、2022年~2035年)
9.5.4 クリーンラベル原料市場規模と予測(認証別、2022年~2035年)
9.5.5 クリーンラベル原料市場規模と予測(用途別、2022年~2035年)
9.5.6 クリーンラベル原料市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 クリーンラベル原料市場規模と予測(形態別、2022年~2035年)
9.6.3 クリーンラベル原料市場規模と予測(種類別、2022年~2035年)
9.6.4 クリーンラベル原料市場規模と予測(認証別、2022年~2035年)
9.6.5 クリーンラベル原料市場規模と予測(用途別、2022年~2035年)
9.6.6 クリーンラベル原料市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Archer-Daniels-Midland Company (ADM)
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Cargill, Incorporated
10.6.3 Ingredion Incorporated
10.6.4 Kerry Group plc
10.6.5 DSM-Firmenich AG
10.6.6 International Flavors & Fragrances Inc. (IFF)
10.6.7 Tate & Lyle PLC
10.6.8 Corbion N.V.
10.6.9 Sensient Technologies Corporation
10.6.10 Givaudan S.A.
10.6.11 Symrise AG
10.6.12 Roquette Frères
10.6.13 Chr. Hansen A/S
10.6.14 Puratos Group
10.6.15 Ajinomoto Co., Inc.
10.6.16 Döhler GmbH
10.6.17 Kalsec Inc.
10.6.18 Limagrain Ingredients
10.6.19 A&B Ingredients
10.6.20 Brisan Group
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント
フォームによる
-
ドライ
-
液体
タイプ別
-
天然色
-
天然香料
-
甘味料とでんぷん
-
小麦粉
-
モルト
-
その他
証明書による
-
オーガニック
-
非遺伝子組み換え
-
グルテンフリー
-
その他
申請により
-
食品・飲料
-
ベーカリー&菓子
-
乳製品
-
調理済み食品/すぐに食べられる食品
-
スナック菓子とシリアル
-
肉類と魚介類
-
その他
-
-
栄養補助食品
-
動物飼料
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
クリーンラベル原料市場の主要企業には、カーギル、アーチャー・ダニエルズ・ミッドランド(ADM)、DSM-フィルメニッヒ、インターナショナル・フレイバーズ・アンド・フレグランス(IFF)、ケリー・グループなどが挙げられる。
クリーンラベル原料市場における主な機会としては、天然由来および植物由来原料に対する需要の高まり、クリーンラベル処方の拡大、機能性、持続可能性、最小限の加工を施した原料の採用増加などが挙げられる。
市場を牽引しているのは、透明性と識別性の高い成分に対する消費者の需要の高まり、健康意識の向上、人工添加物に対する規制当局の監視強化、そして天然成分配合への嗜好の高まりである。
Rohan Jadhav
プリンシパルコンサルタント