
モーター監視市場レポートの範囲と概要:
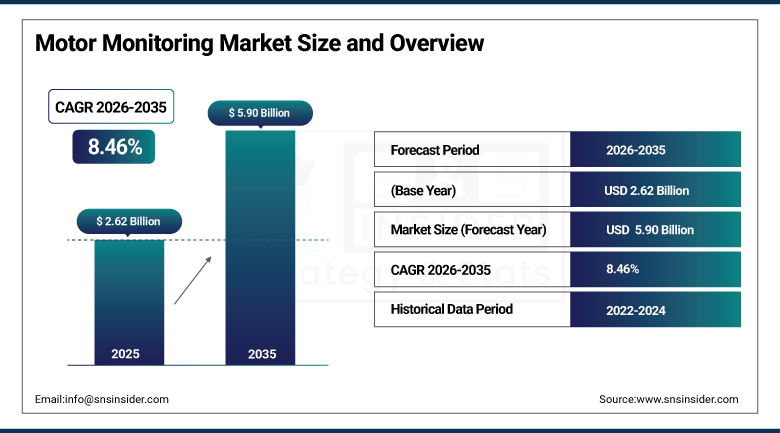
モーター監視市場は、2025年には26億2000万米ドルと評価され、2035年までに59億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.46%で成長すると見込まれています。
モーター監視市場は、業界の事業者が予期せぬダウンタイムを回避し、機器の寿命を延ばし、ポンプ、コンプレッサー、ファン、コンベア、組立ラインなどで使用される数百万台の電動モーターの運転に関連するエネルギーコストを削減しようとしているため、拡大を続けています。電動モーターは大量の電力を消費し、ベアリングの問題、巻線の問題、絶縁の問題、位置ずれなどの小さな問題でも故障や生産損失につながる可能性があります。振動、温度、電流監視用のワイヤレスセンサーソリューションのコスト低下と、クラウドコンピューティング、エッジアナリティクス、人工知能の分野における発展により、モーター監視は以前よりも幅広い資産に対して手頃な価格で導入できるようになりました。
2026年2月、シェフラー社が欧州でFAG OPTIME E-CMを発売し、電気状態監視の分野に新たな参入者が加わった。これにより、OPTIMEエコシステムが拡張され、三相モータの電流と電圧を監視することが可能になり、産業用駆動装置における絶縁不良、ケーブル欠陥、偏心、ローターバーの破損などを早期に検出できるようになった。
モーター監視市場に関する詳細情報については、無料サンプルレポートをご請求ください。
モーター監視市場の動向:
-
低電圧モーター向けワイヤレス振動・温度センサーの採用が拡大している。
-
センサーレス状態監視におけるモーター電流シグネチャ解析の利用が拡大している。
-
自動故障診断のためのAIと機械学習の統合を拡大する。
-
車両全体のエンジン状態を把握するためのクラウドおよびエッジ分析プラットフォームの導入が拡大している。
-
絶縁不良や回転子故障を検出するための電気状態監視に対する需要が高まっている。
-
エネルギー効率の追跡と予知保全への注目が高まっている。
米国モーターモニタリング市場の見通し:
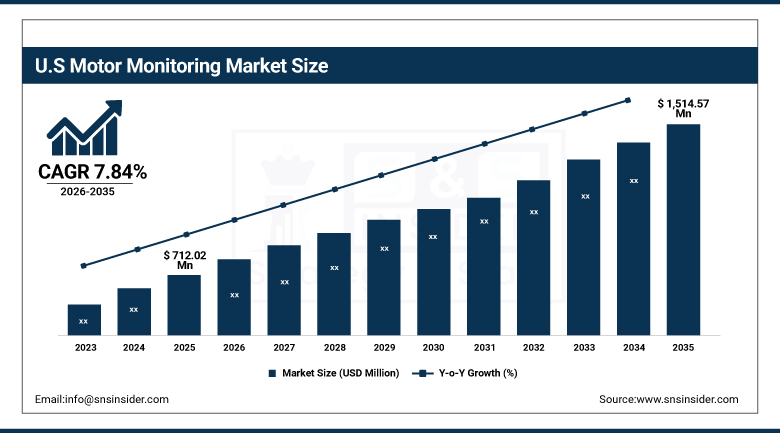
米国の自動車監視市場は、2025年には7億1202万米ドルと評価され、2035年までに15億1457万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.84%で成長すると見込まれています。
米国のモーター監視市場は、石油・ガス、発電、化学、食品加工、水道事業、製造業など、さまざまな産業における多数のモーターに加え、信頼性エンジニアリングと予知保全の実践への重点化により、恩恵を受けると予想されます。米国エネルギー省によると、産業部門のエネルギー消費の約70%は電気モーターによるものです。国内の主要メーカーには、エマソン、GE Vernova、ハネウェル、ロックウェル・オートメーション、イートン、フルーク・リライアビリティなどがあり、急成長している分析市場セグメントの主要プレーヤーには、オーギュリーやKCFテクノロジーズなどがあります。製造施設の国内回帰、半導体工場やバッテリー工場の設立、データセンターの拡大により、モーター監視の需要が増加すると予想されます。
2026年5月、イートン社がモーター電流シグネチャ解析と機械学習を用いて、モーターにセンサーを取り付けることなくモーターやポンプの問題を事前に予測するモーター解析ソフトウェアソリューションを発表したことで、米国におけるセンサーレス解析技術は大きく進歩した。
モーター監視市場セグメント分析:
-
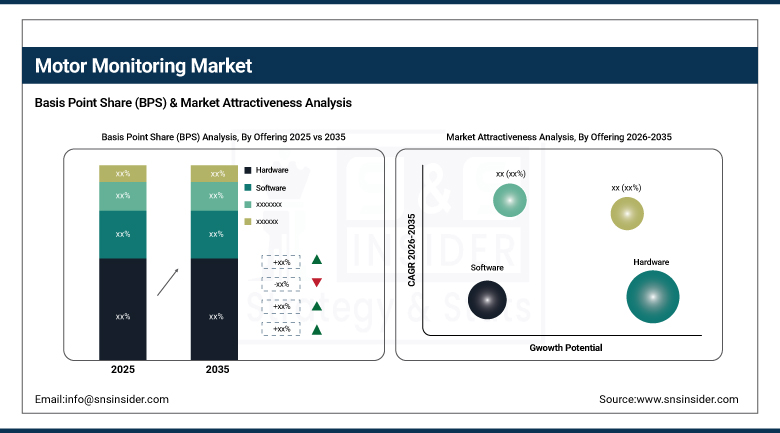
提供形態別に見ると、ハードウェア分野が2025年にはモーター監視市場を支配し、約58.64%のシェアを占める一方、ソフトウェア分野はCAGR約10.18%で最も急速に成長している。
-
プロセス別に見ると、クラウドセグメントは2025年に約54.36%のシェアを占め、モーター監視市場を支配しており、年平均成長率(CAGR)は約9.36%と最も急速に成長している。
-
展開形態別に見ると、オンラインセグメントが2025年時点で約58.82%のシェアを占め、モーター監視市場を支配している一方、ポータブルセグメントは年平均成長率(CAGR)約9.24%で最も急速に成長している。
-
用途別に見ると、石油・ガス分野が2025年時点で約27.46%のシェアを占め、モーター監視市場を牽引する一方、発電分野は年平均成長率(CAGR)約10.06%で最も急速に成長している。
提供内容から見ると、ハードウェアがモーター監視市場を支配し、ソフトウェアが最も急速に成長している。
2025年もハードウェアが市場を牽引しました。各モーター監視システムは、モーターによって発生する振動、温度、電流、電圧、音響信号を測定するために、ハードウェアベースのセンサー、プローブ、データ収集モジュール、ゲートウェイに依存しています。有線および無線振動センサー、変流器、オンライン監視ユニットは、多数の大型モーター群に展開されています。産業環境のため、危険区域に適した堅牢で認証済みのハードウェアコンポーネントも必要となり、単価の上昇につながっています。数百、数千台のモーターの展開に加え、継続的な交換とアップグレードにより、ハードウェアが市場で優位性を維持することが確実視されています。
ソフトウェアは、オペレーターが生のセンサーデータを保守作業に関する実用的な意思決定に変換できる分析機能を必要とするため、最も急速に成長している製品群です。現在最先端のソフトウェアは、人工知能と機械学習を応用して、ベアリングの摩耗、ミスアライメント、アンバランス、絶縁劣化、電気的問題を診断し、特定の資産の残存耐用年数を評価します。クラウドベースのダッシュボードのおかげで、信頼性管理者はプラントごとに設備群を監視でき、保守管理システムとの統合により作業指示の自動化が可能になります。ソフトウェアライセンスは、ソフトウェアベンダーにとって継続的な収益源となります。
プロセス別に見ると、モーター監視市場ではクラウドが圧倒的なシェアを占め、最も急速に成長している。
クラウド処理は2025年の市場を牽引しました。クラウドベースのシステムにより、ユーザーは場所や時間を選ばずにモーターの状態データを収集し、複数の場所からデータを集約し、現場にハードウェアを設置することなく分析ツールを利用できるようになりました。ワイヤレスセンサーはゲートウェイやスマートフォンを介してデータをクラウドサービスに直接送信するため、大規模な工場でも監視システムの設置が容易になりました。さらに、クラウドベースのプラットフォームを介してモーターのベンチマークを行い、その結果をサプライヤーと共有し、専門家の意見にリモートでアクセスすることも容易になりました。これらの利点により、この分野は市場で優位性を維持しています。
クラウド分野は、AIベースでサブスクリプション型の監視サービスプロバイダーによる導入により、最も高い成長率を記録しています。これらのサービスは、数台のモーターから数千台まで拡張可能です。ソフトウェアを継続的にアップグレードできるため、ハードウェアをアップグレードすることなく、改良されたアルゴリズムを活用できます。社内に信頼性専門家がいない中規模企業の多くは、リモート診断と提案機能を備えたクラウドサービスを導入しています。セキュリティ関連業界はオンプレミスソリューションに依存しているにもかかわらず、サイバーセキュリティ、データ暗号化、エッジクラウドコンピューティングの進歩により、クラウドコンピューティングは成長を続けています。
導入形態別に見ると、モーター監視市場ではオンライン方式が圧倒的なシェアを占め、携帯型方式が最も急速に成長している。
2025年にはオンライン監視が市場を牽引しました。これは、常設されたデバイスが主要モーターの振動、温度、電流、負荷を監視し、故障が発生する前に警告を発するためです。石油・ガス、発電、金属、鉱業などの産業では、高価な資産を守るためにオンライン監視が不可欠であり、ダウンタイムは多大な損失につながる可能性があります。オンラインシステムによって常時監視されるデータは分析され、傾向や段階的な劣化を検出します。安価な無線センサーの入手が容易になったことで、多くのモーターでオンライン監視がより実現可能になっています。
携帯型モニタリングは、メンテナンスチームが遠隔地や適切なインフラのない施設に設置されたモーターを監視するために、携帯型振動アナライザー、サーマルイメージャー、モーター試験装置、絶縁試験装置などを活用することから、最も急速に成長している導入形態です。携帯型機器の利点は、ルートベースのモニタリング、初期試運転、電気モーターの診断など、幅広い用途に使用できる汎用性の高さにあります。近年、携帯型機器をクラウドベースのソフトウェアシステムに統合する傾向がますます強まっています。鉱業、公益事業、現場用途における診断サービスのニーズの高まりが、世界中で携帯型モニタリングの急速な発展を後押ししています。
用途別に見ると、石油・ガス分野がモーター監視市場を席巻し、発電分野が最も急速に成長している。
石油・ガス分野は、上流、中流、下流の各部門において、過酷で時には危険な環境下でのポンプ、圧縮、送風、搬送などに多数のモーターを使用しているため、2025年にはあらゆる市場セグメントの中でトップに躍り出ました。これらのモーターのいずれかが故障すると、生産が停止し、安全上のリスクが生じ、多大な損失が発生する可能性があるため、常時監視が必要です。製油所、パイプライン、海上掘削リグ、石油化学プラントの運営者は、資産を保護するためにセンサーやオンライン監視システムを使用しています。資産価値の高さと安全上の配慮から、石油・ガス分野は最大のエンドユーザー市場セグメントとなっています。
発電は、電力生産者が火力、水力、原子力、再生可能エネルギー発電所の信頼性と効率性を向上させようとする中で、最も急速に成長している最終用途分野です。モーターは給水ポンプ、冷却システム、コンベア、その他のシステムで稼働しており、これらが正常に動作しない場合、発電量の低下や停電につながる可能性があります。データセンターや電化による電力需要の増加、および発電インフラの老朽化により、予知保全の実施が不可欠となっています。再生可能エネルギーおよびエネルギー貯蔵プラントの人気が高まっていることも、監視の必要性を高めています。
地域分析:
北米モーターモニタリング市場のインサイト
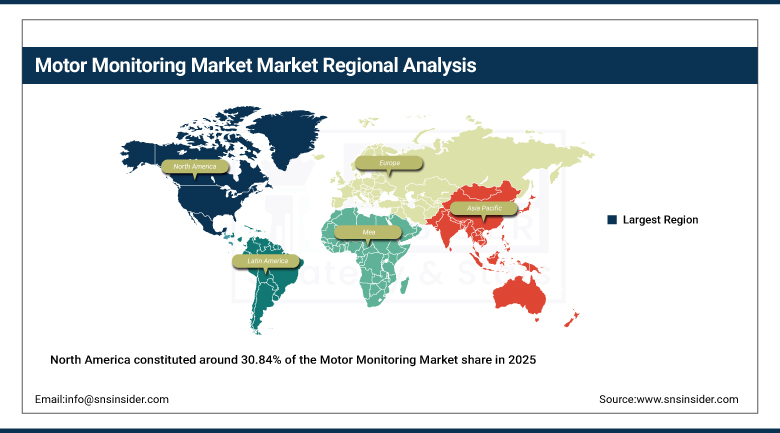
北米は、2025年のモーター監視市場シェアの約30.84%を占め、地域別市場で2番目に大きな市場となる見込みです。これは、早期の予測保全の導入、高い信頼性を誇るエンジニアリング文化、そしてエマソン、GE Vernova、ハネウェル、ロックウェル・オートメーション、イートン、フルーク・リライアビリティといった主要企業の存在によるものです。石油・ガス、発電、化学、製造業などの産業におけるモーター設備の普及は、センサー、オンラインシステム、分析ソフトウェアの需要を牽引しています。また、AuguryやKCF TechnologiesといったAIベースの企業の急速な台頭も、監視製品の多様化に貢献しています。
米国は、豊富なシェールオイル・ガス生産施設、多数の発電所、国内回帰活動、そして信頼性の高い冷却・電力システムを必要とするデータセンターの建設増加などにより、地域需要の主要な牽引役となっています。電力会社と製造業者はともに、監視範囲の拡大と人員削減のために、無線およびセンサーレス監視技術を採用しています。カナダは、オイルサンド、鉱業、パルプ・製紙産業、水力発電といった分野から貢献し、メキシコは自動車および製造工場を通じて需要を創出します。これらの要素は、予測期間中に北米の大幅な成長を牽引すると予測されています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域のモーターモニタリング市場に関する洞察
アジア太平洋地域は、市場をリードするだけでなく、最大かつ最も急速に成長している市場地域であり、2025年には世界の収益の約35.46%を占め、2026年から2035年の期間には約9.62%のCAGRを記録すると予測されています。この地域の優位性は、自動車、電子機器、化学、鉄鋼、繊維、セメント、発電所など、さまざまな分野で数百万台のモーターが稼働している世界有数の生産地としての地位に起因しています。工業化と労働コストの上昇、そしてスマート製造を取り入れるための政府の取り組みが相まって、工場は生産性の向上、エネルギーの無駄の削減、製品の国際品質基準への適合のために、監視と予測保全対策を実施するようになっています。
中国は、世界最大の製造国としての地位に加え、エネルギー効率基準の整備やスマート製造の発展に向けた取り組みにより、モーター監視システムの導入を促しており、この地域の需要を支え続けています。インドでは、製造業、発電、インフラ開発の急速な成長に伴い、需要が引き続き力強く伸びています。日本と韓国は、世界的な電子機器製造における自動化技術と信頼性要件を通じて、さらなる需要を生み出しています。
欧州モーターモニタリング市場のインサイト
欧州は、インダストリー4.0の導入率の高さ、厳格なエネルギー効率規制、そしてシーメンス、ABB、シュナイダーエレクトリック、SKF、シェフラーといった多くの主要サプライヤーの存在により、世界のモーター監視市場において重要な割合を占めています。欧州企業はデジタル保守アプローチをいち早く採用しており、モノのインターネット(IoT)、クラウドコンピューティング、人工知能(AI)のさらなる導入は、EUの資金援助を受けたプロジェクトによって推進されています。電気モーターのエネルギー効率基準の規制と産業の脱炭素化を目指す動きが、モーター監視の必要性を高めています。
ドイツは、自動車、機械、化学といった世界をリードする産業を通じて需要の安定性を支えており、BMWなどの企業は、高速生産工程の中断を回避するためにモーター監視システムを導入しています。英国は、石油・ガス、公益事業、浄水場を通じて需要に貢献しており、フランスとイタリアは、エネルギー、製造、加工産業を通じて需要を支えています。北欧諸国は、パルプ・製紙、鉱業、水力発電産業を通じて需要を支えています。シェフラーのFAG OPTIME E-CMなどの製品イノベーションは、電気状態監視の可能性を広げ、予測期間を通じてヨーロッパの市場成長を牽引しています。
MEAおよびラテンアメリカのモーターモニタリング市場に関する洞察
MEA市場は、サウジアラビア、UAE、クウェート、カタールの石油・ガス会社、石油化学会社、電力会社による回転機器向けデジタル資産管理および予知保全ソリューションへの投資増加に伴い、勢いを増している。サウジアラビアのビジョン2030などの国家的な取り組みは、産業の多様化とスマート製造を促進し、新設設備からの需要を生み出している。高温と砂塵が特徴的な砂漠の過酷な気候はモーターに大きな負荷をかけるため、状態監視は特に重要となる。アフリカ市場では、南アフリカの鉱業および発電産業からの需要が見込まれるが、導入率は大陸全体でばらつきがある。
ラテンアメリカでは、鉱業、石油・ガス、製造業などの企業が効率向上とメンテナンスコスト削減を目指し、状態監視技術の導入を拡大していることから、市場の成長が見込まれています。ブラジルは地域需要の中心であり、石油・ガス、鉱業、パルプ・製紙、食品加工などの産業では、ペトロブラスのような重要資産向けに高度な監視技術が活用されています。チリとペルーの銅鉱山、メキシコの自動車工場や製造工場も、需要を牽引しています。事業拠点が地域に分散しているため、携帯型状態監視ツールやクラウドサービスが非常に有効です。
成長要因:予知保全への注目の高まりとセンサーおよび分析コストの低下
産業事業者が予期せぬダウンタイム、緊急修理、生産損失といった高額なコストを回避しようとする中で、予知保全への注目の高まりがモーター監視市場の成長を牽引する主要因となっています。モーターの故障は、特に石油・ガス、発電、金属加工などの分野で、生産ライン全体の停止、接続機器の損傷、安全上の危険を引き起こす可能性があります。継続的な監視により、ベアリングの摩耗、ミスアライメント、アンバランス、絶縁破壊などの初期兆候を検知できるため、故障が発生する前にメンテナンスを計画することが可能です。熟練したメンテナンス技術者の不足も、既存チームの能力を拡張する自動診断への依存を事業者に促しています。
センサーと分析コストの低下は、2つ目の大きな成長要因となっています。ワイヤレスの振動、温度、電流センサーは大幅に低価格化し、設置も容易になりました。バッテリー駆動のセンサーは配線不要で数分で設置でき、クラウドプラットフォームによってローカルサーバーや専用ソフトウェアも不要になりました。AIと機械学習の進歩により、自動故障検出の精度が向上し、専門アナリストの必要性が軽減されています。モーター電流シグネチャ分析を用いたセンサーレス方式は、監視範囲をさらに拡大します。これらの改善により、最も重要な資産だけでなく、プラント全体のモーターを監視することが経済的に実現可能になりました。
制約事項:実装の複雑性の高さ、サイバーセキュリティおよびデータに関する懸念
導入の複雑さが市場成長の大きな制約となっている。大規模で多様なモーター群全体に監視システムを導入するには、資産調査、センサーの選定、設置、ネットワーク接続、ソフトウェア構成、保守システムとの統合が必要となる。多くの施設では、製造年、メーカー、サイズが異なるモーターを使用しているため、標準化が困難である。小規模メーカーは、監視プログラムの設計と管理に必要な専門知識や予算が不足している場合がある。構成が不適切なシステムは誤報を発生させ、技術への信頼を損なう可能性がある。こうした課題は、特に信頼性確保のためのリソースが限られている中小規模の事業者において、導入を遅らせる要因となる。
サイバーセキュリティとデータに関する懸念は、さらなる制約要因となります。産業機器をクラウドプラットフォームやプラントネットワークに接続することで、サイバー脅威への曝露が増加するからです。石油・ガス、発電、水道事業などの重要インフラ分野の事業者は、自社施設外への運用データの送信に慎重な姿勢をとることがよくあります。データの所有権、プライバシー、コンプライアンス要件も、テクノロジープロバイダーとの契約を複雑にする要因となります。さらに、監視データを従来の制御システムや保守ソフトウェアと統合することは困難であり、共通のデータ標準がないことが、異なるサプライヤーの製品間の相互運用性を制限する可能性があります。
機会:AIを活用したセンサーレス診断、エネルギー効率化および持続可能性プログラム
AIを活用したセンサーレス診断は大きな可能性を秘めています。モーター電流シグネチャ解析と機械学習により、モーター制御センター、ドライブ、開閉装置から収集した電気データを用いて、オペレーターはモーターや接続機器を監視できます。このアプローチでは、各モーターにセンサーを設置する必要がないため、コスト削減につながり、アクセスが困難な場所や危険な場所にあるモーターの監視も容易になります。サプライヤー各社は、電流と電圧データから電気的および機械的な故障を検出できるソフトウェアを発売しています。センサーレス解析と従来の振動監視を組み合わせたソリューションを提供する企業は、フリート全体への大規模な導入において有利な立場にあります。
エネルギー効率と持続可能性に関するプログラムは、政府や企業が産業エネルギー消費量と二酸化炭素排出量の削減を目指す中で、さらなる事業拡大の道筋を提供します。モーターの負荷、効率、電力品質を監視するモニタリングシステムは、オペレーターが過大または性能の低いモーターを特定し、運転条件を最適化し、高効率モーターやドライブへのアップグレードを正当化するのに役立ちます。ヨーロッパ、北米、アジア太平洋地域におけるエネルギー効率規制は、モーター性能への注目度を高めています。アジア太平洋、中東、ラテンアメリカの新興市場における産業投資の増加も、モーターモニタリングプロバイダーにとって長期的な大きなビジネスチャンスを生み出しています。
最近の動向:
-
2026年6月:エマソンは、産業用IoT導入向けに設計された新しいワイヤレス資産・状態監視製品ラインと、プロセスプラントにおける実用的で運用重視のAI意思決定を支援することを目的とした新しいAIプラットフォームを発表した。
-
2024年10月:シーメンスは、産業用配電盤向けに革新的なモーター管理システムを発表しました。このシステムは、産業環境におけるモーターの制御、保護、および運用効率を向上させるように設計されています。
モーター監視市場の主要企業:
-
ABB Ltd.
-
Siemens AG
-
General Electric Vernova
-
Honeywell International Inc.
-
Schneider Electric SE
-
Rockwell Automation, Inc.
-
SKF AB
-
Schaeffler AG
-
Eaton Corporation plc
-
Mitsubishi Electric Corporation
-
Fluke Reliability (Fortive Corporation)
-
Baker Hughes (Bently Nevada)
-
Analog Devices, Inc.
-
Parker Hannifin Corporation
-
WEG S.A.
-
Nidec Corporation
-
Augury Inc.
-
KCF Technologies, Inc.
モーター監視市場レポートの範囲:
レポート属性 詳細 2025年の市場規模 26億2000万米ドル 2035年までの市場規模 59億米ドル 年平均成長率 2026年から2035年にかけて8.46% 基準年 2025 予測期間 2026~2035年 履歴データ 2022-2024 レポートの範囲と対象範囲 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 主要セグメント • 提供形態別:ハードウェアが主流(2025年のシェア58.64%)、ソフトウェアが急成長(CAGR 10.18%)
• プロセス別:クラウドが主流(2025年のシェア54.36%)、クラウドが急成長(CAGR 9.36%)
• 展開形態別:オンラインが主流(2025年のシェア58.82%)、ポータブルが急成長(CAGR 9.24%)
• 用途別:石油・ガスが主流(2025年のシェア27.46%)、発電が急成長(CAGR 10.06%)地域分析/カバレッジ 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 企業プロフィール ABB Ltd., Siemens AG, Emerson Electric Co., General Electric Vernova, Honeywell International Inc., Schneider Electric SE, Rockwell Automation, Inc., SKF AB, Schaeffler AG, Eaton Corporation plc, Mitsubishi Electric Corporation, Banner Engineering Corp., Fluke Reliability (Fortive Corporation), Baker Hughes (Bently Nevada), Analog Devices, Inc., Parker Hannifin Corporation, WEG S.A., Nidec Corporation, Augury Inc., KCF Technologies, Inc.
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 提供形態別市場規模
2.3.2 プロセス別市場規模
2.3.3 導入形態別市場規模
2.3.4 用途別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. センサー、電子機器および部品サプライヤー
3.4.2. モーター監視ハードウェアおよびソフトウェアプロバイダー
3.4.3. システムインテグレーターおよびサービスプロバイダー
3.4.4. 産業事業者およびエンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンド報告(2025年)
4.1 導入実績と普及状況の指標
4.1.1 地域別設置済み産業用モーターベース
4.1.2 状態監視対象モーターの割合
4.1.3 無線式センサーと有線式センサーの導入
4.1.4 オンライン監視と携帯型監視の導入状況
4.2 故障および保守に関する統計
4.2.1 モーターの故障モードと頻度解析
4.2.2 計画外ダウンタイムのコストベンチマーク
4.2.3 予測保全と事後保全の導入
4.2.4 平均故障間隔の改善
4.3 価格設定とコスト経済学
4.3.1 センサーおよびハードウェアの平均価格動向
4.3.2 ソフトウェアのサブスクリプション価格モデル
4.3.3 投資収益率と回収期間分析
4.3.4 輸出入貿易フロー統計
4.4 エネルギーおよび規制に関する指標
4.4.1 産業用モーターの電力消費シェア
4.4.2 地域別自動車効率規制
4.4.3 モニタリングプログラムによる省エネルギー効果
4.4.4 産業用IoTのサイバーセキュリティ基準
4.5 技術革新指標
4.5.1 AIと機械学習の診断導入
4.5.2 モーター電流シグネチャ解析の浸透
4.5.3 エッジおよびクラウド分析の統合
4.5.4 製品発売、特許および技術開発活動
5. モーターモニタリング市場のセグメント別分析と予測(提供形態別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 ハードウェア
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ソフトウェア
6. モーターモニタリング市場のセグメント別分析と予測(プロセス別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 オンプレミス
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 クラウド
7. モーターモニタリング市場のセグメント別分析と予測(展開別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 オンライン
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 ポータブル
8. モーター監視市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 石油・ガス
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 発電
8.4 自動車・輸送
8.5 金属・鉱業
8.6 航空宇宙・防衛
8.7 その他
9. モーターモニタリング市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 モーター監視市場規模と予測(製品別、2022年~2035年)
9.2.3 モーター監視市場規模と予測(プロセス別、2022年~2035年)
9.2.4 モーター監視市場規模と予測(導入形態別、2022年~2035年)
9.2.5 モーター監視市場規模と予測(用途別、2022年~2035年)
9.2.6 モーター監視市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 モーター監視市場規模と予測(製品別、2022年~2035年)
9.3.3 モーター監視市場規模と予測(プロセス別、2022年~2035年)
9.3.4 モーター監視市場規模と予測(導入形態別、2022年~2035年)
9.3.5 モーター監視市場規模と予測(用途別、2022年~2035年)
9.3.6 モーター監視市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 モーター監視市場規模と予測(製品別、2022年~2035年)
9.4.3 モーター監視市場規模と予測(プロセス別、2022年~2035年)
9.4.4 モーター監視市場規模と予測(導入形態別、2022年~2035年)
9.4.5 モーター監視市場規模と予測(用途別、2022年~2035年)
9.4.6 モーター監視市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 モーター監視市場規模と予測(製品別、2022年~2035年)
9.5.3 モーター監視市場規模と予測(プロセス別、2022年~2035年)
9.5.4 モーター監視市場規模と予測(導入形態別、2022年~2035年)
9.5.5 モーター監視市場規模と予測(用途別、2022年~2035年)
9.5.6 モーター監視市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 モーター監視市場規模と予測(製品別、2022年~2035年)
9.6.3 モーター監視市場規模と予測(プロセス別、2022年~2035年)
9.6.4 モーター監視市場規模と予測(導入形態別、2022年~2035年)
9.6.5 モーター監視市場規模と予測(用途別、2022年~2035年)
9.6.6 モーター監視市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 ABB Ltd.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Siemens AG
10.6.3 Emerson Electric Co.
10.6.4 General Electric Vernova
10.6.5 Honeywell International Inc.
10.6.6 Schneider Electric SE
10.6.7 Rockwell Automation, Inc.
10.6.8 SKF AB
10.6.9 Schaeffler AG
10.6.10 Eaton Corporation plc
10.6.11 Mitsubishi Electric Corporation
10.6.12 Banner Engineering Corp.
10.6.13 Fluke Reliability (Fortive Corporation)
10.6.14 Baker Hughes (Bently Nevada)
10.6.15 Analog Devices, Inc.
10.6.16 Parker Hannifin Corporation
10.6.17 WEG S.A.
10.6.18 Nidec Corporation
10.6.19 Augury Inc.
10.6.20 KCF Technologies, Inc.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
提供することで
-
ハードウェア
-
ソフトウェア
プロセスによる
-
オンプレミス
-
雲
展開による
-
オンライン
-
ポータブル
用途別
-
石油・ガス
-
発電
-
自動車・輸送
-
金属・鉱業
-
航空宇宙・防衛
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
AIを活用したセンサーレス診断、エネルギー効率化、持続可能性プログラムが、主要な機会となる。

Rohan Jadhav
プリンシパルコンサルタント
