
シークレット管理ソリューション市場レポートの範囲と概要:
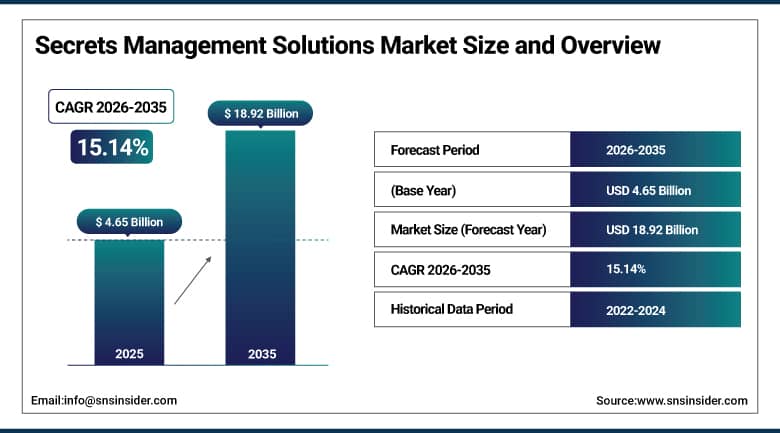
機密情報管理ソリューション市場は、2025年には46億5000万米ドルと評価され、2035年までに189億2000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)15.14%で成長すると見込まれています。
組織が受動的な認証情報保管庫から、DevOpsパイプライン、マルチクラウド環境、マシン間ワークロード全体にわたる能動的で自動化されたシークレットガバナンスへと移行するにつれ、シークレット管理ソリューション市場は拡大しています。サービスアカウント、API、コンテナ、IoTデバイスなどの非人間エンティティの爆発的な増加により、企業は手動の認証情報管理から、認証情報のローテーション、検出、監査を管理するためのより自動化された統合ソリューションへと移行するよう圧力を受けています。GDPR、PCI-DSS、NIS 2指令などの規制強化により、シークレット管理は単なるオプションから取締役会レベルの要件へと変化しています。企業は証明書ライフサイクル管理、特権アクセス管理、保管庫のソリューションを1つのプラットフォームに統合しており、ハイブリッドソリューションの人気が高まっています。
⮞2025年2月、CyberArkはVenafiを15億4000万米ドルで買収し、プラットフォームを拡張して人間と機械のIDセキュリティを統合しました。これは、ベンダー各社が保管庫、証明書管理、IDオーケストレーションの統合をますます進めていることを受けてのものです。
シークレット管理ソリューション市場に関する詳細情報については、無料サンプルレポートをご請求ください。
秘密管理ソリューション市場の動向:
-
DevOpsとCI/CDパイプラインの統合により、自動化されたシークレットローテーションが日常的なソフトウェアデリバリーワークフローに組み込まれつつあります。
-
現在、機械による認証情報は人間の認証情報を大幅に上回っており、非人間による認証情報管理への需要が高まっている。
-
マルチクラウドの導入が進むにつれ、AWS、Azure、Google Cloudといったクラウドプラットフォーム全体にわたる、クラウドに依存しない集中型保管庫プラットフォームへの需要が加速している。
-
SPIFFEなどのワークロードIDフレームワークを用いたシークレットレスアーキテクチャは、コンテナ環境で注目を集めている。
-
ベンダー各社は、AIを活用した異常検知と秘密情報スキャンを、サブスクリプションベースのプラットフォームサービスに組み込んで提供している。
米国における機密情報管理ソリューション市場の見通し:
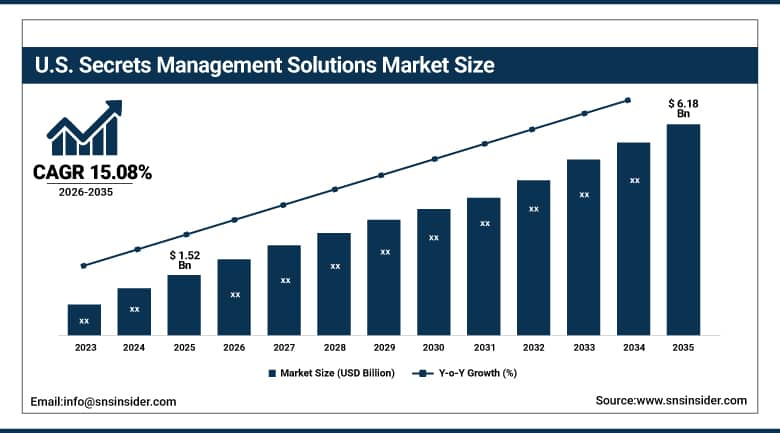
米国の機密情報管理ソリューション市場は、 2025年には約15億2000万米ドルと評価され、2035年までに約61億8000万米ドルに達すると予測されており、年平均成長率(CAGR)は約15.08%となる見込みです。
米国市場は、成熟したDevOps文化、クラウドネイティブの早期導入、そして銀行、医療、連邦政府など、厳格な認証情報管理義務を課される規制産業が密集していることから恩恵を受けています。サイバーインシデントに関する報告要件がますます厳しくなるにつれ、米国企業は規制当局に対してコンプライアンスを証明できる自動化された保管庫ログシステムと改ざん防止機能付き監査証跡への投資を余儀なくされています。大手テクノロジー企業や銀行は、広大なマルチクラウドおよびハイブリッド環境を保護するために、特権アクセスとマシンIDソリューションへの投資を積極的に行っています。米国企業におけるKubernetesとコンテナオーケストレーションの導入拡大も、市場の成長を牽引する要因となっています。
⮞2025年3月、HashiCorpは、ソースコードリポジトリとパイプライン全体で管理されていないシークレットを自動的に検出するHCP Vault Radarを発表しました。これは、自動化されたシークレット管理と統合されたセキュリティプラットフォームに対する米国企業の高まる需要に対応するものです。
秘密管理ソリューション市場セグメント分析:
-
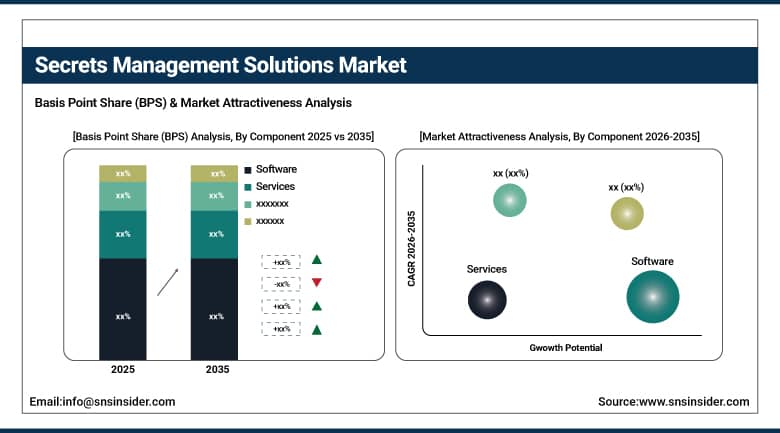
コンポーネント別に見ると、ソフトウェアセグメントが2025年には約69.84%のシェアを占め、シークレット管理ソリューション市場を支配している一方、サービスセグメントは年平均成長率(CAGR)約16.27%で最も急速に成長している。
-
展開モデル別に見ると、クラウドベースのセグメントが2025年には約55.38%のシェアを占め、シークレット管理ソリューション市場を支配している一方、ハイブリッドセグメントは年平均成長率(CAGR)約17.42%で最も急速に成長している。
-
組織規模別に見ると、大企業セグメントが2025年には約68.95%のシェアを占め、シークレット管理ソリューション市場を支配している一方、中小企業セグメントは年平均成長率(CAGR)約17.84%で最も急速に成長している。
-
エンドユーザー業界別に見ると、BFSI(銀行・金融サービス・保険)セグメントが2025年に約27.46%のシェアを占め、シークレット管理ソリューション市場を牽引する一方、政府・公共部門セグメントは年平均成長率(CAGR)約16.58%で最も急速に成長している。
コンポーネント別に見ると、ソフトウェアがプラットフォーム統合を主導する一方、サービスは最も急速に成長している。
2025年のシークレット管理ソリューション市場では、企業がDevOpsツールチェーンと直接統合する統一された保管庫、ローテーション、ポリシーエンジンプラットフォームに集約するにつれ、ソフトウェアが市場を席巻しました。ライセンス問題が少なく、分散したエンジニアリング部門内で監査を容易に行えるため、調達担当者の間では、断片化されたツールよりも統合プラットフォームの人気が高まっています。サプライヤーは、顧客の購買力を高めるために、証明書ライフサイクル管理、特権アクセス管理、サービスとしての暗号化などの機能を、基本となる保管庫プラットフォームに追加し続けています。プラットフォームベンダーと小規模ベンダーを区別する要素は、広範なAPI統合とCI/CD統合です。
レガシーシステムの近代化やマルチクラウド統合プロジェクトにおいて、社内で不足している専門的な実装ノウハウがますます必要とされるようになったため、サービスは最も急速に成長しているコンポーネントセグメントとなっています。マネージドサービスプロバイダーは現在、継続的な監視、インシデント対応、コンプライアンスレポートをパッケージ化しており、専任のセキュリティ担当者がいない中堅企業にとって導入が容易になっています。プロフェッショナルサービスの契約は、メインフレームやオンプレミスの認証情報ストアを最新のVaultアーキテクチャに移行する規制対象業界に特に集中しています。ハイブリッドクラウドおよびマルチクラウド環境の複雑化と、サイバーセキュリティ人材の慢性的な不足が相まって、予測期間を通じてサービス需要は高い水準を維持すると予想されます。
導入モデル別に見ると、クラウドベースの導入が主流だが、ハイブリッド型が最も急速に拡大している。
2025年のシークレット管理ソリューション市場では、初期費用が低く、拡張性が高く、専用インフラへの投資なしにベンダー提供のセキュリティアップデートに継続的にアクセスできることから、クラウドベースの導入が主流となりました。企業は、柔軟なスケーリング、動的なDevOpsプロセス、一時的なコンテナ化環境といった利点から、サブスクリプション方式を好んでいます。また、クラウド配信モデルは、すべての顧客に対して異常やポリシーを即座に更新できるため、企業にとって重要であり、クラウドネイティブ企業とデジタル化が進んだ中堅企業の両方にとって、デフォルトの導入オプションとしての地位を強化しています。
ハイブリッド展開は、規制対象業界がクラウドホスト型のポリシー更新とオンプレミス処理を組み合わせた機密性の高い認証情報管理を模索する中で、最も急速に成長している分野です。金融サービス、政府機関、医療機関は、重要なキーを管理された環境内に保持しつつ、クラウドによるローテーションと監視機能の改善を享受できるアーキテクチャをますます必要としています。ベンダーは、オンプレミス、クラウド、エッジノード間で同期的なポリシー適用を可能にする軽量エッジエージェントとメッシュゲートウェイでこれに応えています。これは、地理的に分散した生産施設や遠隔地のインフラ全体に産業用IoT展開を拡大している製造業や公益事業事業者からますます求められている機能です。
組織規模別では、大企業がリードする一方、中小企業が最速の成長率を記録
2025年のシークレット管理ソリューション市場は、規制への対応、広範なマルチクラウドインフラストラクチャ、エンタープライズグレードの保管庫導入を支える潤沢なサイバーセキュリティ予算といった要因により、大企業が圧倒的なシェアを占めました。これらの企業は通常、数千ものサービスアカウントとAPI認証情報を運用しており、グローバルな事業部門全体にわたる一元的なガバナンスを必要としています。大企業の購買担当者は、ベンダーの責任、きめ細かなアクセス制御、実績のあるコンプライアンス認証情報を重視し、金融、医療、テクノロジー分野にまたがる複雑な複数地域展開において拡張性が実証されている実績のあるプラットフォームを好みます。
中小企業は、SaaSベースのストレージと従量課金制によって、従来エンタープライズレベルの認証情報管理に必要だった資本障壁が取り除かれたため、最も急速に成長している組織規模セグメントとなっています。Webベースのコンソールによるオンボーディングと容易な導入により、従来数ヶ月かかっていたシークレット管理が数日で実現可能になり、専任リソースを持たないセキュリティチームでも利用できるようになりました。データ漏洩に伴うコストの増加と、ベンダーに対するリスク管理要件の高まりにより、中小企業はシークレット管理を必須の投資と捉えるようになっています。
エンドユーザー業界別に見ると、BFSI(銀行・金融サービス・保険)業界が導入をリードし、政府機関が最も急速に成長している。
2025年には、BFSI(銀行・金融サービス・保険)分野がシークレット管理ソリューション市場を席巻しました。これは、同分野の高価値ターゲット、PCI-DSSに基づく厳格な規制リスク、そして継続的な認証情報ローテーションを必要とするAPI駆動型の決済および取引インフラストラクチャの広範な利用を反映しています。金融機関は、あらゆる業界の中でも最も複雑なマルチクラウドおよびレガシー統合環境を運用しており、数十年前のコアバンキングシステムと最新のデジタルチャネル、オープンバンキングAPI、サードパーティ決済統合全体にわたって一貫したポリシーを適用できる統合型保管プラットフォームに対する持続的な需要を生み出しています。
政府・公共部門は、国家サイバーセキュリティ戦略において、連邦、州、地方自治体の各機関におけるデジタルサービス近代化プログラム全体に機密情報管理がますます組み込まれるようになるにつれ、最も急速に成長しているエンドユーザー分野となっています。情報開示義務の増加と国家による脅威活動の激化により、公共機関は、これまで民間部門のコンプライアンス体制に限られていた自動認証情報ローテーションと改ざん不可能な監査ログの導入へと向かっています。拡大する電子政府プラットフォームと省庁間データ共有イニシアチブは、集中管理された機密情報管理と継続的なコンプライアンス監視を必要とする政府業務の範囲をさらに広げています。
地域分析:
北米の秘密管理ソリューション市場に関する洞察
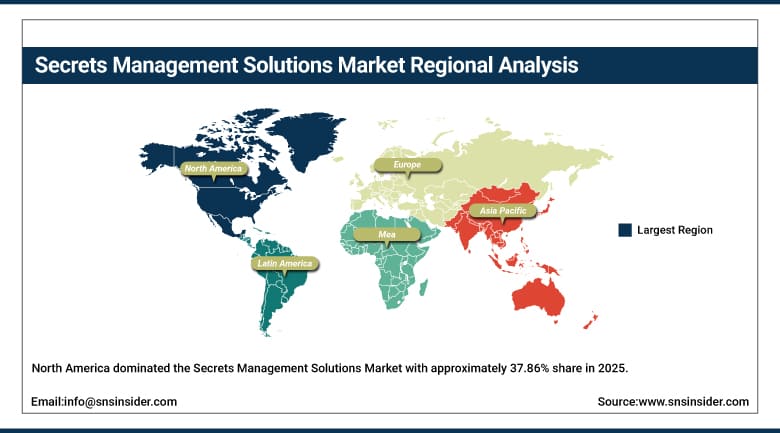
北米は、成熟したDevOps文化、クラウドネイティブの早期導入、金融、医療、連邦政府といった規制産業の密集といった要因に支えられ、2025年にはシークレット管理ソリューション市場で約37.86%のシェアを占め、市場を席巻しました。米国のサイバーインシデント開示規則の厳格化に伴い、企業は規制当局の精査に耐えうる、自動化された保管庫ログ記録と改ざん防止機能を備えた証拠収集へと移行しています。同地域に本社を置く大手テクノロジー企業は、特権アクセスおよびマシンIDプラットフォームへの多額の投資を通じて製品の方向性を定め続けており、ソフトウェアイノベーションと企業利用の両面において北米のリーダーシップを強化しています。
カナダは、クラウドホスト型認証情報ストアに影響を与える連邦政府のデータ所在地要件の強化を通じて、地域的な需要を徐々に高めている。一方、メキシコの市場は、製造業および金融サービス技術への投資におけるニアショアリング主導の成長に伴い拡大している。米国とその近隣諸国間の国境を越えたデータフローは、北米貿易圏内の複数の管轄区域にわたって一貫したポリシーの適用とコンプライアンス報告を提供するベンダーに引き続き有利に働いている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
ヨーロッパの秘密管理ソリューション市場に関する洞察
欧州は、コンプライアンス重視のシークレット管理ソリューション市場を形成しており、ドイツ、英国、フランスは、GDPR、PCI-DSS、そして新たに施行されたNIS 2指令への厳格な準拠を通じて、地域的な需要を牽引しています。欧州の組織は、自動化による認証情報の保護に関して、サイバーセキュリティ担当者の増員とガバナンスの強化に責任を負っています。そのため、欧州では量子耐性暗号化を導入するための予算を確保している企業はごく少数です。これは、量子耐性後の時代に対応したシークレットインフラストラクチャへの投資にはまだ時間があることを意味します。
ハイブリッド展開モデルは、組織が厳格なデータ主権要件とクラウドホスト型ポリシー更新の運用効率を両立させる上で、ヨーロッパ全域で特に好まれています。主要なヨーロッパ経済圏における情報セキュリティ予算は、IT支出全体に占める割合として増加を続けており、地域最大規模の多国籍企業におけるテクノロジー予算の精査が進む中でも、機密情報管理への投資を継続的に後押ししています。
アジア太平洋地域の秘密管理ソリューション市場に関する洞察
アジア太平洋地域は、2035年までシークレット管理ソリューション市場において最も速い成長率を記録し、年平均成長率(CAGR)は約17.65%に達すると予測されています。この成長は、マルチクラウドアーキテクチャを通じて事業のデジタル化を進めている日本、シンガポール、中国、インドの企業によるサイバーセキュリティへの支出増加によって促進されるでしょう。日本とシンガポールは、高度に規制された金融セクターにおいてこれらのサービスの導入成熟度をリードしており、一方、中国とインドは、銀行、通信、電子商取引のエコシステムを広範囲にデジタル化することで、数億人のユーザーにリーチし、相当数の取引を生み出しています。
この地域におけるサイバー攻撃の頻発により、これまで手動による認証情報管理に頼っていた企業は、こうしたソリューションの導入を余儀なくされている。政府によるデジタル変革プロジェクトへの財政支援やサイバーセキュリティ担当者の育成により、インドネシア、ベトナム、マレーシアの経済圏で事業を展開する中堅企業は、この技術をより容易に導入できるようになっている。
中東・アフリカおよびラテンアメリカのシークレットマネジメントソリューション市場に関する洞察
ラテンアメリカと中東・アフリカは、シークレット管理ソリューションの新たな市場として台頭しており、ブラジルはフィンテックインフラの拡大と、分散したエンジニアリングチーム全体で認証情報ガバナンスを必要とするアウトソーシングされたソフトウェア開発活動の増加を通じて、地域全体の需要を牽引しています。一方、アラブ首長国連邦とサウジアラビアは、国家レベルのスマートガバメントのデジタル化プログラムと、湾岸地域全体で急速に拡大するデジタルバンキングおよび電子政府サービスを支えるサイバーセキュリティインフラへの大規模な政府投資を通じて、中東の需要を押し上げています。
南アフリカおよび一部のアフリカ諸国は、モバイルバンキングの普及が進み、国境を越えたフィンテック活動が拡大するにつれ、クラウドベースの機密情報管理に初期段階の関心を示している。しかし、手頃な価格、接続インフラ、サイバーセキュリティ人材の不足といった課題が、都市部の金融ハブや、通信、物流、公共部門のデジタル化プログラムといった新興デジタル経済イニシアチブにおける普及のペースを左右し続けている。
成長促進要因:機械識別の爆発的な増加と規制要件による導入加速
サービスアカウント、API、コンテナ、IoTデバイスなど、マシンIDの爆発的な増加により、現代の企業環境における人間のIDは大幅に増加しています。そのため、組織は手動による認証情報管理を、自動化された検出、ローテーション、監査機能に置き換える必要に迫られています。集中型認証情報ストアは、ハードコードされた秘密情報を排除し、広範かつ継続的に拡大する企業インフラストラクチャ全体にわたって定期的なローテーションポリシーを適用することで、高度な脅威への露出を大幅に軽減します。
規制遵守も2つ目の大きな推進要因となっています。GDPR、PCI-DSS、NIS 2指令などのフレームワークでは、専用のボールトプラットフォームでのみ実現可能な、自動キーローテーションと不変の監査ログ記録がますます求められています。マルチクラウドの導入も需要をさらに高めています。複数のプロバイダーにまたがってワークロードを実行する企業は、構成のずれや、ばらばらで独立して管理されているインフラストラクチャ全体に管理されていない認証情報が拡散することによって生じるコスト増を軽減するために、クラウドに依存しない集中型ボールトを必要とするからです。
制約:レガシーシステムの統合の複雑さと総所有コストの高さが導入を阻害する
既存環境との統合の複雑さは依然として大きな障壁となっています。数十年前のアプリケーションに動的な秘密情報取得機能を後付けするには、多額のプロジェクト予算が必要となり、長期間にわたる移行期間中はデュアルスタック認証情報ストアの維持管理が必要となる場合が多いためです。規制が厳しい業界では、メインフレームやコアバンキングアプリケーションといったミッションクリティカルなワークロードに移行する前に、リスクの低いワークロードから段階的に導入を進めることが多く、結果としてプラットフォーム導入全体の勢いが遅れることになります。
エンタープライズグレードのプラットフォームは総所有コストが高いため、導入がさらに阻害されています。特に、ライセンス料、インフラ費用、専門サービス費用が高額であることに加え、管理者向けの長時間のトレーニングが必要となるため、限られたセキュリティ予算に負担がかかる中小企業では、その傾向が顕著です。SaaSベースのソリューションはインフラの負担を軽減しますが、多くの中堅企業や中小企業はデータ主権への懸念や将来的な価格上昇を懸念して導入をためらっており、大手企業や資金力のあるテクノロジー購入者以外では、短期的な普及は限定的です。
機会:秘密情報のないアーキテクチャとOT専用プラットフォームが新たな成長の可能性を切り拓く
SPIFFEやOpenID ConnectといったワークロードIDフレームワークに基づいたシークレットレスアーキテクチャは、静的認証情報を完全に排除し、パスワードを検証可能な暗号化ワークロードIDに置き換えるための真の道筋を示しています。これらの次世代標準へのネイティブサポートを既に提供している企業は、コンテナを使用する分野がKubernetesやマイクロサービスアーキテクチャを採用し始めるにつれて、大きな市場シェアを獲得できる可能性があります。これらのアーキテクチャでは、侵害される可能性のある静的認証情報ではなく、一時的な認証情報の発行が必要となるためです。
運用技術に特化した機密情報管理は、2つ目の大きなビジネスチャンスとなります。世界中の製造業や公益事業においてITとOTの融合が加速しているにもかかわらず、確定的な産業タイムラインで動作可能な保管庫プロトコルは依然として不足しているからです。レイテンシ要件を犠牲にすることなくIT/OT認証情報管理を実現できるベンダーは、スマートファクトリーやIIoTの導入が製造施設、鉱山、電力網のアップグレードなどにおいてより広範に行われるようになるにつれ、既存のベンダーを凌駕することができるでしょう。
最近の動向:
-
2025年:CyberArkはVenafiを15億4000万米ドルで買収し、人間と機械のIDセキュリティ機能を統合したプラットフォームを構築した。
-
2025年:HashiCorpは、コードリポジトリ全体にわたってハードコードされた管理されていないシークレットを検出する自動化ツールであるHCP Vault Radarを発表しました。
-
2025年:CyberArkは、証明書、ワークロード、およびAPI認証情報のガバナンスを網羅する、専用のマシンIDセキュリティソリューションを発表しました。
-
2025年:タレス社は、クッピンガーコール社のエンタープライズ・シークレット・マネジメント分野におけるリーダーシップ・コンパスで、総合リーダーに選出されました。
-
2025年:Infisicalは、オープンソースのシークレット管理プラットフォームを拡張するため、Elad Gil氏が主導するシリーズAラウンドで1,600万米ドルを調達した。
-
2024年:タレス社は、Akeyless社のSaaSベースのボールトレス・アーキテクチャを基盤としたプラットフォームであるCipherTrust Enterprise Secrets Managementを発表しました。
シークレット管理ソリューション市場の主要企業:
-
HashiCorp, Inc.
-
CyberArk Software Ltd.
-
Delinea Inc.
-
BeyondTrust Corporation
-
Thales DIS CPL USA, Inc.
-
Keeper Security, Inc.
-
Infisical Inc.
-
GitGuardian SAS
-
StrongDM, Inc.
-
ARCON TechSolutions Pvt. Ltd.
-
Zoho Corporation Pvt. Ltd. (ManageEngine)
-
Teleport Inc.
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Oracle Corporation
-
GitLab Inc.
シークレット管理ソリューション市場レポートの範囲:
目次:
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対$機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 コンポーネント別市場規模
2.3.2 展開モデル別市場
規模 2.3.3 組織規模別市場規模
2.3.4 エンドユーザー産業別市場規模
2.4 地域別市場シェアおよびbps分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害要因 3.1.3
機会
3.1.4 主要市場トレンド
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1. ソフトウェアおよびプラットフォーム開発者
3.4.2. クラウドインフラストラクチャおよびホスティングプロバイダー
3.4.3. インテグレーションおよびマネージドサービスパートナー
3.4.4. エンドユーザー(大企業、中小企業、政府機関)
3.5 業界ライフサイクル評価
4. 統計分析とトレンドレポート
4.1 シークレット管理の導入状況と利用統計
4.1.1 エンタープライズシークレット管理の導入率
4.1.2 組織ごとに管理されるシークレットと認証情報の数
4.1.3 特権認証情報およびAPIキー管理の動向
4.1.4 シークレットのローテーションと認証情報の更新頻度
4.2 セキュリティ、コンプライアンス、リスク指標
4.2.1 機密情報関連のセキュリティインシデントの傾向
4.2.2 漏洩した認証情報および秘密情報の検出統計
4.2.3 自動シークレットローテーションと修復率
4.2.4 シークレット管理のコンプライアンスとポリシーの適用
4.3 クラウド、DevOps、アプリケーション統合のトレンド
4.3.1 クラウドベースのシークレット管理の導入
4.3.2 DevOpsとCI/CDのシークレット管理の統合
4.3.3 コンテナおよびKubernetesのシークレット管理の導入
4.3.4 API、アプリケーションおよびマシンID認証情報の管理
4.4 運用パフォーマンスと自動化に関する指標
4.4.1 自動認証情報プロビジョニングとローテーション率
4.4.2 秘密情報の発見と分類に関する資料
4.4.3 漏洩した機密情報の検出と修復にかかる平均時間
4.4.4 シークレット管理ワークフロー自動化侵入
4.5 技術、投資、イノベーション指標
4.5.1 ゼロトラストとアイデンティティセキュリティの統合動向
4.5.2 パスワードレス認証情報管理およびマシン間認証情報管理の導入
4.5.3 シークレット管理プラットフォームへの投資と導入の動向
4.5.4 製品発売、パートナーシップおよび技術開発活動
5. 機密情報管理ソリューション市場のセグメント別分析と予測(コンポーネント別、2022~2035年、金額(10億米ドル))
5.1 概要
5.2 ソフトウェア
5.2.1 主要トレンド
5.2.2 市場規模と予測(2022~2035年)
5.3 サービス
6. シークレット管理ソリューション市場のセグメント別分析と予測、展開モデル別、2022~2035年、市場規模(10億米ドル)
6.1 概要
6.2 オンプレミス
6.2.1 主要トレンド
6.2.2 市場規模と予測、2022~2035年
6.3 クラウドベース
6.4 ハイブリッド
7. シークレット管理ソリューション市場のセグメント別分析と予測、組織規模別、2022~2035年、価値(10億米ドル)
7.1 概要
7.2 中小企業
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022~2035年
7.3 大企業
8. 機密情報管理ソリューション市場のセグメント別分析と予測、エンドユーザー産業別、2022~2035年、市場規模(10億米ドル)
8.1 概要
8.2 金融サービス
8.2.1 主要トレンド
8.2.2 市場規模と予測、2022~2035年
8.3 ITおよび通信
8.4 ヘルスケアおよびライフサイエンス
8.5 政府および公共部門
8.6 小売および電子商取引
8.7 製造業および産業
8.8 その他のエンドユーザー産業
9. シークレット管理ソリューション市場のセグメント分析と予測(地域別、2022~2035年、金額(10億米ドル))
9.1 概要
9.2 北米
9.2.1 主要トレンド
9.2.2 シークレット管理ソリューション市場の規模と予測(コンポーネント別、2022~2035年)
9.2.3 シークレット管理ソリューション市場の規模と予測(展開モデル別、2022~
2035年) 9.2.4 シークレット管理ソリューション市場の規模と予測(組織規模別、2022~2035年)
9.2.5 シークレット管理ソリューション市場の規模と予測(エンドユーザー産業別、2022~2035年)
9.2.6 シークレット管理ソリューション市場の規模と予測(国別、2022~2035年)
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要トレンド
9.3.2 シークレット管理ソリューション市場規模と予測(コンポーネント別、2022~2035年)
9.3.3 シークレット管理
ソリューション市場規模と予測(導入モデル別、2022~2035年) 9.3.4 シークレット管理ソリューション市場規模と予測(組織規模別、2022~2035年)
9.3.5 シークレット管理ソリューション市場規模と予測(エンドユーザー産業別、2022~
2035年) 9.3.6 シークレット管理ソリューション市場規模と予測(国別、2022~2035年)
9.3.6.1 ドイツ 9.3.6.2
英国 9.3.6.3 フランス 9.3.6.4 イタリア 9.3.6.5 スペイン 9.3.6.6 ロシア 9.3.6.7 ポーランド 9.3.6.8 その他のヨーロッパ 9.4 アジア太平洋 9.4.1 主要トレンド 9.4.2 シークレット管理ソリューション市場規模と予測(コンポーネント別、2022~2035年) 9.4.3 シークレット管理ソリューション市場規模と予測(導入モデル別、2022~2035年) 9.4.4 シークレット管理ソリューション 市場規模と予測(組織規模別、2022~2035年) 9.4.5 シークレット管理ソリューション市場規模と予測(エンドユーザー産業別、2022~2035年) 9.4.6 シークレット管理ソリューション市場規模と予測(国別、2022~2035年) 9.4.6.1 中国 9.4.6.2 インド 9.4.6.3 日本 9.4.6.4 韓国 9.4.6.5 オーストラリア 9.4.6.6 ASEAN諸国 9.4.6.7 その他のアジア太平洋地域 9.5 ラテンアメリカ 9.5.1 主要トレンド 9.5.2 シークレット管理ソリューション市場規模と予測、コンポーネント別、2022~2035 年 9.5.3 シークレット管理ソリューション市場規模と予測、展開モデル別、2022~2035 年 9.5.4 シークレット管理ソリューション市場規模と予測、組織規模別、2022~2035 年 9.5.5 シークレット管理ソリューション市場規模と予測、エンドユーザー産業別、2022~2035 年 9.5.6 シークレット管理ソリューション市場規模と予測、国別ランキング(2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3
メキシコ 9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカその他
9.6 中東・アフリカ
9.6.1 主要トレンド
9.6.2 シークレット管理ソリューション市場規模と予測(コンポーネント別、2022~2035年) 9.6.3
シークレット管理ソリューション市場規模と予測(導入モデル別、2022~2035年)
9.6.4 シークレット管理ソリューション市場規模と予測(組織規模別、2022~2035年)
9.6.5 シークレット管理ソリューション市場規模と予測(エンドユーザー産業別、2022~2035年) 9.6.6
シークレット管理ソリューション市場規模と予測(国別、2022~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.6.2 CyberArk Software Ltd.
10.6.3 Delinea Inc.
10.6.4 Akeyless Security Ltd.
10.6.5 BeyondTrust Corporation
10.6.6 Thales DIS CPL USA, Inc.
10.6.7 Keeper Security, Inc.
10.6.8 Doppler Technologies, Inc.
10.6.9 Infisical Inc.
10.6.10 GitGuardian SAS
10.6.11 StrongDM, Inc.
10.6.12 ARCON TechSolutions Pvt. Ltd.
10.6.13 Zoho Corporation Pvt. Ltd. (ManageEngine)
10.6.14 Teleport Inc.
10.6.15 Amazon Web Services, Inc.
10.6.16 Microsoft Corporation
10.6.17 Google LLC
10.6.18 Oracle Corporation
10.6.19 GitLab Inc.
10. 競争環境
10.1 主要企業のポジショニング
10.2 競争動向
10.2.1 2022~2026年の年間戦略と開発
10.3 2025年の市場シェア分析
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業別の製品/サービスの仕様と機能
10.4.2 主要企業別の製品/サービスのヒートマップ
10.4.3 主要企業別のアプリケーションのヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業のプロファイル
10.6.1 HashiCorp, Inc.
10.6.1.1 会社概要とスナップショット
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務状況
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
11. アナリストの推奨事項
11.1 SNSインサイダー機会マップ
11.2 業界の容易に達成可能な機会の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提案
12.前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要セグメント:
コンポーネント別
-
ソフトウェア
-
サービス
展開モデル別
-
オンプレミス
-
クラウドベース
-
ハイブリッド
組織規模別
-
中小企業
-
大企業
最終用途産業別
-
金融サービス業界
-
ITおよび通信
-
医療・ライフサイエンス
-
政府および公共部門
-
小売業とEコマース
-
製造業および工業
-
その他の最終用途産業
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
主要なプレーヤーとしては、HashiCorp, Inc., CyberArk Software Ltd., Delinea Inc., Akeyless Security Ltd., BeyondTrust Corporation などが挙げられます。
2025年にはソフトウェアが約69.84%のシェアを占め、サービス分野は年平均成長率(CAGR)約16.27%で最も急速に成長している分野となる見込みです。

Rohan Jadhav
プリンシパルコンサルタント
