
組織処理システム市場レポートの範囲と概要:
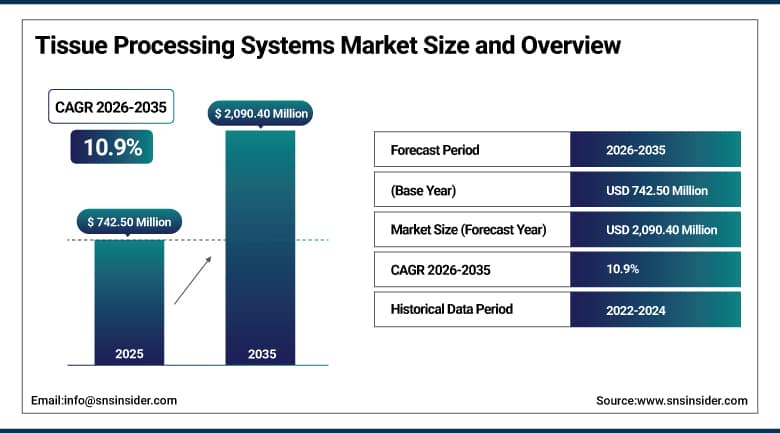
組織処理システム市場は、2025年には7億4250万米ドルと評価され、2035年までに20億9040万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.9%を記録すると見込まれています。
組織処理システム市場は、生体組織サンプルの固定、脱水、透明化、浸透といったプロセスを自動化することで、組織病理学および生物医学研究の分野に革命をもたらし、顕微鏡分析のための準備を可能にしています。市場を牽引する要因としては、大量のサンプル調製に対するニーズの高まり、腫瘍診断に対する需要の増加、疾病の蔓延に伴う生検数の増加、そして技術者によるキシレンやホルムアルデヒドとの接触を減らすための密閉型真空式組織処理システムの利用拡大などが挙げられます。組織処理システム市場では、モジュール式包埋システム、デジタル病理ソリューション、環境に優しい試薬の増加が見られます。これは、検査室の人員を増やすことなく、増加する検体数に対応できる、エラーのない組織調製プロセスの開発に検査室が注力しているためです。
⮞2025年9月、StatLab Medical Products社は、Donatello組織処理装置を含むDiapath病理診断機器の米国での販売開始を発表しました。この発売により、米国における専門的な組織学機器へのアクセスが拡大し、StatLab社の組織調製および補完的な病理ワークフローソリューションのポートフォリオが強化されました。
組織処理システム市場に関する詳細情報については、無料サンプルレポートをご請求ください。
組織処理システム市場の動向
-
密閉型真空式組織処理装置の普及が進むにつれ、試薬の安全性が向上し、技術者がキシレンやホルマリンの蒸気にさらされるリスクが低減されている。
-
組織処理ハードウェアとデジタル病理学および臨床検査情報システムとの統合が進むにつれ、組織学のワークフロー全体が効率化され続けている。
-
環境に優しいアルコール系固定剤やイソパラフィン系透明化剤の使用拡大により、研究室における従来の毒性試薬への依存度は引き続き低下している。
-
小型卓上型組織処理装置の導入拡大は、小規模な診断検査室における分散型病理組織検査を引き続き支援している。
-
自動化による処理能力向上への投資増加は、拡大するがん検診プログラムに伴う生検量の増加に対応する上で、検査室にとって引き続き役立っている。
米国組織処理システム市場の見通し
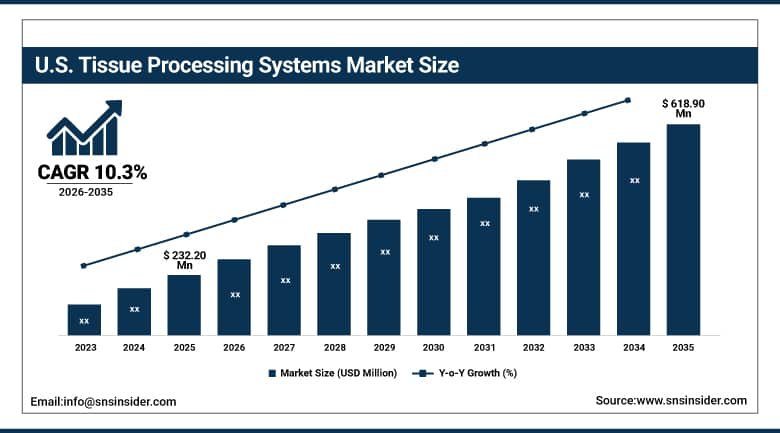
米国の組織処理システム市場は、2025年には約2億3220万米ドルと評価され、2035年までに約6億1890万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約10.3%となる見込みです。
米国における需要は、主要な組織学機器メーカーの密集、病院および検査機関における自動化への継続的な設備投資、そして拡大するがん検診プログラムに関連した生検件数の着実な増加によって引き続き形成されてきた。大規模病院ネットワークや独立系診断検査機関における密閉型真空式組織処理装置の普及拡大は、米国が組織処理技術において最大かつ最も成熟した市場の一つとしての地位を確固たるものにし続けている。デジタル病理統合、検査情報システム接続、環境に優しい試薬の採用への投資拡大は、日常的な組織病理学にとどまらず、医薬品の品質管理や全国的な学術生物医学研究用途にまで及ぶ、持続的な国内需要をさらに高めている。
⮞2025年9月、StatLab Medical Products社は、Diapath社のDonatello組織処理装置を米国市場に導入することを発表しました。この製品の発売により、国内における専門的な組織処理機器へのアクセスが拡大し、統合的な検体調製機能を求める病理検査室を支援します。
組織処理システム市場セグメント分析
-
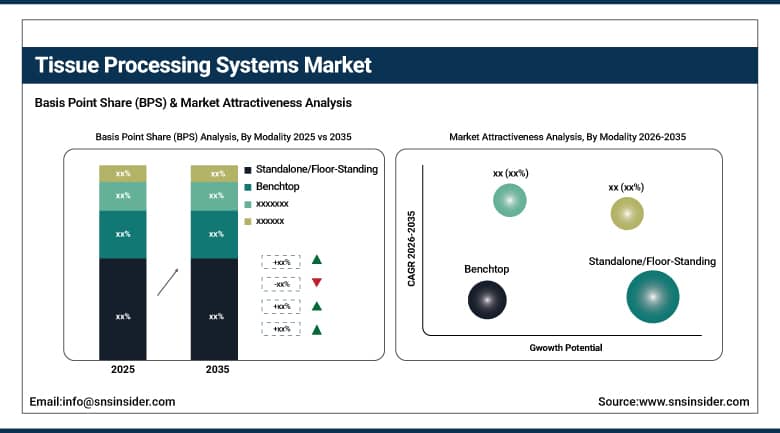
形態別に見ると、2025年にはスタンドアロン/フロアスタンド型セグメントが市場を席巻し、53.80%のシェアを占めました。卓上型セグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約9.0%を記録しています。
-
製品タイプ別に見ると、2025年には自動組織処理装置セグメントが54.20%のシェアで組織処理システム市場を牽引しました。半自動組織処理装置セグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約9.23%を記録しています。
-
技術別に見ると、真空/レトルトティッシュプロセッサー分野が2025年に市場を席巻し、55.80%のシェアを占めました。マイクロ波ティッシュプロセッサー分野は最も急速に成長している分野であり、年平均成長率(CAGR)は約8.87%を記録しています。
-
用途別に見ると、組織病理学分野が2025年に市場を席巻し、61.40%のシェアを占めました。細胞病理学分野は最も急速に成長している分野であり、年平均成長率(CAGR)は約9.23%を記録しています。
-
用途別に見ると、2025年には病院セグメントが43.20%のシェアで市場を牽引しました。診断検査機関セグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約8.67%を記録しています。
方式別に見ると、スタンドアロンシステムが採用をリードする一方、ベンチトッププロセッサは最も速い成長率を記録している。
2025年には、スタンドアロン/フロアスタンド型サブセグメントが組織処理システム市場を牽引しました。これは、夜間に1サイクルで複数のカセットを処理できる高スループットシステムを必要とする主要病院や検査機関での使用によるものです。フロアスタンド型プラットフォームは一般的に、試薬容量の増加、安全システム、カセット数の増加など、より高度な機能を備えているため、1日あたりのサンプル数が多い中央病理検査室で好まれるシステムとなっています。主要な組織学機器メーカーと主要病院との既存のビジネス関係が、スタンドアロンシステムの優位性に貢献しています。
ベンチトップ型セグメントは、組織処理システム市場において最も急速に成長している分野です。これは、小規模な診断検査室、サテライトクリニック、研究機関が、処理の一貫性を損なうことなく限られた実験室スペースに収まるコンパクトな機器をますます好むようになったためです。機器コストの低下とベンチトップ型処理能力の向上により、大型の床置き型システムとの性能差は縮まり続けており、コンパクトな処理装置は、既存および新興の医療市場における分散型およびポイントオブケア型の組織病理検査にとって、ますます実用的な選択肢となっています。
⮞2025年5月、Auxilab社は、12ステーションのカルーセル構成を特徴とするマイクロコンピュータ制御の装置、Nahita組織処理装置を発表しました。プログラム可能な処理サイクル、真空機能、そしてコンパクトな実験室向け設計により、自動固定、脱水、透明化、パラフィン処理をサポートします。
製品タイプ別に見ると、自動化システムが市場をリードし、半自動化プロセッサが最も速い成長率を示している。
自動組織処理装置市場セグメントは、病院や検査機関による信頼性の高い大量組織処理への需要の高まりにより、2025年まで組織処理システム市場を牽引しました。これにより、固定、脱水、透明化、浸透プロセスにおける人的介入によるエラーの可能性が排除されます。がん検診の取り組みによる生検の増加により、主要な診断センターは、夜間シフト中に無人で稼働し、化学物質への曝露を必要としない自動化された密閉型処理システムを採用せざるを得なくなりました。自動処理システムと検査情報システムとの互換性の向上、および検体のバーコード化も、特に認定病理部門において、病院が自動処理システムを好む理由の一つとなっています。
半自動組織処理装置セグメントは、組織処理システム市場において最も急速に成長している分野です。これは、コスト重視の診断検査機関や中規模病院が、手動による柔軟性と完全自動化のコストの中間的な選択肢を求めていることが要因です。小規模な病理部門や新興市場の検査機関では、初期投資を抑えつつ、プログラム可能な試薬サイクルと手動処理よりも優れた一貫性を実現できる半自動プラットフォームがますます好まれるようになっています。アジア太平洋、ラテンアメリカ、中東では、予算制約が処理能力要件よりも優先されることが多いため、検査機関の設立が増加しており、検体調製の信頼性とスタッフの安全性の向上という点で大きなメリットと手頃な価格のバランスが取れた半自動システムへの需要が拡大し続けています。
⮞2025年9月、StatLab Medical Productsは、Diapath社のDonatello組織処理装置の米国での販売開始を発表しました。この導入により、StatLabの病理学製品ポートフォリオにおける特殊組織処理装置の選択肢が拡大され、検体準備ワークフローの改善を求める検査室をターゲットとしています。
技術別に見ると、真空処理とレトルト処理が主流だが、マイクロ波処理が最も急速に成長している技術として台頭している。
真空/レトルト組織処理装置セグメントは、密閉型レトルトチャンバーが開放型重力供給方式に比べて試薬浸透性に優れ、浸透サイクルが速く、ヒュームへの曝露が大幅に低減されるため、組織処理システム市場を席巻しました。認定病院や検査機関で従来の開放型処理装置が広く置き換えられたことで、真空ベースの技術が日常的な組織病理検査の標準として確立されました。検査技師の安全と試薬の封じ込めに対する規制上の継続的な重視により、真空およびレトルト方式は、世界中の大規模診断施設や大学病院において、好ましい技術プラットフォームとしてさらに確固たるものとなっています。
マイクロ波組織処理装置セグメントは、処理サイクルが劇的に短縮され、時間的制約のある検体の場合、固定から包埋までの所要時間が数時間から1時間未満に短縮されるため、組織処理システム市場で最も急速に成長しています。迅速な術中生検や緊急生検のワークフローでは、組織形態を損なうことなく診断報告を迅速化するために、マイクロ波支援処理への依存度が高まっています。生検件数の増加期における検体処理の滞留を解消したいという検査室の関心の高まりは、病院と独立系診断検査機関の両方において、マイクロ波技術の採用を世界的に拡大し続けています。
⮞2025年8月、サクラファインテックジャパンは、同社の真空浸透処理装置「Tissue-Tek VIP 6 AI」の製品ドキュメントの改訂を発表しました。この装置は、プログラム可能な試薬撹拌機能、自動溶液管理機能、および組織浸透の信頼性と操作の一貫性を向上させるための安全対策を備えています。
用途別に見ると、組織病理学が圧倒的に優勢だが、細胞病理学が最も急速に成長している用途として台頭している。
2025年の組織処理システム市場は、組織病理学分野が圧倒的なシェアを占めました。これは、腫瘍学、消化器病学、皮膚科、および一般外科病理学における日常的な顕微鏡診断のために、組織処理装置が外科検体や生検検体を準備する上で中心的な役割を果たしていることを反映しています。がん罹患率の上昇と人口レベルのスクリーニングプログラムの拡大により、病院や検査機関の組織病理学部門を通過する検体量は増加し続けています。ほとんどの固形腫瘍および炎症性疾患の検査において、診断のゴールドスタンダードとして組織学的検査への依存が続いているため、組織病理学は世界中で組織処理装置の需要を牽引する主要なアプリケーションであり続けています。
細胞病理学分野は、組織処理システム市場において最も急速に成長している分野です。これは、液状細胞診や穿刺吸引生検サンプルを、補助的な分子生物学的検査や免疫組織化学的検査に適したパラフィン包埋ブロックに変換するために、組織処理装置への依存度が高まっている細胞ブロック作製プロトコルの拡大に支えられています。肺、甲状腺、胸水診断における細胞ブロック技術の利用拡大に伴い、従来の外科組織に加え、より小型で繊細な検体タイプにも対応できる処理装置に対する細胞病理学検査室の需要も拡大し続けています。
⮞NorDx | MaineHealthは、2026年1月に、米国内の診断検査ネットワークに自動組織トリミング・切片作製プラットフォームを導入したことを発表しました。この導入は、組織スライド作製の標準化、切片品質の向上、および診断結果の迅速化を目的としています。
用途別に見ると、病院が市場を支配している一方、診断検査機関が最も急速な成長を遂げている。
2025年の組織処理システム市場は、病院セグメントが圧倒的なシェアを占めました。これは、一般内科、腫瘍科、救急医療など、幅広い分野で、手術検体、生検検体、剖検検体を日々大量に処理する院内病理部門が集中しているためです。大規模な病院ネットワークや大学病院は、外部の検査機関に頼ることなく、認定された病理サービスをサポートするために、自動化された高容量の組織処理装置への投資を継続しました。検査室の近代化と認定基準への準拠に対する病院の継続的な設備投資は、組織処理装置のエンドユーザーカテゴリーとして、このセグメントの地位を確固たるものにしました。
診断検査室セグメントは、組織処理システム市場において最も急速に成長している分野です。これは、独立系検査機関やリファレンスラボのネットワークが、院内病理検査設備を持たない小規模病院や診療所からの外来生検依頼の増加に対応するため、検査能力を拡大し続けているためです。特に新興市場において、ルーチン検査や専門的な組織病理検査を中央集権型の診断検査機関チェーンにアウトソーシングする動きが拡大しており、これが従来の病院環境以外での高スループット組織処理能力への継続的な投資を後押ししています。
地域分析
北米組織処理システム市場のインサイト
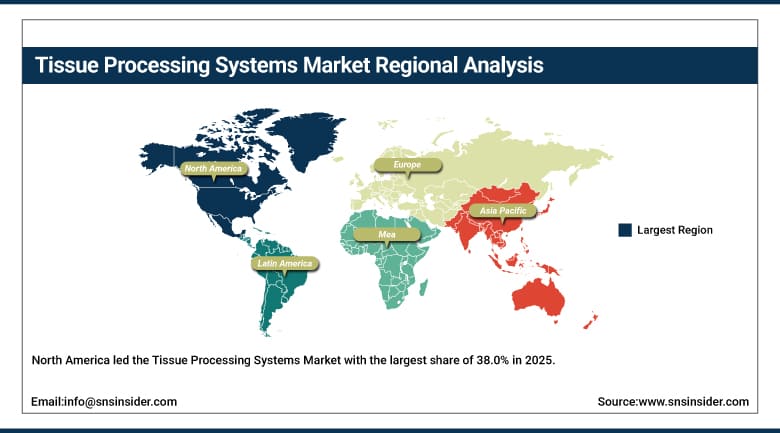
北米は、2025年時点で組織処理システム市場において38.0%という最大のシェアを獲得し、市場を牽引しました。主要な組織学機器メーカーの集中、確立された病院および検査機関のインフラ、そして地域全体における一人当たりの診断検査量の多さが、この地域の優位性をさらに強固なものにしました。主要な病院ネットワークにおける検査室自動化への継続的な設備投資と認証取得への取り組みも、過去および現在の予測期間を通じて、高度な組織処理機器に対する地域的な需要をさらに支えました。
米国は、主要な組織学機器メーカーが密集していること、広範な病院および検査機関ネットワーク、病理部門の近代化への継続的な設備投資を背景に、地域全体の収益の約82.30%を占めた。カナダは、公的医療制度における診断検査室の自動化への着実な投資を通じて、地域需要をさらに高め、これらの強みが相まって、予測期間を通じて米国大陸は組織処理装置ベンダーにとって最大の潜在市場であり続けた。
⮞2025年9月、StatLab Medical Products社は、Donatello自動組織処理装置シリーズ3を含むDiapath病理診断機器の米国における販売開始を発表しました。この発売により、米国における自動組織診断機器へのアクセスが拡大し、一貫した処理品質、より安全な取り扱い、およびより多くの検体処理能力を必要とする検査室を対象としています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州組織処理システム市場のインサイト
欧州は、確立された公的医療制度、強力ながん検診インフラ、そして密閉型真空処理技術を重視する検査技師の安全に対する継続的な規制強化に支えられ、世界の収益のかなりの部分を占めている。地域主要経済国における政府資金による病理学近代化プログラムは、認定病院および検査機関ネットワーク全体で、自動化され、法令遵守に対応した組織処理装置への需要をさらに高めている。
ドイツは、強力な精密機器製造基盤と集中型病理サービスモデルに支えられ、欧州全体の売上高の約23.50%を占め、需要を牽引した。英国とフランスは、国民保健サービス(NHS)と公立病院システムによる診断近代化への投資を通じて、相当な追加需要を生み出した。また、欧州におけるがんの早期発見への継続的な注力は、予測期間を通じて組織処理技術に対する地域的な需要の上昇を維持すると予想される。
⮞2025年5月、スペインの検査機器メーカーであるAuxilab社は、病院の病理部門および研究室向けにNahita組織処理装置を発表しました。この装置は、プログラム可能な試薬サイクル、真空機能、100カセットの容量を兼ね備えており、欧州の検査市場における自動組織学機器の継続的な供給体制を示しています。
アジア太平洋地域の組織処理システム市場に関する洞察
アジア太平洋地域は、本レポートで追跡対象とした全地域の中で最も速いペースで成長しており、2035年までの年平均成長率(CAGR)は12.8%となっています。これは、病院や診断検査施設のインフラが急速に拡大していること、がん罹患率の上昇、そして地域最大の経済圏における医療アクセスへの政府投資の増加が要因です。検査能力の拡大と、医療サービスが行き届いていない多くの人々における真に満たされていない診断ニーズが相まって、同地域の成長軌道は本レポートで追跡対象とした他のどの地域よりも大きく先行しています。
中国は、病院インフラへの政府による大規模な投資と、国内の組織検査機器製造能力の拡大に支えられ、地域全体の収益の約29.60%を占め、首位に立った。日本とインドも大きな需要増に貢献しており、インドの急速に拡大する診断検査ネットワークと日本の高度な医療インフラは、いずれも本レポートで追跡対象とした地域の中で最も成長率の高い市場としての地位を確固たるものにしている。
⮞2026年2月、ムンバイのタタ記念病院は、病理組織学部門向けに自動組織処理装置1台の調達に関する公告を発表した。この調達では、真空吸引式自動組織処理装置が指定されており、インドの腫瘍診断インフラにおける自動検体調製装置に対する機関の需要を直接的に示すものとなった。
MEAおよびラテンアメリカの組織処理システム市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域はともに着実な成長を示しており、その背景には病院インフラへの投資拡大、がん検診へのアクセス向上に対する政府の注力、そして両地域における最新の診断検査能力への需要の高まりがある。これらの市場が最新の医療インフラ整備を進める中で、自動組織処理技術は、従来制約を受けていた手作業による検査ワークフローを超えて診断能力を拡大する、真に効率的な方法であることが証明された。
アラブ首長国連邦(UAE)は、先進的な民間病院インフラと多額の医療投資に支えられ、中東・アフリカ地域全体の需要の約25.40%を占め、同地域の需要を牽引した。サウジアラビアも、自国の病院近代化プログラムを通じて需要をさらに押し上げた。ラテンアメリカでは、ブラジルが地域全体の約33.20%を占め、公立・私立病院の検査室への投資拡大が、組織処理技術に対する地域需要を支え続けている。
⮞2026年4月、アラブ首長国連邦のシャルジャ大学病院は、組織病理学的生検用途向けの全自動組織処理装置の調達入札を開始しました。この入札は、アラブ首長国連邦の病院診断インフラにおける自動検体調製能力の拡大に対する同病院の関心を示すものです。
市場動向
成長要因:診断件数の増加と検査室自動化需要
業界を牽引しているのは、世界的な癌罹患率の上昇、人口レベルのスクリーニングプログラムの拡大、そして技術者の人員を増やすことなく増加する生検量に対応できる自動化された高スループット検体調製への検査室の投資増加です。病院や検査機関全体で診断検査量と検体の複雑さが増し続けるにつれ、一貫性がありエラーの少ない組織調製の必要性が高まり、従来の手動ワークフローよりも自動化および半自動化された処理技術の採用が進んでいます。
検査技師の安全に対する規制上の重視の高まりは、この傾向をさらに強めています。密閉型真空式処理装置は、開放型手動式処理装置に比べて、技術者がキシレン、ホルムアルデヒド、その他の有害な組織学試薬に曝されるリスクを低減します。組織処理装置とデジタル病理学および検査情報システムとの統合が進むにつれ、検体のトレーサビリティと監査証跡の文書化が継続的に改善されており、ワークフローの一貫性と規制遵守というこの組み合わせこそが、病院や検査室における需要を持続的かつ着実に増加させている要因となっています。
⮞NorDx | MaineHealthは、2026年1月に、診断検査ネットワーク全体に自動組織トリミングおよび切片作製プラットフォームを導入することを発表しました。この投資は、検査室の作業負荷と標準化の要件に対応するものであり、医療提供者が検査結果の迅速化と診断の一貫性向上を目指して、病理組織検査ワークフローの自動化に継続的に関心を持っていることを示しています。
制約事項:高額な設備投資と試薬コンプライアンスの複雑さ
完全自動化された組織処理システムに必要な多額の設備投資は、市場全体の急速な拡大を阻害する大きな要因であり続けている。特に、大規模な病院ネットワークや検査機関チェーンが投入できるような設備投資予算を持たない、コスト制約のある医療制度に属する小規模な診断検査機関や病院にとっては、その影響は顕著である。こうしたコスト構造のため、高度な自動処理技術は、比較的資金力のある機関に集中しているのが現状である。
試薬の取り扱いと廃棄に関する規制遵守の複雑さは、依然として大きな制約となっている。キシレン、ホルムアルデヒド、その他の組織学試薬に関する有害化学物質規制は、管轄区域によって大きく異なり、換気、封じ込め、廃棄設備への継続的な投資が必要となるためだ。こうした規制上の負担により、小規模な検査機関の中には、組織処理能力を自社内に構築するのではなく、外部の組織病理サービスに頼らざるを得ないところもある。
機会:デジタル病理学の統合と新興市場における検査室の拡張
組織処理ハードウェアとデジタル病理プラットフォームの統合を深めることは、真に重要な機会となります。検査室では、検体受付、処理、包埋、デジタルスライドスキャンを連携させるエンドツーエンドのワークフロー接続をますます求めるようになっているからです。オープンAPI接続と検査情報システム統合に早期から取り組むベンダーは、病院ネットワークがスタンドアロン機器の購入よりも相互運用可能なデジタル接続病理インフラストラクチャを優先し続ける中で、大きな市場シェアを獲得できるでしょう。
新興市場における病院や検査室の拡大もまた、大きなビジネスチャンスとなる。アジア太平洋地域、ラテンアメリカ、中東・アフリカ地域では、政府の医療投資プログラムによって、費用対効果の高い組織処理ソリューションに対する需要が継続的に高まっている。信頼性の高い半自動式および卓上式の機器を提供するメーカーは、こうした市場において大きな可能性を秘めている。なぜなら、新興医療環境において、比較的低い基盤で最新の検査室が設立されつつあるからだ。
⮞2026年2月、インドのタタ記念病院は、病理組織学部門向けに真空吸引式自動組織処理装置の調達に関する通知を公表した。この要件は、組織処理装置メーカーにとって、自動化された検体調製に投資する拡大中の腫瘍専門医療機関や診断検査機関にサービスを提供する機会があることを示している。
最近の動向:
-
2025年: STEMCELL Technologies社は、研究室や臨床応用研究室における組織解離ワークフローの標準化と迅速化を目的とした、自動化された卓上型装置であるSTEMprep組織解離システムを発売しました。
-
2025年:Singleron Biotechnologies社は、シングルセルシーケンス、分子抽出、精密腫瘍学研究アプリケーションなど、高度な組織処理ワークフローをサポートするように設計されたPythoN iプラットフォームを発表しました。
-
2024年:ライカバイオシステムズ(ダナハーコーポレーション)は、PelorisおよびST Infinityプロセッサの製品ラインナップにオープンAPI接続機能を追加し、サードパーティ製のデジタル病理学および臨床検査情報システムプラットフォームとのより緊密な統合を可能にした。
-
2024年:サーモフィッシャーサイエンティフィックは、Excelsior AS試薬カートリッジの製品ポートフォリオを拡充し、密閉型システム消耗品を自動組織処理装置ラインに直接組み合わせることで、大量の組織検査を行う検査室における試薬の手作業による取り扱いを削減しました。
組織処理システム市場の主要プレーヤーは以下のとおりです。
-
Thermo Fisher Scientific Inc.
-
Leica Biosystems (Danaher Corporation)
-
Sakura Finetek USA, Inc.
-
Epredia (PHC Holdings Corporation)
-
Milestone Medical S.r.l.
-
Medite Medical GmbH
-
SLEE Medical GmbH
-
Bio-Optica Milano S.p.A.
-
Histo-Line Laboratories S.r.l.
-
General Data Healthcare
-
Diapath S.p.A.
-
Avantik Biogroup, LLC
-
Amos Scientific Pty Ltd
-
JOKOH Co., Ltd.
-
boeco Germany GmbH
-
STEMCELL Technologies Inc.
-
Mopec Group
-
Bright Instruments Ltd.
-
Wuhan Junray Medical Science & Technology Co., Ltd.
-
Global Medical Instrumentation, Inc.
組織処理システム市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 7億4250万米ドル |
| 2035年までの市場規模 | 20億9040万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は10.09% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品タイプ別(自動組織処理装置、半自動組織処理装置、手動組織処理装置) • 技術別(真空/レトルト組織処理装置、マイクロ波組織処理装置、従来型組織処理装置) • 方式別(スタンドアロン/床置き型、卓上型) • 用途別(組織病理学、細胞病理学、血液病理学、その他) • 最終用途別(病院、診断検査機関、研究機関、製薬・バイオテクノロジー企業、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Thermo Fisher Scientific Inc., Leica Biosystems (Danaher Corporation), Sakura Finetek USA, Inc., Epredia (PHC Holdings Corporation), Milestone Medical S.r.l., Medite Medical GmbH, SLEE Medical GmbH, Bio-Optica Milano S.p.A., Histo-Line Laboratories S.r.l., General Data Healthcare, Diapath S.p.A., Avantik Biogroup, LLC, Amos Scientific Pty Ltd, JOKOH Co., Ltd., boeco Germany GmbH, STEMCELL Technologies Inc., Mopec Group, Bright Instruments Ltd., Wuhan Junray Medical Science & Technology Co., Ltd., Global Medical Instrumentation, Inc. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 技術別市場規模
2.3.3 施術方式別市場規模
2.3.4 アプリケーション別市場規模
2.3.5 用途別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 原材料および部品サプライヤー
3.4.2. 組織処理システムメーカー
3.4.3. 販売代理店およびチャネルパートナー
3.4.4. エンドユーザー(病院、研究所、研究機関)
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 業務効率とワークフロー指標
4.1.1 自動化による組織処理時間の平均短縮率(%)
4.1.2 システムあたりの平均スループット向上率(サンプル/日)
4.1.3 手動介入要件の削減率(%)
4.1.4 プロセッサータイプ別の平均試薬消費効率(%)
4.1.5 診断レポート作成にかかる所要時間の平均改善率(%)
4.2 品質保証と診断精度統計
4.2.1 先進的な処理装置による組織保存品質の向上率(%)
4.2.2 処理済みサンプルにおけるアーティファクト形成の平均減少率(%)
4.2.3 処理済み検体からの診断確信度の増加率(%)
4.2.4 規制遵守のための標準化プロトコルをサポートするプロセッサの割合(%)
4.2.5 染色および切片作成結果の平均一貫性スコア(%)
4.3 技術導入とシステム利用状況の指標
4.3.1 手動システムから自動システムへ移行している検査室の割合(%)
4.3.2 検査情報システム(LIS)と統合されたプロセッサの割合(%)
4.3.3 高負荷ラボと低負荷ラボにおける平均システム利用率(%)
4.3.4 マイクロ波支援処理技術の採用率(%)
4.3.5 小規模施設と大規模施設における卓上型プロセッサのシェア(%)
4.4 産業ワークフローと労働生産性指標
4.4.1 自動組織処理による労働コスト削減率(%)
4.4.2 検査技師における反復性ストレス障害の平均減少率(%)
4.4.3 自動化導入後の従業員生産性の向上率(%)
4.4.4 重篤な診断における所要時間の短縮を報告した施設の割合(%)
4.4.5 技術者1人あたり、1シフトあたりに処理されたサンプルの平均数
5. 組織処理システム市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、金額(百万米ドル))
5.1 はじめに
5.2 自動組織処理装置
5.2.1 主な動向
5.2.2 市場規模と予測、2022年~2035年
5.3 半自動組織処理装置
5.4 手動組織処理装置
6. 組織処理システム市場のセグメント別分析と予測(技術別、2022年~2035年、市場規模(百万米ドル))
6.1 はじめに
6.2 真空/レトルトティッシュプロセッサー
6.2.1 主なトレンド
6.2.2 市場規模と予測、2022~2035年
6.3 マイクロ波ティッシュプロセッサー
6.4 従来型ティッシュプロセッサー
7. 組織処理システム市場のセグメント別分析と予測(モダリティ別、2022年~2035年、金額(百万米ドル))
7.1 はじめに
7.2 スタンドアロン/フロアスタンド型
7.2.1 主要トレンド
7.2.2 市場規模と予測(2022年~2035年)
7.3 ベンチトップ型
8. 組織処理システム市場のセグメント別分析と予測(用途別、2022年~2035年、金額(百万米ドル))
8.1 はじめに
8.2 組織病理学
8.2.1 主要動向
8.2.2 市場規模と予測(2022年~2035年)
8.3 細胞病理学
8.4 血液病理学
8.5 その他
9. 組織処理システム市場のセグメント別分析と予測、用途別、2022年~2035年、金額(百万米ドル)
9.1 はじめに
9.2 病院
9.2.1 主要動向
9.2.2 市場規模と予測(2022年~2035年)
9.3 診断検査機関
9.4 研究機関および学術機関
9.5 製薬会社およびバイオテクノロジー企業
9.6 その他
10. 組織処理システム市場の地域別セグメント分析および予測、2022年~2035年、金額(百万米ドル)
10.1 はじめに
10.2 北米
10.2.1 主要なトレンド
10.2.2 組織処理システム市場規模と予測(製品タイプ別、2022年~2035年)
10.2.3 組織処理システム市場規模と予測(技術別、2022年~2035年)
10.2.4 組織処理システム市場規模と予測(モダリティ別、2022年~2035年)
10.2.5 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.2.6 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.2.7 組織処理システム市場規模と予測(国別、2022年~2035年)
10.2.7.1 米国
10.2.7.2 カナダ
10.3 ヨーロッパ
10.3.1 主要なトレンド
10.3.2 組織処理システム市場規模と予測(製品タイプ別、2022年~2035年)
10.3.3 組織処理システム市場規模と予測(技術別、2022年~2035年)
10.3.4 組織処理システム市場規模と予測(モダリティ別、2022年~2035年)
10.3.5 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.3.6 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.3.7 組織処理システム市場規模と予測(国別、2022年~2035年)
10.3.7.1 ドイツ
10.3.7.2 フランス
10.3.7.3 イギリス
10.3.7.4 イタリア
10.3.7.5 スペイン
10.3.7.6 ポーランド
10.3.7.7 ロシア
10.3.7.8 その他のヨーロッパ諸国
10.4 アジア太平洋
10.4.1 主要なトレンド
10.4.2 組織処理システム市場規模と予測(製品タイプ別、2022年~2035年)
10.4.3 組織処理システム市場規模と予測(技術別、2022年~2035年)
10.4.4 組織処理システム市場規模と予測(モダリティ別、2022年~2035年)
10.4.5 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.4.6 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.4.7 組織処理システム市場規模と予測(国別、2022年~2035年)
10.4.7.1 中国
10.4.7.2 インド
10.4.7.3 日本
10.4.7.4 韓国
10.4.7.5 オーストラリア
10.4.7.6 ASEAN諸国
10.4.7.7 アジア太平洋地域のその他
10.5 ラテンアメリカ
10.5.1 主要なトレンド
10.5.2 組織処理システム市場規模と予測(製品タイプ別、2022年~2035年)
10.5.3 組織処理システム市場規模と予測(技術別、2022年~2035年)
10.5.4 組織処理システム市場規模と予測(モダリティ別、2022年~2035年)
10.5.5 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.5.6 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.5.7 組織処理システム市場規模と予測(国別、2022年~2035年)
10.5.7.1 ブラジル
10.5.7.2 アルゼンチン
10.5.7.3 メキシコ
10.5.7.4 コロンビア
10.5.7.5 ラテンアメリカのその他の地域
10.6 中東・アフリカ
10.6.1 主要なトレンド
10.6.2 組織処理システム市場規模と予測(製品タイプ別、2022年~2035年)
10.6.3 組織処理システム市場規模と予測(技術別、2022年~2035年)
10.6.4 組織処理システム市場規模と予測(モダリティ別、2022年~2035年)
10.6.5 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.6.6 組織処理システム市場規模と予測(用途別、2022年~2035年)
10.6.7 組織処理システム市場規模と予測(国別、2022年~2035年)
10.6.7.1 アラブ首長国連邦
10.6.7.2 サウジアラビア
10.6.7.3 カタール
10.6.7.4 南アフリカ
10.6.7.5 中東およびアフリカのその他の地域
11. 競争環境
11.1 主要プレーヤーのポジショニング
11.2 競争動向
11.2.1 2022年~2026年の年間戦略と開発
11.3 市場シェア分析、2025年
11.4 製品/サービスおよびアプリケーションのベンチマーク
11.4.1 主要企業による製品/サービスの仕様と特徴
11.4.2 主要企業別製品/サービスヒートマップ
11.4.3 主要プレイヤー別アプリケーションヒートマップ
11.5 業界のスタートアップとイノベーションの状況
11.6 主要企業プロファイル
11.6.1 Thermo Fisher Scientific Inc.
11.6.1.1 会社概要と概要
11.6.1.2 製品/サービスポートフォリオ
11.6.1.3 主要企業の財務情報
11.6.1.4 地理的プレゼンス
11.6.1.5 SWOT分析
11.6.2 Leica Biosystems (Danaher Corporation)
11.6.3 Sakura Finetek USA, Inc.
11.6.4 Epredia (PHC Holdings Corporation)
11.6.5 Milestone Medical S.r.l.
11.6.6 Medite Medical GmbH
11.6.7 SLEE Medical GmbH
11.6.8 Bio-Optica Milano S.p.A.
11.6.9 Histo-Line Laboratories S.r.l.
11.6.10 General Data Healthcare
11.6.11 Diapath S.p.A.
11.6.12 Avantik Biogroup, LLC
11.6.13 Amos Scientific Pty Ltd
11.6.14 JOKOH Co., Ltd.
11.6.15 boeco Germany GmbH
11.6.16 STEMCELL Technologies Inc.
11.6.17 Mopec Group
11.6.18 Bright Instruments Ltd.
11.6.19 Wuhan Junray Medical Science & Technology Co., Ltd.
11.6.20 Global Medical Instrumentation, Inc.
12.アナリストの推奨事項
12.1 SNSインサイダー向け機会マップ
12.2 業界における容易に達成可能な課題の評価
12.3 市場参入と成長戦略
12.4 アナリストの見解と市場成長に関する提言
13.前提条件
14. 免責事項
15.付録
15.1 表一覧
15.2 図一覧
主要セグメント:
製品タイプ別
-
自動組織処理装置
-
半自動組織処理装置
-
手動組織処理装置
テクノロジーによって
-
真空/レトルト式ティッシュプロセッサー
-
電子レンジ用ティッシュプロセッサー
-
従来の組織処理装置
施術方法別
-
自立型/床置き型
-
ベンチトップ
申請により
-
組織病理学
-
細胞病理学
-
血液病理学
-
その他
用途別
-
病院
-
診断検査室
-
研究機関および学術機関
-
製薬・バイオテクノロジー企業
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
