
血管内結石破砕術市場レポートの範囲と概要:
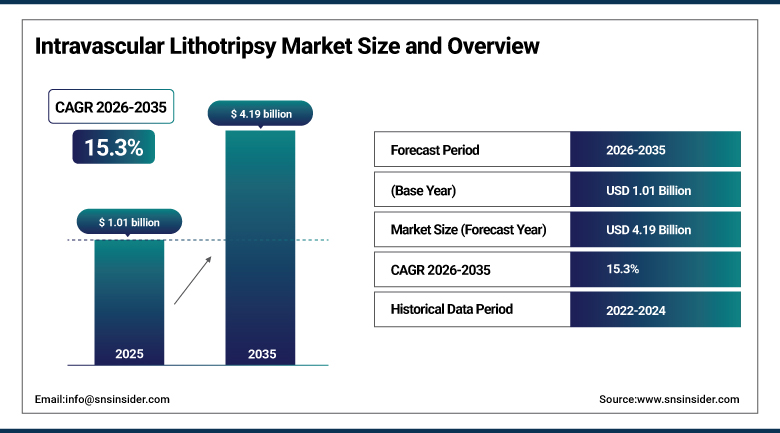
血管内結石破砕術市場は、2025年には10億1000万米ドルと評価され、2035年までに41億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)15.3%を記録すると見込まれています。
血管内結石破砕術(IVL)市場は、カテーテルを介して音波圧力波を照射し、血管壁を温存しながら血管内のカルシウムを破砕することで、重度の石灰化を伴う冠動脈疾患および末梢動脈疾患の治療を変革し、最適なバルーン拡張とステント拡張を可能にしています。この市場は、大手医療機器メーカーがIVL専門の開発企業を買収するなど、技術統合が急速に進んでいること、バルーン血管形成術やアテレクトミーに先立つ第一選択のカルシウム修飾戦略としてIVLの臨床採用が拡大していること、そして冠動脈疾患、末梢動脈疾患、膝下動脈疾患など、適応症が拡大していることが特徴です。
⮞2025年、ジョンソン・エンド・ジョンソン・メドテック傘下のショックウェーブ・メディカルは、ジャベリン末梢IVLカテーテルを発売した。これは、カルシウム沈着を修飾し、バルーンでは通過できないほど狭窄した末梢動脈病変を通過させるために設計された、単一の遠位エミッターを備えた、業界初の前方IVLプラットフォームである。
血管内結石破砕術市場に関する詳細情報については、無料サンプルレポートをご請求ください。
血管内結石破砕術市場の動向
-
大手医療機器メーカーがIVL(体外受精)に特化した開発企業を買収してこの分野に参入するなど、急速な技術統合が続いている。
-
前方発射型でバルーンを使用しないIVLカテーテルの普及が進むにつれ、バルーンでは通過できない石灰化病変の治療範囲が拡大し続けている。
-
第一選択のカルシウム修飾戦略としてIVLの臨床使用が増加しており、従来の動脈硬化治療に取って代わりつつある。
-
膝下動脈疾患の適応症の拡大に伴い、IVLの適用範囲はますます複雑な末梢解剖学的構造へと広がっている。
-
レーザー式および電気式のIVLプラットフォームの台頭が進むにつれ、既存のバルーン式システムとの競争はますます激化している。
米国における血管内結石破砕術市場の見通し
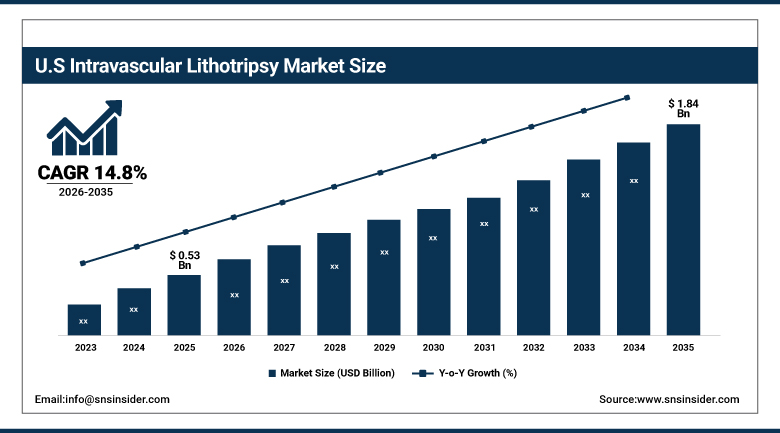
米国の血管内結石破砕術市場は、2025年には約5億3000万米ドルと評価され、2035年までに約18億4000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約14.8%となる見込みです。
米国における需要は、世界最高水準の経皮的冠動脈インターベンション件数、画期的なFDA規制承認、そしてIVL技術の商業および臨床開発の中心地としての米国の地位によって引き続き形成されてきた。主要な大学病院や地域の中核的なインターベンショナル心臓病プログラムによる次世代カテーテルプラットフォームの導入拡大は、米国が最大かつ最も技術的に進んだIVL市場としての地位を確固たるものにし続けている。末梢血管疾患および構造的心疾患プログラムにおける採用の拡大は、この技術の当初の冠動脈カルシウム修飾用途をはるかに超えた持続的な国内需要をさらに高めており、膝下および慢性的な四肢虚血の適応症が拡大するにつれ、カテーテルによるカルシウム破砕技術への依存度が高まっている。
⮞2026年1月、ボストン・サイエンティフィックはボルト・メディカルの買収を完了し、ショックウェーブが確立した冠動脈および末梢血管のIVL市場におけるリーダーシップに挑戦するために設計されたレーザーベースのプラットフォームである、同社の新しいSeismiq血管内結石破砕システムを使用した米国での最初の商業症例を同年中に開始したと発表した。
血管内結石破砕術市場のセグメント分析
-
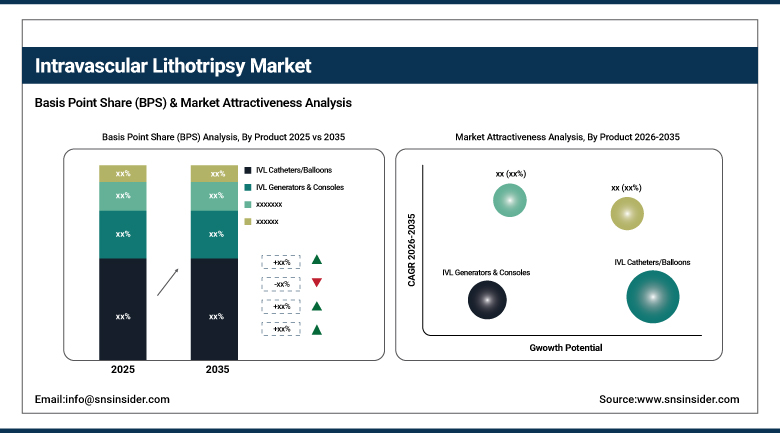
製品別に見ると、IVLカテーテル/バルーンセグメントが2025年の血管内結石破砕市場を56%のシェアで支配し、IVLジェネレーター&コンソールセグメントは予測期間中に17.2%のCAGRを記録し、最も急速に成長しているセグメントとなっています。
-
タイプ別に見ると、2025年には冠動脈IVLセグメントが市場を支配し、58%のシェアを占めると予測されています。末梢IVLセグメントは最も急速に成長しているセグメントであり、予測期間中の年平均成長率(CAGR)は16.8%となっています。
-
用途別に見ると、2025年には冠動脈疾患分野が市場を牽引し、52%のシェアを占めました。膝下動脈疾患分野は最も急速に成長している分野であり、予測期間中の年平均成長率(CAGR)は17.5%でした。
-
エンドユーザー別に見ると、2025年には病院セグメントが66%のシェアで市場を牽引しました。外来手術センターセグメントは最も急速に成長しているセグメントであり、予測期間中の年平均成長率(CAGR)は16.9%でした。
製品別に見ると、IVLカテーテルが首位、IVLジェネレーターとコンソールが最も急速に成長しているセグメントとして浮上
IVLカテーテル/バルーンセグメントは、冠動脈カルシウム修飾から膝下末梢血管再建まで、あらゆるIVLガイド下処置で使用される主要な消耗品としての役割により、2025年の血管内結石破砕市場を牽引しました。高スループットのインターベンショナル心臓病学および血管外科プログラム全体で繰り返し行われる処置の件数により、使い捨てカテーテルの交換需要は安定的に維持され、高度な前方発射型およびマルチエミッター設計への移行により、処置件数が増加し続ける中でも平均販売価格は高水準を維持しました。極めて狭窄したバルーン通過不可能な病変用に設計されたカテーテルの使用が増加し、冠動脈、末梢血管、膝下血管の解剖学的構造全体にわたる適応症の拡大と相まって、基準年全体を通してカテーテルの収益が市場支出全体の最大の貢献者となりました。
IVLジェネレーター&コンソールセグメントは、血管内結石破砕術市場において最も急速に成長している分野です。これは、新規参入企業が、これまで単一ベンダーのシステムを導入していた病院や外来手術センターに、競合するコンソールインフラを構築するための設備投資を増やしているためです。新規参入企業や買収した競合他社によるレーザーベースおよび電気式IVLプラットフォームの急速な普及により、病院は複数のジェネレーターシステムを並べて評価・設置し、臨床性能とコストを比較検討しています。ベンダー各社が小型で持ち運び可能なコンソール設計を重視し、カテーテルファミリー間の互換性を拡大していることも、多忙なインターベンショナル心臓病学および末梢血管プログラムにおける設備投資の拡大を後押ししています。
種類別に見ると、冠動脈IVLが主流だが、末梢IVLが最も急速に勢いを増している。
冠動脈IVLセグメントは、確立された臨床プロトコル、2021年の規制当局の承認以来の安全性と有効性に関する実績、病院やカテーテル検査室における既存の経皮的冠動脈インターベンションのインフラストラクチャとの幅広い互換性により、血管内結石破砕術市場を牽引しました。重度に石灰化した冠動脈疾患に対する世界的な処置件数の多さ、強力な償還制度、そしてインターベンション心臓専門医の広範な知識が相まって、基準年を通して、大多数の高件数心臓カテーテル検査室において、冠動脈IVLはステント留置術に先駆けたデフォルトのカルシウム修飾法としての地位を維持しました。
末梢血管内レーザー凝固(IVL)分野は、慢性的な四肢虚血に伴う極度に狭窄しバルーンでは通過できない大腿膝窩動脈および膝下動脈病変の治療が可能な、前方発射型非バルーンカテーテルの採用拡大により、最も急速に成長しています。複雑な末梢動脈疾患に対する従来のアテレクトミーの代替手段としてIVLを支持する臨床的エビデンスの増加は、血管外科およびインターベンショナルラジオロジープログラムにおける採用の拡大を続けています。末梢解剖学的構造に特化して設計されたカテーテルプラットフォームへのベンダーの投資増加は、世界中の主要な血管センターにおいて、臨床医がIVLを第一選択とする治療プロトコルへと移行する動きを加速させています。
疾患別に見ると、冠動脈疾患が最も多く、膝下疾患が最も急速に増加している。
冠動脈疾患セグメントは、血管内結石破砕術(IVL)がステント留置前に高度に石灰化した冠動脈病変を修正し、ステントの拡張不全のリスクを低減し、長期的な治療成績を向上させる上で中心的な役割を果たすため、IVL市場を牽引しました。高齢者や糖尿病患者における冠動脈石灰化の世界的な有病率の上昇と、第一選択の病変準備戦略としてのIVLの採用拡大が相まって、既存および新規のインターベンショナル心臓病学プログラム全体で高い手術件数が維持されています。従来のアテレクトミーに伴う合併症を回避するためにIVLの使用が増加したことも、基準年を通してこのセグメントの優位性を維持する要因となりました。
膝下動脈疾患(BTK)分野は、順行性IVLカテーテルが、これまで血行再建の選択肢が限られていた慢性的な四肢虚血患者の極度に狭窄した膝下病変への治療にますます活用されるようになったことで、最も急速に成長しています。膝下疾患に対する外科的バイパスの代替手段としてIVLの採用が拡大するにつれ、血管外科および四肢温存プログラム全体で手術件数が増加し続けています。開存率の向上と切断率の低下を裏付ける臨床的証拠が増えていることから、世界中の複雑な慢性的な四肢虚血を治療する大規模血管センターで、IVLの採用が加速しています。
エンドユーザー別に見ると、病院が圧倒的に多く、外来手術センターが最も急速に成長している。
病院セグメントは、包括的なインターベンショナル心臓病学および血管外科プログラムのインフラストラクチャ、そして多職種医療チームとバックアップ外科能力を必要とする高度な処置をサポートできる能力により、血管内結石破砕術(IVL)市場を牽引しました。大規模な大学病院および三次医療機関は、冠動脈および末梢血管のカルシウム修飾プログラムにおいて引き続き最も多くの処置を実施しており、カテーテルおよびジェネレーターの需要を安定的に維持しています。医師が比較検討できる複数のIVLプラットフォームを備えた専用ハイブリッドカテーテル検査室への継続的な投資は、基準年を通して病院ベースのセグメントの優位性を強化しました。
外来手術センター分野は、血管内結石破砕術(IVL)市場において最も急速な成長が見込まれています。これは、より日常的な末梢血管IVL処置が、有利な診療報酬制度の変更に支えられ、より低コストな外来環境へと移行しているためです。日帰りで末梢血管処置を行うインターベンショナル心臓専門医や血管外科医の数は増加しており、IVL対応ジェネレーターシステムを備えた外来手術センターを利用する医師が増えています。これにより、病院と同等の処置安全性をより費用対効果の高い環境で実現することが可能になります。複雑な末梢血管インターベンションに対する外来手術センターの認定拡大は、コスト意識の高い医療システムからの支持をますます高めています。
地域分析
北米血管内結石破砕術市場のインサイト
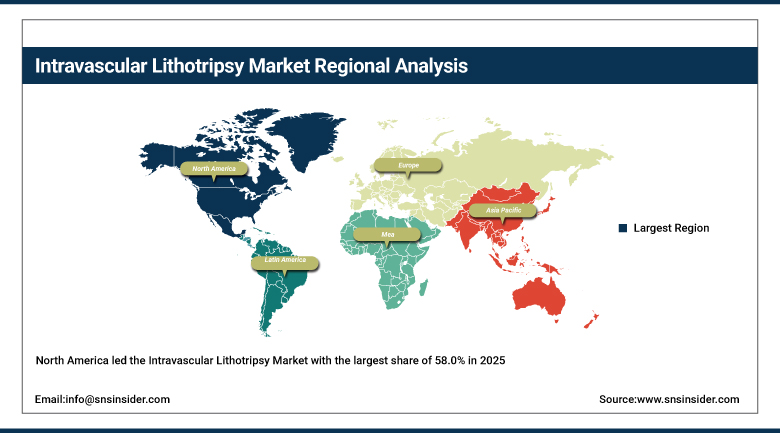
北米は、2025年に58.0%という最大のシェアを獲得し、血管内結石破砕術(IVL)市場をリードしました。世界最高水準の経皮的冠動脈インターベンション(PCI)件数、画期的なFDA規制承認、そして主要なIVL開発企業の商業および臨床開発拠点のほぼすべてが北米に集中していることが、この地域の優位性をさらに強固なものにしました。北米大陸全体に拠点を置く大手デバイスメーカー、大学病院、そして大規模なインターベンショナル心臓病プログラムが集中していることで、地域の臨床医は、他のほとんどの地域に先駆けて、次世代の前方照射型およびレーザーベースのIVLカテーテルプラットフォームをいち早く利用できるようになりました。
米国は、高頻度で実施されるインターベンショナル心臓病学および血管外科プログラムが密集していること、主要医療機器企業間での急速な技術統合、外来手術センターにおける当日退院プロトコルの拡大などを背景に、地域別収益で最大のシェアを占めた。カナダも、構造的心疾患および末梢血管インターベンションの件数増加により地域需要をさらに高め、これらの要因が相まって、予測期間を通じて米国大陸はIVLベンダーにとって最大の市場であり続けた。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州における血管内結石破砕術市場の動向
欧州は、冠動脈および末梢動脈の石灰化疾患の罹患率の上昇、カルシウム沈着治療に対する各国の医療保険適用範囲の拡大、そして主要経済国におけるインターベンショナル心臓病学および血管外科プログラムの継続的な成長に支えられ、世界の収益のかなりの部分を占めています。EU医療機器規則に基づく規制の調和と、大規模なインターベンショナル治療トレーニングセンターの継続的な拡大により、欧州大陸全体で高度なIVL技術の導入に対する歴史的に大きな障壁が引き続き低くなっています。
ドイツは、充実した病院インフラと、地域最大規模の経済国の中でも一人当たりの心臓血管インターベンション手術件数が多いことから、欧州における収益需要を牽引している。英国とフランスは、拡大を続ける末梢血管疾患および構造的心疾患プログラムを通じて、相当な追加需要を生み出しており、欧州における心血管デバイスインフラへの継続的な投資により、血管内結石破砕術技術に対する地域需要は予測期間を通じて上昇し続けると予想される。
アジア太平洋地域における血管内結石破砕術市場のインサイト
アジア太平洋地域は、本レポートで追跡対象とした全地域の中で最も速いペースで成長しており、2026年から2035年にかけて年平均成長率(CAGR)約18.5%で成長すると予測されています。これは、心血管疾患の負担増加、インターベンショナル心臓病学の研修インフラの拡大、そして地域最大の経済圏における高度な心臓血管ケアへの政府支援投資の増加が要因となっています。手術件数の増加と国内の医療機器製造能力の拡大というこれらの要因が相まって、同地域の成長軌道は本レポートで追跡対象とした他のどの地域よりも大きく先行しています。
中国は、急速な心臓血管インターベンションのインフラ整備と国内のカルシウム修飾デバイス製造能力の向上に支えられ、市場をリードした。日本とインドも大きな需要増に貢献しており、インドの急速に拡大するインターベンション研修基盤と日本の高度な末梢血管インターベンションプログラムは、いずれも本レポートで追跡対象とした地域の中で最も成長率の高い市場としての地位を確固たるものにしている。
中東・アフリカおよびラテンアメリカにおける血管内結石破砕術市場のインサイト
中東・アフリカ地域とラテンアメリカ地域は、いずれも着実な成長を示しました。これは、心臓カテーテル検査室のインフラ整備の拡大、三次心血管医療への政府投資の増加、そして両地域におけるIVL(血管内結石破砕術)を用いた冠動脈および末梢血管処置に関する臨床医の研修の充実が要因となっています。これらの市場が最新のインターベンショナル心臓病学インフラを構築し続ける中で、血管内結石破砕術は、富裕国が何十年もかけて構築してきたような大規模なインフラ整備を必要とせずに、高度な処置能力を拡大する真に効率的な方法であることが証明されました。
サウジアラビアは、国家医療改革プログラムに基づく大規模な心臓医療投資に支えられ、中東・アフリカ地域における需要を牽引した。アラブ首長国連邦(UAE)は、拡大する民間病院ネットワークと高度なインターベンショナル心臓病治療能力によって、さらなる需要を生み出した。ラテンアメリカでは、ブラジルが地域収益の最大のシェアを占め、カルシウム沈着治療の普及拡大と大学におけるインターベンショナル治療の研修が、血管内結石破砕術(ISWL)技術に対する地域需要を支え続けている。
市場動向
成長要因:動脈石灰化疾患の有病率上昇と急速な技術統合
高齢化と糖尿病患者の増加に伴う重度の石灰化を伴う冠動脈疾患および末梢動脈疾患の世界的な有病率の上昇、大手医療機器メーカーによるIVL専門開発企業の買収による急速な技術統合、第一選択のカルシウム修飾戦略としてのIVLの臨床採用の拡大、そして冠動脈、末梢動脈、膝下動脈疾患に及ぶ適応症の拡大が、この業界の成長を牽引しています。複雑な石灰化病変に対する経皮的介入の件数が増加し続けるにつれ、信頼性が高く血管を温存するカルシウム修飾技術へのニーズが高まり、血管内砕石術の普及が進んでいます。
従来の血管内治療よりもIVLを支持する臨床的証拠が増加していることが、この需要拡大を後押ししています。多くのインターベンショナル心臓専門医や血管外科医が、血管の柔軟性を維持しながら解離や穿孔のリスクを低減するIVL優先の病変準備プロトコルを採用しているためです。新たに買収された企業や新興のIVL開発企業による競争の激化により、カテーテルやジェネレーターの供給が拡大し続けており、こうした臨床的検証と競争の激化が相まって、需要が着実に増加し続けているのです。
制約要因:新興市場における高額な処置費用と償還ギャップ
使い捨てIVLカテーテルの1回あたりの高額な費用は、特に新興医療システムや、高額なカルシウム修飾技術の導入を正当化するだけの症例数を確保できない小規模な地域病院において、市場全体の急速な拡大を阻害する大きな要因となっている。こうしたコスト構造のため、大規模なIVLガイド下手術の実施能力は、比較的少数の資金力のある大学病院や三次医療機関に集中している。
いくつかの新興市場において、IVL(血管内結石破砕術)を用いた処置に対する償還範囲が限定的または一貫性に欠けることが、さらなる制約となっている。医療費が厳しい医療制度の病院は、専用のIVLカテーテルやジェネレーターのインフラに投資するよりも、低コストのバルーン血管形成術やカッティングバルーン技術を選択することが多い。こうした償還のギャップにより、一部の小規模な医療制度は、カテーテルを用いた結石破砕術を導入するのではなく、従来型の病変準備方法に頼らざるを得ない状況にある。
機会:膝下手術適応症の拡大と新興市場のインフラ
膝下虚血や慢性的な四肢虚血に対する治療への投資増加は、真に大きなビジネスチャンスと言えるでしょう。血管外科プログラムでは、複雑な膝下石灰化病変に対する外科的バイパス手術に代わるカテーテルを用いた治療法をますます求めるようになっているからです。末梢血管や膝下血管の解剖学的構造に最適化された前方発射型カテーテル技術を早期に導入したベンダーは、この技術が専門的な四肢温存センターから主流の血管外科診療へと拡大していく中で、大きな市場シェアを獲得できるでしょう。
新興心血管医療市場における処置インフラのギャップを埋めることは、2つ目の大きなビジネスチャンスとなる。政府が三次心臓血管医療能力の拡大を目指す取り組みを進めていることから、アクセスしやすく費用対効果の高いカルシウム修飾インフラへの新たな需要が生まれている。実績があり、手頃な価格のカテーテルおよびジェネレータープラットフォームを提供するベンダーは、発展途上国が院内でのインターベンショナル心臓病学および血管外科手術能力を、海外への心血管医療紹介への依存を減らすための真に実用的な方法として捉えるようになるにつれ、大きな市場シェアを獲得できるだろう。
最近の動向:
-
2025年:Abbott Laboratories、米国最大55か所の施設で、重度の石灰化を伴う冠動脈に対するアボット冠動脈IVLシステムを評価するTECTONIC CAD IVL試験を開始するためのFDA治験機器免除承認を取得しました。
-
2026年:Stryker Corporationアンプリチュード・バスキュラー・システムズ社の買収を完了し、バルーンカテーテルを通して二酸化炭素で発生した圧力波を送り込み、石灰化した末梢プラークを破砕するパルスIVLプラットフォームを獲得した。
-
2025年:Shockwave Medical社は、複雑な慢性肢切断の危険性のある虚血患者における石灰化した大腿膝窩動脈および膝下動脈病変の治療用に設計されたShockwave E8末梢IVLカテーテルの本格的な発売により、米国における末梢IVL製品ポートフォリオを拡充しました。
血管内結石破砕術市場の主要プレーヤーは以下のとおりです。
-
Johnson & Johnson MedTech (Shockwave Medical)
-
Boston Scientific Corporation
-
Abbott Laboratories
-
Stryker Corporation
-
Koninklijke Philips N.V.
-
Medtronic plc
-
FastWave Medical, Inc.
-
Cagent Vascular, LLC
-
Vantis Vascular, Inc.
-
SIS Medical AG
-
Avinger, Inc.
-
Terumo Corporation
-
Cook Medical LLC
-
B. Braun Melsungen AG
-
Becton, Dickinson and Company (BD)
-
Teleflex Incorporated
-
MicroPort Scientific Corporation
-
Biotronik SE & Co. KG
-
Cardionovum GmbH
-
AngioDynamics, Inc.
血管内結石破砕術市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品別市場規模
2.3.2 タイプ別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. コンポーネントおよびサブシステムのサプライヤー
3.4.2. 血管内結石破砕装置メーカー
3.4.3. 販売代理店およびチャネルパートナー
3.4.4. エンドユーザー(病院、外来手術センター、心臓カテーテル検査室)
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 手術件数および利用状況指標
4.1.1 世界における血管内結石破砕術の実施件数
4.1.2 カテーテル検査室における年間平均IVL処置実施件数
4.1.3 カルシウム修飾の成功とステント留置のベンチマーク
4.1.4 カテーテル検査室の処理時間と手順の効率
4.2 応用と臨床結果統計
4.2.1 冠動脈疾患に対するIVL治療量
4.2.2 末梢動脈疾患およびBTK動脈疾患の統計
4.2.3 手術の成功率および合併症発生率のベンチマーク
4.2.4 再血管形成術と長期開存率
4.3 デバイス、消耗品、および運用コストの経済性
4.3.1 IVLカテーテルおよびジェネレーターの設置ベース
4.3.2 デバイスの利用率と処理能力
4.3.3 カテーテル、ガイドワイヤーおよび消耗品の処置ごとの消費量
4.3.4 血管内結石破砕術1件あたりの平均費用
4.4 ケア環境とサービス指標
4.4.1 病院、外来手術センター、カテーテル検査室における利用普及率
4.4.2 IVL機器の保守活動における社内対応と外部委託対応
4.4.3 患者の入院から治療までの所要時間に関するベンチマーク
4.4.4 デバイスサービス注文とリピート利用の指標
4.5 技術、品質、イノベーション指標
4.5.1 カルシウム骨折の精度と品質スコアのベンチマーク
4.5.2 IVLカテーテルおよびジェネレーターの性能指標
4.5.3 デジタルモニタリングとイメージングの統合の普及
4.5.4 製品発売、特許および技術開発活動
5. 血管内結石破砕術市場のセグメント別分析と予測(製品別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 IVLカテーテル/バルーン
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 IVL発電機およびコンソール
5.4 ガイドワイヤーおよび付属品
6. 血管内結石破砕術市場のセグメント別分析と予測(タイプ別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 冠状動脈IVL
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 末梢静脈内輸液
6.4 その他
7. 血管内結石破砕術市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 冠動脈疾患
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 末梢動脈疾患
7.4 膝下動脈疾患
7.5 その他
8. 血管内結石破砕術市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 病院
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 外来手術センター
8.4 心臓カテーテル検査室
9. 血管内結石破砕術市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 血管内結石破砕術市場規模および予測(製品別、2022年~2035年)
9.2.3 血管内結石破砕術市場規模と予測(タイプ別、2022年~2035年)
9.2.4 血管内結石破砕術市場規模と予測(用途別、2022年~2035年)
9.2.5 血管内結石破砕術市場規模および予測(エンドユーザー別、2022年~2035年)
9.2.6 血管内結石破砕術市場規模と予測(国別、2022年~2035年)
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 血管内結石破砕術市場規模および予測(製品別、2022年~2035年)
9.3.3 血管内結石破砕術市場規模と予測(タイプ別、2022年~2035年)
9.3.4 血管内結石破砕術市場規模と予測(用途別、2022年~2035年)
9.3.5 血管内結石破砕術市場規模および予測(エンドユーザー別、2022年~2035年)
9.3.6 血管内結石破砕術市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 フランス
9.3.6.3 イギリス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ポーランド
9.3.6.7 ロシア
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 血管内結石破砕術市場規模および予測(製品別、2022年~2035年)
9.4.3 血管内結石破砕術市場規模と予測(タイプ別、2022年~2035年)
9.4.4 血管内結石破砕術市場規模と予測(用途別、2022年~2035年)
9.4.5 血管内結石破砕術市場規模および予測(エンドユーザー別、2022年~2035年)
9.4.6 血管内結石破砕術市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 血管内結石破砕術市場規模および予測(製品別、2022年~2035年)
9.5.3 血管内結石破砕術市場規模と予測(タイプ別、2022年~2035年)
9.5.4 血管内結石破砕術市場規模と予測(用途別、2022年~2035年)
9.5.5 血管内結石破砕術市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 血管内結石破砕術市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 血管内結石破砕術市場規模および予測(製品別、2022年~2035年)
9.6.3 血管内結石破砕術市場規模と予測(タイプ別、2022年~2035年)
9.6.4 血管内結石破砕術市場規模と予測(用途別、2022年~2035年)
9.6.5 血管内結石破砕術市場規模および予測(エンドユーザー別、2022年~2035年)
9.6.6 血管内結石破砕術市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Johnson & Johnson MedTech (Shockwave Medical)
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Boston Scientific Corporation
10.6.3 Abbott Laboratories
10.6.4 Stryker Corporation
10.6.5 Koninklijke Philips N.V.
10.6.6 Medtronic plc
10.6.7 FastWave Medical, Inc.
10.6.8 Cagent Vascular, LLC
10.6.9 Vantis Vascular, Inc.
10.6.10 SIS Medical AG
10.6.11 Avinger, Inc.
10.6.12 Terumo Corporation
10.6.13 Cook Medical LLC
10.6.14 B. Braun Melsungen AG
10.6.15 Becton, Dickinson and Company (BD)
10.6.16 Teleflex Incorporated
10.6.17 MicroPort Scientific Corporation
10.6.18 Biotronik SE & Co. KG
10.6.19 Cardionovum GmbH
10.6.20 AngioDynamics, Inc.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
副産物
-
IVLカテーテル/バルーン
-
IVL製発電機およびコンソール
-
ガイドワイヤーおよび付属品
タイプ別
-
冠状動脈IVL
-
末梢静脈内輸液
-
その他
申請により
-
冠動脈疾患
-
末梢動脈疾患
-
膝下動脈疾患
-
その他
エンドユーザーによる
-
病院
-
外来手術センター
-
心臓カテーテル検査室
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
サウジアラビア
-
アラブ首長国連邦
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
