ガスタービン市場レポートの範囲と概要:
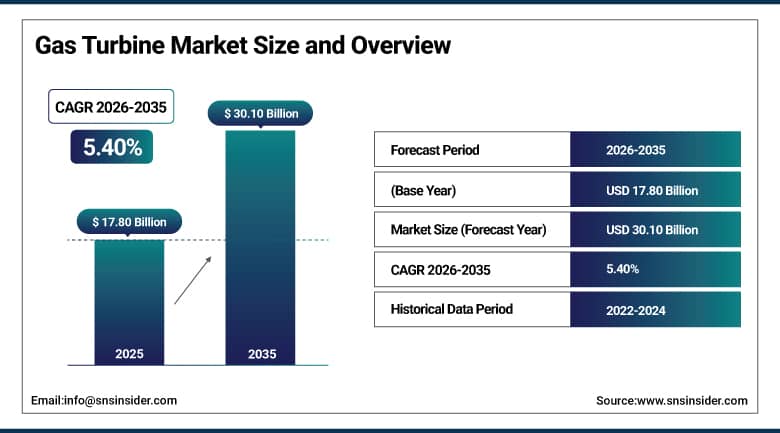
ガスタービン市場は、2025年には178億米ドルと評価され、2035年までに301億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.40%を記録すると見込まれています。
ガスタービン市場の成長は、老朽化した石炭火力発電設備の急速な置き換え、AI技術で稼働するデータセンターや産業の電化に伴う電力消費量の増加、水素対応およびアンモニア対応燃焼技術への投資の増加、そして世界規模での公益事業、石油・ガス事業、製造業、航空分野での使用によって促進されています。ガスタービンは、現代の電力網における再生可能エネルギー源の割合を高めることができる、急速な出力変化と柔軟な発電能力を提供することで、世界中の発電において重要な役割を果たしています。タービンは、回転する圧縮機、燃焼器、タービンの組み合わせによって、天然ガスまたは液体燃料の燃焼によって放出されたエネルギーを機械エネルギーと電気エネルギーに変換します。ガスタービンは、60%を超える効率を達成するために、複合サイクル設備で広く使用されています。
長期サービス契約、タービン供給業者とハイパースケールデータセンター企業との連携、そして予測保守のためのデジタルツインやAI技術の開発は、電力会社、独立系発電事業者、および産業企業による、柔軟で低排出の発電能力への多額の投資の後に実現した。
ガスタービン市場に関する詳細情報については、無料サンプルレポートをご請求ください。
ガスタービン市場の動向
-
AIを活用したデータセンターの電力需要の高まりにより、世界中でガスタービンの発注量が加速的に増加し続けている。
-
水素およびアンモニア対応燃焼システムへの投資の増加は、低炭素タービンの採用拡大をさらに加速させている。
-
石炭火力発電所からガス火力発電所への転換が拡大するにつれ、複合サイクルタービン設備の需要も高まっている。
-
AIを活用した予知保全とデジタルツインの利用拡大により、タービンの保守間隔はますます長くなっている。
-
タービンリースと移動式航空機派生型発電機の導入拡大は、迅速な災害復旧とピーク需要への対応を引き続き支えている。
米国ガスタービン市場規模の見通し
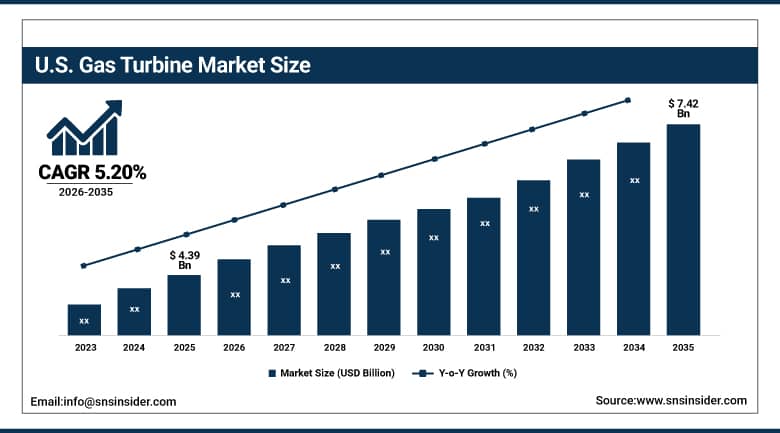
米国のガスタービン市場は、2025年には約43億9000万米ドルと評価され、2035年までに約74億2000万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は約5.20%となる見込みです。
米国における需要は、石炭火力発電からガス火力発電への急速な転換、老朽化したインフラの近代化、そしてAI技術の発展に伴うデータセンターや産業界における電力消費量の増加によって促進されてきた。安価なシェールガスの豊富さと有利な連邦政府の政策は、電力会社や独立系発電事業者によるガスタービン発電容量の急速な増強への投資を加速させ、再生可能エネルギーを電力網に統合する上で役立っている。
長期サービス契約の導入とAIを活用した予測保守ソフトウェアの活用は、米国ガスタービン市場の地位強化に重要な役割を果たした。さらに、ハイパースケールデータセンターキャンパスに設置される移動式航空機転用型タービンの人気上昇も、米国における同製品の需要を押し上げた。
ガスタービン市場のセグメント分析
-
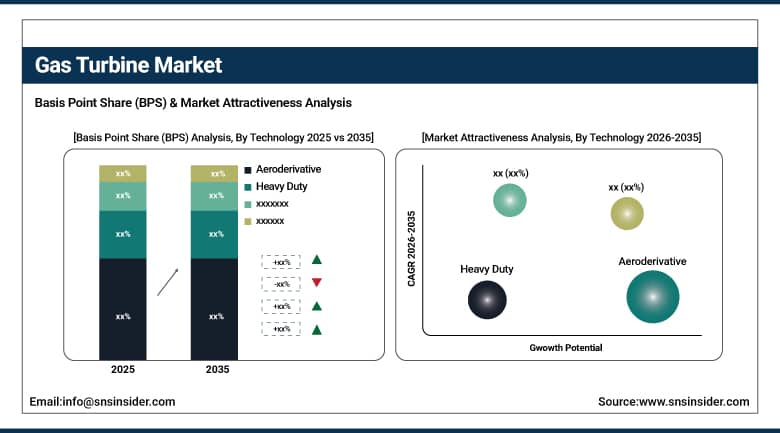
技術別に見ると、2025年には航空機派生型セグメントが41.50%のシェアで市場を席巻しました。軽工業セグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約7.80%を記録しています。
-
サイクル別に見ると、2025年には複合サイクルセグメントが市場を席巻し、68.50%のシェアを占めました。複合サイクルセグメントは、年平均成長率(CAGR)が約7.90%と、最も急速に成長しているセグメントでもあります。
-
容量別に見ると、2025年には100~300MWセグメントが市場を席巻し、29.60%のシェアを占めました。30MW未満のセグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約10.20%を記録しています。
-
セクター別に見ると、2025年には電力事業セグメントが45.80%のシェアで市場を牽引しました。データセンターセグメントは最も急速に成長しているセグメントであり、年平均成長率(CAGR)は約11.20%を記録しています。
技術別に見ると、航空機派生技術が主流だが、軽工業技術が最も急速に成長している。
航空機転用型タービンは、起動時間の短縮と発電および産業用途における柔軟性により、2025年にはガスタービン市場で約41.50%と最大の市場シェアを占めました。GE Vernovaの航空機転用型ユニットLM2500XPRESSが、AIデータセンターキャンパスに約1GWの柔軟な電力を供給するために導入されたことは、電力会社やハイパースケーラーが、迅速に展開可能な発電所において、大型タービンよりも航空機転用型タービンを好む理由を明確に示しています。
軽工業用タービンは、製造プロセス、石油・ガス産業、分散型発電設備における需要の高まりを背景に、技術部門の他のすべてのセグメントの中で最も速い成長率となる年平均成長率(CAGR)約7.80%で成長すると予測されています。2種類の燃料で稼働可能な小型ユニットの使用が増加していることも、CHP(コージェネレーション)用途への適性から、上記の成長傾向を後押ししています。
景気循環別に見ると、複合景気循環が最も速く成長し、主導的な役割を果たしている。
複合サイクル発電は、廃熱の効率的な利用、高効率、環境規制目標への適合性の高さから、2025年には約68.50%という最大の市場シェアを占めると予測されています。また、多くの発電所は段階的に建設され、当初は単純サイクルシステムが導入され、資金状況に応じて徐々に複合サイクルシステムへと移行していくのが一般的であることも、この分野が優位性を保つ要因となっています。
さらに、複合サイクルは、燃料消費量と運転コストを削減するために、60%以上の効率を持つ超高効率サイクルシステムを電力会社が好むことから、年平均成長率(CAGR)約7.90%で最も急速に成長するサイクルタイプになると予想されています。企業は、排熱回収ボイラーや燃焼技術の改良を継続的に行っています。
容量別では100~300MWが主流だが、30MW未満が最も急速に成長している。
2025年時点で、100~300MWの容量セグメントが約29.60%と最大のシェアを占めました。これは、特に環境安全問題から有害物質の排出削減が求められている現在、この容量範囲のタービンが電力会社の発電において依然として主力となっているためです。タービンの出力とコンバインドサイクル効率の組み合わせにより、この容量範囲は大規模発電所の建設に理想的なものとなっています。
30MW未満のタービンは、ガスの安定供給と、熱電併給やコジェネレーション用途に適したモジュール式で二元燃料対応のユニットに対する需要の高まりを背景に、容量カテゴリーの中で最も速いペースで年平均成長率(CAGR)約10.20%で拡大すると予測されています。コンパクトな設置面積と迅速な導入期間により、分散型発電、産業用、遠隔地向け発電プロジェクトにとって、ますます魅力的な選択肢となっています。
分野別に見ると、電力会社がリードし、データセンターが最も急速に成長している。
2025年には、電力事業が主要産業となり、発電設備における既存の蒸気タービンや石炭タービンをガスタービンに置き換える取り組みの強化により、総収益の約45.80%を占めるようになった。これらのタービンは従来のタービンよりも発電効率が著しく高く、電力事業はガスタービン市場全体の構造的な支えとなっている。
データセンターは、年平均成長率(CAGR)約11.20%で最も急速な成長が見込まれています。この需要は、AIベースのコンピューティングアプリケーションに対する需要の高まりと、送電網接続の遅延による発電システムの迅速な導入の必要性から生じると予想されます。ハイパースケール事業者による航空機転用型および大型タービン設備への投資の増加により、この業界は最もダイナミックな新興産業となっています。
地域分析:
北米ガスタービン市場のインサイト
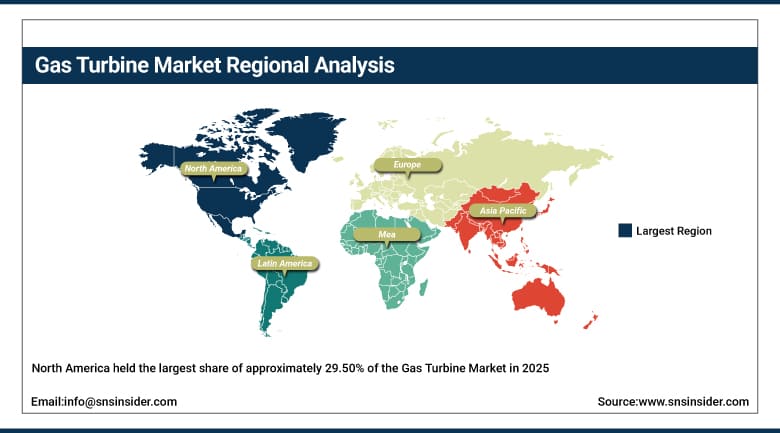
北米は、石炭火力発電からガス火力発電への急速な移行、老朽化した電力インフラの更新の必要性、再生可能エネルギー統合に必要な柔軟性といった要因により、2025年のガスタービン市場において約29.50%という最大のシェアを占める見込みです。低コストのシェールガスが豊富に存在すること、政府の支援政策、AIベースのデータセンターからの電力需要の増加などが、予測期間における北米の優位性に貢献しています。
北米全体の収益シェアのうち、米国が約83.50%を占めており、その主な要因は、送電網接続待ち行列への圧力の高まりによるハイパースケール施設でのガスタービン発電設備の設置、地方電力インフラ開発に対する政府の奨励プログラム、および複数の場所で複合サイクル発電所を稼働させている独立系発電事業者からのサービス契約の増加などである。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州ガスタービン市場のインサイト
欧州におけるガスタービン市場のシェアが大きいのは、再生可能エネルギーの導入、老朽化した電力インフラの更新、そして加盟国による脱炭素化活動に伴う送電網の柔軟性へのニーズが背景にある。欧州の電力会社は、標準化された排出規制や水素混合プログラムの支援を受け、エネルギー転換を促進するために水素対応タービンシステムの導入に力を入れている。
欧州地域で収益面で最もリードしていたのはドイツだった。これは、同国の再生可能エネルギー発電構成による電力網の安定化の必要性と、風力発電や太陽光発電といった断続的な発電による急速な発電能力の増強の必要性があったためである。英国をはじめとする西ヨーロッパ諸国も、同地域の需要に貢献していた。
アジア太平洋ガスタービン市場のインサイト
アジア太平洋地域は、2026年から2035年の間に年平均成長率(CAGR)8.30%と最も高い成長率を記録すると予想されています。この地域の成長は、電力需要の増加、都市化、そして中国、インド、日本、東南アジア諸国が石炭火力発電所から天然ガス火力発電所への移行を意識的に進めていることに起因しています。
アジア太平洋地域における収益の最大のシェア(約23.00%)を占めたのは中国であり、これは工業化、急速な都市化、そして2060年までに石炭使用量を削減するという政府の厳格な政策によるものです。中国は2060年までにカーボンニュートラルを達成することを目指しています。インドと東南アジアにおけるインフラの急速な発展、そして同地域におけるLNGターミナルプロジェクトの増加も、アジア太平洋地域の成長に貢献しました。
中東・アフリカおよびラテンアメリカのガスタービン市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域は、広範なインフラ整備、高効率で水素対応の複合サイクルガスタービンの導入、そして安定した電力供給を必要とする工業化の進展により、着実な成長を遂げてきました。湾岸地域における石油化学コジェネレーションインフラの整備と、ラテンアメリカにおける老朽化した電力インフラの更新により、これら2つの地域は今後10年間でガスタービンの重要な市場となることが期待されます。
サウジアラビアは、原油発電を代替する燃料転換プログラム「ビジョン2030」を通じて大規模な新規ガス火力発電所に投資し、地域をリードした。また、カタールとアラブ首長国連邦ではコジェネレーションプロジェクトが展開され、シェア拡大に貢献した。一方、ブラジルは工業化の進展と電力インフラを天然ガス火力発電に更新する必要性から、ラテンアメリカで最大のシェアを占めた。
市場の動向:
成長要因:電力需要の増加と送電網の柔軟性へのニーズ
都市化と工業化に伴う世界的な電力需要の増加、再生可能エネルギーを統合するための迅速に出力調整可能な柔軟な発電能力へのニーズの高まり、そしてハイパースケール事業者がオンサイトで迅速に展開可能な発電能力を使用せざるを得ないAI搭載データセンターの電力需要の急増により、市場は成長すると予想されます。データセンターや送電網の近代化プロジェクトに関連したガスタービンの受注数の増加を考慮すると、予測期間中、ガスタービンの需要は高い水準を維持するでしょう。
その他の証拠としては、ガスタービンメーカーと電力会社顧客間の長期サービス契約の強化、および各地域における政府支援による石炭からガスへの転換や送電網の柔軟性向上プログラムなどが挙げられる。送電網の安定性を損なうことなく老朽化した火力発電設備を更新しようとする世界市場の継続的な関心も、予測期間全体を通して需要と成長のダイナミクスを支えるもう一つの要因である。
制約要因:天然ガス価格の変動性とグリーンファイナンスの障壁
地政学的紛争や供給途絶による天然ガス価格の変動は、特に安価な国内ガス供給源へのアクセスがない地域において、プロジェクトの経済性を安定させる上で障害となる。加えて、一部の法域における厳格なサステナブルファイナンス要件は、厳しい排出強度基準によって従来のガス火力発電所がグリーンボンドによる資金調達の選択肢から除外されるため、ガス火力発電所プロジェクトにとって資金調達上の障壁となっている。
もう一つの問題は、最新の複合サイクルタービンの建設および維持管理コストが高いことであり、これは価格変動に敏感な新興市場への投資の障壁となる可能性がある。また、プロジェクト開発と許認可の手続きが長期にわたることも、特に大規模な公益事業プロジェクトにおいては、プロジェクト導入の阻害要因となっている。
機会:水素対応技術とタービンリースモデル
水素やアンモニアに対応した燃焼技術への注目が高まるにつれ、既存のインフラを撤去することなく脱炭素化を促進するタービンを提供できる企業にとって、明確なビジネスチャンスが生まれています。例えば、GE VernovaやSiemens Energyといった企業が提供するプラットフォーム製品(高比率の水素やアンモニア燃焼を用いた高度な燃焼試験を含む)は、ベンダーがこの拡大するプロセスを活用する一つの方法です。
さらに、気候変動の影響を受けやすく、発電容量が限られている地域におけるタービンリースや移動式航空機転用型タービンの需要増加は、ベンダーにとって迅速な電力展開を通じてその価値を証明する機会となる。リースベースの資金調達や地域ごとのタービンプールを通じて製品に付加価値を与えることができるベンダーは、電力会社や産業顧客による投資から確実に恩恵を受けるだろう。
最近の動向:
-
2025年: GE Vernovaはサウジアラビアのジャフラ・コージェネレーション独立型蒸気発電所を完成させ、7HA.01ガスタービンを同国で完成した初のHクラスユニットとして導入した。
-
2025年:三菱パワーと三菱電機は、高速データ処理と水素を含む多燃料対応を統合した次世代ガスタービン制御システムの機能試験を完了した。
-
2026年:ロシアのロステック社は、輸入制限がある中で、ウダルナヤ発電所に国産のGTD-110Mガスタービンを導入し、発電所の発電容量を560MWに増強した。
-
2026年:シーメンス・エナジーは、米国複数州にわたるガスタービンおよび送電網機器の製造能力を拡大するため、10億米ドルの投資を発表した。
-
2026年:三菱パワーは、カタールのドーハ近郊の大規模な独立系水力発電プロジェクト向けに、水素対応型ガスタービンM701JACを供給する契約を獲得した。
ガスタービンメーカーは以下のとおりです。
-
GE Vernova Inc.
-
Mitsubishi Power, Ltd.
-
Ansaldo Energia S.p.A.
-
Solar Turbines Incorporated
-
Kawasaki Heavy Industries, Ltd.
-
Bharat Heavy Electricals Limited
-
OPRA Turbines B.V.
-
Rolls-Royce Holdings plc
-
Vericor Power Systems LLC
-
Wärtsilä Corporation
-
Harbin Electric International Company Limited
-
MAN Energy Solutions SE
-
United Engine Corporation (NPO Saturn)
-
Capstone Green Energy Corporation
-
Cryostar SAS
-
Zorya-Mashproekt
-
IHI Corporation
-
Baker Hughes Company
ガスタービン市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 178億米ドル |
| 2035年までの市場規模 | 301億米ドル |
| 年平均成長率 | 2026年から2035年にかけて5.40% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | •技術別では、2025年に航空機派生型セグメントが41.50%のシェアで市場を支配しました。軽工業セグメントは最も成長率の高いセグメントで、CAGRは約7.80%です。 •サイクル別では、2025年に複合サイクルセグメントが68.50%のシェアで市場を支配しました。複合サイクルセグメントは最も成長率の高いセグメントでもあり、CAGRは約7.90%です。 •容量別では、2025年に100~300MWセグメントが29.60%のシェアで市場を支配しました。30MW未満のセグメントは最も成長率の高いセグメントで、CAGRは約10.20%です。 •セクター別では、2025年に電力会社セグメントが45.80%のシェアで市場を支配しました。データセンターセグメントは最も成長率の高いセグメントで、CAGRは約11.20%です。 |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | GE Vernova Inc., Siemens Energy AG, Mitsubishi Power, Ltd., Ansaldo Energia S.p.A., Solar Turbines Incorporated, Kawasaki Heavy Industries, Ltd., Doosan Enerbility Co., Ltd., Bharat Heavy Electricals Limited, OPRA Turbines B.V., Rolls-Royce Holdings plc, Vericor Power Systems LLC, Wärtsilä Corporation, Harbin Electric International Company Limited, MAN Energy Solutions SE, United Engine Corporation (NPO Saturn), Capstone Green Energy Corporation, Cryostar SAS, Zorya-Mashproekt, IHI Corporation, Baker Hughes Company. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 技術別市場規模
2.3.2 サイクル別市場規模
2.3.3 容量別市場規模
2.3.4 セクター別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ - 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 部品および原材料の供給業者
3.4.2. タービンメーカーおよびOEM
3.4.3. EPCおよびシステムインテグレーションプロバイダー
3.4.4. エンドユーザー(電力会社、石油・ガス会社、製造業、航空業界、データセンター)
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 タービンの性能および効率指標
4.1.1 平均複合サイクル熱効率(%)
4.1.2 平均コールドスタートから最大出力までの立ち上がり時間(分)
4.1.3 DLN燃焼器によるNOx排出量の削減率(%)
4.1.4 予知保全によるタービンサービス間隔の平均増加率(%)
4.1.5 水素混合燃料で運行している車両の割合(%)
4.2 展開と注文統計
4.2.1 データセンター電力プロジェクトに関連する新規受注の割合(%)
4.2.2 世界のガスタービン受注の前年比成長率(%)
4.2.3 注文から商用運用開始までの平均期間(月)
4.2.4 長期サービス契約に基づく設置容量の割合(%)
4.2.5 移動式およびリース式タービン導入台数の前年比平均成長率(%)
4.3 技術導入と車両近代化の指標
4.3.1 複合サイクル構成を採用した新規設置の割合(%)
4.3.2 デジタルツイン監視システムを統合した車両の割合(%)
4.3.3 ファームウェアおよび制御システムの平均更新頻度(年間回数)
4.3.4 多燃料対応の柔軟性をサポートするプロジェクトの割合(%)
4.3.5 自律チューニングシステムの平均処理遅延時間(ミリ秒)
4.4 財務および業務への影響指標
4.4.1 電力会社1社あたりのリパワリングによる平均繰延資本支出額(百万米ドル)
4.4.2 効率改善による燃料消費量の削減率(%)
4.4.3 デジタルモニタリングによる植物利用可能性の平均増加率(%)
4.4.4 タービンアップグレードによる投資収益率が24ヶ月以内にプラスになったと報告した事業者の割合(%)
4.4.5 計画外停止回避1件あたりの平均コスト削減額(米ドル)
5. ガスタービン市場のセグメント別分析と予測(技術別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 空力派生型
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ヘビーデューティー
5.4 軽工業
6. ガスタービン市場のセグメント別分析と予測(サイクル別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 複合サイクル
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 単純サイクル
7. ガスタービン市場のセグメント別分析と予測(容量別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 100~300MW
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 30MW未満
7.4 30~100MW
7.5 300 MW以上
8. ガスタービン市場のセグメント別分析と予測(セクター別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 電力会社
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 石油・ガス
8.4 製造業
8.5 航空
8.6 データセンター
8.7 その他
9. ガスタービン市場の地域別セグメント分析および予測(2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 技術別市場規模と予測、2022年~2035年
9.2.3 市場規模と予測(サイクル別、2022年~2035年)
9.2.4 市場規模と予測(容量別、2022年~2035年)
9.2.5 市場規模と予測(セクター別、2022年~2035年)
9.2.6 市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 技術別市場規模および予測(2022年~2035年)
9.3.3 市場規模と予測(サイクル別、2022年~2035年)
9.3.4 市場規模と予測(容量別、2022年~2035年)
9.3.5 市場規模と予測(セクター別、2022年~2035年)
9.3.6 国別市場規模および予測(2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 フランス
9.3.6.3 イギリス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 技術別市場規模と予測、2022年~2035年
9.4.3 市場規模と予測(サイクル別、2022年~2035年)
9.4.4 市場規模と予測(容量別、2022年~2035年)
9.4.5 市場規模と予測(セクター別、2022年~2035年)
9.4.6 市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 技術別市場規模と予測、2022年~2035年
9.5.3 市場規模と予測(サイクル別、2022年~2035年)
9.5.4 市場規模と予測(容量別、2022年~2035年)
9.5.5 市場規模と予測(セクター別、2022年~2035年)
9.5.6 市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 メキシコ
9.5.6.3 アルゼンチン
9.5.6.4 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 技術別市場規模と予測、2022年~2035年
9.6.3 市場規模と予測(サイクル別、2022年~2035年)
9.6.4 市場規模と予測(容量別、2022年~2035年)
9.6.5 市場規模と予測(セクター別、2022年~2035年)
9.6.6 市場規模と予測(国別、2022年~2035年)
9.6.6.1 サウジアラビア
9.6.6.2 アラブ首長国連邦
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 年間戦略と開発計画、2022年~2026年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 GE Vernova Inc.
10.6.1.1 Company Overview & Snapshot
10.6.1.2 Product/Service Portfolio
10.6.1.3 Key Company Financials
10.6.1.4 Geographical Presence
10.6.1.5 SWOT Analysis
10.6.2 Siemens Energy AG
10.6.3 Mitsubishi Power, Ltd.
10.6.4 Ansaldo Energia S.p.A.
10.6.5 Solar Turbines Incorporated
10.6.6 Kawasaki Heavy Industries, Ltd.
10.6.7 Doosan Enerbility Co., Ltd.
10.6.8 Bharat Heavy Electricals Limited
10.6.9 OPRA Turbines B.V.
10.6.10 Rolls-Royce Holdings plc
10.6.11 Vericor Power Systems LLC
10.6.12 Wärtsilä Corporation
10.6.13 Harbin Electric International Company Limited
10.6.14 MAN Energy Solutions SE
10.6.15 United Engine Corporation (NPO Saturn)
10.6.16 Capstone Green Energy Corporation
10.6.17 Cryostar SAS
10.6.18 Zorya-Mashproekt
10.6.19 IHI Corporation
10.6.20 Baker Hughes Company
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
テクノロジーによって
-
ヘビーデューティー
-
軽工業
-
空力派生型
サイクルで
-
シンプルなサイクル
-
複合サイクル
容量別
-
30MW未満
-
30~100MW
-
100~300MW
-
300MW以上
セクター別
-
電力会社
-
石油・ガス
-
製造業
-
航空
-
データセンター
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
その他のアジア太平洋地域
ラテンアメリカ
-
ブラジル
-
メキシコ
-
アルゼンチン
-
その他のラテンアメリカ諸国
中東・アフリカ
-
サウジアラビア
-
アラブ首長国連邦
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:セクターXの容量)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
よくある質問
ガスタービン市場の主要企業には、GE Vernova Inc.、シーメンス・エナジーAG、三菱パワー株式会社、アンサルド・エネルジアSpA、ソーラー・タービンズ・インコーポレイテッドなどが挙げられる。
ガスタービン市場における主要な機会としては、水素およびアンモニア対応燃焼技術の拡大に加え、気候変動の影響を受けやすく発電能力が限られている地域におけるタービンリースや移動式展開モデルへの需要の高まりが挙げられる。
市場を牽引しているのは、世界的な電力需要の増加、再生可能エネルギーの統合を支えるための迅速な出力調整と柔軟な発電能力へのニーズの高まり、そしてAIを活用したデータセンターの電力消費の急増である。
航空機転用型ガスタービンはガスタービン市場を席巻し、市場シェアの約41.50%を占めた。
北米地域は、石炭からガスへの急速な発電転換とデータセンターの電力需要の急増に牽引され、2025年にはガスタービン市場を29.50%のシェアで支配した。
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント