鉱業用化学品市場レポートの範囲と概要:
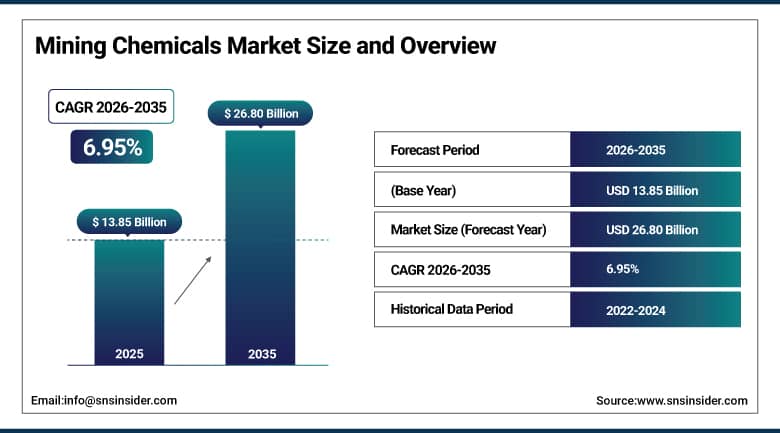
鉱業用化学品市場は、2025年には138億5000万米ドルと評価され、2035年までに268億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.95%で成長すると見込まれています。
電気自動車、再生可能エネルギー施設、電子機器の利用拡大に伴い、リチウム、銅、コバルト、ニッケルといった重要鉱物の需要がますます高まっていることから、鉱業用化学品市場は目覚ましい成長を遂げています。捕集剤、起泡剤、抑制剤などの浮選剤、粉砕剤、凝集剤、凝固剤、浸出液、溶剤抽出物といった鉱業用化学品は、複雑な鉱床からの鉱物回収率向上に不可欠であることが証明されています。容易に入手できる高品位鉱床が希少になるにつれ、低品位で化学的に複雑な鉱床からより多くの鉱物を回収するために開発された特殊化学品の需要が高まっています。
2025年、オリカはシアンコの買収を完了し、シアン化ナトリウムの生産能力を拡大することで、北米の鉱山事業全体における金採掘用試薬の供給体制を強化した。
鉱業用化学品市場に関する詳細情報については、無料サンプルレポートをご請求ください。
鉱業用化学品市場の動向
-
生分解性で環境に優しい浮選試薬の採用が進むにつれ、鉱物処理工程における環境負荷が低減している。
-
重要鉱物採掘への投資拡大に伴い、特殊な浸出・溶剤抽出用化学薬品の需要が加速している。
-
デジタル投薬システムとリアルタイム監視システムの統合が進むにつれ、鉱山操業全体における化学物質の使用効率が向上している。
-
鉱山操業における水のリサイクルへの注目度の高まりが、高度な凝集剤および凝固剤製剤への需要を押し上げている。
-
化学メーカーと鉱山会社との戦略的提携により、複雑な鉱床に対応したカスタマイズされた試薬配合の開発が進んでいる。
米国鉱業用化学品市場の見通し
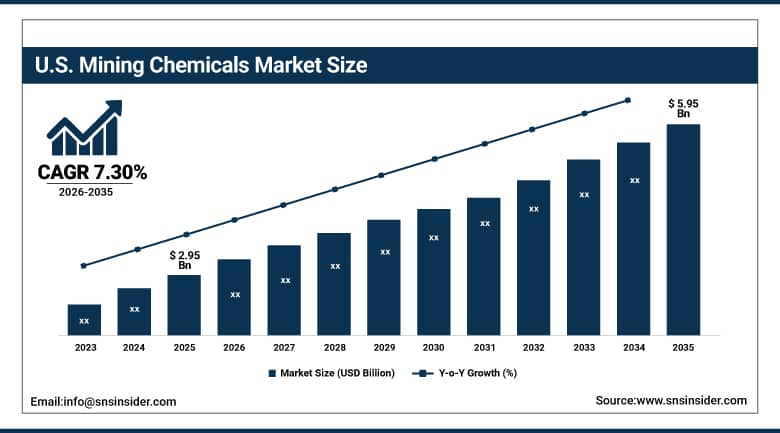
米国の鉱業用化学品市場は、2025年には29億5000万米ドルと評価され、2035年までに59億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.30%で成長すると見込まれている。
米国では、連邦政府および州政府の政策イニシアチブが国内の重要鉱物サプライチェーンの安全保障をますます優先するようになるにつれ、鉱業用化学品の需要が加速しています。これは、銅、リチウム、希土類元素の生産への投資を促進するでしょう。電気自動車や再生可能エネルギープロジェクトの国内生産に必要なバッテリー金属の国内生産化も、新規設立および拡大中の鉱業プロジェクトにおける浸出、溶媒抽出、浮選試薬の成長を後押しする要因の一つです。EPAが鉱滓管理とプロセス水の排出を通じて環境への影響を軽減することに引き続き注力していることも、米国の鉱業市場における高度な凝集剤、凝固剤、水処理薬品の成長を促進するもう一つの要因です。
2025年、BASFは北米における銅および卑金属の精錬工程全体における環境負荷を低減することを目的とした、新しい生分解性浮選剤製剤を発表した。
鉱業用化学品市場のセグメント分析
-
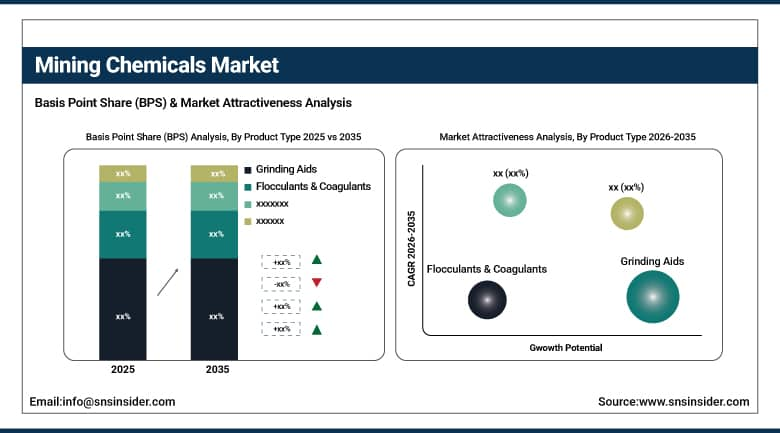
製品タイプ別に見ると、2025年には粉砕助剤が鉱業用化学品市場で32.90%のシェアを占め、市場を牽引しました。一方、凝集剤・凝固剤は、2026年から2035年にかけて年平均成長率(CAGR)7.90%で最も急速に成長している製品タイプセグメントです。
-
用途別に見ると、鉱物処理が2025年に鉱業用化学品市場で45.60%のシェアを占め、市場を牽引する一方、水処理は2026年から2035年にかけて年平均成長率(CAGR)8.30%で最も急速に成長している用途分野である。
-
鉱物の種類別に見ると、2025年には鉄が鉱業用化学品市場で22.40%のシェアを占め、市場を牽引する一方、銅は2026年から2035年にかけて年平均成長率(CAGR)8.60%で最も急速に成長している鉱物の種類セグメントとなっている。
-
用途別に見ると、金属鉱業が2025年に鉱業用化学品市場を58.70%のシェアで支配し、鉱物鉱業は2026年から2035年にかけて年平均成長率7.70%で最も急速に成長している用途分野である。
製品タイプ別に見ると、粉砕助剤がトップであり、凝集剤・凝固剤が最も急速に成長している分野である。
2025年の鉱業化学品市場において、粉砕助剤セグメントが最大の貢献者となりました。この優位性は、ほぼすべての硬岩採掘作業において粉砕助剤が果たす基本的な役割を反映しています。粉砕助剤は、下流のすべての浮選および浸出プロセスに先立つ初期の鉱石破砕および粉砕段階で、粉砕エネルギー消費を削減し、粒度分布を改善するために大量に使用されます。そのため、粉砕助剤は、鉄鉱石、銅、金、および世界中の既存および新興鉱業地域における工業鉱物処理作業を含む鉱業バリューチェーン全体で消費される単一の化学品カテゴリーとなっています。
凝集剤・凝固剤セグメントは、2026年から2035年の予測期間において最も高いCAGRを示すと予想されています。特にオーストラリア、チリ、南アフリカなどの国々では、十分な水供給がない鉱山地域を中心に、水のリサイクルと鉱滓処理への関心が高まっており、鉱滓池や水リサイクル施設における固液分離を促進する高効率の凝集剤・凝固剤が急速に普及しています。鉱業会社による乾式堆積鉱滓や濃縮鉱滓処理技術への投資の増加も、鉱業化学品市場全体と比較して、このセグメントの平均を上回る成長を支えています。
用途別に見ると、鉱物処理がトップであり、水処理が最も急速に成長している分野である。
2025年の鉱業化学品市場において、鉱物処理分野が大きな市場シェアを占めました。鉱物処理は、原鉱石を鉱物濃縮物に変換する基礎となる浮選、粉砕、分離といった主要な工程から構成されており、鉱物濃縮プロセス全体を通して捕集剤、起泡剤、抑制剤、粉砕助剤を継続的に大規模に使用する必要があるため、主要な用途グループとして引き続き優位を占めています。
水処理分野は、2026年から2035年の予測期間において最も速い成長率を示すと予想されています。鉱山排水の水質に対する規制当局の監視強化と、水不足の鉱山地域における水のリサイクルに対する運用上の必要性の高まりが相まって、凝集剤、凝固剤、特殊pH調整剤などの高度な水処理化学への投資が加速しています。これは、鉱山会社が環境への影響と操業上の水調達コストの両方を削減するために、閉鎖型水管理システムをますます優先するようになっているためです。
鉱物種別で見ると、鉄が首位を占め、銅が最も急速に成長している分野である。
2025年の鉱業化学品市場は鉄鉱石セグメントが支配的でした。鉄鉱石が主要な鉱物種であることは、建設、自動車、インフラなどの産業における世界的な鉄鋼需要の安定性を示しており、特にオーストラリア、ブラジル、中国などの国々では、鉄鉱石選鉱プラントのプロセスにおける効率を高めるために、さまざまな浮選、粉砕、および処理試薬が使用されています。
銅セグメントは、2026年から2035年の予測期間において、最も高い年平均成長率(CAGR)を記録すると予想されています。電気自動車の生産や再生可能エネルギーおよび電力網インフラの整備に伴う世界的な銅需要の高まりにより、銅の採掘および精製への投資が増加しています。その結果、銅鉱石に使用される浮選剤、溶媒抽出試薬、および浸出試薬の需要も並行して増加しています。
用途別に見ると、金属採掘がトップであり、鉱物採掘が最も急速に成長している分野である。
2025年の鉱業用化学品市場は、金属鉱業分野が圧倒的なシェアを占めました。鉄、銅、金、電池用金属など、様々な種類の金属の採掘活動は、鉱石から貴重な金属を抽出するために必要な浮選、浸出、溶媒抽出などの工程で化学薬品が多用されるため、依然として最大のエンドユーザーであり続けています。
鉱物採掘分野は、2026年から2035年の予測期間において最も高い年平均成長率(CAGR)を示すと予想されています。農業生産性を支える世界的な肥料需要の高まりが、リン酸塩およびカリウム鉱石の採掘活動の拡大を促しており、鉱業企業が世界的な食料安全保障と農業資材需要の高まりに対応するために生産能力を拡大するにつれ、工業用鉱物選鉱に特有の浮選試薬や処理用化学薬品の消費量増加が求められています。
地域別分析
|
地域 |
主要国 |
地域内シェア、2025年(%) |
|---|---|---|
|
アジア太平洋地域 |
中国 |
72.80% |
|
北米 |
アメリカ合衆国 |
68.40% |
|
ヨーロッパ |
スウェーデン |
22.60% |
|
中東・アフリカ |
南アフリカ |
38.90% |
|
ラテンアメリカ |
チリ |
42.30% |
アジア太平洋鉱業化学品市場のインサイト
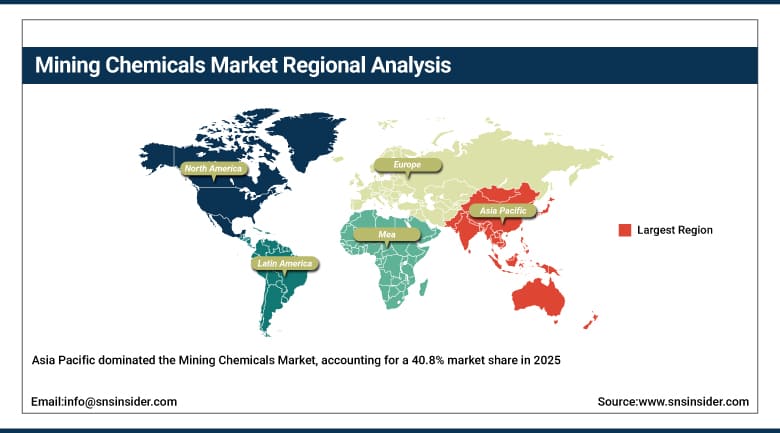
アジア太平洋地域は、鉄鉱石、石炭、工業用鉱物などの採掘活動が盛んなこと(特に中国とオーストラリア)、金属加工産業が高度に発達していることから、鉱業用化学品市場を牽引し、2025年には市場シェアの40.8%を占めると予測されています。こうした状況は、大量の試薬の使用を必要とするためです。アジア太平洋地域における競争力のある化学品製造と大規模な採掘活動が相まって、同地域は世界最大の鉱業用化学品市場となっています。
中国は、2025年のアジア太平洋鉱業化学品市場において、鉄鉱石と石炭の膨大な採掘量と広範な下流化学品製造能力を背景に、地域市場を牽引する国となった。オーストラリアは、鉄鉱石、金、リチウムの採掘部門が盛んであり、ますます複雑化する鉱床に対応するための特殊な処理化学品の供給を必要とすることから、地域経済の成長に大きく貢献している。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米鉱業用化学品市場のインサイト
北米鉱業用化学品市場は、2026年から2035年の予測期間において、年平均成長率(CAGR)7.60%を記録し、最も速い成長率を示すと予想されています。この市場成長は、国内の重要鉱物サプライチェーンへの投資加速、電気自動車や再生可能エネルギー製造を支える銅およびリチウム採掘能力の拡大、そして地域全体の鉱業活動における高度な水処理および尾鉱管理化学に対する規制強化によって牽引されています。
2025年、北米鉱業化学品市場において、米国は地域市場の68.40%を占める主要国となった。これは、銅などの重要鉱物を含む鉱物採掘拡大への投資が背景にある。カナダの地域開発への貢献としては、大規模なカリウム、金、および非鉄金属の採掘産業が挙げられる。
欧州鉱業化学品市場のインサイト
2025年の鉱業用化学品市場において、欧州地域は重要な貢献を果たしました。これは、スカンジナビアにおける大規模な鉄鉱石採掘活動と、輸入電池金属への依存度を低減するための国内重要鉱物サプライチェーン開発への注力の高まりに支えられたものです。欧州の厳格なREACH規制枠組みは、化学物質の環境コンプライアンスを規定しており、欧州の鉱業事業全体における試薬配合の優先順位を決定づける要因となっています。
スウェーデンは、鉄鉱石の大規模採掘に加え、電気自動車製造用の鉱物資源を国内で探査するための投資が増加していることから、ヨーロッパにおける重要な市場の一つとみなされている。フィンランドやポーランドなど、金属や石炭の採掘事業が確立されている国々も、加工用化学品の需要が継続的に増加することで、地域市場の成長に貢献している。
中東・アフリカおよびラテンアメリカの鉱業用化学品市場に関する洞察
中東・アフリカ地域およびラテンアメリカ地域では、銅、金、電池用金属に対する世界的な需要の高まり、そして主要産出国におけるますます複雑化する鉱床からの回収率を向上させるための高度な処理インフラへの鉱山会社の投資増加に支えられ、鉱物探査および採掘への投資が増加しており、鉱業用化学品の採用が拡大し続けている。
チリは、世界有数の銅生産国としての地位と、大規模な浮選・浸出処理事業の継続的な拡大を背景に、ラテンアメリカにおける重要な市場となる見込みです。中東・アフリカ地域では、南アフリカが金、プラチナ、および工業用鉱物処理インフラに多額の投資を行っており、主要鉱山会社が地域の既存の鉱山盆地全体で処理能力を拡大・近代化するにつれて、地域市場の活動が徐々に活発化しています。
市場動向
成長要因:重要鉱物需要の増加と加工の複雑化が市場成長を牽引
車両や再生可能エネルギーシステムの電動化への急速な流れ、および電子製品の開発は、リチウム、銅、コバルト、ニッケルなどの金属の需要が大幅に増加するため、鉱業用化学品市場の成長の主要因の一つとなっています。高品位鉱石の入手可能性が低下するにつれ、鉱業会社は低品位で複雑な鉱石から最大限の鉱物を抽出できる特殊な化学技術に依存するようになり、その結果、浮選用化学品、粉砕用化学品、浸出用化学品の世界的な使用量が増加しています。
規制当局やその他の利害関係者からの、鉱業活動における環境負荷を最小限に抑えるよう求める圧力の高まりは、環境に優しく毒性の低い化学製剤の導入を促進している。また、水不足の鉱業活動地域におけるリサイクル施設への投資増加は、より高度な凝集剤や凝固剤への需要をさらに高めている。デジタル投与やリアルタイムの化学薬品使用状況監視システムの革新も、鉱業会社が回収率を最大化し、環境規制を遵守しながら試薬の使用量を最小限に抑えようとする中で、今後数年間の需要を後押しするだろう。
制約要因:商品価格の変動性と厳格な環境規制が市場拡大を制限している。
市場成長における最も重要な障害の一つは、世界の金属および鉱物資源価格の固有の変動性であり、これは鉱業会社の設備投資および操業支出の決定に直接影響を与え、鉱業用化学品に対する周期的な需要パターンを生み出し、この分野に製品を供給する化学メーカーの長期的な生産計画および設備投資の決定を複雑化させている。
さらに、大規模鉱山地域における化学物質の使用、尾鉱処理、排水水質に関する環境規制の厳格化に伴い、試薬の継続的な再配合と試験が必要となり、特に規制対応能力の低い小規模な専門化学企業にとっては、開発コストが高額になる。加えて、浮選・浸出試薬の配合は技術的かつ鉱石固有の性質を持つため、複雑な鉱床に適した化学組成を開発するには、相当な研究開発費が必要となる。
機会:持続可能な製剤技術革新と重要鉱物資源の拡大により、新たな成長の道が開かれる
生分解性および低毒性化学物質の採用拡大と、エネルギー転換に不可欠な鉱物採掘への投資増加は、鉱業用化学品市場に多くの成長機会をもたらしています。環境への影響を最小限に抑えつつ高い回収率を求める企業は、規制が緩やかでありながら性能の良い新世代の試薬を使用する方が望ましいと考えており、持続可能な化学物質を開発するメーカーにとって大きな可能性が開かれています。
世界各地のリチウム、コバルト、ニッケル鉱山における電池採掘量の増加に伴い、特殊浸出および溶媒抽出化学の分野は大きな成長が見込まれます。水不足の鉱山における鉱滓処理・処分に関するインフラ投資の増加と、デジタル投与技術の利用拡大は、予測期間中の鉱山用化学品の需要を押し上げるでしょう。
最近の動向:
-
2026年:クラリアントは、鉄鉱石粉砕工程におけるエネルギー効率を向上させるために設計された、先進的な粉砕助剤添加剤を発表した。
-
2026年:ソレニス社は、鉱業分野における水処理および鉱滓管理の需要拡大に対応するため、凝集剤の生産能力を増強した。
鉱業化学品会社は以下の通りです。
-
BASF SE
-
Dow Inc.
-
Solvay S.A.
-
Syensqo SA
-
Clariant AG
-
SNF Group (SNF Floerger)
-
Air Products and Chemicals, Inc.
-
Ecolab Inc. (Nalco Water)
-
Arkema–ArrMaz Chemical
-
Solenis LLC
-
AkzoNobel N.V.
-
ExxonMobil Corporation
-
Kemira Oyj
-
Huntsman Corporation
-
Sasol Limited
-
Nouryon
-
Yara International ASA
-
Chevron Phillips Chemical Company LLC
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント