光学式生体認証デバイス市場レポートの範囲と概要:
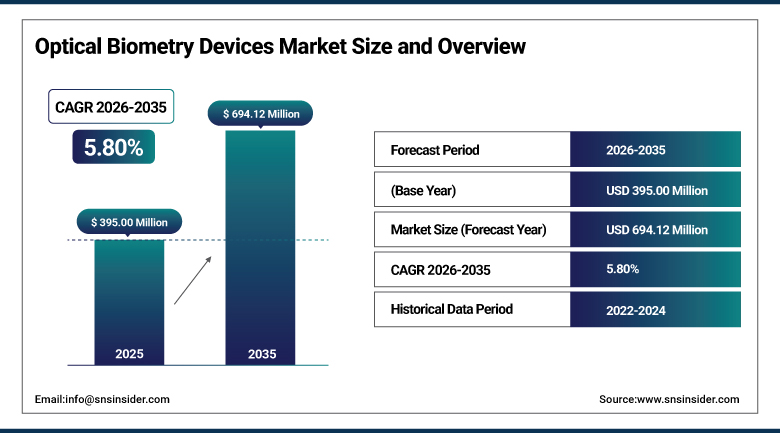
光学式生体認証機器市場は、2025年には3億9500万米ドルと評価され、2035年までに6億9412万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.80%で成長すると見込まれています。
光学的生体計測機器市場は、世界的な白内障手術の増加、超音波ベースの生体計測技術の使用減少、および眼疾患に対する最先端の診断機器の普及拡大により成長を遂げています。掃引光源光コヒーレンストモグラフィーや光低コヒーレンス干渉法などの光学的計測技術は、高速かつ高精度な計測能力に加え、困難な状況下でも眼内レンズの計算精度が向上することから、人気が高まっています。高齢化と屈折異常の有病率増加に伴い、術前計測の必要性が高まっています。また、一部の主要医療市場における償還制度も、これらの機器の導入を後押ししています。
2024年4月4日、カールツァイスメディテックAGは、オランダ眼科研究センター(DORC)を10億7000万米ドルで買収しました。この買収により、ツァイスメディカルテクノロジーの眼科製品ポートフォリオが拡大し、統合された外科手術および診断能力が強化されました。これは、スタンドアロン型の光学式生体計測機器にとどまらず、デジタル接続された眼科ワークフローへと業界がシフトしていることを反映しています。
光学バイオメトリーデバイス市場に関する詳細情報については、無料サンプルレポートをご請求ください。
光学式生体認証機器市場の動向
-
掃引光源OCTベースの光学的生体計測装置は、高級白内障診療における主要な技術として、部分コヒーレンス干渉法プラットフォームに取って代わりつつある。
-
術前計測と術中手術誘導システムを直接連携させる画像誘導生体計測の普及が進むにつれ、白内障手術のワークフローが効率化されている。
-
白内障手術が外来手術センターへと移行するにつれ、小型で処理能力の高い生体計測機器への需要が高まっている。
-
単一の生体計測装置内で、AI支援モデルを含む複数の眼内レンズ度数計算式が利用されるようになることは、重要な購入差別化要因になりつつある。
-
アジア太平洋地域における白内障手術件数の増加は、コスト競争力のある現地生産の光学式生体計測装置に対する需要を高めている。
-
医療機器メーカーは、生体計測装置と角膜形状解析装置、ドライアイ評価ツールを統合した術前診断ステーションをますます多く提供するようになっている。
米国における光学的生体認証機器市場の見通し
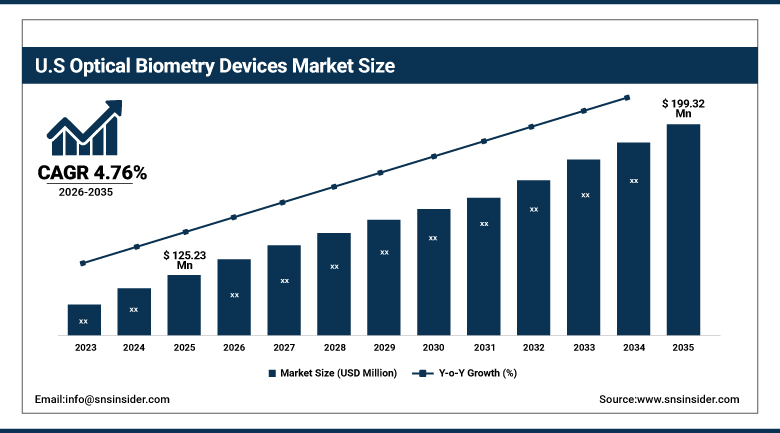
米国における光学式生体認証機器市場は、2025年には1億2523万米ドルと評価され、2035年までに1億9932万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)4.76%で成長すると見込まれている。
米国における光学的生体計測機器市場の成長は、年間白内障手術件数の多さ、術前診断として光学的生体計測がメディケアおよび民間保険会社によって広く償還されていること、そして高度な眼内レンズ手術を行う外来手術センターが密集していることによって、引き続き後押しされています。全米の外科医は、手術計画の誤差を減らし、屈折矯正結果を向上させる能力を持つスイープソースOCT生体計測器を引き続き好んで使用しており、米国に本社または主要拠点を置く機器メーカーは、白内障手術および屈折矯正手術のリーディングクリニックと緊密なフィードバックループを維持し、製品の反復的な改良を加速させています。
2024年7月23日、ボシュロムはアクセルメッド・パートナーズからトゥルケラ・メディカルを買収し、涙液浸透圧測定システム「ScoutPro」を導入することで、外科診断製品ポートフォリオを強化しました。この買収により、白内障手術前のドライアイ評価が可能となり、ボシュロムの米国における外科診断能力が拡大するとともに、生体計測技術や眼内レンズ設計技術を補完することになります。
光学式生体認証機器市場のセグメント分析
-
製品別に見ると、SS-OCTベースの光学バイオメーター分野が2025年には約52.40%のシェアで光学バイオメトリクス機器市場を席巻し、一方、OLCRベースの光学バイオメーター分野は年平均成長率(CAGR)約7.85%で最も急速に成長している。
-
製品タイプ別に見ると、非接触型セグメントが2025年には光学式生体認証デバイス市場を支配し、約68.20%のシェアを占める一方、接触型セグメントは年平均成長率(CAGR)約7.65%で最も急速に成長している。
-
用途別に見ると、白内障手術および眼内レンズ度数計算セグメントが2025年に光学生体計測機器市場を支配し、約74.60%のシェアを占める一方、屈折矯正手術セグメントは年平均成長率(CAGR)約8.45%で最も急速に成長している。
-
エンドユーザー別に見ると、2025年には病院セグメントが光学式生体認証機器市場を支配し、約54.30%のシェアを占める一方、外来手術センターセグメントは年平均成長率(CAGR)約8.10%で最も急速に成長している。
製品別に見ると、SS-OCTベースの光バイオメーターが主流で、OLCRベースの光バイオメーターが最も急速に成長している。
SS-OCTベースの光学的生体計測器は、白内障手術を多く行う医療機関において依然として最も好まれる技術です。これは、スイープソースOCTが、白内障が密集している場合や、眼軸長が極端に短い、あるいは長い場合など、従来の干渉計ベースの装置では有効な測定値が得られないことが多い症例において、測定成功率が著しく高いためです。外科医は、これらの装置が提供する角膜から網膜までの全眼イメージングを高く評価しており、これにより手術計画の確実性が向上し、接触式超音波検査による追加測定の必要性が軽減されるため、SS-OCTは白内障手術を専門とする医療機関にとって、標準的なプレミアム機器として定着しています。
OLCR(光学式クロマトグラフ)ベースの光学式生体計測装置は、中規模および地域の眼科診療所が、掃引光源型プラットフォームでは必ずしも実現できない測定精度と機器コストのバランスを求めていることから、最も急速に普及が進んでいます。この分野では、従来の技術に比べて診療時間を短縮できるワンステップ・マルチパラメータスキャンという利点があり、特に従来の干渉計型装置からアップグレードする際に、最高価格帯の機器に手を出すことなく導入を検討している診療所の間で人気が高まっています。OLCRは、最新の光学式生体計測への手軽な入り口として位置づけられています。
製品タイプ別に見ると、非接触型が主流で、接触型が最も急速に成長している。
光学式非接触型生体計測器は、接触式超音波生体計測器に必要な角膜圧平や麻酔処置が不要であるため、市場を席巻している。その利点としては、感染リスクの低減、患者の不快感の軽減、眼球圧迫に伴うあらゆる変動要因の排除などが挙げられる。
接触型製品は最も高い成長率を示していますが、その成長率は低い水準から始まっています。これは、白内障や角膜混濁が重度の場合、あるいは眼球固定が困難な場合など、光信号の受信が困難な状況で臨床的に必要とされるためです。このような場合、接触型生体計測器は代替手段として臨床的に不可欠です。接触型セグメントは、非接触型セグメントを置き換えるのではなく、補完する存在となることを目指しています。
用途別に見ると、白内障手術と眼内レンズ度数計算が主流で、屈折矯正手術が最も急速に成長している。
白内障手術と眼内レンズ度数計算は、光学的生体計測の中核的な応用分野であり、これは世界中で毎年実施される白内障手術の膨大な数と、生体計測の精度と術後の屈折結果との直接的な関連性を反映しています。外科診療においては、生体計測はすべての白内障手術において必須の術前手順として扱われ、機器の使用が標準的な手術スケジュールに組み込まれ、病院や手術センター全体で継続的な交換とサービス需要が維持されています。
屈折矯正手術は、生体計測がプレミアムIOLやトーリックIOLの移植計画、および正確な眼軸長と角膜曲率データを必要とする角膜屈折矯正手術においてますます重要になるにつれ、最も急速に拡大しています。この分野は、眼鏡なしで生活したいという患者の需要の高まりと、より高精度の生体計測入力を必要とする高度なIOL計算式の採用が外科医の間で増加していることから恩恵を受けており、屈折矯正に特化した診療は、デバイスメーカーにとってますます重要な成長チャネルとなっています。
エンドユーザー別に見ると、病院が圧倒的に多く、外来手術センターが最も急速に成長している。
病院は、実施される手術件数の多さ、併存疾患を持つ多様な患者層、そして複数の眼科室に同時に診断機器を設置する必要性などから、最も大きな需要を占めています。大規模病院においては、すべての部門で同一の生体計測器モデルを使用することが一般的です。
白内障手術件数が、患者の回転率が高く、スケジュールも予測しやすい低コストの外来施設へと移行するにつれ、外来手術センターは最も急速に成長しています。この分野では、スペースに制約のある手術室にも設置可能な、小型で高スループットの生体計測装置に重点が置かれており、日帰り白内障手術の拡大という広範なトレンドの恩恵を受けています。そのため、継続的なサービスやソフトウェアのアップグレードによる収益を狙うメーカーにとって、ますます魅力的な販路となっています。
地域分析
北米光学生体計測機器市場のインサイト
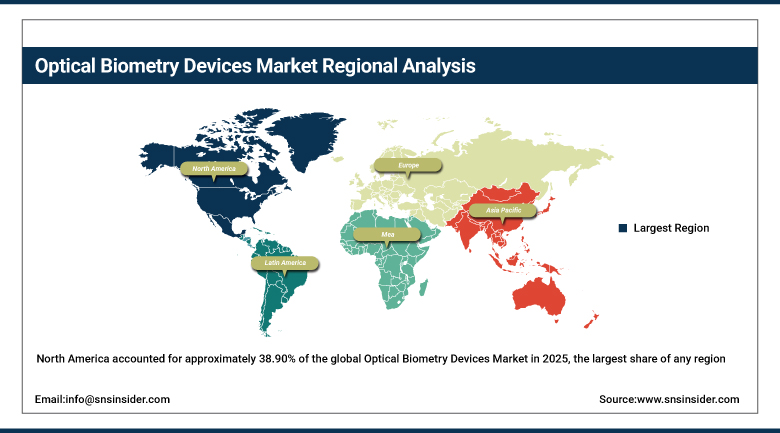
北米は、2025年の世界の光学的生体計測機器市場において約38.90%を占め、地域別で最大のシェアを獲得すると予測されています。これは、白内障手術件数の多さ、診断手順としての光学的生体計測に対する包括的な保険償還制度、そして主要機器メーカーが同地域に本社を置くか、主要な商業拠点を構えていることなどが要因となっています。米国は、高度な白内障手術を実施する外来手術センターや大学病院の眼科プログラムが密集していることを反映し、地域需要の大部分を牽引しています。
カナダは、州政府による手術待機時間短縮プログラムへの投資や、公立病院の眼科部門における旧式の干渉計式生体計測装置の段階的な更新などにより、地域収益に占める割合は小さいものの着実に増加している。販売代理店契約や複数年にわたるサービス契約は、ますます成熟し統合が進む市場において、ベンダーが既存顧客基盤の維持に努める中で、地域における競争力学を形成し続けている。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州光学式生体認証機器市場のインサイト
欧州は地域別市場で2番目に大きく、ドイツ、英国、フランスが主要国として名を連ねています。需要は、中央集権型の医療システムからの調達、EU医療機器規則への準拠、そして従来から欧州の主要な眼科専門大学における生体計測機器の早期導入を支えてきた先進的な研究活動によって牽引されるでしょう。
ドイツは、国内の眼科医療における民間および公共のインフラが充実していること、そして主要医療機器メーカーの本社がドイツに所在していることから、地域における導入率で首位に立っています。一方、英国国民保健サービス(NHS)は、白内障治療効率化プログラムの一環として、各医療機関における白内障術前診断の導入に向けた取り組みを継続しています。この地域における学会での製品発表イベント(欧州主要眼科学会で発表される新診断機器など)の増加傾向は、サプライヤーの競争力をさらに強化していくでしょう。
アジア太平洋地域の光学的生体計測機器市場に関する洞察
アジア太平洋地域は最も急速に成長している地域市場であり、急速な高齢化、白内障手術件数の増加、中国とインドにおける眼科医療インフラへの政府投資の拡大を背景に、2026年から2035年にかけて年平均成長率(CAGR)約9.85%で拡大すると予測されています。中国は同地域最大の国内市場であり、急速な病院建設と、既存の国際ブランドに匹敵するコスト競争力のある代替品を提供する国内光学生体計測機器メーカーの増加によって支えられています。
インドおよび東南アジア市場全体は、民間眼科医療チェーンが手術能力を拡大し、これまで医療サービスが行き届いていなかった農村部で白内障手術率が上昇するにつれ、地域全体の成長にますます貢献している。日本は、精密掃引光源生体計測装置の早期導入を特徴とする、成熟した先進的な市場であり続けている。また、地域全体で政府支援の視力健康プログラムが、光学生体計測へのアクセスを一次病院だけでなく二次・三次眼科医療施設にも拡大している。
中東・アフリカおよびラテンアメリカの光学式生体認証機器市場に関する洞察
中東・アフリカ地域では、GCC諸国が主導的な役割を果たしており、サウジアラビアとアラブ首長国連邦では、政府主導の病院建設や眼科専門医療への投資により、新設の眼科手術センターで高度な光学式生体計測機器の導入が進んでいる。アフリカ諸国の中では南アフリカが最大の市場であり、比較的発達した民間眼科医療インフラに支えられているが、眼科手術インフラへのアクセス格差が地域全体の普及を阻害している。
ラテンアメリカでは、ブラジルがトップであり、大規模な民間および公立の眼科医療基盤に加え、公的医療制度や民間保険を通じて行われる白内障手術の増加により、最高収益を記録している。メキシコは収益面で2位につけており、これは国内の民間医療投資の増加が要因となっている。また、各国の保健省が白内障手術の待機患者数を削減しようと努力する中で、ラテンアメリカにおける白内障手術の普及は勢いを増している。
市場動向
成長要因:白内障手術件数の増加と光学測定への移行
光学式生体計測機器市場の成長は、白内障手術の世界的な件数の増加と、接触式超音波生体計測から、より高速で正確かつ快適な光学式計測技術への臨床現場の移行が続いていることによって、根本的に支えられています。光学式生体計測器は、超音波ベースの方法よりも測定成功率と再現性が大幅に向上し、眼内レンズ度数予測の精度を直接的に高め、術後の屈折異常を軽減します。この臨床上の利点は、コスト意識の高い医療制度においても、機器のアップグレードを正当化する十分な根拠となっています。
世界的な高齢化に伴い白内障手術の需要が増加していること、そして主要市場における光学的生体計測サービスに対する有利な診療報酬制度が相まって、生体計測機器の継続的な調達が促進されています。プレミアムIOLやトーリックIOLの手術結果に対する患者の期待の高まりは、高度なIOL度数計算式に対応できる高精度生体計測機器の需要をさらに拡大させています。
制約:高額なデバイスコストとワークフロー統合の障壁
スイープソースOCTバイオメーターは、初期費用が高額(サービス契約料を除いても1台あたり数万ドルを超える場合もある)であるため、医療予算が限られている小規模な施設やクリニックにとって導入は非常に困難です。サービス契約料に加え、ソフトウェアのライセンス料や眼内レンズ度数計算式の費用も含めると総所有コストがかさみ、多くの小規模な医療機関は最新機器へのアップグレードを遅らせたり、最適な交換時期をはるかに過ぎた古い干渉計を使い続けたりせざるを得ません。
既存の手術環境に新しい生体計測機器を導入するには、改修、設置、検証、操作スタッフのトレーニングに時間がかかるため、一時的に効率が低下する可能性があります。各国の医療機器規制の違いに加え、新しい眼内レンズ度数計算式を過去の外科医の治療成績と照合する必要があるため、機器の交換は、そうでなければ継続的に成長している市場において、かなり困難なプロセスとなります。
機会:AIを活用した処方開発と新興市場への進出
人工知能を活用した眼内レンズ度数計算式を光学バイオメーターに直接統合することは、外科医がより予測精度が高く、手術結果を最適化する手術計画と測定機能を単一のプラットフォームで組み合わせた機器を求める傾向が強まっていることから、大きなチャンスとなります。バイオメトリーと角膜形状解析、ドライアイ評価、画像誘導手術計画をうまく組み合わせたメーカーは、術前診断ワークフローにおいてより大きなシェアを獲得できる有利な立場にあります。
アジア太平洋地域、中東、ラテンアメリカにおける白内障手術能力の拡大と医療インフラへの投資は、医療機器メーカーにとって、成熟した北米および欧州市場を超えて地理的に事業を拡大する大きな可能性を秘めている。中国とインドにおける現地製造能力の向上もまた、公立病院の調達予算に合わせたコスト競争力のある光学式生体計測器の開発機会を生み出し、これまで十分なサービスが提供されていなかった市場における最新の生体計測技術へのアクセスを拡大させている。
最近の動向:
-
2025年:トミー社は、同社の光学式生体計測装置OA-2000についてFDAの510(k)承認を取得し、白内障手術前の精密な眼内レンズ度数計算のための、承認済みの非侵襲性生体計測ソリューションの米国における利用可能範囲を拡大した。
-
2025年:ハーグ・シュトライト社はESCRSにおいて、スリットランプ「Elara 900」とデジタルフォロプター「Refractor 900」を世界に向けて発表し、既存の光学的生体計測プラットフォームに加え、術前眼科診断製品群を強化した。
-
2023年:アルコンは、画像誘導機能を備えたARGOSバイオメーターの米国における新規設置シェアが50%に達したと報告し、白内障屈折異常診断ポートフォリオの継続的な拡大を強調した。
-
2023年:ボシュロムはAcuFocusを買収し、IC-8 Apthera小口径焦点深度拡張型眼内レンズを追加することで、精密な術前光学生体計測を必要とするプレミアム白内障手術製品群を強化した。
光学式生体認証機器市場の主要企業
-
Topcon Healthcare (Topcon Corporation)
-
Nidek Co., Ltd.
-
Tomey Corporation
-
Bausch + Lomb Corporation
-
Movu, Inc. (a Santec company)
-
AMETEK, Inc. (Reichert Technologies)
-
Canon Inc.
-
Optikon 2000 S.p.A.
-
Lumibird Medical (Quantel Medical)
-
Heine Optotechnik GmbH & Co. KG
-
Appasamy Associates
-
Meridian AG
-
DGH Technology, Inc.
-
Sonomed Escalon
-
Visionix (Luneau Technology Group)
-
Righton Co., Ltd.
-
Suzhou VANOPTIC Precision Instrument Co., Ltd.
光学式生体認証デバイス市場レポートの範囲:
| レポートの属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3億9500万米ドル |
| 2033年までの市場規模 | 6億9412万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は5.80%。 |
| 基準年 | 2025E |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品別(SS-OCTベースの光学バイオメーター、OLCRベースの光学バイオメーター、PCIベースの光学バイオメーター) • 製品タイプ別(非接触型、接触型) • 用途別(白内障手術およびIOL度数計算、屈折矯正手術、角膜形状解析および角膜曲率測定、その他) • エンドユーザー別(病院、外来手術センター、眼科クリニック、その他) |
| 地域分析/対象範囲 | 北米(米国、カナダ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他欧州)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他アジア太平洋)、中東およびアフリカ(UAE、サウジアラビア、カタール、南アフリカ、その他中東およびアフリカ)、中南米(ブラジル、アルゼンチン、メキシコ、コロンビア、その他中南米)。 |
| 企業プロフィール | Carl Zeiss Meditec AG、Alcon Inc.、Haag-Streit AG、Topcon Healthcare (Topcon Corporation)、Nidek Co., Ltd.、Tomey Corporation、Bausch + Lomb Corporation、Movu, Inc. (a Santec company)、AMETEK, Inc. (Reichert Technologies)、Canon Inc.、Optikon 2000 SpA、Lumibird Medical (Quantel Medical)、Heine Optotechnik GmbH & Co. KG、Appasamy Associates、Meridian AG、DGH Technology, Inc.、Sonomed Escalon、Visionix (Luneau Technology Group)、Righton Co., Ltd.、Suzhou VANOPTIC Precision Instrument Co., Ltd. |
よくある質問
主なプレーヤーには、~が含まれます。Carl Zeiss Meditec AG, Alcon Inc., Haag-Streit AG, Topcon Healthcare, Nidek Co., Tomey Corporation, and Bausch + Lomb Corporation.
主な機会には、AI支援による人工関節素(IOL)計算、統合診断プラットフォーム、白内障能力の拡大、そして新興市場におけるコスト競争力のある光学バイオメトリの導入が含まれます。
この市場は、白内障手術の増加、光学測定の普及、高齢化、そして精密なIOL計算の需要によって牽引されています。
SS-OCTベースの光学バイオメーターセグメントは、2025年の約52.40%の市場シェアで光バイオメトリーデバイス市場を支配しました。
北米は2025年の光学バイオメトリーデバイス市場を支配し、約38.90%のシェアを占め、高度な眼科インフラと報酬に支えられています。
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント