プリント基板アセンブリ市場レポートの範囲と概要:
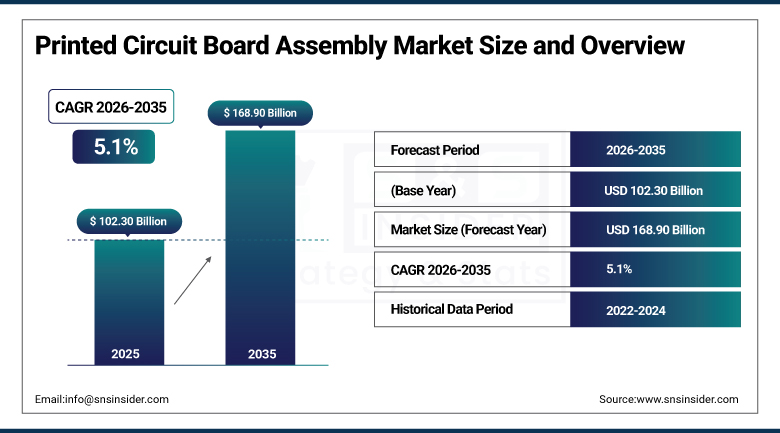
プリント基板組立市場の規模は、2025年には1,023億米ドルと評価され、2035年までに1,689億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は5.1%となる見込みです。
プリント基板アセンブリ市場は、部品の配置、はんだ付け、テストなどのサービスを提供することで、ベア基板を完成品アセンブリへと変換し、世界中の電子機器製造の成長を牽引しています。この市場では、高密度相互接続アセンブリ、表面実装技術、アセンブリにおける自動光学検査およびロボット技術の利用、そして通信、航空宇宙、防衛、医療機器メーカーの要求に対する需要が高まっています。多くの受託製造業者やOEMが、複雑かつコンパクトな基板設計に対応できる高度な多品種生産ラインに投資していることから、電気自動車、データセンターハードウェア、5Gインフラストラクチャアセンブリ向けのパワーエレクトロニクス分野で多くの開発が進められています。
サンミナは2025年まで高密度相互接続アセンブリの能力をさらに強化しており、北米のハイパースケールデータセンター事業者から、高度な28層基板アセンブリのマザーボード製造に関する複数年契約を獲得した。
プリント基板アセンブリ市場に関する詳細情報については、無料サンプルレポートをご請求ください。
プリント基板組立市場の動向
-
高密度相互接続アセンブリの採用が拡大するにつれ、小型の民生機器や車載機器向けに、より小型で高性能な基板が実現し続けている。
-
自動光学検査とロボット技術の統合が進むにつれ、生産ラインにおける組み立て精度が向上し、不良率も低下し続けている。
-
フレキシブル基板およびリジッドフレキシブル基板アセンブリに対する需要の増加は、小型化、折りたたみ式、ウェアラブル電子機器の設計を支え続けている。
-
電気自動車用パワーエレクトロニクスの生産拡大に伴い、耐熱性に優れた高出力プリント基板(PCB)組立能力に対する需要が引き続き高まっている。
-
電子機器製造における国内回帰および近隣国への生産移転の拡大は、防衛および航空宇宙サプライチェーン全体における国内のプリント基板組立能力を強化し続けている。
米国プリント基板組立市場規模の見通し
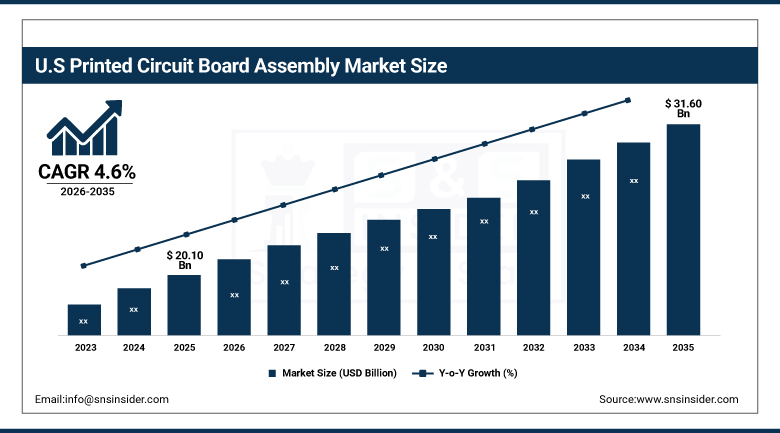
米国のプリント基板組立市場は、2025年には約201億米ドルと評価され、2035年までに約316億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約4.6%となる見込みです。
米国における需要は、航空宇宙、防衛、医療用電子機器分野への旺盛な支出、連邦政府の製造業振興策に基づく国内回帰促進策、そして一流の受託製造業者と設計技術者の集中といった要因により、引き続き堅調に推移しました。国内の電子機器製造サービスプロバイダーによる高信頼性組立能力の導入拡大は、高密度相互接続および複合技術基板組立における最高品質の拠点であり、真のイノベーションリーダーとしての米国の地位をさらに強化しました。電気自動車用パワーエレクトロニクス、データセンターハードウェア、5G通信インフラにおける採用拡大は、この技術の従来の防衛および産業用途をはるかに超える、持続的な国内需要をさらに高めました。
Jabilは、北米のハイパースケールデータセンター事業者向けにクラウドインフラストラクチャおよびAIサーバーを提供する顧客向けの多品種少量生産プリント基板組立を支援するため、2025年を通じてメキシコのグアダラハラとモンテレイのキャンパスを拡張した。
プリント基板組立市場のセグメント分析
-
実装タイプ別に見ると、2025年にはSMTがプリント基板実装市場で66.00%のシェアを占め、市場を席巻した一方、混合技術は2026年から2035年にかけて年平均成長率(CAGR)5.80%で最も急速に成長している実装タイプセグメントとなった。
-
PCBの種類別に見ると、2025年には多層基板が41.00%のシェアで市場を席巻する一方、フレキシブル基板/リジッドフレキシブル基板は2026年から2035年にかけて年平均成長率(CAGR)7.20%で最も急速に成長しているPCBの種類セグメントである。
-
部品の種類別に見ると、アクティブ部品が2025年には市場を53.00%のシェアで支配し、一方、電気機械部品は2026年から2035年にかけて年平均成長率6.30%で最も急速に成長している部品の種類セグメントである。
-
用途別に見ると、2025年には家電製品が市場を36.00%のシェアで支配し、自動車は2026年から2035年にかけて年平均成長率(CAGR)7.00%で最も急速に成長している用途分野である。
実装タイプ別では、SMTがリードし、混合技術が最も急速に成長している。
2025年のプリント基板実装市場において、SMT(表面実装技術)セグメントは、高密度部品配置、自動化された生産ライン、小型の民生機器および車載機器設計との互換性の高さから、市場を席巻しました。受託製造業者は、スマートフォン、ウェアラブル機器、コンピューティングハードウェアなど、小型化された高ピン数部品に対する優れたサポートと高いスループット、省力化、そして表面実装技術の優位性を高く評価しています。より高速で高精度なピックアンドプレース装置とリフローはんだ付けシステムへの継続的な投資により、SMTは本レポートで追跡対象としたほぼすべての主要な電子機器エンドマーケットにおいて、支配的な実装技術としての地位をさらに強化しました。
プリント基板組立市場において、混合技術セグメントは最も急速に成長しています。これは、航空宇宙、防衛、産業分野の顧客から、同一基板上で表面実装密度とスルーホール耐性の両方を求める需要が高まっているためです。組立メーカーは、コネクタ、電源部品、機械的ストレスのかかる組立品に対する厳しい信頼性基準を満たすため、SMTとTHTのプロセスを組み合わせるケースが増えています。防衛近代化への支出増加と産業オートメーションへの投資拡大により、単一の生産工程で両方のプロセスタイプに対応できる混合技術組立ラインの導入が加速しています。
PCBの種類別に見ると、多層基板が主流だが、フレキシブル基板/リジッドフレキシブル基板が最も急速な成長を記録している。
多層基板セグメントは、スマートフォン、サーバー、高度な車載エレクトロニクスに必要な複雑な配線、信号完全性、および部品密度をサポートできることから、2025年のプリント回路基板アセンブリ市場を牽引しました。多層基板は、小型化が進むデバイスに多くの機能を詰め込もうとする機器メーカーにとって、依然として標準的な選択肢となっています。データセンター、通信、コンピューティングハードウェアの複雑化が継続的に進むことで、多層基板アセンブリは世界市場の収益に最も大きく貢献し続けています。
フレキシブル/リジッドフレキシブル基板分野は、コンシューマー向けおよび医療用途における折りたたみ式、ウェアラブル、省スペース型電子機器設計への需要の高まりにより、プリント基板アセンブリ市場で最も急速に成長しています。設計者は、コンパクトな筐体に適合し、相互接続点とアセンブリ全体の重量を削減できるという利点から、フレキシブルおよびリジッドフレキシブル基板アセンブリをますます好むようになっています。折りたたみ式スマートフォン、医療用ウェアラブル機器、車載センサーモジュールにおけるフレキシブル基板の採用拡大は、この分野の成長を加速させ続けています。
部品タイプ別に見ると、アクティブ部品がリードし、電気機械部品が最も急速に成長している。
アクティブコンポーネント分野は、ほぼすべての電子機器エンドマーケットにおけるプロセッサ、メモリモジュール、および電源管理集積回路に対する持続的な需要により、2025年のプリント基板組立市場を牽引しました。基板の複雑化と機能統合の進展により、アクティブコンポーネントの配置は組立プロセス全体における最大のコストおよび収益要因となっています。デバイスあたりの半導体含有量の継続的な増加は、この分野の市場における優位性をさらに強化しています。
プリント基板組立市場において、電気機械部品セグメントは、電気自動車のパワーエレクトロニクスや産業オートメーション機器へのコネクタ、リレー、スイッチの統合が進んでいることから、最も急速に成長しています。車両の電動化と工場自動化への投資の拡大は、堅牢な電気機械組立能力への需要を引き続き押し上げています。ロボット工学やスマート製造システムにおけるセンサーとアクチュエータの使用拡大も、この部品カテゴリーの成長を加速させています。
用途別に見ると、家電製品が圧倒的なシェアを占める一方、自動車関連分野が最も急速に成長している。
2025年のプリント基板組立市場は、スマートフォン、ノートパソコン、ウェアラブル端末、スマートホーム機器など、大量生産かつコスト効率の高い組立能力を必要とする機器に対する世界的な需要が持続していることから、家電製品分野が圧倒的なシェアを占めました。受託製造業者は、その規模と頻繁な買い替えサイクルを考慮し、引き続き家電製品の生産ラインを優先しています。世界的なスマートフォンおよびコンピューティング機器の出荷量が持続的に増加しているため、この分野は市場全体で最大の収益貢献分野となっています。
プリント基板アセンブリ市場において、自動車分野は最も急速に成長しています。これは、電気自動車の普及が急速に進み、パワーエレクトロニクス、運転支援システム、インフォテインメントプラットフォームなど、車両あたりの電子部品搭載量が増加しているためです。自動車メーカーやティア1サプライヤーは、過酷な自動車環境に耐えうる、耐熱性と信頼性に優れた基板アセンブリをますます求めるようになっています。世界的な電気自動車生産の加速は、車載グレードのプリント基板アセンブリ需要の持続的な成長を牽引し続けています。
地域分析
北米プリント基板組立市場のインサイト
2025年、北米は顕著な市場シェアを占めました。航空宇宙、防衛、医療用電子機器への継続的な支出、連邦政府の製造業振興策に基づく国内回帰促進策、そして一流の受託製造業者と設計エンジニアリング人材の集中が、この地域の強固な地位をさらに強化しました。データセンター、通信、電気自動車用パワーエレクトロニクス用途における高信頼性組立能力の拡大は、本レポートで取り上げた高品質でイノベーション主導型の市場としての北米の地位をさらに高め、連邦政府の製造業振興策の継続により、予測期間を通じて国内の生産能力への投資が維持されると予想されます。
米国は、防衛、航空宇宙、データセンター分野における持続的な需要に加え、国内における相当な受託製造能力に支えられています。カナダとメキシコは、ニアショアリングの取り組みと多品種少量生産への投資拡大を通じて地域需要をさらに高めており、これらの強みが相まって、予測期間を通じてプリント基板組立業者にとって、北米大陸は回復力のある高付加価値市場であり続けると見込まれています。また、リショアリング投資の継続により、地域需要は維持されると予想されます。
欧州プリント基板組立市場のインサイト
欧州は、自動車、産業、航空宇宙エレクトロニクス分野における堅調な需要と、主要経済国における先進製造能力への継続的な投資に支えられ、世界の収益のかなりの部分を占めています。サプライチェーンの強靭性と半導体主権に関する規制強化の動きは、大陸全体の商業化を大きく減速させることなく、引き続き地域の投資優先順位を形成しています。また、自動車の電動化への継続的な投資により、欧州は本レポートで追跡対象としたプリント基板組立市場の中でも、特に強靭な市場の一つとなっています。
ドイツの成長は、その強固な自動車および産業製造基盤に支えられている。英国とフランスも相当な需要増に貢献しており、欧州における自動車の電動化と防衛近代化への継続的な投資により、プリント基板組立技術に対する地域的な需要は予測期間を通じて着実に増加していくと予想される。
アジア太平洋地域におけるプリント基板組立市場のインサイト
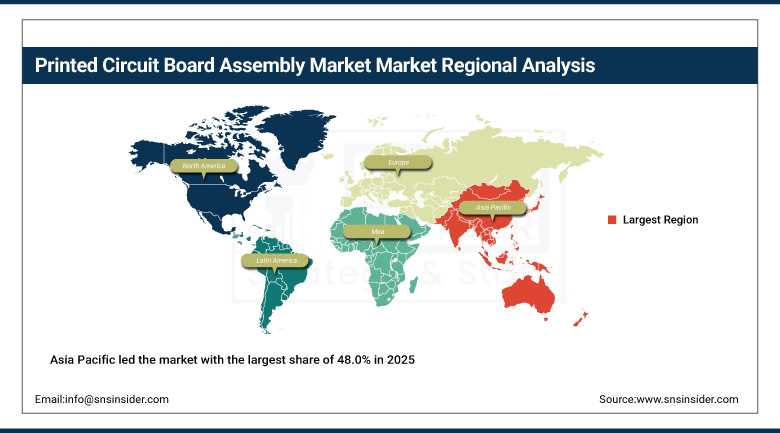
アジア太平洋地域は2025年に48.0%という最大の市場シェアを獲得し、本レポートで追跡対象とした全地域の中で最も速いペースで成長しており、2026年から2035年にかけて年平均成長率(CAGR)6.8%を記録しています。これは、電子機器製造能力の集中、家電製品および電気自動車生産の拡大、そして地域最大の経済圏における国内半導体および組立能力への政府支援投資の増加が要因となっています。製造規模の拡大と、スマートフォン、コンピューティングハードウェア、車載エレクトロニクスにおける持続的な下流需要の組み合わせにより、同地域の成長軌道は本レポートで追跡対象とした他のどの地域よりも大きく先行しています。
中国は、国内の大規模な電子機器製造基盤と、家電製品および自動車生産の急速な拡大に支えられ、首位に立った。台湾と韓国も重要な需要を牽引し、インドの拡大する電子機器製造部門と日本の高度な組立技術は、いずれもこの地域を、本レポートで調査対象とした最大かつ最も急速に成長しているプリント基板組立市場としての地位を確固たるものにした。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
中東・アフリカおよびラテンアメリカのプリント基板組立市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域は、電子機器製造への投資拡大、産業多角化に対する政府の注力強化、そして両地域における国内組立能力への需要の高まりを背景に、いずれも着実な成長を遂げた。これらの市場が最新の電子機器製造インフラを構築し続ける中で、プリント基板組立能力は、従来より確立された製造拠点に集中していた付加価値の高い生産を自社で獲得するための、真に価値のある手段であることが証明された。
アラブ首長国連邦(UAE)は、同国の電子機器製造への投資拡大と多角化への取り組みに支えられ、中東・アフリカ地域の需要を牽引した。サウジアラビアも、独自の産業多角化プログラムを通じて需要に貢献した。ラテンアメリカでは、ブラジルが地域収益の最大のシェアを占め、ニアショアリングと国内電子機器製造への投資拡大が、プリント基板組立能力に対する地域需要を支え続けている。
市場動向
成長要因:電子機器製造の複雑化と電気自動車の普及
高密度相互接続アセンブリへの需要の高まり、民生用および車載用電子機器における表面実装技術の採用拡大、組立ラインにおける自動光学検査およびロボットの統合の進展、そして電気自動車生産の加速に伴う車両あたりの電子部品搭載量の増加などが、この業界を牽引しています。デバイスの小型化と機能向上が進むにつれ、高精度かつ高スループットな組立能力へのニーズが高まり、主要な電子機器エンドマーケットのほぼすべてにおいて、高度なPCB組立技術の継続的な採用が促進されています。
電気自動車の生産増加は、この需要をさらに押し上げています。パワーエレクトロニクス、バッテリー管理システム、運転支援プラットフォームには、従来の車載エレクトロニクス部品をはるかに超える、耐熱性と信頼性に優れた基板アセンブリが求められるからです。5Gや光ファイバーネットワークの拡張に伴う通信インフラへの投資拡大も、持続的な需要の基盤を形成し続けており、自動車の電動化と通信インフラへの投資というこの組み合わせこそが、全体の需要を着実に、そして持続的に増加させている要因なのです。
制約要因:部品サプライチェーンの変動性と高額な設備投資コスト
半導体および電子部品サプライチェーンにおける継続的な変動は、市場全体の急速な拡大を阻害する大きな要因となっており、特に、既存の電子機器製造サービスプロバイダーが維持できるような在庫バッファーやサプライヤーとの関係を持たない小規模な受託製造業者にとっては深刻な問題となっている。こうした状況により、一部の生産スケジュールやコスト構造は、顧客やOEMが望むよりも予測困難なものとなっている。
高度なピックアンドプレース装置、自動光学検査システム、クリーンルーム対応の生産設備に必要な多額の設備投資は、依然として大きな制約となっており、中小規模の組立メーカーは、高信頼性が求められる航空宇宙、防衛、医療分野の契約獲得競争において、真の障壁に直面している。こうしたコスト構造のため、高品質かつ多品種少量生産の組立能力は、比較的少数の資金力のあるグローバルな受託製造業者に集中している。
機会:国内回帰イニシアチブと先進運転支援システム(ADAS)の拡張
リショアリングやニアショアリングへの投資増加は、真に大きなビジネスチャンスとなる。各国政府やOEM企業は、地政学的リスクや物流リスクを軽減するため、国内および近隣地域での組立能力をますます重視するようになっている。顧客が単一地域に集中したサプライチェーンから生産拠点を多様化していく中で、高信頼性かつ防衛関連の組立能力を早期に確保したベンダーは、大きな市場シェアを獲得できるだろう。
先進運転支援システム(ADAS)および電気自動車用パワーエレクトロニクスの生産拡大は、自動車メーカーがセンシング、電力管理、コネクティビティといった分野で車両あたりの電子部品搭載量を増やし続けていることから、2つ目の大きなビジネスチャンスとなる。実績のある自動車向け組立技術を持つベンダーは、既存の自動車製造市場と新興市場の両方で世界の電気自動車生産が拡大し続ける中で、大きな市場シェアを獲得できるだろう。
最近の動向:
-
2025年:サンミナは、北米のハイパースケールデータセンター事業者と、クラウドインフラストラクチャ顧客向けの高度な28層高密度基板の製造を対象とする、5年間で4億2000万米ドルのマザーボード製造契約を獲得した。
-
2025年:ペガトロンは、顧客が製造拠点を中国から分散させる動きに対応するため、ベトナムでの組立能力拡大に1億5000万米ドルを投じ、2026年半ばまでにノートパソコン用マザーボードを800万枚生産することを目指している。
プリント基板組立会社は以下のとおりです。
-
Hon Hai Precision Industry Co., Ltd. (Foxconn Technology Group)
-
Flex Ltd.
-
Sanmina Corporation
-
Celestica Inc.
-
Benchmark Electronics, Inc.
-
TTM Technologies, Inc.
-
Pegatron Corporation
-
Compal Electronics, Inc.
-
Kimball Electronics, Inc.
-
Zollner Elektronik AG
-
Creation Technologies
-
Fabrinet
-
Universal Scientific Industrial (USI) Co., Ltd.
-
Plexus Corp.
-
Cicor Technologies Ltd.
-
Key Tronic Corporation
-
New Kinpo Group
-
Venture Corporation Limited
プリント基板アセンブリ市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,023億米ドル |
| 2035年までの市場規模 | 1,689億米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は5.1%。 |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 実装タイプ別(表面実装技術(SMT)、スルーホール技術(THT)、混合技術)、 • PCBタイプ別(片面、両面、多層、フレキシブル/リジッドフレキシブル)、 • 部品タイプ別(アクティブ部品、パッシブ部品、電気機械部品)、 • 用途別(家電、自動車、通信、産業、航空宇宙・防衛、医療機器) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Hon Hai Precision Industry Co., Ltd. (Foxconn Technology Group), Jabil Inc., Flex Ltd., Sanmina Corporation, Celestica Inc., Benchmark Electronics, Inc., TTM Technologies, Inc., Wistron Corporation, Pegatron Corporation, Compal Electronics, Inc., Kimball Electronics, Inc., Zollner Elektronik AG, Creation Technologies, Fabrinet, Universal Scientific Industrial (USI) Co., Ltd., Plexus Corp., Cicor Technologies Ltd., Key Tronic Corporation, New Kinpo Group, Venture Corporation Limited |
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント