無線周波数部品市場規模分析:
無線周波数部品市場は、2025年には488億6000万米ドルと評価され、2035年までに1740億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)13.89%で成長すると見込まれています。
無線周波数部品市場のトレンドとしては、5Gインフラへの統合の進展、IoTデバイスへの需要増加、GaN技術の進歩、部品の小型化、自動車および防衛通信システムにおける利用拡大などが挙げられます。無線周波数部品市場の拡大は、5Gネットワークの急速な普及、スマートフォン、IoT機器、関連ウェアラブルデバイスへの需要増加、そして高度な無線通信インフラへの投資拡大に起因しています。
2024年には世界のスマートフォン出荷台数が13億台を突破した。これは、より優れた接続性やRFコンポーネントなどの高度な機能に対する需要の高まりが要因となっている。

無線周波数コンポーネント市場に関する詳細情報については、無料サンプルレポートをご請求ください。
無線周波数部品市場の動向
-
高速無線通信と5Gネットワークに対する需要の高まりが、無線周波数(RF)部品市場を牽引している。
-
スマートフォン、IoT機器、自動車、航空宇宙分野における採用拡大が市場成長を後押ししている。
-
MIMO、ミリ波、高周波アプリケーションの拡大が、RFコンポーネントの導入を促進している。
-
小型化、電力効率、信号完全性への注目度の高まりが、採用動向を形成している。
-
RFフィルター、アンプ、アンテナ、トランシーバーの技術進歩により、システムの性能と信頼性が向上している。
-
通信インフラ、衛星通信、防衛電子機器への投資増加が市場拡大を支えている。
-
部品メーカー、OEM、ネットワークプロバイダー間の連携は、イノベーションと世界的な普及を加速させている。
米国無線周波数部品市場規模の見通し
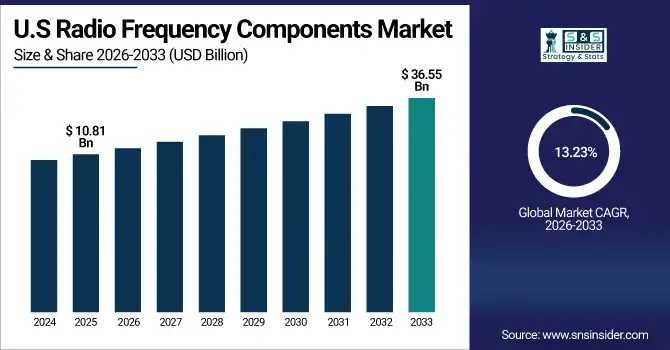
米国の無線周波数(RF)部品市場は、2025年には108億1000万米ドルと評価され、2035年には365億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)13.23%で成長すると見込まれています。米国の無線周波数部品市場の成長は、5Gの展開、ハイエンド家電製品の需要増加、防衛費の増加、高性能アプリケーション向けのGaN技術などの技術革新によって促進されています。
無線周波数部品市場の成長要因:
-
5Gの急速な展開、スマートフォン、IoT、GaN技術が世界のRFコンポーネント市場の成長を牽引
世界の無線周波数(RF)コンポーネント市場は、5Gネットワークの急速な展開や導入など、いくつかの主要な市場推進要因によって牽引されています。これらの展開には、より高速なデータ速度と接続性の向上を実現する高性能RFコンポーネントが必要です。スマートフォン、IoTデバイス、ウェアラブルデバイスの普及に伴い、小型で信頼性が高く効率的なRFモジュールへのニーズが高まっているため、RFモジュールの需要も増加すると予測されています。また、主にコネクテッドカーや自動運転車の分野における車載エレクトロニクスへの投資の増加も、市場の成長を後押ししています。窒化ガリウム(GaN)などの技術革新材料の登場は、電力効率を高め、性能を向上させ、市場の急速な成長を可能にしています。
2024年末までに世界中で340以上の5Gネットワークが立ち上げられ、世界人口の55%をカバーし、2030年までに85%に達すると予測されている。
無線周波数部品市場の制約要因:
-
RFシステムの複雑化と厳格な規制により、開発期間と製造効率に課題が生じている。
RFシステム設計の複雑化に伴い、高度な専門知識と先進的な製造能力が求められるようになり、大きな制約となっている。デバイスの小型化と機能の集約化が進むにつれ、開発期間の長期化や統合上の課題が生じ、多くの場合、最悪のタイミングで問題が発生する。さらに、各国の厳しい規制要件や規格によって、製品承認が遅れたり、製造業者のコンプライアンス負担が増大したりする可能性がある。
無線周波数部品市場の機会:
-
航空宇宙防衛分野の拡大と小型化のトレンドが、世界のRFコンポーネント市場の成長機会を牽引
航空宇宙・防衛分野におけるレーダー、航法、通信用途向けのRFコンポーネントの利用拡大が、市場機会を牽引しています。小型化のトレンドにより、産業オートメーションからヘルスケアまで幅広い用途に対応する小型集積デバイスの実現が可能になっています。新興国が通信インフラやスマートシティプロジェクトに投資していることから、これは世界における次なる巨大市場となるでしょう。
小型化されたRFコンポーネントの医療機器への統合は、2024年には30%以上増加し、ワイヤレス患者モニタリングや遠隔医療アプリケーションを支えている。
無線周波数部品市場の課題:
-
RFコンポーネント市場における課題は、原材料不足、イノベーションへの要求、および統合の問題に起因する。
重要な原材料の体系的な細分化は、第二の大きな課題を生み出しています。地政学的緊張の高まりは、ガリウムヒ素(GaAs)やガリウム窒化物(GaN)などの重要な部品の入手可能性を悪化させています。さらに、技術の急速な変化と、そのようなイノベーションに対する継続的なニーズにより、企業は競争力を維持するために研究開発に継続的に投資せざるを得ず、これは小規模企業にとっては障壁となる可能性があります。最後に、互換性の問題により、複数のアプリケーションで新興の無線技術と既存システムとの統合に関する問題が生じています。
無線周波数部品市場の セグメンテーション分析:
コンポーネントタイプ別
2025年の無線周波数部品市場は、フィルタ分野が圧倒的なシェアを占め、30.8%という高い割合を記録しました。これは、フィルタが信号の明瞭化、干渉の低減、無線通信システムの高性能化において重要な役割を担っているためです。これらのチップは、5Gインフラ、スマートフォン、IoTデバイスなどで幅広く使用されており、高速モバイルネットワークへの効率的かつ確実な接続に不可欠です。より高度なフィルタリング技術に対する強い需要が、市場におけるフィルタの主導的地位を確固たるものにしています。
アンテナは、IoTの普及拡大、V2X(車両とあらゆるものとの通信)の強化、そして次世代無線ネットワークの発展により、2026年から2035年の予測期間を通じて最も高い成長率を示すと予測されています。スマートデバイスの普及拡大と、自動車、航空宇宙、産業分野における用途の拡大が、革新的で小型かつ高性能なアンテナソリューションへの需要を牽引しています。こうした成長加速に伴い、RFコンポーネント市場、特にアンテナは、注目すべき有望分野の一つとなるでしょう。
素材別
無線周波数部品市場は、ガリウムヒ素(GaAs)が牽引しており、2025年には37.7%の市場シェアを占めると予測されています。これは、GaAsの高い電子移動度と、高周波・高速アプリケーションにおける効率性によるものです。実際、GaAsをベースとしたRF部品は高い信頼性と性能を備えているため、スマートフォン、衛星通信、レーダーシステムなど、多くのRF部品で採用されています。確立された製造プロセスと実証済みの性能に支えられ、GaAsの優位性は今後も続くと見込まれています。
窒化ガリウム(GaN)は、2026年から2035年の間に最も高い成長率を示すと予測されています。GaNは、電力密度の向上、熱伝導率の改善、効率の向上といった固有の利点を備えているため、次世代5Gネットワーク、防衛レーダーシステム、パワーアンプなどに適しています。GaN技術は、RFコンポーネント市場における重要な成長分野として、革新と応用分野の拡大を継続的に推進しています。
申請により
2025年、民生用電子機器における無線周波数部品市場は、スマートフォン、タブレット、ノートパソコン、ウェアラブル端末の普及率の高さにより、43.4%という圧倒的な市場シェアを占めました。この優位性は、これらのデバイスにおける高速接続と小型高性能RFモジュールへの需要の高まりに起因しています。スマートフォン、タブレット、ノートパソコン、ポータブルコンピュータの普及に加え、継続的な民生用ガジェットのイノベーションとIoTエコシステムの拡大が、この分野における高性能RF部品の需要を牽引し続け、市場におけるトップの地位を確固たるものにしています。
周波数帯域別
2025年、高周波は無線周波数部品市場において31.3%という最高のシェアを占めました。これは、高度な通信システム、レーダー、衛星システムにおけるRFアプリケーションの重要性によるものです。高周波は、より高いデータレートとより長い伝送距離を提供するため、5Gや防衛技術に必要な技術として支持されています。レポートによると、高周波RF部品は、信頼性が高く高性能な無線接続を提供するため、さまざまな分野で需要が高まっています。

無線周波数(RF)コンポーネント市場の 地域別展望:
アジア太平洋地域無線周波数部品市場のインサイト
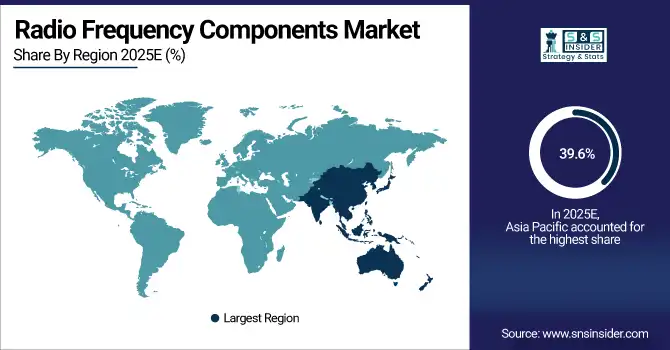
アジア太平洋地域は、家電製品への高い需要、5Gネットワークの急速な展開、IoTおよび自動車用途の拡大により、2025年には無線周波数部品市場で最大のシェア(39.6%)を占めると予測されています。また、同地域における通信投資の増加と技術革新により、世界で最も規模が大きく、成長率も高い無線周波数部品市場となっています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
中国はスマートフォン生産、5G展開、半導体製造においてアジア太平洋地域を席巻した。
北米無線周波数部品市場のインサイト
5Gインフラ市場、航空宇宙、自動車、防衛分野への強力な投資により、北米は無線周波数部品市場における主要地域としての地位を確立しています。高度な研究開発能力とコネクテッドデバイスの普及拡大に加え、技術革新がこの地域の成長を牽引する主要因となっています。北米では、次世代通信技術に対する政府および民間セクターの継続的な支援も、市場成長を後押ししています。
北米市場は主に米国によって牽引されており、米国は5Gの展開、防衛技術の進歩、半導体イノベーションにおいて主導的な役割を果たしている。
欧州無線周波数部品市場のインサイト
欧州は、5G技術の普及拡大、自動車エレクトロニクス需要の増加、産業オートメーションの進展により、無線周波数部品市場において極めて重要な役割を担っています。研究開発への強い注力と良好な規制環境が相まって、無線周波数部品製造におけるイノベーションを促進していることが、様々な事例から明らかになっています。また、欧州は持続可能性と省エネルギーにも注力しており、これがスマートシティやIoTアプリケーションへの無線周波数部品の統合を地域全体で大きく後押ししています。こうした要因が、欧州の無線周波数部品市場の安定的な成長につながっています。
中東・アフリカおよびラテンアメリカの無線周波数部品市場に関する洞察
ラテンアメリカおよび中東・アフリカにおける無線周波数部品市場は、通信インフラの強化と無線技術の普及により着実に成長しています。4Gと5Gへの投資の展開は、都市部と農村部の接続格差の解消を促しています。自動車、防衛、産業オートメーションなど、両地域におけるあらゆる分野で需要が増加しています。こうしたインフラ面および経済面での課題は障壁となっていますが、スマートシティプロジェクトやデジタルトランスフォーメーションといった政府の取り組みは、無線周波数部品市場に成長の機会をもたらしています。
無線周波数部品市場の競争環境:
ブロードコム社
Broadcom Inc.は、半導体およびインフラストラクチャソフトウェアソリューションを提供するグローバルなテクノロジーリーダーです。同社のRFフロントエンド、Wi-Fi、Bluetooth、およびネットワークコンポーネントは、モバイル、データセンター、ブロードバンド、およびエンタープライズ市場にサービスを提供しています。Broadcomは、高性能ワイヤレス通信、接続シリコン、およびシステムオンチップソリューションを専門としています。Wi-Fi、RFフロントエンドモジュール、および高度な半導体技術における同社の革新は、超低遅延、高速接続、およびAI対応インフラストラクチャを実現し、次世代のワイヤレスおよびエンタープライズネットワークアプリケーションをサポートします。
-
2025年 – Broadcomは、業界初のWi-Fi 8シリコンエコシステムを発表し、次世代ワイヤレスアプリケーション向けに超低遅延と高速化を実現したRF接続性の向上を図った。
-
2024年 – Broadcomは、Tower SemiconductorのRFSOI技術を用いたWi-Fi 7 RFフロントエンドモジュールを発表し、高速デバイスのモバイル接続性、効率性、およびパフォーマンスを向上させた。
-
2023年 – Broadcomは、Wi-Fi 7アクセスポイント向けに最適化されたFiFEM RFフロントエンドモジュールを発表し、消費電力とコストを削減するとともに、5/6GHz帯のパフォーマンスを向上させた。
クアルコム株式会社
クアルコムは、Snapdragonプラットフォーム、5Gモデム、RFフロントエンド技術で知られる、半導体および通信機器のリーディングカンパニーです。同社は、高性能なモバイル、ウェアラブル、車載、IoTソリューションに注力し、接続性の向上、消費電力の削減、フォームファクタの最小化を実現する最適化されたRFコンポーネントを統合しています。クアルコムのRFフロントエンド、ワイヤレスSoC、高度な接続ソリューションにおける革新技術は、AIアプリケーション、次世代モバイルデバイス、そしてWi-Fi、5G、超低遅延ネットワークといったグローバルなワイヤレス規格を支えています。
-
2025年 – クアルコムは、Snapdragonプラットフォームにおける高度なRFフロントエンドコンポーネントを強調し、ウェアラブルデバイスやコネクテッドデバイスの接続効率、消費電力、小型化を向上させると発表しました。
Skyworks Solutions, Inc. および Qorvo
Skyworks SolutionsとQorvoは、無線通信、防衛、IoT市場向けにRF、アナログ、ミックスドシグナル部品を提供する大手企業です。Skyworksは高性能RFフロントエンドモジュールとアンテナインターフェースソリューションを専門とし、QorvoはRFパワーアンプと接続ICに注力しています。両社の専門知識を融合することで、Wi-Fi、5G、IoTアプリケーション向けの統合ソリューションが実現します。両社は協力して、コンシューマー、産業、エンタープライズ市場における無線通信の性能、通信範囲、効率性の向上を目指しています。
-
2025年 – SkyworksとQorvoは戦略的統合を発表し、フロントエンド、アナログ、ミックスドシグナル技術を網羅する、米国を拠点とする220億ドル規模のRFソリューション分野のリーディングカンパニーが誕生した。
-
2024年 – Skyworksは、Wi-Fi向けの新統合型RFフロントエンドモジュールファミリーを発表し、スループットと通信範囲を向上させ、最新デバイスの接続設計を簡素化しました。
無線周波数(RF)部品メーカーは以下のとおりです。
-
Qualcomm Incorporated
-
Murata Manufacturing Co., Ltd.
-
Qorvo, Inc.
-
NXP Semiconductors N.V.
-
Analog Devices, Inc.
-
Taiyo Yuden Co., Ltd.
-
Infineon Technologies AG
-
Cree, Inc. (Wolfspeed)
-
STMicroelectronics N.V.
-
Samsung Electro-Mechanics Co., Ltd.
-
Texas Instruments Incorporated
-
TDK Corporation
-
Renesas Electronics Corporation
-
Amphenol RF
-
Cobham Advanced Electronic Solutions
-
Richardson RFPD, Inc.
-
API Technologies Corp.
-
Mitsubishi Electric Corporation
高周波(RF)部品市場レポートの対象範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 488億6000万米ドル |
| 2035年までの市場規模 | 1,740億5,000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は13.89% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • コンポーネントの種類別(フィルタ、パワーアンプ、デュプレクサ、アンテナ、共振器、発振器) • 材料別(ガリウムヒ素(GaAs)、シリコン、窒化ガリウム(GaN)、石英、その他) • 用途別(民生用電子機器、自動車、航空宇宙・防衛、通信、産業機器) • 周波数帯域別(低周波、中周波、高周波、超高周波) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Broadcom Inc., Qualcomm Incorporated, Murata Manufacturing Co., Ltd., Qorvo, Inc., Skyworks Solutions, Inc., NXP Semiconductors N.V., Analog Devices, Inc., Taiyo Yuden Co., Ltd., Infineon Technologies AG, Cree, Inc. (Wolfspeed), STMicroelectronics N.V., Samsung Electro-Mechanics Co., Ltd., Texas Instruments Incorporated, TDK Corporation, Renesas Electronics Corporation, Amphenol RF, Cobham Advanced Electronic Solutions, Richardson RFPD, Inc., API Technologies Corp., Mitsubishi Electric Corporation. |
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント