SiCパワー半導体市場レポートの範囲と概要:
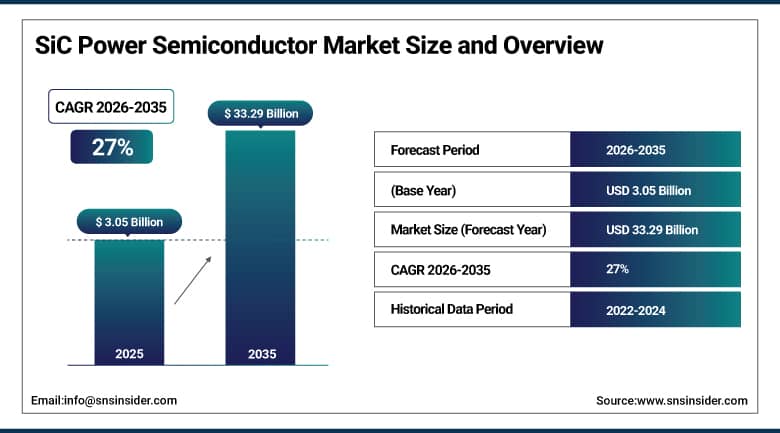
SiCパワー半導体市場の規模は、2025年には30億5000万米ドルと評価され、2035年までに332億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は27%となる見込みです。
SiCパワー半導体市場は、従来のシリコンベースのデバイスでは実現できない高耐圧、低スイッチング損失、および優れた熱伝導率を提供することで、パワーエレクトロニクスに革命をもたらします。この市場は、800V電気自動車アーキテクチャへの移行の加速、200mmウェハ製造に向けた急速な生産能力拡大、350kWを超える高電圧急速充電インフラへの導入拡大、再生可能エネルギーインバータやデータセンター電源シェルフへの採用拡大といった特徴があります。デバイスメーカー、ウェハサプライヤー、自動車OEMが、従来のシリコンでは達成できない性能領域を切り開くワイドバンドギャップ半導体技術に多額の投資を行っていることを考慮すると、自動車OEM間の垂直統合、米国CHIPS法およびEU IPCEIフレームワークに基づく政府支援の設備投資、焼結パッケージングの革新において、著しい成長が見られます。
インフィニオン・テクノロジーズは2026年5月、HybridPACK Driveシリーズに1300Vの炭化ケイ素モジュールを発表しました。このモジュールは、最高205℃までの動作温度に対応する電気自動車用インバーター向けに設計されており、高温環境下で動作する炭化ケイ素モジュールの性能向上を目的としています。
SiCパワー半導体市場に関する詳細情報については、無料サンプルレポートをご請求ください。
SiCパワー半導体市場の動向
-
800V電気自動車アーキテクチャへの移行加速は、自動車用電源装置の調達方法を大きく変えつつある。
-
200mmウェハー製造に向けた急速な生産能力拡大により、デバイス1台あたりのコストは引き続き低下している。
-
350kWを超える高電圧急速充電インフラの展開が進むにつれ、SiCの活用範囲は自動車以外にも拡大している。
-
データセンターの電源棚における採用拡大は、SiCデバイスの新たな需要チャネルを開拓している。
-
自動車メーカー間の垂直統合の拡大は、長期的なウェハー供給の確約を確保する上で引き続き重要な役割を果たしている。
米国SiCパワー半導体市場規模の見通し
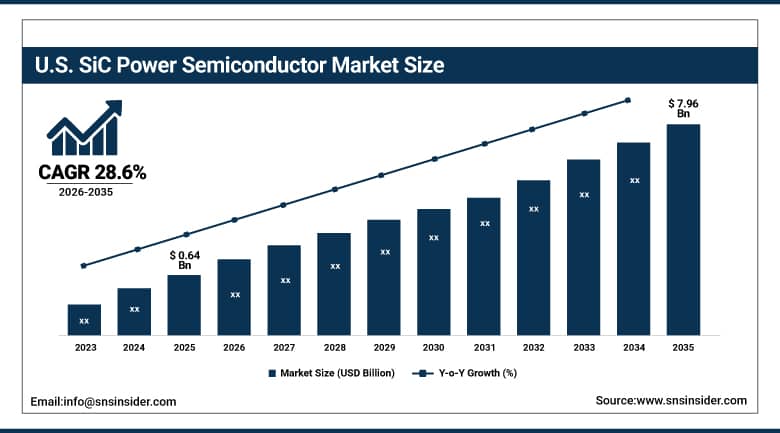
米国のSiCパワー半導体市場は、2025年には約6億4000万米ドルと評価され、2035年までに約79億6000万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は約28.6%となる見込みです。
米国全土の需要は、CHIPS法による優遇措置、国内ウェハ製造生産量の拡大、中西部における自動車工場の設備更新によって引き続き形成されました。800V DC電源分配トポロジーを採用するデータセンター事業者も需要を押し上げ、国内に本社を置く大手デバイスメーカーは、急増する自動車および充電インフラ関連の受注に対応するため、生産能力の拡大を続けました。デバイスサプライヤーと充電インフラ事業者間の国境を越えたパートナーシップは、米国企業が迅速な生産量増加を確保するための提携に積極的であることを示し続け、予測期間を通じて米国は世界で最も急速に成長するSiCパワー半導体市場の一つであり続けるでしょう。
2026年7月、米国商務省CHIPSプログラムオフィスは、カリフォルニア州ローズビルにおける20億米ドル規模のSiC投資を支援するため、ボッシュ社と2億2500万米ドルの直接資金提供契約を締結し、同月にサンプル生産を開始した。
SiCパワー半導体市場セグメント分析
-
ウェハサイズ別に見ると、2025年には6インチセグメントがSiCパワー半導体市場を支配し、約71.00%のシェアを占める一方、8インチセグメントは年平均成長率(CAGR)約9.80%で最も急速に成長している。
-
エンドユーザー産業別に見ると、自動車分野が2025年時点で約60.00%のシェアを占め、SiCパワー半導体市場を牽引する一方、急速充電インフラ分野は年平均成長率(CAGR)約27.00%で最も急速に成長している。
-
デバイスタイプ別に見ると、ディスクリートMOSFET/JFETセグメントが2025年に約42.50%のシェアでSiCパワー半導体市場を支配し、パワーモジュールセグメントは年平均成長率(CAGR)約10.50%で最も急速に成長している。
ウェハサイズ別:6インチが先行、8インチが最も成長が速い
6インチウェハサイズは、既存の製造インフラにおける結晶引き上げプロセスの成熟とプロセス認定により、2025年のSiCパワー半導体市場を牽引するだろう。歩留まりの予測可能性を備えた成熟した生産フローにより、現在のほとんどのプログラムにとって最も経済的な基板選択肢となっている。既存企業が150mmウェハの製造能力構築に継続的に設備投資を行ってきたことが、このウェハサイズの優位性を支える主要な推進要因の一つとなっている。一方、業界全体としては、コスト面でのメリットから、より大径のウェハサイズへと移行しつつある。
SiCパワー半導体市場では、8インチウェハサイズが急速に拡大しています。これは、直径200mmのウェハ1枚あたり、直径150mmのウェハ1枚あたりよりも多くのダイを製造できるため、ファウンドリの償却コストを削減し、規模の経済を実現できるためです。200mmウェハ製造能力の構築に数十億ドルを投じてきた既存企業は、市場のコスト構造を変化させており、ウェハ研削および結晶引き上げ技術の進歩により、大口径ウェハにおける損失と破損が低減しています。このセグメントの平均を上回る成長は、OEM認定によって促進されるでしょう。
エンドユーザー業界別:自動車業界がリード、急速充電インフラが最速で成長
2025年には、自動車分野がSiCパワー半導体市場を牽引しました。これは、800V駆動系アーキテクチャへの移行を進める電気自動車メーカーが、効率と急速充電の目標達成のために、シリコンカーバイドを標準パワーデバイス技術として指定しているためです。モビリティ分野におけるSiCの価値提案は、定量化可能なライフサイクルコスト削減にあります。これにより、バッテリーパックの小型化、充電ダウンタイムの短縮、冷却ループの削減が可能になり、自動車市場におけるSiCの活用範囲が拡大します。効率基準に連動した政府補助金により、OEMの注目度はさらに高まり、ティア1サプライヤーは、プラットフォームレベルの市場投入までの時間を短縮するために、SiCインバータ制御ボードと高度なゲートドライバをバンドルするケースが増えています。データセンター事業者からの関心の高まりと、商用車および乗用車の電動化の継続により、自動車分野は予測期間を通じて最大の収益を生み出すエンドユーザーカテゴリーであり続けました。
急速充電インフラは、SiCパワー半導体市場において最も急速な成長を遂げています。これは、充電ネットワーク事業者が、コンバータの設置面積と冷却負荷を削減するために炭化ケイ素を必要とする400~500kWのディスペンサーへの移行を進めているためです。ステーションの利用率は滞留時間に比例するため、効率の向上は投資収益率を増大させ、整流および電力共有段階におけるSiCの普及を促進します。メガワット級充電モジュールに関する充電機器メーカーとデバイスサプライヤー間の国境を越えた協力関係の拡大は、ネットワーク事業者が設備投資と運用コストの両方を削減する技術を優先する中で、導入を加速させ続けています。世界的に拡大する公共および商業充電インフラへの投資は、2035年までこのセグメントの平均を上回る成長軌道を維持し続けています。
デバイスタイプ別:ディスクリートMOSFET/JFETリード、パワーモジュールが最も急速に成長
2025年のSiCパワー半導体市場では、設計の柔軟性と幅広い電力変換アプリケーションにおけるコスト最適化を重視するエンジニアに支持され、ディスクリートMOSFET/JFETデバイスが市場を席巻しました。これらのデバイスは、優れたスイッチング周波数ヘッドルームと導通損失の低減を実現し、回路トポロジーと熱管理をきめ細かく制御する必要のあるシステムにとって、事実上の標準となっています。トレンチゲートアーキテクチャとJFETカスケード構成の継続的な改良により、デバイスサプライヤーは効率の限界をさらに押し上げることができ、シリコンスーパージャンクション代替品に対する炭化ケイ素の優位性を正当化する、段階的な性能向上サイクルを維持しています。既存のパワーエレクトロニクス設計手法との幅広い互換性により、ディスクリートデバイスは予測期間を通じて最大の収益を生み出すデバイスカテゴリであり続けました。
SiCパワー半導体市場において、パワーモジュールデバイスは最も急速な成長を遂げています。これは、システムインテグレーターが、ディスクリートデバイス設計に比べて熱経路を合理化し、認証サイクルを短縮できるシングルパッケージソリューションへの移行を加速させているためです。モールドモジュールやプレスフィットモジュールのロードマップは、オン抵抗の均一性の向上を約束するとともに、統合された電流検出機能により、自動車および産業分野の顧客向け制御ループ設計が簡素化されます。デバイスメーカー間の垂直統合戦略は、OEM(相手先ブランド製造業者)の生産拡大と密接に連携しており、トラクションインバーターや再生可能エネルギー用途におけるモジュールの採用を加速させています。事前認証済みで熱的に最適化されたパッケージに対する需要の高まりは、2035年までこのセグメントの平均を上回る成長軌道を支え続けています。
地域分析
アジア太平洋地域におけるSiCパワー半導体市場の洞察
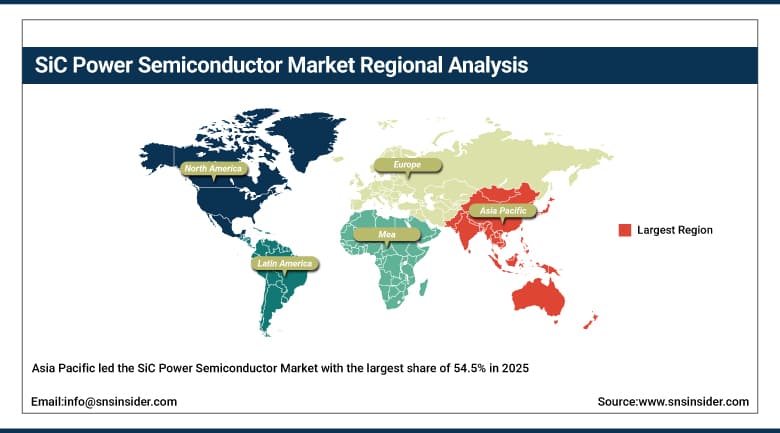
アジア太平洋地域は、中国の電気自動車製造における優位性、日本の結晶成長におけるリーダーシップ、韓国のモジュール組立能力を活用し、2025年にはSiCパワー半導体市場で54.5%という最大のシェアを獲得し、市場を牽引しました。地域全体のサプライチェーンの相乗効果によりリードタイムが短縮され、コストが圧縮され、輸出規制の不確実性によってサプライチェーンに一時的な摩擦が生じる中でも、地域の有力企業は先行者利益を強化しました。国内の基板ベンダーは、欧米のブールサプライヤーへの依存度を下げ、国内自動車メーカーの需要に応える垂直統合型の生産体制を構築し続けました。
中国は、圧倒的な電気自動車製造基盤と急速に拡大する国内基板生産能力を背景に、地域全体の収益の約38.00%を占めた。日本と韓国は、確立された結晶成長技術とモジュール組立インフラを通じて、国内および輸出の自動車顧客向けに相当な需要をもたらした。こうした製造規模と垂直統合された供給能力の組み合わせにより、アジア太平洋地域は予測期間を通じて最大のSiCパワー半導体市場であり続けた。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米SiCパワー半導体市場の洞察
北米は全地域の中で最も速いペースで成長しており、CHIPS法によるインセンティブ、国内ウェハー製造生産の拡大、米国中西部における自動車工場の設備更新などを背景に、2035年までの年平均成長率(CAGR)は28.6%を記録しています。800V DC電源分配方式を採用するデータセンター事業者も需要を押し上げており、デバイスサプライヤーと充電インフラ事業者間の国境を越えたパートナーシップは、生産量の迅速な増加を確保するための提携に対する地域企業の積極性を引き続き示しています。
米国は地域全体の収益の約88.00%を占め、国内のウェハー製造の拡大と、国内に本社を置く大手デバイスメーカーの集中がその原動力となっている。カナダはクリーンテクノロジーへの取り組みと自動車サプライチェーンの統合の拡大を通じて地域需要をさらに押し上げ、こうした総合的な強みにより、北米は予測期間を通じて最も急速に成長するSiCパワー半導体市場であり続けた。
欧州SiCパワー半導体市場の洞察
欧州は、全社的な二酸化炭素排出削減目標と堅調な再生可能エネルギープロジェクトのパイプラインに支えられ、世界のSiCパワー半導体市場の収益において大きなシェアを占めている。地域的な産業政策による資金提供は、基板、エピタキシャル成長、およびデバイス製造への投資を少数の製造拠点に集中させ続け、地域におけるデバイス需要に対して天然のブール結晶生産能力が依然として限られているにもかかわらず、同地域のエンドツーエンドのワイドバンドギャップバリューチェーンを強化している。
ドイツは、自動車製造の強固な基盤と確立されたパワーエレクトロニクスサプライヤーのエコシステムに支えられ、欧州全体の売上高の約34.00%を占め、需要を牽引しました。フランスとイタリアは、再生可能エネルギー変換装置と専用のワイドバンドギャップ半導体製造への投資を通じて、地域需要をさらに押し上げ、予測期間を通じて欧州におけるSiCパワー半導体技術の需要は着実に増加していくと見込まれます。
ラテンアメリカおよび中東・アフリカのSiCパワー半導体市場に関する洞察
ラテンアメリカと中東・アフリカはともに着実な成長を示しており、その背景には再生可能エネルギープロジェクトへの投資拡大、エネルギー効率の高い電力変換ソリューションへの需要の高まり、そして両地域における持続可能な技術の優先事項に対する政府の認識の高まりがある。大規模な太陽光発電入札や、炭化ケイ素の高温耐性を重視した電気バスの実証実験は、予測期間を通じて両地域における潜在的な需要を示し続けている。
アラブ首長国連邦(UAE)は、エネルギー効率化プログラムや持続可能性に重点を置いたインフラプロジェクトへの投資増加により、中東・アフリカ地域における需要で首位に立ち、地域全体の収益の約32.00%を占めた。ラテンアメリカ地域では、ブラジルが再生可能エネルギー源の設置増加と自動車部品生産の増加により、最大の収益シェア(約35.00%)を記録した。
市場動向
成長の原動力:EVの電動化と製造工場の生産能力拡大
欧州と中国における規制圧力により、自動車メーカーは駆動系の効率をあらゆる面で最大限に高めることを迫られており、SiC MOSFETベースの800Vアーキテクチャは、従来のシリコンIGBTソリューションと比較して大幅な省エネルギー効果を実現し、バッテリーパックの軽量化や航続距離の延長に直接つながっています。150mmから200mmウェハ製造への世界的な移行は、生産ロットあたりのダイ生産量を増加させると同時に、単位コストを大幅に削減し、小規模な競合他社にとって高い参入障壁を強化し、豊富な資金力を持つ既存企業への設備投資を集中させています。
米国のCHIPS法やEUのIPCEIフレームワークなど、幅広い政策インセンティブは、200mmウェハ生産への業界の移行と引き続き同期しており、後発参入企業が旧世代のツールを飛び越えることを可能にしている。350kWを超える高電圧急速充電の展開は、同時に需要を押し上げている。これは、通信事業者が炭化ケイ素がコンバータの設置面積と冷却負荷を削減できることを発見したこと、そして自動車の電動化と充電インフラの拡大の組み合わせこそが、需要を持続的に増加させている要因であることを示している。
制約事項:ウェハ欠陥密度とパッケージング信頼性の限界
炭化ケイ素結晶における転位や基底面欠陥は、成熟したシリコンのベンチマークを依然として大きく上回っており、従来のシリコンデバイスと比較して生産歩留まりを低下させ、ダイコストを上昇させている。結晶成長技術の改良によりこの差は縮まりつつあるものの、当面のコストプレミアムが価格に敏感なインバータ用途での採用を遅らせており、200mmウェハへの移行に伴うプロセス学習曲線によって一時的にコスト差が拡大する可能性があるが、その後スループットの向上によって市場はシリコンプラスのコストパリティへと回帰するだろう。
炭化ケイ素ダイとアルミニウムワイヤボンド間の熱膨張係数の不一致は、特に自動車や産業用途で一般的な高温環境下において、急激な熱負荷変動によって疲労を引き起こします。ミッション寿命が長い自動車および航空宇宙プラットフォームでは、信頼性認定の審査が特に厳しく、従来のシリコンパッケージよりも長い試験手順が必要となり、サプライチェーン全体における新製品導入サイクルに時間とコストが加算されます。
機会:200mmウェハーのスケールアップとデータセンター向け電源アプリケーション
サプライヤーやエコシステムパートナーにとって最も明確なビジネスチャンスは、200mm製造の規模拡大と、自動車、充電、そして新たなデータセンター向け電源アーキテクチャに対応した認証取得済みの製品パイプラインが交わる点にあります。公的資金や産業政策プログラムは、生産能力の向上と現地化に向けた取り組みを継続的に支援しており、国内の広帯域ギャップ製造能力への政府支援投資を獲得できる立場にあるベンダーにとって、大きなビジネスチャンスが生まれています。
データセンターの電源ラックにおけるSiC技術の採用は、ユーザーが高電圧DC配電システムへの関心をますます高めていることから、大きなビジネスチャンスとなっています。高電圧DC配電システムでは、炭化ケイ素技術の方が効率が高く、熱特性にも優れているためです。高電圧・高温デバイス、パッケージング、そしてこれらのデバイスの認証においても、新たなビジネスチャンスが生まれており、自動車グレードの信頼性エンジニアリング能力を持つ炭化ケイ素メーカーにとって大きなアドバンテージとなっています。
最近の動向:
-
2026年:インフィニオン・テクノロジーズは、メガワット級充電システムで使用される電力変換器向けに炭化ケイ素技術をADVANTICS社に供給し始め、高出力充電アーキテクチャにおける同社の地位を強化した。
-
2025年:インフィニオン・テクノロジーズは、オーストリアのフィラッハ工場で、200mmウェハ技術に基づいた炭化ケイ素製品の生産を開始した。
-
2024年: STマイクロエレクトロニクスは、次世代電気自動車用トラクションインバーター向けに最適化された、新世代の炭化ケイ素パワーテクノロジーを発表した。
-
2024年:オンセミ株式会社は、韓国の富川にある炭化ケイ素工場を拡張し、年間100万枚以上の200mm SiCウェハーをフル生産できる体制を整えた。
SiCパワー半導体企業は以下の通りです。
-
STMicroelectronics N.V.
-
Wolfspeed Inc.
-
onsemi Corporation
-
ROHM Co., Ltd.
-
Semikron Danfoss GmbH & Co. KG
-
Fuji Electric Co., Ltd.
-
Toshiba Electronic Devices & Storage Corporation
-
Microchip Technology Inc.
-
Qorvo SiC (United Silicon Carbide)
-
GeneSiC Semiconductor Inc.
-
Littelfuse Inc. (IXYS)
-
Navitas Semiconductor Corp.
-
Power Integrations Inc.
-
Hitachi Energy Ltd.
-
Global Power Technologies Group Inc.
-
StarPower Semiconductor Ltd.
-
BYD Semiconductor Co., Ltd.
-
CRRC Times Electric Co., Ltd.
SiCパワー半導体市場レポートの範囲:
よくある質問
お問い合わせ
Rohan Jadhav
プリンシパルコンサルタント