
プレバイオティクスソーダ市場レポートの範囲と概要:
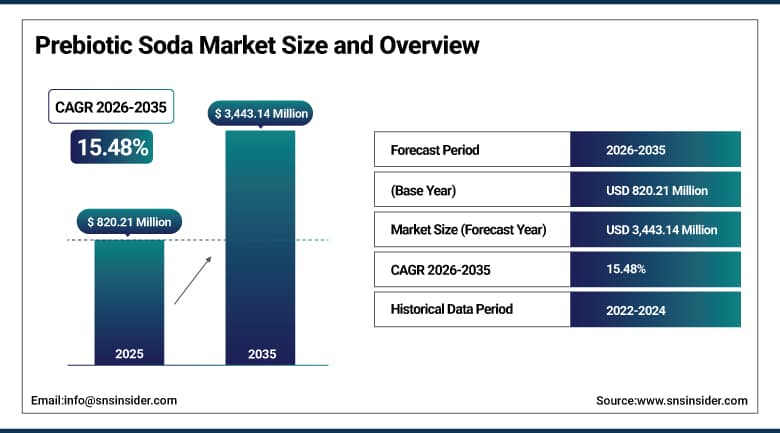
プレバイオティクスソーダ市場は、 2025年には8億2021万米ドルと評価され、2035年までに34億4314万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)15.48%で成長すると見込まれています。
プレバイオティクスソーダ市場は、従来のソフトドリンクと同様の味と爽快感を楽しみながら、消化器系の健康を促進するように設計されたプレバイオティクス繊維やその他の成分を使用した炭酸飲料を指します。これらの飲料によく使用される成分には、チコリ根繊維、イヌリン、リンゴ酢、フルーツエキス、植物由来成分などがあります。この市場は、糖分が少なく、さらに健康上のメリットも提供する通常のソーダの代替品に対する需要の高まりにより、勢いを増しています。若い消費者、健康志向の世帯、通常のソーダの消費量を減らしている人々が主なターゲット顧客です。フレーバー、昔ながらのソーダの味、クリーンラベル、無糖飲料などが、より多くの消費者に受け入れられています。現在、この分野のメーカーは、顧客のブランドロイヤルティを高めるために、成分表示、味の改善、便利なパッケージに注力しています。スーパーマーケット、コンビニエンスストア、オンラインショップ、フードサービス施設が、これらの製品の供給源になりつつあります。既存の飲料会社が市場に参入したことで、競争も激化しています。高級化、機能性飲料、そして腸内環境の健康に対する需要の高まりが、2035年までの市場成長を牽引する可能性が高い。
⮞2023年、英国に拠点を置くFHIRST社は、消化器系、免疫系、そして総合的な健康効果を求める消費者をターゲットに、プレバイオティクス食物繊維5グラム、生きたプロバイオティクス培養菌20億個、亜鉛を含む3種類の機能性ソーダを発売した。
プレバイオティクスソーダ市場に関する詳細情報については、無料サンプルレポートをご請求ください。
プレバイオティクスソーダ市場の動向:
-
消化器系の健康に対する消費者の意識の高まりは、プレバイオティクス繊維、イヌリン、その他の機能性成分を含む飲料の普及を促進している。
-
メーカー各社は、砂糖を減らし、機能性成分を配合することで、おなじみのコーラ、ルートビア、クリームソーダ、ジンジャーエール、フルーツソーダのフレーバーを再現しようとしている。
-
砂糖の削減は、製品開発における重要な優先事項になりつつある。メーカー各社は、味を維持しながら栄養価を高めるため、ステビア、羅漢果、その他の甘味料を用いた実験を行っている。
-
フルーツエキス、ハーブティー、植物由来成分は、重要な製品差別化要因になりつつある。
-
リサイクル可能なPETボトルやその他の軽量包装材も、メーカーが便利な包装ソリューションと材料効率の向上を追求する中で注目を集めている。
-
デジタル販売と消費者直販の拡大:オンライン小売、定期購入サービス、ブランド所有のウェブサイトにより、消費者がプレバイオティクス配合の特殊ソーダ製品にアクセスできる機会が増えている。
米国プレバイオティクスソーダ市場の見通し:
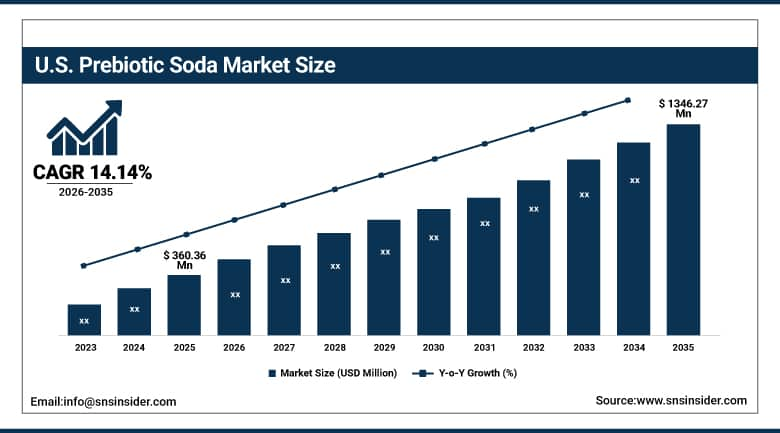
米国のプレバイオティクスソーダ市場は、 2025年には3億6036万米ドルと評価され、2035年までに13億4627万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)14.14%で成長すると見込まれています。
米国のプレバイオティクスソーダ市場は、腸内環境の健康に対する消費者の意識の高さ、確立された機能性飲料サプライチェーン、そして無糖ソーダ飲料に対する消費者の嗜好の高まりにより、北米市場の約87.00%を占めています。消費者は、プレバイオティクス繊維、フルーツエキス、ハーブを含む機能性飲料の消費にますます関心を寄せています。PoppiやOLIPOPなどの飲料ブランドは、機能性ソーダ飲料に対する消費者の認知度向上に貢献しており、従来の飲料ブランドも、従来のソーダ飲料と同様のフレーバーの機能性ソーダ飲料を発売しています。スーパーマーケット、専門店、コンビニエンスストア、eコマースポータルは、主要な流通チャネルの一部です。若い世代の消費者と健康志向の家族が市場を牽引しており、特にフルーツフレーバーや懐かしいソーダ飲料が人気です。
⮞ペプシコは2025年7月に、1食分あたりプレバイオティクス食物繊維3グラム、糖質5グラム、カロリー30キロカロリーの「ペプシ・プレバイオティック・コーラ」を発売した。2025年11月にオンラインで限定販売された後、2026年2月にはオリジナルコーラ味とチェリーバニラ味で全国展開された。
プレバイオティクスソーダ市場のセグメント分析:
-
製品の種類別に見ると、フレーバー付き/植物エキス入りセグメントが2025年にはプレバイオティクスソーダ市場を約47.00%のシェアで支配し、一方、無糖/砂糖不使用のセグメントは年平均成長率(CAGR)約16.71%で最も急速に成長している。
-
パッケージ形式別に見ると、スリムアルミ缶セグメントが2025年に約39.00%のシェアでプレバイオティクスソーダ市場を席巻し、一方、リサイクル可能なPETボトルセグメントは年平均成長率(CAGR)約18.65%で最も急速に成長している。
-
流通チャネル別に見ると、スーパーマーケットとハイパーマーケットのセグメントが2025年に約44.00%のシェアでプレバイオティクスソーダ市場を支配し、フードサービスとカフェのセグメントは年平均成長率(CAGR)約18.10%で最も急速に成長している。
製品の種類別に見ると、プレバイオティクスソーダ市場ではフレーバー付き/植物由来成分配合が主流で、無糖/砂糖不使用タイプが最も急速に成長している。
2025年には、プレバイオティクスソーダ市場において、フレーバー付き/植物由来の飲料が約47.00%のシェアを占め、市場を席巻すると予測されています。これは、消費者が消化器系の健康を謳いながら、フルーツ、ハーブ、植物由来の独特な風味を組み合わせた飲料に魅力を感じているためです。従来のコーラや人工香料入り炭酸飲料に代わる選択肢として、ラズベリー、ストロベリー、柑橘類、ジンジャー、ハイビスカスなどのフルーツをベースにした飲料が登場しています。これらの製品は、天然香料、馴染みのある原材料、独自の配合によって、メーカーが他社製品との差別化を図ることも可能にします。若い消費者の間でフルーツ風味の飲料への嗜好が高まっていることも、このセグメントにとって追い風となっています。試飲を促し、顧客維持率を高めるため、ブランドはバラエティパックや限定フレーバーをますます積極的に展開しています。また、植物由来成分は、機能性飲料分野におけるブランドのプレミアムなポジショニングにも貢献しています。さらに、スーパーマーケット、オンラインプラットフォーム、専門店など、様々な場所でフレーバー付き製品が入手可能であることも、このセグメントの需要を後押ししています。
無糖/砂糖不使用飲料カテゴリーは、2026年から2035年の期間において年平均成長率(CAGR)約16.71%と、製品の種類の中で最も速い成長率を示しています。過剰な糖分摂取、カロリー、代謝への悪影響に対する意識の高まりが、消費者を低糖または無糖飲料へと向かわせています。メーカーは、代替甘味料、果物、プレバイオティクス繊維などを活用した配合を開発し、風味を維持しつつ糖分含有量を削減しています。こうした飲料は、日々の糖分摂取量をコントロールし、従来の飲料から切り替えようとしている消費者に非常に魅力的です。甘味料に関するイノベーションにより、メーカーは後味や製品の品質といった課題にも対応できるようになっています。無糖の機能性飲料が主要な小売店で入手可能になれば、こうした飲料の普及はさらに促進されるでしょう。
⮞2025年、ブルーム・ニュートリションは、常温保存可能なプレバイオティクスソーダ「ブルーム・ポップ」を5種類のフレーバーで発売すると発表した。この製品にはプレバイオティクス成分「プレティックX」が配合されており、キューリグ・ドクターペッパーが販売をサポートしている。
包装形態別に見ると、プレバイオティクスソーダ市場ではスリムなアルミ缶が主流で、リサイクル可能なPETボトルが最も急速に成長している。
スリムアルミ缶が占めるプレバイオティクスソーダ市場のシェアは、利便性、軽量性、携帯性、目を引く外観により、2025年には39.00%に達すると予測されています。スリム缶は、プレミアム飲料や機能性飲料の信頼できるパッケージ形態であることが証明されています。スリム缶は、特徴的なグラフィックと色、コンパクトなデザインにより、ブランドが自社製品を容易に識別できます。スリム缶は、既存の炭酸飲料の充填、保管、流通システムとの互換性があるため、広く使用されているパッケージ材料です。アルミニウム製のスリム缶は、正しく製造され密閉されていれば、酸素と光から保護します。1回分のサイズであるため、スーパーマーケット、コンビニエンスストア、フィットネスに特化した小売店、外出先での使用に特に便利です。ブランドは通常、スリム缶を使用して、飲料の成分と機能的な位置付けを知らせます。
リサイクル可能なPETボトルは、2026年から2035年の期間に約18.65%のCAGRで成長している最も急速に成長している包装形態です。この成長は、さまざまな消費シーンで軽量で持ち運びやすく、再封可能な包装に対する需要によって牽引されています。PETボトルは、1缶の内容物を消費するよりも、複数杯の飲料を飲みたい消費者にとってより便利です。また、メーカーは、さまざまな容量でシングルサイズとファミリーサイズの両方の製品を柔軟に製造できます。リサイクルPET素材と包装デザインの進歩により、飲料メーカーはより持続可能なボトルソリューションを検討するようになっています。流通はコンビニエンスストア、フードサービス施設、オンライン食料品プラットフォームから拡大しており、これが需要をさらに支えています。より多くのメーカーが、材料の使用を減らし、輸送をより効率的にするために、リサイクル可能な素材と軽量の包装を使用しています。その普及は、包装の価格、消費者の受容性、リサイクルインフラによって左右されます。
流通チャネル別に見ると、プレバイオティクスソーダ市場はスーパーマーケットとハイパーマーケットが支配的で、フードサービスとカフェが最も急速に成長している。
2025年のプレバイオティクスソーダ市場は、スーパーマーケットとハイパーマーケットが約44.00%のシェアを占め、市場を席巻しました。これは、これらの小売店が幅広い製品認知度、幅広い消費者層へのリーチ、そして多様な機能性飲料ブランドの容易な入手性を提供できる能力によるものです。これらの小売店では、消費者は購入前にフレーバー、栄養情報、食物繊維含有量、糖分レベルを比較することができます。飲料と機能性食品専用の棚は、一般消費者がプレバイオティクスソーダ製品を認識するのに役立っています。プロモーション割引、マルチパック、製品サンプル、導入キャンペーンはすべて、消費者が新しいブランドを試すことを促します。既存の小売流通チャネルは、メーカーがニッチな健康食品店から主流のソーダ消費者市場に進出する機会も提供します。大手小売業者は、複数の製品の種類とパッケージ形式に対応することで、より幅広いブランドポートフォリオを支援できます。スーパーマーケットチェーンを通じた入手可能性の向上は、予測期間を通じてこのセグメントを支えると予想されます。
フードサービス&カフェ部門は、2026年から2035年の予測期間中に年平均成長率(CAGR)約18.10%で最も急速に成長している流通チャネルです。健康的な食生活、特別なドリンクメニュー、高級ノンアルコール飲料の台頭により、プレバイオティクスソーダメーカーに新たな機会が生まれています。機能性飲料は、カフェ、レストラン、ウェルネス施設、クイックサービス店で、従来の炭酸飲料の代替品として採用されています。プレバイオティクスソーダは、そのまま楽しむことも、モクテルや特別な飲料の組み合わせに使用することもできます。また、フードサービス事業者は、独自の味のプロファイルと健康志向のポジショニングによって、飲料メニューを差別化することができます。若年層の消費者や都市部の住民の間で機能性飲料への関心が高まっていることが、普及を促進すると考えられます。レストランやカフェが飲料ブランドと提携することで、製品の認知度を高め、これまでプレバイオティクスソーダを購入したことのない消費者の試飲を促すこともできます。
地域分析:
北米プレバイオティクスソーダ市場のインサイト
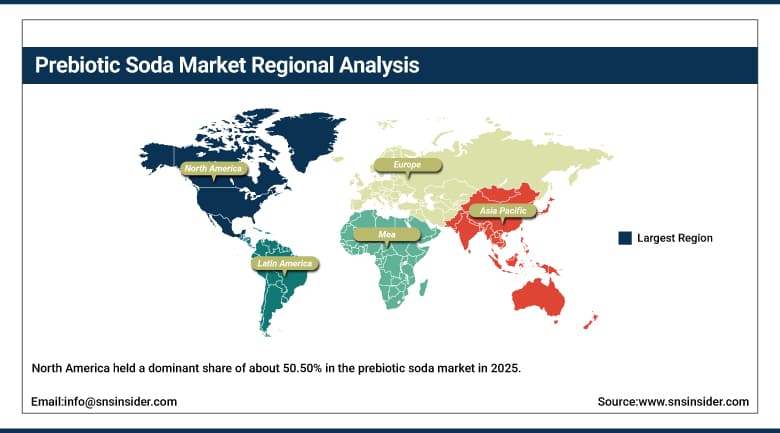
北米は、消化器系の健康に対する消費者の意識の高まり、確立された機能性飲料市場、強力な小売流通ネットワークに牽引され、2025年のプレバイオティクスソーダ市場で約50.50%の圧倒的なシェアを占めました。最大の国別市場は米国で、地域需要の87.00%を占めています。消費者は、プレバイオティクス繊維を含み、糖分が少なく、馴染みのある成分の飲料を求めています。PoppiやOLIPOPなどの確立されたブランドは、カテゴリーの認知度を高めるのに貢献しており、大手飲料メーカーは競合製品を投入しています。スーパーマーケットやコンビニエンスストアから専門店、オンラインまで、幅広い製品が揃っています。新製品、インフルエンサーマーケティング、プロモーションキャンペーンにより、消費者は新しいフレーバーや配合を試すことができます。この地域は、飲料の製造と包装のための強力なインフラを備えており、製品開発と流通を可能にしています。
米国は、大規模な消費者基盤、確立された炭酸飲料産業、機能性飲料への需要の高まりにより、地域最大の消費国となっています。カナダは、年平均成長率(CAGR)約16.04%で最も急速に成長している市場です。この成長は、消化器系の健康、低糖飲料、プレミアム機能性飲料への関心の高まりによって支えられています。小売業の拡大とプレバイオティクス成分に対する消費者の認知度の向上により、より多くの機会が生まれています。スーパーマーケット、専門食品小売店、オンラインプラットフォームでの製品の入手可能性により、市場浸透率の上昇が見込まれます。メキシコにも、都市部の小売ネットワークの成長と代替飲料配合への関心の高まりという機会があります。メーカーは、地域全体の消費者をさらに獲得するために、地域特有のフレーバー、手頃な価格のパッケージサイズ、より広範な流通に注力する可能性が高いでしょう。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域のプレバイオティクスソーダ市場に関する洞察
アジア太平洋地域はプレバイオティクスソーダ市場において最も急速に成長している地域であり、2026年から2035年にかけて年平均成長率(CAGR)は約18.66%を記録しています。この成長は、中国、インド、日本、韓国、東南アジアにおける可処分所得の増加、都市化、健康意識の高まり、機能性飲料の需要拡大によって支えられています。消費者は、糖分含有量を減らし、植物由来の成分を使用し、消化器系の健康を謳う飲料に強い関心を示しています。従来の消費嗜好と国際的な健康トレンドへの関心の高まりは、フルーツベースおよび植物由来のプレバイオティクスソーダの配合に機会をもたらしています。近代的なスーパーマーケット、コンビニエンスストア、オンライン食料品プラットフォームの拡大は、製品へのアクセス性を向上させています。国内の飲料メーカーも、変化する消費者の嗜好に対応するため、機能性配合の開発に取り組んでいます。若い都市部の消費者は、革新的な炭酸飲料にとって重要な顧客層となっています。
中国は、飲料消費者の規模が大きく、eコマースのインフラが拡大し、機能性食品・飲料産業が確立されているため、大きな成長市場です。インドは、都市部の消費者が低糖質、天然成分、消化器系の健康に関連する飲料を求めているため、大きなチャンスがあります。同国で成長している組織化された小売セクターとデジタルコマースのエコシステムは、新興ブランドにとって追加の流通チャネルを提供します。「日本と韓国は、成熟した機能性食品市場、プレミアム飲料の消費、新しい製品処方への関心を通じてチャンスを提供しています。都市化と現代的な小売の成長により、特殊飲料へのアクセスも容易になり、インドネシア、タイ、ベトナムなどの東南アジア諸国から注目を集めています。これらの市場に参入するメーカーは、現地の味の好み、価格感度、機能性成分の表示に関する規制要件を考慮する必要があります。
欧州プレバイオティクスソーダ市場のインサイト
消費者の健康的な飲料代替品、低糖質配合、機能性成分への関心の高まりが、ヨーロッパにおけるプレバイオティクスソーダ製品市場を牽引しています。プレミアム飲料やスペシャルティ飲料の確立された市場には、英国、ドイツ、フランス、イタリア、スペインなどがあります。消費者は炭酸飲料を選ぶ際に、原材料表示、栄養成分、糖分含有量を確認する傾向が強まっています。この地域にはスーパーマーケットネットワーク、専門食品小売店、オンライン食料品プラットフォームが発達しており、機能性ソーダブランドにとって市場浸透率を高める機会となっています。クリーンラベル配合や植物由来成分への需要も、メーカーがフルーツベースや植物由来の飲料を発売する動機となっています。フレーバーの革新、パッケージの差別化、製品の透明性は、既存の飲料メーカーと新興のウェルネスブランドにとって競争の場となっています。
英国では、スーパーマーケット、カフェ、オンライン小売チャネルにおける機能性飲料の成長がビジネスチャンスを生み出しています。ドイツの強固な小売インフラと、原材料の透明性に対する消費者の需要が、特殊飲料製品の需要を牽引しています。フランスとイタリアでは、プレミアム飲料のポジショニング、植物由来のフレーバー、代替ソフトドリンクの配合を通じてビジネスチャンスが生まれています。ヨーロッパの消費者は、パッケージのリサイクル性と環境への配慮も重視しており、メーカーはリサイクル可能なアルミニウムやPETパッケージの採用を検討しています。製品の配合とマーケティング戦略は、栄養成分表示、原材料表示、健康強調表示に関する規制要件によって左右されます。低糖飲料や食物繊維強化飲料の継続的な開発に支えられ、地域市場は成長が見込まれています。
ラテンアメリカのプレバイオティクスソーダ市場に関する洞察
ラテンアメリカは、機能性飲料、低糖飲料、フルーツ由来成分を求める消費者が増えていることから、プレバイオティクスソーダ市場にとって新たな機会となっています。ブラジルとメキシコは、人口が多く、飲料産業が確立されており、現代的な小売ネットワークが拡大していることから、重要な市場です。都市化が進み、特に若い消費者の間で消費パターンが変化するにつれ、新しい飲料の選択肢に対する需要が高まっています。メーカーは、地元産のフルーツ原料を使用して、トロピカルで地域に根ざしたフレーバーを開発できます。製品流通の拡大は、スーパーマーケット、コンビニエンスストア、オンライン小売業者によって大きく推進されると考えられます。しかし、市場浸透は、プレバイオティクス成分の価格の手頃さと消費者の認知度に左右されるでしょう。
ブラジルは、確立された飲料製造基盤、広範なスーパーマーケットネットワーク、機能性食品・飲料製品への関心の高まりといった点で大きな可能性を秘めています。メキシコは、北米飲料市場への近さ、発達した流通システム、そして高級飲料製品への需要の高まりという利点があります。また、アルゼンチン、チリ、コロンビアでは、都市部の消費者が低糖質で機能性飲料を求めているため、大きなビジネスチャンスが存在します。メーカーは、現地調達、競争力のある価格設定、そして実績のある飲料販売業者との提携を通じて、地域における存在感を高めることができます。消費者に製品について理解を深めてもらい、栄養成分表示を明確にすることが、信頼を築き、リピート購入を促す鍵となるでしょう。
中東・アフリカのプレバイオティクスソーダ市場に関する洞察
中東・アフリカ地域は、都市化、可処分所得の増加、高級ノンアルコール飲料への需要拡大に支えられ、プレバイオティクスソーダ製品の新興市場となっています。サウジアラビア、アラブ首長国連邦、南アフリカは、機能性飲料メーカーにとって重要な市場です。主要都市の消費者は、スーパーマーケット、宿泊施設、専門店などを通じて、国際的な健康トレンドや高級飲料ブランドに触れる機会が増えています。この地域の温暖な気候と炭酸飲料への根強い需要は、フルーツベース、柑橘系、植物由来のソーダ製品にとって好機となっています。近代的な小売インフラやフードサービス施設への投資の増加も、特殊な飲料製品へのアクセス向上に貢献しています。しかしながら、製品の価格、消費者の認知度、流通インフラは、地域市場によって大きく異なります。
サウジアラビアとアラブ首長国連邦では、高級スーパーマーケットチェーン、ホテル開発、そして成長著しいカフェ文化にビジネスチャンスが存在します。南アフリカには確立された小売・飲料流通基盤があり、エジプト、ナイジェリア、ケニアでは都市人口の増加と近代貿易の拡大を通じて長期的なビジネスチャンスが期待できます。メーカーは地域戦略を策定する際に、現地の原材料の嗜好、規制要件、価格設定条件を考慮する必要があります。ハラール認証を受けた原材料の調達や明確な製品表示も、特定の市場では重要な検討事項となります。レストラン、カフェ、コンビニエンスストアでの入手機会の増加は、カテゴリーの段階的な発展を促進すると予想されます。
成長要因:腸内環境の健康意識の高まりと機能性飲料への需要がプレバイオティクスソーダ市場の成長を牽引
プレバイオティクスソーダ市場の成長を牽引する最も顕著な要因の一つは、消化器系の健康に対する意識の高まりです。消費者は腸内環境、食物繊維の摂取、そして消化器系の健康と全体的な健康の関連性についてますます関心を寄せています。これが、イヌリンやチコリ根繊維などのプレバイオティクス成分を含む飲料への需要を高めています。プレバイオティクスソーダは一般的なソフトドリンクとは異なり、炭酸飲料で、おなじみのフレーバーの味がしますが、機能性成分を配合して販売されています。つまり、メーカーは従来の砂糖入りソーダの代替品を探している消費者をターゲットにできるということです。特に若い消費者の間で、健康志向のライフスタイルの人気が高まっていることが需要を牽引しています。Innova Market Insightsの2025年の調査によると、世界の消費者の23%が腸内環境の改善のためにプレバイオティクスを含む機能性食品や飲料を求めています。同社によると、プレバイオティクス飲料の新製品発売数は前年比13%増加しており、これは製品開発活動の活発化を示しています。
低糖質で体に良い飲料へのシフトも、大きな成長要因の一つです。高糖質摂取と高カロリー摂取に対する懸念が高まる中、従来の炭酸飲料は消費者に見直されています。プレバイオティクスソーダメーカーは、機能性食物繊維や代替甘味料を含む低糖質、無糖、無糖バージョンで対抗しています。既存の飲料会社の参入は、カテゴリーの認知度と流通をさらに加速させています。このカテゴリーの戦略的重要性は、ペプシコが2025年にポッピを19億5000万米ドルで買収したことからも明らかです。「スーパーマーケットでの入手可能性、製品イノベーション、機能性飲料ポートフォリオへの注目の高まりにより、2035年まで需要が継続すると予想されます。
制約要因:プレバイオティクスソーダ市場の成長を阻害する要因として、製造コストと消費者の懐疑心が挙げられます。
プレバイオティクスソーダ市場にとって、配合および製造コストの上昇は大きな制約要因となっています。特殊甘味料、プレバイオティクス繊維、植物エキス、天然香料成分は、従来の炭酸飲料に比べて製造コストを押し上げる可能性があります。また、機能性成分を配合する際には、メーカーは許容できる味、炭酸の安定性、賞味期限、成分の適合性を維持する必要もあります。これらの要件は、研究開発および品質管理コストの増加につながる可能性があります。特に、従来の炭酸飲料の方がまだ手頃な価格である新興市場では、価格に敏感な消費者の間では、高価格が普及の妨げとなる可能性があります。包装、輸送、小売流通コストも利益率に影響を与える可能性があります。小規模ブランドは、多国籍飲料企業との競争において、十分な製造能力と棚スペースを確保するのに苦労する可能性もあります。
もう一つの課題は、消費者の機能的メリットに対する懐疑心です。プレバイオティクス入りソーダ製品が消化器系の健康に本当に効果があるのか、それとも単に健康志向のマーケティングで普通のソフトドリンクを際立たせているだけなのか、と疑問に思う消費者もいるかもしれません。味に対する期待も課題となります。高繊維含有量や代替甘味料は、食感、甘味、後味に影響を与える可能性があるからです。製品開発の複雑さは、成分表示、栄養表示、健康強調表示に関する規制要件によってさらに複雑化します。米国では、FDAは、実証された有益な生理学的効果に基づいて、栄養成分表示の食物繊維基準を満たす単離または合成の非消化性炭水化物を定義しています。したがって、製造業者は、製品の主張と配合に適用される要件を遵守する必要があります。消費者の不信感や製品のポジショニングに対する支持の欠如は、リピート購入行動を阻害する可能性があります。
機会:無糖飲料の革新と機能性飲料の流通拡大がプレバイオティクスソーダ市場に新たな機会をもたらす
無糖・低糖飲料の分野には、メーカーにとって大きなビジネスチャンスがあります。従来の炭酸飲料のような味でありながら、砂糖を含まない飲料に対する消費者の需要は高まっています。メーカーは、代替甘味料、天然香料、プレバイオティクス繊維を組み合わせた製品を開発することで、この需要を活かすことができます。無糖/シュガーフリー飲料セグメントは、年平均成長率(CAGR)約16.71%と最も急速に成長しているセグメントであり、このカテゴリーの商業的な可能性を示しています。甘味料技術とフレーバーシステムの革新は、メーカーが風味を向上させ、不快な風味を最小限に抑えるのに役立ちます。パーソナライズされたフレーバーの提供、バラエティパック、機能性飲料バンドルは、製品の試飲をさらに促進する可能性があります。栄養価、価格、味のバランスをうまく取れた企業は、消費者のロイヤルティを築くことができるでしょう。
もう一つの大きな成長機会は、フードサービス店や新興市場への参入です。フードサービス&カフェ流通チャネルは、スペシャルティ飲料、プレミアムノンアルコール飲料、健康志向メニューへの需要の高まりを背景に、年平均成長率(CAGR)約18.10%で成長すると予測されています。カフェ、レストラン、ホテル、クイックサービス店では、プレバイオティクスソーダを単体飲料として、またはモクテルやスペシャルティ飲料の材料として提供できます。都市化、可処分所得の増加、機能性飲料への関心の高まりにより、アジア太平洋地域は18.66%の成長率で、さらなる機会を提供しています。また、リサイクル可能なパッケージ、地域特有のフレーバーの開発、スーパーマーケットチェーンやオンラインサブスクリプションプラットフォームとの提携も、メーカーにとって有利に働く可能性があります。これらの戦略により、市場浸透率を高め、プレバイオティクスソーダを主流飲料カテゴリーとして確立することができます。
最近の動向:
-
2025年:ペプシコは2025年3月17日、ポッピを19億5000万米ドルで買収すると発表した。この買収額には、予想される3億米ドルの税制優遇措置が含まれている。買収は2025年5月19日に完了し、ペプシコのプレバイオティクスソーダ分野におけるプレゼンスを強化し、機能性飲料のポートフォリオを拡大した。
-
2025年:コカ・コーラ社は2025年2月に「シンプリーポップ」を発売し、プレバイオティクスソーダ市場に参入した。この製品は、ストロベリー、パイナップルマンゴー、フルーツパンチ、ライム、シトラスパンチの5種類のフレーバーで発売され、1食分あたり6グラムのプレバイオティクス食物繊維を含み、砂糖は添加されていない。
-
2026年:ペプシ・プレバイオティック・コーラは、2025年11月のオンライン限定販売を経て、2026年2月17日に全米で発売されました。この商品は、小売店およびオンラインチャネルを通じて、12オンス缶の単品と8缶パックの形式で販売されました。
プレバイオティクスソーダ市場の主要企業:
-
PepsiCo, Inc. (Poppi and Pepsi Prebiotic Cola)
-
The Coca-Cola Company (Simply Pop)
-
Culture Pop Soda
-
Wildwonder
-
Mayawell
-
Keurig Dr Pepper Inc.
-
Health-Ade LLC
-
Humm Kombucha
プレバイオティクスソーダ市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 8202億1000万米ドル |
| 2035年までの市場規模 | 3兆4431億4000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は15.48% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品の種類別(フレーバー付き/植物由来成分配合、定番の懐かしいソーダ、無糖/シュガーフリー) • パッケージ形式別(スリムアルミ缶、標準アルミ缶、ガラス瓶、リサイクル可能なPETボトル) • 流通チャネル別(スーパーマーケット&ハイパーマーケット、コンビニエンスストア&ガソリンスタンド、オンライン小売&定期購入、フードサービス&カフェ) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | PepsiCo, Inc. (Poppi and Pepsi Prebiotic Cola), OLIPOP, Inc., The Coca-Cola Company (Simply Pop), Culture Pop Soda, Wildwonder, Mayawell, Keurig Dr Pepper Inc., Zevia PBC, Health-Ade LLC, Humm Kombucha |
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品の種類別市場規模
2.3.2 パッケージ形式別市場規模
2.3.3 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 プレバイオティクスソーダの製造業者とブランド
3.4.3 販売業者、卸売業者、および小売業者
3.4.4 顧客およびエンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 製品および配合に関する指標
4.1.1 食物繊維入りプレバイオティクスソーダの市場全体におけるシェア(%)
4.1.2 低糖・無糖プレバイオティクスソーダの需要増加率(%)
4.1.3 植物由来プレバイオティクス成分の採用率の増加(%)
4.1.4 さまざまなフレーバーと機能性配合の入手可能性の成長率(%)
4.2 消費者およびアプリケーションの指標
4.2.1 腸内環境と消化器系の健康に関する消費者の意識の伸び率(%)
4.2.2 機能性炭酸飲料に対する消費者の嗜好の増加率(%)
4.2.3 健康志向の消費者におけるプレバイオティクスソーダの需要増加率(%)
4.2.4 リピート購入率とブランドロイヤルティの増加率(%)
4.3 販売および流通に関する指標
4.3.1 プレバイオティクスソーダの総売上高に占めるオンライン販売の割合(%)
4.3.2 スーパーマーケットおよびハイパーマーケットを通じた流通の成長率(%)
4.3.3 健康食品店および専門店を通じた市場浸透率の増加率(%)
4.3.4 電子商取引および消費者直販の成長率(%)
4.4 製造およびイノベーション指標
4.4.1 プレバイオティクスソーダの生産能力の成長率(%)
4.4.2 機能性飲料の研究開発への投資の増加率(%)
4.4.3 保存期間および製剤安定性の改善率(%)
4.4.4 新製品発売とフレーバー革新の成長率(%)
5. プレバイオティクスソーダ市場のセグメント別分析と予測(製品種類別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 フレーバー付き/植物由来のインフュージョン
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 懐かしの定番ソーダのプロフィール
5.4 無糖/砂糖不使用タイプ
6. プレバイオティクスソーダ市場のセグメント別分析と予測(包装形態別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 スリムアルミ缶
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 標準アルミ缶
6.4 リサイクル可能なPETボトル
7. プレバイオティクスソーダ市場のセグメント別分析と予測(流通チャネル別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 スーパーマーケットとハイパーマーケット
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 コンビニエンスストアとガソリンスタンド
7.4 オンライン小売とサブスクリプション
7.5 食品サービス・カフェ
8. プレバイオティクスソーダ市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
8.1 はじめに
8.2 北米
8.2.1 主要なトレンド
8.2.2 プレバイオティクスソーダ市場規模と予測(製品別、2022年~2035年)
8.2.3 プレバイオティクスソーダ市場規模と予測(包装形態別、2022年~2035年)
8.2.4 プレバイオティクスソーダ市場規模と予測(流通チャネル別、2022年~2035年)
8.2.5 プレバイオティクスソーダ市場規模と予測(国別、2022年~2035年)
8.2.5.1 アメリカ
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要なトレンド
8.3.2 プレバイオティクスソーダ市場規模と予測(製品別、2022年~2035年)
8.3.3 プレバイオティクスソーダ市場規模と予測(包装形態別、2022年~2035年)
8.3.4 プレバイオティクスソーダ市場規模と予測(流通チャネル別、2022年~2035年)
8.3.5 プレバイオティクスソーダ市場規模と予測(国別、2022年~2035年)
8.3.5.1 ドイツ
8.3.5.2 イギリス
8.3.5.3 フランス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ諸国
8.4 アジア太平洋
8.4.1 主要なトレンド
8.4.2 プレバイオティクスソーダ市場規模と予測(製品別、2022年~2035年)
8.4.3 プレバイオティクスソーダ市場規模と予測(包装形態別、2022年~2035年)
8.4.4 プレバイオティクスソーダ市場規模と予測(流通チャネル別、2022年~2035年)
8.4.5 プレバイオティクスソーダ市場規模と予測(国別、2022年~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 アジア太平洋地域のその他
8.5 ラテンアメリカ
8.5.1 主要なトレンド
8.5.2 プレバイオティクスソーダ市場規模と予測(製品別、2022年~2035年)
8.5.3 プレバイオティクスソーダ市場規模と予測(包装形態別、2022年~2035年)
8.5.4 プレバイオティクスソーダ市場規模と予測(流通チャネル別、2022年~2035年)
8.5.5 プレバイオティクスソーダ市場規模と予測(国別、2022年~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他の地域
8.6 中東・アフリカ
8.6.1 主要なトレンド
8.6.2 プレバイオティクスソーダ市場規模と予測(製品別、2022年~2035年)
8.6.3 プレバイオティクスソーダ市場規模と予測(包装形態別、2022年~2035年)
8.6.4 プレバイオティクスソーダ市場規模と予測(流通チャネル別、2022年~2035年)
8.6.5 プレバイオティクスソーダ市場規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 南アフリカ
8.6.5.5 中東およびアフリカのその他の地域
9. 競争環境
9.1 主要プレーヤーのポジショニング
9.2 競争動向
9.2.1 2022年~2026年の年間戦略と開発
9.3 市場シェア分析、2025年
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と特徴
9.4.2 主要企業別製品/サービスヒートマップ
9.4.3 主要プレイヤー別アプリケーションヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 PepsiCo, Inc. (Poppi and Pepsi Prebiotic Cola)
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 地理的プレゼンス
9.6.1.5 SWOT分析
9.6.2 OLIPOP, Inc.
9.6.3 The Coca-Cola Company (Simply Pop)
9.6.4 Culture Pop Soda
9.6.5 Wildwonder
9.6.6 Mayawell
9.6.7 Keurig Dr Pepper Inc.
9.6.8 Zevia PBC
9.6.9 Health-Ade LLC
9.6.10 Humm Kombucha
10.アナリストの推奨事項
10.1 SNSインサイダー向け機会マップ
10.2 業界における容易に達成可能な課題の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提言
11.前提条件
12. 免責事項
13.付録
13.1 表一覧
13.2 図一覧
主要セグメント:
製品の種類別
-
フレーバー付き/植物エキス
-
懐かしの定番ソーダのプロフィール
-
砂糖不使用/無糖タイプ
パッケージ形式別
-
スリムアルミ缶
-
標準アルミ缶
-
ガラス瓶
-
リサイクル可能なPETボトル
流通チャネル別
-
スーパーマーケットとハイパーマーケット
-
コンビニエンスストアとガソリンスタンド
-
オンライン小売とサブスクリプション
-
フードサービス&カフェ
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
プレバイオティクスソーダ市場の主要プレーヤーには、ペプシコ、OLIPOP、コカ・コーラ、カルチャーポップソーダ、ワイルドワンダー、マヤウェル、キューリグ・ドクターペッパー、その他機能性飲料メーカーが含まれる。
主な機会としては、無糖および低糖製品の開発、植物由来および果物由来のフレーバーの拡大、リサイクル可能なパッケージの革新、カフェ、レストラン、オンライン定期購入プラットフォームを通じた流通の拡大などが挙げられる。
主な成長要因は、腸内環境の健康に対する消費者の意識の高まりと、プレバイオティクス繊維を含む機能性飲料への需要増加です。従来の清涼飲料水に代わる低糖飲料への嗜好の高まりも、市場拡大を後押ししています。
フレーバー付き/植物由来成分配合の飲料セグメントは、2025年には約47.00%のシェアを占め、プレバイオティクスソーダ市場を席巻しました。これは、消費者がフルーツベース、植物由来、そして機能性成分と組み合わせた個性的なフレーバーを好む傾向に支えられています。
北米は、消化器系の健康に対する消費者の意識の高さ、確立された機能性飲料ブランド、強力な小売流通ネットワークに支えられ、2025年にはプレバイオティクスソーダ市場の約50.50%のシェアを占め、市場を席巻した。

Rohan Jadhav
プリンシパルコンサルタント
