
ヘルスケアCDMO市場レポートの範囲と概要:
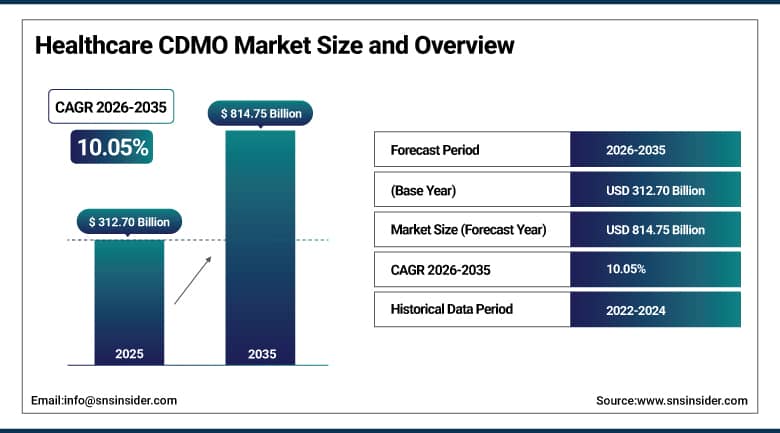
ヘルスケアCDMO市場は、2025年には3,127億米ドルと評価され、2035年までに8,147億5,000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.05%で成長すると見込まれています。
ヘルスケアCDMO市場は、アウトソーシング需要の高まり、医薬品・バイオテクノロジー業界におけるパイプラインの拡大、コスト効率と迅速な臨床プロセスへの注力によって牽引されています。バイオ医薬品企業が研究開発に資金を投入する一方で、高度な技術と規制に関する知識を必要とする生物製剤、細胞・遺伝子治療、抗体薬物複合体、mRNA技術などの特殊な製造をアウトソーシングする傾向が強まっていることが、市場を牽引しています。主要企業は、シングルユースおよび連続製造技術を採用し、技術移転プロセスに人工知能を統合し、後期開発能力を開発しています。特にアジア太平洋地域におけるGMP製造能力の地理的多様性は、コスト効率の高い供給ソリューションを提供しています。競争は価格入札から能力へと移行しつつあります。
⮞2024年12月、ノボ・ホールディングスは約165億米ドルでカタレント社の買収を完了し、統合型バイオ医薬品製造における地位を強化した。ノボ・ノルディスクは別途、米国、イタリア、ベルギーにあるカタレント社の充填・包装拠点3カ所を買収し、無菌注射剤の製造能力を増強するとともに、世界のCDMO(医薬品受託開発製造機関)業界における統合の加速を浮き彫りにした。
ヘルスケアCDMO市場に関する詳細情報については、無料サンプルレポートをご請求ください。
ヘルスケアCDMO市場の動向
-
スポンサー企業は開発の初期段階からCDMO(医薬品受託開発製造機関)との連携をますます強化しており、受託開発と受託製造サービスの間の従来の境界線は曖昧になりつつある。
-
生物学的発現、ペイロード合成、結合、無菌充填・仕上げを単一の品質システムの下で組み合わせた統合プラットフォームは、抗体薬物複合体の開発期間を短縮している。
-
人工知能を活用したプロセス最適化とデジタルツインにより、技術移転の規模拡大サイクルを最大30%短縮することが可能になっている。
-
高活性原薬、ウイルスベクター製剤、および無菌注射剤の生産能力拡大は、長年にわたる生産能力制約が続く中で、依然として最優先の投資課題となっている。
-
中国、シンガポール、韓国における政府の優遇措置により、アジア太平洋地域における新たなGMP(医薬品製造管理基準)対応施設の建設に必要な資本のハードルが低下している。
-
M&A活動は、既存企業や投資家が統合された大規模なバイオ医薬品製造能力を巡って競争する中で、業界の再編を加速させている。
米国ヘルスケアCDMO市場の見通し
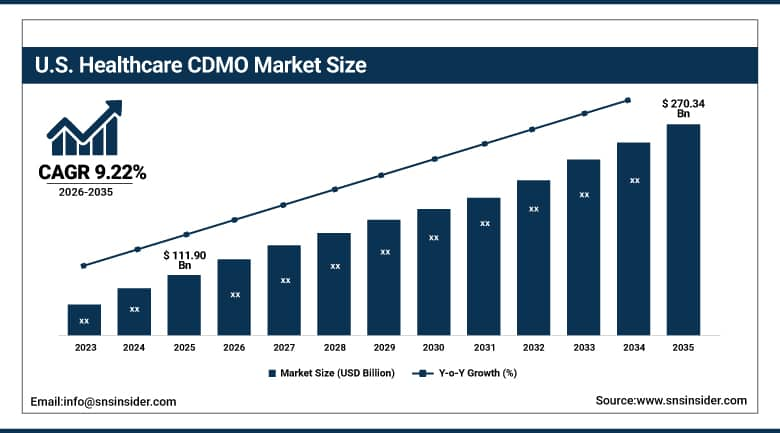
米国のヘルスケアCDMO市場は、2025年には1,119億米ドルと評価され、2035年までに2,703億4,000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)9.22%で成長すると見込まれている。
米国のヘルスケアCDMO市場は、製薬会社やバイオテクノロジー企業の間でアウトソーシングの傾向が強まっていることを背景に成長を続けています。特に、生物学的製剤、細胞・遺伝子治療、無菌注射剤製剤の分野でその傾向が顕著です。同市場はFDA規制やコールドチェーン物流に精通しており、アウトソーシング製造分野において米国が享受する大きな競争優位性に貢献しています。米国には製薬会社の本社、バイオテクノロジー企業、研究機関、イノベーションセンターが数多く集積しているため、開発段階と商業段階の両方において、スポンサー企業は国内での製造を好みます。人件費や光熱費は上昇傾向にありますが、品質、規制上の信頼性、供給の確実性といった利点から、需要は今後も刺激され続けるでしょう。
⮞2025年3月、シンジーン・インターナショナルは、メリーランド州に米国初の施設を開設したと発表しました。この施設は17,000平方フィートのcGMP準拠施設で、CDMO(医薬品受託製造開発機関)としての能力を拡大し、顧客との近接性を高めます。この施設は、同社のインドにおけるバイオ医薬品事業を補完するものであり、インドでは使い捨てバイオリアクターの容量が20,000リットルから50,000リットルに増加し、統合的な開発および商業生産サービスを支援しています。
ヘルスケアCDMO市場セグメント分析
-
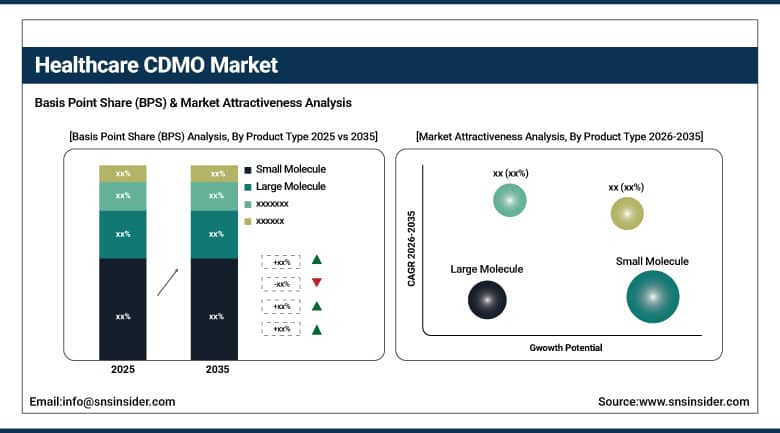
製品タイプ別に見ると、2025年には低分子セグメントがヘルスケアCDMO市場を支配し、約45.90%のシェアを占める一方、高分子セグメントは年平均成長率(CAGR)約12.50%で最も急速に成長している。
-
サービスタイプ別に見ると、ヘルスケアCDMO市場では、2025年には受託製造セグメントが約65.10%のシェアを占め、圧倒的なシェアを誇る一方、受託開発セグメントは年平均成長率(CAGR)約10.80%で最も急速に成長している。
-
開発段階別に見ると、2025年には商業セグメントがヘルスケアCDMO市場を支配し、約39.35%のシェアを占める一方、フェーズIセグメントはCAGR約10.78%で最も急速に成長している。
-
治療領域別に見ると、2025年には腫瘍領域がヘルスケアCDMO市場を支配し、約31.80%のシェアを占める一方、神経領域は年平均成長率(CAGR)約11.50%で最も急速に成長している。
-
エンドユーザー別に見ると、大手製薬会社セグメントが2025年には約53.40%のシェアを占め、ヘルスケアCDMO市場を支配している一方、新興バイオテクノロジー企業およびバーチャルバイオテクノロジー企業セグメントは、約11.35%のCAGRで最も急速に成長している。
製品タイプ別に見ると、低分子化合物が主流で、高分子化合物の成長率が最も高い。
低分子医薬品は、承認済みの低分子医薬品、ジェネリック医薬品、特殊医薬品、高活性原薬など幅広い医薬品が存在するため、2025年にはヘルスケアCDMO市場で最大のシェアを占めると予測されています。CDMOが創薬から臨床試験、商業化に至るまで、医薬品開発のさまざまな段階でプロジェクトを実施できる既存の低分子医薬品製造インフラにより、製薬会社はコスト削減のためにこうしたサービスをアウトソーシングするようになっています。特に、高度な化学技術と高活性原薬を必要とする腫瘍、心血管、代謝、希少疾患の医薬品開発プログラムにおいて需要が高くなっています。これらの傾向すべてが、この分野をヘルスケアアウトソーシング市場の主要セグメントの一つにしています。
ヘルスケアCDMO製品タイプの中で、大型分子は最も急速な成長が見込まれています。バイオ医薬品、抗体、組換えタンパク質、その他の複雑な分子のパイプラインが拡大するにつれ、医薬品開発企業の間で、アウトソーシングによる開発、製造、臨床および商業製造サービスへの需要が高まっています。これらのサービスは高度に専門化されており、専門的なインフラストラクチャによってのみ提供可能です。個別化医療や標的療法の新たな潮流、そしてバイオ医薬品製造能力への投資は、製薬会社やバイオテクノロジー企業が長期的な戦略的パートナーシップを構築することを促しています。
⮞2025年7月、WuXi BiologicsはシンガポールのCRDMO(医薬品開発・製造受託機関)拠点向けに、モジュール式医薬品製造施設の建設を開始したと発表した。このプロジェクトでは、モジュール工法を採用することで施設開発を加速させ、バイオ医薬品の製造能力を拡大し、様々な製品形態や将来の生産ニーズに対応する。
サービスの種類別に見ると、受託製造が圧倒的に多く、受託開発が最も急速に成長している。
医薬品受託製造は、製薬会社によるアウトソーシングの増加により、2025年にはヘルスケアCDMO業界を牽引する存在となるでしょう。このプロセスにより、スポンサーは資本投資に縛られることなく、確立された製造プラットフォーム、技術的専門知識、拡張可能な製造能力、およびコンプライアンスに準拠した製造施設を利用できるようになります。市場の成長は、ジェネリック医薬品製造の需要増加、医薬品製造に伴う複雑さ、および柔軟な製造能力によって促進されます。CDMOは、バリューチェーン全体にわたってスポンサーのニーズに応えるため、API製造、最終剤形、バイオ医薬品、その他の製品向けの統合製造プラットフォームをますます拡大しています。
医薬品開発受託(CDMO)は、医薬品開発の初期段階における専門知識に対する製薬会社やバイオテクノロジー企業の需要の高まりにより、予測期間中に最も高い成長が見込まれる分野です。CDMOは、プロセス開発、分析知識、製剤に関する専門知識、技術リソースへのアクセスをスポンサーに提供するとともに、開発プロセスのタイムラインを効率化し、社内コストを削減するのに役立ちます。市場には、新興バイオテクノロジー企業の増加と、ますます複雑化する医薬品候補の存在により、開発パートナーへの需要が高まっています。CDMOもまた、初期創薬から臨床開発段階まで、包括的な開発サービスを提供するために、統合開発プラットフォームをますます強化しています。
⮞2025年6月、サムスンバイオロジクスは、オルガノイドを用いた創薬スクリーニングへとサービスポートフォリオを拡大する「サムスンオルガノイド」を発表しました。このサービスは、同社のサービスプラットフォームに高度な生物学的スクリーニング機能を追加し、製薬会社やバイオテクノロジー企業が開発段階における医薬品候補を評価することを支援します。
開発段階別に見ると、商業段階が優勢で、第1段階が最も急速に成長している。
2025年には、医薬品が製造・供給段階に入るにつれて製造委託サービスの需要が増加するため、ヘルスケアCDMO市場では商業活動が主導的な役割を果たすと予想されます。商業活動は、生産能力、バリデーション、コンプライアンス、品質管理、そして物流サービスの確実な実行といったニーズによって特徴づけられます。製薬会社は、ポートフォリオの柔軟性を損なうことなく大規模製造を支援するために、商業活動をアウトソーシングすることを検討しています。ジェネリック医薬品、特殊医薬品、従来型医薬品の使用増加が、商業アウトソーシングを後押ししています。CDMOは、継続的な生産活動に対応するために、製造業務の拡張性に投資する必要があります。
第I相は、製薬会社やバイオテクノロジー企業のパイプラインの拡大、および臨床試験段階におけるスポンサーと第三者との連携の増加により、予測期間を通じて最も急速な成長を遂げるセグメントとなるでしょう。臨床研究活動をアウトソーシングすることで、スポンサーは医薬品候補の開発を進めるために必要な製造、分析、製剤、および規制に関する専門知識を得ることができます。新興バイオテクノロジー企業やバーチャル組織の関与の増加は、初期臨床開発におけるアウトソーシングソリューションへの需要を高めています。CDMOは、顧客の臨床供給需要に対応するため、第I相における能力を強化する必要があります。
治療領域別に見ると、腫瘍学が圧倒的に優勢で、神経学が最も急速に成長している。
がん治療薬の開発・製造には規模と複雑さが伴うため、2025年にはがん領域がヘルスケアCDMO市場を牽引すると予測されています。強力な有効成分、複雑な製剤、生物製剤、高度な製造技術など、独自の能力が求められることから、製薬・バイオテクノロジー業界の多くの企業がCDMOと提携してがん治療薬の開発を進めています。標的治療薬や精密医療の開発が進むにつれ、こうした専門知識の必要性はますます高まっています。CDMOは、がん治療薬の封じ込め、分析、製造に関する能力強化に努めており、臨床段階や商業段階におけるアウトソーシングを確実なものにしようとしています。
神経学分野は、神経変性疾患や中枢神経系のその他の疾患を対象としたパイプライン開発が進んでいることから、予測期間中に最も高い成長率を示すセグメントとなるでしょう。こうした医薬品は、複雑な製剤化、製造、規制のため、開発段階で特別な注意が必要となります。そのため、スポンサー企業は、この分野での経験を持つ外部機関と提携することが不可欠です。神経学研究への注目度の高まりと医薬品のアウトソーシングの増加に伴い、この分野で事業を展開するCDMO(医薬品受託開発製造機関)にとって、より多くの可能性が生まれています。
⮞2026年8月、Catalent社とTaysha Gene Therapies社は、レット症候群に対する治験段階のAAVベースの遺伝子治療薬であるTSHA-102に関する戦略的製造提携を拡大しました。Catalent社は、FDAの承認取得後、主要な商業製造業者として、この中枢神経系治療薬の長期的な製造および供給ニーズをサポートします。
エンドユーザー別に見ると、大手製薬会社が市場を支配し、新興バイオテクノロジー企業とバーチャルバイオテクノロジー企業が最も急速に成長している。
大手製薬会社は、医薬品開発、製造、包装、規制関連業務においてアウトソーシングの必要性が非常に高いため、2025年もヘルスケアCDMO市場において支配的な地位を維持すると予想されます。大手製薬会社は、社内能力の拡大、特定の技術へのアクセス、そして事業全体の柔軟性の向上を目的として、CDMOへの依存度を高めています。さらに、アウトソーシングによって、低分子医薬品、バイオ医薬品、特殊医薬品、ジェネリック医薬品など、開発段階や商業化段階の異なる複雑な製品ポートフォリオへの対応が可能となり、常に高い需要に対応できます。
新興バイオテクノロジー企業およびバーチャルバイオテクノロジー企業は、軽資産戦略を採用しているため、開発および製造サービスを第三者プロバイダーに大きく依存することから、予測期間を通じて最も急速に成長するセグメントとなるでしょう。これらの企業は、社内能力が限られているため、プロセス開発、分析試験、臨床製造、薬事、および商業化プロセスを実施するためにCDMO(医薬品受託製造開発機関)と連携せざるを得ません。バイオテクノロジーのパイプラインの拡大と革新的な治療法への投資により、CDMOの潜在顧客数は増加しています。
⮞2025年8月、アンデリン・バイオサイエンスはアンプロ・バイオテクノロジーと提携し、神経筋接合部疾患を標的とした遺伝子治療用の臨床グレードAAV材料の製造を開始しました。この提携では、アンデリン社の懸濁型AAVキュレータープラットフォームを活用し、拡張性の高い製造能力とcGMP準拠および商業生産への道筋を提供します。
地域分析
北米ヘルスケアCDMO市場のインサイト
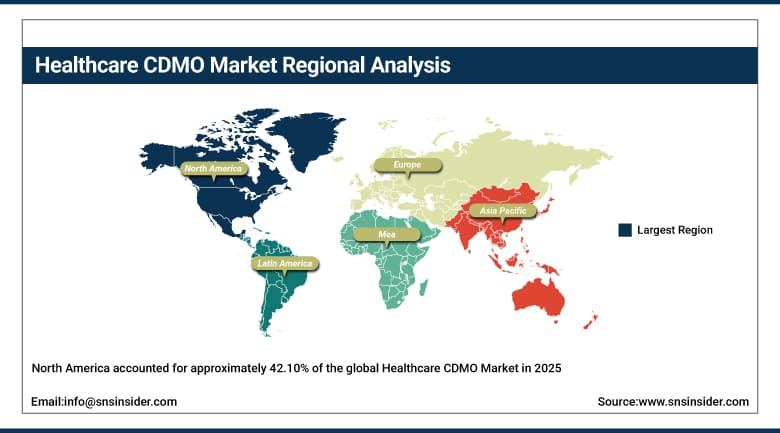
北米は、2025年の世界のヘルスケアCDMO市場の約42.10%を占め、FDAへの深い理解、確立されたコールドチェーン物流、スポンサー企業の本社およびイノベーション拠点の集中といった要因により、どの地域よりも大きなシェアを獲得しました。米国は、医薬品およびバイオテクノロジー企業が密集する地域において、生物製剤、細胞・遺伝子治療、無菌注射剤に対するアウトソーシング需要が旺盛であることから、地域需要の大部分を牽引しています。
カナダとメキシコは、最新設備、自動化、高度なバイオプロセスへの投資によって事業運営能力が向上し、地域全体の収益に占める割合は小さいながらも着実に増加している。カナダ保健省の基準への準拠と米国市場への近さから、カナダのCDMOは、効率的で高品質な受託開発・製造ソリューションを提供する魅力的なパートナーであり続けている。
⮞2026年4月、PCIファーマサービスは、米国における無菌充填・仕上げおよび医薬品・医療機器供給能力への大規模投資を発表しました。この拡張には、プレフィルドシリンジ、カートリッジ、バイアル用の高速アイソレーター充填ラインに加え、米国事業全体における複合製品の組み立ておよび包装能力の強化が含まれます。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州ヘルスケアCDMO市場のインサイト
欧州は、高い品質基準と有利な研究開発税制を組み合わせることで、世界市場において羨望の的となる地位を享受している。欧州内では、ドイツ、英国、フランスが国レベルで主要な貢献国となっている。高付加価値バイオ医薬品の製造はスイス、アイルランド、ドイツで行われており、経口投与や滅菌包装におけるコスト競争力のある能力は東欧諸国に見られる。
ドイツは、医薬品製造施設、研究開発環境、高付加価値バイオ医薬品およびバイオシミラーの製造において強力な存在感を示しているため、ヨーロッパで最大の国内市場シェアを誇っています。英国は、世界中の主要製薬会社との連携やMHRA(医薬品・医療製品規制庁)の規制を通じて、細胞・遺伝子治療および個別化医療における能力を拡大しています。
⮞2026年5月、ベッター社はドイツのザールルイに新たな医薬品製造施設の建設を開始した。約5万平方メートルの敷地に建設されるこの施設は、約5億ユーロの投資を伴い、注射剤の商業生産能力の拡大を目的としている。
アジア太平洋地域のヘルスケアCDMO市場に関する洞察
アジア太平洋地域は、2026年から2035年にかけて年平均成長率(CAGR)11.60%と予測され、最も急速に成長している地域市場として台頭しています。中国、シンガポール、韓国では、規模拡大のための助成金や政府補助金によって、GMP(医薬品製造管理基準)施設の設備投資コストが削減されています。中国は、政府の優遇政策、バイオ医薬品製造の増加、医薬品のアウトソーシング率の高さなどにより、この地域で最大の国内市場となっています。
インドは、低コスト生産、質の高いジェネリック医薬品生産、そしてバイオ医薬品への需要増加を背景に、急速な発展を遂げています。国内のCDMO企業は、FDA、EMA、WHOのガイドラインに準拠した規制遵守の強化とともに、複雑な医薬品やバイオシミラーへのシフトを開始しています。日本と韓国は、PMDAおよび国内品質基準に準拠した規制遵守に基づき、無菌注射剤や精密医療などのハイエンドサービスを提供する、技術力に優れた市場としての地位を維持しています。
⮞2025年12月、富士フイルム株式会社は、富山県に大規模なバイオ医薬品受託製造施設(CDMO)を建設したことを発表しました。この新しい抗体製造工場には、5,000リットルと2,000リットルの哺乳類細胞培養バイオリアクターがそれぞれ2基ずつ設置されており、統合的なバイオ医薬品生産と将来の商業生産を支える体制となっています。
中東・アフリカおよびラテンアメリカのヘルスケアCDMO市場に関する洞察
中東・アフリカ地域では、手頃な価格の医薬品に対する需要の高まり、政府による医療への投資増加、臨床研究活動の活発化などにより、持続的な成長の大きな可能性が秘められています。特にアラブ首長国連邦では、ジェネリック医薬品や無菌製剤の分野でCDMO(医薬品受託製造開発機関)の事業が拡大しており、多国籍企業との連携も進んでいます。
ラテンアメリカは、医薬品のアウトソーシングの増加、政府の医療プログラム、そして地域における手頃な価格の医薬品への需要の高まりにより、目覚ましい進歩を遂げてきました。ブラジルとアルゼンチンは、製造能力の拡大と多国籍企業との連携により、ラテンアメリカの中でも特に大きな進歩を遂げています。ブラジルのCDMO(医薬品受託製造開発機関)は、サプライチェーンや経済の安定性における課題にもかかわらず、ジェネリック医薬品、バイオ医薬品、無菌製剤の製造能力を強化してきました。
⮞2025年10月、サウジアラビアのLifera社は、ワクチンおよびバイオ医薬品の製造を現地化するための7つの戦略的パートナーシップを発表した。これらの合意には、Jamjoom Pharmaceuticals社とのCDMO(医薬品受託製造開発機関)モデルに関する覚書に加え、現地生産および技術移転能力を強化するための多国籍製薬会社との協力も含まれている。
市場動向
成長要因:複雑な生物製剤および先進治療薬のアウトソーシングの増加
ヘルスケアCDMO市場の成長は、バイオ医薬品、バイオシミラー、細胞・遺伝子治療、抗体薬物複合体、mRNAプラットフォーム、個別化医療といった、高度に専門化された製造インフラと高度な分析能力を必要とする製品の急速な拡大によって支えられています。現在、医薬品開発企業の約86.9%が少なくとも1つの製造活動を外部委託しており、ポートフォリオの簡素化によって、企業は資本を創薬に再配分できると同時に、固定資産のリスクを有能な外部委託パートナーに移転することが可能になっています。
特に、生物学的サプライチェーンと化学的サプライチェーンを単一のリリース規格に統合したADCなどの複合製品において、分子構造の複雑性が増大していることから、CDMOにおける垂直統合の重要性が高まっています。AIを活用したプロセス最適化は、技術移転の迅速なスケールアップを通じて事業拡大を促進しており、サプライチェーンの多様化は、特にアジア太平洋地域において、アウトソーシングの新たな機会を生み出しています。
⮞2025年11月、ルピン・マニュファクチャリング・ソリューションズは、インドのヴィザグ工場に腫瘍治療薬専用の製造棟を開設しました。4,270平方メートルのこの施設には、20基の反応炉、高度な封じ込めシステム、高活性原薬の開発および製造のための特殊設備が備えられており、前臨床開発から商業化に至るまで、腫瘍治療薬の開発を支援します。
制約:規制の複雑さと処理能力の制約
規制の複雑さという課題は、医療用医薬品受託製造開発機関(CDMO)にとって依然として大きな障壁の一つとなっています。製造業者は、FDA、EMA、PMDA、その他多くのグローバル規制機関によって課せられる変更に対応していく必要があります。そのためには、品質管理システム、文書化、バリデーション手順、および人員のトレーニングに多額の費用がかかります。2024年から2025年にかけて、無菌プロセス管理とデータ整合性の問題に関連する警告書が増加しました。この場合、是正費用は、供給途絶による収益損失を除いても、違反1件あたり約1,480万ドルに達しました。
さらに、CDMO(医薬品受託製造開発機関)の生産能力不足とリードタイムの長期化は、数々の生産能力拡大にもかかわらず、市場では依然として続いている。抗体薬物複合体の製造に使用される専用設備の割り当て期間は、平均で24~36ヶ月にも及ぶ。主要企業が発表した新施設でさえ、2028年以降にようやく稼働開始となる見込みだ。こうした状況を踏まえると、統合型CDMOの交渉力は今後ますます高まるばかりである。
機会:AIを活用したプロセス最適化と新興製造方式
技術移転プロセスとプロセス制御にAIを統合することは、大きなチャンスとなります。予測分析とデジタルツイン技術を組み合わせることで、スケールアップサイクルを最大30%短縮できるだけでなく、材料の使用量と計画外のダウンタイムも削減できます。スポンサーが包括的なソリューションにますます関心を寄せる中、世界規模で適切な規制に関する専門知識、柔軟な生産能力、そして技術プラットフォームを提供できる企業が、市場におけるリーダーシップを確立できるでしょう。
将来的に有望な分野としては、個別化ワクチン製造、CRISPR遺伝子編集ソリューション製造、および医薬品と医療機器の複合製造などが挙げられます。これは、スポンサー企業のパイプラインの成長に比べて、現在の製造能力が限られているためです。高度な製造プラットフォームの審査を迅速化する規制ソリューションは、コンプライアンスへの対応能力を示すことができれば、新規参入企業が既存企業の規模に追いつくことを可能にします。一方、アジア太平洋地域やラテンアメリカなどの新たな新興地域への進出は、既存企業にとって十分な成長余地を提供します。
最近の動向:
-
2025年:JabilはPharmaceutics International, Inc.(Pii)を買収し、医薬品事業能力を拡大するとともに、高度な送達システムや商業規模の製造を含む、エンドツーエンドの医薬品開発支援を可能にした。
-
2025年:アジレント・テクノロジーは、約9億2500万米ドルでバイオベクトラ社の買収を完了し、北米におけるウイルスベクター製造能力と先進治療サプライチェーン業務を強化した。
-
2025年:サムスンバイオロジクスは、第4工場と第5工場で合計36万リットルの製造能力を増強し、14億米ドルの複数製品製造契約を締結した。
-
2026年:Catalent社とNanoscope Therapeutics社は、MCO-010に関する提携を拡大し、遺伝子治療の商業化プログラムにおける後期開発、商業供給、およびパッケージング検証を支援する。
-
2026年:ロンザは、抗体薬物複合体の需要増加に対応するため、スイスのヴィスプにある拠点でペイロード・リンカーの製造能力を拡張し、2028年には新たな操業を開始する予定である。
ヘルスケアCDMO市場の主要企業
-
Samsung Biologics Co., Ltd.
-
WuXi AppTec Co., Ltd.
-
Recipharm AB
-
Siegfried Holding AG
-
Labcorp Drug Development
-
Jabil Inc.
-
Syngene International Limited
-
IQVIA Inc.
-
Almac Group
-
Ajinomoto Bio-Pharma Services
-
Alcami Corporation
-
Vetter Pharma International GmbH
-
FUJIFILM Holdings Corporation
-
Baxter International Inc.
-
Cambrex Corporation
-
PCI Pharma Services
-
Piramal Pharma Limited
ヘルスケアCDMO市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3,127億米ドル |
| 2035年までの市場規模 | 8147億5000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は10.05% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 製品タイプ別(低分子、高分子、医療機器) • サービスタイプ別(受託開発、受託製造、包装・ラベル貼付、薬事、その他) • 開発段階別(前臨床、第I相、第II相、第III相、商業化) • 治療領域別(腫瘍、心血管、感染症、神経、自己免疫・炎症性疾患、代謝性疾患、希少疾患・難病、その他) • エンドユーザー別(大手製薬会社、新興・バーチャルバイオテクノロジー企業、ジェネリック医薬品メーカー、医療機器・複合製品企業、学術スポンサー) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Catalent, Inc., Lonza Group AG, Thermo Fisher Scientific, Inc., Samsung Biologics Co., Ltd., WuXi AppTec Co., Ltd., Recipharm AB, Siegfried Holding AG, Labcorp Drug Development, Jabil Inc., Syngene International Limited, IQVIA Inc., Almac Group, Ajinomoto Bio-Pharma Services, Alcami Corporation, Vetter Pharma International GmbH, FUJIFILM Holdings Corporation, Baxter International Inc., Cambrex Corporation, PCI Pharma Services, Piramal Pharma Limited. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 サービスタイプ別の市場規模
2.3.3 開発段階別の市場規模
2.3.4 治療領域別市場規模
2.3.5 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 原材料およびAPIサプライヤー
3.4.2. CDMOサービスプロバイダーおよび製造施設
3.4.3. 物流、包装および流通パートナー
3.4.4. 製薬、バイオテクノロジーおよび医療機器のエンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 製造能力および生産量指標
4.1.1 世界のCDMO製造能力稼働率
4.1.2 製品タイプ別バッチ生産量
4.1.3 平均バッチサイズと生産歩留まりベンチマーク
4.1.4 施設面積とクリーンルーム容量統計
4.2 プロジェクトおよび開発パイプラインの統計
4.2.1 進行中のCDMO開発プロジェクト数
4.2.2 開発フェーズ別のプロジェクト分布
4.2.3 平均プロジェクト期間とマイルストーン完了率
4.2.4 技術移転とスケールアップの成功指標
4.3 サービスおよび運用パフォーマンス指標
4.3.1 契約開発と契約製造のサービス構成
4.3.2 包装、ラベル貼付、規制関連サービスの利用状況
4.3.3 納期遵守率とバッチリリース実績
4.3.4 品質逸脱、リコール、コンプライアンス率
4.4 治療領域と分子統計
4.4.1 小分子と大分子の生産量
4.4.2 バイオ医薬品および細胞/遺伝子治療の製造活動
4.4.3 CDMOプロジェクトの治療領域別分布
4.4.4 医療機器および複合製品の製造指標
4.5 価格設定、コスト、経済性に関する指標
4.5.1 製品タイプ別バッチあたりの平均コスト
4.5.2 開発フェーズおよびサービスカテゴリ別のコスト
4.5.3 設備投資および施設投資の動向
4.5.4 アウトソーシングによるコスト削減と契約金額のベンチマーク
4.6 規制、品質、イノベーションに関する指標
4.6.1 規制当局の承認およびGMP遵守指標
4.6.2 品質認証および監査実績統計
4.6.3 特許出願および技術開発活動
4.6.4 製品発売、生産能力拡張およびパートナーシップ活動
5. ヘルスケアCDMO市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 小分子
5.2.1 主要トレンド
5.2.2 市場規模と予測(2022年~2035年)
5.3 大分子
5.4 医療機器
6. ヘルスケアCDMO市場のセグメント別分析と予測(サービスタイプ別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 契約開発
6.2.1 主要トレンド
6.2.2 市場規模と予測(2022年~2035年)
6.3 契約製造
6.4 包装とラベル表示
6.5 規制関連業務
6.6 その他
7. ヘルスケアCDMO市場のセグメント別分析と予測(開発段階別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 前臨床
7.2.1 主要動向
7.2.2 市場規模と予測(2022年~2035年)
7.3 第I相
7.4 第II相
7.5 第III相
7.6 商業化
8. ヘルスケアCDMO市場のセグメント別分析と予測(治療分野別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 腫瘍学
8.2.1 主要動向
8.2.2 市場規模と予測、2022~2035年
8.3 心血管疾患 8.4
感染症
8.5 神経学
8.6 自己免疫疾患および炎症性
疾患 8.7 代謝性疾患
8.8 希少疾患および難病
8.9 その他
9. ヘルスケアCDMO市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 大手製薬会社
9.2.1 主要トレンド
9.2.2 市場規模と予測(2022年~2035年)
9.3 新興バイオテクノロジー企業およびバーチャルバイオテクノロジー企業
9.4 ジェネリック医薬品メーカー
9.5 医療機器および複合製品企業
9.6 学術スポンサー
10. ヘルスケアCDMO市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
10.1 はじめに
10.2 北米
10.2.1 主要なトレンド
10.2.2 ヘルスケアCDMO市場規模と予測(製品タイプ別、2022年~2035年)
10.2.3 ヘルスケアCDMO市場規模と予測(サービスタイプ別、2022年~2035年)
10.2.4 ヘルスケアCDMO市場規模と予測(開発段階別、2022年~2035年)
10.2.5 医療分野におけるCDMO市場規模と予測(治療領域別、2022年~2035年)
10.2.6 医療分野におけるCDMO市場規模と予測(エンドユーザー別、2022年~2035年)
10.2.7 ヘルスケアCDMO市場規模と予測(国別、2022年~2035年)
10.2.7.1 アメリカ
10.2.7.2 カナダ
10.3 ヨーロッパ
10.3.1 主要なトレンド
10.3.2 ヘルスケアCDMO市場規模と予測(製品タイプ別、2022年~2035年)
10.3.3 ヘルスケアCDMO市場規模と予測(サービスタイプ別、2022年~2035年)
10.3.4 ヘルスケアCDMO市場規模と予測(開発段階別、2022年~2035年)
10.3.5 医療分野におけるCDMO市場規模と予測(治療領域別、2022年~2035年)
10.3.6 医療分野におけるCDMO市場規模と予測(エンドユーザー別、2022年~2035年)
10.3.7 ヘルスケアCDMO市場規模と予測(国別、2022年~2035年)
10.3.7.1 ドイツ
10.3.7.2 イギリス
10.3.7.3 フランス
10.3.7.4 イタリア
10.3.7.5 スペイン
10.3.7.6 ロシア
10.3.7.7 ポーランド
10.3.7.8 その他のヨーロッパ諸国
10.4 アジア太平洋
10.4.1 主要なトレンド
10.4.2 ヘルスケアCDMO市場規模と予測(製品タイプ別、2022年~2035年)
10.4.3 ヘルスケアCDMO市場規模と予測(サービスタイプ別、2022年~2035年)
10.4.4 ヘルスケアCDMO市場規模と予測(開発段階別、2022年~2035年)
10.4.5 医療分野におけるCDMO市場規模と予測(治療領域別、2022年~2035年)
10.4.6 医療分野におけるCDMO市場規模と予測(エンドユーザー別、2022年~2035年)
10.4.7 ヘルスケアCDMO市場規模と予測(国別、2022年~2035年)
10.4.7.1 中国
10.4.7.2 インド
10.4.7.3 日本
10.4.7.4 韓国
10.4.7.5 オーストラリア
10.4.7.6 ASEAN諸国
10.4.7.7 アジア太平洋地域のその他
10.5 ラテンアメリカ
10.5.1 主要なトレンド
10.5.2 ヘルスケアCDMO市場規模と予測(製品タイプ別、2022年~2035年)
10.5.3 ヘルスケアCDMO市場規模と予測(サービスタイプ別、2022年~2035年)
10.5.4 ヘルスケアCDMO市場規模と予測(開発段階別、2022年~2035年)
10.5.5 医療分野におけるCDMO市場規模と予測(治療領域別、2022年~2035年)
10.5.6 医療分野におけるCDMO市場規模と予測(エンドユーザー別、2022年~2035年)
10.5.7 ヘルスケアCDMO市場規模と予測(国別、2022年~2035年)
10.5.7.1 ブラジル
10.5.7.2 アルゼンチン
10.5.7.3 メキシコ
10.5.7.4 コロンビア
10.5.7.5 ラテンアメリカのその他の地域
10.6 中東・アフリカ
10.6.1 主要なトレンド
10.6.2 ヘルスケアCDMO市場規模と予測(製品タイプ別、2022年~2035年)
10.6.3 ヘルスケアCDMO市場規模と予測(サービスタイプ別、2022年~2035年)
10.6.4 ヘルスケアCDMO市場規模と予測(開発段階別、2022年~2035年)
10.6.5 医療分野におけるCDMO市場規模と予測(治療領域別、2022年~2035年)
10.6.6 医療分野におけるCDMO市場規模と予測(エンドユーザー別、2022年~2035年)
10.6.7 ヘルスケアCDMO市場規模と予測(国別、2022年~2035年)
10.6.7.1 アラブ首長国連邦
10.6.7.2 サウジアラビア
10.6.7.3 カタール
10.6.7.4 南アフリカ
10.6.7.5 中東およびアフリカのその他の地域
11. 競争環境
11.1 主要プレーヤーのポジショニング
11.2 競争動向
11.2.1 2022年~2026年の年間戦略と開発
11.3 市場シェア分析、2025年
11.4 製品/サービスおよびアプリケーションのベンチマーク
11.4.1 主要企業による製品/サービスの仕様と特徴
11.4.2 主要企業別製品/サービスヒートマップ
11.4.3 主要プレーヤー別アプリケーションヒートマップ
11.5 業界のスタートアップとイノベーションの状況
11.6 主要企業プロファイル
11.6.1 Catalent, Inc.
11.6.1.1 会社概要と概要
11.6.1.2 製品/サービスポートフォリオ
11.6.1.3 主要企業の財務情報
11.6.1.4 地理的プレゼンス
11.6.1.5 SWOT分析
11.6.2 Lonza Group AG
11.6.3 Thermo Fisher Scientific, Inc.
11.6.4 Samsung Biologics Co., Ltd.
11.6.5 WuXi AppTec Co., Ltd.
11.6.6 Recipharm AB
11.6.7 Siegfried Holding AG
11.6.8 Labcorp Drug Development
11.6.9 Jabil Inc.
11.6.10 Syngene International Limited
11.6.11 IQVIA Inc.
11.6.12 Almac Group
11.6.13 Ajinomoto Bio-Pharma Services
11.6.14 Alcami Corporation
11.6.15 Vetter Pharma International GmbH
11.6.16 FUJIFILM Holdings Corporation
11.6.17 Baxter International Inc.
11.6.18 Cambrex Corporation
11.6.19 PCI Pharma Services
11.6.20 Piramal Pharma Limited
12.アナリストの推奨事項
12.1 SNSインサイダー向け機会マップ
12.2 業界における容易に達成可能な課題の評価
12.3 市場参入と成長戦略
12.4 アナリストの見解と市場成長に関する提言
13.前提条件
14. 免責事項
15.付録
15.1 表一覧
15.2 図一覧
主要セグメンテーション:
製品タイプ別
-
小分子
-
巨大分子
-
医療機器
サービスタイプ別
-
契約開発
-
受託製造
-
包装とラベル表示
-
規制関連業務
-
その他
開発段階別
-
前臨床
-
第I相
-
第II相
-
第III相
-
コマーシャル
治療領域別
-
腫瘍学
-
心血管
-
感染症
-
神経学
-
自己免疫疾患および炎症性疾患
-
代謝障害
-
希少疾患および難病
-
その他
エンドユーザーによる
-
大手製薬会社
-
新興バイオテクノロジー企業およびバーチャルバイオテクノロジー企業
-
ジェネリック医薬品メーカー
-
医療機器および複合製品企業
-
学術スポンサー
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
