
二重特異性抗体市場規模分析:
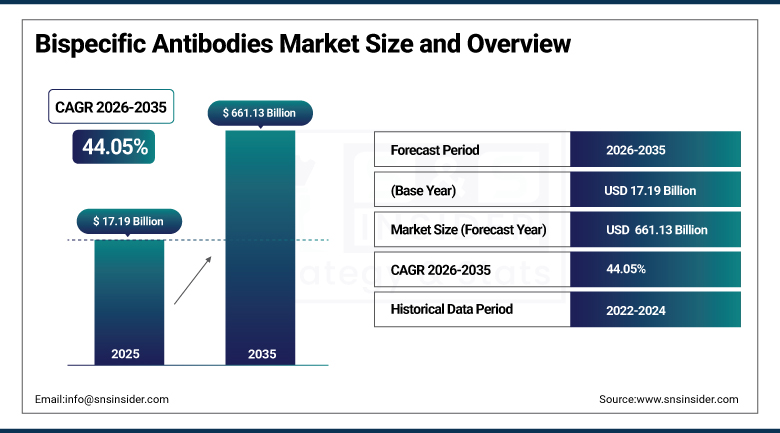
二重特異性抗体市場は 、2025年には171億9000万米ドルと評価され、2035年までに6611億3000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)44.05%で成長すると見込まれています。
二重特異性抗体(BsAbs)市場は、バイオテクノロジーの革新と標的療法への需要の高まりを背景に、急速に成長しています。BsAbsは、2つの異なる抗原に同時に結合するように設計されており、がんなどの複雑な疾患に対する精密な治療を可能にします。この二重標的化能力により、治療効果が向上し、標的以外の部位への副作用が最小限に抑えられるため、BsAbsは現代医療における画期的な存在となっています。
⮞2026年10月、GenmabとAbbVieは、新たに診断されたびまん性大細胞型B細胞リンパ腫患者において、エプコリタマブとR-CHOPの併用療法がR-CHOP単独療法と比較して無増悪生存期間を統計的に有意に改善することを示した第III相EPCORE DLBCL-2試験の良好な結果を発表し、第一選択の二重特異性抗体療法の臨床的妥当性を強化した。
二重特異性抗体市場に関する詳細情報 -サンプルレポートをリクエスト
近年の臨床および規制上の成果は、BsAbsがもたらす革新的な可能性を裏付けています。例えば、2024年5月に進行性小細胞肺がんの治療薬として承認されたImdelltra(タルラタマブ)は、腫瘍縮小率が40%に達し、生存期間中央値が14.3ヶ月に改善しました。同様に、ziihera(ザニダタマブ-hrii)は客観的奏効率が52%で、2024年12月にHER2陽性胆道がんの治療薬として承認されました。例えば、BLINCYTO(ブリナツモマブ)はCD19陽性細胞のみを標的とするように設計されており、2024年6月には生後1ヶ月の患者におけるフィラデルフィア染色体陰性B細胞前駆細胞急性リンパ性白血病の治療薬として適応拡大されました。これらの承認は、様々な治療分野におけるBsAbsの成功の証です。
臨床試験において、BsAbsは難治性患者においても非常に高い有効性を示してきました。例えば、B細胞リンパ腫においてCD20およびCD3を標的とするBsAbsは、60%を超える全奏効率を示しています。一方、多発性骨髄腫においてBCMA(B細胞成熟抗原)を標的とするBsAbsは、70%を超える奏効率を示しています。がんの領域以外では、BsAbsは自己免疫疾患の治療において徐々に受け入れられつつあります。例えば、IL-17およびIL-23経路を標的とするBsAbsは、乾癬などの炎症性疾患において有効性を示しています。
二重特異性抗体市場の動向
-
がん、自己免疫疾患、感染症の罹患率の上昇が、二重特異性抗体市場を牽引している。
-
抗体工学と免疫療法の進歩により、有効性と標的精度が向上している。
-
腫瘍学および血液学治療における採用の増加が、市場の成長を後押ししている。
-
臨床試験と研究開発イニシアチブの拡大により、パイプライン開発が加速している。
-
個別化医療と併用療法への注目が、治療戦略を形成しつつある。
-
バイオテクノロジー企業、製薬会社、研究機関間の連携は、イノベーションを促進している。
-
規制当局の承認と戦略的パートナーシップは、商業化と世界市場への浸透を促進している。
二重特異性抗体市場の成長要因:
-
二重特異性抗体:二重標的療法による精密医療の変革
バイオテクノロジーの発展、複雑な疾患の発生率の増加、標的療法への需要の高まりなど、いくつかの主要な要因が二重特異性抗体(BsAbs)市場を牽引しています。世界中でがん患者数が増加していることも重要な推進要因です。世界保健機関(WHO)によると、2020年にはがんにより約1,000万人が死亡しており、BsAbsのような新しい治療法の必要性が切実に高まっています。これらの抗体は、従来のモノクローナル抗体の2倍の効率で標的を絞ることができるため、がん細胞に対する標的療法を提供します。
新たな二重特異性抗体(BsAbs)も承認され、市場の発展を後押ししている。CD20を標的とする二重特異性抗体には、モズネツズマブ(ルンスミオ)も含まれ、臨床試験で80%の奏効率が認められ、2022年12月に再発性または難治性の濾胞性リンパ腫の治療薬として承認された。多発性骨髄腫においては、テクリスタマブを含むBCMAを標的とするBsAbsも60%以上の奏効率を示している。
がん以外にも、自己免疫疾患や感染症における二重特異性抗体(BsAbs)の使用が徐々に認識されつつある。乾癬などの炎症性疾患において、IL-17およびIL-23を標的とするBsAbsが画期的な効果をもたらすことが明らかになっている。さらに、分子工学の進歩により免疫原性が最小限に抑えられ、薬物動態が改善されたことで、BsAbsはより安全で効果的なものとなっている。
⮞2026年3月、米国FDAは、ジョンソン・エンド・ジョンソンのTECVAYLI(テクリスチマブ)とDARZALEX FASPROの併用療法を、少なくとも1回の前治療歴のある再発性または難治性の多発性骨髄腫の成人患者向けに承認し、BCMA×CD3二重特異性抗体療法を疾患のより早期の段階にまで拡大した。
二重特異性抗体市場の制約要因:
-
高コストと安全上の懸念
二重特異性抗体(BsAbs)の製造プロセスには高度なバイオテクノロジーが用いられるため、製造コストが高額となり、臨床試験だけでも10億米ドルを超える費用がかかる。この製造コストの高さは、特に発展途上国において、BsAbsへのアクセスを阻む大きな障壁となっている。さらに、免疫原性、オフターゲット効果、サイトカイン放出症候群(CRS)といった課題、特にT細胞を標的とするBsAbsを投与された患者におけるこれらの課題は、患者の転帰に影響を与える可能性があり、最大30%の患者がCRSを発症する。
-
規制面および競争面における課題
複雑な規制環境のため、二重特異性抗体(BsAbs)の二重作用メカニズムを包括的に評価する必要があり、承認までの期間が長期化する。さらに、新興市場におけるBsAbs開発のための有資格者やインフラの不足も阻害要因となっている。また、モノクローナル抗体や細胞療法といった確立された代替療法との競合も、BsAbsの普及を阻む障壁となっている。
二重特異性抗体市場セグメント分析
適応症別に見ると、2024年には腫瘍領域が二重特異性抗体市場の70%以上のシェアを占め、市場を席巻する一方、自己免疫疾患は最も急速に成長している分野となっている。
適応症別に見ると、2024年には腫瘍学が二重特異性抗体市場で70%以上のシェアを占め、自己免疫疾患が最も急速に成長しているセグメントと
なっています。2024年には、腫瘍学が二重特異性抗体(BsAbs)市場で支配的なセグメントでした。腫瘍学セグメントは、2024年に70%以上のシェアで市場を支配しました。これは、臨床上のブレークスルーと承認が継続的に発生していること、および革新的な治療法のパイプラインが拡大していることによるものです。世界的に癌の罹患率が高いこと、および精密医療に対する需要が高まっていることから、腫瘍学は二重特異性抗体の応用の中心領域となっています。CD19とCD3を標的とするBlincytoなどのBsAbsは、白血病やリンパ腫などの血液悪性腫瘍の治療を変革しました。このセグメントの優位性は、特に血液腫瘍学分野において、難治性および再発性の癌の治療におけるBsAbsの著しい成功に大きく起因しています。
予測期間を通じて二重特異性抗体の最も急速な成長が見込まれる分野は自己免疫疾患です。がん治療における成功に続き、二重特異性抗体は、関節リウマチ、乾癬、ループスなどの疾患への応用に向けて研究が進められています。これらの疾患では、複数の免疫経路を同時に調節することで、より効果的な治療が期待できます。二重特異性抗体は、炎症の軽減と免疫応答の制御において有効性を示しており、従来の治療法と比較して、より効果的な治療が可能となる可能性があります。自己免疫疾患分野は、多くの臨床試験で良好な結果が報告されるにつれ、急速に拡大しています。
⮞2026年9月、研究者らは、開発中のCD3×CD19二重特異性抗体であるA-319の第I相臨床試験結果をNature Medicine誌に発表した。全身性エリテマトーデス患者12名を対象としたこの治療により、B細胞の著しい減少と持続的な疾患コントロールの予備的証拠が示され、自己免疫疾患におけるさらなる臨床研究を支持する結果となった。
投与経路別に見ると、迅速かつ正確な投与が可能な注射剤が67.2%のシェアを占め、経口二重特異性抗体が最も急速に成長している。
二重特異性抗体の投与において、注射剤は最大の市場シェアを占め、2025年には67.2%を占めました。注射剤は、体内への効果的な投与が可能で即効性があるため、最も好まれる投与形態です。注射剤が最大の市場シェアを占めているのは、BlincytoやTeclistamabなど、臨床現場での使用が承認されている二重特異性抗体のほとんどが注射剤であるためです。2024年現在、注射剤は市場の約85%を占めていますが、これは主に正確な投与量と投与方法の安全性が求められるためです。
二重特異性抗体の投与経路として、経口投与が最も急速に成長しています。まだ初期段階ではありますが、投与の簡便性から、経口二重特異性抗体の市場潜在力は非常に大きいと言えます。経口投与では注射が不要なため、患者の服薬遵守率とアクセス性が向上します。製剤化および送達技術の継続的な発展に伴い、経口二重特異性抗体は今後ますます普及し、慢性疾患に対する簡便な治療選択肢として、またこれらの治療へのアクセス性を高めるものとして期待されます。
⮞2026年6月、研究者らは、全身性エリテマトーデス患者15名を対象に、CD20×CD3二重特異性抗体であるモズネツズマブの皮下投与に関する第Ib相臨床試験の結果を発表した。この研究では、投与量、安全性、薬物動態、およびB細胞枯渇について検討し、腫瘍学以外の分野における注射可能な二重特異性免疫療法の臨床的理解を深めた。
二重特異性抗体市場の地域別分析
北米二重特異性抗体市場のインサイト
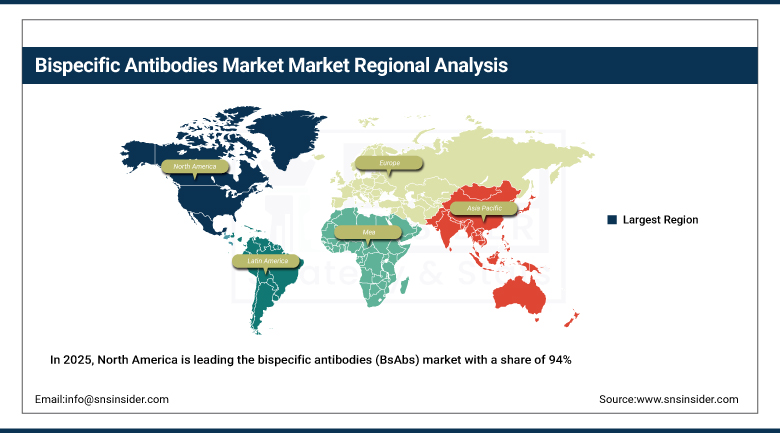
2025年、北米は二重特異性抗体(BsAb)市場において94%のシェアを占め、市場をリードする見込みです。これは、強固な医療インフラ、高額な医療費、そして確立された規制制度によるものです。米国は革新的な治療法の導入において最先端を走っており、FDAはがんや自己免疫疾患の治療における二重特異性抗体に対して数多くの承認を与えています。主要なバイオテクノロジー企業と進行中の臨床試験も、北米市場の優位性を支える要因となっています。また、この地域はイノベーションの温床であり、特に新しいBsAb医薬品の開発において顕著です。
⮞2025年7月、米国FDAは、少なくとも4種類の前治療歴のある再発性または難治性の多発性骨髄腫の成人患者を対象に、リジェネロン・ファーマシューティカルズ社のBCMA×CD3二重特異性抗体であるリノジフィック(リンボセルタマブ-gcpt)を迅速承認し、高度な前治療を受けた患者に対する標的免疫療法の選択肢を拡大した。
二重特異性抗体市場に関するカスタマイズ調査が必要な場合は、今すぐお問い合わせください。
欧州二重特異性抗体市場のインサイト
欧州市場は二重特異性抗体の2番目に大きな市場であり、ドイツ、フランス、英国が主要な導入国となっている。欧州の医療市場は、がんや自己免疫疾患に対する新しい技術を徐々に受け入れつつあり、欧州医薬品庁(EMA)は新製品の市場参入を容易にしている。しかし、欧州の二重特異性抗体市場は、各国における償還率や市場アクセスの違いなど、いくつかの課題に直面しており、北米と比較してこの地域の市場成長はやや鈍化している。
⮞2026年7月、欧州委員会は、アッヴィ社とゲンマブ社が開発したTEPKINLY(エプコリタマブ)を、レナリドミドおよびリツキシマブと併用する治療法として、再発性または難治性の濾胞性リンパ腫の成人患者向けに承認した。この承認により、欧州連合全域で、化学療法を用いない二重特異性抗体を用いた二次治療の選択肢が新たに導入された。
アジア太平洋地域における二重特異性抗体市場のインサイト
アジア太平洋地域は、中国、日本、インドなどの国々における患者数の増加、がん罹患率の上昇、医療分野への投資拡大を背景に、二重特異性抗体市場において最も急速に成長している地域です。この地域の市場は、市場シェアの面では北米や欧州市場にまだ及ばないものの、新技術の普及、医療インフラの改善、バイオテクノロジー革新に対する政府の支援などにより、急速に成長しています。
⮞2026年8月、中国国家薬品監督管理局は、アケソ社のPD-1×VEGF二重特異性抗体であるイボネスシマブを、進行性扁平上皮非小細胞肺がんの一次治療薬として化学療法と併用することを承認した。この承認は、第III相臨床試験HARMONi-6の良好な結果を受けて行われたもので、中国における同療法の3番目の承認適応症となった。
中東・アフリカおよびラテンアメリカにおける二重特異性抗体市場のインサイト
中東・アフリカおよびラテンアメリカにおける二重特異性抗体市場は、がんや自己免疫疾患の罹患率の上昇を背景に、着実に成長を続けています。医療インフラの整備、先進治療に対する政府の支援、革新的な生物製剤の普及などが、市場拡大を後押ししています。グローバル製薬企業と地域の医療機関との連携により、二重特異性抗体治療へのアクセスが向上し、進行中の臨床試験や啓発活動が、これらの地域における導入をさらに加速させています。
⮞2025年8月、サウジアラビア食品医薬品局は、ファイザー社のエルレックスフィオ(エルラナタマブ)を、少なくとも4種類の前治療歴のある再発性または難治性の多発性骨髄腫の成人患者向けに承認した。これはBCMA×CD3二重特異性抗体である。この承認により、高度な前治療を受けた患者に対するT細胞誘導免疫療法へのアクセスが拡大した。
二重特異性抗体市場の競争環境:
メルクKGaA
ドイツのダルムシュタットに本社を置くメルクKGaA(1668年設立)は、医薬品、ライフサイエンス、高機能材料の3つの事業分野に注力する科学技術分野の企業として、驚異的なグローバル企業としての地位を確立しました。メルクは、バイオ医薬品業界における革新的な生物製剤、低分子化合物、抗体など、腫瘍学、免疫学、精密医療における新規治療法の開発に数十年を費やしてきました。ライフサイエンス分野における研究開発、パートナーシップ、商業化に注力し、腫瘍学および免疫腫瘍学における二重特異性抗体などの革新的な治療分野に重点を置き、ヘルスケアソリューションを推進しています。
⮞2024年12月:メルクは、PD-1とVEGFを標的とする治験段階の二重特異性抗体であるLM-299について、LaNova Medicines Ltd.と独占的なグローバルライセンス契約を締結しました。メルクはLM-299の開発、製造、販売を行います。
BioNTech SE
2008年に設立され、ドイツのマインツに本社を置くBioNTechは、mRNAワクチンや二重特異性抗体などの次世代免疫療法を開発するバイオテクノロジー企業です。同社は、腫瘍学、感染症、精密医療に重点を置き、免疫系強化のための標的療法を提供しています。BioNTechは、バイオシミラー分野で戦略的に補完的な能力を獲得するとともに、二重特異性抗体などの次世代治療薬の製造と開発を迅速化・拡大するための重要な提携関係を構築しています。
⮞2024年11月:BioNTechは最近の買収により、次世代二重特異性抗体の開発および製造における能力を強化し、がん治療の進歩を加速させた。
ナビゲーター・メディシンズ
米国に本社を置くバイオテクノロジー企業であるNavigator Medicinesは、自己免疫疾患およびがんに対する革新的な二重特異性抗体および免疫療法の発見と開発に専念しています。同社は、初期段階のイノベーション、臨床開発、およびパートナーシップを通じて、免疫系を多方面から調節する治療法の開発に取り組んでいます。Navigator Medicinesは、最先端の生物製剤プラットフォームを活用し、特異性が高く、安全性プロファイルに優れた治療法を開発することで、免疫介在性疾患の治療に革命を起こし、革新的な治療法へのアクセスを拡大することを目指しています。
⮞2024年8月:Navigator Medicinesは、RA Capital ManagementとForbionが共同で主導するシリーズA資金調達ラウンドで1億米ドルを確保し、自己免疫疾患治療薬である抗OX40L/抗TNFα二重特異性抗体NAV-240の第1相臨床試験を推進する。Dana McClintock医師が最高医療責任者として入社した。
キャノピーヘルス
がん治療における主要なデジタルプラットフォームであるCanopy Healthは、患者モニタリング、治療管理、意思決定支援を改善するための技術ベースのソリューション開発に注力しています。このプラットフォームは、遠隔モニタリング、データ分析、AI駆動型アルゴリズムを組み合わせることで、特に二重特異性抗体などの複雑な治療において、患者の転帰を改善します。Canopy Healthは、継続的なケア、安全性、そして精密な管理の重要性を強調し、CRSやICANなどの免疫関連有害事象の管理において医療従事者を支援しています。
⮞2024年9月:Canopyは、遠隔治療モニタリング、スマートトリアージアルゴリズム、CRSおよびICANの管理のための意思決定支援パスウェイなど、二重特異性抗体に対するプラットフォーム全体のサポートを導入しました。
二重特異性抗体市場の 主要企業
-
Roche
-
Akeso, Inc.
-
Janssen
-
Taisho Pharmaceutical
-
Sanofi S.A.
-
AbbVie Inc.
-
Pfizer Inc.
-
Johnson & Johnson
-
Portola Pharmaceuticals
-
Bristol-Myers Squibb
-
Ganymed Pharmaceuticals
-
OncoMed Pharmaceuticals
-
Merck & Co.
-
Bayer AG
-
Daiichi Sankyo Company Limited
-
Regeneron Pharmaceuticals
-
Xencor Inc.
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 171億9000万米ドル |
| 2035年までの市場規模 | 6611億3000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は44.05% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | ・適応症別(自己免疫疾患、腫瘍学) ・投与経路別(経口、注射剤) ・エンドユーザー別(病院、専門クリニック、在宅医療) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Amgen, Roche, Genentech, Akeso, Inc., Janssen, Taisho Pharmaceutical, Immunocore, Sanofi S.A., AbbVie Inc., Pfizer Inc., Johnson & Johnson, Portola Pharmaceuticals, Bristol-Myers Squibb, Ganymed Pharmaceuticals, OncoMed Pharmaceuticals, Merck & Co., Bayer AG, Daiichi Sankyo Company Limited, Regeneron Pharmaceuticals, Xencor, Inc. |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 適応症別市場規模
2.3.2 投与経路別市場規模
2.3.3 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 規制およびコンプライアンスの状況
4.1.1 概要
4.1.2 規制当局(FDA、EMA、PMDA)による承認動向
4.1.3%のBsAbsが希少疾病用医薬品指定を受けている
4.1.4 医薬品製造管理基準(GMP)への準拠
4.1.5 臨床試験および市販後監視に関する地域別ガイドライン
4.2 パイプラインと研究開発の指標
4.2.1 概要
4.2.2 臨床試験段階別(第I相、第II相、第III相)の二重特異性抗体(BsAbs)の数
4.2.3 発見から臨床承認までの平均期間(年)
4.2.4 治療領域の分布(腫瘍学、免疫学、血液学)
4.2.5%のBsAbsが、異なるフォーマット(IgG様、フラグメントベース、デュアル可変ドメイン)を使用して製造されている。
4.3 製造および技術に関する指標
4.3.1 概要
4.3.2 主要企業の生産能力(グラム/リットルまたはキログラム/年)
4.3.3% アウトソーシング製造対社内製造
4.3.4 新規発現系(CHO細胞、大腸菌、酵母)の導入率
4.3.5 バッチ成功率と歩留まり指標(%)
4.4 臨床および患者中心の指標
4.4.1 概要
4.4.2 患者登録数および臨床試験完了率
4.4.3% 主要適応症における奏効率
4.4.4 治験段階ごとの有害事象発生率(%)
4.4.5 患者の服薬遵守率および他の生物学的製剤からの切り替え率
4.5 価格設定と市場動向の指標
4.5.1 概要
4.5.2 二重特異性抗体タイプ別の治療または投与あたりの平均コスト
4.5.3 価格比較:モノクローナル抗体と二重特異性抗体
4.5.4 償還動向と支払者による保険適用範囲の統計
4.5.5 新たな価格設定モデル(価値ベース、成果ベース、サブスクリプション)
4.6 知的財産および投資指標
4.6.1 概要
4.6.2 特許出願および主要知的財産権保有者(形式/表示別)
4.6.3 BsAb分野におけるM&A活動と戦略的パートナーシップ
4.6.4 地域別ベンチャーキャピタルおよびプライベートエクイティ投資
4.6.5 ライセンス契約および技術移転契約
5. 二重特異性抗体市場のセグメント別分析と予測(適応症別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 自己免疫疾患
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 腫瘍学
6. 二重特異性抗体市場のセグメント別分析と予測、投与経路別、2022年~2035年、市場規模(10億米ドル)
6.1 はじめに
6.2 口頭発表
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 注射剤
7. 二重特異性抗体市場のセグメント別分析と予測、エンドユーザー別、2022年~2035年、市場規模(10億米ドル)
7.1 はじめに
7.2 病院
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 専門クリニック
7.4 在宅介護
8. 二重特異性抗体市場の地域別セグメント分析および予測、2021年~2025年、金額(10億米ドル)
8.1 はじめに
8.2 北米
8.2.1 主要なトレンド
8.2.2 二重特異性抗体市場規模および予測(適応症別、2022年~2035年)
8.2.3 二重特異性抗体市場規模および予測(投与経路別、2022年~2035年)
8.2.4 二重特異性抗体市場規模と予測(エンドユーザー別、2022年~2035年)
8.2.5 二重特異性抗体市場規模と予測(国別、2022年~2035年)
8.2.5.1 USA
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要なトレンド
8.3.2 二重特異性抗体市場規模および予測(適応症別、2022年~2035年)
8.3.3 二重特異性抗体市場規模および予測(投与経路別、2022年~2035年)
8.3.4 二重特異性抗体市場規模と予測(エンドユーザー別、2022年~2035年)
8.3.5 二重特異性抗体市場規模と予測(国別、2022年~2035年)
8.3.5.1 ドイツ
8.3.5.2 イギリス
8.3.5.3 フランス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ諸国
8.4 アジア太平洋
8.4.1 主要なトレンド
8.4.2 二重特異性抗体市場規模および予測(適応症別、2022年~2035年)
8.4.3 二重特異性抗体市場規模および予測(投与経路別、2022年~2035年)
8.4.4 二重特異性抗体市場規模と予測(エンドユーザー別、2022年~2035年)
8.4.5 二重特異性抗体市場規模と予測(国別、2022年~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 アジア太平洋地域のその他
8.5 ラテンアメリカ
8.5.1 主要なトレンド
8.5.2 二重特異性抗体市場規模および予測(適応症別、2022年~2035年)
8.5.3 二重特異性抗体市場規模および予測(投与経路別、2022年~2035年)
8.5.4 二重特異性抗体市場規模と予測(エンドユーザー別、2022年~2035年)
8.5.5 二重特異性抗体市場規模と予測(国別、2022年~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他の地域
8.6 中東・アフリカ
8.6.1 主要なトレンド
8.6.2 二重特異性抗体市場規模および予測(適応症別、2022年~2035年)
8.6.3 二重特異性抗体市場規模および予測(投与経路別、2022年~2035年)
8.6.4 二重特異性抗体市場規模と予測(エンドユーザー別、2022年~2035年)
8.6.5 二重特異性抗体市場規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 エジプト
8.6.5.5 南アフリカ
8.6.5.6 中東およびアフリカのその他の地域
9. 競争環境
9.1 主要プレーヤーのポジショニング
9.2 競争動向
9.2.1 主要プレーヤーによる採用された主要戦略(%)(2025年)
9.2.2 年間戦略と開発計画、2021年~2025年
9.2.3 主要プレーヤーが採用する戦略の数、2025年
9.3 市場シェア分析、2025年
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と特徴
9.4.2 主要企業別製品/サービスヒートマップ
9.4.3 主要プレーヤー別アプリケーションヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 Amgen
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 SWOT分析
9.6.2 Roche
9.6.3 Genentech
9.6.4 Akeso, Inc.
9.6.5 Janssen
9.6.6 Taisho Pharmaceutical
9.6.7 Immunocore
9.6.8 Sanofi S.A.
9.6.9 AbbVie Inc.
9.6.10 Pfizer Inc.
9.6.11 Johnson & Johnson
9.6.12 Portola Pharmaceuticals
9.6.13 Bristol-Myers Squibb
9.6.14 Ganymed Pharmaceuticals
9.6.15 OncoMed Pharmaceuticals
9.6.16 Merck & Co.
9.6.17 Bayer AG
9.6.18 Daiichi Sankyo Company Limited
9.6.19 Regeneron Pharmaceuticals
9.6.20 Xencor, Inc.
10. アナリストの推奨事項
10.1 SNSインサイダー向け機会マップ
10.2 業界における容易に達成可能な課題の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提言
11. 前提条件
12. 免責事項
13. 付録
13.1 表一覧
13.2 図一覧
主要セグメント:
表示により
-
自己免疫疾患
-
腫瘍学
行政ルートによる
-
口頭
-
注射剤
エンドユーザーによる
-
病院
-
専門クリニック
-
ホームケア
お客様のビジネス要件に基づいたセグメントカスタマイズのご依頼: セグメントカスタマイズのご依頼
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
国別調査レポートの依頼: 国別カスタマイズ依頼
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
