
半導体製造装置市場レポートの範囲と概要:
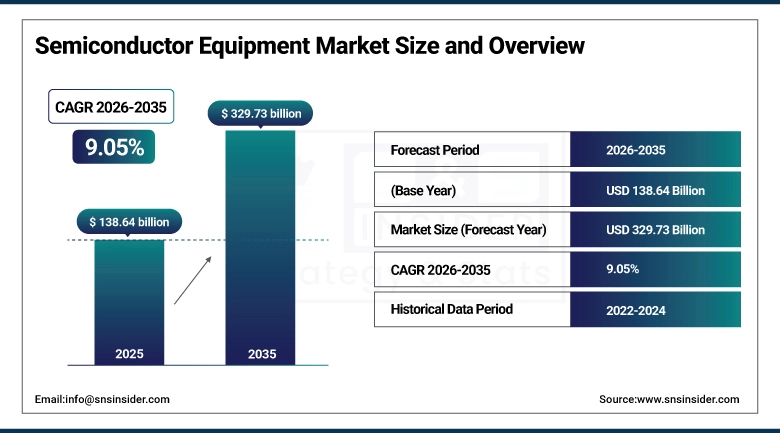
半導体 製造装置 市場の規模は、2025年には1,386億4,000万米ドルと評価され、2035年までに3,297億3,000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)9.05%で成長すると見込まれています。
半導体製造装置市場では、これらの先進的なチップに対する需要が急速に伸びており、主に家電、自動車、通信分野で利用されています。AI、5G、IoT、高性能コンピューティングに対する需要の急増は、高度な製造技術の必要性を高めています。さらに、ノードサイズの小型化とチップアーキテクチャの複雑化の傾向も、高度な装置の必要性を高めています。世界市場は、新たな半導体製造施設の設立に向けた政府投資、それに続く新たなファウンドリの設立、そしてサプライチェーンの強靭性維持への重視の高まりからも恩恵を受けています。
半導体製造装置市場に関する詳細情報については、無料サンプルレポートをご請求ください。
半導体製造装置市場の主要トレンド:
-
様々な産業において高度な半導体チップへの需要が高まっており、それに伴い、世界的に半導体製造装置の需要も増加している。
-
小型化と先端ノード技術への傾向の高まりは、長期的には最先端の製造装置の導入を促進している。
-
AI、IoT、5G技術におけるイノベーションの増加は、チップ製造の複雑さを増大させ、それによって高度な装置への需要を高めている。
-
リソグラフィー、エッチング、成膜プロセスにおける技術進歩により、半導体製造装置の効率と精度が向上している。
-
半導体製造工場の増加とファウンドリの拡張により、半導体製造装置の需要が高まっている。
-
半導体メーカーと装置メーカー間の戦略的提携の増加は、イノベーションを促進し、生産能力を加速させている。
米国半導体製造装置市場規模の見通し:
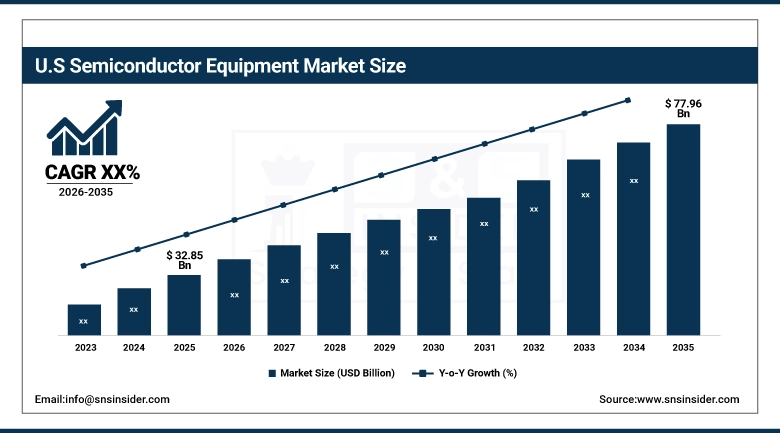
米国の半導体製造装置市場規模は、2025年には約328億5000万米ドルと評価され、2035年までに779億6000万米ドルに達すると予測されています。米国の半導体製造装置市場の成長は、強力な政府支援、国内チップ製造への投資増加、先端半導体に対する需要の高まり、AIおよび5G技術の急速な普及、そして主要な半導体ファウンドリおよび製造施設の拡張によって牽引されています。
市場の動向
主な推進要因: 高度な半導体チップに対する需要の高まりと、製造設備への投資の増加。
家電、自動車、通信分野における半導体需要の大幅な増加が、半導体製造装置市場の主な牽引役となっています。AI、IoT、5Gといった技術の普及に伴い、次世代チップ製造装置に対する需要が急増しています。また、新規ファブへの投資、ファウンドリの拡張、国内半導体生産能力構築に向けた地方自治体やサプライチェーンの取り組みなども、市場成長を後押ししています。
主な阻害要因: 高額な設備投資と複雑なサプライチェーンは、市場成長を阻害する要因の一部である。
半導体製造装置のコストは非常に高いため、新規参入企業にとって大きな障壁となっている。さらに、サプライチェーンの問題や特定の部品への依存も、生産速度に影響を与える可能性がある。高度な技能を持つ人材の必要性や、高度な製造プロセスの複雑さも、市場の成長を阻害する要因となっている。市場が着実に成長を続けるためには、これらの課題を克服することが不可欠である。
主な機会: 先進ノード技術の普及拡大と半導体製造の拡大は、大きな成長機会をもたらす。
EUVリソグラフィや3Dチップアーキテクチャなどの半導体製造技術の発展により、新たな市場が出現しています。また、世界各地における多国籍企業による現地チップ開発への投資の増加や、新興産業における最先端チップの需要の高まりにより、世界の半導体市場は大きな成長機会を秘めています。さらに、AI、電気自動車、HPCに対する需要の高まりは、市場で事業を展開する企業にとって大きなビジネスチャンスとなるでしょう。
半導体製造装置市場のセグメント分析:
-
コンポーネントタイプ別:2025年には、ウェハ製造装置が48%のシェアを占め、圧倒的なシェアを獲得しました。2026年から2035年にかけては、試験装置が最も急速に成長するセグメントとなりました。
-
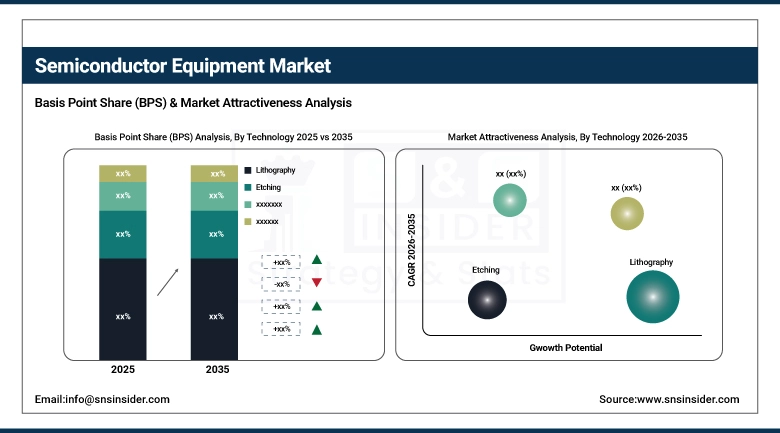
技術別:2025年にはリソグラフィーが36%のシェアを占め、検査・計測分野が2026年から2035年にかけて最も急速に成長する分野となった。
-
用途別:2025年にはファウンドリが40%のシェアを占め、メモリ分野が2026年から2035年にかけて最も急速に成長するセグメントとなった。
-
エンドユーザー別:2025年には、統合デバイスメーカー(IDM)が46%のシェアを占め、市場を席巻しました。ファウンドリは2026年から2035年にかけて最も成長率の高いセグメントとなりました。
部品タイプ別に見ると、ウェハ製造装置が圧倒的なシェアを占める一方、試験装置は急速に成長している。
技術面では、ウェハ製造装置が最大の市場シェアを占めています。これは、リソグラフィ、成膜、エッチングといった半導体製造のフロントエンド工程で広く使用されているためです。この分野は、先端ノードチップの需要増加と世界的な製造施設の増加により、2025年には大きな収益をもたらしました。
高性能かつ安定した半導体システムへの需要の高まりに伴い、試験装置は市場で最も急速に成長している分野です。チップ設計の複雑化が進み、工場が品質保証に依存するようになるにつれ、この分野が市場全体の成長を牽引しています。
技術別に見ると、リソグラフィーが圧倒的なシェアを占める一方、検査・計測分野は最も急速な成長を遂げている。
製品の種類別分析に基づく本レポートのセグメント別分析によると、半導体ウェハ上の回路パターニングにおける主導的な地位により、リソグラフィ分野が市場を上回ったことが明らかになりました。この分野は、極端紫外線(EUV)リソグラフィ技術の発展に牽引され、2025年には相当な需要が見込まれています。
次世代半導体製造における精度と欠陥検出へのニーズの高まりにより、検査・計測分野が最も急速な成長を遂げると予測されている。チップ設計の複雑化も、これらの技術への需要増加を後押ししている。
用途別に見ると、ファウンドリ分野が圧倒的なシェアを占める一方、メモリ分野は最も急速な成長を記録している。
半導体製造のアウトソーシングと、世界各地における大手ファウンドリの事業拡大により、ファウンドリ分野は市場を席巻している。同分野は、大量生産によるチップ製造のおかげで、2025年には相当な収益を上げた。
メモリ分野は、クラウドコンピューティング、AI、データセンターに支えられたデータストレージ需要の拡大により、最も高い成長率を達成しました。この分野は、高速かつ大容量のメモリデバイスに対する需要の高まりによって牽引されています。
エンドユーザー別に見ると、統合デバイスメーカー(IDM)が圧倒的なシェアを占める一方、ファウンドリは最も急速な成長を遂げている。
IDM(直販型半導体メーカー)セグメントは、半導体パッケージング市場において最大のシェアを占めた。このセグメントは、安定した供給と革新的な生産に支えられ、2025年においても顕著なシェアを維持した。
最も急速に成長している分野はファウンドリであり、これは半導体製造のアウトソーシングサービスに対する需要の高まりによって牽引されている。ファウンドリサービスの需要増加は、近年新たに登場したファブレス企業や、チップ製造の複雑化によってもたらされている。
地域分析:
北米半導体製造装置市場の概況:
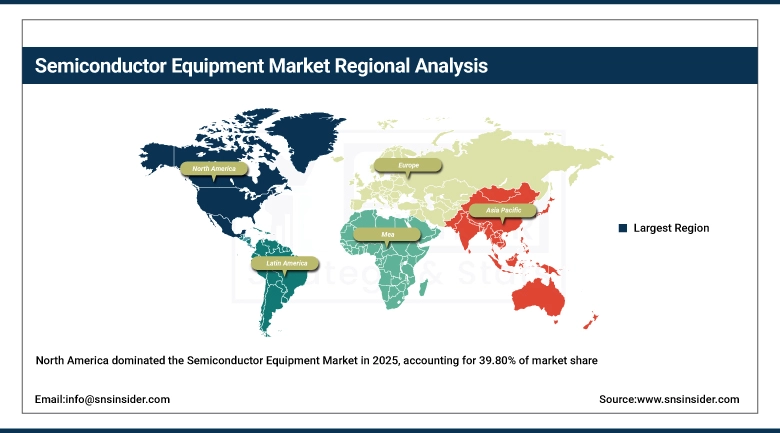
北米地域は、2025年の北米半導体製造装置市場において39.80%という大きなシェアを占めると予測されています。これは、米国とカナダに著名な半導体メーカーや装置ベンダーが存在するためです。高度なチップ技術への多額の投資、国内半導体生産に対する政府の支援、そして研究開発能力の高さが、市場の成長を後押ししています。AI、5G、高性能コンピューティングに対する高い需要も、この地域の市場を牽引しています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域の半導体製造装置市場に関する洞察:
地域別に見ると、アジア太平洋半導体製造装置市場は最も成長率の高い地域であり、2026年から2035年までの年平均成長率(CAGR)は10.20%と予測されています。中国、台湾、韓国、日本、インドを含む同地域の半導体製造活動が、この地域の成長を牽引しています。家電製品の需要の高まり、多数のファウンドリ企業、製造工場への投資の増加などが、アジア太平洋市場の成長を促進しています。
欧州半導体製造装置市場の概況:
半導体製造への投資、自動車および産業分野における高い需要などが、欧州半導体製造装置市場の成長の基盤となっています。地理的な観点から見ると、欧州市場はドイツ、フランス、英国などの国々によって牽引されており、電気自動車、産業オートメーション、スマート製造における半導体技術の採用拡大が、この地域の市場成長を支えています。さらに、この地域の政府は、研究開発活動への資金提供を通じて市場成長を促進するための支援策を講じています。
ラテンアメリカの半導体製造装置市場に関する洞察:
デジタル化の進展や電子機器製造の拡大は、ラテンアメリカの半導体製造装置市場の成長に貢献している要因の一部です。これに加えて、技術インフラへの支出増加や、特にブラジルやメキシコなどの国々における家電製品への高い需要も市場の成長を後押ししています。さらに、地域におけるプレーヤーの成長も、産業能力の向上を通じて市場に貢献しています。
中東・アフリカ(MEA)半導体製造装置市場の概況:
中東・アフリカ地域の半導体製造装置市場の成長は、主に技術インフラへの投資増加とデジタル技術の普及によって牽引されています。さらに、同市場の参加者は、アラブ首長国連邦、サウジアラビア、南アフリカなどの国々で拡大している電子機器の導入増加や、有望なスマートシティプロジェクトの立ち上げからも恩恵を受けています。加えて、政府による多様化と技術開発への取り組み強化も、同地域の半導体製造装置市場の成長を後押ししています。
半導体製造装置市場の競争環境:
ASMLは半導体製造装置における有力企業であり、チップ製造に使用されるハイエンドのリソグラフィシステムに重点を置いています。日々の食料品や食品だけでなく、あまり意識することのない重要なサプライチェーン企業、つまり次世代半導体製造を可能にする極端紫外線(EUV)リソグラフィ技術を持つ半導体製造会社にも触れることになります。これは、絶え間ないイノベーション、高精度製造、そして大手半導体メーカーとの緊密なパートナーシップを中心に展開されています。
⮞2025年10月、ASMLはEUVリソグラフィシステムの機能を拡張し、先端ノード半導体製造をサポートすることで、チップ性能と生産効率を向上させた。
東京エレクトロンは、成膜、エッチング、洗浄システムなど幅広いソリューションを提供する、世界の半導体製造装置市場における主要企業です。同社は、チップ製造の様々な段階において半導体製造をサポートし、世界有数のファウンドリや集積回路メーカーにサービスを提供しています。東京エレクトロンは、技術革新、プロセス最適化、そして顧客との強固なパートナーシップに注力することで、市場における地位を強化しています。
⮞東京エレクトロンは2025年8月、次世代半導体製造プロセスにおける精度と効率の向上を目的とした、先進的なエッチング・成膜装置を発表した。
半導体製造装置メーカーは以下のとおりです。
-
ASML
-
Tokyo Electron
-
Applied Materials
-
KLA Corporation
-
SCREEN Holdings
-
Nikon
-
Canon
-
Advantest
-
Teradyne
-
ASM International
-
Veeco Instruments
-
Rudolph Technologies
-
Onto Innovation
-
CyberOptics Corporation
-
Kulicke & Soffa
-
MKS Instruments
-
Disco Corporation
-
Cohu Inc.
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 コンポーネントタイプ別の市場規模
2.3.2 技術別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 半導体製造装置の導入および展開に関する指標
4.1.1 ファウンドリ、統合デバイスメーカー(IDM)、OSATプロバイダーなど世界中の半導体製造装置の導入が拡大しており、高度な製造施設において強い存在感を示している。
4.1.2 国内生産とサプライチェーンの回復力を強化するための、半導体製造インフラへの政府および民間投資の増加。
4.1.3 半導体製造工場におけるリソグラフィ、エッチング、成膜、検査システムなどの高度な装置の導入の拡大。
4.2 設備技術とプロセス動向
4.2.1 各種装置の導入動向:リソグラフィシステムがリードし、次いでエッチング、成膜、洗浄、検査・計測ツールが続く。
4.2.2 半導体製造におけるEUVリソグラフィ、3Dチップスタッキング、高度なパッケージングソリューションなどの先進技術の採用拡大。
4.2.3 半導体製造工場における自動化、AI駆動型プロセス制御、スマート製造システムの利用拡大。
4.3 運用およびコスト統計
4.3.1 半導体製造装置には高額な設備投資が必要であり、EUVシステムなどの先端ノード製造装置ではコストが著しく高くなる。
4.3.2 コストと効率を最適化するために、半導体製造およびパッケージングプロセスのファウンドリおよびOSATプロバイダーへのアウトソーシングを増やす。
4.3.3 製造サイクル時間はチップの複雑さによって異なり、先端ノードの製造にはより長い処理および検証期間が必要となる。
4.4 地域別および市場別分析
4.4.1 半導体製造装置の導入動向は地域によって異なり、アジア太平洋地域と北米では圧倒的な優位性があり、ヨーロッパでは着実な成長が見られる。
4.4.2 AI、5G、車載エレクトロニクス、高性能コンピューティングアプリケーションの世界的な進歩によってもたらされる需要の増加。
4.4.3 政府のイニシアチブと資金提供プログラムは、世界規模での半導体製造と装置の導入の拡大を支援している。
5. 半導体製造装置市場のセグメント別分析と予測(部品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ウェハ製造装置
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 組立・梱包設備
5.4 試験装置
6. 半導体製造装置市場の技術別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
6.1 はじめに
6.2 リソグラフィー
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 エッチング
6.4 提出
6.4 クリーニング
6.4 検査および計測
7. 半導体製造装置市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 Foundry
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 メモリ
7.4 ロジック
7.5 離散型およびその他
8.半導体製造装置市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 統合デバイスメーカー(IDM)
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 鋳造所
8.4 半導体組立・テスト(OSAT)アウトソーシングプロバイダー
9. 半導体製造装置市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 半導体製造装置市場規模と予測(部品タイプ別、2022年~2035年)
9.2.3 半導体製造装置市場規模と予測(技術別、2022年~2035年)
9.2.4 半導体製造装置市場規模と予測(用途別、2022年~2035年)
9.2.5 半導体製造装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 半導体製造装置市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 半導体製造装置市場規模と予測(部品タイプ別、2022年~2035年)
9.3.3 半導体製造装置市場規模と予測(技術別、2022年~2035年)
9.3.4 半導体製造装置市場規模と予測(用途別、2022年~2035年)
9.3.5 半導体製造装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 半導体製造装置市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 半導体製造装置市場規模と予測(部品タイプ別、2022年~2035年)
9.4.3 半導体製造装置市場規模と予測(技術別、2022年~2035年)
9.4.4 半導体製造装置市場規模と予測(用途別、2022年~2035年)
9.4.5 半導体製造装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 半導体製造装置市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 半導体製造装置市場規模と予測(部品タイプ別、2022年~2035年)
9.5.3 半導体製造装置市場規模と予測(技術別、2022年~2035年)
9.5.4 半導体製造装置市場規模と予測(用途別、2022年~2035年)
9.5.5 半導体製造装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 半導体製造装置市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 半導体製造装置市場規模と予測(部品タイプ別、2022年~2035年)
9.6.3 半導体製造装置市場規模と予測(技術別、2022年~2035年)
9.6.4 半導体製造装置市場規模と予測(用途別、2022年~2035年)
9.6.5 半導体製造装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 半導体製造装置市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2021年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Drägerwerk AG & Co. KGaA
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Kidde Fire Trainers (Carrier Global Corporation)
10.6.3 LION (LION Group Inc.)
10.6.4 FAAC Incorporated
10.6.5 Fireblast Global
10.6.6 HAAGEN Fire Training Products
10.6.7 KFT Fire Trainer GmbH
10.6.8 Fire Training Structures LLC
10.6.9 Bullex (part of LION)
10.6.10 Strategic Fire Training Systems (SFTS)
10.6.11 Fireblast Training Systems
10.6.12 RelyOn Nutec
10.6.13 Fire Facilities Inc.
10.6.14 JET Environmental Systems
10.6.15 WFR Fire Training Systems
10.6.16 ARFF Training Systems
10.6.17 Fire Safety Engineering Group
10.6.18 IFSTA / Fire Protection Publications
10.6.19 VSTEP Simulation
10.6.20 XVR Simulation
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要セグメント
コンポーネントタイプ別
-
ウェハ製造装置
-
組立・包装機器
-
試験装置
テクノロジーによる
-
リトグラフ
-
エッチング
-
供述
-
クリーニング
-
検査・計測
アプリケーションによる
-
Foundry
-
メモリ
-
ロジック
-
離散要素とその他
エンドユーザーによる
-
統合デバイスメーカー(IDM)
-
鋳造所
-
半導体組立・テスト(OSAT)アウトソーシングプロバイダー
お客様のビジネス要件に基づいたセグメントカスタマイズのご依頼: セグメントカスタマイズのご依頼
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
国別調査レポートの依頼: 国別カスタマイズ依頼
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
