植物性タンパク質市場レポートの範囲と概要:
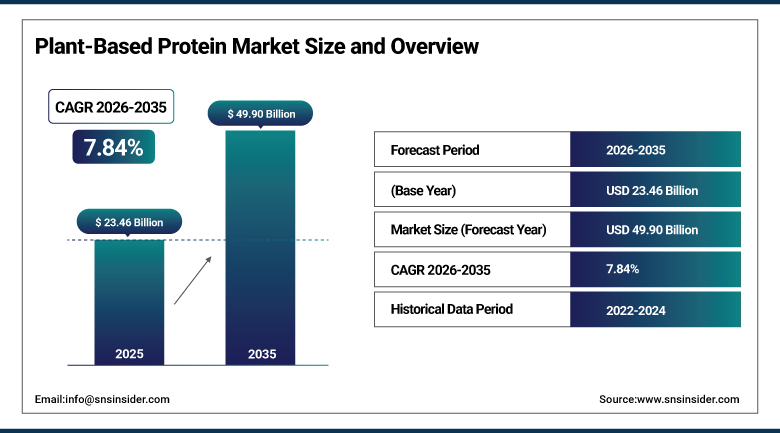
植物性タンパク質市場は、2025年には234億6000万米ドルと評価され、2035年までに499億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.84%で成長すると見込まれています。
植物性タンパク質市場とは、健康、持続可能性、動物の倫理的扱い、乳糖不耐症といった要因から、フレキシタリアン、ベジタリアン、ビーガンといった食生活へと消費者が徐々に移行している傾向を指し、大豆、小麦、エンドウ豆、そして新たな穀物から得られるタンパク質製品への高い需要を生み出しています。食品・飲料業界のメーカーは、これらの植物性タンパク質を肉や乳製品の代替品、プロテイン飲料、プロテインバー、ベーカリー製品、スナック食品などの製造に利用しており、スポーツ栄養会社はホエイの代替タンパク質としてエンドウ豆、米、大豆の分離タンパク質を採用しています。さらに、畜産・養殖企業が持続可能なタンパク質源を模索する中で、飼料業界も植物性タンパク質の需要増加に貢献しています。
⮞2025年8月、イリノイ州ゲイルズバーグにあるバーコン・ニュートラサイエンス社の施設で、純度90%以上のソラマメタンパク質分離物であるFavaProが初めて商業生産された。FavaProは、淡白な味とオフホワイトの色をしている。
植物性タンパク質市場に関する詳細情報については、無料サンプルレポートをご請求ください。
植物性タンパク質市場の動向
-
ソラマメ、キャノーラ、ヒヨコマメ由来のタンパク質分離物が、大豆やエンドウ豆の代替品として商業化されている。
-
製パン・製菓業界において、費用対効果の高い卵代替品として植物性タンパク質の利用が拡大している。
-
すぐに飲める飲料や高タンパク質飲料において、味に癖がなく、溶解性の高いタンパク質に対する需要が拡大している。
-
植物性タンパク質と動物性タンパク質をブレンドしたハイブリッド肉・乳製品の普及が進んでいる。
-
クリーンラベルブランドの間で、オーガニックおよび非遺伝子組み換えの植物性タンパク質原料への関心が高まっている。
-
植物性タンパク質の風味と消化性を向上させるための発酵および酵素処理の応用が拡大している。
米国植物性タンパク質市場の見通し
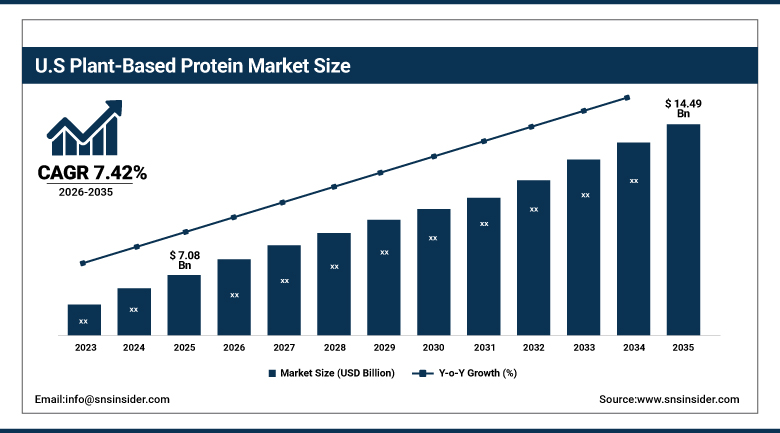
米国の植物性タンパク質市場は、2025年には70億8000万米ドルと評価され、2035年までに144億9000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)7.42%で成長すると見込まれている。
米国の植物性タンパク質市場の拡大は、依然として大規模なスポーツ栄養市場とタンパク質飲料市場、植物性食品の広範な流通、そしてADM、カーギル、イングレディオン、ピュリスなどの原料会社の存在によって牽引されています。食品会社は、動物性原料の価格変動に対応するため、植物性原料の使用を増やしています。米国労働統計局と米国農務省のデータによると、2024年8月の卵の価格は前年比で57%上昇しました。高タンパク質含有量、クリーンラベル、アレルギー対応製品への需要の高まりが製品改良を促し、国内の大豆とエンドウ豆の供給が低コストの原料を提供しています。
⮞2025年5月、ダノンは、医療および臨床栄養向けに植物由来のオーガニック栄養剤や飲料を製造するアメリカのブランド、ケイト・ファームズの株式の過半数を取得した。
植物性タンパク質市場のセグメント分析
-
原料別に見ると、大豆セグメントが2025年には植物性タンパク質市場において約34.62%のシェアを占め、市場を牽引する一方、エンドウ豆セグメントは年平均成長率(CAGR)約9.36%で最も急速に成長している。
-
種類別に見ると、分離タンパク質セグメントが2025年には植物性タンパク質市場を支配し、約44.28%のシェアを占める一方、テクスチャードセグメントは年平均成長率(CAGR)約8.94%で最も急速に成長している。
-
形態別に見ると、植物性タンパク質市場において、乾燥タイプが2025年には約71.84%のシェアを占め、市場を牽引する一方、液体タイプは年平均成長率(CAGR)約8.46%で最も急速に成長している。
-
自然由来の従来型セグメントは、2025年には植物性タンパク質市場において約81.64%のシェアを占め、市場を支配している一方、オーガニックセグメントは年平均成長率(CAGR)約9.28%で最も急速に成長している。
-
用途別に見ると、植物性タンパク質市場において、代替肉セグメントが2025年には約27.64%のシェアを占め、市場を牽引する一方、パフォーマンス栄養セグメントは年平均成長率(CAGR)約9.18%で最も急速に成長している。
原料別に見ると、植物性タンパク質市場では大豆が圧倒的なシェアを占め、エンドウ豆の成長率が最も高い。
2025年においても大豆は市場をリードしていました。これは、米国、ブラジル、アルゼンチン、中国における大規模な大豆栽培と加工事業の存在により、大豆が依然として最も確立され、最も入手しやすく、最も経済的な植物性タンパク質源であるためです。大豆タンパク質は、アミノ酸組成の完全性、高濃度のタンパク質、そして非常に優れた乳化性、ゲル化性、および保水性を特徴としており、食肉、乳製品、飲料、ベーカリー製品、および動物飼料への利用に適しています。豆腐、豆乳、TVP(大豆タンパク質)における大豆の食品利用に関する豊富な経験により、製造業者と消費者はこの種のタンパク質源を信頼することができます。
食品メーカーがクリーンラベル製品向けに非遺伝子組み換え、アレルギー対応、大豆不使用のタンパク質源をますます求める中、エンドウ豆は現在最も急速に成長しているタンパク質源です。エンドウ豆タンパク質は、肉代替品、植物性ミルク、シェイク、バーなどに適しており、消化吸収率と乳化性に優れています。カナダ、米国、ヨーロッパにおける黄エンドウ豆の栽培面積の増加は、供給の安定性と価格競争力を高めており、同時に、世界的に大手加工工場の生産能力も拡大しています。さらに、生産者は、異臭が少なく、溶解性と食感に優れた新しいタイプのエンドウ豆タンパク質を開発しており、中性食品や甘味食品への利用が拡大しています。
⮞2025年11月、テトラパックは食品・飲料メーカー向けにヒマワリタンパク質原料を発表しました。この原料は、中性でわずかにナッツのような風味、滑らかな食感を特徴とし、植物性飲料、ヨーグルト、すぐに飲める製品などに使用できるため、利用可能な植物性タンパク質源の選択肢が拡大しました。
種類別に見ると、植物性タンパク質市場では分離タンパク質が主流で、テクスチャードタンパク質が最も急速に成長している。
2025年には、高タンパク質含有量(通常85~90%以上)のため、分離タンパク質が主流となりました。分離タンパク質は、プロテインパウダー、飲料、栄養バー、乳製品代替品、乳幼児・医療用栄養製剤への使用に適しています。分離タンパク質は炭水化物と脂肪の含有量が少ないため、製品ラベルに高タンパク質含有量を謳う場合でも、少量で済みます。また、分離タンパク質は溶解性、中性色、加工条件に関わらず機能性にも優れています。味と機能性に優れた大豆、エンドウ豆、ソラマメ、キャノーラ由来の分離タンパク質が継続的に発売されていることから、分離タンパク質は今後も最大のカテゴリーであり続けるでしょう。
テクスチャード加工製品のカテゴリーは、肉代替品企業や食品サービス提供者が、ハンバーガー、ソーセージ、ナゲット、ひき肉製品、調理済み食品などで繊維質の食感を再現するためにテクスチャード加工植物性タンパク質を使用し始めたことから、最も急速に成長しています。高水分および低水分押出成形テクスチャードタンパク質は、コスト削減と持続可能性の向上を目的として、植物性タンパク質と動物性タンパク質の両方から作られるハイブリッド製品の開発において、肉の増量剤としても広く使用されています。現在、サプライヤーは、既存のテクスチャード大豆に加え、テクスチャード加工のエンドウ豆、ソラマメ、小麦タンパク質を提供しており、配合担当者がクリーンラベルでアレルゲンフリーの製品を開発できるよう支援しています。
⮞2025年6月、ロケット社はNUTRALYS植物性タンパク質製品群にNUTRALYS T WHEAT 600LとNUTRALYS T PEA 700XCを追加し、代替肉やその他の高タンパク質食品を開発するメーカー向けに、新たなテクスチャード加工の小麦およびエンドウ豆タンパク質原料を投入しました。
形態別に見ると、植物性タンパク質市場では乾燥タイプが圧倒的なシェアを占め、液体タイプが最も急速に成長している。
2025年には、乾燥製品形態が市場で最も人気がありました。粉末状および顆粒状の植物性タンパク質は、耐久性、保管および輸送の利便性が高く、乾燥混合物、ベーカリー生地、押出成形製品、およびタンパク質サプリメントに容易に混合できるためです。ほとんどの植物性タンパク質製品は、噴霧乾燥または乾式分画技術を使用して製造されているため、乾燥形態は製造業者にとって自然な選択肢となっています。乾燥植物性タンパク質は、肉代替品から動物飼料まで、幅広い用途で容易に計量および使用できます。輸送コストの削減と世界的な物流プロセスへの統合が可能であるという利点から、食品および飼料製品を製造する多国籍企業にとって好ましい形態となっています。
液体形態は急速に成長しており、タンパク質を含む飲料、牛乳、クリーマー、ヨーグルト飲料において、湿式加工ラインに直接組み込める液体植物性タンパク質への需要が高まっています。液体形態はエネルギーを節約し、粉塵の発生をなくし、混合時間を短縮し、水和プロセスを最小限に抑えることで、大規模飲料製造ユニットの効率を向上させます。水溶性で耐熱性に優れたエンドウ豆、大豆、オーツ麦由来のタンパク質原料の分野における発展により、企業は高タンパク質で滑らかでクリーミーな飲料を開発しやすくなりました。賞味期限が短く冷蔵が必要であるにもかかわらず、北米、ヨーロッパ、アジア太平洋地域における冷蔵植物性タンパク質飲料の消費増加が、液体形態市場の成長を後押ししています。
⮞2026年9月、カールスバーグ・ブリットヴィック傘下のプレニッシュは、英国でクリーンプロテインオートドリンクを発売した。このドリンクは、4つの原材料から作られた植物由来の液体で、1食分あたり10グラムのタンパク質を含み、一部のテスコ店舗で販売されている。
植物性タンパク質市場では、従来型製品が圧倒的なシェアを占め、オーガニック製品が最も急速に成長している。
従来型の作物(大豆、小麦、エンドウ豆など)は、有機栽培のものに比べて大量に入手可能で価格も安いため、2025年には従来型の作物が市場を席巻しました。そのため、食品・飲料や飼料の大量生産において、従来型の作物が事実上の選択肢となっています。既に確立された農業技術、発達したサプライチェーン、そして品質の一貫性により、加工業者は大手食品メーカーに必要な量の従来型タンパク質をリーズナブルな価格で供給することが可能です。また、従来型の植物性タンパク質は非遺伝子組み換え(GMOフリー)認証も取得しているため、クリーンラベル要件を満たす多くのブランドのニーズを、追加費用なしで満たしています。
オーガニック分野は、合成肥料や農薬を一切使用していないオーガニックプロテインパウダー、植物性ミルク、ベビーフード、スナックなどを求める健康志向の消費者の増加により、自然食品カテゴリーの中で最も急速に成長しています。高級ブランドは、エンドウ豆、米、大豆、麻由来のオーガニックプロテインを活用し、クリーンラベル、サステナビリティ、透明性を基盤としたポジショニングを確立することで、プレミアム価格での販売を可能にしています。小売業者も、植物性食品カテゴリーで独自のオーガニック製品ラインを立ち上げています。北米、ヨーロッパ、アジアの一部地域における有機農地の増加と有機豆類の生産拡大は、供給の改善に貢献するでしょう。
⮞2025年3月、デイリーハーベストは1食分あたり24グラムのタンパク質を含むオーガニックエンドウ豆プロテインパウダーを発売しました。USDA認証オーガニック原料を使用したこの製品は、スムージーや朝食ボウルに手軽に植物性タンパク質を加えたい消費者に向けた、同社のクリーンラベル栄養製品ポートフォリオを拡充するものです。
用途別に見ると、植物性タンパク質市場では代替肉が圧倒的なシェアを占め、パフォーマンス栄養食品が最も急速に成長している。
肉代替品は、ハンバーガー、ソーセージ、ナゲット、ひき肉、デリミートなどの代替品が、食感、結合剤、タンパク質として大豆、エンドウ豆、小麦由来のタンパク質に依存しているため、2025年には最大の市場セグメントとなりました。これらは、肉の消費量を減らしつつも伝統的な料理を食べ続けたいフレキシタリアンの関心により、北米、ヨーロッパ、アジア太平洋地域のスーパーマーケットやレストランチェーンで入手可能です。肉と植物性タンパク質のブレンドもますます人気が高まっています。欧米のスーパーマーケットでは一部の肉代替品カテゴリーの成長が鈍化し始めていますが、外食産業と新しい肉代替品は、この分野でのリーダーシップの地位を維持することを可能にしています。
パフォーマンス栄養食品は、アスリート、ジム愛好家、アクティブなライフスタイルを送る消費者の間で植物性プロテインパウダー、RTD(すぐに飲める飲料)、バーの需要が高まっていることから、最も急速に成長しているカテゴリーです。企業は、エンドウ豆、米、大豆、カボチャ由来のプロテインを使用した製品を開発しており、これらはアミノ酸を豊富に含み、ホエイプロテインと同等の筋肉回復効果を提供します。特にGLP-1受容体作動薬を服用し、筋肉量を維持する必要のある人々によるタンパク質摂取量の増加傾向も、この分野の成長を後押ししています。
⮞2026年2月、CV Sciences社は、筋力、回復力、そして日々の身体的な健康維持のために乳製品不使用の栄養サポートを求める消費者をターゲットに、植物由来のタンパク質とクレアチンを配合した粉末サプリメント「EMPOWR」を発表しました。この製品には、タンパク質20グラムとクレアチン5グラムが含まれています。
地域分析
|
地域 |
主要国 |
地域内シェア、2025年(%) |
|
北米 |
アメリカ合衆国 |
84.18% |
|
アジア太平洋地域 |
中国 |
39.86% |
|
ヨーロッパ |
ドイツ |
23.74% |
|
ラテンアメリカ |
ブラジル |
45.62% |
|
中東・アフリカ |
アラブ首長国連邦 |
27.38% |
北米植物性タンパク質市場のインサイト
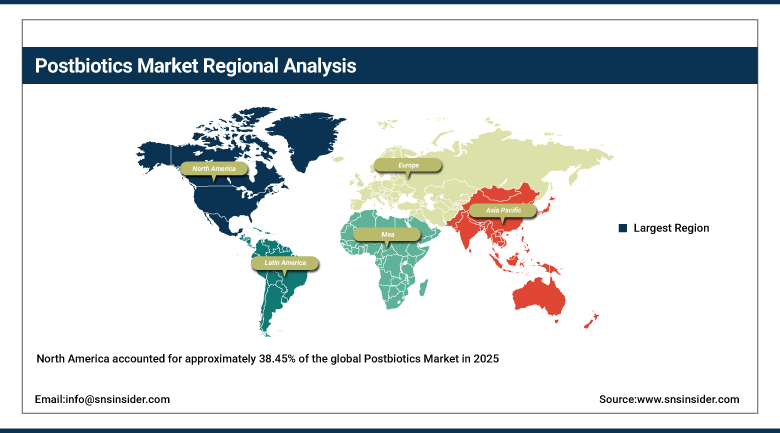
北米は、2025年の植物性タンパク質市場全体の約35.86%を占め、消費者の植物性製品の消費量が多いこと、スポーツ栄養産業が存在すること、そしてADM、Cargill、Ingredion、PURIS、Burconといった主要な原料供給業者が存在することから、最大の地域市場となっています。北米地域は、米国中西部産の大豆とカナダ大平原産のエンドウ豆やキャノーラ油が豊富に供給されています。植物性肉、植物性ミルク、植物性プロテインドリンクは、食料品店、会員制量販店、さらにはオンライン小売店でも広く入手可能です。
米国は、プロテインドリンク、プロテインバー、代替肉製品における高度なイノベーションに加え、卵価格の変動を受けて製パン業界で卵の代替品として植物性タンパク質の利用が増加していることから、地域需要を牽引しています。域内の加工業者は、エンドウ豆タンパク質、ソラマメタンパク質、キャノーラタンパク質の生産能力を拡大しています。カナダは、植物性タンパク質の加工と製品開発に関する研究に共同出資するカナダタンパク質産業協会の支援を受け、豆類の生産と加工において重要な役割を果たしています。メキシコは、包装食品産業とスポーツ栄養産業の成長を通じて需要を支えています。
⮞2026年3月、ルイ・ドレフュス社はサスカチュワン州ヨークトンにあるエンドウ豆タンパク質分離物生産施設の稼働を開始し、カナダの植物性タンパク質業界に国内加工能力を増強するとともに、食品・飲料メーカー向けに地元で加工された原料の供給体制を強化した。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域における植物性タンパク質市場のインサイト
アジア太平洋地域は、2026年から2035年の予測期間において、年平均成長率(CAGR)約9.12%で、植物性タンパク質市場において最も急速に成長する地域です。人口増加、可処分所得の増加、都市化、そして健康意識の高まりが、この市場の成長を牽引しています。アジア太平洋地域では、豆腐、テンペ、豆乳、セイタンといった伝統的な植物性タンパク質食品が長年にわたり利用されてきたため、現代的な製品開発の基盤が築かれています。また、東アジアおよび東南アジアにおける乳糖不耐症の増加も、乳製品代替品への高い需要に貢献しています。
アジア太平洋地域は、大豆加工量世界最大かつエンドウ豆タンパク質の主要生産国である中国の存在により、地域需要の基盤となっています。中国では、現地の加工業者が国内食品メーカーと国際市場の両方に対応しています。インドは、タンパク質への意識の高まり、ベジタリアン人口の増加、フィットネスや乳製品代替品ブランドの拡大により、成長を牽引しています。日本と韓国は、加工食品、飲料、高齢者向け食品に使用できる高品質のタンパク質の確保に取り組んでいます。オーストラリアでは、ソラマメ、レンズ豆、ヒヨコ豆のタンパク質加工が進んでいます。シンガポールは、代替タンパク質のイノベーションの中心地となっています。
⮞2026年7月、インドの技術開発委員会は、機能性および組織化された大豆タンパク質濃縮物の商業化を支援するため、ソニック・バイオケム・エクストラクションズ社に財政支援を行い、マディヤ・プラデーシュ州インドールに国内製造施設を設立することを支援した。
欧州植物性タンパク質市場のインサイト
欧州地域は、植物性食品の小売市場において世界でも有数の先進的な環境を備えていることに加え、消費者の持続可能性や地元産タンパク質への関心の高まりもあり、世界の植物性タンパク質市場において大きなシェアを占めています。欧州連合が大豆ミール輸入への依存度を低減する取り組みを進めていることを受け、フランス、ドイツ、ベルギー、オランダ、北欧諸国などでは、エンドウ豆、ソラマメ、菜種由来のタンパク質の生産能力が拡大しています。Roquette、BENEO、Cosucra、Emsland Groupといった大手企業は、様々なグレードのタンパク質を次々と投入しており、表示義務化や新たな食品規制が高品質な製品開発を後押ししています。
ドイツは、ディスカウントストアやスーパーマーケットによる強力なプライベートブランドプログラムと、同地域におけるフレキシタリアンの割合の高さから、ヨーロッパ最大の肉・乳製品代替品市場となっており、地域的な需要基盤として際立っています。一方、フランスは、国内での豆類の栽培と加工が盛んなため、エンドウ豆やソラマメ由来のタンパク質の主要生産国であり続けています。ハイブリッド食品や植物由来食品のイノベーションは、引き続き英国とオランダが主導しており、以前は低水準だったイタリアとスペインでも普及が進んでいます。
⮞2025年4月、欧州投資銀行はラントマンネン社に対し、スウェーデンのリドシェーピングにあるエンドウ豆タンパク質分離物工場の共同出資として5000万ユーロの融資を提供した。これは、国内の豆類加工を支援し、ヨーロッパの植物性タンパク質原料の輸入依存度を低減することを目的としている。
中東・アフリカおよびラテンアメリカにおける植物性タンパク質市場の洞察
中東・アフリカ市場はまだ規模は小さいものの、都市化の進展、健康意識の高まり、そして持続可能なタンパク質製品への需要を高める食料安全保障政策により、成長を続けています。サウジアラビアの「ビジョン2030」とUAEの食料安全保障政策の一環として、輸入への依存度を減らそうとしているUAEとサウジアラビアでは、代替タンパク質と地元産食品の開発が進められています。湾岸地域では、若い世代の間でフィットネス文化が広まっていることも、植物性タンパク質サプリメントの売上増加に貢献しています。南アフリカでは、養鶏業や養殖業でも大豆タンパク質やエンドウ豆タンパク質が利用されていますが、地域全体の供給の大部分は北米、ヨーロッパ、アジアからの輸入に依存しています。
世界最大のダイズ生産国であるブラジルとアルゼンチンが、加工能力を活かして国内の食品・飼料メーカー向けだけでなく輸出向けにも大豆タンパク質を提供していることから、ラテンアメリカ市場はますます活況を呈している。ブラジルは食肉加工業、家禽飼料、養殖業を通じて地域需要を牽引しており、一方、植物由来食品ブランドは小売業や外食産業への浸透を加速させている。メキシコはスポーツ栄養食品、飲料、包装食品分野で成長を牽引している。チリとコロンビアでは、植物由来乳製品やプロテインスナックの分野で新たな市場が開拓されつつある。
⮞2025年5月、フランスの植物性食品会社La Vieは、コスタコーヒーと提携し、アラブ首長国連邦のコスタコーヒー全店舗で植物由来のベーコンをメニューに導入した。これにより、同地域の確立されたフードサービスネットワークを通じて、代替タンパク質食品の商業的な入手可能性が拡大した。
市場動向
成長要因:フレキシタリアン食への移行と高タンパク質食品への需要の高まり
植物性タンパク質市場の成長は、主に消費者の間で、肉や乳製品の消費を制限することで、健康、環境、動物福祉、倫理的な観点から、よりフレキシタリアン的で植物中心の食生活へと移行する傾向が高まっていることに起因しています。植物性タンパク質は、肉代替品や植物性ミルク、ヨーグルト、チーズの主要成分であり、これらは通常の食品流通チャネルやケータリングサービスでますます普及しています。乳糖や乳製品に対するアレルギー、コレステロール摂取量を制限する食生活も、植物性タンパク質の需要を牽引する要因となっています。特に若者は植物性食品を積極的に試しており、食品メーカーはより美味しい製品を提供しています。
高タンパク質食品への高い需要は、満腹感、筋肉のサポート、減量、そしてアクティブなライフスタイルを実現できる食品へのニーズの高まりにより、もう一つの重要な成長要因となっています。パン、パスタ、シリアル、スナック、飲料、栄養補助食品などの食品に植物性タンパク質を配合する動きが拡大しており、これは高タンパク質でありながらクリーンラベルの食品へのニーズを満たすための方法です。GLP-1作動薬による体重管理薬の使用増加もこの傾向を後押ししています。これらの薬を服用している患者は、筋肉量を維持するために高タンパク質の食品を必要とするからです。
⮞2026年9月、インポッシブル・フーズはテスコとの提携を通じて英国のスーパーマーケット市場に参入し、厳選された店舗で4種類の植物由来の牛肉と鶏肉製品を発売した。これにより、代替タンパク質への主流小売店のアクセスが拡大し、フレキシタリアンや肉の摂取量を減らしたい消費者にとっての入手しやすさが強化された。
制約要因:味と食感の課題、および一部の代替肉カテゴリーにおける需要の鈍化
味と食感の問題は、市場拡大の大きな制約となっている。ほとんどの植物性タンパク質には、豆っぽい、土っぽい、苦いといった後味があり、中には完成品がざらざらしたり、パサパサしたりするものもあるからだ。こうした特性を隠すために、香料、脂肪、甘味料、加工助剤などの添加物を使用する必要があり、製品開発コストが増加するだけでなく、クリーンラベルのトレンドとも矛盾する。消費者の味覚に関する調査でも、植物性食品の再購入を妨げる主な要因は依然として味であることが明らかになっている。加工技術によって製品の味は改善され続けているものの、ほとんどの場合、動物性タンパク質と同等の感覚性能を実現することは容易ではない。
一部の代替肉に対する需要の鈍化は、業界が直面するもう一つの制約となっている。米国およびヨーロッパの一部地域では、植物由来の代替肉の販売が、急速な成長期を経て減少または横ばい状態となっている。従来の肉に比べて植物由来の代替肉の価格が高いこと、超加工原料の使用に対する懸念、そして製品の味のばらつきなどが、消費者のこれらの製品の購入を控える原因となっている。これはタンパク質の供給量に影響を与え、一部のエンドウ豆タンパク質産業で過剰生産能力を生み出している。天候、貿易政策、関税による原材料価格の変動も、別の課題となっている。
機会:新規タンパク質源、ハイブリッドおよび卵代替用途
ソラマメ、キャノーラ、ヒヨコマメ、緑豆、レンズ豆、ヒマワリ、ジャガイモなどのタンパク質は、その独特な機能性、風味のニュートラルさ、アレルギー対応性といった利点から、ますます注目を集めており、新たなタンパク質源の入手可能性は大きな可能性を秘めています。これは、大豆やエンドウ豆由来のタンパク質から脱却し、地元で入手可能な資源を用いて差別化された製品を作る機会があることを意味します。高純度で風味の良い新規タンパク質分離物は、飲料、製菓、乳製品代替品への利用が増加しています。ヨーロッパ、カナダ、オーストラリア、インドにおける豆類栽培に対する政府支援は、原材料の入手可能性を向上させています。
ハイブリッド肉やハイブリッド卵代替品は、食品会社が植物性タンパク質を用いて、人々が既に消費している馴染みのある食品中の肉、乳製品、卵の一部を代替し始めるにつれて、新たな成長の道筋を切り開いています。ハイブリッド肉やハイブリッド乳製品は、コスト削減、持続可能性に貢献し、まだ植物性食品への完全な移行には至っていないフレキシタリアンを引き付けます。キャノーラ、エンドウ豆、ヒヨコ豆由来のタンパク質は、製パンや製菓における卵代替品としても人気が高まっており、鳥インフルエンザによる卵価格の変動を企業が克服するのに役立つでしょう。
⮞2026年7月、NuCicer社は、AIを活用したゲノムモデリングと高速育種技術を用いて開発された、高タンパク質ヒヨコ豆の新種「Nuchi」を発表しました。Nuchiは、従来のヒヨコ豆に比べてタンパク質が50%多く、脂肪分が25%少なく、クリーンラベル食品の配合に適しています。
最近の動向
-
2026年:PURISは、シカゴで開催されたIFT FIRST 2026において、高タンパク質飲料や乳製品代替品において、低粘度でガムを含まない安定した懸濁液を実現するように設計されたH2-IZOエンドウ豆タンパク質の発売を発表しました。
-
2026年:アマノエンザイムは、コペンハーゲンで開催されたBridge2Food Europe 2026において、エンドウ豆タンパク質の溶解度を3倍に高め、植物由来の配合物における異臭を低減する酵素溶液「ProBoost Neutra」を発表しました。
-
2026年:ADMは北米とヨーロッパで、大豆タンパク質分離物、大豆タンパク質濃縮物、エンドウ豆粉など、8種類の新しい植物性タンパク質原料を追加した。これには、Arconブランドのテクスチャード大豆タンパク質と濃縮大豆タンパク質も含まれる。
-
2026年:ロケット社は、野菜臭を最小限に抑え、風味マスキングシステムの必要性を低減する、すっきりとした味わいのエンドウ豆タンパク質分離物であるNUTRALYS Pea 850Fを発売した。
-
2024年:PuratosはBurcon NutraScienceと提携し、卵タンパク質の植物由来代替品としてPurateinキャノーラタンパク質を使用した、ベーカリー、パティスリー、チョコレート向けのソリューションを開発しました。
植物性タンパク質を主力とする企業は以下の通りです。
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Roquette Frères
-
Ingredion Incorporated
-
Kerry Group plc
-
International Flavors & Fragrances Inc. (IFF)
-
Glanbia plc
-
Tate & Lyle PLC
-
Wilmar International Limited
-
BENEO GmbH
-
Cosucra Groupe Warcoing SA
-
Emsland Group
-
AGT Food and Ingredients Inc.
-
Burcon NutraScience Corporation
-
PURIS
-
Axiom Foods, Inc.
-
Fuji Oil Co., Ltd.
-
Bunge Global SA
-
Südzucker AG
-
MGP Ingredients, Inc.
植物性タンパク質市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 234億6000万米ドル |
| 2035年までの市場規模 | 499億米ドル |
| CAGR | 2026年から2035年にかけて7.84% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 原料別(大豆、小麦、エンドウ豆、その他) • タイプ別(分離物、濃縮物、テクスチャード) • 形態別(乾燥、液体) • 性質別(従来型、オーガニック) • 用途別(代替肉、代替乳製品、ベーカリー・製菓、パフォーマンス栄養、飼料、その他) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Archer Daniels Midland Company (ADM), Cargill, Incorporated, Roquette Frères, Ingredion Incorporated, Kerry Group plc, International Flavors & Fragrances Inc. (IFF), Glanbia plc, Tate & Lyle PLC, Wilmar International Limited, BENEO GmbH, Cosucra Groupe Warcoing SA, Emsland Group, AGT Food and Ingredients Inc., Burcon NutraScience Corporation, PURIS, Axiom Foods, Inc., Fuji Oil Co., Ltd., Bunge Global SA, Südzucker AG, MGP Ingredients, Inc. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 供給源別市場規模
2.3.2 タイプ別市場規模
2.3.3 形態別市場規模
2.3.4 市場規模(性質別)
2.3.5 アプリケーション別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 原材料および作物の供給業者
3.4.2. 植物性タンパク質加工業者および原料製造業者
3.4.3. 原料販売業者および配合業者
3.4.4. 食品、飲料、サプリメント、飼料の製造業者
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンド報告(2025年)
4.1 生産・処理指標
4.1.1 世界の植物性タンパク質生産量(供給源別)
4.1.2 処理能力と利用率
4.1.3 分離タンパク質、濃縮タンパク質、テクスチャードタンパク質の生産量シェア
4.1.4 タンパク質の純度と収率のベンチマーク
4.2 アプリケーションと消費統計
4.2.1 肉・乳製品代替品の消費量
4.2.2 パフォーマンス栄養とサプリメントの使用動向
4.2.3 飼料および養殖飼料の添加率
4.2.4 地域別一人当たり植物性タンパク質消費量
4.3 価格設定、原材料、コスト経済
4.3.1 平均販売価格(供給元別・種類別)
4.3.2 原材料(大豆、エンドウ豆、小麦)の価格動向
4.3.3 生産コスト構造分析
4.3.4 輸出入貿易フロー統計
4.4 消費者および小売業の指標
4.4.1 植物由来製品の発売量
4.4.2 小売業と外食産業における売上浸透率
4.4.3 消費者の採用率とリピート購入率
4.4.4 プライベートブランド製品とブランド製品のシェア比較
4.5 技術、品質、イノベーション指標
4.5.1 機能特性ベンチマーク(溶解性、ゲル化、乳化)
4.5.2 異臭低減および官能評価指標
4.5.3 有機認証および非遺伝子組み換え認証の普及率
4.5.4 製品発売、特許および技術開発活動
5. 植物性タンパク質市場のセグメント別分析と予測(供給源別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 大豆
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 小麦
5.4 エンドウ豆
5.5 その他
6. 植物性タンパク質市場のセグメント別分析と予測(種類別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 分離株
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 濃縮物
6.4 テクスチャード加工
7. 植物性タンパク質市場のセグメント別分析と予測(形態別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 ドライ
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 液体
8. 植物性タンパク質市場のセグメント別分析と予測(種類別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 従来型
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 有機
9. 植物性タンパク質市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
9.1 はじめに
9.2 肉の代替品
9.2.1 主要なトレンド
9.2.2 市場規模と予測、2022年~2035年
9.3 乳製品の代替品
9.4 ベーカリー・製菓
9.5 パフォーマンスニュートリション
9.6 フィード
9.7 その他
10.植物性タンパク質市場の地域別セグメント分析および予測(2022年~2035年、金額(10億米ドル))
10.1 はじめに
10.2 北米
10.2.1 主要なトレンド
10.2.2 植物性タンパク質市場規模と予測(供給源別、2022年~2035年)
10.2.3 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.2.4 植物性タンパク質市場規模と予測(形態別、2022年~2035年)
10.2.5 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.2.6 植物性タンパク質市場規模と予測(用途別、2022年~2035年)
10.2.7 植物性タンパク質市場規模と予測(国別、2022年~2035年)
10.2.7.1 アメリカ
10.2.7.2 カナダ
10.3 ヨーロッパ
10.3.1 主要なトレンド
10.3.2 植物性タンパク質市場規模と予測(供給源別、2022年~2035年)
10.3.3 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.3.4 植物性タンパク質市場規模と予測(形態別、2022年~2035年)
10.3.5 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.3.6 植物性タンパク質市場規模と予測(用途別、2022年~2035年)
10.3.7 植物性タンパク質市場規模と予測(国別、2022年~2035年)
10.3.7.1 ドイツ
10.3.7.2 イギリス
10.3.7.3 フランス
10.3.7.4 イタリア
10.3.7.5 スペイン
10.3.7.6 ロシア
10.3.7.7 ポーランド
10.3.7.8 その他のヨーロッパ諸国
10.4 アジア太平洋
10.4.1 主要なトレンド
10.4.2 植物性タンパク質市場規模と予測(供給源別、2022年~2035年)
10.4.3 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.4.4 植物性タンパク質市場規模と予測(形態別、2022年~2035年)
10.4.5 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.4.6 植物性タンパク質市場規模と予測(用途別、2022年~2035年)
10.4.7 植物性タンパク質市場規模と予測(国別、2022年~2035年)
10.4.7.1 中国
10.4.7.2 インド
10.4.7.3 日本
10.4.7.4 韓国
10.4.7.5 オーストラリア
10.4.7.6 ASEAN諸国
10.4.7.7 アジア太平洋地域のその他
10.5 ラテンアメリカ
10.5.1 主要なトレンド
10.5.2 植物性タンパク質市場規模と予測(供給源別、2022年~2035年)
10.5.3 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.5.4 植物性タンパク質市場規模と予測(形態別、2022年~2035年)
10.5.5 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.5.6 植物性タンパク質市場規模と予測(用途別、2022年~2035年)
10.5.7 植物性タンパク質市場規模と予測(国別、2022年~2035年)
10.5.7.1 ブラジル
10.5.7.2 アルゼンチン
10.5.7.3 メキシコ
10.5.7.4 コロンビア
10.5.7.5 ラテンアメリカのその他の地域
10.6 中東・アフリカ
10.6.1 主要なトレンド
10.6.2 植物性タンパク質市場規模と予測(供給源別、2022年~2035年)
10.6.3 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.6.4 植物性タンパク質市場規模と予測(形態別、2022年~2035年)
10.6.5 植物性タンパク質市場規模と予測(種類別、2022年~2035年)
10.6.6 植物性タンパク質市場規模と予測(用途別、2022年~2035年)
10.6.7 植物性タンパク質市場規模と予測(国別、2022年~2035年)
10.6.7.1 アラブ首長国連邦
10.6.7.2 サウジアラビア
10.6.7.3 カタール
10.6.7.4 南アフリカ
10.6.7.5 中東およびアフリカのその他の地域
11. 競争環境
11.1 主要プレーヤーのポジショニング
11.2 競争動向
11.2.1 2022年~2026年の年間戦略と開発
11.3 市場シェア分析、2025年
11.4 製品/サービスおよびアプリケーションのベンチマーク
11.4.1 主要企業による製品/サービスの仕様と特徴
11.4.2 主要企業別製品/サービスヒートマップ
11.4.3 主要プレーヤー別アプリケーションヒートマップ
11.5 業界のスタートアップとイノベーションの状況
11.6 主要企業プロファイル
11.6.1 Archer Daniels Midland Company (ADM)
11.6.1.1 会社概要と概要
11.6.1.2 製品/サービスポートフォリオ
11.6.1.3 主要企業の財務情報
11.6.1.4 地理的プレゼンス
11.6.1.5 SWOT分析
11.6.2 Cargill, Incorporated
11.6.3 Roquette Frères
11.6.4 Ingredion Incorporated
11.6.5 Kerry Group plc
11.6.6 International Flavors & Fragrances Inc. (IFF)
11.6.7 Glanbia plc
11.6.8 Tate & Lyle PLC
11.6.9 Wilmar International Limited
11.6.10 BENEO GmbH
11.6.11 Cosucra Groupe Warcoing SA
11.6.12 Emsland Group
11.6.13 AGT Food and Ingredients Inc.
11.6.14 Burcon NutraScience Corporation
11.6.15 PURIS
11.6.16 Axiom Foods, Inc.
11.6.17 Fuji Oil Co., Ltd.
11.6.18 Bunge Global SA
11.6.19 Südzucker AG
11.6.20 MGP Ingredients, Inc.
12.アナリストの推奨事項
12.1 SNSインサイダー向け機会マップ
12.2 業界における容易に達成可能な課題の評価
12.3 市場参入と成長戦略
12.4 アナリストの見解と市場成長に関する提言
13.前提条件
14. 免責事項
15.付録
15.1 表一覧
15.2 図一覧
主要セグメンテーション
情報源別
-
大豆
-
小麦
-
エンドウ
-
その他
タイプ別
-
分離株
-
濃縮物
-
質感のある
フォームによる
-
ドライ
-
液体
生まれつき
-
従来の
-
オーガニック
申請により
-
肉の代替品
-
乳製品代替品
-
ベーカリー&菓子
-
パフォーマンス栄養
-
餌
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:アプリケーションX解像度)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント