発酵原料市場レポートの範囲と概要:
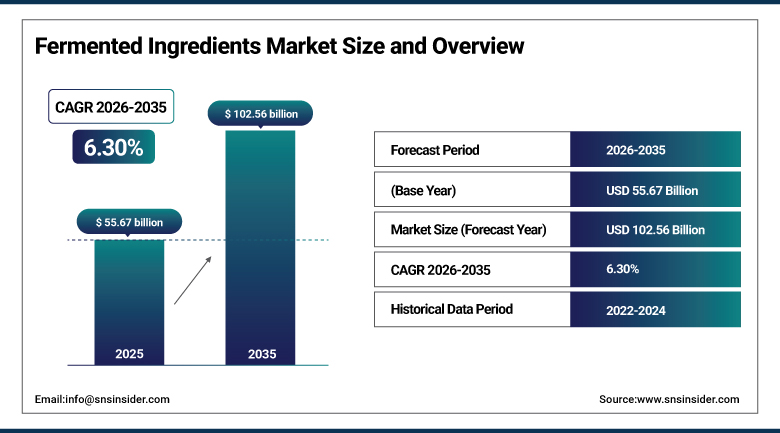
発酵原料市場は、2025年には556億7000万米ドルと評価され、2035年までに1025億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.30%で成長すると見込まれています。
発酵製品の市場は、食品、医薬品、栄養補助食品など様々な用途において堅調に推移しています。これは、発酵製品が臨床、栄養、パフォーマンス向上といった分野で多機能なメリットをもたらすことが評価されているためです。世界的な高齢化、健康志向の消費者の増加、慢性疾患の増加といった要因が、制御された微生物発酵プロセスによって得られるアミノ酸、有機酸、ビタミン、酵素への需要をさらに高めています。
⮞カーギルとQoreは、アイオワ州の地元農家が生産したトウモロコシを利用した再生可能な資源から作られるスパンデックス用のバイオベース原料であるQIRAの生産工場建設に3億米ドルを投資した。これは、食品や医薬品以外の新たな素材を生み出すことができる精密発酵技術の開発に向けて、発酵原料業界内で継続的に行われている投資を浮き彫りにするものである。
発酵原料市場に関する詳細情報については、無料サンプルレポートをご請求ください。
発酵原料市場の動向
- 精密発酵プラットフォームへの投資の増加により、従来のアミノ酸や有機酸の生産にとどまらず、生理活性成分のポートフォリオが拡大している。
- 原料メーカーとバイオテクノロジー系スタートアップ企業との戦略的提携の増加は、精密発酵による特殊タンパク質の商業化を加速させている。
- バイオ由来のスパンデックスや工業用ポリマーなど、発酵由来素材の用途拡大に伴い、食品や医薬品の分野を超えてその領域が広がりつつある。
- クリーンラベルの風味増強剤や天然保存システムの開発が進むにつれ、食品改良戦略における発酵の役割が強化されている。
- 微生物発酵プラットフォームの進歩が進むにつれ、健康や栄養分野におけるプロバイオティクス株の有効性や酵素の性能が向上している。
米国発酵原料市場の見通し
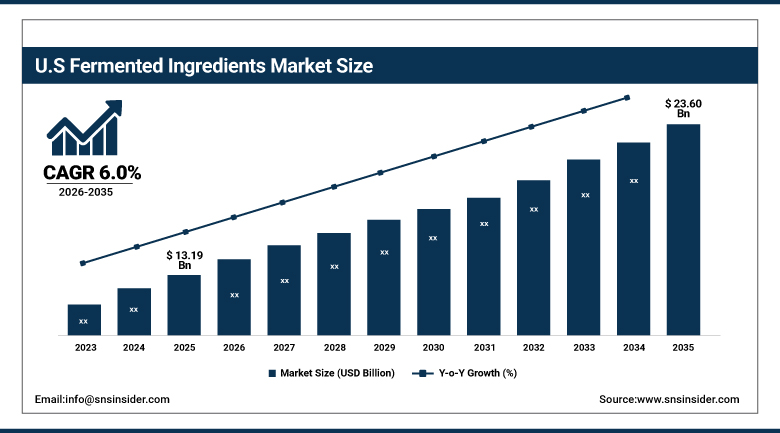
米国の発酵原料市場は、2025年には131億9000万米ドルと評価され、2035年までに約236億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約6.0%で成長すると見込まれています。
食品生産およびバイオ医薬品製造におけるプロセスの進歩は、米国が世界で最も収益性の高い発酵原料市場である理由の中核をなしています。主要な原料メーカーは、動物由来成分不使用のタンパク質、持続可能な特殊原料、機能性栄養製品に対する需要の高まりに応えるため、精密発酵技術を継続的に拡大してきました。発酵能力への投資の増加、合成生物学およびAIベースの菌株工学における進歩は、国内市場の着実な発展を支え続けています。
⮞2026年にノボネシスとタートルツリーが締結したパートナーシップは、乳幼児栄養市場で使用するためのLF+(精密発酵ラクトフェリン)の規模拡大と商業化を目的としていた。
発酵原料市場のセグメント分析
- 製品タイプ別に見ると、アミノ酸が2025年に34.60%のシェアで発酵原料市場をリードし、有機酸は2026年から2035年にかけて年平均成長率(CAGR)7.80%で最も急速に成長している製品タイプセグメントとなっている。
- 形態別に見ると、乾燥タイプが2025年に58.60%のシェアで発酵原料市場をリードする一方、液体タイプは2026年から2035年にかけて年平均成長率(CAGR)7.20%で最も急速に成長している形態セグメントである。
- 用途別に見ると、食品・飲料分野が2025年に発酵原料市場をリードし、52.60%のシェアを占める一方、医薬品分野は2026年から2035年にかけて年平均成長率(CAGR)8.40%で最も急速に成長している用途分野である。
- 流通チャネル別に見ると、B2B/ダイレクトが2025年に68.60%のシェアで発酵原料市場をリードする一方、小売は2026年から2035年にかけて年平均成長率(CAGR)8.60%で最も急速に成長している流通チャネルセグメントである。
製品タイプ別に見ると、アミノ酸が市場を席巻している一方、有機酸は最も急速に成長している分野である。
アミノ酸セグメントは、人体における構造と代謝の両面で多機能な役割を担っていることから、医薬品、栄養補助食品、食品に幅広く使用されているため、2025年には発酵原料市場の収益シェア34.60%を占め、市場を牽引しました。臨床栄養、医薬品製剤、パフォーマンス向上サプリメントにおける使用により、アミノ酸は治療効果と予防医療の両面で重要な位置を占め続け、この製品カテゴリーが発酵原料市場全体における優位性を維持することが確実視されています。
有機酸セグメントは、食品・飲料における製品改良の増加に伴う天然保存料・酸味料の需要上昇により、2026年から2035年の予測期間を通じて7.80%という高い年平均成長率(CAGR)を示すと予想されています。製造業者が合成有機酸よりも発酵由来の有機酸を好む傾向が続いていることも、アミノ酸カテゴリーと比較してこのセグメントの成長を後押ししています。
⮞2026年10月、フランスのバイオテクノロジー企業AFYRENは、同社のAFYREN NEOXY施設で自然発酵によって製造された100%バイオ由来のプロピオン酸を配合した化粧品を世界的に発売すると発表した。これは、発酵由来の有機酸を特殊用途向けに商業化できることを示すものである。
形態別に見ると、ドライタイプが市場を席巻している一方、リキッドタイプが最も急速に成長しているセグメントとなっている。
乾燥タイプの発酵原料は、液体タイプに比べて保存期間が長く、輸送や保管の面で物流が容易なため、2025年には市場シェア58.60%を占め、発酵原料業界を席巻しました。また、乾燥タイプの製剤は、様々な最終用途産業向けに製品を柔軟に配合できるため、メーカーにとって大きなメリットとなり、発酵原料業界におけるこのカテゴリーの優位性に貢献しています。
液体カテゴリーは、飲料製造や迅速な溶解が求められる医薬品用途に適した、すぐに使用できる液体製剤への需要の高まりにより、2026年から2035年の予測期間において7.20%という高い年平均成長率(CAGR)を示すと予想されています。機能性飲料や液体サプリメントにおけるイノベーションの増加も、このカテゴリーの平均を上回る業績に貢献しています。
⮞2026年6月、日本のナオライは、純米酒の製造過程で回収された天然アミノ酸を用いた液体発酵調味料「UMAMINO」を発売した。この製品は、食品の調味料や風味増強剤として、液体発酵由来成分の商業的な応用を初めて実現した。
用途別に見ると、食品・飲料分野が市場を席巻する一方、医薬品分野が最も急速に成長している。
食品・飲料分野は、機能性食品・飲料の主要成分として発酵原料が使用されていること、また、消費者の天然成分への嗜好の高まりに対応したクリーンラベル製品の開発が進んでいることから、2025年には市場シェアの52.60%を占めると予測されています。機能性食品の人気上昇に加え、消費者の食生活がクリーンラベルや植物由来製品へと変化していることも、発酵原料市場における食品・飲料分野の地位をさらに強化していくでしょう。
医薬品分野は、医薬品および栄養補助食品業界における発酵原料の利用拡大により、2026年から2035年にかけて8.40%という目覚ましい年平均成長率(CAGR)を記録すると予測されています。これらの業界では、生物活性化合物の高純度化と精密な特性評価が不可欠です。特殊タンパク質や生物活性成分の生産に役立つ精密発酵プラットフォームへの投資増加も、この分野の成長を牽引し続けるでしょう。
⮞2026年3月、Dyadic社とインドのFermbox Bio社は、精密発酵によって製造された動物由来成分不使用の組換えDNase I(RNaseフリー)を商業的に発売し、ライフサイエンスおよびバイオ医薬品用途における組換え酵素の入手可能性を拡大した。
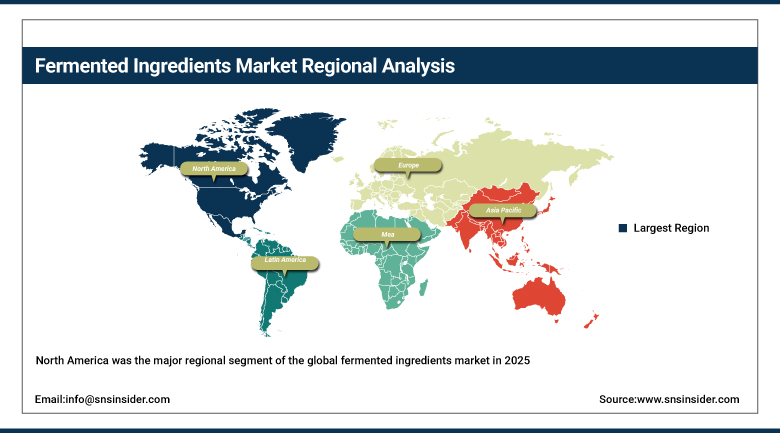
地域別分析
|
地域 |
主要国 |
地域内シェア、2025年(%) |
|
北米 |
アメリカ合衆国 |
84.60% |
|
ヨーロッパ |
フランス |
24.80% |
|
アジア太平洋地域 |
中国 |
42.60% |
|
中東・アフリカ |
アラブ首長国連邦 |
22.60% |
|
ラテンアメリカ |
ブラジル |
26.40% |
北米発酵原料市場のインサイト
2025年における世界の発酵原料市場において、北米は主要な地域セグメントであり、中でも米国は食品加工業とバイオ医薬品製造業が盛んなことから、収益面で最も収益性の高い市場となる見込みです。この地域には主要な発酵技術プロバイダーや新興バイオテクノロジー企業が多数存在しており、これが世界の発酵原料市場における北米のリーダーシップを確固たるものにしています。
2025年、北米市場は米国が支配的な地位を占める見込みです。これは、米国が主要な発酵原料生産企業を擁し、バイオ医薬品および栄養補助食品産業に多額の投資を行っているためです。カナダもまた、食品加工業界からの継続的な需要と、国内製造業における精密発酵技術の導入拡大を通じて、地域市場の成長を支えています。
⮞2025年7月、DMCバイオテクノロジーズは発酵由来のD-カイロイノシトールを米国で商業的に発売し、健康・ウェルネス製品向けに溶剤を使用しない製造プロセスを通じて高純度を実現するように設計された、精密発酵による栄養補助食品成分を導入した。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州発酵原料市場のインサイト
持続可能性への意識の高まりと、天然発酵原料の使用を促進する政府規制により、2025年の世界の発酵原料市場において、ヨーロッパは重要な地域の一つとなる見込みです。健康的な食生活を推進する政府の取り組みは、同地域における発酵原料の安定した需要維持に貢献しています。
フランスは、健康的な食生活を促進する政府政策と国内における発酵原料製造施設の充実を背景に、2025年には欧州市場において24.80%の市場シェアを獲得し、首位に立った。ドイツ、デンマーク、オランダなども、重要なバイオテクノロジー企業が存在することから、同地域で重要な役割を果たしている。
⮞2026年9月、バイオテック・オープン・プラットフォームは、2,000万ユーロを超える投資を経て、フランスのクレルモン=フェランに産業用バイオテクノロジー施設を開設しました。この施設は、バイオテクノロジー由来の原料の開発と量産化のために、最大15立方メートルの発酵能力を備えています。
アジア太平洋地域の発酵原料市場に関する洞察
アジア太平洋地域は、2026年から2035年の予測期間において最も急速に成長する市場になると予測されており、これは中国によるバイオテクノロジー原料の革新への戦略的投資と食品グレード発酵の能力拡大を反映している。医療費の増加と機能性食品に対する消費者の意識の高まりは、より成熟した欧米市場と比較して、同地域の平均を上回る成長軌道を支え続けている。
中国は、バイオテクノロジー主導の原料革新への戦略的投資と急速に拡大する国内発酵製造能力に支えられ、2025年にはアジア太平洋市場の約42.60%を占める見込みです。日本、インド、韓国も地域成長に大きく貢献しており、特に日本は高度な発酵医薬品および栄養補助食品原料に対する強い需要を維持しています。
⮞2025年8月、チャンドグループは中国に第3拠点となるバイオ発酵原料工場を開設し、酵母および乳酸菌由来の化粧品原料を大規模生産するための第5世代インテリジェント発酵技術を導入しました。計画されている年間生産能力は1,000トンを超えています。
中東・アフリカおよびラテンアメリカの発酵原料市場に関する洞察
中東・アフリカ地域は、湾岸諸国における食品加工および医薬品製造インフラへの投資拡大に伴い、着実な成長を遂げている。ラテンアメリカも同様に、主要地域経済圏における機能性食品の消費拡大と、天然由来の健康志向成分に対する消費者の関心の高まりから恩恵を受けている。
アラブ首長国連邦は、食品および医薬品製造業への投資拡大に支えられ、2025年には中東・アフリカ市場の22.60%を占め、市場をリードした。ブラジルは機能性食品の消費拡大に牽引され、2025年にはラテンアメリカ市場の26.40%を占め、メキシコも天然発酵由来原料への需要の高まりを通じて地域成長に貢献した。
⮞2026年3月、アミリス社はブラジルのバラ・ボニータにある精密発酵施設に新たな生産ラインを完成させ、80立方メートルの生産槽を2基追加することで、食品、健康、農業、パーソナルケア用途向けの特殊なバイオベース分子の商業規模生産を拡大した。
成長促進要因:機能性食品の需要と精密発酵技術革新が市場成長を牽引
発酵食品業界は、主に自然で健康的かつ機能的な食品に対する消費者の需要の高まり、発酵食品摂取による健康上の利点に対する消費者の意識向上、そして食品・医薬品業界における機能性成分や栄養豊富な製品への需要の高まりによって牽引されています。世界的な高齢化、健康志向の消費者の増加、慢性疾患の蔓延といった要因も、健康増進における治療効果と予防効果の両方を持つアミノ酸、有機酸、その他の生理活性分子に対する持続的な需要を支えています。
精密発酵技術への投資は、生物活性分子のポートフォリオをますます拡大させており、単なるアミノ酸や有機酸の製造能力にとどまらない。原料供給業者とバイオテクノロジー系スタートアップ企業との連携強化により、精密発酵による特殊タンパク質の商業開発が加速している。発酵によって製造されるバイオポリマーなどの発酵物材料の用途拡大は、食品や医薬品用途をはるかに超えた分野へとその範囲を広げている。
⮞2026年6月、アサヒグループホールディングスは、ヴァルン・ビバレッジズとの提携を通じてインドのノンアルコール飲料市場に参入し、発酵乳飲料「カルピス」をオリジナル味とマンゴー味で発売し、発酵ベースの機能性飲料の商業的普及範囲を拡大した。
制約要因:生産コストの変動性と規制の複雑さが市場拡大を阻害している
需要を牽引する好調なファンダメンタルズが存在する一方で、発酵原料の価格変動に伴う生産コストの変動や、将来的に下流顧客の調達に影響を与える可能性のあるスケーラビリティの問題など、重大な制約も存在します。新規原料や精密発酵原料の市場参入プロセスに関する規制上の問題は、時間の経過とともに変化し続けており、特にバイオテクノロジー由来の原料に関しては、市場環境に不確実性をもたらし続けています。
発酵原料の生産者数の増加に伴う競争激化は、アミノ酸や有機酸といった主流製品の利益率を低下させ続けており、これらの製品はコモディティ化が進んでいる。精密発酵技術の構築には多額の投資が必要となるため、十分なバイオテクノロジー開発資金を調達できない生産者にとって、市場参入は困難となっている。
機会:精密発酵のスケールアップと代替タンパク質の拡大による新たな成長の道筋の創出
変動の激しい農業サプライチェーンの制約から解放された、高純度で特殊な生理活性成分を生産できる精密発酵プラットフォームの継続的なスケールアップには、大きなビジネスチャンスが存在する。次世代の発酵タンパク質や機能性成分の商業化に成功した企業は、技術が成熟し、より幅広い商業用途へと発展していくにつれて、この分野の成長において大きなシェアを獲得できるだろう。
動物由来成分不使用のタンパク質や持続可能な特殊原料への需要の高まりは、さらなる大きな成長の道筋を示しています。合成生物学やAIを活用した菌株工学の進歩により、発酵効率が向上し、生産コストが削減され続けているからです。パーソナルケアや化粧品分野への用途拡大、そして個別栄養に関する継続的な研究もまた、発酵原料メーカーにとって大きな未開拓の機会となっています。
⮞2026年4月、シムライズは、精密発酵によって生産される動物由来のタンパク質の商業化を加速させるため、米国に拠点を置くボンド・ペット・フーズへの戦略的株式投資を発表した。これは、ペットフード、おやつ、栄養補助食品向けの持続可能なタンパク質原料をターゲットとしている。
最近の動向
-
2025年:カーギルとQoreは、アイオワ州に3億ドルの施設を開設し、地元農家が栽培したトウモロコシを原料とした再生可能な資源から作られるバイオベースのスパンデックス原料であるQIRAを生産する。
-
2026年:ノボネシスは、乳幼児栄養市場向けに精密発酵ラクトフェリンであるLF+を量産・商業化するため、タートルツリー社との提携を発表した。
-
2026年:DSM-Firmenichは、生物活性成分と次世代機能性栄養ソリューションに焦点を当てた精密発酵イニシアチブを拡大した。
-
2026年:ケリーグループは発酵ベースの原料ポートフォリオを強化し、グローバルな食品用途向けにクリーンラベルの風味増強剤と天然保存システムの開発に注力した。
発酵原料会社は以下の通りです。
- Cargill, Incorporated
- Koninklijke DSM N.V. (dsm-firmenich)
- Kerry Group plc
- Novonesis
- Ajinomoto Co., Inc.
- Associated British Foods plc
- Angel Yeast Co., Ltd.
- International Flavors & Fragrances Inc.
- Lonza Group AG
- Corbion N.V.
- Archer Daniels Midland Company
- Lallemand Inc.
- Sensient Technologies Corporation
- Tate & Lyle PLC
- BASF SE
- Evonik Industries AG
- Fufeng Group Limited
- CJ CheilJedang Corporation
- Meihua Holdings Group Co., Ltd.
- Qore LLC
発酵原料市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 556億7000万米ドル |
| 2035年までの市場規模 | 1,025億6,000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は6.30%。 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品タイプ別(アミノ酸、有機酸、ビタミン、工業用酵素、その他) • 形態別(乾燥、液体) • 用途別(食品・飲料、医薬品、動物飼料、パーソナルケア) • 流通チャネル別(B2B/直販、小売) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Cargill, Incorporated, Koninklijke DSM N.V. (dsm-firmenich), Kerry Group plc, Novonesis, Ajinomoto Co., Inc., Associated British Foods plc, Angel Yeast Co., Ltd., International Flavors & Fragrances Inc., Lonza Group AG, Corbion N.V., Archer Daniels Midland Company, Lallemand Inc., Sensient Technologies Corporation, Tate & Lyle PLC, BASF SE, Evonik Industries AG, Fufeng Group Limited, CJ CheilJedang Corporation, Meihua Holdings Group Co., Ltd., and Qore LLC |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 形態別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 流通チャネル別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売代理店
3.4.4 最終用途産業
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 生産・供給指標
4.1.1 製品タイプ別および発酵プロセス別の発酵原料生産量の割合(%)
4.1.2 主要生産地域における発酵能力の成長率(%)
4.1.3 先進発酵技術および微生物株最適化の採用率の増加(%)
4.2 製品およびアプリケーションの指標
4.2.1 アミノ酸、有機酸、ポリマー、ビタミン、酵素、抗生物質の割合(%)
4.2.2 食品・飲料、医薬品、飼料、および工業用途における発酵原料消費量の増加率(%)
4.2.3 機能性成分、天然成分、クリーンラベル成分、および生物活性成分の需要の増加率(%)
4.3 地域別市場指標
4.3.1 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカにおける発酵原料需要のシェア(%)。
4.3.2 アジア太平洋地域の需要の伸び(%)は、食品、医薬品、バイオテクノロジー産業の拡大によって牽引されている。
4.3.3 発酵インフラおよびバイオテクノロジー能力への地域投資の増加率(%)
4.4 テクノロジーとイノベーションの指標
4.4.1 精密発酵、微生物工学、バイオプロセス最適化の導入における成長率(%)
4.4.2 先進的な発酵技術による生産効率と収率の向上率(%)
4.4.3 バッチ式、連続式、好気性、嫌気性発酵プロセスの割合(%)
5. 発酵原料市場のセグメント別分析と予測(製品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 アミノ酸
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 有機酸
5.4 ビタミン
5.5 工業用酵素
5.6 その他
6. 発酵原料市場のセグメント別分析と予測(形態別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 ドライ
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 液体
7. 発酵原料市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 食品・飲料
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 医薬品
7.4 動物飼料
7.5 パーソナルケア
8. 発酵原料市場のセグメント別分析と予測(流通チャネル別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 B2B/ダイレクト
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 小売業
9. 発酵原料市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 発酵原料市場規模と予測(製品タイプ別、2022年~2035年)
9.2.3 発酵原料市場規模と予測(形態別、2022年~2035年)
9.2.4 発酵原料市場規模と予測(用途別、2022年~2035年)
9.2.5 発酵原料市場規模と予測(流通チャネル別、2022年~2035年)
9.2.6 発酵原料市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 発酵原料市場規模と予測(製品タイプ別、2022年~2035年)
9.3.3 発酵原料市場規模と予測(形態別、2022年~2035年)
9.3.4 発酵原料市場規模と予測(用途別、2022年~2035年)
9.3.5 発酵原料市場規模と予測(流通チャネル別、2022年~2035年)
9.3.6 発酵原料市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 発酵原料市場規模と予測(製品タイプ別、2022年~2035年)
9.4.3 発酵原料市場規模と予測(形態別、2022年~2035年)
9.4.4 発酵原料市場規模と予測(用途別、2022年~2035年)
9.4.5 発酵原料市場規模と予測(流通チャネル別、2022年~2035年)
9.4.6 発酵原料市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 発酵原料市場規模と予測(製品タイプ別、2022年~2035年)
9.5.3 発酵原料市場規模と予測(形態別、2022年~2035年)
9.5.4 発酵原料市場規模と予測(用途別、2022年~2035年)
9.5.5 発酵原料市場規模と予測(流通チャネル別、2022年~2035年)
9.5.6 発酵原料市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 発酵原料市場規模と予測(製品タイプ別、2022年~2035年)
9.6.3 発酵原料市場規模と予測(形態別、2022年~2035年)
9.6.4 発酵原料市場規模と予測(用途別、2022年~2035年)
9.6.5 発酵原料市場規模と予測(流通チャネル別、2022年~2035年)
9.6.6 発酵原料市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Cargill, Incorporated
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Koninklijke DSM N.V. (dsm-firmenich)
10.6.3 Kerry Group plc
10.6.4 Novonesis
10.6.5 Ajinomoto Co., Inc.
10.6.6 Associated British Foods plc
10.6.7 Angel Yeast Co., Ltd.
10.6.8 International Flavors & Fragrances Inc.
10.6.9 Lonza Group AG
10.6.10 Corbion N.V.
10.6.11 Archer Daniels Midland Company
10.6.12 Lallemand Inc.
10.6.13 Sensient Technologies Corporation
10.6.14 Tate & Lyle PLC
10.6.15 BASF SE
10.6.16 Evonik Industries AG
10.6.17 Fufeng Group Limited
10.6.18 CJ CheilJedang Corporation
10.6.19 Meihua Holdings Group Co., Ltd.
10.6.20 Qore LLC
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション
製品タイプ別
-
アミノ酸
-
有機酸
-
ビタミン
-
工業用酵素
-
その他
申請により
-
食品・飲料
-
医薬品
-
動物飼料
-
パーソナルケア
フォームによる
-
ドライ
-
液体
流通チャネル別
-
B2B/ダイレクト
-
小売り
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント