
AIを活用した薬剤再利用市場レポートの範囲と概要:
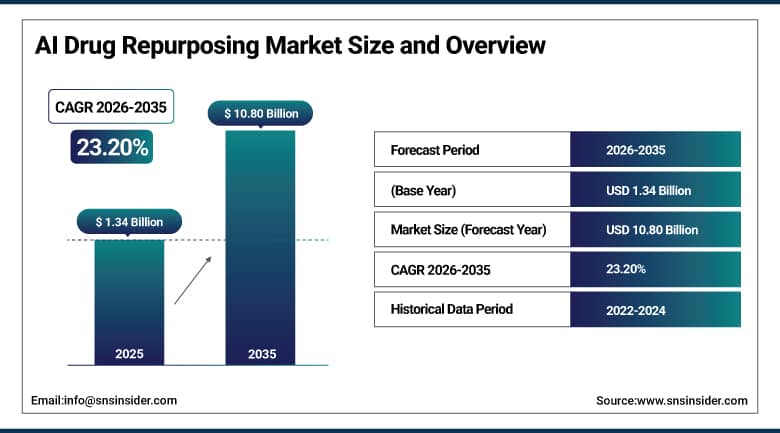
AIを活用した医薬品用途変更市場は、 2025年には13億4000万米ドルと評価され、2035年までに108億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)23.20%で成長すると見込まれています。
AIによる薬剤再利用市場は、従来の薬剤開発に比べてより迅速かつ経済的な選択肢へのニーズの高まりを背景に、着実に成長を続けています。新しい分子の開発には10年以上かかる場合もあり、数十億ドルもの費用がかかることもあります。承認済みおよび開発中止となった薬剤から新しい治療法を見つけるために、ゲノム、プロテオーム、トランスクリプトームデータ、および実際の臨床データをマイニングする人工知能ソフトウェアの使用は、一般的な手法になりつつあります。治療選択肢が限られている腫瘍、希少疾患、難病、感染症の蔓延が進むにつれ、製薬会社やバイオテクノロジー企業は、機械学習、深層学習、自然言語処理、知識グラフ、生成AIツールを採用し、承認済みの薬剤ライブラリを新しい疾患標的に対して体系的にスクリーニングするようになっています。
⮞2025年1月、Every CureはGoogle Cloudとの連携を拡大し、Gemini 2.0を同社の薬剤再利用プラットフォーム「MATRIX」に統合しました。この取り組みは、既存薬の新たな治療用途の特定と検証をAIを活用して改善することを目的としており、特に治療選択肢が限られている疾患を対象としています。
AIを活用した医薬品再利用市場に関する詳細情報については、無料サンプルレポートをご請求ください。
AIを活用した医薬品用途変更市場の動向:
-
生成型AIと大規模言語モデルの統合が進むにつれ、既存薬の用途変更パイプライン全体にわたって、薬剤標的仮説の生成が加速している。
-
知識グラフやネットワークベースのAIの利用拡大により、複雑な疾患や希少疾患における薬剤と疾患の関係性のマッピングが改善されつつある。
-
製薬業界とAIの連携拡大により、腫瘍学および感染症プログラムにおいて、既存薬の用途変更、候補薬の検証、臨床応用が促進されている。
-
マルチオミクスデータ統合の採用が進むにつれ、承認済み化合物の新たな適応症を特定する際の精度が向上している。
-
計算による薬剤再利用研究に対する政府および学術機関からの資金提供の増加は、神経疾患や希少疾患における薬剤再利用研究の範囲を拡大させている。
米国におけるAIを活用した医薬品用途変更市場の見通し:
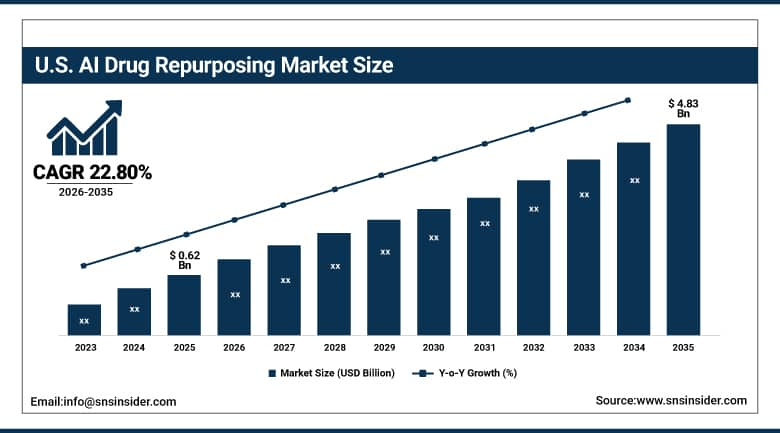
米国のAIを活用した医薬品用途変更市場は、 2025年には6億2000万米ドルと評価され、2035年までに48億3000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)22.80%で成長すると見込まれている。
AIを活用した医薬品用途変更において、米国は引き続き優位性を保っています。これは、AIネイティブのバイオテクノロジー系スタートアップ企業のネットワーク、ベンチャーキャピタルや製薬会社からの大規模な研究開発投資、そして学術医療機関と計算創薬企業との相乗効果のある関係によるものです。国内有数の製薬会社やバイオテクノロジー企業は、既に承認されている医薬品や忘れ去られた医薬品の新たな適応症を発見するために、パイプラインの初期段階で機械学習や生成AI技術を活用しています。これは特に、開発期間の短縮と良好な規制環境により用途変更分子が非常に望ましい腫瘍学、希少疾患、感染症の分野で顕著です。クラウドコンピューティングインフラの拡大、実世界データやゲノムデータセットの利用可能性の向上、そして計算創薬への継続的な連邦政府投資により、国内のイノベーションシステムはAIを活用した医薬品用途変更プラットフォームの高度な開発を促進しています。
⮞2026年5月、米国食品医薬品局(FDA)は、既存医薬品の承認用途を拡大する機会を特定するため、医薬品の用途変更に関するパブリックコンサルテーションを開始した。この取り組みは特に慢性疾患および希少疾患に焦点を当てており、エビデンスに基づいた治療用途変更に対する規制当局の関心の高さを強調している。
AIを活用した薬剤再利用市場のセグメント分析:
-
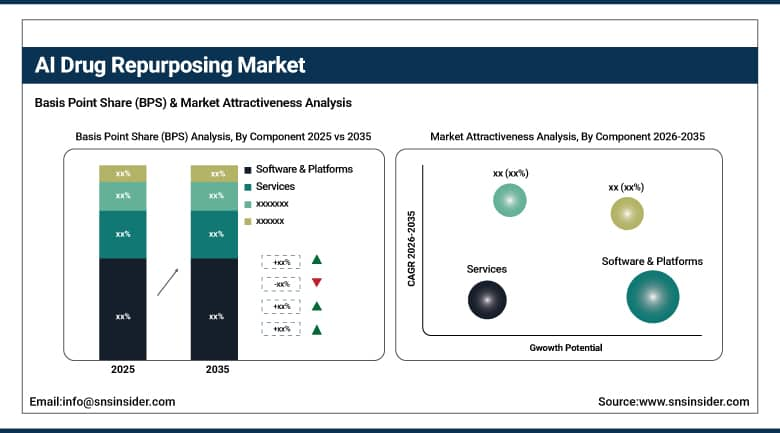
コンポーネント別に見ると、ソフトウェアとプラットフォームが2025年にはAI医薬品再利用市場を65.80%のシェアで支配し、一方、サービスは2026年から2035年にかけて年平均成長率26.40%で最も急速に成長しているセグメントである。
-
技術別に見ると、機械学習/深層学習が2025年にAI医薬品再利用市場を42.60%のシェアで支配し、生成AIおよび大規模言語モデルは2026年から2035年にかけて年平均成長率27.80%で最も急速に成長している分野である。
-
用途別に見ると、腫瘍学が2025年に34.50%のシェアでAI医薬品再利用市場を牽引し、感染症は2026年から2035年にかけて年平均成長率(CAGR)26.90%で最も急速に成長している分野である。
-
用途別に見ると、2025年には製薬・バイオテクノロジー企業がAI医薬品再利用市場を58.40%のシェアで支配し、一方、学術・研究機関は2026年から2035年にかけて年平均成長率(CAGR)25.30%で最も急速に成長しているセグメントである。
コンポーネント別に見ると、AI医薬品再利用市場はソフトウェアとプラットフォームが圧倒的なシェアを占めており、サービスが最も急速に成長している分野となっている。
ソフトウェア&プラットフォーム分野は、2025年のAI創薬市場を牽引し、収益シェアは65.80%を占めました。創薬プロセスに不可欠なのは、機械学習、深層学習、知識グラフ、生成AIエンジンに基づいてタスクを実行できるコンピューティングプラットフォームです。これらのプラットフォームは、製薬会社やバイオテクノロジー企業が、ライセンスまたは独自のソフトウェア内で、大規模な仮想スクリーニングプロセス、薬剤標的マッピング、バイオマーカーの特定を実行するのに役立ちます。このようなプラットフォームのおかげで、研究機関は、薬剤ライブラリを数千もの候補標的と容易に相互参照できるため、創薬に適した候補を見つけるために必要な文献調査やウェットラボスクリーニングにかかる時間を大幅に節約できます。さらに、プラットフォーム、モデル、データベースの改善を目指すAIファーストの創薬企業の取り組みや、大手製薬会社とのライセンス契約の増加も、ソフトウェア&プラットフォーム分野の市場優位に貢献しています。
サービス分野は、2026年から2035年の予測期間中に26.40%という最も速いCAGRを記録すると予想されています。専門的なデータキュレーション、モデル検証、規制適合支援、カスタムパイプライン統合サービスに対する需要の高まりが、社内に高度な計算創薬の専門知識を持たない製薬会社やバイオテクノロジー企業の間での積極的な導入を促しています。AI駆動型リパーパシングプラットフォームが成熟し、ますますコモディティ化するにつれて、導入支援、データセット準備、臨床翻訳ガイダンスを提供するサービスプロバイダーが全体の支出のシェアを拡大しており、これは、ソフトウェアの単発ライセンスから継続的なアドバイザリーおよび技術パートナーシップモデルへの業界全体のシフトを反映しています。中規模のバイオテクノロジー企業や学術研究機関による計算生物学およびバイオインフォマティクスワークフローのアウトソーシングの増加も、より広範なAI創薬リパーパシング市場と比較して、サービスカテゴリーの平均を上回る成長率をさらに支えています。
⮞2025年9月、イーライリリーは、バイオテクノロジー企業が独自の研究データに基づいてトレーニングされた創薬モデルを利用できるAI/MLプラットフォーム「TuneLab」を発表しました。このプラットフォームは、化合物評価や治療研究を支援できる計算能力へのアクセスを拡大し、専門的なAI創薬ソフトウェアに対する商業的な需要をさらに高めます。
技術別に見ると、AIによる薬剤再利用市場は機械学習/深層学習が圧倒的なシェアを占めており、生成型AIと大規模言語モデルが最も急速に成長している分野となっている。
機械学習および深層学習コンポーネントは、2025年のAI医薬品再利用市場において市場シェアでトップの座を占め、総収益の42.60%を占めました。このコンポーネントの優位性は、薬剤と標的との相互作用の予測、分子特性のモデリング、患者の反応予測など、幅広い用途で活用されていることに起因します。これらの機能は、10年以上にわたるアルゴリズム開発の歴史と、ゲノミクス、プロテオミクス、臨床試験データを通じて信頼性が証明された多数のトレーニングデータセットの利用可能性によって実現しました。さらに、これらの技術は、構造活性相関モデリング、化合物と疾患の関連性スコアリング、および既存の医薬品情報インフラストラクチャとの互換性において既に確立されています。
生成型AIおよび大規模言語モデル分野は、2026年から2035年の予測期間中に27.80%という最も高いCAGRを記録すると予想されています。新規の薬剤標的相互作用を仮説立て、候補となる分子構造を生成し、膨大な量の生物医学文献や特許データをマイニングできる基盤モデルの急速な普及が、この分野の成長を牽引しています。科学論文、臨床試験登録簿、規制当局への申請書類など、あらゆる文献における証拠の自動合成に大規模言語モデルがますます活用されるようになり、研究チームはこれまで見過ごされてきた用途変更の機会を、手動レビューよりもはるかに迅速に特定できるようになっています。これが、AI薬剤用途変更市場の他の分野と比較して、この分野の成長率が平均を上回る要因となっています。
⮞2026年4月、OpenAIは、創薬、ゲノミクス、トランスレーショナル医学などの生命科学研究を支援するために設計された特殊な推論モデルであるGPT-Rosalindを発表しました。この発表は、複雑な科学分析や治療薬開発ワークフローにおいて、高度なAIモデルの利用が拡大していることを示しています。
用途別に見ると、AIを活用した薬剤転用市場は腫瘍学分野が圧倒的に優位を占めており、感染症分野が最も急速に成長しているセグメントとなっている。
2025年には、腫瘍学分野がAIによる薬剤再利用市場の34.50%の市場シェアを占めました。腫瘍学は、分子プロファイリングとバイオマーカーで定義された患者集団によって、AIプラットフォームが既知の薬剤活性プロファイルと容易に比較できる広範で構造化されたデータセットが生成されるため、依然として最大のアプリケーションカテゴリーとなっています。これにより、既存の腫瘍治療薬の新たな適応症や、新しい併用療法を特定することが可能になります。腫瘍ゲノムシーケンスの確立された手法と、大規模な公開および独自の癌データセットの利用可能性により、腫瘍学は、大手製薬会社とAIネイティブのバイオテクノロジー企業の両方において、AI主導の薬剤再利用プログラムにとって最もデータが豊富で商業的に優先されるアプリケーション分野であり続けています。
感染症市場は、微生物耐性の問題の高まり、パンデミック状況への備えの必要性、迅速な治療対応の必要性により、2026年から2035年にかけて年平均成長率(CAGR)26.90%という最高の成長率を記録すると予測されています。抗菌薬耐性に対する懸念の高まり、パンデミックへの備えの必要性、そして新興または薬剤耐性微生物に対して認識されていない有効性を持つ既存の抗ウイルス薬、抗菌薬、抗寄生虫薬を見つけるための迅速な対応の必要性により、感染症において既に発見されている薬剤の新しい用途を見つけるために、AI支援による仮想スクリーニングの利用が増加しています。
⮞2026年1月、ランタン・ファーマは、RADRプラットフォームの拡張と計算腫瘍学研究の推進を目的として、インドのベンガルールにAIセンター・オブ・エクセレンスを設立する計画を発表した。この取り組みには、機械学習モデルの開発、精密がん治療薬開発およびより広範な治療研究プログラムへのAI機能の統合が含まれる。
用途別に見ると、AIを活用した医薬品再利用市場は製薬・バイオテクノロジー企業が圧倒的に優位を占めており、学術・研究機関が最も急速に成長している分野となっている。
製薬・バイオテクノロジー企業セグメントは、2025年の収益シェア58.40%でAI医薬品用途変更市場を牽引しました。これらの企業は、承認済みおよび保留中の化合物ライブラリ、臨床試験インフラ、AIによって特定された用途変更候補を計算上の仮説から規制当局の承認まで進めるために必要な開発予算を管理しているため、主要なエンドユーザーであり続けています。同時に、既存のポートフォリオ全体にわたる新たな治療適応症のために、社内外の生物医学データをマイニングする専用のAIチームやプラットフォームの構築またはライセンス供与をますます進めています。
学術・研究機関セグメントは、2026年から2035年の予測期間中に25.30%という最も速い年平均成長率(CAGR)を記録すると予想されています。計算生物学およびバイオインフォマティクス研究プログラムの成長、医薬品再配置研究に対する政府および非営利団体の助成金の拡大、大学とAIネイティブ創薬企業とのパートナーシップの増加により、学術機関の役割は、初期段階の標的特定にとどまらず、候補検証やトランスレーショナルリサーチパイプラインへのより積極的な参加へと徐々に拡大しています。
⮞2026年3月、Solix TechnologiesとSymbiosisグループは、インドに新薬開発および既存薬の用途転換のための卓越研究センターを設立する計画を発表した。この取り組みは、人工知能、生物医学研究、トランスレーショナル医学を組み合わせ、計算による薬剤同定と潜在的な治療応用に関する研究の進展を支援することを目的としている。
地域分析:
北米AI医薬品用途転換市場のインサイト
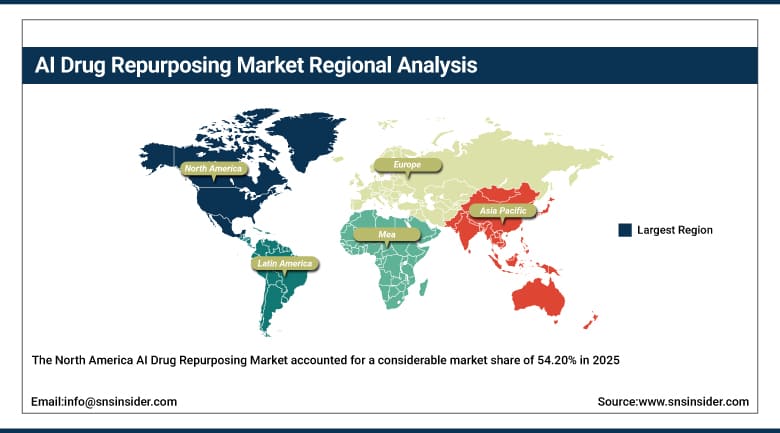
北米のAI医薬品再利用市場は、AI創薬に特化した組織が密集していること、医薬品およびバイオテクノロジー分野への研究開発費が多額であること、そして初期段階および成長段階の計算創薬に資金を提供する健全なベンチャーキャピタルネットワークが存在することから、2025年には54.20%という相当な市場シェアを占めると予測されています。用途変更/再配置された資産に対する規制当局の肯定的な承認と、一流の研究機関や病院における学術界と産業界の幅広い連携により、腫瘍学、希少疾患、感染症分野におけるAI医薬品再利用ソリューションは引き続き高い評価を得ています。
2025年、北米のAI創薬市場において、米国は地域市場の85.40%を占めるトップ国となった。これは、AIを基盤とする創薬企業が数多く存在すること、連邦政府および民間による強力な研究資金、そして医薬品開発パイプラインにおける意思決定プロセス全体への生成型AIおよび機械学習ツールの統合が進んでいることが要因である。カナダは、拡大を続ける人工知能および計算生物学研究分野、そして国内AI企業と国際的な製薬企業との連携強化を通じて、地域全体の成長に貢献している。
⮞2026年1月、Variant Bioは、独自の遺伝子データと公開されている遺伝子データおよびマルチオミクスデータを統合した、AIを活用したゲノム創薬プラットフォーム「Inference」を発表しました。同社はこのプラットフォームを製薬研究パートナーに開放し、治療標的の特定と検証のための計算能力へのアクセスを拡大しました。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州におけるAI医薬品用途転換市場のインサイト
欧州地域は2025年のAI医薬品用途転換市場において主要な貢献地域であり、予測期間中、カスタマイズされた計算による用途転換プラットフォームにおいて比較的高い成長率を記録すると予想されています。これは、データ駆動型医薬品開発に対する強力な規制支援、確立された医薬品製造・研究基盤、そしてより広範な医療イノベーション目標を追求する加盟国全体で、既存の承認済み化合物の新たな治療用途を特定するための、迅速でエビデンスに基づいたアプローチに対する消費者および機関の嗜好の高まりによるものです。
英国は、強力な産学連携型AI研究エコシステムと、国内外の製薬顧客にサービスを提供するAIネイティブな創薬・用途転換企業の存在により、ヨーロッパにおける主要市場の一つとなっています。フランス、ドイツ、スイスなど、世界有数の製薬会社や計算生物学研究センターを擁する国々も、大規模な用途転換研究開発投資を通じて市場の成長に貢献しています。
⮞2026年5月、英国政府のソブリンAIファンドは、アイソモルフィック・ラボ社の資金調達の一環として、同社への投資を発表した。この支援は、医薬品設計のための計算モデルを開発する英国のAI創薬企業を支援するものであり、国内の製薬AI能力に対する政府の投資を強化するものである。
アジア太平洋地域におけるAI医薬品用途転換市場のインサイト
アジア太平洋地域のAIを活用した医薬品用途転換市場は、2026年から2035年の予測期間において、年平均成長率(CAGR)25.60%という最も速い成長率を示すと予想されています。この市場成長は、国内バイオテクノロジー投資の急速な拡大、医薬品研究における人工知能の導入を支援する政府の取り組みの増加、そして加速的な治療イノベーション戦略を追求する地域主要および新興ヘルスケア市場における、地域のAI創薬企業とグローバル製薬パートナーとの連携強化によって牽引されています。
中国は、大規模なAIネイティブ創薬エコシステムと、国内および輸出志向の製薬顧客を支援する急速に成長する国内計算生物学研究能力のおかげで、アジア太平洋地域のAI創薬市場における主要な成長牽引役の一つとなっています。世界的な主要な製薬製造・研究拠点であるインドと日本も、計算創薬能力の拡大と、学術研究および産業界の研究プログラムにおけるAIベースの創薬プラットフォームの採用拡大を通じて、地域全体の成長に貢献しています。
⮞2026年9月、ByteDanceのAI創薬部門であるAnew Labsは、スピンオフ後、2億9000万ドルの外部資金調達を完了した。この資金は、生体分子構造予測、分子設計、およびAI支援創薬に特化したバイオテクノロジー・プラットフォームの拡大を支援するものである。
中東・アフリカおよびラテンアメリカにおけるAI医薬品用途転換市場のインサイト
中東・アフリカ地域とラテンアメリカ地域では、医療のデジタル化とバイオテクノロジーへの投資が両地域で拡大するにつれ、AIを活用した医薬品再利用プラットフォームの導入が徐々に拡大している。これは、政府が高度な医療研究インフラに注力するようになったことや、国際的な製薬会社やAI技術企業との連携が強化されたことに支えられている。
ブラジルは、国内の医薬品製造基盤の充実と、計算生物学研究能力への投資拡大を背景に、ラテンアメリカにおける主要市場となることが期待されている。中東・アフリカ地域では、アラブ首長国連邦とサウジアラビアが高度な医療・バイオテクノロジー研究インフラに投資しており、拡大を続ける製薬・学術研究分野において、AIを活用した薬剤再利用プラットフォームの導入が徐々に進んでいる。
⮞2026年4月、エミレーツ医薬品公社は、Insilico Medicine社がChemistry42プラットフォームを用いて開発した、AIによって発見・開発された薬剤候補ISM0387を発表した。この前臨床段階の腫瘍治療薬候補はUAE国内で開発され、AIを活用した医薬品の研究開発における同地域の能力向上を象徴するものとなった。
市場の動向:
成長要因:費用対効果が高く、より迅速な医薬品開発への需要の高まりが市場成長を牽引している。
従来の新規創薬に伴うコスト上昇と長期化、そして治療選択肢が限られている慢性疾患、希少疾患、感染症の蔓延が相まって、AIを活用した薬剤再利用市場の主な推進要因となっています。AIを活用した再利用プラットフォームは、既存の承認済みまたは開発中止された化合物の新たな治療用途を特定するための、より迅速かつ費用対効果の高い方法を提供します。確立された安全性および毒性データを活用することで、腫瘍学や神経学から感染症や希少疾患治療に至るまで、ほぼすべての主要な治療領域において、開発期間を短縮し、臨床試験のリスクを低減します。
人工知能の技術進歩により、計算による薬剤標的スクリーニングの精度と規模が大幅に向上し、近年では生成AI、知識グラフ、マルチオミクスデータ統合における革新によって、既存薬の用途変更候補の特定精度が向上しています。製薬業界における機械学習ベースのパイプライン意思決定ツールの採用拡大、実世界の臨床データおよびゲノムデータの創薬ワークフローへの統合の進展、そしてAIネイティブ創薬企業の能力拡大に向けたベンチャー投資や企業投資の継続は、予測期間全体にわたって需要をさらに押し上げています。これは、計算による用途変更手法が、より時間がかかり、より多くのリソースを必要とする従来の創薬アプローチに取って代わり、医薬品およびバイオテクノロジーの幅広い分野で応用が拡大しているためです。
⮞2026年8月、米国保健福祉省先端研究計画局(ARPA)は、人工知能(AI)技術と希少疾患研究の推進を目的としたRAPIDプログラムを通じて、最大9850万ドルの助成金を交付すると発表した。この取り組みは、AI対応のデータリソースと治療法開発能力を支援し、満たされていない医療ニーズに対する計算アプローチへの投資を強化するものである。
制約:データ品質の課題と規制の不確実性が市場拡大を阻害している
市場成長を阻む最も重要な障害の一つは、AIを活用した用途変更モデルのトレーニングと検証に必要な生物医学、ゲノム、臨床データセットの品質、完全性、標準化が一定していないことである。製薬会社、医療システム、研究機関の間でデータの所有権が分散していることに加え、データ相互運用性の標準規格が限られているため、計算による予測の精度と汎用性が制限され続けており、AIが特定した候補を臨床評価へと確実に進めるためには、相当な追加的なデータキュレーション投資が必要となる。
さらに、主要市場におけるAI生成による薬剤転用に関するエビデンスの評価をめぐる規制環境は絶えず変化し、矛盾をはらんでいるため、医薬品メーカーと技術サプライヤーの双方にとって、規制申請を裏付けるためにどの程度の計算検証を行うべきかという点で課題となっている。加えて、有効な予測モデルの構築と維持には、計算生物学者の専門知識とクラウドコンピューティング能力に加え、膨大な専門知識と投資が必要となるため、多額の研究開発投資が不可欠となる。
機会:希少疾患および感染症への応用分野への拡大により、新たな成長の道が開かれる。
希少疾患や難病に対する効果的かつ迅速な治療選択肢へのニーズの高まりと、AIを活用した感染症および抗菌薬耐性研究への関心の高まりが相まって、AIを活用した薬剤再利用市場には大きな成長機会がもたらされるでしょう。実世界の臨床データの入手可能性の向上、マルチオミクスデータセットの拡大、そしてバイオテクノロジーへの資金投入増加に伴う生成型AIと知識グラフ革新への重点化は、製薬会社が既存の薬剤ポートフォリオを拡大するための、より迅速でエビデンスに基づいた方法を追求する中で、持続的な将来的な成長を確実なものにするでしょう。
希少疾患や難病領域におけるAI研究に基づくプラットフォーム開発には、大きな成長機会が存在する。これらの領域では、開発プロセスの経済性が最も低く、既存薬の用途変更によるメリットが最大限に発揮されるからである。アジア太平洋地域やラテンアメリカの発展途上地域における計算創薬インフラへの投資の増加、そしてAIを活用した医療研究に対する政府支援の拡大に伴い、これらのサービスへの需要は今後も増加し続けるだろう。
⮞2026年7月、米国国立衛生研究所(NIH)は、ハイブリッド神経記号AIを応用して、肺動脈性肺高血圧症および特発性肺線維症に対する潜在的な治療薬としてFDA承認済みの既存薬を特定する研究プロジェクト「RESPOND」への資金提供を開始しました。このプロジェクトは、重篤な呼吸器疾患におけるAI支援による既存薬の用途変更に向けた、的を絞った研究機会を創出するものです。
最近の動向:
-
2025年: Insilico Medicine社は、同社のPharma.AI生成プラットフォームを用いて特定した、AIによって発見された主要候補薬であるrentosertibを、特発性肺線維症に対する臨床評価の拡大へと進め、エンドツーエンドの計算による創薬アプローチの臨床的実現可能性を強化した。
-
2025年: Isomorphic Labsは、Eli Lillyとの構造ベース創薬における協業を拡大し、AlphaFold由来のモデリングエンジンを活用して、腫瘍学および免疫学の薬剤標的全体にわたる新たな用途転換および併用療法の機会を特定した。
-
2026年: Owkinは、Kelun-Owkin腫瘍データプラットフォームを拡張し、マルチモーダルな実世界データセットを追加することで、製薬パートナーが既存の腫瘍治療薬を新たな腫瘍適応症に転用する機会を特定できるよう支援しました。
-
2026年: HealxはSCI Venturesと200万米ドルの提携を行い、Healnetプラットフォームによる希少疾患および難病適応症向けの既存薬候補の特定を加速させた。
AIを活用した薬剤転用市場の主要プレーヤーは以下のとおりです。
-
Atomwise, Inc.
-
Healx Ltd.
-
Innophore GmbH
-
Owkin, Inc.
-
Schrödinger, Inc.
-
XtalPi Inc.
-
Isomorphic Labs Limited
-
Iktos SAS
-
twoXAR, Inc.
-
Verge Genomics, Inc.
-
Deep Genomics, Inc.
-
Valo Health, Inc.
-
Cellarity, Inc.
-
Genesis Therapeutics, Inc.
-
BostonGene Corporation
-
Iambic Therapeutics, Inc.
-
BullFrog AI Holdings, Inc.
AIを活用した医薬品用途変更市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億4000万米ドル |
| 2035年までの市場規模 | 108億米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は23.20% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • コンポーネント別(ソフトウェア&プラットフォーム、サービス) • テクノロジー別(機械学習/深層学習、自然言語処理(NLP)、知識グラフ&ネットワークベースAI、生成AI&大規模言語モデル(LLM)、コンピュータビジョン、その他) • アプリケーション別(腫瘍学、神経学、心臓病学、感染症、希少疾患&難病、その他) • エンドユーザー別(製薬・バイオテクノロジー企業、学術・研究機関、医薬品開発業務受託機関(CRO)、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Insilico Medicine, BenevolentAI plc, Recursion Pharmaceuticals, Inc., Atomwise, Inc., Healx Ltd., Innophore GmbH, Owkin, Inc., Schrödinger, Inc., XtalPi Inc., Isomorphic Labs Limited, Iktos SAS, twoXAR, Inc., Verge Genomics, Inc., Deep Genomics, Inc., Valo Health, Inc., Cellarity, Inc., Genesis Therapeutics, Inc., BostonGene Corporation, Iambic Therapeutics, Inc., BullFrog AI Holdings, Inc. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 コンポーネント別市場規模
2.3.2 技術別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 用途別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. データおよび生物学的データベースプロバイダー
3.4.2. AIプラットフォームおよびソフトウェア開発者
3.4.3. AI駆動型医薬品用途変更サービスプロバイダー
3.4.4. 製薬会社、研究機関、CRO
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 AIモデルのパフォーマンスと創薬指標
4.1.1 AIリポジショニングによる創薬期間の平均短縮率(%)
4.1.2 用途変更された薬剤候補1件あたりの平均コスト削減額(百万米ドル)
4.1.3 薬物標的相互作用に関するAIモデルの予測精度(%)
4.1.4 AIスクリーニングキャンペーンあたりに特定された薬剤候補の平均数
4.1.5 AIによる既存薬転用における臨床試験成功率の増加率(%)
4.2 技術導入とプラットフォーム利用状況に関する統計
4.2.1 深層学習モデルを利用したAI医薬品再利用プラットフォームのシェア(%)
4.2.2 生成型AIとLLM機能を統合したプラットフォームの割合(%)
4.2.3 知識グラフおよびネットワークベースのAIアプローチを採用しているプラットフォームの割合(%)
4.2.4 AIモデル学習に使用されるデータセットの平均規模(データポイント数)
4.2.5 クラウドベースの導入モデルを提供するプラットフォームの割合(%)
4.3 研究および臨床試験活動指標
4.3.1 AIによって特定された薬剤転用候補薬の臨床試験開始までの年間成長率(%)
4.3.2 AI予測から前臨床検証までの平均所要時間(月)
4.3.3 AI企業と製薬会社間の提携割合(%)
4.3.4 既存薬の転用候補のうち、第II/III相臨床試験に進んだものの割合(%)
4.3.5 AI生成の再利用データを利用した規制当局への申請件数
4.4 運用効率および導入効率指標
4.4.1 AIを用いたターゲット優先順位付け効率の平均改善率(%)
4.4.2 AIスクリーニングによる偽陽性候補薬の削減率(%)
4.4.3 AIを活用した薬剤再利用パイプラインにおける平均自動化レベル(%)
4.4.4 マルチオミクスデータ統合を利用したAI再利用プロジェクトの割合(%)
4.4.5 薬剤転用候補選定における意思決定までの平均時間(週)
5. AIを活用した医薬品用途変更市場のセグメント別分析と予測(コンポーネント別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ソフトウェアとプラットフォーム
5.2.1 主要トレンド
5.2.2 市場規模と予測(2022年~2035年)
5.3 サービス
6. AIを活用した医薬品用途変更市場のセグメント別分析と予測(技術別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 機械学習/深層学習
6.2.1 主要トレンド
6.2.2 市場規模と予測(2022年~2035年
) 6.3 自然言語処理(NLP)
6.4 知識グラフとネットワークベースAI
6.5 生成AIと大規模言語モデル(LLM)
6.6 コンピュータビジョン
6.7 その他
7. AIを活用した医薬品用途転換市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 腫瘍学
7.2.1 主要動向
7.2.2 市場規模と予測(2022年~2035年)
7.3 神経学
7.4 心臓病学
7.5 感染症
7.6 希少疾患および難病
7.7 その他
8. AIを活用した医薬品用途転換市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 製薬・バイオテクノロジー企業
8.2.1 主要動向
8.2.2 市場規模と予測(2022年~2035年)
8.3 学術・研究機関
8.4 医薬品開発業務受託機関(CRO)
8.5 その他
9. AIを活用した医薬品用途変更市場の地域別セグメント分析と予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 AIを活用した医薬品用途変更市場の規模と予測(構成要素別、2022年~2035年)
9.2.3 AIを活用した医薬品用途変更市場の規模と予測(技術別、2022年~2035年)
9.2.4 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.2.5 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.2.6 AIを活用した医薬品用途変更市場の規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 AIを活用した医薬品用途変更市場の規模と予測(構成要素別、2022年~2035年)
9.3.3 AIを活用した医薬品用途変更市場の規模と予測(技術別、2022年~2035年)
9.3.4 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.3.5 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.3.6 AIを活用した医薬品用途変更市場の規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 AIを活用した医薬品用途変更市場の規模と予測(構成要素別、2022年~2035年)
9.4.3 AIを活用した医薬品用途変更市場の規模と予測(技術別、2022年~2035年)
9.4.4 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.4.5 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.4.6 AIを活用した医薬品用途変更市場の規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 AIを活用した医薬品用途変更市場の規模と予測(構成要素別、2022年~2035年)
9.5.3 AIを活用した医薬品用途変更市場の規模と予測(技術別、2022年~2035年)
9.5.4 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.5.5 AIを活用した医薬品用途転換市場規模と予測(用途別、2022年~2035年)
9.5.6 AIを活用した医薬品用途変更市場の規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 AIを活用した医薬品用途変更市場の規模と予測(構成要素別、2022年~2035年)
9.6.3 AIを活用した医薬品用途変更市場の規模と予測(技術別、2022年~2035年)
9.6.4 AIを活用した医薬品用途転換市場の規模と予測(用途別、2022年~2035年)
9.6.5 AIを活用した医薬品用途転換市場規模と予測(用途別、2022年~2035年)
9.6.6 AIを活用した医薬品用途変更市場の規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Insilico Medicine
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 BenevolentAI plc
10.6.3 Recursion Pharmaceuticals, Inc.
10.6.4 Atomwise, Inc.
10.6.5 Healx Ltd.
10.6.6 Innophore GmbH
10.6.7 Owkin, Inc.
10.6.8 Schrödinger, Inc.
10.6.9 XtalPi Inc.
10.6.10 Isomorphic Labs Limited
10.6.11 Iktos SAS
10.6.12 twoXAR, Inc.
10.6.13 Verge Genomics, Inc.
10.6.14 Deep Genomics, Inc.
10.6.15 Valo Health, Inc.
10.6.16 Cellarity, Inc.
10.6.17 Genesis Therapeutics, Inc.
10.6.18 BostonGene Corporation
10.6.19 Iambic Therapeutics, Inc.
10.6.20 BullFrog AI Holdings, Inc.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
コンポーネント別
-
ソフトウェア&プラットフォーム
-
サービス
テクノロジーによって
-
機械学習/深層学習
-
自然言語処理(NLP)
-
知識グラフとネットワークベースAI
-
生成AIと大規模言語モデル(LLM)
-
コンピュータビジョン
-
その他
申請により
-
腫瘍学
-
神経学
-
心臓病学
-
感染症
-
希少疾患および難病
-
その他
用途別
-
製薬・バイオテクノロジー企業
-
学術・研究機関
-
医薬品開発業務受託機関(CRO)
-
その他
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:技術×アプリケーション)
-
競合製品/プラットフォームのベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
