データセンター向け液体冷却液市場レポートの範囲と概要:
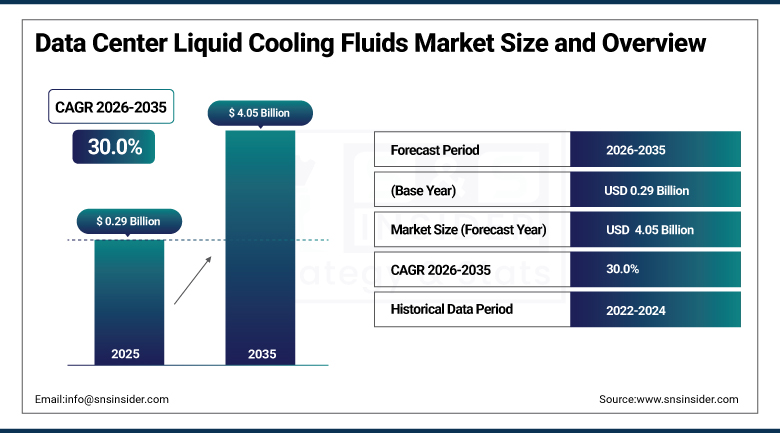
データセンター向け液体冷却液市場は、2025年には0.29億米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)30.0%で成長し、2035年には40.5億米ドルに達すると予測されている。
データセンター液冷液市場は、フッ素系誘電体化学物質の段階的廃止をきっかけに構造的な再編を迎えています。AIアクセラレータやGPUクラスタによるラック電力密度の増加に伴い、液冷はニッチな技術から主流のアーキテクチャ要件へと押し上げられましたが、二相浸漬システムを支える液冷液は、前例のない供給途絶に直面しています。3MがPFASベースの製造から撤退したことで、オペレーター、液冷液サプライヤー、ハードウェアベンダーは、規制当局が地球温暖化係数とフッ素系界面活性剤の規制を強化する一方で、代替化学物質の認定を同時に行う必要に迫られています。水とグリコールの混合物は引き続き単相システムの基盤となっていますが、合成炭化水素とハイドロフルオロオレフィン液は、製造中止となったNovecシリーズ製品によって生じた二相システムのギャップを埋めるために競合しています。
⮞2025年、ケマーズは、既存のフッ素系流体よりも地球温暖化係数が大幅に低い、二相浸漬冷却専用に設計されたハイドロフルオロオレフィン系誘電性流体「Opteon 2P50」を発表しました。この新製品は、3MのNovec撤退によって生じた市場の空白を埋めることを目的とし、厳格化するEUフッ素系ガス規制の遵守期限を前に、ケマーズを有力な代替製品として位置づけるものです。
データセンター用液体冷却液市場に関する詳細情報については、無料サンプルレポートをご請求ください。データセンター向け液冷液市場の動向
-
3M社によるNovecの販売中止は、業界全体で二相浸漬液の化学組成の再評価を余儀なくさせている。
-
EUのFガス規制の期限が迫る中、事業者は地球温暖化係数が150未満の流体への移行を迫られている。
-
合成炭化水素系流体は、主要な半導体メーカーによって検証されたPFASフリーの代替品として、シェアを拡大している。
-
水とグリコールの混合液は、既存の空冷式設備をチップに直接接続する改修工事において、依然として標準的な冷却剤となっている。
-
流体供給業者は、冷却液の販売契約に、ろ過、試験、回収サービスをセットで提供するようになっている。
米国データセンター向け液冷液市場の見通し
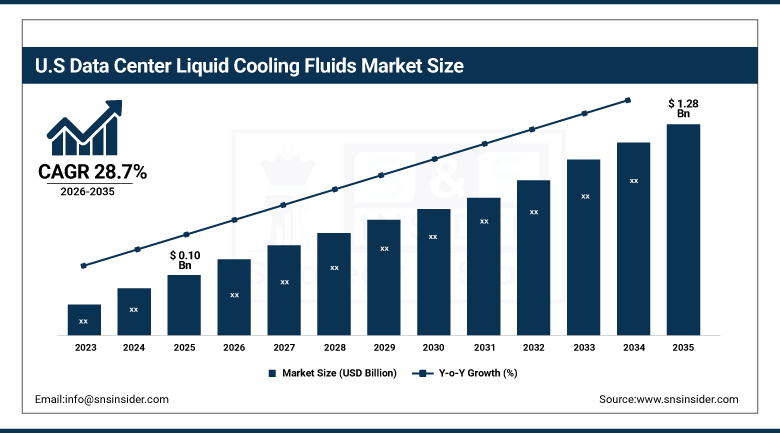
米国データセンター向け液体冷却液市場は、2025年には1億米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)28.7%で成長し、2035年には12億8000万米ドルに達すると予測されている。
米国データセンター液冷液市場は世界最大規模であり、バージニア州、テキサス州、太平洋岸北西部にハイパースケールおよびAIインフラストラクチャの構築が集中していることがその原動力となっている。ケマーズやカストロールなどの国内液冷液サプライヤーは、3MがNovecの製造から撤退するのに伴い、PFASフリーで地球温暖化係数の低い代替品の認証取得を競っている。カリフォルニア州のSB 1013冷媒開示要件と、インテル、AMD、NVIDIAによる自主的なチップメーカー検証プログラムが、どの液冷液が企業規模で採用されるかを左右している。水不足地域では、蒸発による水消費量を削減するため、閉ループへの改修が同時に加速している。
⮞2026年においても、米国における規制に準拠した単相浸漬設置において、シェルDLC S3と3M Novec 7000は依然として最も広く指定されている流体であり、連邦政府によるPFAS規制の導入が予想される中、事業者はシェル・ダイアラとトータルエナジーズ・ボルテスの合成炭化水素代替品の認定を開始した。
データセンター向け液冷液市場のセグメント分析
-
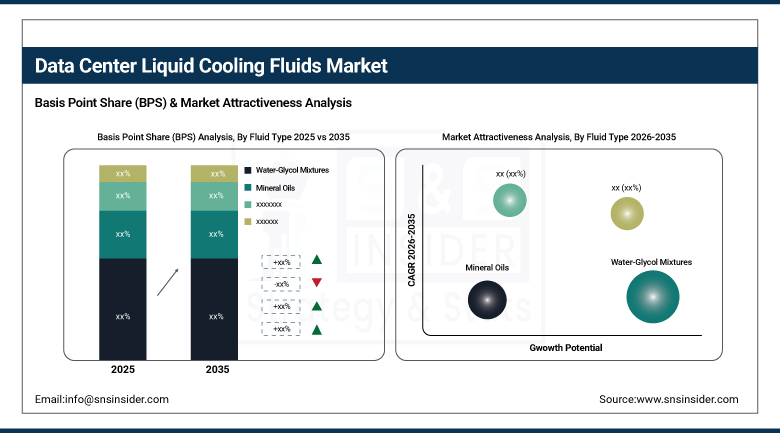
流体タイプ別に見ると、水グリコール混合物セグメントが2025年にデータセンター液体冷却液市場で約45.4%のシェアを占め、市場を牽引する一方、合成炭化水素セグメントは年平均成長率(CAGR)約34.8%で最も急速に成長している。
-
冷却方式別に見ると、単相方式が2025年時点でデータセンター液冷液市場を支配し、約63.7%のシェアを占める一方、二相方式は年平均成長率(CAGR)約33.2%で最も急速に成長している。
-
冷却技術別に見ると、ダイレクト・トゥ・チップ方式が2025年時点でデータセンター液体冷却液市場を支配し、約46.9%のシェアを占めると予測される一方、液浸冷却方式は年平均成長率(CAGR)約32.6%で最も急速に成長している。
-
データセンターの種類別に見ると、ハイパースケールセグメントが2025年には約48.2%のシェアでデータセンター液冷液市場を支配し、エッジセグメントは年平均成長率(CAGR)約33.9%で最も急速に成長している。
流体タイプ別に見ると、データセンター用液体冷却液市場では水-グリコール混合物が主流を占める一方、合成炭化水素が最も急速に成長している。
2025年のデータセンター液体冷却液市場では、水グリコール混合物が圧倒的なシェアを占めました。これは、低コストで信頼性の高い熱伝達、凍結防止、耐腐食性を実現できるため、既存の冷水インフラと既に統合されているチップ直結型システムや単相システムにおいて、標準的な冷却液として採用されているからです。既存の冷却ループや熱交換器に大きな変更を加える必要がないため、改修プロジェクトにおいても、運用者は水グリコール配合を好んで使用しています。幅広い化学的知識、容易なメンテナンス、そして様々な気候条件や運用条件に対応できる互換性により、このタイプの冷却液は、ハイパースケール、コロケーション、エンタープライズ施設など、空冷から液冷への移行において、引き続き重要な位置を占めています。
合成炭化水素は、浸漬および二相アプリケーション向けに、Intel、AMD、およびNvidiaのリファレンスデザインで検証されたPFASフリーの代替品をオペレーターが求める中、最も急速に成長している流体タイプです。Shell DialaやTotalEnergies Voltessなどの製品は、高い引火点、生分解性、および閉ループ運転で15年を超える安定性を備えており、フッ素系誘電性流体に関連する規制上の懸念に対応しています。3MがNovecからの撤退を完了し、EU Fガス規制の遵守期限が近づくにつれ、合成炭化水素は、規制市場全体で新しい浸漬冷却展開のための好ましい認証経路になりつつあります。
⮞2025年12月、韓国のSK picglobalは、AIデータセンター向けプロピレングリコール系チップ直結冷却液「HTF PG25」を発売した。同製品はOpen Compute Project Inspiredのサプライヤー認定を取得し、液冷分野における同社の商業的地位を強化した。
冷却方式別に見ると、データセンター向け液体冷却液市場では単相システムが主流である一方、二相系冷却液は最も急速な成長を記録している。
2025年のデータセンター液冷液市場では、単相冷却が主流となる見込みです。これは、チップ直結型および単相浸漬型アーキテクチャでは、沸騰二相システムに比べて、流体管理が簡素化され、設備投資額が少なく、規制上の認証要件も少なくて済むためです。水グリコール系または合成炭化水素系のいずれであっても、単相流体は状態変化することなく循環するため、蒸気封じ込めに関するエンジニアリング要件が軽減され、既存施設の改修や新規施設への導入が容易になります。このような運用上の簡便性から、ラック密度が40キロワットを超えるにつれて、空冷から移行する事業者にとって、単相冷却は標準的な選択肢となっています。
ハイパースケールおよびAIインフラストラクチャ事業者が、極めて高密度なGPUクラスタ向けに、流体の沸騰と再凝縮によって得られる優れた放熱効率を追求する中で、二相冷却は最も急速に成長している冷却方式です。3MによるNovecの撤退による混乱にもかかわらず、ChemoursやZutacoreなどのサプライヤーは、二相冷却の導入勢いを維持するために、ハイドロフルオロオレフィンやフッ素含有量の少ない代替品の認定を加速させています。700ワットを超えるチップレベルの熱負荷は、二相冷却システムに必要なエンジニアリングの複雑さを正当化する理由をますます強めています。
⮞2026年4月、シェルとケッペルは、シェルのガス液化冷却液を用いた液浸冷却システムの12ヶ月間の実証実験を、シンガポールの稼働中のデータセンターで実施すると発表した。このプロジェクトでは、将来のAIおよび高性能コンピューティングの導入に向けたエネルギー効率と運用性能を評価する。
冷却技術別に見ると、データセンター向け液冷液市場ではダイレクト・トゥ・チップ方式が主流だが、液浸冷却方式が最も急速に成長している。
2025年のデータセンター液冷液市場では、チップ直冷方式が圧倒的なシェアを占めました。これは、プロセッサやGPUに直接取り付けられた冷却プレートが、コンポーネントの熱の60~80%を気流に入る前に除去するため、最も広く普及し、後付けも容易な液冷アーキテクチャとなっているからです。ハイパースケール事業者やコロケーション事業者は、既存のラック設計との互換性や段階的な導入パスといった利点から、チップ直冷システムを好んで採用しています。これにより、データホール全体を再設計することなく、高密度ラックを変換することが可能です。こうした後付けの容易さから、チップ直冷方式は水グリコールおよび特殊冷却液の主要消費源であり続けています。
液浸冷却は、ラック全体およびサーバー全体を液浸することで、高密度AIトレーニングクラスタに優れた熱均一性をもたらすため、最も急速に成長している技術です。チップメーカーによるPFASフリーの合成炭化水素および鉱物油系冷却液の検証が進むにつれ、導入における主要な障壁が取り除かれつつあります。また、冷却液供給業者は、液浸冷却液の契約に、ろ過、誘電試験、および使用済み冷却液の回収サービスをバンドルするケースが増えています。フッ素系冷却液を排除するための規制圧力は、ハイパースケール展開における次世代液浸冷却液の認証サイクルを同時に加速させています。
⮞2026年1月、Infiniumは、高密度AIおよび高性能コンピューティングインフラストラクチャ向けに独自開発の誘電性流体を採用した液浸冷却プラットフォーム「Infinium Edge」を発表しました。これは、ますます要求が高まるGPUおよびCPUワークロードに伴う熱管理要件に対応することを目的としています。
データセンターの種類別に見ると、ハイパースケール施設がデータセンター用液体冷却液市場を席巻する一方、エッジデータセンターは最も急速に成長している。
ハイパースケール施設は、2025年のデータセンター液冷液市場を席巻しました。これは、クラウドサービスプロバイダーやAIインフラストラクチャ事業者が、大規模な言語モデルのトレーニングや推論ワークロード向けにGPUクラスタを集中的に構築することで、他のデータセンターカテゴリーでは見られない規模で液冷液を展開しているためです。また、ハイパースケール事業者は、液冷液の品質評価、PFAS移行リスク、規制遵守を直接管理するために必要な技術リソースと長期的な設備投資計画を有しており、どの液冷液が業界で広く認められ、最終的にサプライチェーン規模に拡大するかについて、非常に大きな影響力を持っています。
エッジデータセンターは、分散型AI推論、通信網の高密度化、ローカルコンテンツ配信の進展に伴い、スペースに制約のある都市部や工業地帯に小型液冷式施設が進出する中で、最も急速に成長しているデータセンターの種類です。こうした小規模な施設では、オンサイトでの保守作業を最小限に抑えるため、事前に認定された低メンテナンスの液剤が好まれています。自律システムやリアルタイム分析と連携したエッジコンピューティングの導入拡大に伴い、無人運転または最小限の人員で運用できる小型液浸式およびチップ直結式液剤パッケージへの需要が高まっています。
地域別分析
北米データセンター液冷液市場のインサイト
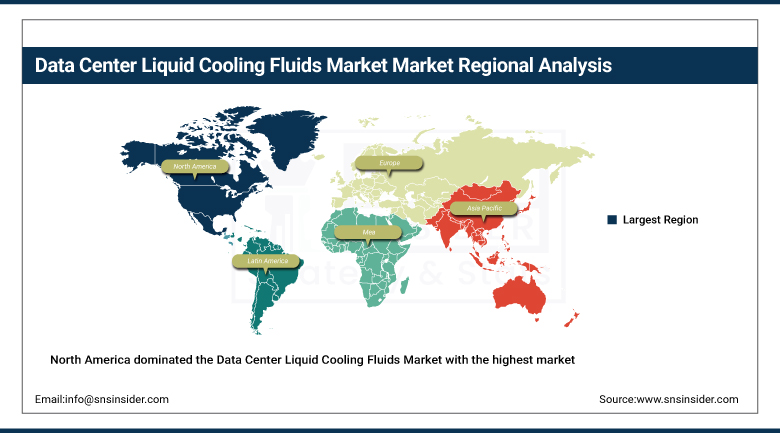
北米は、米国全土におけるハイパースケールおよびAIインフラへの集中投資に牽引され、2025年には約41.2%という最高の市場シェアを獲得し、データセンター液冷液市場を席巻しました。バージニア州、テキサス州、太平洋岸北西部は、大規模言語モデルのトレーニングとクラウドサービスの成長に関連したデータセンター容量の継続的な拡張により、需要を支えています。3MがNovecの製造事業から撤退する中、国内の液冷液サプライヤーはPFASフリーの代替品の認証取得に奔走しており、カリフォルニア州の冷媒開示要件は、長期的な規制の確実性を求める事業者の調達決定に影響を与えています。
カナダは、ケベック州とオンタリオ州におけるハイパースケール投資の拡大を通じて貢献しており、これらの地域では再生可能エネルギーによる電力供給が、持続可能性を重視した液冷システムの導入を後押ししている。メキシコの市場はまだ黎明期にあるものの、ニアショアリング投資によって北部工業地帯に新たなデータセンターが建設されるにつれ拡大しており、液冷システムの供給は現状では国内生産能力ではなく、米国や多国籍企業のサプライヤーに依存している。
⮞2026年5月、ダウはクーラントケアネットワークを発表しました。これは、DOWFROST LCおよびDOWFROST HD熱伝達流体と、流体試験、性能分析、およびリスク軽減サポートを組み合わせたもので、米国のデータセンター事業者がチップ直結冷却システムを管理し、運用リスクを低減するのに役立ちます。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州データセンター向け液冷液市場の動向
欧州はデータセンター向け液体冷却液市場において最も急速に成長しており、2035年まで年平均成長率(CAGR)約31.0%で拡大すると予測されています。規制圧力は地域的な成長を牽引する決定的な要因であり、EUのフッ素系ガス規制とPFAS(パーフルオロアルキル化合物)の普遍的な規制案により、事業者は地球温暖化係数(GWP)が150未満の冷却液への移行を余儀なくされており、これは他地域における同様の規制よりもはるかに早い段階です。ドイツ、フランス、北欧諸国は、厳格なサステナビリティへの取り組みと高密度ハイパースケールおよびコロケーション開発を組み合わせ、地域における導入をリードしています。Syensqoなどの地域サプライヤーは、3Mの撤退を促したのと同じ規制の流れに直面しながらも、フッ素系代替品を市場に投入しています。
英国、オランダ、アイルランドは、コロケーション需要に大きく貢献しており、ダブリンとアムステルダムのデータセンター群は、地方自治体の計画承認を得るために、水とエネルギー効率に関する実績を示すことがますます求められている。こうした規制の厳格化により、規制の緩い市場と比較して、この地域全体で合成炭化水素や地球温暖化係数の低いハイドロフルオロオレフィン系流体の早期導入が加速している。
⮞2025年11月、メルクKGaAはミュンヘンでレノボおよびエクイニクスと共同で高性能コンピューティングシステムを立ち上げた。このシステムは、レノボのThinkSystemサーバーとNeptune液冷技術を統合し、メルクのライフサイエンス、ヘルスケア、エレクトロニクス事業全体にわたる計算ワークロードをサポートする。
アジア太平洋地域のデータセンター向け液体冷却液市場の動向
アジア太平洋地域は、中国、日本、韓国が国家コンピューティング主権構想を支援するために国内のAIインフラとハイパースケール容量を拡大するにつれて、急速に成長している。中国のデータセンター事業者は、GPUクラスタの展開と並行して液体冷却液を採用しているが、供給は輸入誘電性液体と新興の国内製冷却液生産に分かれている。日本と韓国は、確立された電子機器および特殊化学品製造拠点を通じて、地域のハイパースケール事業者やコロケーション事業者に高品質の浸漬冷却液を供給することで貢献している。
ムンバイ、チェンナイ、ハイデラバードを中心としたインドのデータセンター建設ブームは、事業者が高機能な冷却液よりも迅速な導入を優先する傾向にあるため、コスト効率の高い水グリコール系および鉱物油系冷却液に対する需要を大幅に増加させている。オーストラリアは、再生可能エネルギーを利用したハイパースケールキャンパスを通じてこの流れに貢献しており、これらのキャンパスでは企業の炭素排出量削減目標を支援するため、持続可能性認証を受けた冷却液の配合がますます多く採用されている。
⮞2026年8月、中国南方電網貴州電網は、貴安新区にある南方エネルギービッグデータセンターに液浸冷却式コンピューティングキャビンを稼働させた。このコンテナ型施設は、4台の液浸冷却キャビネットと閉ループ式放熱システムを採用している。
中東・アフリカおよびラテンアメリカのデータセンター向け液体冷却液市場のインサイト
中東・アフリカ市場は、サウジアラビアとアラブ首長国連邦がリヤドとアブダビにまたがるハイパースケール・キャンパスへの多額の投資を背景に、主権的なAIコンピューティングの野望を追求していることから拡大している。この地域では極端な気温のため、液冷は技術的に必須であり、単相式と液浸式の両方のシステムが早期に導入されている。南アフリカは、ヨハネスブルグとケープタウンのデータセンター群に集中する、コロケーション主導の控えめな需要を支えている。
ラテンアメリカは、ブラジルとメキシコにおけるクラウドインフラ投資の拡大によって形成される新興市場であり続けている。ブラジルのサンパウロ周辺で進められているハイパースケールキャンパス開発では、AIに特化した施設向けに液冷システムが採用され始めているが、冷却液の供給は北米やヨーロッパのサプライヤーからの輸入に大きく依存している。国内における冷却液製造能力の限界が、データセンター建設の成長に比べて、地域における液冷システムの普及ペースを依然として抑制している。
⮞2026年9月、ODATAは、ブラジルのSP04キャンパスとメキシコのQR03キャンパスに、Aligned Data Centers社のDeltaFlow液冷技術を導入すると発表した。総額6億3000万米ドルの投資による第1フェーズでは、高密度コンピューティングワークロードを対象としている。
成長促進要因:AIを活用したラック密度の向上とPFASの段階的廃止による流体認定サイクルの加速
GPUを多用するAIトレーニングや推論ワークロードによって、ラックの電力密度が40キロワットを超えるようになったことで、現代のハイパースケールインフラストラクチャでは空冷では物理的に不十分となり、液体冷却液はオプションのアップグレードからコアアーキテクチャ要件へと変化しました。新たに導入されるAIコンピューティング容量が1ギガワット増えるごとに、冷却液の調達が継続的に必要となります。これは、冷却液の量がラック数と冷却ループ設計に比例して増加するためであり、冷却液の量はチップ直結型と液浸型の両方で同様です。
3MのPFAS製造からの撤退は、同時に業界全体の再認証サイクルを促し、対象となる流体供給業者の基盤を拡大させている。これまで単一の主要なフッ素系流体供給源に依存していた事業者は、現在、複数の代替化学物質を並行して認証しており、短期的には需要の変動が生じるものの、ケマーズなどの新たに認証された供給業者が、交換用および新規製造用の流体契約の両方でシェアを獲得することで、長期的には構造的な成長が見込まれる。
⮞2026年10月、VertivはCapitaLand India TrustのCLDC Mumbai 01施設において、チップに直接接続する高密度液冷システムを導入し、30MWのAIワークロードをサポートしました。このプロジェクトには、二次流体ネットワークと専用の冷却剤供給インフラが組み込まれています。
制約:規制の不確実性とPFAS代替物質の不完全性が流体認定の信頼性を制限している
ノベック試験後の代替候補流体は、規制上の課題に直面している。ガルデンPFPEなどのパーフルオロポリエーテル代替品は、優れた誘電性能を提供するにもかかわらず、EUが提案する包括的な規制の下ではPFASに分類されたままである。現在代替流体の認証を取得している事業者は、将来の再認証リスクを排除するのではなく、むしろ先送りするリスクを負うことになり、長期的な調達決定が複雑化し、規制の明確化が進むまで、特定の流体化学への大規模な設備投資を躊躇することになる。
チップメーカーの材料適合性および保証要件を満たすための、新しい浸漬流体および二相流体の複数年にわたる認証期間は、代替流体が商業規模に達するペースを遅らせています。5~7年という流体交換サイクルは、既に導入されている施設における短期的な交換需要をさらに制限する一方、地球温暖化係数の低い流体のサプライチェーン構築が不完全であるため、北米とヨーロッパ以外での入手可能性が引き続き制約されています。
機会:規制に準拠した流体化学とバンドルサービスモデルにより、新たな収益チャネルが開拓される。
地球温暖化係数が低くPFASを含まない流体の早期認証を取得したサプライヤーは、EUのFガス規制の強化や米国各州におけるPFAS規制の導入を見越して事業者が調達を標準化する中で、長期的かつ安定した供給ポジションを獲得できる可能性が高まります。主要な半導体メーカーのリファレンスデザインに基づいて検証された合成炭化水素およびハイドロフルオロオレフィンの化学技術は、世界市場において熱性能と規制遵守の両方を同時に実証できるサプライヤーにとって、明確な差別化の道筋となります。
バンドル型サービスモデルは、持続的なビジネスチャンスの第二弾となる。流体供給業者は、冷却液の販売に加えて、ろ過、絶縁耐力試験、バッチ追跡、使用済み冷却液の回収といったサービスをますます組み合わせることで、長期的な冷却液の劣化や規制上の廃棄要件に関する事業者の懸念に対応している。このサービス付加型アプローチにより、冷却液の供給は単なる商品取引から、設置済み液冷容量の増加に直接結びついた、継続的な契約に基づく収益関係へと変化する。
⮞2026年8月、グラフェン・マニュファクチャリング・グループは、水冷式データセンターおよび産業用回路向けのグラフェン系添加剤「G FLUID」を発売した。同社は、予備的な社内試験で、添加量1%で熱伝達率が約20%向上することを示しており、冷却液サプライヤーにとって潜在的な配合機会となる可能性を示唆している。
最近の動向
-
2025年:3MはPFASベースの製造からの段階的な撤退を継続し、Novec 7000シリーズの流体の販売を中止し、世界的に確立された二相浸漬冷却液のサプライチェーンを混乱させた。
-
2026年:Zutacoreは、チップへの直接接続型二相システムからPFASを排除する計画を進め、PFASを完全に排除する移行に先立ち、暫定的な低フッ素ソリューションとしてChemours社のOpteon SF33を採用した。
-
2026年:MarketsandMarketsは、2032年までの流体タイプ、冷却方式、データセンタータイプ別に需要を分類した、最新のデータセンター液体冷却液市場予測を発表しました。
-
2025年:BestSolvは、製造中止となった3M Novec 649の化学的に同一のハイドロフルオロエーテル代替品として、Zulu Engineered Fluidを発表しました。これは、既存の誘電体液と交換するだけで済む連続性を必要とする事業者をターゲットとしています。
データセンター向け液体冷却液メーカーは以下のとおりです。
-
The Chemours Company
-
Shell plc
-
TotalEnergies SE
-
Castrol Limited
-
ExxonMobil Corporation
-
AGC Inc.
-
Dow Inc.
-
BASF SE
-
Engineered Fluids Inc.
-
KLEA (Koura)
-
Fuchs Petrolub SE
-
Chevron Corporation
-
Petro-Canada Lubricants Inc.
-
Envirotech Vapor Corp.
-
GRC (Green Revolution Cooling) Inc.
-
LiquidStack Holding B.V.
-
Submer Technologies SL
-
Iceotope Technologies Ltd.
データセンター液冷液市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 流体タイプ別市場規模
2.3.2 冷却方式別市場規模
2.3.3 冷却技術別市場規模
2.3.4 データセンターの種類別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 原材料および基油の供給業者
3.4.2. 液体冷却液の製造業者および配合業者
3.4.3. 冷却システムインテグレーターおよび販売代理店
3.4.4. エンドユーザー(ハイパースケール、コロケーション、エンタープライズ、エッジデータセンター)
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンド報告(2025年)
4.1 データセンターの冷却および熱性能指標
4.1.1 液冷式データセンターにおけるラック平均電力密度
4.1.2 冷却ループあたりの放熱能力
4.1.3 冷却液流量と熱伝達効率
4.1.4 データセンター冷却エネルギー消費量指標
4.2 液冷液の性能統計
4.2.1 冷却材の熱伝導率および熱容量のベンチマーク
4.2.2 冷却液の粘度と作動温度範囲
4.2.3 流体の劣化と交換間隔
4.2.4 冷却液の純度、腐食および汚染の監視指標
4.3 技術導入・展開指標
4.3.1 チップ直結冷却の導入率
4.3.2 液浸冷却システムの導入統計
4.3.3 液冷式ラックの設置および展開量
4.3.4 液体冷却を用いたAIおよび高性能コンピューティングインフラストラクチャ
4.4 経営経済性および持続可能性指標
4.4.1 データセンターラックあたりの冷却コスト
4.4.2 液冷による電力使用効率の向上
4.4.3 液冷システムからの水消費量の削減
4.4.4 冷却液のライフサイクルコストと交換費用
4.5 イノベーション、サプライチェーン、製品開発の動向
4.5.1 新しい液冷液製品の発売
4.5.2 低GWPおよび環境に優しい冷却液の開発
4.5.3 特許および技術開発活動
4.5.4 データセンター向け液冷液サプライヤーおよび生産能力の動向
5. データセンター向け液体冷却液市場のセグメント別分析と予測(流体タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 水-グリコール混合物
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 合成炭化水素
5.4 鉱物油
5.5 フッ素系誘電性流体
6. データセンター用液体冷却液市場のセグメント別分析と予測(冷却方式別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 単相
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 二相
7. データセンター向け液体冷却液市場のセグメント別分析と予測(冷却技術別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 ダイレクト・トゥ・チップ
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 液浸冷却
7.4 リアドア熱交換器
8. データセンター液冷液市場のセグメント別分析と予測、データセンターの種類別、2022年~2035年、金額(10億米ドル)
8.1 はじめに
8.2 ハイパースケール
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 コロケーション
8.4 エンタープライズ
8.5 エッジ
9. データセンター液冷液市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 データセンター向け液冷液市場規模と予測(液種別別、2022年~2035年)
9.2.3 データセンター用液体冷却液市場の規模と予測(冷却方式別、2022年~2035年)
9.2.4 データセンター向け液冷液市場規模と予測(冷却技術別、2022年~2035年)
9.2.5 データセンター液冷液市場規模と予測(データセンタータイプ別、2022年~2035年)
9.2.6 データセンター向け液冷液市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 データセンター用液冷液市場規模と予測(液種別別、2022年~2035年)
9.3.3 データセンター用液体冷却液市場の規模と予測(冷却方式別、2022年~2035年)
9.3.4 データセンター用液体冷却液市場の規模と予測(冷却技術別、2022年~2035年)
9.3.5 データセンター液冷液市場規模と予測(データセンタータイプ別、2022年~2035年)
9.3.6 データセンター向け液冷液市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 データセンター向け液冷液市場規模と予測(液種別別、2022年~2035年)
9.4.3 データセンター用液体冷却液市場の規模と予測(冷却方式別、2022年~2035年)
9.4.4 データセンター向け液冷液市場の規模と予測(冷却技術別、2022年~2035年)
9.4.5 データセンター液冷液市場規模と予測(データセンタータイプ別、2022年~2035年)
9.4.6 データセンター向け液冷液市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 データセンター用液冷液市場規模と予測(液種別別、2022年~2035年)
9.5.3 データセンター用液体冷却液市場の規模と予測(冷却方式別、2022年~2035年)
9.5.4 データセンター向け液冷液市場規模と予測(冷却技術別、2022年~2035年)
9.5.5 データセンター液冷液市場規模と予測(データセンタータイプ別、2022年~2035年)
9.5.6 データセンター向け液冷液市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 データセンター向け液冷液市場規模と予測(液種別別、2022年~2035年)
9.6.3 データセンター用液体冷却液市場の規模と予測(冷却方式別、2022年~2035年)
9.6.4 データセンター向け液冷液市場規模と予測(冷却技術別、2022年~2035年)
9.6.5 データセンター液冷液市場規模と予測(データセンタータイプ別、2022年~2035年)
9.6.6 データセンター向け液冷液市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 The Chemours Company
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Shell plc
10.6.3 TotalEnergies SE
10.6.4 Castrol Limited
10.6.5 ExxonMobil Corporation
10.6.6 Syensqo SA
10.6.7 AGC Inc.
10.6.8 Dow Inc.
10.6.9 BASF SE
10.6.10 Engineered Fluids Inc.
10.6.11 KLEA (Koura)
10.6.12 Fuchs Petrolub SE
10.6.13 Chevron Corporation
10.6.14 Petro-Canada Lubricants Inc.
10.6.15 Solvay S.A.
10.6.16 Envirotech Vapor Corp.
10.6.17 GRC (Green Revolution Cooling) Inc.
10.6.18 LiquidStack Holding B.V.
10.6.19 Submer Technologies SL
10.6.20 Iceotope Technologies Ltd.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント
流体タイプ別
-
水-グリコール混合物
-
合成炭化水素
-
鉱物油
-
フッ素系誘電性流体
冷却方法
-
単相
-
二相
冷却技術により
-
ダイレクト・トゥ・チップ
-
液浸冷却
-
リアドア熱交換器
データセンターの種類別
-
ハイパースケール
-
コロケーション
-
企業
-
角
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
オランダ
-
アイルランド
-
北欧諸国
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
メキシコ
-
アルゼンチン
-
チリ
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:流体タイプX冷却技術)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント