ロボット内視鏡機器市場レポートの範囲と概要:
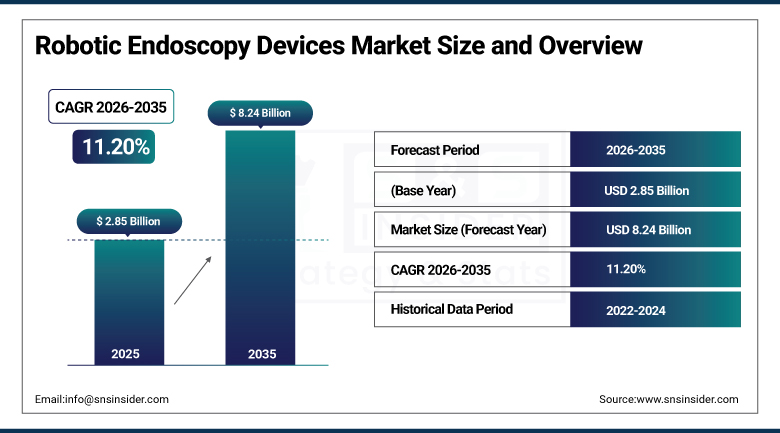
ロボット内視鏡機器市場は、2025年には28億5000万米ドルと評価され、2035年までに82億4000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)11.20%で成長すると見込まれています。
ロボット内視鏡機器市場は、精密な診断と治療を必要とする消化器疾患、呼吸器疾患、泌尿器疾患の罹患率の上昇、従来の開腹式内視鏡や手動内視鏡に比べて低侵襲な内視鏡検査に対する医師や病院の嗜好の高まり、そしてロボットの動作、画像処理、ナビゲーション技術の絶え間ない進歩により、安定した成長を続けています。ロボット内視鏡システムは、ロボット技術、画像処理、およびナビゲーションのための人工知能を統合することで、医師が手動内視鏡検査よりも困難な部位にアクセスできるようにします。
⮞2026年、Intuitive Surgical社とMedtronic社は、世界的に消化器科、呼吸器科、泌尿器科における低侵襲手術の利用が増加したことを受け、診断と治療を組み合わせたロボットナビゲーションシステムに対する病院のニーズが高まったことから、柔軟性の高いロボット内視鏡システムを拡張した。
ロボット内視鏡機器市場に関する詳細情報については、無料サンプルレポートをご請求ください。
ロボット内視鏡機器市場の動向:
-
AI支援ナビゲーションおよび病変検出ソフトウェアの統合が進むにつれ、ロボット内視鏡プラットフォーム全体で診断精度と処置効率が向上している。
-
早期肺がん診断におけるロボット支援気管支鏡検査の普及拡大に伴い、呼吸器科におけるロボット内視鏡システムの応用範囲が広がっている。
-
使い捨てのロボット内視鏡部品への嗜好の高まりは、病院の内視鏡検査部門全体で交差汚染のリスクと再処理コストの削減につながっている。
-
ロボットアクチュエータやカテーテルベースのプラットフォームの小型化が進むにつれ、より小さく複雑な解剖学的構造へのアクセスが可能になりつつある。
-
ロボットプラットフォーム開発企業と病院ネットワークとの戦略的な連携により、次世代内視鏡システムの臨床検証と商業展開が加速している。
米国におけるロボット内視鏡機器市場の見通し:
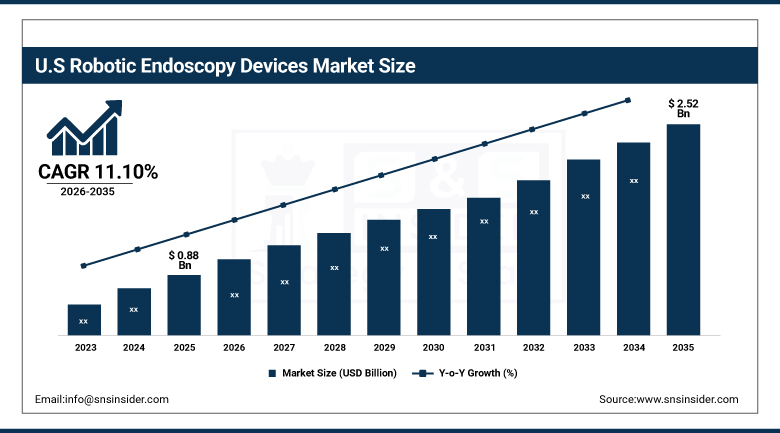
米国のロボット内視鏡機器市場は、2025年には8億8000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)11.10%で成長し、2035年には25億2000万米ドルに達すると予測されている。
米国では、消化器がん患者のスクリーニングの増加、肺がんスクリーニングを目的とした取り組みの拡大によるロボット気管支鏡検査の必要性の高まり、低侵襲内視鏡手術の実施に利用できる資金の増加などを背景に、一流病院や外来手術センター(ASC)がロボット内視鏡技術をますます活用するようになっている。国内の高度に発達した医療機器製造基盤、一流のロボット内視鏡メーカーの存在、ロボット手術室への資金提供など、ロボット内視鏡ソリューションに対する将来的な旺盛な需要の背景には、いくつかの理由がある。
⮞2026年、ボストン・サイエンティフィックは、ロボット支援型使い捨て十二指腸鏡プラットフォームの米国における商業展開を拡大し、国内の病院や外来手術センターの顧客に対し、感染制御に重点を置いたロボット内視鏡ソリューションを提供する能力を強化した。
ロボット内視鏡機器市場のセグメント分析:
-
製品別に見ると、ロボット支援治療内視鏡システムが2025年にはロボット内視鏡機器市場を58.20%のシェアで席巻し、診断内視鏡システムは2026年から2035年にかけて年平均成長率13.60%で最も急速に成長している製品セグメントである。
-
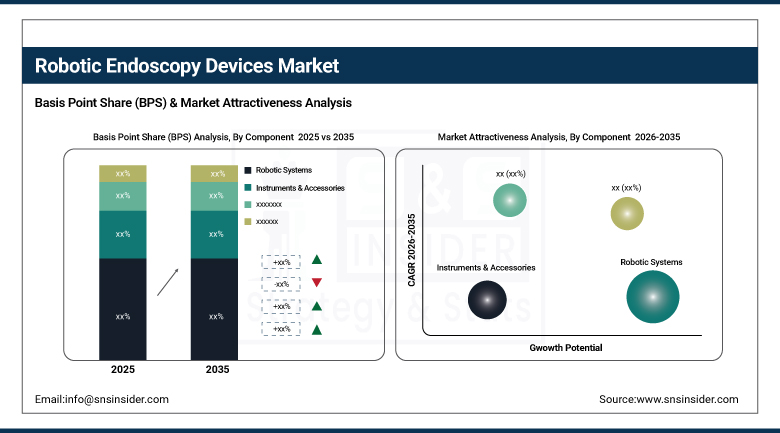
コンポーネント別に見ると、ロボットシステムは2025年に47.60%のシェアでロボット内視鏡機器市場を席巻し、一方、ソフトウェア&サービスは2026年から2035年にかけて年平均成長率(CAGR)15.30%で最も急速に成長しているコンポーネントセグメントである。
-
用途別に見ると、2025年には消化器内視鏡検査がロボット内視鏡機器市場を42.30%のシェアで牽引し、一方、気管支鏡検査は2026年から2035年にかけて年平均成長率(CAGR)14.20%で最も急速に成長している用途分野である。
-
エンドユーザー別に見ると、病院が2025年にロボット内視鏡機器市場を68.50%のシェアで支配し、外来手術センターは2026年から2035年にかけて年平均成長率(CAGR)14.60%で最も急速に成長しているエンドユーザーセグメントである。
製品別に見ると、ロボット支援治療内視鏡システムが主流 であり、診断システムが最も急速に成長している分野である。
2025年のロボット内視鏡機器市場は、ロボット支援治療内視鏡システム分野が圧倒的なシェアを占めました。治療システムは、腫瘍切除、ポリープ除去、生検など、診断と治療をロボット支援手術1回で行えるため、市場を牽引しています。消化器系、肺、泌尿器科における手術の人気上昇に加え、病院による柔軟性の高いロボットシステムへの投資も、これらのシステムの利用拡大を後押しするでしょう。高度なロボット手術と介入内視鏡プログラムを備えた三次医療機関は、今後もこれらのシステムの主要な導入者であり続けると予想されます。
ロボット支援診断内視鏡システムは、2026年から2035年にかけて最も高い年平均成長率(CAGR)を示すと予想されています。特に大腸がんや肺がんといった疾患の早期発見への注目の高まりが、高精細画像と複雑な解剖学的経路のナビゲーションを提供する高度なロボット技術へのニーズを高めています。AIベースの画像システムの統合は、たとえ微小であったり、到達困難な病変であっても検出に役立っています。こうした進歩が、この分野の平均を上回る成長を牽引しています。
⮞2025年3月、中国国家薬品監督管理局は、深センロブ医療技術有限公司が開発した消化器内視鏡手術器具制御装置を承認した。これは、中国初の統合型消化器内視鏡ロボットである。このシステムは、外部に取り付けられた柔軟なロボットアームを用いて、内視鏡的粘膜下層剥離術(ESD)における組織の把持と牽引を補助する。
コンポーネント別に見ると、ロボットシステムはロボット内視鏡機器市場を席巻しており、 ソフトウェア&サービスは最も急速に成長しているセグメントである。
2025年のロボット内視鏡機器市場において、ロボットシステム部門が圧倒的なシェアを占めました。ロボットプラットフォーム、コンソール、コントローラーユニットは、ロボット内視鏡導入における初期投資額が最も大きいため、市場全体の収益に大きく貢献しています。病院では、消化器系、呼吸器系、泌尿器系の複数の内視鏡検査に対応できる統合型ロボットシステムを優先的に導入する傾向が強まっています。また、機器や付属品に比べて交換サイクルが比較的長いことも、この部門の収益貢献度をさらに高めています。
ソフトウェア&サービス分野は、2026年から2035年の予測期間において最も速い成長率を示すと予想されています。AIを活用したナビゲーション、病変検出、および処置分析ソフトウェアに対する需要の高まりに加え、ロボットプラットフォームの稼働時間を維持するために病院が定期的なサービス、校正、およびトレーニング契約への依存度を高めていることが、この分野の成長を加速させています。これは、メーカーがサブスクリプションベースのソフトウェアアップグレードや長期サービス契約を通じて、設置済みのロボットシステム基盤を収益化する傾向が強まっているためです。
用途別に見ると、ロボット内視鏡機器市場は消化器内視鏡検査が圧倒的なシェアを占めており 、気管支鏡検査が最も急速に成長している分野となっている。
2025年のロボット内視鏡機器市場は、消化器内視鏡分野が圧倒的なシェアを占めました。世界的に大腸がん、バレット食道、炎症性腸疾患の発生率が高いことから、消化器系処置は依然として最大のアプリケーションカテゴリーとなっています。これらの疾患はいずれも頻繁な診断および治療のための内視鏡検査を必要とし、主要病院の消化器科ではロボット支援大腸内視鏡検査や上部消化管処置のプロトコルが確立されています。北米、ヨーロッパ、アジア太平洋地域の一部で広く実施されている大腸がん検診プログラムは、引き続き高い検査件数を支えており、世界中の病院および専門外来の消化器科において、ロボットプラットフォームの需要が継続的に高まっています。
気管支鏡検査分野は、2026年から2035年の予測期間において最も高い年平均成長率(CAGR)を記録すると予想されています。世界的な肺がん罹患率の上昇と、低線量CTを用いた肺がんスクリーニングプログラムの拡大により、従来の気管支鏡検査よりも高い精度で末梢の小さな肺結節をナビゲートできるロボット支援気管支鏡プラットフォームに対する強い需要が生まれています。これにより、より早期の生検と診断が可能になり、世界の呼吸器科およびインターベンショナル腫瘍学治療分野において、より侵襲的な外科手術の必要性が軽減されます。
⮞2025年6月、研究者らは、磁気駆動、ロボット制御、リアルタイム画像処理を用いて開発された治験段階のロボット式大腸内視鏡プラットフォームである「磁気フレキシブル内視鏡」のヒトを対象とした第I相臨床試験結果を発表した。5名の患者を対象とした評価では、有害事象や患者の不快感の報告もなく、大腸の通過に成功したことが示された。
エンドユーザー別に見ると、ロボット 内視鏡機器市場は病院が圧倒的に多く、外来手術センターが最も急速に成長している分野となっている。
2025年のロボット内視鏡機器市場は、病院セグメントが圧倒的なシェアを占めました。病院は、ロボット内視鏡プラットフォームの高額な初期投資費用を吸収できる能力、ロボット支援手術の訓練を受けた専門的な介入内視鏡チームや外科チームが利用可能であること、そして複数の臨床部門にわたる診断および治療のためのロボット内視鏡アプリケーション全般をサポートできる能力を備えていることから、依然として圧倒的に支配的なエンドユーザーカテゴリーであり、世界中でロボット内視鏡技術の主要な購入および実施場所としての病院の地位を強化しています。
外来手術センター分野は、2026年から2035年の予測期間中に最も高いCAGRを示すと予想されています。医療システムにおけるコスト抑制と当日退院への重視の高まりは、適切なロボット支援診断および小規模治療内視鏡手術の外来診療への移行を促進しており、外来手術センターでの導入を目的に特別に設計された、よりコンパクトでコスト効率の高いロボットプラットフォームの導入によって支えられています。これにより、従来の病院ベースの設備投資計画サイクルで使用されている確立された微生物発酵アプローチと比較して、この分野のアクセス性が徐々に向上し、対象となる手術件数が拡大しています。
地域分析:
北米ロボット内視鏡機器市場のインサイト
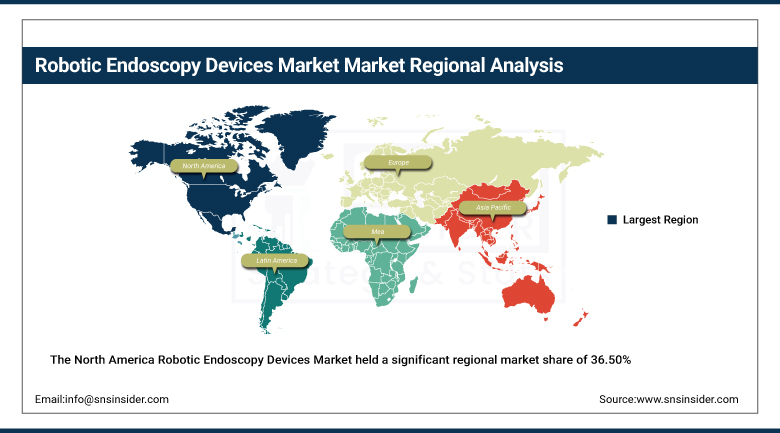
北米のロボット内視鏡機器市場は、2025年には36.50%という大きな地域市場シェアを占めました。これは、高度なロボット手術インフラ、主要なロボット内視鏡プラットフォーム開発企業、そして従来の技術に比べてロボット支援手術の臨床的および費用面での利点に対する認識の高まりが要因です。有利な支払い構造は、消化器科、呼吸器科、泌尿器科の分野における低侵襲内視鏡技術の使用を促進しています。十分な資金力を持つ大規模な医療提供システムと設備の整った大学病院は、次世代ロボットシステムを急速に導入しています。さらに、肺がんおよび大腸がんのスクリーニングプログラムの増加が、検査件数とロボットプラットフォームの使用を促進しています。
2025年の北米ロボット内視鏡機器市場において、米国は市場シェア85.00%を占め、首位に立つと予測されています。これは、ロボット手術インフラへの病院の大規模な設備投資、国内有数のロボット内視鏡メーカーの強力な存在感、そして主要病院システムにおける肺がん検診のためのロボット支援気管支鏡検査の普及拡大などが要因となっています。カナダも、公立病院におけるロボット手術への投資拡大や、主要州の医療ネットワークにおける低侵襲性消化器・呼吸器診断手技の普及拡大を通じて、地域市場の成長に貢献しています。
⮞2026年3月、フロリダ州のブロワード・ヘルス・メディカルセンターは、インテュイティブ・サージカル社のイオン・エンドルミナル・システムを導入し、ブロワード郡で初めてロボット支援ナビゲーション気管支鏡検査を、介入的呼吸器科および胸部外科サービスと併せて提供する病院となり、低侵襲性の肺結節生検手技へのアクセスを拡大した。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州ロボット内視鏡機器市場の動向
欧州地域は2025年のロボット内視鏡機器市場において重要な貢献地域であり、予測期間中、AI統合型診断ロボット内視鏡プラットフォームにおいて比較的高い成長率を記録すると予想されています。これは、同地域における確立された病院の消化器科および呼吸器科のインフラ、加盟国全体で強力な国家がん検診プログラム、そして公立・私立病院システム全体でより広範な医療効率と早期発見の目標を追求する低侵襲ロボット支援診断・治療技術に対する規制上の支援の拡大によるものです。
ドイツは、病院におけるロボット手術のインフラが充実しており、国内外の顧客にサービスを提供する大手医療技術メーカーが存在するため、ヨーロッパにおける主要市場の一つとなっています。英国、フランス、イタリアなど、確立された国家がん検診プログラムや学術医療センターを有する国々も、ロボット内視鏡手術の普及拡大や臨床研究への投資を通じて、市場の成長に貢献しています。
⮞2026年5月、エアフルトのヘリオス病院は、ロボット支援気管支鏡検査システム「Ion」を臨床現場に導入し、この技術を用いた最初の患者検査を実施した。この導入により、到達困難な肺病変に対するロボット誘導による検体採取が可能となり、同病院はドイツにおける肺がんの日常的な診断におけるロボット気管支鏡検査の早期導入病院の一つとなった。
アジア太平洋地域におけるロボット内視鏡機器市場の動向
アジア太平洋地域のロボット内視鏡機器市場は、2026年から2035年の予測期間中に最も速い成長率を記録し、年平均成長率(CAGR)は13.80%に達すると予想されています。この市場成長は、病院インフラ投資の急速な拡大、同地域の大規模な人口基盤における消化器がんおよび肺がんの罹患率の上昇、医療費の増加、そして同地域の主要国および新興国における早期がん発見と低侵襲手術の導入を支援する政府の取り組みの増加、そしてより広範な医療技術近代化戦略の推進によって牽引されています。
中国は、急速に拡大する病院のロボット手術インフラと、国内のロボット内視鏡製造能力の向上により、アジア太平洋地域のロボット内視鏡機器市場における主要な成長牽引役の一つとなっています。これらの要因は、国内市場における国内顧客と輸出志向の顧客の両方を支えています。また、地域における主要な医療市場であるインドと日本も、病院への設備投資の拡大や、ロボット支援による消化器系および呼吸器系の診断手技の普及拡大を通じて、地域全体の成長に貢献しています。
⮞2026年10月、北京友誼病院は、国内で開発された二腕式消化器内視鏡ロボットを評価する多施設臨床試験に最初の患者を登録した。この治験システムは、2本の柔軟なロボットアームを用いて組織牽引と内視鏡的粘膜下層剥離を協調的に行い、中国国内の内視鏡ロボット開発を多施設臨床検証へと前進させるものである。
中東・アフリカおよびラテンアメリカのロボット内視鏡機器市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域では、両地域における病院の設備投資の増加に伴い、ロボット内視鏡の導入が徐々に拡大している。これは、政府による医療近代化イニシアチブの強化と、低侵襲診断・治療手技の利点に対する地域的な認識の高まりによって支えられている。
ブラジルは、大規模な病院ネットワークと、主要な民間医療システムにおける高度な外科手術および内視鏡インフラへの投資拡大を背景に、ラテンアメリカにおける有力市場となる見込みです。中東・アフリカ地域では、アラブ首長国連邦とサウジアラビアが最新の病院インフラに投資しており、拡大する三次医療機関や専門病院ネットワーク全体でロボット内視鏡プラットフォームへの需要が徐々に高まっています。
⮞2026年7月、ジョンソン・エンド・ジョンソン・メドテックは、クリーブランド・クリニック・アブダビにおいて、同社のロボット支援気管支鏡検査プラットフォーム「MONARCH」の中東初となる臨床使用を発表しました。この処置は、MONARCH QUEST AI搭載ナビゲーション技術の地域導入も意味し、早期肺がんのロボット支援診断へのアクセスを拡大するものです。
市場の動向:
成長促進要因:低侵襲手術の普及拡大と技術 進歩が市場成長を牽引
消化器、呼吸器、泌尿器科といった専門分野における低侵襲診断・治療手技の世界的な普及拡大と、従来の手動内視鏡検査に比べて優れた精度、安定性、視認性を提供するロボット支援プラットフォームに対する医師の嗜好の高まりが、ロボット内視鏡機器市場の主な推進要因となっています。ロボット内視鏡システムは、特に解剖学的に複雑な部位や到達困難な部位において、ナビゲーション制御の強化、手技時の疲労軽減、診断率の向上を臨床医に提供し、初期がん検診から複雑な治療的切除や生検手技に至るまで、ほぼすべての主要な介入内視鏡アプリケーションにおいて、病院での導入拡大を促進しています。
柔軟なロボット技術とAIベースのナビゲーションにおける技術進歩により、処置の精度は大幅に向上しており、近年の革新技術によって、市販のロボット内視鏡プラットフォーム全体で病変検出率が向上し、平均処置時間が短縮されています。ロボット手術インフラへの病院の設備投資の増加、国家肺がん検診プログラムへのロボット支援気管支鏡検査の統合の拡大、そしてロボット内視鏡の製造および研究開発能力を拡大する医療機器業界の継続的な投資は、予測期間全体にわたって需要をさらに支えており、ロボットプラットフォームはますます幅広い臨床専門分野で従来の手動内視鏡技術に取って代わり続けています。
⮞2025年5月、ジョンソン・エンド・ジョンソン・メドテックは、MONARCHロボット支援気管支鏡検査プラットフォームを評価する多施設共同研究「TARGET試験」の結果を発表しました。21施設で679名の患者を対象に行われたこの試験では、98%以上の症例で末梢の小さな肺結節へのナビゲーションが成功し、ロボット支援による肺診断を裏付ける新たな臨床的証拠が得られました。
制約:高額な設備投資と償還制限が市場 拡大を阻害している
市場成長における最も重要な障害の一つは、ロボット内視鏡プラットフォームの導入、設置、およびスタッフ研修に伴う多額の初期投資費用であり、これが小規模病院、外来施設、およびコスト制約のある市場や新興市場で運営されている医療システムにおける導入を制限している。これは、多くのロボット内視鏡アプリケーションが、より確立されたロボット手術の分野と比較して、臨床導入の比較的初期段階にあるためであり、そのため、調達決定には、承認前に広範な組織予算の正当化と複数年にわたる投資収益率分析が必要となることが多い。
さらに、医療制度によってロボット支援内視鏡手術の診療報酬が一定しないため、病院の購入決定に直接影響を与え、地域や医療機関の種類によって導入状況にばらつきが生じます。加えて、臨床プロトコルや規制要件の変化に対応しながら、ロボット内視鏡システムのキャリブレーション、ソフトウェアのアップデート、手順トレーニングを維持するには高度な技術要件が必要となり、初期プラットフォーム購入後も継続的に相当な投資が必要となります。
機会:AIを活用したナビゲーションの拡大と外来患者への導入により、 新たな成長の道が開かれる。
AIを活用したナビゲーションおよび病変検出ソフトウェアのロボット内視鏡プラットフォームへの統合の進展、感染制御を優先する使い捨てロボット内視鏡部品の台頭、医療ロボット分野への資金増加に伴う小型ロボットカテーテル技術への注力強化は、ロボット内視鏡機器市場に大きな成長機会をもたらすでしょう。消化器系および呼吸器系の専門分野における国家スクリーニングプログラムを通じた、より早期かつ正確な癌検出の必要性は、世界中の医療システムが進行期治療よりも早期介入を優先するようになるにつれて、将来の成長を確実なものにするでしょう。
外来手術センターや外来診療施設向けに特別に設計された、小型で費用対効果の高いロボット内視鏡プラットフォームの分野には、大きな成長の可能性が秘められています。これにより、大規模な三次医療機関以外にもアクセスが拡大し、医療提供者にとっての手術あたりのコスト削減につながります。アジア太平洋地域やラテンアメリカの新興国における病院インフラ投資の増加、そしてがん検診や早期発見医療基準に対する政府の関心の高まりが、持続的な需要拡大を牽引するでしょう。
⮞2025年2月、米国メディケア・メディケイドサービスセンターは、EndoQuest Robotics社のPARADIGM試験に対し、治験機器免除を承認しました。この試験は、ロボット支援による消化器系手術における同社の内視鏡手術システムを評価するものです。この臨床プログラムは、自然開口部を通して消化器系病変を低侵襲的に治療するための、柔軟性の高い内視鏡ロボットの開発を支援するものです。
最近の動向:
-
2025年:Intuitive Surgical社は、同社のロボット式気管支鏡検査プラットフォーム「Ion 2.0」の規制当局による承認を取得し、肺がんの早期診断能力を求める呼吸器科の顧客向けに、末梢肺結節生検の精度を向上させた。
-
2025年:メドトロニックは、専用のフレキシブル内視鏡モジュールをHugo RASプラットフォームに追加し、病院の外科チーム向けに腹腔鏡手術と内視鏡手術を単一コンソールで統合できるようにしました。
-
2025年:ノア・メディカル社は、同社のロボット式気管支鏡検査システム「ギャラクシー」の米国における商業展開を拡大し、地域病院の呼吸器科プログラムにおける同社の存在感を強化した。
-
2026年:オリンパス株式会社は、消化器科の顧客向けに、ポリープ検出率の向上と平均処置時間の短縮を目的とした、AI統合型ロボット大腸内視鏡ナビゲーションシステムを発売した。
-
2026年:CMR Surgicalは、アジア太平洋地域の新たな病院システムにおいて、柔軟な内視鏡手術のためのVersiusプラットフォームへのアクセスを拡大するため、地域流通ネットワークと提携した。
ロボット内視鏡機器市場の主要プレーヤーは以下のとおりです。
-
Olympus Corporation
-
Johnson & Johnson MedTech (Ethicon)
-
Stryker Corporation
-
KARL STORZ SE & Co. KG
-
Fujifilm Holdings Corporation
-
HOYA Corporation (PENTAX Medical)
-
Ambu A/S
-
CMR Surgical Ltd.
-
Asensus Surgical, Inc.
-
Vicarious Surgical Inc.
-
Noah Medical Corporation
-
EndoQuest Robotics, Inc.
-
Distalmotion SA
-
Levita Magnetics International Corp.
-
Virtuoso Surgical, Inc.
-
Auris Health, Inc. (a Johnson & Johnson company)
-
EndoMaster Pte Ltd.
ロボット内視鏡機器市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 28億5000万米ドル |
| 2035年までの市場規模 | 82億4000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は11.20% |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品別(ロボット支援治療内視鏡システム、ロボット支援診断内視鏡システム) • コンポーネント別(ロボットシステム、機器・付属品、ソフトウェア・サービス) • 用途別(消化器内視鏡検査、気管支鏡検査、泌尿器科、婦人科、その他) • エンドユーザー別(病院、外来手術センター、専門クリニック) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、フランス、英国、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)、 中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国) |
| 企業プロフィール | Intuitive Surgical, Inc., Medtronic plc, Boston Scientific Corporation, Olympus Corporation, Johnson & Johnson MedTech (Ethicon), Stryker Corporation, KARL STORZ SE & Co. KG, Fujifilm Holdings Corporation, HOYA Corporation (PENTAX Medical), Ambu A/S, CMR Surgical Ltd., Asensus Surgical, Inc., Vicarious Surgical Inc., Noah Medical Corporation, EndoQuest Robotics, Inc., Distalmotion SA, Levita Magnetics International Corp., Virtuoso Surgical, Inc., Auris Health, Inc. (a Johnson & Johnson company), EndoMaster Pte Ltd. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品別市場規模
2.3.2 コンポーネント別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 原材料および部品サプライヤー
3.4.2. ロボット内視鏡装置メーカー
3.4.3. 販売代理店およびチャネルパートナー
3.4.4. エンドユーザー(病院、外来手術センター、専門クリニック)
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 臨床パフォーマンスおよびアウトカム指標
4.1.1 ロボット支援内視鏡を用いた場合の処置時間の平均短縮率(%)
4.1.2 ロボットシステムによる診断精度の向上率(%)
4.1.3 ロボット支援内視鏡手術から手動内視鏡手術への移行率(%)
4.1.4 ロボット内視鏡による平均合併症発生率の減少率(%)
4.1.5 ロボット支援内視鏡検査を受けた患者の平均入院期間短縮率(%)
4.2 テクノロジー導入と統合に関する指標
4.2.1 ロボットシステムを搭載した内視鏡室の割合(%)
4.2.2 AI統合型ロボット内視鏡システムのシェア(%)
4.2.3 ロボット支援システムを用いた手術件数の平均増加率(%)
4.2.4 使い捨て部品を提供するロボットシステムの割合(%)
4.2.5 ロボット内視鏡シミュレーションを取り入れた研修プログラムの割合(%)
4.3 手順とアプリケーション統計
4.3.1 ロボット支援による複雑な内視鏡的介入の平均増加率(%)
4.3.2 ロボット支援手術のうち、低侵襲手術によるものの割合(%)
4.3.3 ロボット支援下で実施された消化器内視鏡検査の割合(%)
4.3.4 可視化および組織操作精度の平均改善率(%)
4.3.5 外来手術センターで実施されたロボット支援内視鏡手術の割合(%)
4.4 業務効率および費用対効果指標
4.4.1 ロボット内視鏡システムによる外科医の疲労の平均軽減率(%)
4.4.2 複雑な手順における計器航法時間の改善率(%)
4.4.3 ロボット支援内視鏡検査と従来法との平均費用対効果比
4.4.4 遠隔医療における遠隔操作機能を備えたロボットシステムのシェア(%)
4.4.5 手術室全体におけるロボット内視鏡システムの平均リソース利用効率(%)
5. ロボット内視鏡機器市場のセグメント別分析と予測(製品別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 ロボット支援治療内視鏡システム
5.2.1 主要動向
5.2.2 市場規模と予測(2022年~2035年)
5.3 ロボット支援診断内視鏡システム
6. ロボット内視鏡機器市場のセグメント別分析と予測(コンポーネント別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 ロボットシステム
6.2.1 主要トレンド
6.2.2 市場規模と予測(2022年~2035年)
6.3 機器と付属品
6.4 ソフトウェアとサービス
7. ロボット内視鏡機器市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 消化器内視鏡検査
7.2.1 主要動向
7.2.2 市場規模と予測(2022年~2035年)
7.3 気管支鏡検査
7.4 泌尿器科
7.5 婦人科
7.6 その他
8. ロボット内視鏡機器市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 病院
8.2.1 主要動向
8.2.2 市場規模と予測(2022年~2035年)
8.3 外来手術センター
8.4 専門クリニック
9. ロボット内視鏡機器市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 ロボット内視鏡機器市場規模と予測(製品別、2022年~2035年)
9.2.3 ロボット内視鏡機器市場規模と予測(コンポーネント別、2022年~2035年)
9.2.4 ロボット内視鏡機器市場規模と予測(用途別、2022年~2035年)
9.2.5 ロボット内視鏡機器市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 ロボット内視鏡機器市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 ロボット内視鏡機器市場規模と予測(製品別、2022年~2035年)
9.3.3 ロボット内視鏡機器市場規模と予測(コンポーネント別、2022年~2035年)
9.3.4 ロボット内視鏡機器市場規模と予測(用途別、2022年~2035年)
9.3.5 ロボット内視鏡機器市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 ロボット内視鏡機器市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 ロボット内視鏡機器市場規模と予測(製品別、2022年~2035年)
9.4.3 ロボット内視鏡機器市場規模と予測(コンポーネント別、2022年~2035年)
9.4.4 ロボット内視鏡機器市場規模と予測(用途別、2022年~2035年)
9.4.5 ロボット内視鏡機器市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 ロボット内視鏡機器市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 ロボット内視鏡機器市場規模と予測(製品別、2022年~2035年)
9.5.3 ロボット内視鏡機器市場規模と予測(コンポーネント別、2022年~2035年)
9.5.4 ロボット内視鏡機器市場規模と予測(用途別、2022年~2035年)
9.5.5 ロボット内視鏡機器市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 ロボット内視鏡機器市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 ロボット内視鏡機器市場規模と予測(製品別、2022年~2035年)
9.6.3 ロボット内視鏡機器市場規模と予測(コンポーネント別、2022年~2035年)
9.6.4 ロボット内視鏡機器市場規模と予測(用途別、2022年~2035年)
9.6.5 ロボット内視鏡機器市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 ロボット内視鏡機器市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Intuitive Surgical, Inc.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.1.1 Company Overview & Snapshot
10.6.1.2 Product/Service Portfolio
10.6.1.3 Key Company Financials
10.6.1.4 Geographical Presence
10.6.1.5 SWOT Analysis
10.6.2 Medtronic plc
10.6.3 Boston Scientific Corporation
10.6.4 Olympus Corporation
10.6.5 Johnson & Johnson MedTech (Ethicon)
10.6.6 Stryker Corporation
10.6.7 KARL STORZ SE & Co. KG
10.6.8 Fujifilm Holdings Corporation
10.6.9 HOYA Corporation (PENTAX Medical)
10.6.10 Ambu A/S
10.6.11 CMR Surgical Ltd.
10.6.12 Asensus Surgical, Inc.
10.6.13 Vicarious Surgical Inc.
10.6.14 Noah Medical Corporation
10.6.15 EndoQuest Robotics, Inc.
10.6.16 Distalmotion SA
10.6.17 Levita Magnetics International Corp.
10.6.18 Virtuoso Surgical, Inc.
10.6.19 Auris Health, Inc. (a Johnson & Johnson company)
10.6.20 EndoMaster Pte Ltd.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
副産物
-
ロボット支援治療内視鏡システム
-
ロボット支援診断内視鏡システム
コンポーネント別
-
ロボットシステム
-
楽器・アクセサリー
-
ソフトウェア&サービス
申請により
-
消化器内視鏡検査
-
気管支鏡検査
-
泌尿器科
-
婦人科
-
その他
エンドユーザーによる
-
病院
-
外来手術センター
-
専門クリニック
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント