
燃料電池センサー市場レポートの範囲と概要:
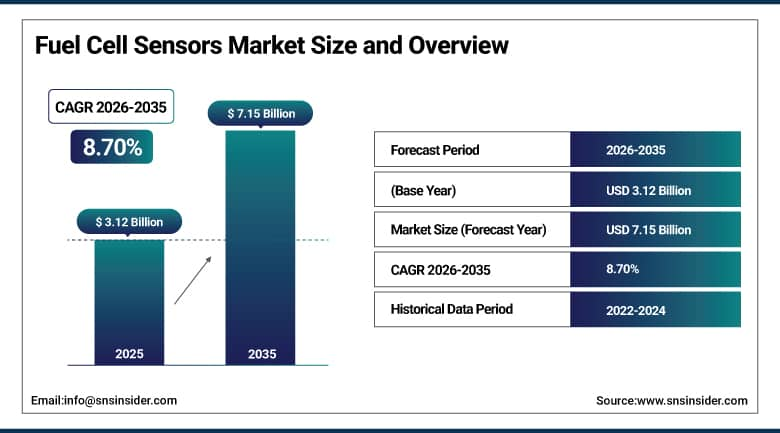
燃料電池センサー市場は、2025年には31億2000万米ドルと評価され、2035年までに71億5000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.70%で成長すると見込まれています。
燃料電池センサー市場は、輸送用途、定置型発電、携帯型電源における燃料電池技術の利用拡大に伴い、着実に成長を続けています。燃料電池センサーは、水素濃度、温度、圧力、湿度、その他燃料電池システムの様々なパラメータを監視するために不可欠なデバイスです。水素インフラやクリーンエネルギー技術への投資増加に伴い、センサー技術の需要も高まっています。さらに、燃料電池電気自動車や水素モビリティへの投資増加も市場の発展に貢献しています。センサー分野の技術開発、特に小型化、精度向上、耐久性向上、リアルタイムでのシステム監視機能の強化は、燃料電池の性能向上に大きく貢献しています。炭素排出量の削減と低排出エネルギーシステムの開発に向けた取り組みの強化は、水素および燃料電池への投資増加につながっています。
ISOの水素規格は水素システムの安全要件を規定している一方、燃料電池システムは安全な運転を維持するために運転パラメータの監視を必要とする。
燃料電池センサー市場に関する詳細情報については、無料サンプルレポートをご請求ください。
燃料電池センサー市場の動向
-
燃料電池技術の普及拡大に伴い、システムの安全性、効率性、性能を向上させるセンサーへの需要が高まっている。
-
水素燃料電池車の普及拡大に伴い、水素濃度、圧力、温度、流量を監視するセンサーの需要が高まっている。
-
水素インフラへの投資拡大に伴い、生産、貯蔵、輸送、利用といったあらゆる段階において、高度なセンシングソリューションへの需要が高まっている。
-
センサー技術の進歩により、燃料電池システムの測定精度、応答時間、耐久性、信頼性が向上している。
米国燃料電池センサー市場の見通し
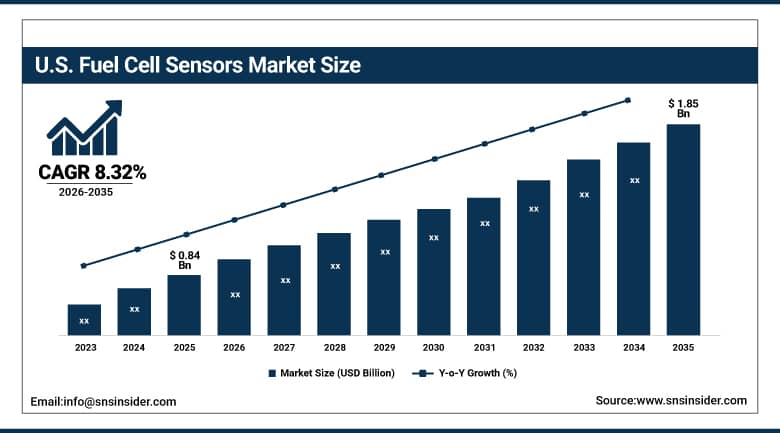
米国の燃料電池センサー市場は、 2025年には8億4000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)8.32%で成長し、2035年には18億5000万米ドルに達すると予測されている。
米国の燃料電池センサー市場は、輸送、定置型発電、クリーンエネルギーにおける燃料電池の利用拡大に伴い、着実に成長を続けています。燃料電池センサーは、水素濃度、温度、圧力、湿度、その他多くの運転パラメータの測定において重要な役割を果たしています。水素システム、燃料電池技術、クリーンエネルギー技術への投資拡大は、米国における高度なセンシングソリューションの需要増加につながります。さらに、燃料電池電気自動車や水素モビリティの開発拡大も市場成長に貢献しています。小型化、精度向上、堅牢性向上、リアルタイムモニタリング機能の強化も、燃料電池の性能向上に貢献しています。炭素排出量削減と低炭素排出エネルギーシステムの普及に向けた取り組みの強化は、水素技術への投資を促進するでしょう。安全で信頼性の高い燃料電池運転への需要の高まりは、米国における市場の継続的な成長に貢献します。
2025年1月、米国エネルギー省(DOE)は、プラグパワー社が米国の顧客向けにゼロカーボンまたは低炭素水素を製造・液化することを目的としたプロジェクトに対し、16億6000万ドルの融資保証を発表した。
燃料電池センサー市場セグメント分析
-
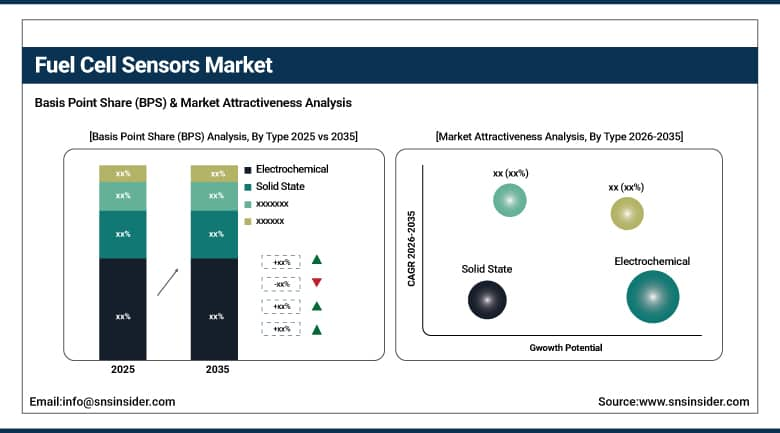
種類別に見ると、燃料電池センサー市場は電気化学式が2025年に42%のシェアを占め、圧倒的なシェアを誇ると予測されています。一方、固体型センサーは2026年から2035年にかけて年平均成長率(CAGR)10.05%で最も速い成長が見込まれています。
-
用途別に見ると、燃料電池センサー市場は自動車分野が2025年に38%のシェアを占め、市場を牽引する見込みです。住宅分野は2026年から2035年にかけて年平均成長率(CAGR)10.34%で最も速い成長が見込まれています。
-
エンドユーザー別に見ると、燃料電池センサー市場は輸送分野が2025年に42%のシェアを占め、市場を牽引する。一方、家電分野は2026年から2035年にかけて年平均成長率(CAGR)9.65%で最も速い成長が見込まれる。
燃料電池センサー市場において、種類別に見ると電気化学式が圧倒的なシェアを占めており、固体型が最も急速に成長している。
電気化学センサーは、その高い感度、信頼性の高い検出能力、そして燃料電池内の水素ガスやその他のガスの検出におけるこれまでの実績により、2025年には約42%という最高の収益シェアを獲得し、燃料電池センサー市場を席巻しました。さらに、小型で経済的であり、様々な燃料電池技術に利用できることも、その人気に貢献しています。
固体センサーは、その耐久性、コンパクトな構造、メンテナンスの容易さ、そしてセンシング能力の向上といった利点により、2026年から2035年にかけて年平均成長率(CAGR)10.05%という最も速い成長率で拡大すると予測されています。先進材料や小型センサーデバイスに関する研究の進展により、特に長寿命、信頼性、そしてガスの高速検出が求められる将来の燃料電池技術への固体センサーの統合が可能になっています。
用途別に見ると、燃料電池センサー市場は自動車分野が圧倒的なシェアを占め、住宅分野が最も急速に成長している。
燃料電池センサー市場は、自動車用途が2025年までに約38%という最大の収益シェアを占め、市場を牽引しました。これは、水素燃料電池車の普及拡大と、水素漏れやシステム状態の継続的な監視に対するニーズの高まりによるものです。これらのセンサーは、危険なガス濃度の検出、燃料電池の効率向上、水素自動車における監視の信頼性向上といった点で、車両の安全性を高めるでしょう。
住宅向けアプリケーションは、分散型水素エネルギーシステムや燃料電池を利用したバックアップ電源・家庭用発電システムの普及拡大を背景に、2026年から2035年にかけて年平均成長率(CAGR)10.34%という最も高い成長率で拡大すると予測されています。家庭におけるエネルギーセキュリティの重要性の高まりに加え、小型センシング技術の向上や水素エネルギーの安全基準の強化により、家庭用エネルギーシステムにおける燃料電池センサーの利用が拡大していくでしょう。
エンドユーザー別に見ると、燃料電池センサー市場は輸送分野が圧倒的に多く、家電分野が最も急速に成長している。
燃料電池センサー市場において、輸送分野は2025年に約42%という最大の収益シェアを獲得し、市場を牽引しました。これは、水素燃料バス、トラック、乗用車、その他の燃料電池輸送システムの普及拡大によるものです。燃料電池に使用されるセンサーは、漏洩検知とシステムの動作において重要な役割を果たします。水素モビリティインフラへの投資増加も、輸送分野におけるアプリケーションの成長をさらに促進しています。
携帯電子機器向けの小型・軽量・高効率なエネルギー源へのニーズの高まりを背景に、家電市場は2026年から2035年にかけて年平均成長率(CAGR)9.65%という最も速い成長率を記録すると予測されている。小型燃料電池やセンサー技術の開発は、小型機器への統合を促進する一方、信頼性の高いエネルギー監視と安全監視へのニーズの高まりが、さらなる普及を後押ししている。
地域分析
アジア太平洋地域の燃料電池センサー市場に関する洞察
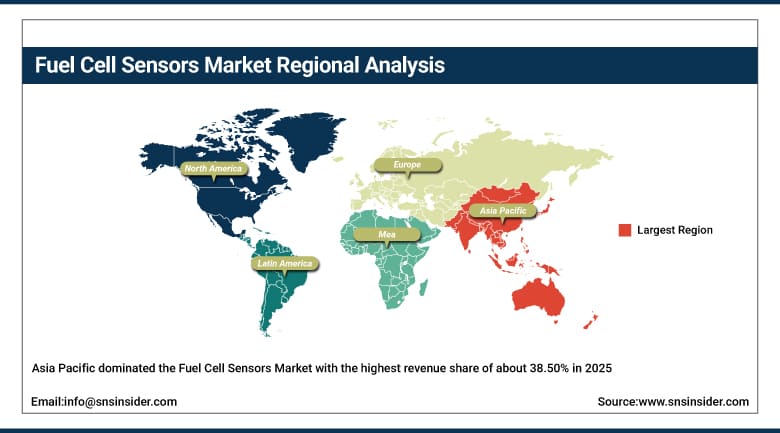
アジア太平洋地域は、2025年に約38.50%という最高の収益シェアを獲得し、燃料電池センサー市場を牽引しました。また、2026年から2035年にかけては、約9.45%という最も速い年平均成長率(CAGR)で成長すると予測されています。同地域の市場成長は、水素インフラの急速な発展、燃料電池車の利用拡大、堅調な製造業、クリーンエネルギーへの投資、政府の政策、そして高効率な水素検知システムへの需要の高まりによって促進されています。
中国の燃料電池センサー市場は、広範な製造能力、水素インフラの構築、燃料電池車の利用増加に支えられ、市場シェア40.0%を占めています。水素エネルギーの利用促進、燃料電池への投資、水素の生産および燃料補給インフラの整備といった政府の取り組みが、センサーに対する高い需要を生み出しています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米燃料電池センサー市場のインサイト
北米では、高度な水素インフラ、燃料電池の普及拡大、クリーンエネルギー技術への投資などにより、燃料電池センサーへの需要が急増している。輸送、定置型発電、産業分野における用途拡大に伴い、水素検知センサーの需要も高まっている。政府による水素技術への支援と脱炭素化対策は、この地域における水素利用を促進するだろう。
米国の燃料電池センサー市場は、最先端の水素インフラ、燃料電池技術の堅調な発展、そしてクリーンエネルギー革新の恩恵を受け、市場シェア91.0%を占めています。燃料電池車、定置型システム、水素製造プラントの用途拡大が、高精度センシングデバイスへのニーズを高めています。水素利用と脱炭素化に向けた様々な政府プログラムも、市場の成長に貢献しています。
欧州燃料電池センサー市場のインサイト
欧州では、強力な水素経済イニシアチブ、クリーンエネルギー投資、そして厳格な安全要件に支えられ、燃料電池センサーの導入が急速に進んでいます。燃料電池を自動車や定置型発電に利用する用途に加え、水素システムも普及するにつれ、高精度計測技術へのニーズが高まっています。再生可能水素生成、燃料電池技術革新、そして脱炭素化イニシアチブへの投資は、地域市場の見通しにさらなる推進力を与えています。
ドイツの燃料電池センサー市場は、堅調な水素経済政策、先進的な自動車製造技術、そして燃料電池分野における高度な研究開発能力に支えられ、市場シェア28.3%を占めています。水素燃料車や発電用途の普及拡大に伴い、信頼性の高いセンサーへの需要が高まっています。グリーン水素インフラの開発やクリーンテクノロジーへの投資も、市場の成長を後押ししています。
中東・アフリカおよびラテンアメリカの燃料電池センサー市場に関する洞察
中東・アフリカ地域およびラテンアメリカ地域では、水素インフラとクリーンエネルギーへの投資拡大に伴い、燃料電池センサーへの関心が高まっている。新たな水素プロジェクト、輸送の脱炭素化、定置型発電用途などが、センサー技術の需要を牽引している。政府による支援、再生可能エネルギーの利用、水素生成・供給インフラの整備なども、これらの地域におけるセンサー普及を促進する要因となっている。
アラブ首長国連邦(UAE)の燃料電池センサー市場は、水素製造、エネルギーインフラ、脱炭素化への投資増加を背景に、市場シェア15.0%を占めています。輸送および産業分野におけるグリーン水素プロジェクトとエネルギーシステムでの利用拡大が、水素センサーの需要を牽引しています。政府主導のクリーンエネルギー政策とエネルギーインフラ投資も、市場の成長を後押ししています。
成長要因:水素燃料電池車の普及拡大に伴い、高度なセンシング技術への需要が高まっている。
水素燃料電池車の普及に伴い、水素濃度、圧力、温度、湿度、その他の運転パラメータを継続的に監視するセンサーの必要性が高まっています。燃料電池システムでは、水素供給の安全性を確保し、スタック効率を最適化し、車両の安定した運行を実現するために、複数のセンサーが必要となります。研究によると、燃料電池システムの監視は水素センサーの主要な用途の一つであり、燃料電池車(FCEV)や水素燃料補給ステーションの利用拡大が、こうしたセンサーの需要増加に貢献しています。
制約事項: センサー統合の複雑さが増すと、システムコストが増加し、燃料電池の構造が複雑化する可能性がある。
燃料電池システムでは、水素供給経路、スタック、排気システム、環境モニタリングポイントなど、複数のセンサーを配置する必要がある場合があります。これらのセンサーを適切な測定精度、通信、校正、信頼性と併用すると、システムが複雑になる可能性があります。自動車用PEM燃料電池の研究に関して言えば、センサーの数が多いとシステムが複雑化し、コストが増加する可能性があるため、センサーの数と性能を最適化する必要があると指摘されています。センサーの使用には、カバレッジ、消費電力、パッケージング、制御システムのニーズなど、さまざまなエンジニアリング上の課題が伴います。
機会:インテリジェントセンサーの統合により、燃料電池の性能を予測的に管理する機会が生まれます。
複数の運転パラメータを収集できる高度なセンサーは、リアルタイム診断、予知保全、およびインテリジェントな燃料電池制御をサポートできます。最近の研究では、プロトン交換膜燃料電池内部の複数のパラメータを測定できる、柔軟で現場設置可能なセンサーデバイスの可能性が検討されています。このようなセンサーから得られた情報を制御機構やデータ分析技術と組み合わせることで、運転異常の検出、反応物の効率的な管理、性能向上、スタック寿命の延長が可能になります。したがって、サプライヤー業界は、デジタル機能と診断機能を備えた多機能コンパクトセンサーを設計できる可能性があります。
最近の動向:
-
2026年:Sensirion AGは、水素漏れおよび熱暴走の検出を目的とした車載用水素センサーSTC42Aのグローバル販売開始を発表しました。このセンサーは、自動車の安全性および燃料電池の監視アプリケーションをサポートします。
-
2026年:ロバート・ボッシュ社は、燃料電池システムの効率的かつ安全な運用を実現するため、水素濃度、圧力、空気流量、温度、漏洩センサーなど、燃料電池用センサー製品群の開発を継続しました。
-
2026年:TE Connectivity Ltd.(First Sensor)は、PEM燃料電池、水素貯蔵、燃料補給ステーション、および関連する水素アプリケーション向けに、AST2000H2圧力トランスデューサシリーズで水素検知機能を拡張しました。
-
2025年:ハネウェル・インターナショナル社は、燃料電池システム、車両、発電機、産業機器における50ppmという微量の水素漏れを熱伝導率検出によって特定する水素漏れ検知器を発表した。
燃料電池センサー市場の主要プレーヤーは以下のとおりです。
-
Robert Bosch GmbH
-
DENSO Corporation
-
Hyundai KEFICO Corporation
-
TE Connectivity Ltd. (First Sensor)
-
Sensirion AG
-
Panasonic Holdings Corporation
-
WIKA Alexander Wiegand SE & Co. KG
-
IST AG
-
neohysens GmbH
-
Honeywell International Inc.
-
Continental AG
-
Nissha FIS, Inc.
-
Figaro Engineering Inc.
-
New Cosmos Electric Co., Ltd.
-
Sensata Technologies Holding plc
-
Amphenol Corporation
-
Infineon Technologies AG
-
Alphasense Ltd.
-
City Technology Ltd.
-
Winsen Electronics Technology Co., Ltd.
燃料電池センサー市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 31億2000万米ドル |
| 2035年までの市場規模 | 71億5000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は8.70% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • タイプ別(電気化学式、光学式、固体式、その他) • 用途別(自動車、産業用、住宅用、商業用、その他) • エンドユーザー別(輸送、発電、家電製品、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Robert Bosch GmbH, DENSO Corporation, Hyundai KEFICO Corporation, TE Connectivity Ltd. (First Sensor), Sensirion AG, Panasonic Holdings Corporation, WIKA Alexander Wiegand SE & Co. KG, IST AG, neohysens GmbH, Honeywell International Inc., Continental AG, Nissha FIS, Inc., Figaro Engineering Inc., New Cosmos Electric Co., Ltd., Sensata Technologies Holding plc, Amphenol Corporation, Infineon Technologies AG, Alphasense Ltd., City Technology Ltd., and Winsen Electronics Technology Co., Ltd. |
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 タイプ別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. センシング材料、電極、膜および電子部品のサプライヤー
3.4.2. 燃料電池センサーのメーカーおよび技術プロバイダー
3.4.3. 燃料電池システムインテグレーター、販売代理店、および試験サービスプロバイダー
3.4.4. 燃料電池メーカー、自動車会社、定置型発電・水素インフラ事業者
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 センサーの性能と精度に関する指標
4.1.1 燃料電池センサーの運転条件全体における平均測定精度(±%)
4.1.2 システム監視中の燃料電池センサーの平均応答時間(ミリ秒)
4.1.3 水素およびガス検知におけるセンサー感度の向上率(%)
4.1.4 燃料電池センサーがサポートする平均動作温度範囲(℃)
4.1.5 自動車および産業安全要件を満たす燃料電池センサーの割合(%)
4.2 テクノロジー導入および統合に関する指標
4.2.1 水素、温度、圧力、湿度、およびその他のセンサー技術のシェア(%)
4.2.2 デジタル監視制御システムと統合された燃料電池センサーの割合(%)
4.2.3 最新の燃料電池システムに組み込まれているセンサーの平均数(ユニット/システム)
4.2.4 接触型燃料電池センサー技術と非接触型燃料電池センサー技術のシェア(%)
4.2.5 統合診断機能および自己校正機能を備えた燃料電池センサーの割合(%)
4.3 導入率と普及率の統計
4.3.1 先進センサー技術を搭載した新規燃料電池システムの割合(%)
4.3.2 システムあたりの燃料電池センサー搭載量の前年比平均成長率(%)
4.3.3 輸送用システムと定置型電源システムにおける燃料電池センサーの導入割合(%)
4.3.4 システム監視用センサーを使用している水素燃料電池車の割合(%)
4.3.5 燃料電池交換用センサーの市場規模全体に占める割合(%)
4.4 信頼性および運用効率指標
4.4.1 燃料電池センサーの平均故障間隔時間(MTBF)(時間)
4.4.2 センサー関連の燃料電池システム故障の5年間における減少率(%)
4.4.3 燃料電池センサーの平均消費電力(ミリワット)
4.4.4 EMI/EMC干渉耐性のある燃料電池センサーの割合(%)
4.4.5 燃料電池センサーの小型化と統合によって達成された平均コスト削減率(%)
5. 燃料電池センサー市場のセグメント別分析と予測(タイプ別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 電気化学
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 光学
5.4 固体
5.5 その他
6. 燃料電池センサー市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 自動車
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 工業
6.4 住宅
6.5 商用
6.6 その他
7. 燃料電池センサー市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 輸送
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 発電
7.4 家電製品
7.5 その他
8. 燃料電池センサー市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
8.1 はじめに
8.2 北米
8.2.1 主要なトレンド
8.2.2 燃料電池センサー市場規模と予測(タイプ別、2022年~2035年)
8.2.3 燃料電池センサー市場規模と予測(用途別、2022年~2035年)
8.2.4 燃料電池センサー市場規模と予測(エンドユーザー別、2022年~2035年)
8.2.5 燃料電池センサー市場規模と予測(国別、2022年~2035年)
8.2.5.1 アメリカ
8.2.5.2 カナダ
8.3 ヨーロッパ
8.3.1 主要なトレンド
8.3.2 燃料電池センサー市場規模と予測(タイプ別、2022年~2035年)
8.3.3 燃料電池センサー市場規模と予測(用途別、2022年~2035年)
8.3.4 燃料電池センサー市場規模と予測(エンドユーザー別、2022年~2035年)
8.3.5 燃料電池センサー市場規模と予測(国別、2022年~2035年)
8.3.5.1 ドイツ
8.3.5.2 イギリス
8.3.5.3 フランス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ諸国
8.4 アジア太平洋
8.4.1 主要なトレンド
8.4.2 燃料電池センサー市場規模と予測(タイプ別、2022年~2035年)
8.4.3 燃料電池センサー市場規模と予測(用途別、2022年~2035年)
8.4.4 燃料電池センサー市場規模と予測(エンドユーザー別、2022年~2035年)
8.4.5 燃料電池センサー市場規模と予測(国別、2022年~2035年)
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 アジア太平洋地域のその他
8.5 ラテンアメリカ
8.5.1 主要なトレンド
8.5.2 燃料電池センサー市場規模と予測(タイプ別、2022年~2035年)
8.5.3 燃料電池センサー市場規模と予測(用途別、2022年~2035年)
8.5.4 燃料電池センサー市場規模と予測(エンドユーザー別、2022年~2035年)
8.5.5 燃料電池センサー市場規模と予測(国別、2022年~2035年)
8.5.5.1 ブラジル
8.5.5.2 アルゼンチン
8.5.5.3 メキシコ
8.5.5.4 コロンビア
8.5.5.5 ラテンアメリカのその他の地域
8.6 中東・アフリカ
8.6.1 主要なトレンド
8.6.2 燃料電池センサー市場規模と予測(タイプ別、2022年~2035年)
8.6.3 燃料電池センサー市場規模と予測(用途別、2022年~2035年)
8.6.4 燃料電池センサー市場規模と予測(エンドユーザー別、2022年~2035年)
8.6.5 燃料電池センサー市場規模と予測(国別、2022年~2035年)
8.6.5.1 アラブ首長国連邦
8.6.5.2 サウジアラビア
8.6.5.3 カタール
8.6.5.4 南アフリカ
8.6.5.5 中東およびアフリカのその他の地域
9. 競争環境
9.1 主要プレーヤーのポジショニング
9.2 競争動向
9.2.1 2022年~2026年の年間戦略と開発
9.3 市場シェア分析、2025年
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と特徴
9.4.2 主要企業別製品/サービスヒートマップ
9.4.3 主要プレーヤー別アプリケーションヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業プロファイル
9.6.1 Robert Bosch GmbH
9.6.1.1 会社概要と概要
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務情報
9.6.1.4 地理的プレゼンス
9.6.1.5 SWOT分析
9.6.2 DENSO Corporation
9.6.3 Hyundai KEFICO Corporation
9.6.4 TE Connectivity Ltd. (First Sensor)
9.6.5 Sensirion AG
9.6.6 Panasonic Holdings Corporation
9.6.7 WIKA Alexander Wiegand SE & Co. KG
9.6.8 IST AG
9.6.9 neohysens GmbH
9.6.10 Honeywell International Inc.
9.6.11 Continental AG
9.6.12 Nissha FIS, Inc.
9.6.13 Figaro Engineering Inc.
9.6.14 New Cosmos Electric Co., Ltd.
9.6.15 Sensata Technologies Holding plc
9.6.16 Amphenol Corporation
9.6.17 Infineon Technologies AG
9.6.18 Alphasense Ltd.
9.6.19 City Technology Ltd.
9.6.20 Winsen Electronics Technology Co., Ltd.
10.アナリストの推奨事項
10.1 SNSインサイダー向け機会マップ
10.2 業界における容易に達成可能な課題の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提言
11.前提条件
12. 免責事項
13.付録
13.1 表一覧
13.2 図一覧
主要セグメント:
タイプ別
-
電気化学
-
光学
-
固体
-
その他
申請により
-
自動車
-
工業
-
居住の
-
コマーシャル
-
その他
エンドユーザーによる
-
交通機関
-
発電
-
家電
-
その他
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
燃料電池センサー市場の主要企業には、Robert Bosch GmbH、DENSO Corporation、Hyundai KEFICO Corporation、TE Connectivity Ltd. (First Sensor)、Sensirion AGなどが挙げられる。

Rohan Jadhav
プリンシパルコンサルタント
