
網膜画像診断装置市場レポートの範囲と概要:
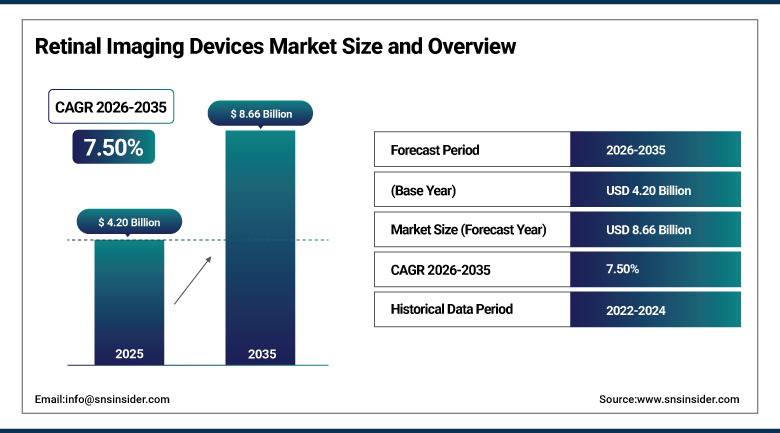
網膜画像診断装置市場は、2025年には42億米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)7.50%で成長し、2035年には86億6000万米ドルに達すると予測されている。
網膜画像診断装置市場の成長は、糖尿病網膜症、加齢黄斑変性、緑内障などの疾患の罹患率の上昇と、世界各地での眼科検診プログラムの増加に起因しています。光学系、高解像度イメージング、および計算アルゴリズムの改良により、診断精度と効率性が向上し、疾患の早期発見が可能になります。眼底写真、光干渉断層計(OCT)、OCT血管造影を併用するマルチモーダル機器を採用する病院が増えており、個別の機器が不要になるため、業務が簡素化されています。高齢者人口の増加、新興国における予防的眼科医療の普及、遠隔網膜診断への需要の高まりが、市場機会の拡大を牽引するでしょう。
⮞2026年5月、Revenio GroupはVisionixの買収を完了し、眼底画像診断、OCT、その他の眼科医療技術を含む、相互補完的な眼科診断ポートフォリオを統合しました。この買収により、Revenioは検眼と眼科の両方にわたる統合診断ソリューションを提供する能力を強化しました。
網膜画像診断装置市場に関する詳細情報については、無料サンプルレポートをご請求ください。
網膜画像診断装置市場の動向
-
眼底写真撮影、OCT、OCT血管造影を単一の接続システムに統合したマルチモーダルプラットフォームは、単一モダリティの機器に取って代わりつつある。
-
医師の診断を必要とせずに糖尿病網膜症を検出できるAI搭載の自律型スクリーニングシステムが、プライマリケアや地域医療の現場に広がりつつある。
-
家庭用および携帯型のOCT装置は、滲出型加齢黄斑変性症などの慢性疾患を抱える患者にとって、診療所以外での網膜疾患のモニタリングを可能にしている。
-
携帯型の非散瞳眼底カメラは、本格的な卓上型画像診断装置を利用できない診療現場や地方のスクリーニングプログラムにおいて、普及が進んでいる。
-
臨床医が1回のスキャンでより広範囲の末梢網膜を可視化することを求めるにつれ、超広視野OCTおよび掃引光源OCTプラットフォームのシェアが拡大している。
-
既存の眼科診断画像機器ベンダー間の統合は、各社がより広範で統合的な眼科医療ポートフォリオを追求するにつれて加速している。
米国網膜画像診断装置市場の見通し
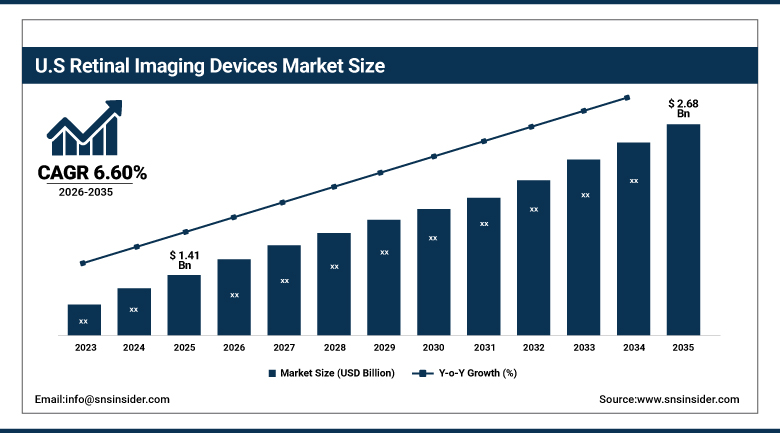
米国の網膜画像診断装置市場は、2025年には14億1000万米ドルと評価され、2035年までに26億8000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.60%で成長すると見込まれている。
米国における網膜画像診断機器市場の成長は、糖尿病網膜症および加齢黄斑変性症の高い罹患率、網膜画像診断が保険適用対象となるメディケアおよび民間保険会社による償還制度の確立、そして網膜専門診療所や大学眼科センターの密集したネットワークによって引き続き強化されています。プライマリケアの現場に組み込まれたスクリーニングプログラムでは、自律型AIベースの眼底画像解析がますます導入されており、米国で主要な商業活動を展開する機器メーカーは、主要な網膜専門診療所との緊密な臨床フィードバックループを維持することで、製品の反復的な改良を加速させ、新たに承認された技術の迅速な導入を支援しています。
⮞2025年7月、Notal Vision社は、同社のSCANLY Home OCTシステムと従来の院内OCT画像診断が、加齢黄斑変性症の新生血管のモニタリングにおいて診断的に同等であることを裏付ける重要な研究結果を発表し、専門クリニック以外でも医師の監督下で網膜モニタリングを行う可能性を改めて示しました。
網膜画像診断装置市場のセグメント分析
-
デバイスの種類別に見ると、光干渉断層撮影(OCT)システムセグメントが2025年に約38.60%のシェアで網膜画像診断装置市場を支配し、OCT血管造影(OCTA)システムセグメントは年平均成長率(CAGR)約9.85%で最も急速に成長している。
-
用途別に見ると、糖尿病網膜症分野が2025年に約41.20%のシェアで網膜画像診断装置市場を牽引し、加齢黄斑変性分野は年平均成長率(CAGR)約9.30%で最も急速に成長している。
-
エンドユーザー別に見ると、病院セグメントが2025年に約47.80%のシェアで網膜画像診断装置市場を支配し、外来手術センターセグメントは年平均成長率(CAGR)約9.60%で最も急速に成長している。
-
接続方式別に見ると、スタンドアロンシステムセグメントが2025年には網膜画像診断装置市場を支配し、約61.30%のシェアを占める一方、クラウド接続システムセグメントは年平均成長率(CAGR)約11.40%で最も急速に成長している。
デバイスの種類別に見ると、OCTシステムが主流で、OCT血管造影システムが最も急速に成長している。
OCTシステムは、眼底写真だけでは捉えられない網膜層の断面高解像度画像を提供できるため、糖尿病性黄斑浮腫、加齢黄斑変性、緑内障の診断とモニタリングに不可欠であり、市場をリードし続けています。網膜専門の診療所や大学病院では、画像診断室の中核機器としてOCTを標準採用しており、掃引光源スキャン速度と画像解像度の継続的な進歩により、病院と診療所の両方において、この分野の主導的な地位がさらに強化されています。
OCT血管造影システムは、臨床医が網膜および脈絡膜血管の造影剤を用いない可視化をますます重視するようになったことから、最も急速に普及が進んでいます。これにより、多くの日常的な症例において、侵襲的なフルオレセイン注射が不要になります。この分野は、糖尿病網膜症や新生血管性加齢黄斑変性症に伴う初期の血管変化の検出におけるOCTAの有用性を裏付けるエビデンスの増加によって恩恵を受けており、既存のOCTプラットフォームにソフトウェアまたはハードウェアのアップグレードとしてOCTAを統合するベンダーは、導入済みの顧客基盤全体での導入を加速させています。
⮞2026年9月、ZEISSは、自動OCT、OCT血管造影、眼底画像撮影を組み合わせたコンパクトなマルチモーダルプラットフォーム「ALTA DUO 300」を発表しました。網膜検査の効率化を目指して設計されたこのシステムは、眼科診療における統合型画像プラットフォームへの継続的な投資を示すものです。
用途別に見ると、糖尿病網膜症が最も多く、加齢黄斑変性症が最も急速に増加している。
糖尿病網膜症は、世界中で糖尿病が非常に蔓延していること、そして視力喪失を防ぐために定期的な網膜検査を受けることの重要性を浮き彫りにするという点で、最も大きな応用例と言えるでしょう。医療業界や保険会社は、定期的な網膜スクリーニングを促進するため、糖尿病患者に対して年1回または2年に1回の網膜スキャンを標準的な治療プロトコルの一部として義務付けています。
加齢黄斑変性は、世界的な高齢者人口の増加と治療法の進歩により、最も急速に成長している分野です。これは、慢性新生血管型加齢黄斑変性症患者の病状進行を容易にモニタリングできる、家庭用光干渉断層計(OCT)技術の登場によるものです。
⮞2025年2月、Notal Vision社は、加齢黄斑変性症(新生血管性)患者の家庭用OCTスキャンを解釈する際の人工知能の性能を示す重要な研究結果を発表し、遠隔網膜液モニタリングのさらなる開発を後押ししました。
エンドユーザー別に見ると、病院が圧倒的に多く、外来手術センターが最も急速に成長している。
病院は、患者数の多さ、網膜疾患や全身疾患など多岐にわたる複雑な症例への対応、そして複数の眼科診療室に包括的な画像診断機器を同時に導入する必要があることから、需要の大部分を占めています。大規模な病院システムでは、スタッフの研修、データ管理、電子カルテシステムとの連携を効率化するため、通常、部門横断的に統一された画像診断プラットフォームを採用しています。
外来手術センターは、効率的な患者処理と当日手術のスケジュール設定を重視する外来診療施設への網膜手術件数の移行が進むにつれ、最も急速に成長しています。この分野は、手術計画ワークフローに直接統合できる小型で高速な画像取得システムに焦点を当てており、外来での網膜および硝子体網膜手術の拡大という広範なトレンドの恩恵を受けています。
⮞2026年9月、トプコンヘルスケアは、OCT、OCT血管造影、眼底画像診断を自動化された診断ワークフローに統合したMaestro3シリーズを発表しました。その統合された画像処理および解析機能は、ハイスループットな臨床現場における効率的な網膜評価に対する高まる需要を反映しています。
接続性別に見ると、スタンドアロンシステムが主流で、クラウド接続システムが最も急速に成長している。
スタンドアロンシステムは依然として人気が高く、既存のネットワークインフラに依存しない、信頼性が高く自己完結型の画像処理ソリューションを提供します。長年の臨床研究とローカル画像アーカイブシステムとの容易な統合により、スタンドアロンデバイスは、既に確立されたデータ管理プロセス管理手法を採用している病院や診療所において、依然として最も一般的に使用されているソリューションです。
スクリーニングプログラムにおいて、遠隔画像評価、AIベースの自動分析、複数のスクリーニング拠点にわたる集中型データ集約への依存度が高まるにつれ、クラウド接続システムは最も急速に拡大しています。この分野は、患者、モニタリングセンター、担当医師間の継続的なデータ伝送に依存する自律型AIスクリーニングサービスや在宅モニタリングプラットフォームの急速な成長の恩恵を受けており、ますます分散化が進むスクリーニング環境において、接続システムは最も急速に成長するカテゴリーとなっています。
⮞2026年8月、ZEISSは、診断画像と臨床記録を統合したクラウドベースの眼科データ管理ソリューションであるCLINIC 360について、米国FDAの510(k)承認を取得しました。このプラットフォームは、連携した眼科医療ワークフローのための、拠点をまたいだデータアクセスと分析をサポートします。
地域分析
北米網膜画像診断装置市場のインサイト
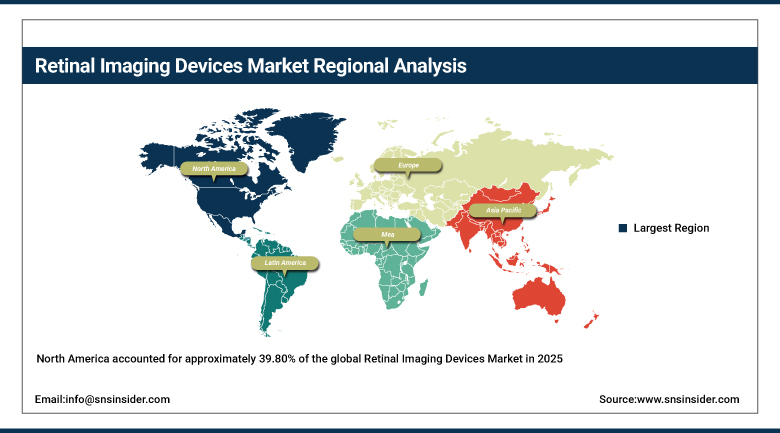
2025年には、北米が世界の網膜画像診断機器市場の約39.80%を占め、地域別で最大のシェアを獲得すると予測されています。これは、糖尿病網膜症や加齢黄斑変性症(AMD)の高い罹患率、網膜診断画像に対する包括的な保険償還制度、そして国内で大規模な事業を展開する主要機器メーカーの集中などが要因となっています。米国は、網膜専門診療所の密集したネットワーク、大学眼科プログラム、そして拡大を続けるプライマリケアベースのAIスクリーニングイニシアチブを反映し、地域需要の大部分を牽引しています。
カナダは、地域収益に占める割合は小さいものの着実に増加しており、これは州政府による糖尿病網膜症スクリーニングプログラムへの投資や、公立病院の眼科部門における旧式の眼底カメラシステムをOCTとOCTAを組み合わせたプラットフォームに徐々に置き換えていることが要因となっている。販売提携や既存機器のソフトウェアアップグレードパスは、ベンダーが機器の寿命を延ばしつつ収益増を目指して努力する中で、地域における競争力学を形成し続けている。
⮞2025年7月、オプトメドUSAは、プライマリケアおよび地域医療現場における網膜画像診断のための携帯型眼底カメラ「Lumo」を発売しました。このデバイスは、散瞳不要の画像撮影、ワイヤレスDICOM接続、およびプログラム可能なワークフローを提供し、網膜スクリーニングへのアクセス拡大を支援します。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州網膜画像診断装置市場のインサイト
欧州は地域別市場で2番目に大きく、中でもドイツ、英国、フランスが最大の貢献国となっている。需要は、各国の医療制度を通じた集中調達、EU医療機器規則への準拠、そして各国で実施されている糖尿病性眼疾患スクリーニングプログラムに網膜画像診断が公衆衛生システムに統合されていることによって形成されている。
ドイツは、民間と政府運営の眼科ネットワークをバランス良く組み合わせ、マルチモーダルOCTおよびOCTAシステムへの先駆的なアプローチを採用することで、地域における普及を促進しています。英国は、国民保健サービス(NHS)の糖尿病眼科スクリーニングプログラムにおいて、国の糖尿病治療計画の一環として、網膜画像診断の標準化を継続的に進めています。FDA承認済みの新しいOCTAモデルや同時蛍光眼底造影ICG血管造影モジュールなど、既存のOCTシステムの開発により、企業は既に販売済みの機器を買い替えることなく、その機能を向上させることができます。
⮞2026年7月、トプコンは超広角網膜スリットスキャナが欧州医療機器規則(MDR)のCEマークを取得し、欧州市場への導入が可能になったと発表しました。このシステムは網膜の可視化能力を拡張し、高度な画像診断機器を検討している眼科クリニックにとって新たな選択肢となります。
アジア太平洋地域の網膜画像診断機器市場に関する洞察
アジア太平洋地域は最も急速に成長している地域市場であり、2026年から2035年にかけて年平均成長率(CAGR)約9.75%で拡大すると予測されています。これは、中国、日本、インドにおける急速な高齢化、糖尿病の罹患率の上昇、そして政府による視力検査インフラへの投資拡大が要因となっています。中国は、急速な病院建設と国内の網膜画像診断装置メーカーの拡大に支えられ、この地域で最大の国内市場となっています。
日本は、AIを活用したスクリーニングプラットフォームの早期導入を特徴とする、成熟した先進的な市場であり続けている一方、インドおよびより広範な東南アジア市場は、民間の眼科医療チェーンや政府支援の糖尿病網膜症スクリーニングプログラムによって、網膜画像診断へのアクセスが都市部の病院だけでなく、地方や準都市部の医療センターにも拡大されるにつれ、地域全体の成長にますます貢献している。
⮞2025年12月、インド軍医療サービス、AIIMS(全インド医科大学)、および保健省は、携帯型眼底カメラとMadhuNetrAIを用いたAI駆動型糖尿病網膜症スクリーニング事業を開始した。7か所で実施されるこのパイロット事業は、地域社会におけるスクリーニングと専門医への紹介機会の拡大を目指している。
中東・アフリカおよびラテンアメリカの網膜画像診断装置市場に関する洞察
中東・アフリカ地域は、GCC諸国が牽引役となっており、サウジアラビアとアラブ首長国連邦では、国が支援する病院建設や眼科専門医療への投資が盛んに行われ、この地域に新たに開設された外科診断センターにおける網膜画像診断技術の普及が進むと見込まれています。アフリカ諸国の中では、南アフリカが眼科医の民間ネットワークが比較的発達していることから、主要な貢献国となっていますが、専門的な眼科医療インフラへのアクセス不足により、地域全体の普及レベルは制限されています。
ラテンアメリカを牽引しているのはブラジルで、眼科医の公的・私的ネットワークが高度に発達していること、そして公的医療制度や民間保険を通じて糖尿病網膜症の診断件数が増加していることから、この地域における最大の収益源となっている。この地域で2番目に大きな国はメキシコで、民間医療制度への投資拡大の恩恵を受けている。また、この地域の他の国々でも、保健省が糖尿病性眼疾患の診断に重点を置いていることから、成長が急速に加速している。
⮞2026年9月、サウジアラビア食品医薬品局は、網膜眼底画像の解析と糖尿病網膜症スクリーニングを支援するために現地で開発されたAIソフトウェア「SAARIA」の販売承認を与えた。この承認は、AIを活用した網膜診断ワークフローが地域的に普及しつつあることを示している。
市場動向
成長要因:網膜疾患の罹患率の上昇とスクリーニングプログラムの拡大
網膜画像診断装置市場の成長は、糖尿病網膜症、加齢黄斑変性、緑内障といった疾患の世界的な罹患率の上昇によって大きく支えられています。これらの疾患は、早期発見と継続的な疾患管理のために定期的な網膜画像診断を必要とします。特に糖尿病網膜症を対象とした集団検診プログラムの拡大により、網膜画像診断は従来の眼科専門医の診療範囲を超え、日常的なプライマリケアや内分泌科への紹介経路に組み込まれつつあります。
高齢者人口の増加に伴い、加齢黄斑変性症(AMD)をはじめとする加齢性網膜疾患のモニタリング頻度が高まっていること、そして専門医による画像診断への依存度を低減するAIベースの自律型スクリーニングの普及が進んでいることが、画像診断機器の継続的な調達を後押ししています。掃引光源OCTやOCT血管造影などの光学ハードウェアおよびコンピューター画像処理技術の継続的な進歩は、より高精度な診断プラットフォームの適用範囲をさらに拡大させています。
⮞2025年12月、米国糖尿病協会は2026年版の治療基準を発表し、遠隔診断による網膜写真撮影、またはFDA承認のAIアルゴリズムを、適切な専門医への紹介経路が伴う場合に限り、糖尿病網膜症のスクリーニング戦略として認めた。
制約事項:高額な機器費用と償還額のばらつき
高性能OCTおよびOCTA装置の購入に伴う初期費用は、財政的に厳しい制約のある医療分野の小規模クリニックやスクリーニング施設にとって依然として大きな障壁となっています。継続的なソフトウェア利用料、クラウドサービス、モジュールのアップデートにかかる追加費用も、これらのシステムの総所有コストを増加させ、医療機関が機器のアップグレードを躊躇する原因となり、結果として旧式の眼底専用カメラの使用につながっています。
最新の画像診断技術や自律型AIスクリーニングサービスに対する償還に関する統一的な方針が存在しないため、医療機関は新たな技術への投資を検討しづらい状況にある。各国の医療機器規制の複雑さや、既存の手順を通じて新しいAIアルゴリズムの有効性を証明する必要性も、旧型機器の置き換えを困難にしている。
機会:AIを活用したスクリーニングと在宅モニタリング
専門医の診断を必要とせずに糖尿病網膜症やその他の網膜疾患を検出できるAI搭載の自律型スクリーニングシステムの普及は、医療システムが眼科医が常駐していないプライマリケアや地域医療の現場にスクリーニングへのアクセスを拡大しようとしている中で、大きなチャンスとなる。画像診断機器と検証済みのAI分析をうまく組み合わせたメーカーは、人口レベルのスクリーニング事業においてより大きなシェアを獲得できる有利な立場にある。
家庭用および携帯型の網膜画像診断装置の普及により、滲出型加齢黄斑変性症などの疾患の遠隔モニタリングの可能性が広がり、定期的な通院が不要になる一方で、同時に臨床的な監視も可能となる。アジア太平洋、中東、ラテンアメリカ地域では、糖尿病網膜症の検査能力と眼科機器への支出が増加しており、機器メーカーにとって地理的な事業展開を拡大する絶好の機会となっている。
⮞2026年10月、トプコンヘルスケアは、クラウド接続型診断ネットワークを基盤とした「Oku Digital Health」のグローバル展開を発表しました。このプラットフォームは、網膜画像データとAIを活用したインフラストラクチャを用いて疾患に関する知見や臨床研究を支援し、従来の眼科検査の枠を超えた可能性を示しています。
最近の動向:
-
2025年10月、Optos社は、200度の単一視野で真の色を捉える網膜画像撮影とスイープソースOCT技術を組み合わせたSilverstone RGBを発表しました。この発表により、網膜構造の詳細な検査を可能にする同社のマルチモーダルイメージング製品群が拡充されました。
-
2026年9月、NIDEKは、自動画像取得と接続された診断ワークフロー、およびオプションのOCT血管造影機能を組み合わせたRSD-1 Duo OCT/眼底カメラ、AFC-1非散瞳カメラ、およびEyeLinkデータ管理プラットフォームを発表しました。
-
2025年10月、ZEISSはCIRRUS AngioPlexを通じてOCT血管造影機能を披露し、CLARUS 700におけるインドシアニングリーン血管造影の米国規制当局による承認および欧州での承認を発表し、網膜血管イメージングのさらなる応用をサポートしました。
-
2025年1月、AI Optics社は、専門眼科クリニック以外のプライマリケア、検眼、その他の環境での画像撮影を容易にするために設計された、携帯型で散瞳不要の網膜画像撮影装置であるSentinel Cameraについて、FDAの510(k)承認を取得したと発表した。
網膜画像診断装置市場の主要企業
-
Heidelberg Engineering GmbH
-
Canon Inc.
-
Optos plc (Nikon Corporation)
-
Revenio Group Oyj (iCare, CenterVue)
-
Visionix (Optovue)
-
Optomed Plc
-
Eyenuk, Inc.
-
Notal Vision, Ltd.
-
AI Optics, Inc.
-
AEYE Health, Inc.
-
Kowa Company, Ltd.
-
Santec Corporation
-
Clarity Medical Systems, Inc.
-
Forus Health Pvt. Ltd.
-
Escalon Medical Corp.
-
Adaptica S.r.l.
-
IRIDEX Corporation
網膜画像診断装置市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 デバイスタイプ別の市場規模
2.3.2 アプリケーション別市場規模
2.3.3 エンドユーザー別市場規模
2.3.4 接続方式別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 光学部品、センサー、半導体サプライヤー
3.4.2. 網膜画像診断装置メーカーおよびシステムインテグレーター
3.4.3. 販売代理店、病院調達、サービスプロバイダー
3.4.4. 病院、眼科クリニック、外来手術センター、その他のエンドユーザー
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 網膜画像検査の実施件数と診断活動
4.1.1 網膜画像検査のグローバルな実施件数
4.1.2 デバイスあたりの平均画像検査回数
4.1.3 網膜スクリーニングおよび診断検査の実施率
4.1.4 平均患者スループットと検査ごとの画像撮影時間
4.2 臨床および疾患スクリーニング指標
4.2.1 糖尿病網膜症スクリーニング検査件数
4.2.2 加齢黄斑変性症の検出統計
4.2.3 緑内障関連網膜画像診断の利用
4.2.4 網膜疾患の検出率およびフォローアップ画像検査率
4.3 画像品質および診断性能指標
4.3.1 網膜画像解像度と視野のベンチマーク
4.3.2 光干渉断層撮影(OCT)画像品質指標
4.3.3 網膜画像診断の感度と特異度
4.3.4 画像取得失敗率および再スキャン率
4.4 デバイス利用状況と臨床ワークフロー統計
4.4.1 眼科施設における網膜画像診断装置の利用状況
4.4.2 スクリーニング中心型ワークフローと診断画像ワークフローの比較
4.4.3 自動画像解析とAI支援解釈の浸透
4.4.4 クラウドベースの画像処理、遠隔眼科医療、遠隔スクリーニングの導入
4.5 運用経済性およびサービス指標
4.5.1 網膜画像検査1件あたりの平均費用
4.5.2 画像診断手順時間と眼科ワークフローの効率
4.5.3 デバイスの保守および消耗品コストのベンチマーク
4.5.4 網膜画像診断サービスの利用状況と再検査に関する指標
4.6 技術開発と産業活動
4.6.1 AIベースの網膜画像アルゴリズム開発活動
4.6.2 マルチモーダル網膜画像技術の導入
4.6.3 製品の発売とイメージングプラットフォームのアップグレード
4.6.4 特許、臨床検証および技術提携活動
5. 網膜画像診断装置市場のセグメント別分析と予測(装置タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 眼底カメラ
5.2.1 主要動向
5.2.2 市場規模と予測(2022年~2035年)
5.3 光干渉断層計(OCT)システム
5.4 OCT血管造影(OCTA)システム
5.5 蛍光眼底造影装置
5.6 走査型レーザー眼底鏡
5.7 超広角/広角イメージングシステム
6. 網膜画像診断装置市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 糖尿病網膜症
6.2.1 主要動向
6.2.2 市場規模と予測(2022年~2035年)
6.3 加齢黄斑変性
6.4 緑内障
6.5 網膜剥離
6.6 その他の用途
7. 網膜画像診断装置市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 病院
7.2.1 主要動向
7.2.2 市場規模と予測(2022年~2035年)
7.3 眼科クリニック
7.4 外来手術センター
7.5 その他のエンドユーザー
8. 網膜画像診断装置市場のセグメント別分析と予測(接続方式別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 スタンドアロンシステム
8.2.1 主要トレンド
8.2.2 市場規模と予測(2022年~2035年)
8.3 ネットワークシステム
8.4 クラウド接続システム
9. 網膜画像診断装置市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 網膜画像診断装置市場規模および予測(装置タイプ別、2022年~2035年)
9.2.3 網膜画像診断装置市場規模および予測(用途別、2022年~2035年)
9.2.4 網膜画像診断装置市場規模および予測(エンドユーザー別、2022年~2035年)
9.2.5 網膜画像診断装置市場規模と予測(接続方式別、2022年~2035年)
9.2.6 網膜画像診断装置市場規模および予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 網膜画像診断装置市場規模と予測(装置タイプ別、2022年~2035年)
9.3.3 網膜画像診断装置市場規模と予測(用途別、2022年~2035年)
9.3.4 網膜画像診断装置市場規模および予測(エンドユーザー別、2022年~2035年)
9.3.5 網膜画像診断装置市場規模と予測(接続方式別、2022年~2035年)
9.3.6 網膜画像診断装置市場規模および予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 網膜画像診断装置市場規模と予測(装置タイプ別、2022年~2035年)
9.4.3 網膜画像診断装置市場規模と予測(用途別、2022年~2035年)
9.4.4 網膜画像診断装置市場規模および予測(エンドユーザー別、2022年~2035年)
9.4.5 網膜画像診断装置市場規模と予測(接続方式別、2022年~2035年)
9.4.6 網膜画像診断装置市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 網膜画像診断装置市場規模と予測(装置タイプ別、2022年~2035年)
9.5.3 網膜画像診断装置市場規模と予測(用途別、2022年~2035年)
9.5.4 網膜画像診断装置市場規模および予測(エンドユーザー別、2022年~2035年)
9.5.5 網膜画像診断装置市場規模と予測(接続方式別、2022年~2035年)
9.5.6 網膜画像診断装置市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 網膜画像診断装置市場規模と予測(装置タイプ別、2022年~2035年)
9.6.3 網膜画像診断装置市場規模と予測(用途別、2022年~2035年)
9.6.4 網膜画像診断装置市場規模および予測(エンドユーザー別、2022年~2035年)
9.6.5 網膜画像診断装置市場規模と予測(接続方式別、2022年~2035年)
9.6.6 網膜画像診断装置市場規模および予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Carl Zeiss Meditec AG
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Topcon Corporation (Topcon Healthcare)
10.6.3 NIDEK CO., LTD.
10.6.4 Heidelberg Engineering GmbH
10.6.5 Canon Inc.
10.6.6 Optos plc (Nikon Corporation)
10.6.7 Revenio Group Oyj (iCare, CenterVue)
10.6.8 Visionix (Optovue)
10.6.9 Optomed Plc
10.6.10 Eyenuk, Inc.
10.6.11 Notal Vision, Ltd.
10.6.12 AI Optics, Inc.
10.6.13 AEYE Health, Inc.
10.6.14 Kowa Company, Ltd.
10.6.15 Santec Corporation
10.6.16 Clarity Medical Systems, Inc.
10.6.17 Forus Health Pvt. Ltd.
10.6.18 Escalon Medical Corp.
10.6.19 Adaptica S.r.l.
10.6.20 IRIDEX Corporation
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション
デバイスタイプ別
-
眼底カメラ
-
光干渉断層撮影(OCT)システム
-
光干渉断層血管造影(OCTA)システム
-
フルオレセイン血管造影装置
-
走査型レーザー検眼鏡
-
超広視野/広視野イメージングシステム
申請により
-
糖尿病網膜症
-
加齢黄斑変性
-
緑内障
-
網膜剥離
-
その他の用途
エンドユーザーによる
-
病院
-
眼科クリニック
-
外来手術センター
-
その他のエンドユーザー
接続性による
-
スタンドアロンシステム
-
ネットワークシステム
-
クラウド接続システム
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
