遺伝子予測ツール市場レポートの範囲と概要:
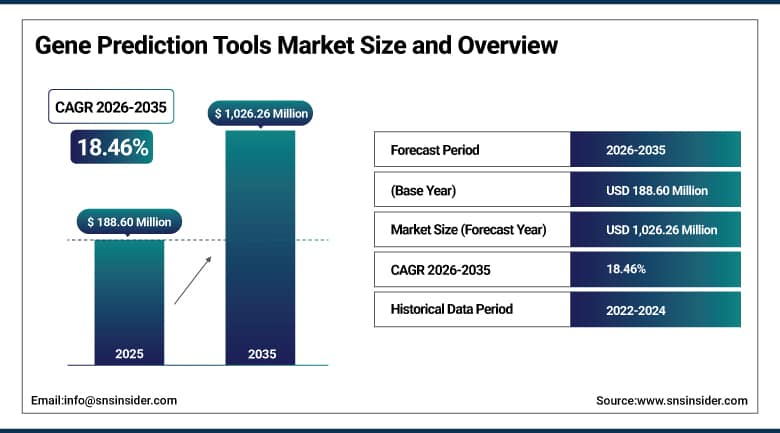
遺伝子予測ツール市場は、2025年には1億8860万米ドルと評価され、2035年までに10億2626万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は18.46%となる見込みです。
遺伝子予測ツール市場は、研究者が手動によるアノテーションやルールベースの遺伝子探索ツールから、急速に増加するシーケンスデータセット全体にわたって遺伝子、調節エレメント、疾患関連変異を特定するAI駆動型プラットフォームへと移行することで、ゲノム解析を着実に変革しています。この市場は、集団ゲノミクスや臨床プログラムからのシーケンス出力の爆発的な増加、変異の影響や遺伝子機能の予測における深層学習やゲノム基盤モデルの利用の増加、そして高度なツールをより多くの研究室が利用できるように拡張されたクラウドベースのバイオインフォマティクスパイプラインによって特徴づけられています。製薬会社、診断開発企業、研究機関が精密医療を支援するために正確で拡張性の高い遺伝子予測に投資を続けていることを考慮すると、サービス、ハイブリッドAI駆動型手法、診断開発において著しい成長が見られます。
⮞2026年6月、米国国立生物工学情報センター(NCBI)は、真核生物ゲノムアノテーションパイプライン(EGAP)のバージョン10.6をリリースしました。このバージョンでは、タンパク質エビデンスの自動選択、開始コドン識別の改善、セレノプロテイン遺伝子のアノテーション強化などが導入されています。今回のアップデートにより、自動化されたエビデンスベースのゲノムアノテーションワークフローが強化されます。
遺伝子予測ツール市場に関する詳細情報については、無料サンプルレポートをご請求ください。
遺伝子予測ツール市場の動向:
-
ゲノム基盤モデルの利用拡大により、遺伝子機能や変異の影響の予測精度は向上し続けている。
-
ロングリードシーケンスとRNAシーケンスの証拠の統合が進むにつれて、経験的な遺伝子アノテーションの精度は向上し続けている。
-
クラウドベースのバイオインフォマティクスパイプラインの拡大により、高度な遺伝子予測が小規模な研究室でも利用できるようになりつつある。
-
人口ゲノム研究プログラムの拡大に伴い、自動化されたアノテーションを必要とする大規模なデータセットが生成され続けている。
-
臨床における全ゲノムシーケンスの増加に伴い、遺伝子予測ツールは診断解釈のワークフローへと拡大し続けている。
米国遺伝子予測ツール市場の見通し:
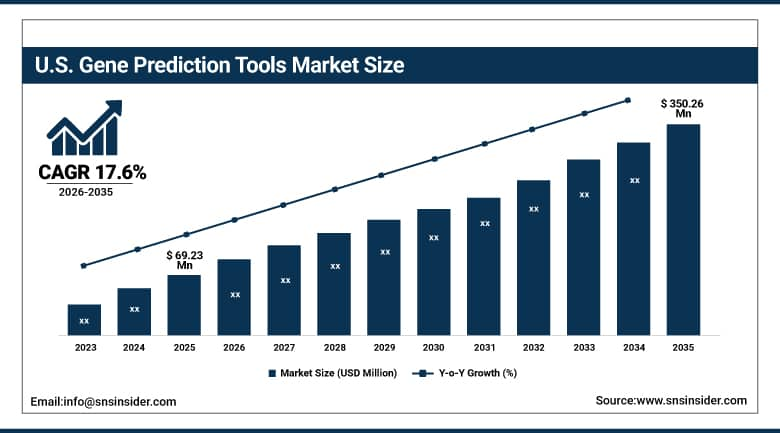
米国の遺伝子予測ツール市場は、 2025年には約6,923万米ドルと評価され、2035年までに約3億5,026万米ドルに達すると予測されており、2026年から2035年までの年平均成長率(CAGR)は約17.6%となる見込みです。
米国における需要は、ゲノム研究における米国のリーダーシップ、All of Usなどのプログラムに対するNIHの多額の資金提供、そしてシーケンス企業、バイオインフォマティクスソフトウェア開発企業、AIを活用した創薬企業からなる密集したエコシステムによって引き続き形成されてきた。腫瘍学、希少疾患、遺伝性癌検査における臨床全ゲノムおよびエクソームシーケンスの採用拡大は、米国が国内最大の市場としての地位を確固たるものにし続けている。ライフサイエンス分野におけるAIとクラウドコンピューティングへの投資拡大は、持続的な国内需要をさらに高め、製薬会社や診断薬開発企業は、拡張性の高い遺伝子予測および変異解析プラットフォームをますます重視するようになっている。
⮞2026年3月、Natera社は、希少疾患の検出精度向上を目的とした次世代全ゲノムシーケンスソリューションであるZenith Genomicsの米国における商用販売開始を発表しました。この発売により、臨床ゲノム解析の範囲が拡大し、診断解釈ワークフローが強化されます。
遺伝子予測ツール市場のセグメント分析:
-
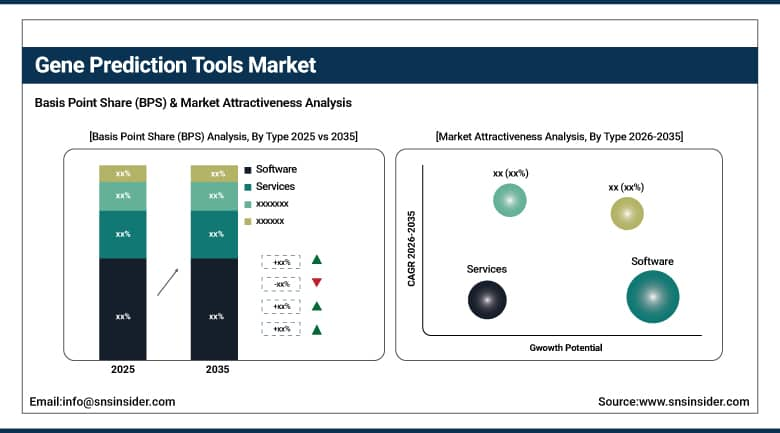
タイプ別に見ると、2025年の遺伝子予測ツール市場はソフトウェア分野が67%のシェアを占め、市場を牽引しました。サービス分野は年平均成長率(CAGR)約19.9%で最も急速に成長している分野です。
-
方法別に見ると、経験的方法セグメントが2025年の遺伝子予測ツール市場を64%のシェアで支配しました。ハイブリッドおよびAI駆動型アプローチを含むその他のセグメントは、約21.3%のCAGRで最も急速に成長しているセグメントです。
-
用途別に見ると、2025年には創薬・開発分野が遺伝子予測ツール市場を66%のシェアで支配し、診断開発分野は年平均成長率(CAGR)約20.4%で最も急速に成長している分野となった。
-
用途別に見ると、2025年の遺伝子予測ツール市場は産業分野が61%のシェアを占め、市場を牽引しました。学術・研究分野は、年平均成長率(CAGR)約19.6%で最も急速に成長している分野です。
タイプ別:ソフトウェアがリード、サービスが最も急速に成長
2025年の遺伝子予測ツール市場は、ソフトウェア分野が圧倒的なシェアを占めました。これは、スタンドアロン型の遺伝子探索ツール、統合型ゲノム解析プラットフォーム、クラウドベースのアノテーションパイプライン、そしてコーディング領域と非コーディング領域を識別し、遺伝子の構造と機能を予測するAI搭載ツールの普及によるものです。ソフトウェアプラットフォームは、大規模なシーケンスデータセットを従来の手動方式よりもはるかに高速に処理し、シーケンス機器や検査情報システムと統合できます。アルゴリズムの継続的な革新とユーザーフレンドリーなインターフェースにより、この分野は基準年を通して市場全体の収益に最も大きく貢献する地位を維持しました。
遺伝子予測ツール市場において、サービス分野は最も急速に成長しています。これは、社内に専門知識を持たない組織からの、カスタムゲノムアノテーション、計算解析、データ解釈、バイオインフォマティクスコンサルティングに対する需要の高まりによるものです。製薬会社やバイオテクノロジー企業は、創薬標的の特定や薬剤反応における遺伝的要因の理解のために、ゲノム解析を専門業者にアウトソーシングするケースが増えています。マルチオミクスデータセットの複雑化が進むにつれ、この分野の成長軌道はさらに加速しています。臨床ゲノミクスプログラムの拡大も、需要を後押ししています。
⮞2026年1月、イルミナは、ゲノム、トランスクリプトーム、プロテオーム、エピジェネティックのデータセットを統合するクラウドベースの研究ソフトウェアプラットフォーム「Connected Multiomics」を発表しました。このプラットフォームにより、研究者は連携した分析ワークフローを通じて複雑な生物学的データを分析・可視化することが可能になります。
手法別:経験的手法がリード、ハイブリッド手法とAI駆動型手法が最も急速に成長
遺伝子予測ツール市場において、経験的手法セグメントが圧倒的なシェアを占めたのは、RNAシーケンス、発現配列タグ、タンパク質相同性、既知のアノテーションを用いたエビデンスベースのアプローチが、高い精度と信頼性を実現しているためである。これらの手法は、十分に研究されたゲノムのアノテーションにおける標準であり、研究および臨床現場で広く用いられている。トランスクリプトームデータおよびロングリードシーケンスデータの入手可能性の向上は、基準年を通じてこのセグメントが市場全体の収益に大きく貢献する要因となった。
ハイブリッド、比較ゲノミクス、機械学習ベースのアプローチを含む「その他」セグメントは、ディープラーニングとゲノム基盤モデルが配列の特徴と実験的証拠を組み合わせて遺伝子や変異の影響をより正確に予測するようになったことで、最も急速に成長しています。アブイニシオ法は、新たに配列決定されたゲノムや実験的証拠が限られている非モデル生物にとって依然として不可欠であり、より強力な計算能力とクラウドインフラストラクチャの恩恵を受けています。ゲノミクスにおけるAI投資の増加は、統合予測フレームワークの採用を引き続き促進しています。
⮞2026年1月、ユーリッヒ研究センターとハインリッヒ・ハイネ大学デュッセルドルフの研究者らは、DNA配列から直接遺伝子を特定するAIベースの遺伝子予測ツール「Helixer」を発表した。このツールは、生物種特有の実験的証拠を事前に必要とすることなく、エクソン、イントロン、開始シグナル、停止シグナルなどの遺伝子構造を検出する。
用途別:創薬・開発がリード、診断薬開発が最も急速に成長
遺伝子予測ツール市場は、創薬・開発分野が圧倒的なシェアを占めました。これは、遺伝子予測ツールが、新たな治療標的の特定、疾患関連遺伝子の特性解析、バイオマーカー発見の支援、標的療法設計の指針となる上で不可欠であるためです。製薬会社は、疾患生物学の理解や患者の層別化のために、正確な遺伝子および変異体のアノテーションに依存しています。精密腫瘍学、希少疾患、遺伝子治療薬への継続的な投資により、この分野は基準年度を通じて市場全体の収益に大きく貢献しました。
診断開発分野は、精密医療、臨床全ゲノム・エクソームシーケンス、遺伝性疾患・がん検査への需要の高まりにより、最も急速に成長しています。遺伝子予測ツールや変異解析ツールは、開発者が分子診断を設計し、臨床的に重要な遺伝子や変異を特定するのに役立ちます。ゲノム検査に対する規制当局の支援と保険適用範囲の拡大は、診断アプリケーションへの投資を継続的に引き付けています。新生児スクリーニングや集団検診プログラムの拡大も、需要をさらに加速させています。
⮞2026年3月、Natera社はZenith Genomicsを商用発売し、米国における全ゲノムシーケンスに基づく希少疾患診断の普及を拡大した。このソリューションは、遺伝性疾患の特定精度を高め、より迅速な診断評価を支援することを目的としている。
用途別:産業用途が圧倒的、学術・研究用途が最も急速に成長
医薬品、バイオテクノロジー、農業バイオテクノロジー、バイオインフォマティクス企業が創薬、バイオマーカー同定、作物・動物ゲノム解析、商業製品開発に遺伝子予測ツールを使用しているため、産業分野が遺伝子予測ツール市場を牽引しました。これらの企業はソフトウェアライセンス、コンピューティングインフラ、外部委託分析に多額の投資を行っています。合成生物学と精密医療の利用拡大により、基準年を通じてこの分野が市場全体の収益に大きく貢献しました。
大学、政府系研究所、研究機関が大規模なゲノムシーケンスおよびアノテーションプロジェクトを主導し、新しいアルゴリズムを開発し、より広範な普及を促進する研究成果を発表していることから、学術・研究分野は最も急速に成長しています。集団ゲノミクス、生物多様性ゲノミクス、トランスレーショナルリサーチに対する公的資金は、学術界の需要を拡大し続けています。オープンソースおよびクラウドベースのツールの利用可能性の向上も、研究現場での導入をさらに後押ししています。
⮞2026年7月、研究者らはNature Methods誌にEviAnnを発表し、転写産物の配列とタンパク質の相同性を用いて遺伝子構造を構築する、エビデンスに基づいたゲノムアノテーションシステムを紹介した。研究者らは、既存のツールと比較して、アノテーション性能の向上と計算負荷の軽減を実現したと報告している。
地域分析:
北米遺伝子予測ツール市場のインサイト
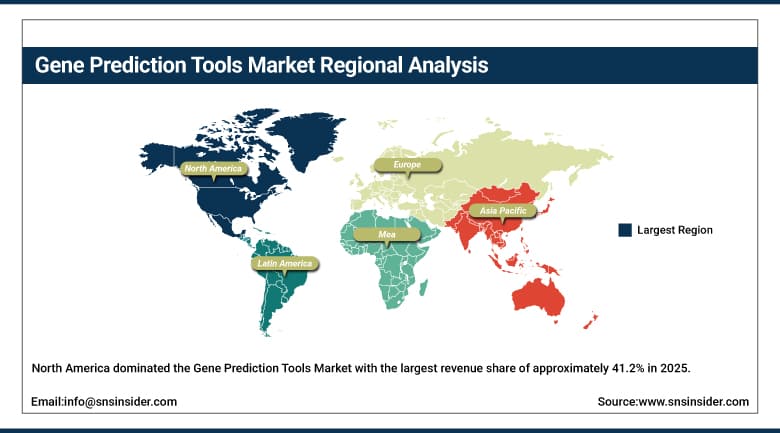
北米は、2025年時点で約41.2%という最大の収益シェアを獲得し、遺伝子予測ツール市場を席巻しました。強力なゲノム研究インフラ、NIHおよび民間からの多額の資金提供、包括的なゲノムデータベースとバイオバンク、そして主要なシーケンシング、バイオインフォマティクス、AI企業の存在が、この地域の優位性をさらに強固なものにしました。北米は、研究および臨床現場において、AIを活用した遺伝子および変異予測ツールをいち早く導入した地域です。精密医療への取り組みの拡大も、この地域のリーダーシップをさらに強化しました。
米国は、大規模なゲノム解析プログラム、臨床シーケンスの導入、強力なバイオ医薬品研究開発を背景に、地域全体の収益の大部分を占めた。カナダは、ゲノム・カナダなどのゲノム研究ネットワークを通じてさらに需要を喚起し、これらの強みが相まって、予測期間を通じて遺伝子予測ツールの最大の市場としての地位を維持した。ライフサイエンス分野におけるAIへの継続的な投資も、持続的な需要を後押しした。
2026年3月、ゲノム・カナダは、カナダ全土で33件のゲノム研究開発プロジェクトを開始するために、連邦政府から2,000万米ドルの投資を行うと発表した。これらのプロジェクトには、AIを活用した精密がん治療やゲノム応用などが含まれ、計算ゲノム技術のより広範な開発と普及を支援する。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州遺伝子予測ツール市場のインサイト
欧州は、大学、研究機関、バイオテクノロジー企業からなる強力なネットワークと、Horizon Europeや各国のゲノムプログラムによる多額の公的資金に支えられ、世界の収益のかなりの部分を占めている。欧州バイオインフォマティクス研究所(EBI)と各国のゲノムイニシアチブは、主要なデータリソースとアノテーションインフラストラクチャを提供している。医療システムへのゲノム情報の統合が進むにつれ、需要は拡大し続けている。GDPRは、ゲノムデータの国境を越えた共有と分析の方法を規定している。
英国は引き続き欧州全体の需要を牽引し、Genomics England、UK Biobank、Wellcome Sanger Instituteに支えられ、欧州全体の収益の約26.30%を占めた。ドイツとフランスは、強力な研究インフラと国家ゲノム医療計画を通じて、大幅な需要増に貢献した。欧州における精密医療への継続的な投資は、予測期間を通じて遺伝子予測ツールの地域需要の上昇を維持すると予想される。オランダ、スイス、北欧諸国からの追加需要は、地域市場全体の強さをさらに強化した。
⮞2025年8月、UKバイオバンクの研究者らは、490,640人の参加者を対象とした全ゲノムシーケンス解析結果を発表した。このデータセットは、集団規模の遺伝子情報へのアクセスを拡大し、疾患関連変異、遺伝的決定因子、および潜在的な治療標的の特定を支援するものである。
アジア太平洋地域における遺伝子予測ツール市場のインサイト
アジア太平洋地域は最も速いペースで成長しており、2026年から2035年にかけて年平均成長率(CAGR)は約20.5%に達すると予測されています。この成長は、中国、インド、日本、韓国、オーストラリアにおけるゲノム解析能力の急速な拡大、政府によるゲノム研究イニシアチブ、そして遺伝子変異の研究に豊富な機会を提供する多様な人口構成によって牽引されています。新たなゲノムセンターやバイオインフォマティクス企業が次々と設立され、この地域の対象となる人口基盤は従来の規模をはるかに超えて拡大し続けています。バイオ医薬品の研究開発の拡大も、ゲノム解析技術の普及をさらに後押ししています。
中国は、大規模なシーケンシングプロバイダーとバイオテクノロジーへの国家投資に支えられ、地域収益のかなりの部分を占めた。日本とインドも重要な追加需要を生み出し、日本の精密医療プログラムとインドのゲノムシーケンシングイニシアチブ(GenomeIndiaなど)は、いずれも本レポートで追跡されている地域の中で最も急速に成長している市場としての地位を強化した。オーストラリアのゲノミクス・ヘルス・フューチャーズ・ミッションと韓国の国家ゲノムプロジェクトも、この期間を通じて地域需要をさらに押し上げた。
⮞2026年3月、中国の西安交通大学の研究者らは、高精度な新規遺伝子アノテーションのためのハイブリッドエキスパートアーキテクチャを用いたゲノム言語モデル「ANNEVO」を発表した。このモデルは、RNAシーケンスや相同タンパク質の証拠を必要とせず、DNA配列から直接遺伝子を特定する。
中東・アフリカおよびラテンアメリカの遺伝子予測ツール市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域は、いずれも着実な成長を示しており、その原動力となっているのは、各国のゲノムプログラム、医療投資の増加、そして両地域における精密医療への意識の高まりである。中東の一部の地域では遺伝性疾患の罹患率が高いため、ゲノム解析の価値が高まっている。国際的な研究協力は、両地域におけるツールの普及を引き続き支えている。
サウジアラビアは、サウジゲノムプログラムとビジョン2030に基づく投資に支えられ、中東・アフリカ地域の需要を牽引した。一方、アラブ首長国連邦とカタールは、各国のゲノムイニシアチブを通じて貢献した。ラテンアメリカでは、ブラジルが地域収益の最大シェアを占め、同国のゲノム研究と農業バイオテクノロジー分野の成長が、遺伝子予測ツールの地域需要を支え続けている。メキシコとアルゼンチンも、研究活動の拡大を通じて追加的な需要に貢献した。
⮞2026年2月、研究者らはサウジアラビアのキング・ファイサル専門病院・研究センターに設立されたゲノム医療センター・オブ・エクセレンスについて発表した。この取り組みは、これまでゲノムデータベースにおいて十分なデータが得られてこなかった集団を対象に、ゲノムインフラ、臨床遺伝子研究、精密医療能力を強化することを目的としている。
市場の動向:
成長の原動力:ゲノムデータ量の増加とゲノミクスに対する政府の支援
次世代シーケンシングやロングリードシーケンシングによるゲノムデータの急速な増加、ゲノミクス研究への政府および民間投資の増加、遺伝性疾患やがんの罹患率の上昇、そして個別化医療への需要の高まりが、この業界を牽引しています。研究機関や企業がより多くのゲノムをシーケンスするにつれ、正確で自動化された遺伝子予測およびアノテーションツールの需要は世界中で高まり続けています。オーストラリア、インド、英国、米国における国家ゲノミクスプログラムは、この業界全体の持続的な需要促進要因をさらに強化しています。
人工知能と機械学習の普及拡大は、この流れをさらに加速させています。ディープラーニングモデルやゲノム基盤モデルは、遺伝子構造、制御要素、変異の影響をより高い精度で予測できるようになったからです。クラウドコンピューティング能力の向上により、大規模解析へのアクセスが容易になり、データ量の増加とAIイノベーションの相乗効果によって、需要は着実に増加し続けています。臨床ゲノミクスの拡大は、対象となるユーザー層をさらに広げています。
⮞2026年7月、NCBIはRefSeqリリース236を発表しました。これは、182,465種の生物を網羅する約6億3,000万件のゲノム、転写産物、タンパク質の記録を収録したものです。この拡張された参照リソースは、ゲノムアノテーション、比較ゲノミクス、および計算による遺伝子同定に必要な生物学的証拠の入手可能性を強化します。
制約:高コストとバイオインフォマティクス専門家の不足
高度なゲノム技術、高性能コンピューティング、専用ソフトウェア、データストレージの高コストは、特に新興国の小規模な研究所や研究機関において、市場全体の急速な拡大を阻害し続けている。ソフトウェアライセンス、クラウドコンピューティング、継続的なアップグレードも運用コストを押し上げる要因となっている。予算の制約も、最先端プラットフォームの導入を阻む要因となっている。
バイオインフォマティクスのツールを使いこなし、複雑な結果を解釈できる熟練した専門家の不足は、依然として普及を阻害する要因となっている。生物種やゲノム領域によって予測精度にばらつきがあること、またヒトゲノムデータのプライバシーに関する懸念も、普及を遅らせる要因となっている。臨床グレードの解釈ツールに対する規制上の要求も、さらに複雑さを増している。
機会:臨床ゲノミクスの拡大とAI基盤モデル
臨床ゲノミクスと遺伝子検査の普及拡大は、病院や検査機関が全ゲノムおよびエクソームシーケンスを腫瘍学、希少疾患、遺伝性癌の治療に統合するにつれて、大きなビジネスチャンスとなります。正確で検証済みの遺伝子および変異解析ツールを早期に導入したベンダーは、臨床シーケンス量の増加に伴い、大きな市場シェアを獲得できるでしょう。新生児スクリーニングや集団スクリーニングプログラムの拡大は、このビジネスチャンスをさらに広げています。
ゲノム基盤モデルとAI駆動型予測の進歩は、2つ目の大きな機会をもたらします。これらのモデルは、非コード領域の変異を解釈し、種を超えて遺伝子機能を予測する新たな方法を切り開くからです。AIモデル、厳選されたデータ、クラウド配信を組み合わせたプロバイダーは、研究や創薬においてAIファーストのワークフローが採用されるにつれ、大きなシェアを獲得できるでしょう。アジア太平洋地域と中東におけるゲノミクスの継続的な成長は、その普及をさらに加速させています。
⮞2025年10月、ゲノミクス社は、創薬標的の発見と検証を加速するために設計された、AIを活用したヒト遺伝学プラットフォーム「Mystra」を発表しました。このプラットフォームは、大規模な遺伝子型・表現型情報と分析機能を組み合わせ、医薬品の研究開発に役立つ遺伝学的知見を生み出します。
最近の動向:
-
2026年10月、QIAGENはIPA InvestigatorとQIAGEN Discovery Platformの導入により、AIを活用したバイオインフォマティクス製品群を拡充しました。これらの機能は、AIと厳選された生物医学的知識を統合し、ゲノムデータ解析、生物学的解釈、創薬標的の発見を支援します。
-
2025年8月、Twist Bioscience社は、主要な腫瘍タイプにわたる562個の遺伝子を網羅する、カスタマイズ可能な研究用ソリューションである「腫瘍DNA包括的ゲノムプロファイリングパネル」を発表しました。このパネルは、ゲノム異常の特定と標的療法の開発を支援します。
-
2025年2月:アーク研究所はNVIDIAと共同で、幅広い種のDNAを用いて学習させたオープンなゲノム基盤モデルであるEvo 2をリリースした。Evo 2は、遺伝子変異の機能的影響を予測し、ゲノム設計を支援することができる。
遺伝子予測ツール市場の主要プレーヤーは以下のとおりです。
-
Illumina, Inc.
-
QIAGEN N.V.
-
Bio-Techne Corporation
-
Charles River Laboratories
-
Eurofins Scientific
-
GenScript Biotech
-
MedGenome
-
Sino Biological
-
Syngene International
-
Twist Bioscience
-
Google DeepMind
-
NVIDIA Corporation
-
Tempus AI
-
Foundation Medicine
-
DNAnexus
遺伝子予測ツール市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1億8860万米ドル |
| 2035年までの市場規模 | 10億2626万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は18.46% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • タイプ別(ソフトウェア、サービス) • 方法別(経験的方法、第一原理計算方法、その他) • アプリケーション別(創薬・開発、診断開発、その他) • 用途別(学術・研究、産業) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Thermo Fisher Scientific Inc., Illumina, Inc., QIAGEN N.V., Danaher Corporation, Bio-Techne Corporation, Charles River Laboratories, Eurofins Scientific, GenScript Biotech, MedGenome, Sino Biological, Syngene International, Twist Bioscience, Google DeepMind, NVIDIA Corporation, Tempus AI, Foundation Medicine, DNAnexus |
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 タイプ別市場規模
2.3.2 方法別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 用途別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. コンポーネントおよびサブシステムのサプライヤー
3.4.2. 遺伝子予測ツール提供者
3.4.3. 販売代理店およびチャネルパートナー
3.4.4. エンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 ツール使用状況と計算性能指標
4.1.1 遺伝子予測の平均実行回数と解析量
4.1.2 シーケンス処理のスループットと計算能力
4.1.3 平均分析時間と処理効率
4.1.4 予測精度、感度、特異度のベンチマーク
4.2 アプリケーションおよび研究ワークフロー統計
4.2.1 遺伝子アノテーションおよびゲノム解析の利用率
4.2.2 研究用途と臨床応用用途の比較
4.2.3 NGS、ゲノムアセンブリ、バイオインフォマティクスワークフローとの統合
4.2.4 学術機関、製薬・バイオテクノロジー分野のユーザーによる導入
4.3 プラットフォーム、インフラストラクチャ、およびコスト指標
4.3.1 クラウドベースツールとオンプレミスツールの導入
4.3.2 解析あたりの平均計算コスト
4.3.3 データストレージおよびコンピューティングリソースの要件
4.3.4 ソフトウェアライセンス、サブスクリプションおよび使用モデル
4.4 自動化、AI、およびテクノロジーの導入
4.4.1 AI/MLベースの遺伝子予測の導入
4.4.2 自動遺伝子アノテーションと予測浸透
4.4.3 マルチオミクスおよび統合解析機能の導入
4.4.4 ワークフロー自動化とAPI統合のトレンド
4.5 正確性、革新性、開発に関する指標
4.5.1 予測精度とベンチマークデータセットのパフォーマンス
4.5.2 新しいアルゴリズム、ソフトウェア、プラットフォームのリリース活動
4.5.3 オープンソースツールと商用ツールの利用動向
4.5.4 研究論文、特許および技術開発活動
5. 遺伝子予測ツール市場のセグメント別分析と予測(タイプ別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 ソフトウェア
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 サービス
6. 遺伝子予測ツール市場のセグメント別分析と予測(手法別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 実証的方法
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 第一原理計算手法
6.4 その他
7. 遺伝子予測ツール市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 創薬と開発
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 診断開発
7.4 その他
8. 遺伝子予測ツール市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 学術研究
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 工業
9. 遺伝子予測ツール市場の地域別セグメント分析と予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 遺伝子予測ツール市場規模と予測(タイプ別、2022年~2035年)
9.2.3 遺伝子予測ツール市場規模と予測(手法別、2022年~2035年)
9.2.4 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.2.5 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.2.6 遺伝子予測ツール市場規模と予測(国別、2022年~2035年)
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 遺伝子予測ツール市場規模と予測(タイプ別、2022年~2035年)
9.3.3 遺伝子予測ツール市場規模と予測(手法別、2022年~2035年)
9.3.4 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.3.5 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.3.6 遺伝子予測ツール市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 フランス
9.3.6.3 イギリス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ポーランド
9.3.6.7 ロシア
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 遺伝子予測ツール市場規模と予測(タイプ別、2022年~2035年)
9.4.3 遺伝子予測ツール市場規模と予測(手法別、2022年~2035年)
9.4.4 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.4.5 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.4.6 遺伝子予測ツール市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 遺伝子予測ツール市場規模と予測(タイプ別、2022年~2035年)
9.5.3 遺伝子予測ツール市場規模と予測(手法別、2022年~2035年)
9.5.4 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.5.5 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.5.6 遺伝子予測ツール市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 遺伝子予測ツール市場規模と予測(タイプ別、2022年~2035年)
9.6.3 遺伝子予測ツール市場規模と予測(手法別、2022年~2035年)
9.6.4 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.6.5 遺伝子予測ツール市場規模と予測(用途別、2022年~2035年)
9.6.6 遺伝子予測ツール市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Thermo Fisher Scientific Inc.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Illumina, Inc.
10.6.3 QIAGEN N.V.
10.6.4 Danaher Corporation
10.6.5 Bio-Techne Corporation
10.6.6 Charles River Laboratories
10.6.7 Eurofins Scientific
10.6.8 GenScript Biotech
10.6.9 MedGenome
10.6.10 Sino Biological
10.6.11 Syngene International
10.6.12 Twist Bioscience
10.6.13 Google DeepMind
10.6.14 NVIDIA Corporation
10.6.15 Tempus AI
10.6.16 Foundation Medicine
10.6.17 DNAnexus
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
タイプ別
-
ソフトウェア
-
サービス
方法によって
-
実証的方法
-
最初から方法
-
その他
申請により
-
創薬・開発
-
診断開発
-
その他
用途別
-
学術研究
-
工業
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
Rohan Jadhav
プリンシパルコンサルタント