
高帯域幅メモリ市場レポートの範囲と概要:
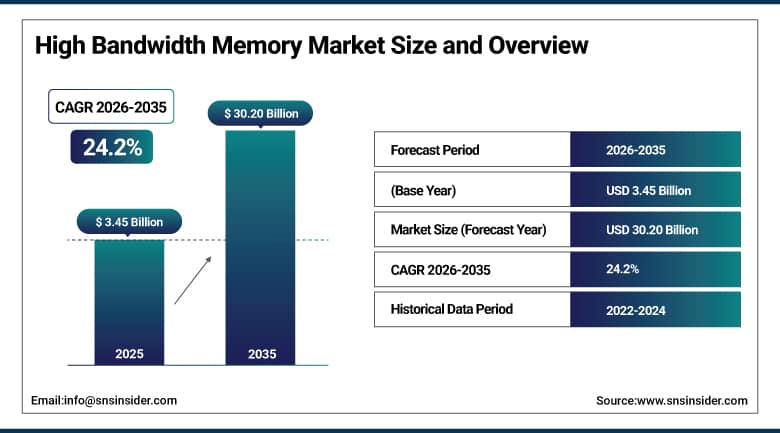
高帯域幅メモリ市場の規模は、2025年には34億5000万米ドルと評価され、2035年までに302億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は24.2%となる見込みです。
高帯域幅メモリ(HBM)市場は、最新のGPUおよびAIアクセラレータプラットフォームに必要な極めて高い帯域幅と電力効率を実現することで、特殊部品のニッチ市場から人工知能インフラストラクチャの基盤となる柱へと移行しつつあります。この市場は、HBM3からHBM3Eへの急速な移行と、新たに登場するHBM4スタック、高度な2.5Dおよび3Dパッケージング技術の採用拡大、ハイパースケールデータセンターにおけるアクセラレータあたり4~8スタック構成の展開拡大といった特徴を備えています。ハイパースケーラーやチップ設計者が、AIモデルの複雑化の爆発的な増加に対応するため、供給量が限られているHBM容量の確保に多額の投資を行っていることから、生成型AIトレーニングクラスタ、高性能コンピューティングシステム、車載集中型コンピューティングプラットフォームにおいて、著しい成長が見込まれています。
SKハイニックスは、2025年を通じてHBM4メモリの量産を開始し、世界中の次世代AIアクセラレータおよびGPU顧客向けに、スタックあたり毎秒2テラバイトを超える帯域幅を提供する予定だ。
高帯域幅メモリ市場に関する詳細情報については、無料サンプルレポートをご請求ください。
高帯域幅メモリ市場の動向
-
HBM3からHBM3Eへの急速な移行と、新たに登場するHBM4スタックにより、次世代AIアクセラレータのスタックあたりの帯域幅は引き続き向上している。
-
GPUあたり4~8スタックのHBM構成の導入が拡大していることが、ハイパースケールAIトレーニングクラスターからの持続的な需要を牽引し続けている。
-
高度な2.5Dおよび3Dパッケージング技術の採用拡大に伴い、生産能力のボトルネックは拡大し続け、真の競争優位性へと変化している。
-
自動車業界における集中型コンピューティング領域の採用拡大に伴い、HBMの需要は従来のデータセンターやGPUアプリケーションを超えて拡大し続けている。
-
アジア太平洋地域および北米における政府補助金の拡大は、HBM(ハイブリッド金属製造)の急速な製造能力拡大を支え続けている。
米国高帯域幅メモリ市場規模の見通し
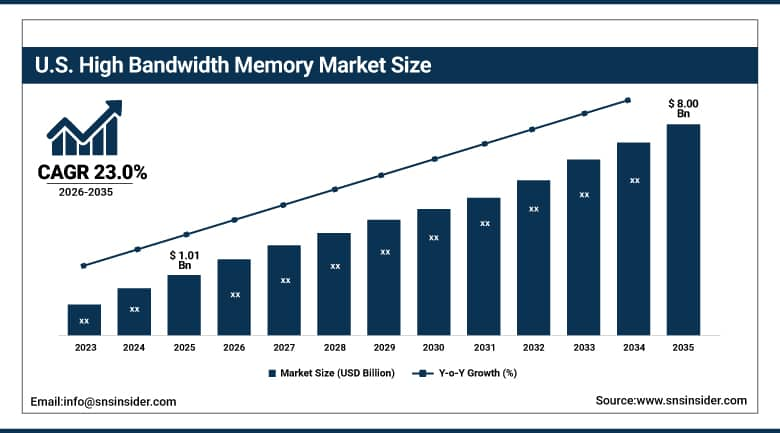
米国の高帯域幅メモリ市場は、2025年には約10億1000万米ドルと評価され、2035年までに約80億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約23.0%となる見込みです。
米国は、主要クラウドプロバイダーからのハイパースケーラーの集中的な調達、国内GPUおよびカスタムシリコン開発者によるAIアクセラレータ設計活動の継続、そして強靭なメモリサプライチェーンの確保に対する連邦政府の重点化によって、引き続き進歩を遂げた。国内ハイパースケールデータセンター事業者によるHBM搭載AIトレーニングおよび推論インフラストラクチャの導入拡大は、次世代メモリアーキテクチャにおける最大の需要拠点であり、真のイノベーション推進国としての米国の地位を一層強化した。生成AI、高性能コンピューティング、防衛コンピューティングアプリケーションにおける採用の拡大は、この技術の当初のグラフィックス処理用途をはるかに超える、持続的な国内需要をさらに高めた。
Micron Technologyは、2025年を通じて、米国を拠点とするハイパースケールデータセンターの顧客向けに、主要なGPUメーカーの次世代AIアクセラレータープラットフォームへの統合を目的とした、8層メモリ「HBM3E」の量産出荷を開始した。
高帯域幅メモリ市場セグメント分析
-
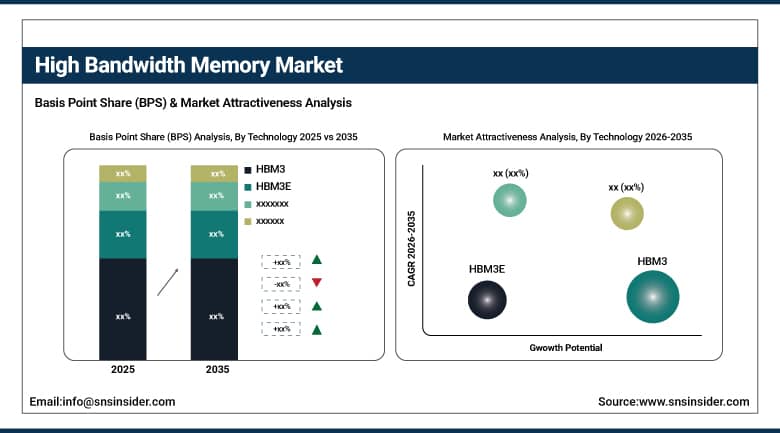
技術別に見ると、HBM3は2025年に49.00%のシェアで高帯域幅メモリ市場を席巻し、HBM3Eは2026年から2035年にかけて年平均成長率(CAGR)27.10%で最も急速に成長している技術セグメントである。
-
用途別に見ると、2025年にはサーバーが市場を席巻し、65.00%のシェアを占めた一方、自動車・輸送分野は2026年から2035年にかけて年平均成長率(CAGR)29.30%で最も急速に成長している用途分野となった。
-
プロセッサインターフェース別に見ると、GPUが2025年に58.00%のシェアで市場を席巻する一方、AIアクセラレータ/ASICは2026年から2035年にかけて年平均成長率(CAGR)28.50%で最も急速に成長しているプロセッサインターフェース分野である。
-
スタックあたりのメモリ容量で見ると、2025年には16GBが市場を席巻し、36.00%のシェアを占めた一方、24GB以上は2026年から2035年にかけて年平均成長率(CAGR)30.20%で最も急速に成長しているメモリ容量セグメントである。
技術別に見ると、HBM3がリードし、HBM3Eが最も急速に成長している。
HBM3セグメントは、現在展開されているAIアクセラレータおよびGPUプラットフォームの大部分に統合されている現行世代の標準規格としての地位を確立しているため、2025年の高帯域幅メモリ市場を席巻しました。ハイパースケーラーやチップ設計者は、実績のある歩留まり、信頼できるサプライチェーン、既存のアクセラレータ設計との幅広い互換性を理由に、引き続きHBM3に頼っています。メモリメーカーによる継続的な生産量増加により、HBM3は本レポートで追跡している現在のテクノロジー環境において、最大の単一収益貢献者であり続けています。
高帯域幅メモリ市場において、HBM3Eセグメントは最も急速に成長しています。これは、次世代GPUプラットフォームにおける採用の加速により、スタックあたりの帯域幅の向上と、ますます大規模化するAIモデルトレーニングワークロードに対応する電力効率の改善が求められているためです。メモリメーカー各社は、大手GPUおよびAIアクセラレータ開発企業から高価格帯の顧客契約を獲得するため、HBM3Eの生産能力の認定を競っています。ハイパースケーラーによるアクセラレータあたりの最大メモリ帯域幅に対する需要の高まりは、大手メモリサプライヤー各社におけるHBM3E生産能力の増強を加速させ続けています。
用途別に見ると、サーバーが圧倒的なシェアを占める一方、自動車関連が最速の成長を記録している。
サーバーセグメントは、2025年の高帯域幅メモリ市場を牽引しました。これは、ハイパースケールデータセンターにおけるGPU高密度サーバー構成への需要が持続的に高まり、ますます大規模化するトランスフォーマーベースのAIモデルをサポートするために、ノードあたり4~8個のHBMスタックが必要となったためです。クラウドプロバイダーは、このセグメントの規模とAIインフラストラクチャの定期的な更新サイクルを考慮し、サーバークラスのHBM導入を引き続き優先しています。世界的なAIトレーニングクラスターの継続的な拡大により、このアプリケーションは市場全体で最大の収益貢献者となっています。
自動車・輸送分野は、センサーフュージョンや経路計画といったワークロードを単一のシステムオンチッププラットフォームに統合する集中型コンピューティングドメインの採用が進み、極めて高いメモリ帯域幅を必要とするようになったことから、高帯域幅メモリ市場において最も急速に成長している分野です。自動車メーカーは、自動運転や先進運転支援システムのコンピューティング要件をサポートするために、HBMの統合をますます強く求めています。世界的な自動運転車開発の加速は、自動車向けHBM需要の持続的な成長を牽引し続けています。
プロセッサインターフェース別に見ると、GPUがリードする一方、AIアクセラレータ/ASICが最も急速に成長している。
2025年の高帯域幅メモリ市場は、ハイパースケールデータセンターにおける生成型AIのトレーニングおよび推論ワークロードの主要演算エンジンとしてグラフィックス処理ユニット(GPU)に対する需要が持続的に高かったことから、GPUセグメントが圧倒的なシェアを占めました。GPUメーカーは、大規模言語モデルワークロードのメモリ帯域幅を最大化するために、デバイスあたりのHBMスタック数を増やし続けています。世界的なGPU出荷台数の持続的な増加により、このプロセッサインターフェースは市場全体の収益に最も大きく貢献し続けています。
AIアクセラレータ/ASICセグメントは、ハイパースケーラーが商用GPUサプライヤーへの依存度を低減するために、カスタム設計のAIアクセラレータシリコンへの投資を増やしていることから、高帯域幅メモリ市場で最も急速に成長しています。クラウドプロバイダーは、自社の特定のワークロードに合わせてコストとパフォーマンスを最適化するために、HBMを統合した独自のAIアクセラレータを設計するケースが増えています。ハイパースケーラーによるカスタムシリコンへの投資の増加は、AIアクセラレータおよびASIC向けHBMの需要拡大をさらに加速させています。
スタックあたりのメモリ容量で見ると、16GBが主流だが、24GB以上が最も急速に増加している。
16GBセグメントは、現在主流のスタック容量として、展開されているHBM3ベースのAIアクセラレータおよびGPUプラットフォームの大部分に統合されているため、2025年の高帯域幅メモリ市場を席巻しました。メモリメーカーは、幅広い現行世代との互換性を考慮し、この容量層を中心に歩留まりとコスト効率の最適化を続けています。16GBスタック構成の継続的な展開により、この容量層は市場全体で最大の収益貢献層となっています。
次世代AIアクセラレータがますます大規模なモデルパラメータをサポートするようになるにつれ、スタックあたりの最大メモリ容量に対する需要が高まっていることから、24GB以上のセグメントは高帯域幅メモリ市場で最も急速に成長しています。メモリメーカーは、ハイパースケーラーが求めるデバイスあたりのメモリ密度向上に対応するため、より大容量のスタックの開発を加速させています。生成型AIモデルの複雑化が進むにつれ、より大容量のHBMスタック構成に対する需要は引き続き増加しています。
地域分析
|
地域 |
主要国 |
地域内シェア、2025年(%) |
|---|---|---|
|
北米 |
アメリカ合衆国 |
90.00% |
|
ヨーロッパ |
ドイツ |
24.00% |
|
アジア太平洋地域 |
韓国 |
52.00% |
|
中東およびアフリカ |
イスラエル |
28.50% |
|
ラテンアメリカ |
ブラジル |
31.00% |
アジア太平洋地域における高帯域幅メモリ市場の洞察
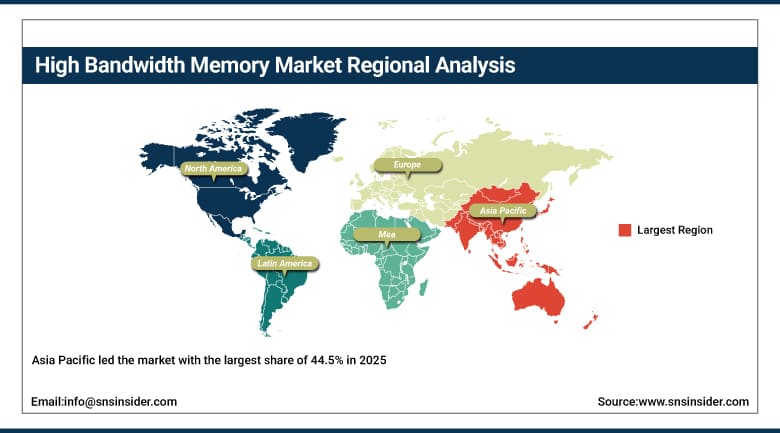
アジア太平洋地域は2025年に44.5%という最大の市場シェアを獲得し、本レポートで追跡対象とした全地域の中で最も速いペースで成長しており、2026年から2035年にかけて年平均成長率(CAGR)24.9%を記録しています。これは、集中したメモリ製造能力、高度な半導体製造技術、そして地域最大の経済圏における国内先進メモリ能力への政府支援による継続的な投資が牽引しています。製造規模の拡大とプロセス技術における確固たるリーダーシップの組み合わせにより、北米のハイパースケーラー主導の需要が並行して急速に拡大し続けているにもかかわらず、同地域の収益基盤は本レポートで追跡対象とした他のどの地域よりも大きくリードしています。
韓国は、比類のないHBM製造能力と、世界のメモリメーカーの中でも際立ったプロセス技術のリーダーシップを背景に、市場を牽引した。台湾は、高度なパッケージングとインターポーザー技術によって、大幅な需要増に貢献した。また、中国の国内メモリ市場拡大への意欲と、日本の半導体製造への投資再開が相まって、この地域は本レポートで調査対象としたHBM市場の中で、最大かつ最も急速に成長している市場としての地位を確固たるものにした。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米高帯域幅メモリ市場の洞察
主要クラウドプロバイダーによるハイパースケーラー向け製品の集中調達、国内GPUおよびカスタムシリコン開発企業によるAIアクセラレータ設計活動の継続、そして強靭なメモリサプライチェーンの確保に対する連邦政府の重視の高まりが、この地域の強固な地位をさらに強化し続けている。ハイパースケールデータセンター全体でHBM搭載AIトレーニングおよび推論インフラストラクチャの導入が拡大していることも、北米が本レポートで追跡されている最大の需要拠点であり、真のイノベーション推進力としての地位をさらに強固なものにしており、ハイパースケーラーの設備投資の継続により、予測期間を通じて地域の需要が維持されると予想される。
米国は、大手ハイパースケールクラウドプロバイダーやGPUおよびカスタムAIアクセラレーター開発企業が集積していることを強みとしています。カナダも、AIインフラへの投資拡大を通じて地域的な需要をさらに高めており、こうした強みが相まって、予測期間を通じてHBMサプライヤーにとって最大の需要側市場であり続けると見込まれています。また、生成型AIインフラの継続的な構築により、地域的な需要は維持されると予想されます。
欧州高帯域幅メモリ市場の洞察
欧州は、AIインフラへの国家投資の増加と、地域主要経済圏における高性能コンピューティング能力の継続的な拡大に支えられ、世界収益において控えめながらも戦略的に重要なシェアを占めています。欧州チップ法に基づく半導体投資をめぐる規制の動きは、ハイパースケールAIインフラのリーダー国と比較して、欧州の比較的限定的なHBM需要の規模を大きく変えることなく、地域の開発優先事項を形成し続けています。一方、自動車および産業用コンピューティングの需要が持続的に高まっているため、欧州は規模は小さいものの、本レポートで追跡対象とするHBM市場において、依然として重要な位置を占めています。
ドイツは、計画されている国家レベルのAIコンピューティング投資と、自動車および産業用半導体に対する強固な需要基盤に支えられ、欧州における収益需要を牽引した。英国とフランスも追加的な需要に貢献しており、欧州における国家レベルのAIインフラへの継続的な投資により、HBM技術に対する地域的な需要は予測期間を通じて着実に増加していくと予想される。
MEAおよびラテンアメリカの高帯域幅メモリ市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域は、いずれも比較的新興市場であり、既存のAIインフラへの投資が限られていることや、輸入コンピューティングハードウェアへの依存が続いていることが制約となっていた。政府系ファンドや多国籍企業がAIデータセンターへの現地投資拡大を模索する中で、HBM搭載コンピューティング能力は、本レポートで調査対象とした期間において、これらの市場のほとんどで、差し迫った機会というよりは、むしろ真に新たな機会として浮上してきた。
イスラエルは、同国の確立された半導体設計における存在感と、拡大する国家レベルのAIコンピューティング投資に支えられ、中東・アフリカ地域の需要を牽引した。サウジアラビアとアラブ首長国連邦は、大規模なAIデータセンターの発表を通じて、さらなる需要を喚起した。ラテンアメリカでは、ブラジルが地域収益の最大シェアを占め、クラウドコンピューティングとAIインフラへの投資拡大が、HBM搭載コンピューティングハードウェアに対する地域限定的な需要を支え続けている。
市場動向
成長の原動力:急成長する生成型AIインフラとGPUアクセラレータへの投資
業界は、生成型AIのトレーニングおよび推論インフラストラクチャに対する需要の急増、HBM3からHBM3Eおよび新たなHBM4スタックへの急速な移行、高度な2.5Dおよび3Dパッケージング技術の採用拡大、そしてAIアクセラレータあたりのマルチスタックHBM構成の展開拡大によって牽引されています。ハイパースケーラーやチップ設計者がメモリ帯域幅の最大化と電力効率をますます重視するようになるにつれ、HBM生産能力の拡大の必要性が高まり、メモリ業界全体で継続的な設備投資が促進されています。
アジア太平洋地域と北米における政府補助金の増加は、この推進力をさらに強め、主要メモリメーカーの製造能力の急速な拡大を支えています。自動車分野における集中型コンピューティング領域への需要の高まりは、持続的な需要の新たな層を形成し続けており、AIインフラへの投資と自動車向け半導体搭載量の増加という組み合わせこそが、全体的な需要をこれほど安定した持続的なペースで増加させている要因なのです。
制約:高度な包装能力のボトルネックと極めて高い設備投資額
高度な2.5Dパッケージングの生産能力の制約は、市場全体の急速な拡大を阻害する大きな要因であり続けている。インターポーザーおよびシリコン貫通ビアの製造能力は、基となるメモリ需要ほど急速には拡大しておらず、メモリサプライヤーは価格決定力を大きく高める一方で、市場全体の処理能力を制限している。このボトルネックにより、本レポートで追跡した期間を通じて、ハイパースケーラーの需要に対して供給は著しく抑制された状態が続いている。
高度なHBM製造・パッケージング施設を建設・設備するために必要な莫大な資本投資は、新規参入企業にとって大きな制約となっている。数十年にわたるプロセス技術の専門知識を持つ、世界的に確立された3社のメモリメーカーと競争するには、真の障壁が存在するからだ。こうしたコスト構造が、HBM生産を世界的に重要なごく少数のサプライヤーに集中させているのである。
機会:カスタムAIシリコン設計および自動車コンピューティング拡張
ハイパースケーラーによるカスタム設計AIアクセラレータ用シリコンへの投資増加は、真に大きなビジネスチャンスとなる。クラウドプロバイダーは、商用GPUサプライヤーへの依存度を低減しつつ、独自のワークロード向けにメモリ構成を最適化しようとしているからだ。柔軟で顧客固有のHBM統合に早期から取り組むベンダーは、この機能が商用GPU設計からより広範なカスタムシリコンアーキテクチャへと拡大していく中で、大きな市場シェアを獲得できるだろう。
自動車における集中型コンピューティングの普及拡大は、2つ目の大きなビジネスチャンスとなる。車両はセンサーフュージョンと自動運転のワークロードを、高帯域幅メモリを搭載した単一のプラットフォームに統合する傾向が強まっているからだ。実績のある車載向けHBM技術を持つベンダーは、既存の自動車市場と新興自動車市場の両方で自動運転車の開発が拡大し続ける中で、大きな市場シェアを獲得できるだろう。
最近の動向:
-
2026年:SKハイニックスは、HBMパッケージ内に冷却要素を組み込み、熱抵抗を約30%低減する統合型熱管理ソリューション「iHBM」を発表し、次世代AIメモリアプリケーションをターゲットとした。
-
2026年:SKハイニックスは2026年第2四半期にHBM4の量産出荷を開始し、AIメモリの需要加速に伴い、下半期には生産量を増やす計画である。
-
2025年:サムスン電子は、大手GPUメーカーの次世代AIアクセラレータープラットフォーム向けに、同社のHBM3E 12層スタックの認定を取得し、韓国の工場における高度なパッケージング能力を拡大した。
高帯域幅メモリ企業は以下の通りです。
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc. (AMD)
-
Intel Corporation
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
Amkor Technology, Inc.
-
ASE Technology Holding Co., Ltd.
-
JCET Group Co., Ltd.
-
Synopsys, Inc.
-
Cadence Design Systems, Inc.
-
Rambus Inc.
-
Marvell Technology, Inc.
-
Alphabet Inc. (Google LLC)
-
Amazon.com, Inc.
-
Microsoft Corporation
-
Meta Platforms, Inc.
-
Cerebras Systems Inc.
高帯域幅メモリ市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 34億5000万米ドル |
| 2035年までの市場規模 | 302億米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は24.2% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • テクノロジー別(HBM2、HBM2E、HBM3、HBM3E、HBM4) • アプリケーション別(サーバー、ネットワーク、ハイパフォーマンスコンピューティング、家電、自動車・輸送) • プロセッサインターフェース別(GPU、CPU、AIアクセラレータ/ASIC、FPGA、その他のインターフェース) • スタックあたりのメモリ容量別(4GB、8GB、16GB、24GB以上) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | SK Hynix Inc., Samsung Electronics Co., Ltd., Micron Technology, Inc., NVIDIA Corporation, Advanced Micro Devices, Inc. (AMD), Intel Corporation, Broadcom Inc., Taiwan Semiconductor Manufacturing Company Limited (TSMC), Amkor Technology, Inc., ASE Technology Holding Co., Ltd., JCET Group Co., Ltd., Synopsys, Inc., Cadence Design Systems, Inc., Rambus Inc., Marvell Technology, Inc., Alphabet Inc. (Google LLC), Amazon.com, Inc., Microsoft Corporation, Meta Platforms, Inc., Cerebras Systems Inc. |
目次
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概要
2.2 市場絶対$機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 テクノロジー別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 プロセッサインターフェース別
市場規模 2.3.4 スタックあたりのメモリ容量別市場規模
2.4 地域別市場シェアおよびbps分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害要因 3.1.3
機会
3.1.4 主要市場トレンド
3.2 業界PESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1 HBMコンポーネントおよび材料サプライヤー
3.4.2 メモリメーカーおよびファウンドリ
3.4.3 OSATおよびパッケージングサービスプロバイダー
3.4.4 エンドユーザー業界インテグレーターおよびOEM
3.5 業界ライフサイクル評価
4. 統計的洞察と傾向レポート
4.1 パフォーマンスと帯域幅の指標
4.1.1 HBM世代全体で達成された平均メモリ帯域幅 (GB/s)
4.1.2 HBM世代全体でピンあたりの平均データ転送速度 (Gbps)
4.1.3 HBMと従来のメモリソリューションとの平均レイテンシ削減 (ナノ秒)
4.1.4 メモリ帯域幅密度の平均増加 (GB/s/mm²)
4.1.5 HBMソリューションにおけるワットあたりの平均パフォーマンス向上 (%)
4.2 電力と熱効率の指標4.2.1
HBM世代全体でのGB/sあたりの平均消費電力削減 (ワット)
4.2.2 HBMモジュールがサポートする平均動作温度範囲 (摂氏)
4.2.3 高度なパッケージング技術による平均熱抵抗削減 (%)
4.2.4 HBM vs. GDDR ソリューション (%)
4.2.5 HBM スタックあたりの平均熱設計電力 (TDP) (ワット)
4.3 パッケージングとスタッキングの指標
4.3.1 HBM スタックあたりの平均 DRAM ダイ数
4.3.2 HBM パッケージングで達成された平均スルーシリコンビア (TSV) 密度 (TSV/mm²)
4.3.3 HBM メモリ モジュールの平均スタック高さ (マイクロメートル)
4.3.4 高度な HBM パッケージングによる平均チップ間相互接続密度 (%)
4.3.5 高度なボンディング技術によるパッケージング歩留まりの平均改善率 (%)
4.4 容量と採用の指標
4.4.1 世代全体にわたる HBM スタックあたりの平均メモリ容量 (GB)
4.4.2 次世代 AI アクセラレータにおける HBM3/HBM3E 採用率 (%)
4.4.3 平均成長率HBM採用によるデバイスあたりのメモリ容量(%)
4.4.4 高性能処理にHBMを利用するAI/MLワークロードの割合(%)
4.4.5 高性能コンピューティングシステムにおけるHBMの平均統合率(%)
5. 高帯域幅メモリ市場のセグメント別分析と予測、技術別、2022~2035年、市場規模(10億米ドル)
5.1 概要
5.2 HBM2
5.2.1 主要トレンド
5.2.2 市場規模と予測、2022~2035年
5.3 HBM2E
5.4 HBM3
5.5 HBM3E
5.6 HBM4
6. 高帯域幅メモリ市場のセグメント別分析と予測、用途別、2022~2035年、市場規模(10億米ドル)
6.1 概要
6.2 サーバー
6.2.1 主要トレンド
6.2.2 市場規模と予測、2022~2035年
6.3 ネットワーク
6.4 ハイパフォーマンスコンピューティング
6.5 家電製品
6.6 自動車・輸送
7. 高帯域幅メモリ市場のセグメント別分析と予測、プロセッサインターフェース別、2022~2035年、金額(10億米ドル)
7.1 概要
7.2 GPU
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022~2035年
7.3 CPU
7.4 AIアクセラレータ/ASIC
7.5 FPGA
7.6 その他のインターフェース
8. 高帯域幅メモリ市場のセグメント別分析と予測、スタックあたりのメモリ容量別、2022~2035年、金額(10億米ドル)
8.1 概要
8.2 4 GB
8.2.1 主要トレンド
8.2.2 市場規模と予測、2022~2035年
8.3 8 GB
8.4 16 GB
8.5 24 GB以上
9. 高帯域幅メモリ市場のセグメント分析と予測(地域別、2022~2035年、金額(10億米ドル))
9.1 概要
9.2 北米
9.2.1 主要トレンド
9.2.2 高帯域幅メモリ市場規模と予測(技術別、2022~2035年)
9.2.3 高帯域幅メモリ市場規模と予測(用途別、2022~2035年)
9.2.4 高帯域幅メモリ市場規模と予測(プロセッサインターフェース別、2022~2035年)
9.2.5 高帯域幅メモリ市場規模と予測(スタックあたりのメモリ容量別、2022~2035年)
9.2.6 高帯域幅メモリ市場規模と予測(国別、2022~2035年)
9.2.6.1 米国
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要トレンド
9.3.2 高帯域幅メモリ市場規模と予測(技術別、2022~2035年) 9.3.3 高帯域幅メモリ市場規模
と予測(用途別、2022~2035年) 9.3.4 高帯域幅メモリ市場規模と予測(プロセッサインターフェース別、2022~2035年) 9.3.5 高帯域幅メモリ市場規模と予測(スタックあたりのメモリ容量別、2022~2035年) 9.3.6 高帯域幅メモリ市場規模と予測(国別、2022~2035年) 9.3.6.1 ドイツ 9.3.6.2 英国 9.3.6.3 フランス 9.3.6.4 イタリア 9.3.6.5 スペイン 9.3.6.6 ロシア 9.3.6.7 ポーランド 9.3.6.8 その他のヨーロッパ 9.4 アジア太平洋 9.4.1主要トレンド 9.4.2 高帯域幅メモリ市場規模と予測(技術別、2022~2035年) 9.4.3 高帯域幅メモリ市場規模と予測(用途別、2022~2035年) 9.4.4 高帯域幅メモリ市場 規模と予測(プロセッサインターフェース別、2022~2035年) 9.4.5 高帯域幅メモリ市場規模と予測(スタックあたりのメモリ容量 別、2022~2035年) 9.4.6 高帯域幅メモリ市場規模と予測(国別、2022~2035年) 9.4.6.1 中国 9.4.6.2 インド 9.4.6.3 日本 9.4.6.4 韓国9.4.6.5 オーストラリア9.4.6.6 ASEAN諸国 9.4.6.7 アジア太平洋地域その他 9.5 ラテンアメリカ 9.5.1 主要トレンド 9.5.2 高帯域幅メモリ市場規模と予測(技術別、2022~2035年) 9.5.3 高帯域幅メモリ市場規模 と予測(用途別、2022~ 2035年) 9.5.4 高帯域幅メモリ市場規模と予測(プロセッサインターフェース別、2022~2035年) 9.5.5 高帯域幅メモリ市場規模と予測(スタックあたりのメモリ容量別、2022~2035年) 9.5.6 高帯域幅メモリ市場規模と予測(国別、2022~2035年) 9.5.6.1 ブラジル 9.5.6.2 アルゼンチン 9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカその他
9.6 中東・アフリカ
9.6.1 主要トレンド
9.6.2 高帯域幅メモリ市場規模と予測(技術別、2022~2035年)
9.6.3 高帯域幅メモリ市場規模と予測(用途別、2022~2035年)
9.6.4 高帯域幅メモリ市場規模と予測(プロセッサインターフェース別、2022~2035年)
9.6.5 高帯域幅メモリ市場規模と予測(スタックあたりのメモリ容量別、2022~2035年)
9.6.6 高帯域幅メモリ市場規模と予測(国別、2022~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 その他中東・アフリカ
10. 競争環境
10.1 主要企業のポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 2025年の市場シェア分析
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業別の製品/サービスの仕様と機能
10.4.2 主要企業別の製品/サービスのヒートマップ
10.4.3 主要企業別のアプリケーションのヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 SK Hynix Inc.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報10.6.1.4
地理的プレゼンス
10.6.1.5 SWOT 分析
10.6.2 Samsung Electronics Co., Ltd.
10.6.3 Micron Technology, Inc.
10.6.4 NVIDIA Corporation
10.6.5 Advanced Micro Devices, Inc. (AMD)
10.6.6 Intel Corporation
10.6.7 Broadcom Inc.
10.6.8 Taiwan Semiconductor Manufacturing Company Limited (TSMC)
10.6.9 Amkor Technology, Inc.
10.6.10 ASE Technology Holding Co., Ltd.
10.6.11 JCET Group Co., Ltd.
10.6.12 Synopsys, Inc.
10.6.13 Cadence Design Systems, Inc.
10.6.14 Rambus Inc.
10.6.15 Marvell Technology, Inc.
10.6.16 Alphabet Inc. (Google LLC)
10.6.17 Amazon.com, Inc.
10.6.18 Microsoft Corporation
10.6.19 Meta Platforms, Inc.
10.6.20 Cerebras Systems Inc.
11. アナリストの推奨事項
11.1 SNSインサイダー機会マップ
11.2 業界の容易に達成可能な機会の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提案
12.前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要セグメント:
テクノロジーによって
-
HBM2
-
HBM2E
-
HBM3
-
HBM3E
-
HBM4
申請により
-
サーバー
-
ネットワーキング
-
高性能コンピューティング
-
家電
-
自動車・輸送
プロセッサインターフェースによる
-
GPU
-
CPU
-
AIアクセラレーター/ASIC
-
FPGA
-
その他のインターフェース
スタックあたりのメモリ容量別
-
4ギガバイト
-
8GB
-
16ギガバイト
-
24GB以上
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
フランス
-
イギリス
-
イタリア
-
スペイン
-
ポーランド
-
ロシア
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
台湾
-
オーストラリア
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
主要な洞察を探る
-
世界的なAIインフラストラクチャおよびGPUアクセラレータの機会を牽引する、高成長が見込まれる高帯域幅メモリ分野を特定する。
-
主要なメモリメーカー、技術転換、および競争力のある市場ポジショニング戦略をベンチマークする。
-
HBM3Eの採用状況、高度なパッケージング能力、および高帯域幅メモリ技術の動向を評価する。
-
サプライチェーンの制約、資本集約度、および政府補助金制度の影響を理解する。
よくある質問

Rohan Jadhav
プリンシパルコンサルタント
