
物理AI市場レポートの範囲と概要:
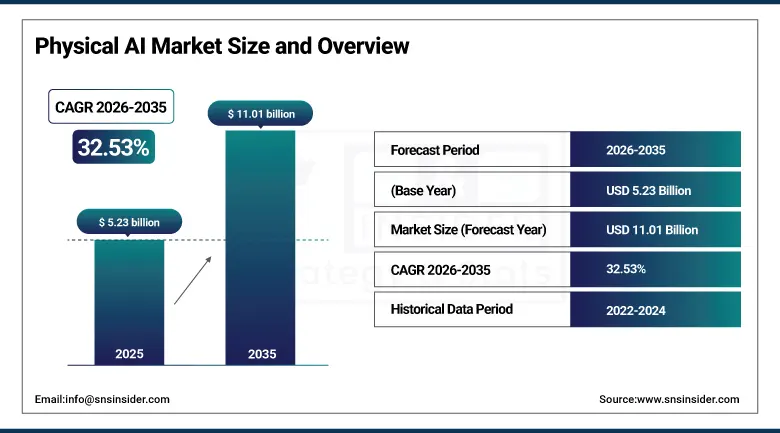
物理AI市場は2025年に52億3000万米ドルと評価され、2035年までに874億3000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)32.53%で成長すると見込まれている。
物理AIは、高度な人工知能と具現化された機械システムの融合を表し、リアルタイムの計算アーキテクチャと精密に制御されたアクチュエータを実現します。出力が純粋に情報である従来のソフトウェアAIとは異なり、物理AIシステムは物質世界に結果をもたらします。例えば、変形可能な物体に応じて把持力を調整する協働ロボット、予期せぬ障害物を避けて経路を再計画する自律移動ロボット、低侵襲手術中に患者の呼吸運動を補正する手術システム、あるいは家事をしながら構造化されていない家庭環境をナビゲートするヒューマノイドロボットなどが挙げられます。深層学習による知覚、マルチモーダル言語モデル、高性能エッジコンピューティングをコンパクトで電力効率の高いロボットプラットフォームに融合させることで、物理AIは従来の産業オートメーションとは一線を画しています。
NVIDIAが、Jetson ThorヒューマノイドロボットコンピューティングプラットフォームとIsaacシミュレーション環境を通じて、物理AIを人工知能の次のフロンティアとして明確に位置づけていること、そしてBoston DynamicsのSpotおよびStretchロボットやFigure AI、Agility Robotics、Apptronikなどのスタートアップ企業が驚異的な商業的成功を収めていることは、物理AI市場が研究領域から商業的に重要な産業へと移行しつつあることを示している。
物理AI市場に関する詳細情報については、無料サンプルレポートをご請求ください。
物理AI市場の動向
- 基盤となるAIモデルは、ロボットが自然言語による指示を理解し、最小限の再プログラミングで多様な物理的作業を実行できるようにする。
- 人間型ロボットの商業化は、人間のような形状が既存の職場やインフラで効果的に機能するようになったことで加速している。
- 電子商取引の成長と労働力不足を背景に、自律移動ロボットは倉庫での導入が拡大している。
- デジタルツインシミュレーションは、配備前に大規模な仮想テストを可能にすることで、ロボットの訓練効率を向上させている。
- 政府および防衛分野への投資により、物流、監視、危険作業における自律型ロボットシステムの需要が高まっている。
米国における物理AI市場の見通し
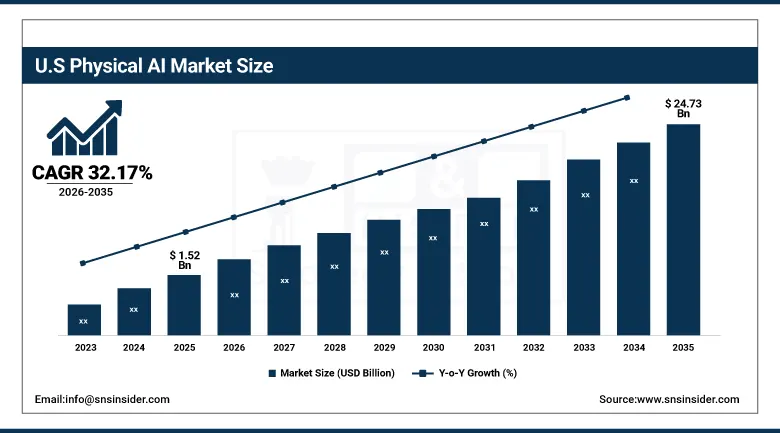
米国の物理AI市場は、2025年には約15億2000万米ドルと評価され、製造、物流、医療、防衛分野における自動化の導入率の高さに牽引され、2035年には約247億3000万米ドルに達すると予測されており、年平均成長率(CAGR)は32.17%となる見込みです。
米国には、ボストン・ダイナミクス、アイロボット、インテュイティブ・サージカル、コヴァリアントといったロボット工学分野の老舗企業や、NVIDIA、Google DeepMindといった技術プラットフォームプロバイダーの本拠地があり、これらの企業のAIコンピューティングおよびモデル機能は、インテリジェントロボットシステムの普及拡大を支えています。DARPAによる自律型地上車両、空中ドローン、ヒューマノイドロボットの研究への継続的な投資は、基礎技術の実証を生み出し、それが技術成熟サイクルを経て商業的な物理AI製品へと発展してきました。また、国防総省は自律型物流、監視、戦術ロボットシステムへの調達意欲を高めています。
アマゾン、マイクロソフト、大手自動車メーカーなど、米国の物理AI企業へのベンチャーキャピタル投資の異常な集中は、2026年から2033年の予測期間において、製造、倉庫、小売、ホームサービスなどの分野における物理AI製品の市場規模を拡大させる商業化のパイプラインを生み出している。
物理AI市場セグメント分析
-
コンポーネント別に見ると、ハードウェアはロボットシステムや自律システムの基盤となる層であり、センサー、アクチュエーター、モビリティユニット、AIチップ、統合メカトロニクスアセンブリなどを含み、2025年には収益の約56.40%を占める見込みです。ソフトウェアは年平均成長率(CAGR)34.10%で最も急速に成長しているセグメントです。
-
技術別に見ると、コンピュータビジョンは、ほぼすべての物理AIシステムにおける物体検出、ナビゲーション、検査、環境マッピングの基盤となる技術として、2025年には約45.02%と最大のシェアを占めました。強化学習および制御システムは、年平均成長率(CAGR)31.14%で最も急速に成長している技術分野です。
-
形態別に見ると、産業用ロボットは製造業、自動車産業、エレクトロニクス産業、重工業における確立された役割により、2025年には売上高の約36.12%を占め、市場を席巻しました。協働ロボットは年平均成長率(CAGR)35.12%で最も急速に成長している形態です。
-
展開形態別に見ると、オンデバイス型が2025年の収益の約51.24%を占め、リードしています。これは、リアルタイム処理、低遅延の意思決定、および安全性が重要な運用における高い信頼性の要件が、エッジ展開型AIを有利にしているためです。クラウドベースのAIは、年平均成長率(CAGR)38.61%で最も急速に成長している展開形態です。
-
用途別に見ると、製造・自動車分野が2025年の収益の約45.20%を占め、組立、溶接、検査、資材搬送におけるロボットの大規模な導入によって優位を占める見込みです。ヘルスケア分野は年平均成長率(CAGR)34.90%で最も急速に成長している分野です。
コンポーネント別に見ると、ハードウェアが優勢だが、ソフトウェアが最も急速に成長すると予想される。
ハードウェアは、2025年の物理AI市場の約56.40%を占め、依然として主要な構成要素としての地位を維持しています。物理AIのハードウェア層は、標準的なRGBカメラからステレオ深度カメラ、構造化光センサー、LiDAR点群スキャナー、サーマルイメージャーに至るまでのビジョンセンサー、柔軟な組み立てと人間との安全な協働に必要な触覚をマニピュレーターに与える力覚センサーとトルクセンサー、電気信号を物理的な動きに変換するモータードライブ、サーボアクチュエーター、空気圧システム、そしてリアルタイムのロボット制御に必要な速度でセンサーデータを処理するAI推論アクセラレータ、システムオンチッププラットフォーム、エッジコンピューティングモジュールなど、非常に多様なテクノロジーカテゴリを網羅しています。
ソフトウェアは、2035年までの年平均成長率(CAGR)が34.10%と、最も急速に成長しているコンポーネントです。ソフトウェア層は、リアルタイムオペレーティングシステムやROS 2などのロボットミドルウェアフレームワーク、複数のモダリティ入力からのセンサー融合を統合する知覚スタック、動的な環境で衝突のないロボット軌道を生成するモーションプランニングアルゴリズム、高レベルの目標を物理的な動作のシーケンスに解釈するタスクおよび動作計画システム、そして物理的な展開前にロボットソフトウェアを大規模にトレーニングおよび検証できるデジタルツインシミュレーション環境など、幅広い範囲に及びます。NVIDIAのIsaac LabシミュレーションプラットフォームやGoogle DeepMindのGemini Roboticsモデルファミリーなどの基盤モデルプロバイダーは、支配的なインターフェースとなる可能性を秘めたソフトウェアプラットフォームを構築しています。
技術別に見ると、コンピュータビジョンが主流であり、強化学習と制御システムが最も急速に成長すると予想される。
コンピュータビジョンは、2025年においても物理AI市場の収益の約45.02%を占め、最大の技術シェアを維持しました。最新のロボット用コンピュータビジョンシステムは、物体検出と分類のための畳み込みニューラルネットワークと、カメラ画像やLiDAR点群から3次元幾何学的情報を抽出する特殊な深度推定アルゴリズムを組み合わせることで、ロボットが物体を識別し、その特性を推測し、正確な位置を推定することを可能にします。他の物理AI技術と比較したコンピュータビジョンの成熟度と、品質検査から自律航行まで、ほぼすべての物理AIアプリケーションへの適用可能性が、その圧倒的な市場シェアと、新しいロボットシステム設計に最初に統合されるAI技術モジュールとしての地位を説明しています。
強化学習および制御システムは、2035年までの年平均成長率(CAGR)が31.14%と、最も急速に成長している技術分野です。強化学習を用いて物理シミュレーション環境で訓練されたロボットを、最小限の追加訓練で物理環境に直接展開する、シミュレーションから実環境への転送パイプラインの商用展開により、強化学習に基づく制御が初めて商用規模で実用化されています。OpenAIのロボットによる器用な操作に関する研究、CovariantのAI搭載ピックアンドプレースシステム、Boston Dynamicsの学習型移動制御器はいずれも、物理AIにおける商業的に重要な強化学習アプリケーションであり、この技術の価値を実証しています。
形状別では産業用ロボットが主流だが、協働ロボットが最も急速に成長すると予想される。
産業用ロボットは、2025年の物理AI市場収益の約36.12%を占め、引き続き主要なフォームファクターとしての地位を維持しました。これは、自動車、電子機器、金属加工、消費財製造における従来の産業用ロボットの設置ベースが、AI機能のアップグレードに利用可能な既存のロボットハードウェア群の中で最大規模であるためです。6軸多関節ロボットアームは、産業オートメーションの主力フォーマットであり続け、世界中の何千もの製造業者が溶接、塗装、マテリアルハンドリング用途に導入しています。これらの用途では、高速性、大きな可搬重量、構造化された環境における再現性の組み合わせにより、明らかな生産性向上効果が得られます。従来の産業用ロボットを、部品のばらつき、非構造化ビンピッキング、柔軟な製造シナリオに対応できるAI強化バージョンへと移行することは、物理AI市場において最も差し迫った大規模なアップグレードサイクルの1つです。
協働ロボットは、2035年までの年平均成長率(CAGR)が35.12%と、最も急速に成長しているフォームファクターです。Universal RobotsのURシリーズ、FanucのCRXファミリー、ABBのGoFaおよびSWIFTI協働ロボットは、協働ロボット市場の確立されたリーダーですが、現在では、Machina LabsやVentionなどのスタートアップ企業によるAIネイティブ協働ロボットプラットフォームが参入しています。これらのプラットフォームは、従来の協働ロボットアーキテクチャにAIモジュールを追加するのではなく、物理的なAI機能をゼロから統合しています。協働ロボットへの物理AIの適用は、特に革新的です。なぜなら、協働ロボットは人間の作業員と物理的に近接しているため、ケージ型産業用ロボットでは実現できない方法で、自然言語による指示、ジェスチャー認識、デモンストレーションによる学習といったインタラクション様式を実際に実現できるからです。
用途別に見ると、製造業と自動車産業が圧倒的に多く、ヘルスケア分野が最も急速に成長すると予想される。
製造業および自動車業界は、2025年の物理AI市場収益の約45.20%を占め、引き続き主要なアプリケーションとしての地位を維持しました。これは、世界の自動車業界が電気自動車生産へと移行する中で、従来の自動化では確実に実現できないほど高い精度がバッテリーセルおよびパックの組み立てに求められると同時に、大規模な再ツール投資サイクルが発生しているためです。製造AIは、専用のハードオートメーションに代わる柔軟で再プログラム可能なロボットシステムによって、こうした課題に対応できる立場にあります。電子機器製造分野では、プリント基板の組み立て、半導体パッケージング、ディスプレイパネルの接合においてサブミリメートル精度が求められており、AIビジョン誘導ロボットシステムの採用が進んでいます。トヨタ、BMW、フォルクスワーゲンは、AI対応の柔軟な製造システムへの多額の投資を発表しています。
ヘルスケアは、高齢化による外科手術およびリハビリテーションサービスの需要増加と、医療スタッフ不足による医療システム能力の制限が相まって、2035年までのCAGRが34.90%と最も急速に成長しているアプリケーション分野です。Intuitive Surgicalのda Vinciシステムは、20年以上にわたる商用運用で、結果上の利点に関するエビデンスが蓄積されるにつれて、外科医と患者がロボット支援による低侵襲手術を選択する範囲が拡大していくことを実証してきました。次世代の外科用物理AIは、外科医がすべての器具の動きをリアルタイムで制御する遠隔操作を超え、外科医が非定型要素を監督および管理する半自律的な外科支援へと移行しています。
地域分析
北米の物理AI市場に関する洞察
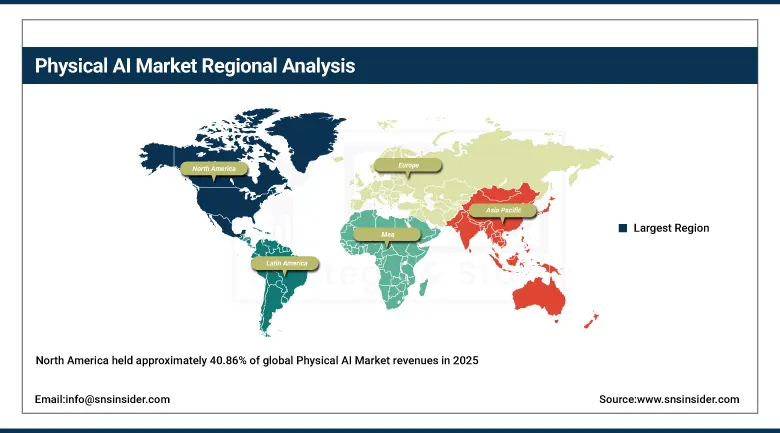
2025年には、北米が世界の物理AI市場収益の約40.86%を占め、そのうち米国が北米収益の約87.4%を占める見込みです。この地域の市場における地位は、最先端のAI研究機関が集積していること、そしてNVIDIA、Intel、Qualcommといった主要なテクノロジー・プラットフォーム・プロバイダーが存在し、これらのAIハードウェアおよびソフトウェア・ツールが世界の物理AI導入の大部分を支えていることを反映しています。米国国防総省がDARPAプログラム、陸軍研究所、無人地上車両および航空機の直接調達を通じて自律システムに投資していることは、物理AIの防衛市場を形成し、現在の商業経済が正当化するレベルを超えた能力レベルでの技術開発を支えています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域の物理AI市場に関する洞察
アジア太平洋地域は、物理AI市場において最も急速に成長しており、2026年から2035年までの年平均成長率(CAGR)は33.51%と予測されています。これは、中国が「中国製造2025」の一環として産業用ロボットに多大な投資を行い、ロボット密度向上イニシアチブを推進していること、そして同地域全体でeコマース物流の自動化が急速に進んでいることが要因です。アジア太平洋地域の物理AI売上高の約61.7%は中国が占めており、これは中国が年間ユニット数で世界最大の産業用ロボット導入市場であると同時に、ドローンシステムのDJI、AIビジョンのMech-Mind Robotics、ヒューマノイドロボット開発のUBTECH Roboticsといった重要な物理AI技術企業の本拠地でもあることを反映しています。中国政府は、補助金、優先調達、研究資金提供などを通じてロボット製造と導入を明確に政策的に支援しており、政策主導型の需要環境が商業的な導入インセンティブを強化しています。
欧州の物理AI市場に関する洞察
欧州は、ドイツを拠点とする世界有数の自動車および工作機械製造業に支えられた、技術的に高度な物理AI市場です。中国の美的集団に買収されたKUKAと、スイスに本社を置くABBは、世界市場で確固たる地位を築いている欧州の産業用ロボットおよび協働ロボットの主要メーカーです。一方、シーメンスの産業オートメーションおよびデジタルツインプラットフォームは、欧州のメーカーが物理AI機能を統合するためのソフトウェアインフラストラクチャを提供しています。欧州連合(EU)のAI法における高リスク自律システムに関する規定を通じたAI規制アプローチは、手術用ロボット、自動運転車、人間の作業者の近くで稼働する産業用協働ロボットなど、安全性が極めて重要な用途における物理AIの導入基準を引き上げるコンプライアンス環境を作り出しています。
ラテンアメリカおよび中東・アフリカにおける物理AI市場の洞察
ラテンアメリカと中東・アフリカは、製造業の近代化投資、インフラ開発プログラム、そして中東・アフリカの場合は政府系ファンドによる大規模な技術投資が相まって、生産、物流、建設といった分野におけるインテリジェントロボットシステムの初期需要を生み出している、新興の物理AI市場です。ブラジルは、主に既存のOEM施設による自動車製造自動化投資と、成長を続ける食品・飲料加工自動化を通じて、ラテンアメリカにおける物理AIの導入をリードしており、地域全体の収益の約44.2%を占めています。
サウジアラビアは、経済多角化戦略を支援するため、ビジョン2030プログラムにおける製造業開発、スマートシティインフラ、物流自動化への取り組みを通じて、中東・アフリカ地域における物理AI投資を主導しており、地域収益の約38.4%を占めている。
市場動向
成長の原動力:汎用的なロボット知能を様々なタスクに適用可能にする基盤モデルの画期的な進歩と、労働市場の構造的圧力の組み合わせ
物理AI市場の主要な構造的成長要因は、互いに強化し合う2つの独立した力が融合し、ロボットシステムの導入がかつてないほど拡大していることです。技術面では、深層学習による知覚の成熟、ロボットに汎用的な世界知識と指示に従う能力を提供する基盤モデルの開発、そしてNVIDIA Jetson、Qualcomm Robotics RB、Intel Meteor Lakeといった次世代プロセッサによるエッジAIのワットあたりの演算性能の劇的な向上により、物理AIシステムはわずか3~5年前には計算上不可能であったり、商業規模での導入には経済的にコストがかかりすぎたりしたタスクを実行できるようになりました。経済面では、製造業における構造的な労働力不足と、ロボットによる自動化がもたらす生産性、品質、運用継続性におけるメリットが実証されていることが、物理AIへの投資を正当化する経済的根拠となっています。
制約事項:システム統合の複雑さとコストが高い、非構造化環境におけるハードウェアの信頼性に関する課題
物理AI市場の大きな制約要因は、物理AIシステムの導入に伴う総所有コストが、目に見えるハードウェアおよびソフトウェアの取得コスト、継続的なサポートおよび保守契約、設置および試運転期間中の生産性損失といったコストをはるかに超えることです。照明条件、表面の質感、物体の位置、人間の同僚の行動が変動し予測不可能な非構造化された現実世界の環境で動作する物理AIシステムは、従来の産業オートメーションが設計された構造化された制御された環境では発生しない信頼性の課題に直面します。また、物理AIシステムがトレーニング分布外の状況に遭遇するエッジケースの長いテールを管理するには、継続的な人間の監視とシステム改良への投資が必要となり、運用コストが増加します。人間の作業員の近くで動作する協働ロボット、患者とやり取りする手術ロボット、公共空間で動作する自律走行車に対する安全認証要件は、厳格な検証とテストの義務を課し、開発期間を延長し、規制遵守コストを増加させますが、小規模な物理AI企業にとっては吸収が困難です。
機会:ヒューマノイドロボットの商業化により、これまで自動化不可能だった労働市場が開拓され、物理的なAIaaS(サービスとしてのAI)モデルによって導入障壁が低下する。
汎用ヒューマノイドロボットの商用化は、物理AI市場において最も変革的な長期的な機会となる。なぜなら、二足歩行で器用なロボットを人間の作業用に設計された作業空間に導入できる能力は、根本的な制約を解消するからである。ヒューマノイドロボットが、幅広い物理的作業において人間の労働力と商業的に競争力を持つだけの能力、信頼性、および総所有コストの組み合わせを実現できれば、物理AI市場は現在の産業および医療分野のアプリケーション基盤をはるかに超えて、桁違いに拡大するだろう。ロボットシステムオペレーターが、顧客自身がロボット機器を購入して運用するのではなく、サブスクリプションまたはタスク単位でロボット自動化機能を提供する、サービスとしての物理AIビジネスモデルは、ロボットシステムへの設備投資を正当化できないものの、タスクごとに既存の労働コストと比較して運用コストベースの自動化を評価できる中堅企業や中小企業の顧客にとって、導入の障壁を低くしている。
最近の動向:
-
2025年:NVIDIAは、ヒューマノイドロボットのコンピューティング要件に合わせて特別に設計されたJetson Thor AIチッププラットフォームを発表しました。これにより、ロボット搭載型インテリジェンス向けに利用可能なワットあたりの最高性能のエッジAI処理能力が提供され、NVIDIAはヒューマノイドロボットの商用化の波における基盤となるコンピューティングインフラストラクチャプロバイダーとしての地位を確立しました。
-
2025年:Google DeepMindは、ロボットが視覚・言語・動作タスクを実行し、明示的なタスク固有のトレーニングなしに新しい物理的タスクに適応できるようにする、ロボット指向の2つの基盤モデルであるGemini RoboticsとGemini Robotics-ERを発表し、デジタルAIアプリケーション向けに開発された大規模なマルチモーダルモデルアーキテクチャが物理世界の操作にも拡張できることを実証した。
-
2025年:ボストン・ダイナミクスは、同社の四足歩行ロボット「Spot」と物流ロボット「Stretch」の商業展開を継続し、ソフトウェアアップデートを通じて、ハードウェアの交換なしに導入済みのロボット群の運用価値を拡張する、AIを活用した新たな検査、データ収集、自律航行機能を追加した。
-
2025年:Figure AIとBMWは、FigureのヒューマノイドロボットがBMWのスパルタンバーグ車両製造工場で資材運搬や組み立て支援作業を行うための契約を拡大したと発表した。これは、自動車製造環境におけるヒューマノイド型物理AIの、注目度の高い最初の商用導入事例の一つとなる。
物理AI市場の主要プレーヤー
- SoftBank Robotics Group
-
ABB
-
Toyota Motor Corporation
-
FANUC
-
KUKA AG
-
Siemens
-
Tesla
-
NVIDIA
-
Google DeepMind
-
Agility Robotics
-
Mech-Mind Robotics
-
Hanson Robotics
-
iRobot
-
Intuitive Surgical
-
Doosan Robotics
-
Covariant
-
Apptronik
-
UBTech
物理AI市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 52億3000万米ドル |
| 2035年までの市場規模 | 874億3000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は32.53% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • コンポーネント別(ハードウェア、ソフトウェア、サービス) • テクノロジー別(コンピュータビジョン、強化学習および制御システム、自然言語処理、機械学習および深層学習、その他) • フォームファクター別(産業用ロボット、協働ロボット、自律移動ロボット、ヒューマノイドロボット、ドローンおよびUAV、その他) • 展開方法別(オンデバイス、クラウドベースAI、ハイブリッド) • アプリケーション別(製造業および自動車、ヘルスケア、物流およびサプライチェーン、防衛およびセキュリティ、農業、その他) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | SoftBank Robotics Group, ABB, Toyota Motor Corporation, FANUC, KUKA AG, Siemens, Boston Dynamics, Tesla, NVIDIA, Google DeepMind, Agility Robotics, Mech-Mind Robotics, Hanson Robotics, Universal Robots, iRobot, Intuitive Surgical, Doosan Robotics, Covariant, Apptronik, UBTech |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 部品別市場規模
2.3.2 技術別市場規模
2.3.3 フォームファクター別市場規模
2.3.4 アプリケーション別市場規模
2.3.5 導入形態別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析(2025年)
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 半導体、センサー、ロボット部品サプライヤー
3.4.2 物理AIプラットフォーム開発者およびロボットメーカー
3.4.3 システムインテグレーター、クラウドプロバイダー、および流通チャネル
3.4.4 産業企業、医療提供者およびエンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 ロボット工学および自律システムの導入動向(2025年)
4.1.1 AI搭載ロボットシステムの導入拡大
4.1.2 産業用ロボットとサービス用ロボットの導入動向
4.1.3 自律型機械とインテリジェントデバイスの統合動向
4.1.4 地域別物理AI展開活動動向
4.2 AIコンピューティングとエッジインテリジェンスの動向(2025年)
4.2.1 エッジAIプロセッサと組み込みチップの採用
4.2.2 リアルタイムAI推論およびセンサー融合の開発
4.2.3 GPUおよび高性能コンピューティングの利用動向
4.2.4 クラウドからエッジへのAIインフラストラクチャ統合の動向
4.3 人間と機械の相互作用および自動化の動向(2025年)
4.3.1 AIを活用した人間とロボットの協働の導入
4.3.2 インテリジェントモーションプランニングおよび制御システムの動向
4.3.3 音声、画像、ジェスチャー認識統合の開発
4.3.4 スマート製造と倉庫自動化の動向
4.4 業界別導入動向(2025年)
4.4.1 自動車および自動運転モビリティにおける物理的AIの導入
4.4.2 医療ロボットと手術自動化の動向
4.4.3 小売、物流、配送ロボットの導入動向
4.4.4 防衛、航空宇宙、産業オートメーション用途
4.5 投資、規制、イノベーションの動向(2025年)
4.5.1 物理AIスタートアップへのベンチャーキャピタル投資
4.5.2 AIとロボット企業間の戦略的パートナーシップ
4.5.3 安全基準および規制枠組みの動向
4.5.4 身体化されたAIと自律学習技術の進歩
5. 物理AI市場のセグメント別分析と予測(コンポーネント別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ハードウェア
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 ソフトウェア
5.4 サービス
6. 物理AI市場のセグメント別分析と予測(技術別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 コンピュータビジョン
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 強化学習と制御システム
6.4 自然言語処理
6.5 機械学習と深層学習
6.6 その他
7. 物理AI市場のセグメント別分析と予測(形態別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 産業用ロボット
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 協働ロボット
7.4 自律移動ロボット
7.5 人型ロボット
7.6 ドローンおよび無人航空機
7.7 その他
8. 物理AI市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
8.1 はじめに
8.2 製造業および自動車産業
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 ヘルスケア
8.4 物流とサプライチェーン
8.5 防衛・安全保障
8.6 農業
8.7 その他
9. 物理AI市場のセグメント別分析と予測(展開形態別、2022年~2035年、市場規模(10億米ドル))
9.1 はじめに
9.2 デバイス上で
9.2.1 主要なトレンド
9.2.2 市場規模と予測、2022年~2035年
9.3 クラウドベースのAI
9.4 ハイブリッド
10. 物理AI市場のセグメント別分析と予測(地域別、2022年~2035年、市場規模(10億米ドル))
10.1 はじめに
10.2 北米
10.2.1 主要なトレンド
10.2.2 物理AI市場規模と予測(コンポーネント別、2022年~2035年)
10.2.3 物理AI市場規模と予測(技術別、2022年~2035年)
10.2.4 物理AI市場規模と予測(形態別、2022年~2035年)
10.2.5 物理AI市場規模と予測(用途別、2022年~2035年)
10.2.6 物理AI市場規模と予測(導入形態別、2022年~2035年)
10.2.7 物理AI市場規模と予測(国別、2022年~2035年)
10.2.7.1 アメリカ
10.2.7.2 カナダ
10.3 ヨーロッパ
10.3.1 主要なトレンド
10.3.2 物理AI市場規模と予測(コンポーネント別、2022年~2035年)
10.3.3 物理AI市場規模と予測(技術別、2022年~2035年)
10.3.4 物理AI市場規模と予測(形態別、2022年~2035年)
10.3.5 物理AI市場規模と予測(用途別、2022年~2035年)
10.3.6 物理AI市場規模と予測(導入形態別、2022年~2035年)
10.3.7 物理AI市場規模と予測(国別、2022年~2035年)
10.3.7.1 ドイツ
10.3.7.2 イギリス
10.3.7.3 フランス
10.3.7.4 イタリア
10.3.7.5 スペイン
10.3.7.6 ロシア
10.3.7.7 ポーランド
10.3.7.8 その他のヨーロッパ諸国
10.4 アジア太平洋
10.4.1 主要なトレンド
10.4.2 物理AI市場規模と予測(コンポーネント別、2022年~2035年)
10.4.3 物理AI市場規模と予測(技術別、2022年~2035年)
10.4.4 物理AI市場規模と予測(形態別、2022年~2035年)
10.4.5 物理AI市場規模と予測(用途別、2022年~2035年)
10.4.6 物理AI市場規模と予測(導入形態別、2022年~2035年)
10.4.7 物理AI市場規模と予測(国別、2022年~2035年)
10.4.7.1 中国
10.4.7.2 インド
10.4.7.3 日本
10.4.7.4 韓国
10.4.7.5 オーストラリア
10.4.7.6 ASEAN諸国
10.4.7.7 アジア太平洋地域のその他
10.5 ラテンアメリカ
10.5.1 主要なトレンド
10.5.2 物理AI市場規模と予測(コンポーネント別、2022年~2035年)
10.5.3 物理AI市場規模と予測(技術別、2022年~2035年)
10.5.4 物理AI市場規模と予測(形態別、2022年~2035年)
10.5.5 物理AI市場規模と予測(用途別、2022年~2035年)
10.5.6 物理AI市場規模と予測(導入形態別、2022年~2035年)
10.5.7 物理AI市場規模と予測(国別、2022年~2035年)
10.5.7.1 ブラジル
10.5.7.2 アルゼンチン
10.5.7.3 メキシコ
10.5.7.4 コロンビア
10.5.7.5 ラテンアメリカのその他の地域
10.6 中東・アフリカ
10.6.1 主要なトレンド
10.6.2 物理AI市場規模と予測(コンポーネント別、2022年~2035年)
10.6.3 物理AI市場規模と予測(技術別、2022年~2035年)
10.6.4 物理AI市場規模と予測(形態別、2022年~2035年)
10.6.5 物理AI市場規模と予測(用途別、2022年~2035年)
10.6.6 物理AI市場規模と予測(展開形態別、2022年~2035年)
10.6.7 物理AI市場規模と予測(国別、2022年~2035年)
10.6.7.1 アラブ首長国連邦
10.6.7.2 サウジアラビア
10.6.7.3 カタール
10.6.7.4 エジプト
10.6.7.5 南アフリカ
10.6.7.6 中東およびアフリカのその他の地域
11. 競争環境
11.1 主要プレーヤーのポジショニング
11.2 競争動向
11.2.1 主要プレーヤーによる採用戦略(%)(2025年)
11.2.2 年間戦略と開発計画、2022年~2025年
11.2.3 主要プレーヤーによる採用戦略の数(2025年)
11.3 市場シェア分析、2025年
11.4 製品/サービスおよびアプリケーションのベンチマーク
11.4.1 主要企業別製品/サービス仕様および機能
11.4.2 製品/サービスヒートマップ(主要企業別)
11.4.3 アプリケーションヒートマップ(主要プレーヤー別)
11.5 業界のスタートアップとイノベーションの状況
11.6 主要企業プロファイル
11.6.1 SoftBank Robotics Group
11.6.1.1 会社概要と概要
11.6.1.2 製品/サービスポートフォリオ
11.6.1.3 主要企業の財務情報
11.6.1.4 SWOT分析
11.6.2 ABB
11.6.3 Toyota Motor Corporation
11.6.4 FANUC
11.6.5 KUKA AG
11.6.6 Siemens
11.6.7 Boston Dynamics
11.6.8 Tesla
11.6.9 NVIDIA
11.6.10 Google DeepMind
11.6.11 Agility Robotics
11.6.12 Mech-Mind Robotics
11.6.13 Hanson Robotics
11.6.14 Universal Robots
11.6.15 iRobot
11.6.16 Intuitive Surgical
11.6.17 Doosan Robotics
11.6.18 Covariant
11.6.19 Apptronik
11.6.20 UBTech
12.アナリストの推奨事項
12.1 SNSインサイダー向け機会マップ
12.2 業界における容易に達成可能な課題の評価
12.3 市場参入と成長戦略
12.4 アナリストの見解と市場成長に関する提言
13.前提条件
14. 免責事項
15.付録
15.1 表一覧
15.2 図一覧
主要セグメンテーション
コンポーネント別
-
ハードウェア
-
ソフトウェア
-
サービス
テクノロジーによって
-
コンピュータビジョン
-
強化学習と制御システム
-
自然言語処理
-
機械学習と深層学習
-
その他
フォームファクター別
-
産業用ロボット
-
協働ロボット
-
自律移動ロボット
-
人型ロボット
-
ドローンと無人航空機
-
その他
展開による
-
デバイス上
-
クラウドベースのAI
-
ハイブリッド
申請により
-
製造業および自動車関連
-
健康管理
-
物流・サプライチェーン
-
防衛・安全保障
-
農業
-
その他
地域別カバレッジ:
北米
-
アメリカ合衆国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
よくある質問
物理AI市場は、2026年から2035年にかけて年平均成長率(CAGR)32.53%で成長すると予測されている。

Rohan Jadhav
プリンシパルコンサルタント
