
半導体欠陥検査装置市場レポートの範囲と概要:
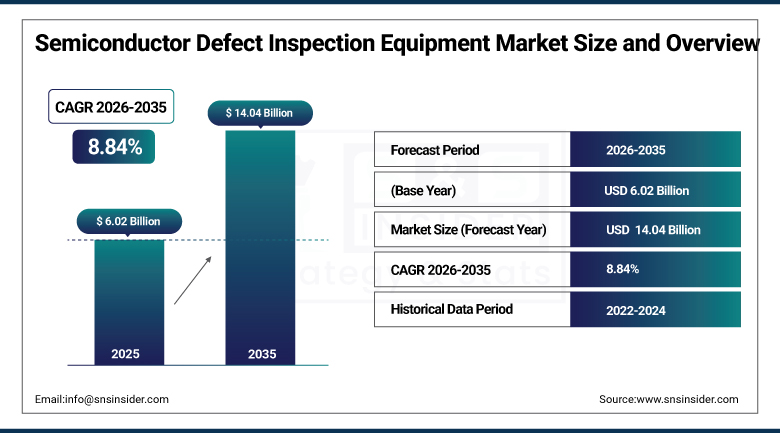
半導体欠陥検査装置市場の規模は、2025年には60億2000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)8.84%で成長し、2035年には140億4000万米ドルに達すると予測されている。
半導体欠陥検査装置市場は、成長を続ける資本集約型産業において、チップメーカーがより微細なプロセスノード、複雑なデバイス設計、歩留まりの向上を追求するにつれて、さらに成長すると予想されています。検査装置は、ウェーハ、マスク、レチクル、パッケージ基板上の粒子、パターン欠陥、傷、材料のばらつきを検出し、チップ設計者が歩留まりの課題に事前に対処できるようにします。3 nmおよび2 nmノードとGAAトランジスタ、EUVリソグラフィの採用により、プロセスステップが大幅に増加し、高度で高速な検査が必要となっています。AIアクセラレータ、高帯域幅メモリ、CoWoS、チップレット、ハイブリッドボンディング技術などの高度なパッケージングの急速な進歩により、検査ニーズの範囲はミッドエンドおよびバックエンドの処理ステップにまで拡大しています。
⮞2025年10月、EUVマスクの品質保証は、Lasertec CorporationがACTIS A200HiTシリーズのアクチニックEUVパターンマスク検査システムを発売したことで大きく進歩しました。このシステムは、従来機種であるACTIS A150の3倍の検査速度を実現し、ウェハ製造工場におけるEUVマスク製造工程で発生する可能性のあるすべての印刷可能な欠陥を検出します。
半導体欠陥検査装置市場に関する詳細情報については、無料サンプルレポートをご請求ください。
半導体欠陥検査装置市場の動向:
-
歩留まり学習を加速させるため、AIベースの自動欠陥分類の導入が拡大している。
-
5nm以下の微細構造やEUV露光層におけるマルチビーム電子ビーム検査の利用が拡大している。
-
高NA EUVの生産開始に伴い、アクチニックEUVマスク検査の需要が拡大している。
-
CoWoS、ハイブリッドボンディング、およびHBM先進パッケージングに対する検査要件の強化。
-
AIチップのパッケージング能力を支えるOSAT(後工程受託製造サービス)における検査ツールの導入拡大。
-
炭化ケイ素および窒化ガリウム製パワーデバイスの検査に対する投資が増加している。
米国半導体欠陥検査装置市場規模の見通し:
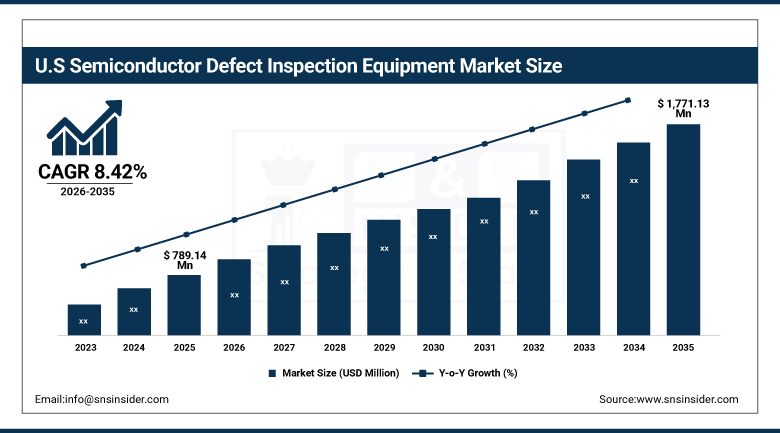
米国の半導体欠陥検査装置市場は、2025年には7億8914万米ドルと評価され、2035年までに17億7113万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)8.42%で成長すると見込まれています。
米国半導体欠陥検査装置市場は、CHIPS and Science Actによる優遇措置により成長を続けています。この優遇措置は、インテル、TSMC、サムスン、マイクロン、テキサス・インスツルメンツといった企業がアリゾナ州、オハイオ州、テキサス州、アイダホ州、ニューヨーク州に最先端の高度なパッケージング工場を設立する上で役立ちます。すべての新工場は、フロントエンド、ミッドエンド、バックエンドの各工程で検査を受ける必要があり、そのため欠陥検査装置はプロセス制御において最も重要な投資分野の一つとなっています。さらに、米国にはKLA Corporation、Applied Materials、Onto Innovationといった、世界有数の半導体検査装置メーカーが存在します。
⮞2026年3月、オント・イノベーション社が、高帯域幅メモリメーカーがHBM4の生産立ち上げにおける2D検査用にこのシステムを採用したことを受け、150nmという微細な欠陥をより高いスループットで検出できる検査・計測プラットフォーム「Dragonfly G5」を発表し、AIメモリの検査技術が進歩した。
半導体欠陥検査装置市場のセグメント分析:
-
タイプ別に見ると、ウェハー検査システム分野が半導体欠陥検査装置市場を支配し、2025年には約43.84%のシェアを占めると予測される一方、パッケージ検査システム分野は年平均成長率(CAGR)約10.12%で最も急速に成長している。
-
技術別に見ると、半導体欠陥検査装置市場において、光学検査セグメントが2025年には約52.64%のシェアを占め、市場を牽引する一方、電子ビーム検査セグメントは年平均成長率(CAGR)約9.68%で最も急速に成長している。
-
用途別に見ると、集積回路セグメントが2025年に半導体欠陥検査装置市場を支配し、約44.36%のシェアを占める一方、メモリデバイスセグメントは年平均成長率(CAGR)約9.46%で最も急速に成長している。
-
エンドユーザー別に見ると、半導体欠陥検査装置市場において、統合デバイスメーカー部門が2025年時点で約48.12%のシェアを占め、市場を牽引する一方、半導体ファウンドリ部門は年平均成長率(CAGR)約9.34%で最も急速に成長している。
半導体欠陥検査装置市場は、タイプ別に見るとウェーハ検査システムが圧倒的なシェアを占め、パッケージ検査システムが最も急速に成長している。
ウェハ検査システム分野は、2025年にはウェハ検査システムが市場を席巻しました。これは、パターン付きウェハとパターンなしウェハの両方において、製造工程中に複数回ウェハ検査が行われ、粒子、パターン欠陥、または工程の逸脱を特定する必要があるためです。先進的なファブでは、リソグラフィ、エッチング、成膜、化学機械研磨などの工程を検査するために、多数の広帯域プラズマ検査装置、レーザースキャン検査装置、および暗視野検査装置が使用されています。先端ノードでは工程数が増えるにつれて、検査の頻度と必要性が高まります。
パッケージ検査システムは、AIアクセラレータ、高性能コンピューティング、高帯域幅メモリにおいて高度なパッケージングが性能の重要な要素となっていることから、最も急速に成長しているカテゴリーとして浮上しています。CoWoS、ファンアウトウェハレベルパッケージング、チップレット、ハイブリッドボンディングなどの技術では、マイクロバンプ、シリコン貫通ビア、再配線層、ボンディング界面の検査が行われます。2026年第1四半期には、カムテックは大手OSATから9,000万米ドルを超える受注を獲得しましたが、その大部分はCoWoSタイプのパッケージング向けでした。ファウンドリおよびOSATにおけるパッケージング能力の急速な拡大は、検査システムカテゴリーの成長を牽引する最大の要因となっています。
技術別に見ると、半導体欠陥検査装置市場では光学検査が主流であり、電子ビーム検査が最も急速に成長している。
広帯域プラズマ、レーザースキャン、暗視野光学技術が、大量生産時に多数のウェハを検査するために必要な高いスループットを提供できることから、光学検査は2025年も市場シェアを独占するでしょう。光学システムはウェハ全体を高速にスキャンでき、様々な種類の欠陥を検出できるため、ほぼすべての工程における検査に広く利用されています。照明、光学系、センサー、AIを活用した画像処理システムの絶え間ない開発により、光学感度が向上し、より小さな欠陥も検出できるようになりました。速度、汎用性、コスト効率の高さから、光学検査は主要な技術分野となるでしょう。
電子ビーム検査は、5nm以下のノードレベルで極めて小さな物理的欠陥や電圧コントラスト欠陥を検出するために必要な解像度要件の高まり、特にEUVでパターン形成された層や3次元デバイスにおいて、最も急速に成長すると予想されます。電子ビームシステムは、埋め込み欠陥や電気的欠陥など、光学システムでは検出できない欠陥を検出することが可能です。マルチビーム電子ビームプラットフォームはスループットが急速に向上しており、電子ビーム技術をインラインアプリケーションに適用できるようになっています。ゲートオールアラウンドトランジスタ、3D NAND、および先進的なDRAMの普及が、Applied Materials、KLA、ASML、および日立ハイテクが提供する電子ビーム技術の急速な成長の主な原動力となるでしょう。
用途別に見ると、集積回路が半導体欠陥検査装置市場を席巻し、メモリデバイスが最も急速に成長している。
集積回路は、ロジック半導体、プロセッサ、システムオンチップ、アナログおよびミックスドシグナル半導体が半導体製造およびテスト費用の大部分を占めるため、2025年の市場を席巻するでしょう。3nmおよび2nmノードの最先端ロジック半導体の製造には、高い歩留まりを保証するために、さまざまな処理層に対して多数の検査工程が必要です。データセンター、スマートフォン、車載エレクトロニクス、その他のアプリケーションでは、高性能ICに対する需要が持続的に存在します。集積回路の製造の複雑さと規模は、欠陥検査装置市場における集積回路の主導的地位を確固たるものにし、新世代ごとに検査工程が追加されます。
メモリデバイスは、 AIトレーニングおよび推論システムにおけるこれらの製品の需要の高まりを受けて、DRAM、3D NAND、およびHBMメーカーによる投資が増加しているため、最も成長が見込まれるアプリケーションです。シリコン貫通ビアを伴う複数のDRAMダイの積層には、フロントエンド、スタッキング、およびパッケージングの各ステップでの検査が不可欠です。3D NAND半導体では、高アスペクト比の深い構造のため、検査の重要性がさらに高まります。サムスン、SKハイニックス、マイクロンなどの大手メモリメーカーは、生産能力に多額の投資を行っており、予測期間中、アプリケーションの中で最も高い成長率を牽引しています。
エンドユーザー別に見ると、半導体欠陥検査装置市場は集積回路メーカーが支配的で、半導体ファウンドリが最も急速に成長している。
2025年には、Intel、Samsung、SK Hynix、Micron、Texas Instruments、Infineon、STMicroelectronicsなどの企業がロジック半導体、メモリ、アナログ、パワー半導体といった自社製品の開発・製造を行い、統合デバイスメーカー(IDM)が市場を牽引しました。IDMは、多数の製造施設やプロセスにおいて膨大な数の検査装置を使用しています。特に、メモリメーカーはDRAM、NAND、HBMなどの検査装置の主要な購入者です。IDMの製造プロセスの規模と多様性は、特にメモリおよびパワー半導体製造において、IDMが業界最大のエンドユーザーであり続けることを保証しています。
半導体ファウンドリは、TSMC、Samsung Foundry、GlobalFoundries、UMC、SMICといった半導体専業企業が、ファブレス半導体メーカーやAIアクセラレーターのニーズに応えるため、最先端かつ高度なパッケージングソリューションの生産能力を増強していることから、最も急速に成長しているエンドユーザーとなっています。米国、日本、ドイツ、インドに新設されるファウンドリは、包括的な検査ソリューションを必要とするでしょう。ファウンドリはCoWoSやその他の高度なパッケージングサービスも強化しており、バックエンドでの検査の必要性が高まっています。ファブレス半導体メーカーによるチップ製造のアウトソーシングへの移行が、ファウンドリの成長を後押ししています。
地域分析:
北米半導体欠陥検査装置市場のインサイト
北米は、CHIPS and Science Act、最先端の高度なパッケージング工場建設、そして主要な検査機器サプライヤーであるKLA Corporation、Applied Materials、Onto Innovationの本社所在地に支えられ、2025年には世界の半導体欠陥検査装置市場の約17.14%を占める見込みです。この地域では、数十年来で最も重要な半導体製造投資の波が押し寄せており、新しい施設には完全なフロントエンドおよびバックエンド検査ツールセットが必要とされています。大学、国立研究所、チップメーカーにおける活発な研究開発活動も、プロセス開発や試作生産で使用される高度な検査技術への需要を支えています。
米国は、インテル、TSMC、サムスン、マイクロン、テキサス・インスツルメンツなどの新規工場に加え、 AIチップ生産に関連した先進的なパッケージングプロジェクトの増加に支えられ、地域需要を牽引している。これらの施設が建設段階から量産段階へと移行するにつれ、検査機器の購入は着実に増加すると予想される。カナダは半導体研究と特殊製造で貢献し、メキシコは電子機器の組立・試験業務で需要を支えている。中国への先端機器輸出規制はサプライヤーの収益構造を変えつつあるが、各国の工場投資の継続により、予測期間を通じて北米の堅調な成長が支えられると見込まれる。
アジア太平洋地域の半導体欠陥検査装置市場に関する洞察
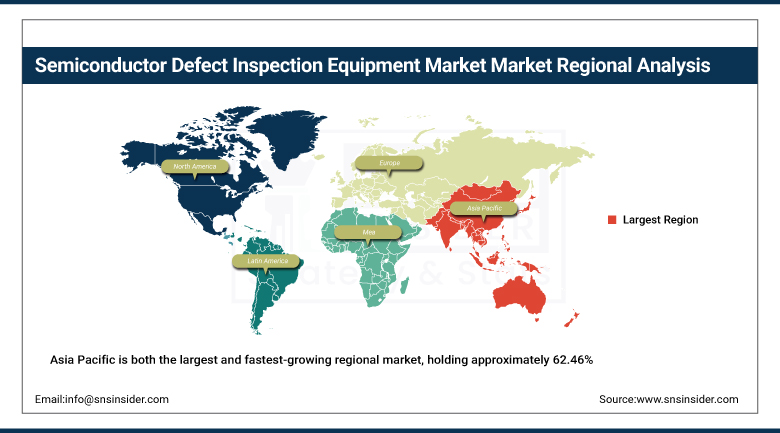
アジア太平洋地域は、世界最大かつ最も急速に成長している地域市場であり、2025年には世界の売上高の約62.46%を占め、2026年から2035年にかけて年平均成長率(CAGR)約9.36%で拡大すると予測されています。この地域の優位性は、世界最大のファウンドリ、メモリ、および先端パッケージング事業を含む半導体製造が台湾、韓国、中国、日本に集中していることを反映しています。韓国、日本、中国、インドにおける大規模な投資プログラムを含む、半導体自給自足に向けた強力な政府支援は、特にメモリと先端パッケージングの生産能力において、地域全体で新たなファブ建設と設備調達を促進し続けています。
中国は、先進的なツールに対する輸出規制があるにもかかわらず、自給自足を促進する国家政策に支えられ、成熟ノードおよび特殊用途ファブへの大規模な投資を通じて地域需要を支えている。台湾は、TSMCの最先端ロジックとCoWoSの先進パッケージング事業を通じて貢献し、韓国はサムスンとSKハイニックスのメモリおよびファウンドリ生産を通じて需要を支えている。日本は、TSMC熊本工場とラピダスを通じて半導体産業を活性化させており、レーザーテック、日立ハイテク、東レエンジニアリングなどのサプライヤーの本拠地となっている。インドは初の商用ファブを建設中で、アジア太平洋地域は最大かつ最も急速に成長する市場であり続けると予想される。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州半導体欠陥検査装置市場のインサイト
欧州は、欧州チップ法、強力な電力・車載用半導体生産、ASML、ZEISS、imecやCEA-Letiなどの研究機関を含む主要な半導体製造装置エコシステムに支えられ、世界の半導体欠陥検査装置市場において大きなシェアを占めています。TSMC主導のドレスデンにおける欧州半導体製造会社(ESMC)やインフィニオンの拡張など、新たな製造工場への投資は、フロントエンドおよびバックエンド工程全体にわたる検査装置の需要を牽引しています。電気自動車や再生可能エネルギー向けの炭化ケイ素および窒化ガリウム製パワーデバイスの成長も、特殊な検査能力を必要としています。
ドイツは、ドレスデンに集積する半導体産業クラスター(インフィニオン、グローバルファウンドリーズ、ボッシュ、そして新たに開設されたESMC工場に支えられている)と車載用チップ需要によって、地域需要を牽引している。オランダはASMLのリソグラフィおよび電子ビーム検査事業で貢献し、フランスとイタリアはSTマイクロエレクトロニクスとCEA-Letiを通じて需要を支えている。アイルランドはインテルの事業で需要を増強し、オーストリアはパワー半導体生産で貢献している。パワーエレクトロニクス、車載用半導体、および研究パイロットラインへの継続的な投資は、予測期間を通じて欧州の着実な市場拡大を支え、特殊半導体分野における同地域の役割を強化すると予想される。
中東・アフリカおよびラテンアメリカにおける半導体欠陥検査装置市場のインサイト
中東・アフリカ市場は依然として比較的小規模ですが、インテルの半導体工場、タワー・セミコンダクター、そして強力なチップ設計コミュニティを含むイスラエルの半導体産業が、高度な検査機器への需要を牽引し、拡大しています。イスラエルには、カムテックやノヴァといった主要な検査・計測機器サプライヤーも拠点を置いています。サウジアラビアとアラブ首長国連邦は、経済多角化戦略の一環として、テクノロジーハブや半導体関連事業に投資しており、将来的な機器需要の創出が期待されます。また、地域全体の研究機関も、大学や政府機関の研究室における検査システムへの需要を限定的ではあるものの、着実に増加しています。
ラテンアメリカ市場はまだ初期段階にあるものの、ブラジルが半導体設計・パッケージングのエコシステムを発展させ、メキシコが電子機器の製造・組立における役割を強化するにつれて成長を続けている。ブラジルは研究機関や後工程のパッケージング事業を通じて地域需要を支え、メキシコは米国との近さとニアショアリングの傾向により、電子機器分野への投資や半導体組立・試験施設の設立の可能性が高まっている。コスタリカは組立・試験事業を通じて貢献している。生産量は依然として少ないものの、地域における半導体関連事業の緩やかな拡大により、予測期間を通じて着実な成長が見込まれる。
市場の動向:
成長要因:先端ノードにおけるデバイスの複雑化の進行、AIおよび高帯域幅メモリチップの成長
半導体欠陥検査装置市場の成長を牽引する主な要因は、先端ノードにおけるデバイスの複雑化です。チップメーカーは、ゲートオールアラウンドトランジスタ、バックサイドパワーデリバリー、EUVリソグラフィを採用した3nm、2nm、オングストロームクラスのプロセスへと移行しています。微細化と工程数の増加に伴い、潜在的な欠陥発生源の数が増え、歩留まりに影響を与える可能性のある欠陥のサイズは小さくなります。チップメーカーは、より多くのウェハ、より多くの層、より多くの箇所を、より高い感度で検査する必要があります。こうした検査強度の高まりが、ロジックおよびメモリ製造工場における新規装置の導入と既存装置のアップグレードの両方を促進しています。
AIと高帯域幅メモリチップの成長は、2つ目の大きな成長要因となっています。AIアクセラレータ、データセンタープロセッサ、HBMに対する需要が、最先端のロジック、メモリ、および高度なパッケージング能力への記録的な投資を促しているからです。AIチップは大型で複雑かつ高付加価値であるため、歩留まり損失は極めて大きなコストとなり、徹底的な検査の価値を高めています。HBMおよびCoWoSパッケージングは、積層ダイ、マイクロバンプ、インターポーザに対する新たな検査要件をもたらします。OSATやファウンドリからのパッケージング検査ツールの受注は急増しており、AIインフラへの投資が検査市場を従来のフロントエンドを超えて拡大させていることを反映しています。
制約要因:高額な設備投資費用、景気循環による設備投資の変動、輸出規制
高度な光学式、電子ビーム式、およびアクチニックEUV検査システムは非常に高価であり、設置、保守、およびソフトウェアへの多額の投資が必要となるため、高額な設備コストは市場成長の大きな制約要因となっています。最先端のファブでは多数の検査ツールが必要となり、ファブ全体の建設コストが大幅に増加します。中小規模のチップメーカー、特殊用途ファブ、および新興市場のメーカーは、これらの投資を正当化することが難しい場合があります。高度なツールの操作と保守の複雑さから、高度なスキルを持つエンジニアも必要となりますが、こうしたエンジニアの不足は、導入の遅れや新規施設の運用コストの増加につながる可能性があります。
半導体製造装置の購入はメモリ価格、最終市場の需要、チップメーカーの収益性によって変動するため、景気循環的な設備投資と輸出規制はさらなる制約要因となる。景気後退は装置の発注の大幅な減少や製造工場のプロジェクトの遅延につながる可能性がある。米国および同盟国の輸出規制は、特定の中国企業への高度な検査装置の販売を制限しており、世界最大級の装置市場における需要を減少させている。規制の進化はサプライヤーにとって不確実性を生み出している。さらに、市場は少数のサプライヤーに集中しているため、チップメーカーの間で供給の安定性や価格設定に関する懸念が生じる可能性がある。
機会:高度な包装検査とAIを活用した欠陥分類
CoWoS、チップレット、ファンアウトウェハレベルパッケージング、ハイブリッドボンディング、HBMスタッキングといった技術がAIや高性能コンピューティングに不可欠になりつつあることから、高度なパッケージング検査は大きなビジネスチャンスとなっています。これらの技術では、マイクロバンプ、シリコン貫通ビア、再配線層、接合界面、大型基板やパネルの反りなどの検査が求められます。OSAT(半導体後工程受託製造)企業やファウンドリはパッケージング能力を急速に拡大しており、専用検査システムへの強い需要が生まれています。Camtek、Onto Innovation、KLA、Toray Engineeringといったサプライヤーはパッケージング検査製品群を拡充しており、パネルレベル検査やハイブリッドボンディング検査に対応する企業は成長に向けて有利な立場にあります。
AIを活用した欠陥分類は、さらなる事業拡大の可能性を秘めています。機械学習や深層学習アルゴリズムは、半導体メーカーが欠陥をより迅速に分類し、誤報を減らし、歩留まり問題の根本原因を特定するのに役立ちます。AI対応の検査ソフトウェアは、膨大な量の画像データを分析し、重要な欠陥に優先順位を付け、検査結果をプロセスデータと連携させることで、歩留まりの改善を加速できます。これらの機能は、サプライヤーにとって継続的なソフトウェアおよびサービス収益を生み出します。インド、東南アジア、ヨーロッパ、米国における新たな半導体工場の建設と、化合物半導体生産の拡大は、検査装置プロバイダーにとって長期的な大きなビジネスチャンスとなります。
最近の動向:
-
2026年3月:Camtek Ltd.は、大手OSATから総額3,100万米ドルの複数システム受注を獲得しました。これは主にAIアプリケーションをサポートするCoWoSのようなパッケージングに関するもので、これにより2026年第1四半期の大手OSATからの受注総額は9,000万米ドルを超えました。
-
2025年2月:東レエンジニアリング株式会社は、2.5Dおよび3Dパッケージングに対応し、650mm角のガラス基板と互換性があり、約40秒でパネルを検査できる新しいシリーズのINSPECTRAウェハ検査装置を発表しました。
半導体欠陥検査装置メーカーは以下のとおりです。
-
Applied Materials, Inc.
-
ASML Holding N.V.
-
Hitachi High-Tech Corporation
-
Lasertec Corporation
-
Onto Innovation Inc.
-
Camtek Ltd.
-
Nova Ltd.
-
SCREEN Holdings Co., Ltd.
-
JEOL Ltd.
-
Nikon Corporation
-
Toray Engineering Co., Ltd.
-
Carl Zeiss AG
-
Thermo Fisher Scientific Inc.
-
Bruker Corporation
-
Veeco Instruments Inc.
-
Advantest Corporation
-
NAURA Technology Group Co., Ltd.
-
Skyverse Technology Co., Ltd.
半導体欠陥検査装置市場レポートの範囲:
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
1.3 研究と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 タイプ別市場規模
2.3.2 技術別市場規模
2.3.3 アプリケーション別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1. 光学部品、電子源、センサー部品のサプライヤー
3.4.2. 欠陥検査装置メーカー
3.4.3. ソフトウェア、AI分析、およびサービスプロバイダー
3.4.4. ファウンドリ、IDM、OSAT、研究機関
3.5 産業ライフサイクルアセスメント
4.統計分析とトレンド報告(2025年)
4.1 製造および生産能力に関する指標
4.1.1 ノード別・地域別のグローバルウェハ製造能力
4.1.2 新規製造工場および先進的なパッケージングプロジェクト
4.1.3 ウェハーあたりの検査ツールの開始ベンチマーク
4.1.4 EUVマスクおよびレチクルの体積
4.2 検査実績統計
4.2.1 欠陥検出感度(技術別)
4.2.2 スループット(ウェーハ/時間)、ツールタイプ別
4.2.3 ウェーハごとの検査手順(ノード別)
4.2.4 誤報率および迷惑故障率
4.3 価格設定とコスト経済学
4.3.1 タイプ別および技術別の平均販売価格
4.3.2 ウェハ製造装置に占める検査費用の割合
4.3.3 サービスおよびソフトウェアの収益分配
4.3.4 輸出入貿易フロー統計
4.4 規制および貿易指標
4.4.1 輸出管理規則(国別)
4.4.2 国立半導体企業奨励プログラム
4.4.3 機器の現地化要件
4.4.4 サプライチェーンのレジリエンス強化に向けた取り組み
4.5 技術革新指標
4.5.1 マルチビーム電子ビーム検査の採用
4.5.2 アクチニックEUVマスク検査の展開
4.5.3 AIベースの自動欠陥分類浸透
4.5.4 製品発売、特許および技術開発活動
5. 半導体欠陥検査装置市場のセグメント別分析と予測(タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 ウェハー検査システム
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 マスク検査システム
5.4 レチクル検査システム
5.5 パッケージ検査システム
6. 半導体欠陥検査装置市場のセグメント別分析と予測(技術別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 光学検査
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 電子ビーム検査
6.4 X線検査
6.5 紫外線および赤外線検査
7. 半導体欠陥検査装置市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
7.1 はじめに
7.2 集積回路
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 メモリデバイス
7.4 発光ダイオード
7.5 マイクロ電気機械システム
8. 半導体欠陥検査装置市場のセグメント別分析と予測(エンドユーザー別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 集積回路メーカー
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 半導体ファウンドリ
8.4 テストハウス
9. 半導体欠陥検査装置市場の地域別セグメント分析および予測、2022年~2035年、市場規模(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 半導体欠陥検査装置市場規模と予測(タイプ別、2022年~2035年)
9.2.3 半導体欠陥検査装置市場規模と予測(技術別、2022年~2035年)
9.2.4 半導体欠陥検査装置市場規模と予測(用途別、2022年~2035年)
9.2.5 半導体欠陥検査装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.2.6 半導体欠陥検査装置市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 半導体欠陥検査装置市場規模と予測(タイプ別、2022年~2035年)
9.3.3 半導体欠陥検査装置市場規模と予測(技術別、2022年~2035年)
9.3.4 半導体欠陥検査装置市場規模と予測(用途別、2022年~2035年)
9.3.5 半導体欠陥検査装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.3.6 半導体欠陥検査装置市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 半導体欠陥検査装置市場規模と予測(タイプ別、2022年~2035年)
9.4.3 半導体欠陥検査装置市場規模と予測(技術別、2022年~2035年)
9.4.4 半導体欠陥検査装置市場規模と予測(用途別、2022年~2035年)
9.4.5 半導体欠陥検査装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.4.6 半導体欠陥検査装置市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 半導体欠陥検査装置市場規模と予測(タイプ別、2022年~2035年)
9.5.3 半導体欠陥検査装置市場規模と予測(技術別、2022年~2035年)
9.5.4 半導体欠陥検査装置市場規模と予測(用途別、2022年~2035年)
9.5.5 半導体欠陥検査装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 半導体欠陥検査装置市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 半導体欠陥検査装置市場規模と予測(タイプ別、2022年~2035年)
9.6.3 半導体欠陥検査装置市場規模と予測(技術別、2022年~2035年)
9.6.4 半導体欠陥検査装置市場規模と予測(用途別、2022年~2035年)
9.6.5 半導体欠陥検査装置市場規模と予測(エンドユーザー別、2022年~2035年)
9.6.6 半導体欠陥検査装置市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 2022年~2026年の年間戦略と開発
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 KLA Corporation
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT分析
10.6.2 Applied Materials, Inc.
10.6.3 ASML Holding N.V.
10.6.4 Hitachi High-Tech Corporation
10.6.5 Lasertec Corporation
10.6.6 Onto Innovation Inc.
10.6.7 Camtek Ltd.
10.6.8 Nova Ltd.
10.6.9 Tokyo Electron Limited
10.6.10 SCREEN Holdings Co., Ltd.
10.6.11 JEOL Ltd.
10.6.12 Nikon Corporation
10.6.13 Toray Engineering Co., Ltd.
10.6.14 Carl Zeiss AG
10.6.15 Thermo Fisher Scientific Inc.
10.6.16 Bruker Corporation
10.6.17 Veeco Instruments Inc.
10.6.18 Advantest Corporation
10.6.19 NAURA Technology Group Co., Ltd.
10.6.20 Skyverse Technology Co., Ltd.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
タイプ別
-
ウェハー検査システム
-
マスク検査システム
-
レチクル検査システム
-
パッケージ検査システム
テクノロジーによって
-
光学検査
-
電子ビーム検査
-
X線検査
-
UVおよび赤外線検査
申請により
-
集積回路
-
メモリデバイス
-
発光ダイオード
-
マイクロ電気機械システム
エンドユーザーによる
-
統合デバイスメーカー
-
半導体ファウンドリ
-
テストハウス
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions
主要企業には、KLA Corporation、Applied Materials, Inc.、ASML Holding N.V.、Hitachi High-Tech Corporation、Lasertec Corporation、Onto Innovation Inc.、Camtek Ltd.など、世界各国の半導体製造装置サプライヤーが含まれます。

Rohan Jadhav
プリンシパルコンサルタント
