
特殊医薬品市場レポートの範囲と概要:
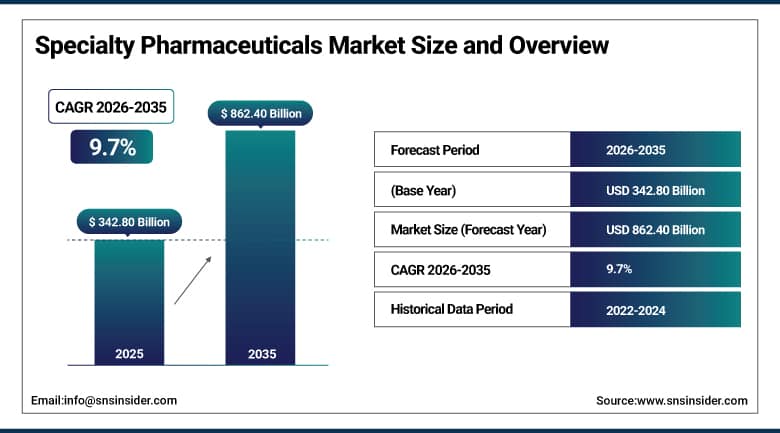
特殊医薬品市場は、2025年には3,428億米ドルと評価され、2035年までに8,624億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)9.7%で成長すると見込まれています。
特殊医薬品は、がん、自己免疫疾患、遺伝性疾患などの複雑で慢性的な希少疾患の治療を目的とした高度な医薬品であり、独自の製造方法、厳格なコールドチェーン物流要件、および厳密な患者投与管理を必要とする点で、一般的な低分子医薬品とは区別されます。このカテゴリーには、生物製剤、バイオシミラー、希少疾病用医薬品、そして拡大を続ける遺伝子治療および細胞治療のパイプラインが含まれ、そのほとんどは、他に有効な治療選択肢が限られている、あるいは全くない疾患に対処するために開発されています。これらの治療法は高価格帯であり、病院や専門薬局を通じた専門的な流通に依存しているため、この市場の成長率は、医療費支出の単一カテゴリーとしては最大規模に成長した現在でも、医薬品業界全体の成長率を常に上回っています。
⮞2026年7月:米国FDAは、ヌバレント社と共同開発したジデイトロ(ジデサムチニブ)を、既治療のROS1陽性局所進行性または転移性非小細胞肺がんの成人患者向けに承認した。この承認により、特殊腫瘍治療市場に新たな標的療法が加わることになる。
特殊医薬品市場に関する詳細情報については、無料サンプルレポートをご請求ください。
特殊医薬品市場の動向:
-
生物製剤と遺伝子治療薬は、FDA(米国食品医薬品局)による新規医薬品承認において、ますます大きな割合を占めるようになっている。
-
経口バイオ医薬品は、注射剤による治療に代わる便利な選択肢として注目を集めている。
-
専門薬局チャネルは、複雑な薬剤調剤においてますます大きなシェアを獲得しつつある。
-
2026年の指導部交代に伴い、細胞・遺伝子治療の審査はFDA(米国食品医薬品局)により厳しく監視される見込みだ。
-
希少疾患治療薬の開発は、オーファンドラッグ奨励制度の下で加速し続けている。
米国特殊医薬品市場の見通し:
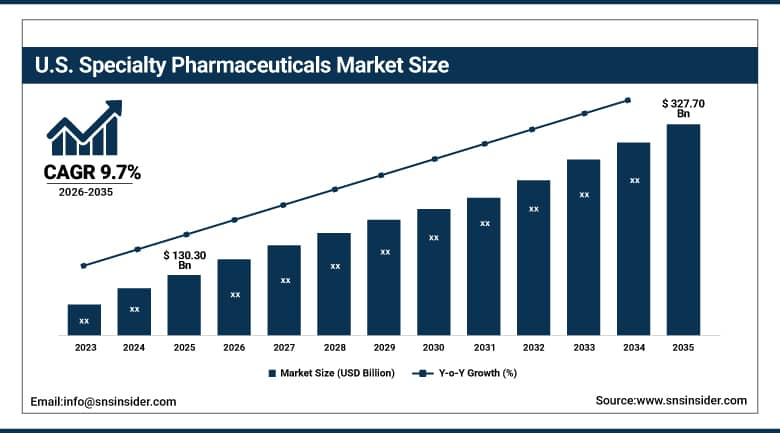
米国の特殊医薬品市場は、2025年には約1303億米ドルと評価され、2035年までに約3277億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)9.7%で成長すると見込まれている。
米国は、主要なバイオ医薬品および遺伝子治療薬開発企業が集積していること、新規特殊医薬品に対するFDA承認プロセスが世界で最も活発であること、そして確立されているものの負担が増大している特殊医薬品流通インフラを背景に、特殊医薬品市場において依然として最大の国内市場である。高齢化に伴い、がん、自己免疫疾患、希少遺伝性疾患の罹患率が上昇しており、特殊治療の対象となる患者層は、他のほとんどの国内市場よりも速いペースで拡大し続けている。
⮞2026年6月:FDAは、血液悪性腫瘍の成人患者に対する適合ドナー造血幹細胞移植で使用される同種制御性T細胞ベースの免疫療法薬であるTregzi(Orca Bio社)を承認した。この決定は、米国市場における複雑な細胞ベースの特殊治療薬の継続的な発展を示すものである。
特殊医薬品市場セグメント分析:
-
治療領域別に見ると、腫瘍領域が2025年には約40.20%のシェアを占め、特殊医薬品市場を牽引する一方、自己免疫疾患領域は年平均成長率(CAGR)約11.8%で最も急速に成長している。
-
製品タイプ別に見ると、バイオ医薬品セグメントが2025年には約51.60%のシェアを占め、スペシャリティ医薬品市場を牽引する一方、遺伝子治療セグメントは年平均成長率(CAGR)約15.4%で最も急速に成長している。
-
投与経路別に見ると、注射剤セグメントが2025年には約63.40%のシェアで特殊医薬品市場を支配し、経口剤セグメントは年平均成長率(CAGR)約10.8%で最も急速に成長している。
-
流通チャネル別に見ると、病院薬局セグメントが2025年には約38.60%のシェアを占め、専門医薬品市場を支配しており、専門薬局セグメントは年平均成長率(CAGR)約13.2%で最も急速に成長している。
治療領域別に見ると、腫瘍学が圧倒的に多く、自己免疫疾患が最も急速に成長している。
2025年において、腫瘍領域は治療領域別で最大のシェアを占めました。これは、がんの発生率が世界的に非常に高いことと、製薬業界が数十年にわたりこの分野に研究開発費を集中させてきたことを反映しています。標的療法、抗体薬物複合体、免疫療法の継続的な進歩により、最も一般的ながん種に対する治療法間の競争が激化する中でも、腫瘍領域は専門医薬品イノベーションの中心であり続けています。
自己免疫疾患は、診断率の上昇、生物学的製剤や新たな経口生物学的製剤による治療選択肢の拡大、乾癬、関節リウマチ、炎症性腸疾患などの疾患に対する認識の高まりにより、治療を受ける患者層が拡大し続けており、最も急速に増加しています。2026年までの経口IL-23標的療法の規制上の進展は、過去10年間で生物学的製剤が確立してきた有効性を損なうことなく、自己免疫疾患の治療をより便利にするために、製薬会社がどのように取り組んでいるかを示しています。
⮞2026年8月:FDAは、PD-1阻害薬による治療後に病状が進行した特定の成人進行性黒色腫患者に対し、ニボルマブとの併用療法として、遺伝子改変型腫瘍溶解性ウイルス療法であるTudriqev(ブソリモゲン・オデルパレプベック-wtpg)の迅速承認を付与した。この決定により、がん免疫療法の新たな選択肢が加わることになる。
製品タイプ別に見ると、バイオ医薬品が圧倒的に多く、遺伝子治療が最も急速に成長している。
最先端の製造プロセスと、低分子化学では治療不可能な複雑な疾患に対する有効性が実証されていることから、バイオ医薬品は2025年に最大の製品タイプシェアを占める見込みです。特定の疾患経路に高精度で作用できる能力により、バイオ医薬品は腫瘍、自己免疫疾患、希少疾患など、あらゆる分野における新たな特殊医薬品開発の基盤として選ばれています。
遺伝子治療は、ベクター設計、製造規模拡大、市販後安全性監視の進歩により、慢性的な継続治療ではなく単回投与で治療可能な疾患の範囲が拡大し続けているため、最も急速に成長している分野です。2026年にはFDAが特定の遺伝子治療申請に対してより慎重な審査姿勢をとると予想されますが、グリコーゲン蓄積症やサンフィリッポ症候群などの疾患に対するBLA申請件数の推移を見ると、この分野の勢いは依然として衰えていないことがわかります。
⮞2026年8月:FDAは、グリコーゲン蓄積症Ia型を患う8歳以上の患者を対象としたAAVベースの遺伝子治療薬であるGenglycos(pariglasgene brecaparvovec-opnr)に対し、迅速承認を与えた。この承認により、DTX401が単に審査待ちであると記載されていた古い記述は置き換えられた。
投与経路別では、注射剤が主流だが、経口剤の成長が最も速い。
2025年においても、投与経路別では注射剤が最大のシェアを占めるだろう。これは、ほとんどの生物製剤、そして現在承認されているほぼすべての遺伝子治療および細胞治療において、分子構造を維持し、確実な生物学的利用能を確保するために、注射剤または静脈内投与が必要となるためである。この要件により、これまでに開発された特殊治療薬の大部分において、注射剤投与が標準的な投与経路となっている。
経口投与は、メーカーが低分子化合物や、近年では定期的な注射に伴う治療負担を軽減する経口バイオ医薬品の開発を加速させていることから、最も急速に普及している。ファーストインクラスの経口IL-23受容体療法であるイコトロキンラの2026年の承認申請は、この変化を象徴するものであり、今後10年間で経口製剤が他の専門分野においても患者の嗜好や服薬遵守をどのように変えていくかを示す好例となるだろう。
⮞2026年3月:ジョンソン・エンド・ジョンソンは、中等度から重度の尋常性乾癬を患う適格な成人および青年を対象とした経口IL-23受容体標的ペプチドであるICOTYDE(イコトロキンラ)のFDA承認を発表しました。このマイルストーンは、標的を絞った非注射型専門治療薬の拡大を反映したものであり、FDA審査中と表現されるべきではありません。
流通チャネル別に見ると、病院薬局が圧倒的に多く、専門薬局が最も急速に成長している。
病院薬局は、複雑な輸液投与の管理、重篤な腫瘍疾患や希少疾患への対応、そして一部の生物学的製剤に必要なコールドチェーンの維持管理において重要な役割を担っていることから、2025年においても主要な流通チャネルとなりました。また、病院は新しい特殊医薬品が臨床現場に初めて導入される主要な場所でもあるため、このチャネルにおける病院の主導的な地位をさらに強化しています。
より複雑な生物製剤、希少疾患治療薬、細胞・遺伝子治療薬が外来や在宅投与モデルへと移行するにつれ、専門薬局は急速に成長している。これらの治療には、従来の小売薬局や病院薬局が通常提供する以上の、専門的な事前承認サポート、患者カウンセリング、服薬遵守管理が必要となる。この変化は、医療費支払機関が、費用と臨床結果の両方を管理するために、高額な専門処方薬を認定された専門薬局ネットワークへとますます誘導していることによってさらに加速されている。
⮞2026年7月:メディケア・メディケイドサービスセンター(CMS)は、医薬品メーカーが2028年にメディケア交渉による最高公正価格をどのように実施するかに関するガイダンス案を発表しました。このガイダンス案には、調剤機関やパートBプロバイダーに影響を与えるプロセスも含まれています。この提案は、特殊医薬品の償還と調剤における業務の複雑化が進んでいることを示しています。
地域分析:
北米スペシャリティ医薬品市場のインサイト
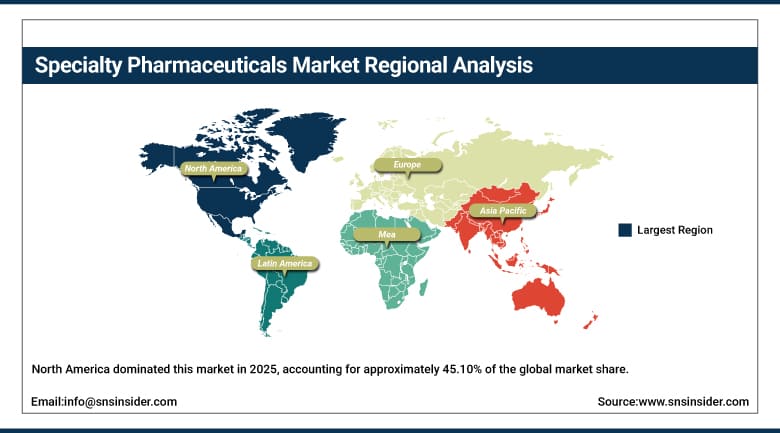
2025年、北米はスペシャリティ医薬品市場を席巻し、世界市場シェアの約45.10%を占めました。この優位性は主に、米国に大手バイオ医薬品企業が集中していること、スペシャリティ医薬品の研究開発投資に大きく貢献していること、そして革新的な生物製剤、遺伝子治療薬、希少疾病用医薬品に対するFDAの承認活動が継続していることに起因しています。さらに、確立された償還制度と成熟したスペシャリティ薬局流通インフラが、この地域の市場における地位をさらに強化しました。
カナダのシェアは小さいながらも着実に拡大しており、これはカナダ保健省が多くの専門治療薬についてFDAの承認スケジュールとの整合性を高めていることに支えられている。メキシコの貢献は依然として限定的であり、これは高額な専門医薬品に対する国内償還政策の拡大ペースを反映している。一方、国境を越えた臨床試験活動や医師研修イニシアチブは、米国と地域内の他の市場との連携を強化し続けている。
⮞2026年5月:カナダ保健省の医薬品データベースに、血友病Bの遺伝子治療薬であるHEMGENIX(エトラナコゲン・デザパルボベック)が5月13日からカナダで販売されていることが登録された。この登録は、高度に専門化された単回治療オプションの地域的な拡大を示している。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域における特殊医薬品市場の動向
アジア太平洋地域は、2035年まで最も速い地域成長率を記録し、年平均成長率(CAGR)は約12.4%に達すると予想されています。これは、堅調な医療インフラ整備、慢性疾患や希少疾患の罹患率の上昇、そして主要アジア太平洋諸国における国内バイオ医薬品イノベーション強化に向けた国家レベルの取り組みが牽引役となっています。中国は、国家薬品監督管理局(NMPA)による医薬品承認期間の短縮と、国内バイオテクノロジーイノベーションに対する政府資金の増加により、特に有力な成長市場として台頭するでしょう。
日本、韓国、インド、オーストラリアは、欧米市場との規制調和が進み、国際的なバイオ医薬品企業が地域提携や販売契約を拡大するにつれて、さらなる成長機会を秘めている。地域全体で医療費の増加と診断能力の向上により、予測期間を通じて特殊医薬品の対象となる患者数は拡大し続けると予想される。
⮞2026年1月:中国は医薬品管理法の改正施行規則を公表し、臨床試験規則の見直し、迅速審査制度、対象となる小児用医薬品および希少疾患治療薬に対する市場独占権規定を導入した。これらの変更は、医薬品の安全性監視を強化しつつ、イノベーションを促進することを目的としている。
欧州スペシャリティ医薬品市場のインサイト
欧州は、世界の最先端半導体工場が依存する極端紫外線リソグラフィシステムの唯一のグローバルサプライヤーであるオランダのASML社や、自動車および産業用パワー半導体分野におけるドイツの強力な地位を基盤とする、技術的に専門化されたグローバルエコシステムの一角を占めている。EUチップ法は、引き続き官民の資金を地域における製造能力の拡大に振り向けているが、世界のウェハー生産量に占める欧州のシェアは、アジア太平洋地域に比べて依然として控えめである。
欧州は、成熟した臨床的に影響力のあるグローバル市場の一角を占めており、ドイツに集積する大規模な心臓センターのネットワークを基盤とし、比較的迅速なCEマーク取得手続きによって、複数のPFAカテーテルプラットフォームがFDAの同等の承認よりもはるかに早く欧州の電気生理学者に届けられるようになった。この地域の大学や心臓研究センターは、この分野の臨床的エビデンス基盤を形成する上で極めて重要な、ヒト初回投与試験や初期実現可能性試験において、非常に大きな役割を果たしてきた。
ドイツ、フランス、英国は充実した医療制度を背景に、地域における特殊医薬品支出の大部分を占めている一方、イタリア、スペイン、オランダは高額な生物製剤や希少疾病用医薬品の償還範囲を拡大している。地域におけるバイオシミラーの普及拡大は、特に腫瘍学および免疫学分野において、特許切れ生物製剤の競争環境に影響を与えている。
⮞2026年6月:欧州医薬品庁(EMA)の医薬品委員会(CHMP)は、特定の骨関連がん適応症に対するバイオシミラーであるデノスマブ・アセンドと、化学療法関連好中球減少症に対するナイラスペグ(ペグフィルグラスチム)の承認を勧告した。これらは発表時点では肯定的な規制上の意見であり、欧州委員会の販売承認はまだ得られていなかった。
中東・アフリカおよびラテンアメリカの特殊医薬品市場に関する洞察
中東・アフリカ地域は、世界の特殊医薬品市場において、規模は小さいながらも急速に成長している地域であり、サウジアラビアは「ビジョン2030」と呼ばれる医療近代化プログラムを通じて地域全体の成長を牽引している。このプログラムでは、バイオ医薬品や遺伝子治療への資金提供とアクセスが拡大されるとともに、国内の医薬品製造能力への投資も幅広く行われている。同地域におけるその他の地域の成長は、各国の医療インフラ投資のペースに大きく左右される。
ラテンアメリカは、特殊医薬品にとって依然として新興ながらも重要な市場であり、ブラジルは、高額な生物学的製剤や標的療法に対する統一医療制度の償還範囲の拡大と、比較的発展した国内製薬産業を背景に、最も顕著な成長を示している。アルゼンチン、メキシコ、コロンビアは、より先進的なラテンアメリカ市場の動向に追随しており、地域におけるバイオテクノロジー投資と戦略的な製造業者間のパートナーシップの構築が進むにつれて、成長が加速すると予想される。
⮞2026年8月:サウジアラビア食品医薬品局は、希少疾患治療薬の開発、評価、承認を効率化することを目的とした「希少疾患治療薬新加速プログラム(NADR)」を開始した。この取り組みは、製品承認ではなく、規制上のアクセスプログラムである。
市場の動向:
成長促進要因:慢性疾患の負担増加とバイオテクノロジーの革新による普及促進
がん、自己免疫疾患、希少遺伝性疾患など、慢性疾患や複雑な疾患の世界的な罹患率の上昇は、特殊医薬品需要の根本的な原動力となっており、世界保健機関(WHO)は、慢性疾患が世界の死亡原因の74%以上を占めていると推定しています。診断能力の向上と疾患に対する世界的な認識の高まりに伴い、高度で標的を絞った特殊治療の対象となる患者数は、従来の医薬品よりも速いペースで拡大し続けています。
持続的なバイオテクノロジー革新は、もう一つの大きな推進力となっている。モノクローナル抗体、遺伝子・細胞治療プラットフォーム、精密医療技術の継続的な進歩により、これまで治療不可能だった疾患の治療が可能になっている。FDAの希少疾病用医薬品法のように、希少疾患治療薬の開発と市場独占権を奨励する規制上のインセンティブも、この高成長分野への製薬会社の継続的な投資を促し続けている。
⮞2025年2月:中国国家薬品監督管理局(NMPA)は、再発または難治性の多発性骨髄腫の適格成人患者を対象としたBCMA標的CAR-T療法であるCarvykti(シルタカブタゲン・オートロイセル)の条件付き販売承認を発表した。この決定は、米国以外で先進的な細胞ベースのがん治療製品が規制当局に受け入れられ続けていることを示している。
制約事項:高額な治療費と特殊な取り扱い要件により、より広範な利用が制限される。
特殊医薬品の高額な費用は大きな制約となっている。生物製剤、遺伝子治療薬、希少疾患治療薬などは、先進国であっても年間数十万ドルもの費用がかかるのが一般的だからだ。こうした治療費の高さは、公的医療制度や健康保険における負担となり、発展途上国における特殊医薬品の使用を制限している。
コスト面での制約に加え、一部の特殊医薬品には特別な保管、取り扱い、投与設備が必要となるため、入手が困難となる。これらの設備は、最も先進的な国でさえ全て揃えるのが難しいためだ。つまり、特殊医薬品の流通は通常、規制当局の承認後に行われることになる。
機会:経口バイオ医薬品と新興市場へのアクセス拡大が新たな成長の道を開く
従来の注射剤療法に代わる経口生物学的製剤の登場は、大きな商業的機会をもたらしており、尋常性乾癬に対するファーストインクラスの経口IL-23受容体標的治療薬であるイコトロキンラが2026年に承認申請に至ったことは、その好例と言えるでしょう。このアプローチを他の自己免疫疾患や炎症性疾患にも応用できれば、治療の利便性が大幅に向上し、経口製剤を市場に投入できる製薬会社にとって、対象となる患者層を拡大できる可能性があります。
新興市場におけるアクセス拡大は、2つ目の重要な機会となります。中国、インド、サウジアラビアなどの市場における医療費の増加、規制の調和の進展、国内バイオテクノロジー投資の拡大により、特殊医薬品の普及を支えるインフラが整備されつつあります。こうした医療インフラがさらに発展するにつれ、早期に流通契約や現地での製造協力体制を確保できたメーカーは、特殊医薬品の世界的な需要において、ますます大きな割合を占めるようになるでしょう。
⮞2025年11月:ブラジルの保健当局Anvisaは、Gemma Biotherapeutics社がFiocruzと共同開発した脊髄性筋萎縮症1型を対象とした治験段階の遺伝子治療薬の臨床試験を承認した。この治療法が安全かつ効果的であることが証明され、承認された場合、関連する技術移転協定により将来の国内生産が支援される可能性がある。
最近の動向:
-
2026年7月:FDAは、メイシール・ファーマシューティカルズ社のROS1選択的キナーゼ阻害剤であるジデストロ(ジデサムチニブ)を、既治療のROS1陽性非小細胞肺がんの治療薬として承認した。
-
2026年6月:Orca Bio社のTregzi(Orca-T)が、血液悪性腫瘍を患う成人に対する同種移植のための、最初で唯一の精密設計された細胞療法としてFDAの承認を取得しました。
-
2026年:ジョンソン・エンド・ジョンソンとプロタゴニスト・セラピューティクスは、第3相ICONICプログラムの良好な結果に基づき、ファーストインクラスの経口IL-23受容体標的療法であるイコトロキンラを尋常性乾癬治療薬としてFDAの審査に進めた。
-
2026年1月:ウルトラジェニックス社は、グリコーゲン蓄積症Ia型に対するAAV8遺伝子治療薬であるDTX401の生物製剤承認申請(BLA)をFDAに提出し、PDUFA期日は2026年3月28日に設定された。
特殊医薬品市場の主要企業:
-
Bristol-Myers Squibb Company
-
Vertex Pharmaceuticals Incorporated
-
Regeneron Pharmaceuticals, Inc.
-
Biogen Inc.
-
Novartis AG
-
F. Hoffmann-La Roche Ltd. (Genentech)
-
Sanofi S.A.
-
Eli Lilly and Company
-
GlaxoSmithKline plc
-
Incyte Corporation
-
Merck & Co., Inc.
-
Pfizer Inc.
-
Johnson & Johnson
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc.
特殊医薬品市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3428億米ドル |
| 2035年までの市場規模 | 8,624億米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は9.07% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 治療領域別(腫瘍、自己免疫疾患、中枢神経系疾患、感染症、希少疾患および遺伝性疾患) • 製品タイプ別(生物製剤、バイオシミラー、希少疾病用医薬品、遺伝子治療、低分子化合物) • 投与経路別(注射剤、経口剤、静脈内投与、経皮投与) • 流通チャネル別(病院薬局、小売薬局、専門薬局、オンライン薬局) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | AbbVie Inc., Amgen Inc., Gilead Sciences, Inc., Bristol-Myers Squibb Company, Vertex Pharmaceuticals Incorporated, Regeneron Pharmaceuticals, Inc., Biogen Inc., Novartis AG, F. Hoffmann-La Roche Ltd. (Genentech), Sanofi S.A., Eli Lilly and Company, GlaxoSmithKline plc, Incyte Corporation, Merck & Co., Inc., Pfizer Inc., Johnson & Johnson, Teva Pharmaceutical Industries Ltd., Viatris Inc. |
目次:
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対$機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 治療領域別市場
規模 2.3.2 製品タイプ別
市場規模 2.3.3 投与経路別市場規模
2.3.4 流通チャネル別市場規模
2.4 地域別市場シェアおよびBPS分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害要因 3.1.3
機会
3.1.4 主要市場トレンド
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1 原材料およびAPIサプライヤー
3.4.2 特殊医薬品メーカー
3.4.3 販売業者およびチャネルパートナー
3.4.4 エンドユーザー(病院、薬局、患者)
3.5 業界ライフサイクル評価
4. 統計的洞察と傾向の報告
4.1 臨床的有効性と患者アウトカム指標
4.1.1 特殊医薬品の患者反応率の平均改善率 (%)
4.1.2 特殊治療による疾患進行率の減少率 (%)
4.1.3 腫瘍特殊医薬品の平均全生存期間の改善 (月)
4.1.4 臨床試験で主要評価項目を達成した特殊医薬品の割合 (%)
4.1.5 特殊治療を受けている患者の平均的な生活の質の改善スコア (10 点満点)
4.2 患者アクセスと服薬遵守の指標
4.2.1 特殊医薬品レジメンに対する患者の平均服薬遵守率 (%)
4.2.2 特殊医薬品へのアクセスに事前承認が必要な患者の割合 (%)
4.2.3 診断から特殊治療開始までの平均時間 (日)
4.2.4 主要保険/償還プログラムでカバーされる特殊医薬品の割合(%)
4.2.5 特殊医薬品の患者自己負担額の平均値(米ドル)
4.3 処方および利用動向
4.3.1 特殊医薬品処方量の年間平均成長率(%)
4.3.2 医薬品処方量全体に占める特殊医薬品の割合(%)
4.3.3 外来と入院で投与される特殊医薬品の割合(%)
4.3.4 患者1人あたりの年間特殊
医薬品処方数の平均値 4.3.5 リスク評価・軽減戦略(REMS)が適用される特殊医薬品の割合(%)
4.4 医療経済および業務効率指標
4.4.1 患者1人あたりの特殊医薬品治療の年間平均費用(米ドル)
4.4.2 特殊治療管理による入院率の減少率(%)
4.4.3 バイオシミラー導入による患者一人当たりの平均コスト削減額(米ドル)
4.4.4 特殊医薬品に対する価値に基づく価格設定モデルを導入している支払者の割合(%)
4.4.5 慢性疾患を治療する専門クリニックにおける患者スループットの平均増加率(%)
5. 特殊医薬品市場のセグメント別分析と予測、治療領域別、2022~2035年、金額(10億米ドル)
5.1 概要
5.2 腫瘍学
5.2.1 主要トレンド
5.2.2 市場規模と予測、2022~2035年
5.3 自己免疫疾患
5.4 中枢神経系疾患
5.5 感染症
5.6 希少疾患および遺伝性疾患
6. 特殊医薬品市場のセグメント別分析と予測、製品タイプ別、2022~2035年、金額(10億米ドル)
6.1 概要
6.2 バイオ医薬品
6.2.1 主要トレンド
6.2.2 市場規模と予測、2022~2035年
6.3 バイオシミラー
6.4 希少疾病用医薬品
6.5 遺伝子治療
6.6 小分子
7. 特殊医薬品市場のセグメント別分析と予測、投与経路別、2022~2035年、市場規模(10億米ドル)
7.1 概要
7.2 注射剤
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022~2035年
7.3 経口剤
7.4 静脈内投与
7.5 経皮投与
8. 特殊医薬品市場のセグメント別分析と予測、流通チャネル別、2022~2035年、金額(10億米ドル)
8.1 概要
8.2 病院薬局
8.2.1 主要トレンド
8.2.2 市場規模と予測、2022~2035年
8.3 小売薬局
8.4 特殊薬局
8.5 オンライン薬局
9. 特殊医薬品市場の地域別セグメント分析と予測、2022~2035年、金額(10億米ドル)
9.1 概要
9.2 北米
9.2.1 主要トレンド
9.2.2 特殊医薬品市場規模と予測、治療領域別、2022~2035年
9.2.3 特殊医薬品市場規模と予測、製品タイプ別、2022~2035年
9.2.4 特殊医薬品市場規模と予測、投与経路別、2022~2035年
9.2.5 特殊医薬品市場規模と予測、流通チャネル別、2022~2035年
9.2.6 特殊医薬品市場規模と予測、国別、2022~2035年
9.2.6.1 米国
9.2.6.2 カナダ
9.3 欧州
9.3.1 主要トレンド
9.3.2 特殊医薬品市場規模と予測(治療領域別、2022~2035年)
9.3.3 特殊医薬品市場
規模と予測(製品タイプ別、2022~2035年) 9.3.4 特殊医薬品市場規模と予測(投与経路別、2022~2035年)
9.3.5 特殊医薬品市場規模と予測(流通チャネル別、 2022~2035年
) 9.3.6 特殊医薬品市場規模と予測(国別、2022~2035年)
9.3.6.1 ドイツ
9.3.6.2 フランス
9.3.6.3 英国
9.3.6.4
イタリア
9.3.6.5 スペイン 9.3.6.6 ポーランド
9.3.6.7 ロシア
9.3.6.8 その他のヨーロッパ
9.4 アジア太平洋
9.4.1 主要トレンド
9.4.2 特殊医薬品市場規模と予測(治療領域別、2022~2035年)
9.4.3 特殊医薬品市場規模と予測(製品タイプ別、2022~2035年)
9.4.4 特殊医薬品市場規模と予測(投与経路別、2022~2035年)
9.4.5 特殊医薬品市場規模と予測(流通チャネル別、2022~
2035年) 9.4.6 特殊医薬品市場規模と予測(国別、2022~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 その他のアジア太平洋地域
9.5 ラテンアメリカ
9.5.1 主要トレンド
9.5.2 特殊医薬品市場規模と予測、治療領域別、2022~2035年
9.5.3 特殊医薬品市場規模と予測、製品タイプ別、2022~2035年
9.5.4 特殊医薬品市場規模と予測、投与経路別、2022~2035年
9.5.5 特殊医薬品市場規模と予測、流通チャネル別、2022~2035年
9.5.6 特殊医薬品市場規模と予測、国別、2022年~2035年
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3
メキシコ 9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカその他
9.6 中東・アフリカ
9.6.1 主要トレンド
9.6.2 特殊医薬品市場規模と予測(治療領域別、2022~2035年) 9.6.3 特殊
医薬品市場規模と予測(製品タイプ別、2022~2035年)
9.6.4 特殊医薬品市場規模と予測(投与経路別、2022~2035年)
9.6.5 特殊医薬品市場規模と予測(流通チャネル別、2022~ 2035年) 9.6.6
特殊医薬品市場規模と予測(国別、2022~2035年) 9.6.6.1
アラブ首長国連邦
9.6.6.2 サウジアラビアアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争の動向
10.2.1 年ごとの戦略と開発、2022~2026
10.3 市場シェア分析、2025
10.4 製品/サービスとアプリケーションのベンチマーク
10.4.1 主要プレーヤーによる製品/サービスの仕様と機能
10.4.2 主要プレーヤーによる製品/サービスのヒートマップ
10.4.3 主要プレーヤーによるアプリケーションのヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業のプロファイル
10.6.1 AbbVie Inc.
10.6.1.1 会社概要とスナップショット
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務状況
10.6.1.4 地理的プレゼンス
10.6.1.5 SWOT 分析
10.6.2 Amgen Inc.
10.6.3 Gilead Sciences, Inc.
10.6.4 Bristol-Myers Squibb Company
10.6.5 Vertex Pharmaceuticals Incorporated
10.6.6 Regeneron Pharmaceuticals, Inc.
10.6.7 Biogen Inc.
10.6.8 Novartis AG
10.6.9 F. Hoffmann-La Roche Ltd. (Genentech)
10.6.10 Sanofi S.A.
10.6.11 Eli Lilly and Company
10.6.12 GlaxoSmithKline plc
10.6.13 Incyte Corporation
10.6.14 Merck & Co., Inc.
10.6.15 Pfizer Inc.
10.6.16 Johnson & Johnson
10.6.17 Teva Pharmaceutical Industries Ltd.
10.6.18 Viatris Inc.
11. アナリストの推奨事項
11.1 SNSインサイダー機会マップ
11.2 業界の容易に達成可能な機会の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提案
12.前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要セグメント:
治療領域別
・腫瘍学
・自己免疫疾患
・中枢神経系疾患
・感染症
・希少疾患および遺伝性疾患
製品タイプ別
・生物製剤
・バイオシミラー
・希少疾病用医薬品
・遺伝子治療
・小分子
行政ルートによる
・注射剤
・経口
・静脈内投与
・経皮
流通チャネル別
・病院薬局
・小売薬局
・専門薬局
• オンライン薬局
地域別カバレッジ:
北米
• 私たち
• カナダ
ヨーロッパ
• ドイツ
フランス
• イギリス
イタリア
• スペイン
• オランダ
・ポーランド
・その他のヨーロッパ諸国
アジア太平洋地域
• 中国
インド
• 日本
・韓国
オーストラリア
・ASEAN諸国
・アジア太平洋地域のその他
中東・アフリカ
• サウジアラビア
• アラブ首長国連邦
• カタール
・南アフリカ
・中東・アフリカのその他の地域
ラテンアメリカ
・ブラジル
・アルゼンチン
• メキシコ
コロンビア
・その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
・詳細なパイプラインおよび臨床試験分析
・クロスセグメント分析(例:製品タイプ×治療領域)
・競合製品のベンチマーク
・償還および規制状況の分析
・地理的分析
• いずれかの地域におけるその他の国々
• カスタマイズされたデータ表現
・追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
