
硝子体網膜手術機器市場レポートの範囲と概要:
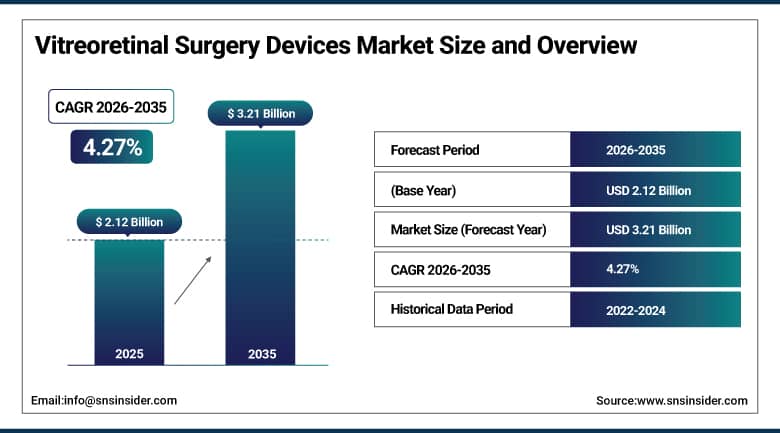
硝子体網膜手術機器市場は、 2025年には21億2000万米ドルと評価され、 2035年までに32億1000万米ドルに達すると予測されており、 2026年から2035年にかけて年平均成長率(CAGR)4.27%で成長すると見込まれています。
硝子体網膜手術機器市場は、網膜疾患の増加、高齢成人人口の増加、および高度な眼科手術法の進歩に牽引され、拡大を続けています。これにより、患者と医療従事者の間で、より高い精度、より良い視覚的結果、および最小限の回復時間を保証する治療法への需要が高まっています。マイクロ切開硝子体切除システム(MIVS)、高解像度可視化技術、術中光干渉断層計(OCT)、および新世代網膜レーザー治療プラットフォームの継続的な改善は、手術の有効性と安全性を確保するために、眼科の各分野にわたる精密な進歩を促進しています。糖尿病網膜症、網膜剥離、および加齢黄斑変性症などの視力障害を引き起こす疾患の世界的な負担の増加は、市場需要を牽引する重要な要因です。糖尿病および加齢に伴う眼疾患の発生率の増加は、世界中で硝子体網膜手術の件数の増加に特に寄与しています。
⮞2025年4月、アルコンは、毎分3万回の切断が可能なHYPERVIT 30Kテクノロジー、高度な流体制御、および27ゲージの器具を統合したUNITY硝子体網膜白内障システム(VCS)を発表しました。同社は、5月から一部の国際市場で出荷を開始すると発表しました。
硝子体網膜手術機器市場に関する詳細情報については、無料サンプルレポートをご請求ください。
硝子体網膜手術機器市場の動向
-
25Gや27Gなどの小型化された小切開硝子体切除システム(MIVS)の使用が増加しており、精度が向上し、外傷が軽減され、回復時間が短縮されている。
-
リアルタイムの手術意思決定のための高度な画像処理(術中OCTおよび3D可視化)の統合
-
外来手術センター(ASC)の拡張により、外来手術の件数が増加し、コスト効率、迅速性、有効性において新たな進歩が見られる。
-
需要の高まりは、加齢や糖尿病によって引き起こされる網膜疾患(糖尿病網膜症、網膜剥離、加齢黄斑変性症)の増加によるものです。
-
新型硝子体切除装置の高速化と流体制御の改善により、より安全で、より制御しやすく、より迅速な手術が可能になっている。
-
ヘッドアップディスプレイやデジタル手術システムの普及が進むにつれ、光学性能が向上し、外科医の疲労リスクが軽減されている。
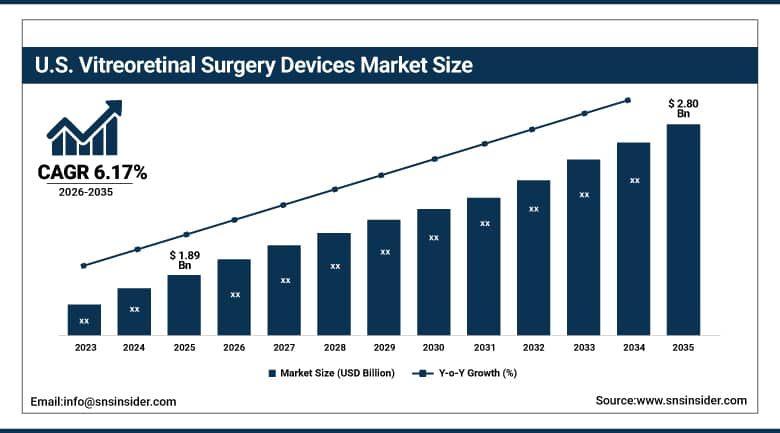
米国の硝子体網膜手術機器市場は、 2025年には18億9000万米ドルと評価され、2035年までに28億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)6.17%で成長すると見込まれています。
米国の硝子体網膜手術機器市場は、高度な医療インフラ、強固な償還制度、そしてアルコン、ボシュロム、カールツァイスメディテック、トプコンといった主要な眼科機器メーカーの集積に支えられ、世界最大規模を誇っています。メディケア・メディケイドサービスセンター(CMS)による高度な網膜手術に対する有利な償還方針は、病院システムや外来手術センターにおける機器の普及を促進し続けています。
⮞2026年4月、ボシュロム社は、同社のBi-Blade+デュアルポート硝子体切除カッターとStellaris EliteのAdaptive Fluidicsアップデートについて、米国FDAの510(k)承認を取得しました。これらの革新技術により、毎分25,000回の切断速度と、網膜手術中の流体制御の向上を実現しました。
硝子体網膜手術機器市場のセグメント別ハイライト
-
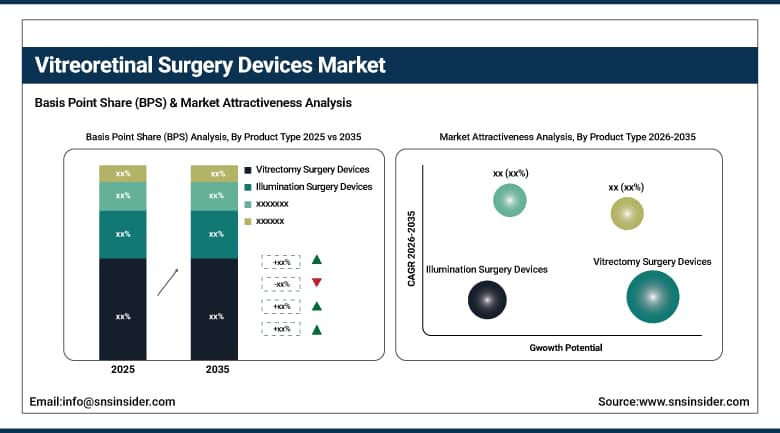
製品タイプ別に見ると、硝子体切除手術機器が2025年に硝子体網膜手術機器市場で34.81%のシェアを占め、最も成長率の高い照明手術機器(CAGR)となっています。
-
用途別に見ると、糖尿病網膜症が2025年に硝子体網膜手術機器市場で31.40%のシェアを占め、最も大きなシェアを獲得しました。網膜上膜除去は最も急速に成長しています(CAGR)。
-
手術の種類別に見ると、硝子体網膜手術機器が2025年に硝子体網膜手術機器市場を46.35%のシェアで支配し、硝子体網膜手術機器は最も急速に成長している(CAGR)。
-
エンドユーザー別に見ると、2025年には病院が硝子体網膜手術機器市場で48.60%のシェアを占め、最も大きなシェアを占めました。外来手術センターは最も急速に成長しています(CAGR)。
製品タイプ別に見ると、硝子体切除手術機器セグメントが硝子体網膜手術機器市場を支配しており、照明手術機器セグメントが最も速い成長が見込まれる。
硝子体手術機器セグメントは、硝子体網膜手術機器市場において引き続き主導的な地位を維持しています。これは、2025年までにほぼすべての網膜手術が硝子体手術と併用されるようになるため、多数の硝子体手術機器が重要視されているためです。米国眼科学会の臨床文献で強調されているように、硝子体手術システム、カッター、および流体プラットフォームは、網膜剥離修復および黄斑円孔手術に関連する外科的介入の重要な基盤を形成します。小切開硝子体手術システム(MIVS)および高速カッターは、手術の精度と結果を向上させるために継続的に改良されています。
照明手術機器セグメントは、2026年から2035年にかけて最も急速に成長するセグメントになると予想されています。光ファイバーやLEDベースの照明を3D手術システムに組み込むなど、高度な視覚化技術の利用が増加するにつれて、術中の視覚化が強化されます。研究と機器の革新:カールツァイスメディテックは、視覚強化プラットフォームの進歩を支援する企業の1つです。
⮞2025年10月、ZEISSはDORC機器のポートフォリオを拡充し、23G、25G、27G構成で約60度の指向性照明を提供するミッドフィールド内視鏡プローブを発表しました。同社はまた、硝子体網膜手術における精度と視認性を向上させるため、網膜下注射用カニューレ用のゲージも追加しました。
用途別に見ると、糖尿病網膜症セグメントが硝子体網膜手術機器市場を牽引しており、網膜上膜除去セグメントが最も速い成長が見込まれる。
糖尿病網膜症分野は、世界的に糖尿病患者が急速に増加していることを背景に、市場を牽引しています。世界保健機関(WHO)によると、糖尿病は世界中で視力障害の主要な原因となっており、網膜疾患に対する治療需要が大幅に増加しています。大規模なスクリーニングおよび早期診断プログラムも、治療件数の増加に貢献しています。
地域セグメントを考慮すると、網膜上膜除去セグメントは予測期間中に急速な成長を遂げると予測されています。国立眼研究所が一般的に推奨する画像診断法である光干渉断層計(OCT)などの診断技術の導入により、検出率が向上しました。第二に、網膜上膜疾患は高齢化に伴い世界的に増加しています。
⮞2026年9月、ツァイス社は、同社のDORC ILM-BLUEおよびMEMBRANEBLUE-DUAL手術用染色剤の累計使用件数が300万件に達したと発表した。これらの製品は、網膜上膜剥離や内境界膜剥離などの手術において、網膜膜の可視化と染色をサポートする。
手術の種類別に見ると、硝子体網膜手術機器セグメントが硝子体網膜手術機器市場を支配しており、硝子体網膜手術機器セグメントが最も急速に成長すると予想されている。
硝子体網膜手術機器市場は、微小切開技術の普及により、硝子体網膜手術機器セグメントが圧倒的なシェアを占めています。米国網膜専門医協会による臨床研究および手術ガイドラインでは、低侵襲硝子体切除術が合併症を軽減し、回復時間を短縮し、患者の予後を改善することが強調されています。
予測期間である2026年から2035年にかけて、この分野も高い成長が見込まれています。この世界的な普及は、計測機器、画像処理、デジタル手術プラットフォームといった関連技術の継続的な進歩、外科医による低侵襲手術への嗜好の高まり、そして患者の意識向上によって加速しています。
⮞2025年8月、ZEISSはEURETINA 2025において、EVA NEXUSプラットフォーム向け高速硝子体切除カッター「DORC TDC VELOCE」を発表しました。この装置は、吸引流量の向上、シャフト剛性の強化、そして毎分最大20,000回の切断という優れた切断性能を実現しています。
エンドユーザー別に見ると、硝子体網膜手術機器市場では病院セグメントが圧倒的なシェアを占め、外来手術センターセグメントが最も速い成長が見込まれる。
複雑な網膜手術には高度なインフラ、専門の手術チーム、そして高性能な画像診断システムが必要となるため、病院分野が市場を牽引しています。米国疾病予防管理センター(CDC)の医療提供データによると、米国および世界的に見ても、高度な外科手術は依然として病院で行われています。
最も急速に成長すると予想される分野は、外来手術センター(ASC)です。外来診療の費用対効果の高さと、患者が日帰り手術を好むことから、外来診療への移行は世界中で加速しています。メディケア・メディケイドサービスセンター(CMS)も、外来手術に対する診療報酬の増額など、この流れを後押しする政策支援を提供しています。
⮞2025年9月、アルコンは、自社のUNITY VCSが既存の手術システムと比較して、セットアップ、撤収、および手術室のワークフロー効率を向上させることを示す時間動作研究の結果を発表しました。これらの結果は、病院および外来手術センターにおける統合型硝子体網膜プラットフォームの潜在的な運用価値を裏付けるものです。
硝子体網膜手術機器市場の地域別分析
北米硝子体網膜手術機器市場のインサイト
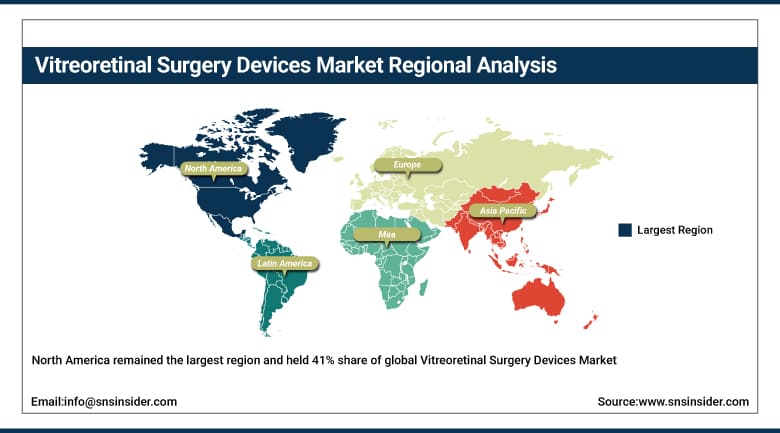
北米は、高度な眼科医療インフラ、同地域の人々の高い社会経済的地位、網膜疾患の高い罹患率、北米における手術の基本ツール(硝子体切除システムなど)を提供する大手医療機器企業の数の多さ、有能で費用対効果の高い治療法、最先端技術を早期に導入できる能力などにより、依然として最大の地域であり、世界の硝子体網膜手術機器市場の収益の41%を占めています。米国は、病院ネットワークや専門眼科クリニック全体でハイエンドの硝子体切除プラットフォーム、レーザー支援網膜システム、および小切開手術技術が広く採用されているため、地域別パフォーマンスが85%と最大の地域となっています。
この優位性を支えるため、米国メディケア・メディケイドサービスセンター(CMS)は、糖尿病網膜症や網膜剥離に対する硝子体切除術を含む複雑な網膜手術に対する償還を引き続き提供し、手術件数の増加を促している。
米国眼科学会(AAO)は、糖尿病性眼疾患の症例増加と、外来手術センターや病院における低侵襲網膜手術技術の利用拡大を背景に、米国における硝子体網膜手術の件数が着実に増加していると報告している。
⮞2025年8月、BVIは網膜手術用眼科ガス製品「ISPAN」の米国全土での販売開始を発表しました。この販売拡大により、硝子体網膜手術で使用される眼科ガス供給へのアクセスが向上し、北米における同社の網膜手術製品ポートフォリオが強化されました。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
アジア太平洋地域における硝子体網膜手術機器市場の動向
アジア太平洋地域は、眼科医療インフラの急速な改善、糖尿病関連眼疾患の有病率の増加、さまざまな網膜治療オプションに関する意識の高まり、医療近代化への政府の多額の投資により、予測期間(2026~2035年)中に16.80%という最高のCAGRを維持すると予測されています。地域別収益:中国、インド、日本、韓国、オーストラリアが主要な成長市場であり、中国だけで地域収益の55%を占めています。眼疾患の有病率の上昇、失明の負担を軽減し眼科医療サービスへの患者のアクセスを向上させるための政府の支援イニシアチブなどが、この地域における高度で手頃な価格の硝子体網膜手術機器に対する需要の高まりに貢献する主要な要因となっています。この成長を支えるため、中国国家薬品監督管理局(NMPA)は先進的な眼科手術機器の承認を加速させ、硝子体網膜システムの商業化を加速させています。日本の厚生労働省(MHLW)は、糖尿病網膜症や加齢黄斑変性症の治療を含む網膜手術の保険適用範囲を拡大し続けており、病院や眼科医療センター全体で先進的な硝子体網膜手術技術の導入をさらに促進しています。
⮞アルコンジャパンは2025年8月、UNITY VCSプラットフォームの全国展開を発表し、2025年秋に日本の医療機関への出荷を予定している。この統合システムは、HYPERVIT 30K、高度な流体制御、および白内障・硝子体手術の同時実施機能を組み込んでいる。
欧州硝子体網膜手術機器市場のインサイト
欧州地域は、確立された医療制度、高度な眼科手術技術の普及、網膜疾患にかかりやすい高齢者人口の増加を背景に、世界の硝子体網膜手術機器市場において2番目に大きな収益シェア(2025年には26%)を占めています。ドイツ、英国、フランス、イタリア、スペインなどの国々は、専門眼科病院における小切開硝子体切除システムや高度な可視化プラットフォームの普及率が高く、主要な貢献国となっています。欧州委員会のHorizon Europeプログラムは、眼科画像処理、ロボット支援手術、デジタル可視化技術の研究への資金提供を継続し、網膜治療におけるイノベーションを強化しています。さらに、EU医療機器規則(MDR 2017/745)は、眼科手術機器の厳格な安全性と性能基準を強化し、臨床医の信頼を高め、欧州の医療制度全体で高度な硝子体網膜技術の導入を加速させています。
⮞2026年4月、BVIは欧州連合医療機器規則に基づき、同社のVirtuosoデュアル機能白内障・硝子体切除プラットフォームのCEマークを取得し、同認証を認める市場での販売が可能となった。同社はまた、2025年12月にドイツで最初の患者が治療を受けたことを確認した。
中東・アフリカおよびラテンアメリカの硝子体網膜手術機器市場に関する洞察
中東・アフリカ(MEA)地域とラテンアメリカ地域では、医療インフラの改善、網膜疾患に対する意識の高まり、高度な眼科医療施設への投資の増加に支えられ、硝子体網膜手術機器市場が着実に成長しています。MEA地域では、UAE、サウジアラビア、南アフリカなどの国々が、医療システムの近代化と専門的な眼科医療サービスへのアクセス拡大を目指す政府の取り組みに後押しされ、導入をリードしています。UAEは、三次医療機関におけるハイエンドの硝子体網膜手術システムの導入が進むにつれ、高度な眼科手術の地域ハブとして台頭しています。これらの地域での発展を支援するため、サウジアラビア保健省は、高度な眼科手術機器の調達を含む、ビジョン2030に基づく病院近代化プログラムへの投資を継続しています。ラテンアメリカでは、ブラジルが地域をリードしており、規制上の障壁が少ない。ANVISA(ブラジル国家衛生監督庁)が新しい医療機器の販売承認を与えるためのアプローチを合理化したことにより、公的および民間の医療分野の両方で硝子体網膜手術技術のタイムリーな商業化が促進され、網膜ケア製品へのアクセス向上に貢献している。
⮞2026年6月、ブラジルのボルタ・レドンダにあるサン・ジョアン・バティスタ病院は、新たに導入した硝子体切除装置を用いて網膜手術を開始した。市当局は、網膜剥離、硝子体出血、糖尿病関連の眼合併症に対する地域医療能力の拡大を支援するため、約100万ブラジルレアルの投資を行ったと報告している。
硝子体網膜手術機器市場の成長要因:
疾病負担の増加と人口動態の変化が硝子体網膜手術市場の成長を牽引
硝子体網膜手術市場は、糖尿病網膜症、加齢黄斑変性(AMD)、網膜剥離などの網膜疾患の罹患率の上昇によって大きく牽引されています。これは主に高齢化と糖尿病などの生活習慣病の増加によるものです。眼疾患に対する意識の高まりと早期診断も、手術介入率の上昇に貢献しています。さらに、低侵襲手術技術の進歩、硝子体切除装置の改良、視覚化システムの強化により、手術の効率と安全性が向上し、普及が進んでいます。特に新興国における医療インフラの拡大と、専門的な眼科医療へのアクセス向上も、世界的な市場成長をさらに加速させています。
⮞2026年2月、世界保健機関(WHO)は失明と視覚障害に関するファクトシートを更新し、世界中で少なくとも22億人が近視または遠視の障害を抱えていると推定した。この評価では、高齢化や糖尿病網膜症、加齢黄斑変性症などの疾患が、眼の健康における重要な課題として挙げられている。
硝子体網膜手術機器市場の制約要因:
高度な硝子体網膜手術システムの高コストが、発展途上国の医療市場における普及を阻害している。
高額な硝子体網膜手術器具とその関連手術設備は、特に低・中所得国において、その普及を著しく阻害している。多くの小規模病院や眼科センターは、高額な設備投資を必要とするハイエンド硝子体切除装置、レーザー装置、画像化プラットフォームなどの高度なシステムを導入する余裕がない。さらに、インドでは、軍事用機器の購入価格よりも、メンテナンス、消耗品、研修に多くの費用が費やされている。地域によって償還制度が異なることも、医療提供者がこうした技術に投資する意欲を削いでいる。結果として、高度な硝子体網膜手術ソリューションの普及は依然として先進国市場に限られており、世界市場全体の成長を鈍化させている。
硝子体網膜手術機器市場の機会:
ロボットとAIによる精密技術が次世代硝子体網膜手術の可能性を切り拓く
ロボット支援型およびAI統合型硝子体網膜手術システムの登場は、眼科医療の進歩に大きな機会をもたらしています。これらの技術は、手術の精度、安定性、再現性を向上させ、網膜下注射や膜剥離といった非常に繊細な処置を、より高度な制御で行えるようにします。ロボットプラットフォームは、人間の震えを最小限に抑え、微細な動きをサポートすることで、安全性を高め、手術ミスを減らします。AIベースの画像処理および意思決定支援システムは、術中ガイダンスと診断精度をさらに向上させます。この変化により、治療可能な網膜疾患の範囲が拡大し、外科医の学習曲線が短縮されることが期待されます。さらに、高度な可視化ツールや低侵襲手術との統合により、次世代手術プラットフォームへの需要が高まっています。これらのイノベーションは、より効率的で一貫性のある、患者中心の網膜手術の成果への道を開いています。
⮞2026年2月、研究者らは3Dガウススプラッティングと画像誘導器具挿入を組み合わせた実験的なロボット硝子体網膜手術フレームワークを発表した。体外試験ではサブミリメートル単位の位置決め精度が実証され、繊細な眼科手術におけるより精密なロボットナビゲーションの可能性が示された。
最近の動向:
-
2026年:Bausch + Lomb社は、Bi-Blade +デュアルポート硝子体切除カッター(およびStellaris Elite用のAdaptive Fluidicsアップグレード。これにより、毎分最大25,000回の切断速度と網膜手術における術中の流体安定性の向上が可能になる)についてFDA 510(k)承認を取得する。
-
2025年:アルコンは、毎分3万回の切断が可能な硝子体切除技術やインテリジェント流体制御などの次世代要素を特徴とする、最新鋭のUNITY硝子体網膜白内障システム(VCS)の限定的なグローバル販売を開始しました。これにより、硝子体網膜手術と白内障手術の両方において、最高の精度と効率を実現します。
-
2024年:カールツァイスメディテックは、DORCを中心とした硝子体網膜手術のエコシステムを強化し、改良されたEVA NEXUSプラットフォーム技術、高速カッター、およびハイエンドの可視化システムを導入することで、手術精度と術中リアルタイムモニタリングを微調整しました。
硝子体網膜手術機器市場の主要企業
-
Johnson & Johnson Vision
-
Bausch + Lomb Incorporated
-
Carl Zeiss Meditec AG
-
Topcon Corporation
-
NIDEK Co., Ltd.
-
HOYA Corporation
-
DORC (Dutch Ophthalmic Research Center)
-
IRIDEX Corporation
-
Lumenis Ltd.
-
BVI Medical
-
GEUDER AG
-
OCULUS Optikgeräte GmbH
-
Optos plc
-
Ellex Medical Lasers Ltd.
-
Synergetics USA Inc.
-
Leica Microsystems GmbH
-
MedOne Surgical Inc.
-
Katalyst Surgical LLC
-
Peregrine Surgical Ltd.
硝子体網膜手術機器市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 21億2000万米ドル |
| 2035年までの市場規模 | 32億1000万米ドル |
| CAGR | 2026年から2035年までの年平均成長率(CAGR)は4.27%。 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2035年 |
| 履歴データ | 2022年~2024年 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競争環境、地域分析、DROCおよびSWOT分析、予測見通し |
| 主要セグメント | • 製品タイプ別(硝子体手術機器、光凝固手術機器、照明手術機器、その他、合計) • 用途別(糖尿病網膜症、網膜剥離、黄斑円孔手術、網膜上膜除去、その他の硝子体網膜疾患、合計) • 手術タイプ別(従来手術、低侵襲手術、レーザー補助手術、合計) • エンドユーザー別(病院、外来手術センター(ASC)、専門眼科クリニック、研究機関、合計) |
| 地域分析/報道 | 北米(米国、カナダ)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他のヨーロッパ諸国)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、ASEAN諸国、その他のアジア太平洋諸国)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、その他の中東・アフリカ諸国)、ラテンアメリカ(ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Alcon Inc., Johnson & Johnson Vision, Bausch + Lomb Incorporated, Carl Zeiss Meditec AG, Topcon Corporation, NIDEK Co., Ltd., HOYA Corporation, DORC (Dutch Ophthalmic Research Center), IRIDEX Corporation, Lumenis Ltd., BVI Medical, GEUDER AG, OCULUS Optikgeräte GmbH, Optos plc, Ellex Medical Lasers Ltd., Synergetics USA Inc., Leica Microsystems GmbH, MedOne Surgical Inc., Katalyst Surgical LLC, Peregrine Surgical Ltd. |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 製品タイプ別市場規模
2.3.2 アプリケーション別市場規模
2.3.3 手術の種類別市場規模
2.3.4 エンドユーザー別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 運用展開指標
4.1.1 低侵襲硝子体網膜手術システム(MIVS)を使用して実施された網膜手術の割合(%)。
4.1.2 病院ベースの硝子体網膜手術と外来手術センターベースの硝子体網膜手術の割合(%)。
4.1.3 先進硝子体切除システムによって達成された平均手術時間短縮率(%)
4.1.4 網膜手術における統合型可視化システム(OCT、3Dヘッドアップディスプレイ)の使用傾向(%)
4.1.5 新興医療システムと先進国市場における硝子体網膜デバイスの導入率(%)
4.2 能力およびパフォーマンス指標
4.2.1 高速硝子体切除カッターおよび微小切開システムによって達成された手術精度の向上率(%)。
4.2.2 先進的な硝子体網膜デバイスを用いた網膜剥離および糖尿病網膜症手術の成功率(%)
4.2.3 連続手術負荷条件下における硝子体切除装置の装置信頼性(%)
4.2.4 術中OCTおよびデジタル可視化プラットフォームを使用した画像精度(%)の向上。
4.2.5 北米、ヨーロッパ、アジア太平洋地域における手術結果および機器性能の地域差。
4.3 技術進歩指標
4.3.1 AI支援手術ガイダンスおよび自動化機能を備えた次世代硝子体切除システムの導入率(%)
4.3.2 ロボット支援網膜手術やスマートイメージングシステムを含む先進眼科技術の研究動向。
4.3.3 デジタル手術プラットフォーム、ヘッドアップディスプレイ、リアルタイム術中画像技術の統合率(%)
4.3.4 新規硝子体網膜手術機器および可視化システムの年間規制承認件数。
4.3.5 マイクロ切開器具、高速カッター、および高度な流体システムに関する研究開発への投資(%)
4.4 戦略および市場情報指標
4.4.1 先進的な硝子体網膜手術システムの導入に影響を与える地域医療費支出の動向。
4.4.2 外来手術センター(ASC)主導による外来網膜手術への移行。
4.4.3 FDA、CEマーク、MDRなどの規制枠組みが医療機器の商業化に与える影響。
4.4.4 主要な眼科医療機器メーカーがイノベーションと世界市場競争に与える影響
4.4.5 世界的な糖尿病性眼疾患の罹患率の上昇と高齢化人口の増加によってもたらされる成長機会。
5. 硝子体網膜手術機器市場のセグメント別分析と予測、製品タイプ別、2022年~2035年、金額(10億米ドル)および容量(リットル)
5.1 はじめに
5.2 硝子体切除手術用機器
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 光凝固手術装置
5.4 照明手術装置
5.5 その他
6. 硝子体網膜手術機器市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル)および容量(リットル))
6.1 はじめに
6.2 糖尿病網膜症
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 網膜剥離
6.4 黄斑円孔手術
6.5 網膜上膜除去
6.6 その他の硝子体網膜疾患
7. 硝子体網膜手術機器市場のセグメント別分析と予測、手術タイプ別、2022年~2035年、金額(10億米ドル)および容量(リットル)
7.1 はじめに
7.2 従来型の外科手術
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 低侵襲手術
7.4 レーザー補助手術
8. 硝子体網膜手術機器市場のセグメント別分析と予測、エンドユーザー別、2022年~2035年、金額(10億米ドル)および容量(リットル)
8.1 はじめに
8.2 病院
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 外来手術センター(ASC)
8.4 専門眼科クリニック
8.5 研究機関
9. 硝子体網膜手術機器市場の地域別セグメント分析と予測、2022年~2035年、金額(10億米ドル)および容量(リットル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 硝子体網膜手術機器市場規模と予測(製品タイプ別、2022年~2035年)
9.2.3 硝子体網膜手術機器市場規模と予測(用途別、2022年~2035年)
9.2.4 硝子体網膜手術機器市場規模および予測(手術タイプ別、2022年~2035年)
9.2.5 硝子体網膜手術機器市場規模および予測(エンドユーザー別、2022年~2035年)
9.2.6 硝子体網膜手術機器市場規模および予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 硝子体網膜手術機器市場規模と予測(製品タイプ別、2022年~2035年)
9.3.3 硝子体網膜手術機器市場規模および予測(用途別、2022年~2035年)
9.3.4 硝子体網膜手術機器市場規模および予測(手術タイプ別、2022年~2035年)
9.3.5 硝子体網膜手術機器市場規模および予測(エンドユーザー別、2022年~2035年)
9.3.6 硝子体網膜手術機器市場規模および予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 硝子体網膜手術機器市場規模と予測(製品タイプ別、2022年~2035年)
9.4.3 硝子体網膜手術機器市場規模および予測(用途別、2022年~2035年)
9.4.4 硝子体網膜手術機器市場規模および予測(手術タイプ別、2022年~2035年)
9.4.5 硝子体網膜手術機器市場規模および予測(エンドユーザー別、2022年~2035年)
9.4.6 硝子体網膜手術機器市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 硝子体網膜手術機器市場規模および予測(製品タイプ別、2022年~2035年)
9.5.3 硝子体網膜手術機器市場規模と予測(用途別、2022年~2035年)
9.5.4 硝子体網膜手術機器市場規模および予測(手術タイプ別、2022年~2035年)
9.5.5 硝子体網膜手術機器市場規模と予測(エンドユーザー別、2022年~2035年)
9.5.6 硝子体網膜手術機器市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 硝子体網膜手術機器市場規模および予測(製品タイプ別、2022年~2035年)
9.6.3 硝子体網膜手術機器市場規模および予測(用途別、2022年~2035年)
9.6.4 硝子体網膜手術機器市場規模および予測(手術タイプ別、2022年~2035年)
9.6.5 硝子体網膜手術機器市場規模および予測(エンドユーザー別、2022年~2035年)
9.6.6 硝子体網膜手術機器市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Alcon Inc.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Johnson & Johnson Vision
10.6.3 Bausch + Lomb Incorporated
10.6.4 Carl Zeiss Meditec AG
10.6.5 Topcon Corporation
10.6.6 NIDEK Co., Ltd.
10.6.7 HOYA Corporation
10.6.8 DORC (Dutch Ophthalmic Research Center)
10.6.9 IRIDEX Corporation
10.6.10 Lumenis Ltd.
10.6.11 BVI Medical
10.6.12 GEUDER AG
10.6.13 OCULUS Optikgeräte GmbH
10.6.14 Optos plc
10.6.15 Ellex Medical Lasers Ltd.
10.6.16 Synergetics USA Inc.
10.6.17 Leica Microsystems GmbH
10.6.18 MedOne Surgical Inc.
10.6.19 Katalyst Surgical LLC
10.6.20 Peregrine Surgical Ltd.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション
製品タイプ別
-
硝子体切除手術器具
-
光凝固手術装置
-
照明手術装置
-
その他
申請により
-
糖尿病網膜症
-
網膜剥離
-
黄斑円孔手術
-
網膜上膜除去
-
その他の硝子体網膜疾患
手術の種類別
-
従来の外科手術
-
低侵襲手術
-
レーザー補助手術
エンドユーザーによる
-
病院
-
外来手術センター(ASC)
-
専門眼科クリニック
-
研究機関
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
