
LEDパッケージング市場レポートの範囲と概要:
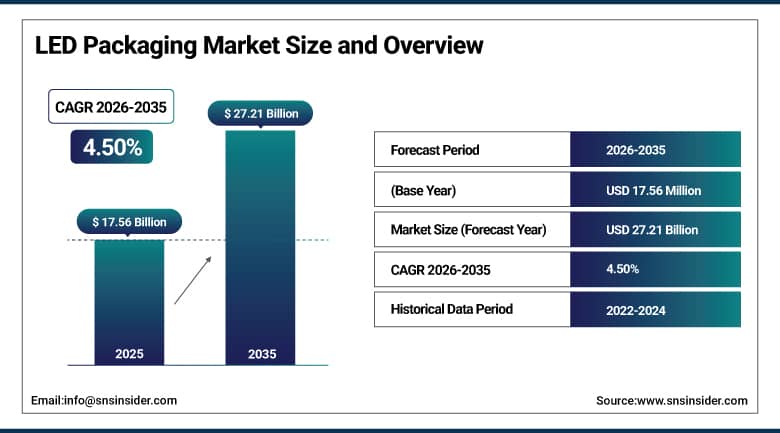
LEDパッケージング市場の規模は、2025年には175億6000万米ドルと評価され、2035年までに272億1000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)4.50%で成長すると見込まれています。
LEDパッケージング市場は、エネルギー効率の高い照明システムへの需要の高まりにより、世界市場で著しい成長を遂げています。先進的なディスプレイ技術やミニLEDアプリケーションの採用拡大が、市場の力強い成長を牽引しています。自動車用LED照明やスマートカーの普及拡大も、製品展開をさらに後押ししています。スマートシティの拡大やインフラの近代化も、利用を大幅に促進しています。半導体パッケージングと小型化における急速な進歩は、世界中で高性能LEDパッケージングソリューションへの需要を高めています。
⮞サムスン電子とams OSRAMの製品開発によると、マイクロLEDとミニLEDの統合により、小型パッケージの需要が加速している。米国エネルギー省(DOE)のイニシアチブなどの政府のエネルギー効率化プログラムがLEDの普及を後押ししている。アジア太平洋地域は、強力な半導体エコシステムのおかげで生産をリードしている。日亜化学工業は、自動車、看板、スマート照明など、グローバルなインフラ用途における拡大を可能にする高輝度LEDの継続的なイノベーションを報告している。
LEDパッケージング市場に関する詳細情報については、無料サンプルレポートをご請求ください。
LEDパッケージング市場の動向:
-
ミニLEDおよびマイクロLEDパッケージの急速な普及により、世界中の先進ディスプレイ用途における効率が約30%向上する。
-
厳格な環境規制により、鉛フリーの包装材やリサイクル可能な基材が普及し、世界的に有害廃棄物が25%削減される。
-
LEDパッケージにおける高度な熱管理ソリューションにより、高出力アプリケーションにおける放熱効率が35%向上します。
-
チップスケールおよびフリップチップウェハーレベルパッケージング技術は、歩留まりを向上させながら生産コストを約20%削減します。
-
自動車用スマート照明と先進運転支援システムの統合により、包装ユニットの需要が40%以上増加
-
アジア太平洋地域における製造能力拡大への投資増加により、生産量が50%増加し、サプライチェーンの回復力が向上する。
米国LEDパッケージング市場規模の見通し:
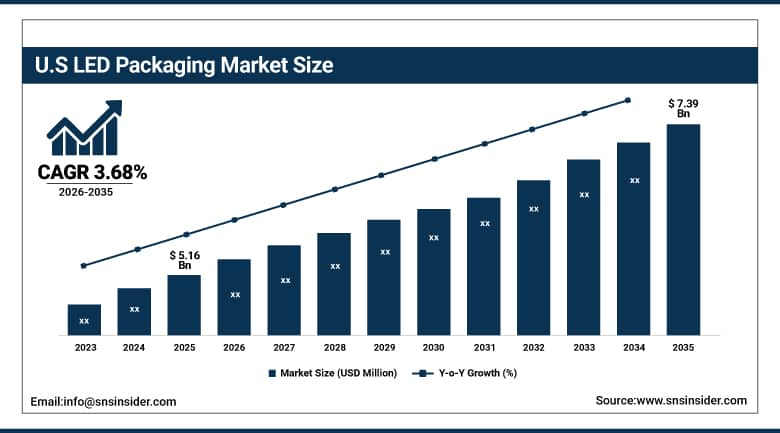
米国のLEDパッケージング市場は、2025年には51億6000万米ドルと評価され、2026年から2035年にかけて年平均成長率(CAGR)3.68%で成長し、2035年には約73億9000万米ドルに達すると予測されている。
エネルギー効率の高い照明ソリューションの急速な普及により、米国のLEDパッケージング市場は着実に成長を続けています。自動車照明、ディスプレイバックライト、一般照明におけるLEDパッケージングの使用が、市場の力強い拡大を牽引しています。スマートビルディングやインフラ近代化への投資増加に伴い、高度なLEDパッケージへの需要が高まっています。半導体製造と光電子工学開発の拡大も、製品の普及をさらに後押ししています。エネルギー効率と長寿命の照明ソリューションへの注目の高まりが、市場の成長を後押ししています。
⮞米国エネルギー省(DOE)によると、LED照明の導入率は2020年には設置済み照明設備全体の48%に達し、白熱灯システムと比較して最大90%のエネルギー節約という効率向上により、住宅および商業部門全体で照明性能が大幅に向上した。DOEは、米国の年間照明エネルギー節約量が1.3クワッドに達すると報告している。
LEDパッケージング市場のセグメント分析:
-
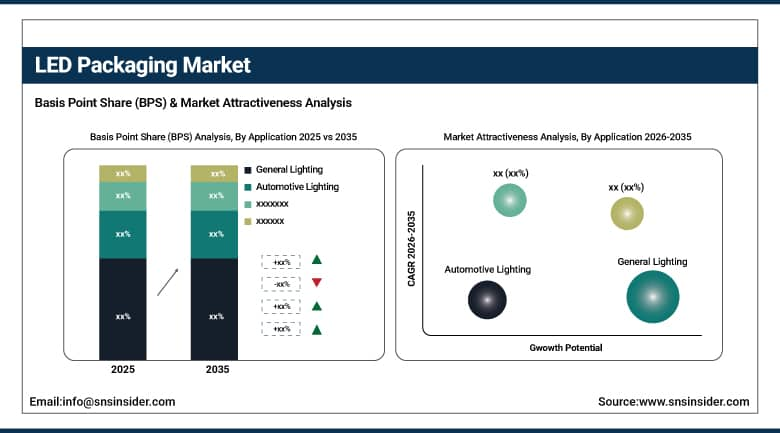
用途別に見ると、一般照明が2025年に35.42%のシェアを占め、LEDパッケージング市場を牽引する一方、自動車照明は2026年から2035年にかけて年平均成長率(CAGR)8.06%で最も急速に成長している分野である。
-
技術別に見ると、チップオンボード(COB)が2025年に31.64%のシェアでLEDパッケージング市場を席巻する一方、フリップチップは2026年から2035年にかけて年平均成長率(CAGR)8.35%で最も急速に成長している分野である。
-
用途別に見ると、住宅用が2025年にLEDパッケージング市場の42.68%を占め、市場を牽引しました。一方、商業用は2026年から2035年にかけて年平均成長率(CAGR)5.86%で最も急速に成長している分野です。
-
種類別に見ると、2025年にはディスクリートLEDがLEDパッケージング市場を48.36%のシェアで支配し、一方、統合型LEDモジュールは2026年から2035年にかけて年平均成長率6.36%で最も急速に成長している分野である。
用途別に見ると、LEDパッケージング市場は一般照明が圧倒的に多く、自動車照明が最も急速に成長している分野となっている。
一般照明分野は、2025年における高い収益創出により、LEDパッケージング市場で圧倒的なシェアを占めました。住宅、商業施設、産業施設におけるLEDベースの照明システムの大規模な採用が、この市場の優位性を牽引しています。エネルギー効率の高い製品への嗜好の高まりと、低消費電力照明システムを奨励する政府の政策が、成長を大きく後押ししました。従来の照明光源をLED技術に置き換える大規模な採用も、成長に貢献しています。
自動車照明分野は、予測期間(2026年~2035年)において最も高い年平均成長率(CAGR)を記録すると予測されています。電気自動車の普及と、高度な照明技術を必要とする先進運転支援システムの普及が、この分野の成長を牽引しています。自動車における先進的なヘッドランプ、アンビエント照明、スマート照明技術への需要の高まりが、市場の成長を促進しています。ミニLEDおよびマイクロLED技術の進歩により、照明の効率性が向上しています。
技術別に見ると、LEDパッケージング市場ではチップオンボード(COB)が主流を占めている一方、フリップチップは最も急速に成長している分野である。
チップオンボード(COB)はLEDパッケージング市場において圧倒的なシェアを誇り、2025年には最大の市場シェアを占める見込みです。この高いシェアは、優れた熱管理能力、発光効率の向上、そして大規模照明システムにおけるコスト効率の高さといった利点に起因しています。COBは小型で、少ない部品数でより多くのルーメンを実現できます。COBは、一般照明、産業用照明、高出力LED照明システムなど、幅広い分野で広く利用されています。
フリップチップ分野は、従来のLEDパッケージと比較して優れた熱特性、高い電流密度容量、および高いエネルギー効率を備えているため、2026年から2035年の予測期間において最も高い年平均成長率(CAGR)を示すと予測されています。フリップチップ方式は、革新的なディスプレイシステムや自動車用LED照明を実現するミニLEDやマイクロLEDの製造に利用できます。高解像度ディスプレイ、スマートデバイス、および先進的な自動車用LED照明に対する需要の高まりが、フリップチップ技術の人気を押し上げています。
用途別に見ると、LED パッケージング市場は住宅向けが圧倒的に多く、商業向けが最も急速に成長している分野となっている。
LEDパッケージング市場において、住宅用途が圧倒的なシェアを占めている。家庭やオフィスにおける省エネ型LED照明の設置増加が、住宅分野におけるLED利用の拡大を牽引している。都市化の進展と従来型照明システムの置き換えに伴い、メンテナンスの手間が少ない省エネ型照明への消費者の関心の高まりが、市場成長を促進すると予想される。
LEDパッケージング市場において、商業分野は2026年から2035年にかけて最も急速に成長するエンドユーザー分野になると予測されています。オフィススペースの急速な増加に加え、小売センターやホテルの開発が進み、商業活動が活発化しています。自動化されたスマート照明の普及拡大も、商業用LEDパッケージングの成長を牽引しています。電気消費コストの削減も、商業施設における需要増加の一因となっています。
種類別に見ると、LED パッケージング市場では個別型LEDが主流を占めている一方、集積型LEDモジュールが最も急速に成長している分野となっている。
個別LEDセグメントは、一般照明、自動車用インジケーター、看板、家電製品など幅広い用途で圧倒的な収益シェアを獲得し、LEDパッケージング市場を牽引しています。入手しやすさ、低コストの製造プロセス、成熟した技術基盤により、様々な用途で広く利用されています。代替ソリューションへの需要は、2035年まで製品の優位性を維持すると予想されます。優れた品質基準、標準的なモジュール設計、既存設備への適合性などが、世界中での継続的な採用に貢献しています。
集積型LEDモジュール分野は、2026年から2035年にかけて最も高い年平均成長率(CAGR)を記録すると予測されています。これは、個別LEDよりも高効率で、放熱特性、輝度制御性、容易な統合性といった性能が向上したLEDに対する需要の高まりによるものです。自動車用照明器具やディスプレイ画面における用途の拡大も、この分野の急速な成長を後押ししています。
地域分析:
アジア太平洋地域におけるLEDパッケージング市場の概況。
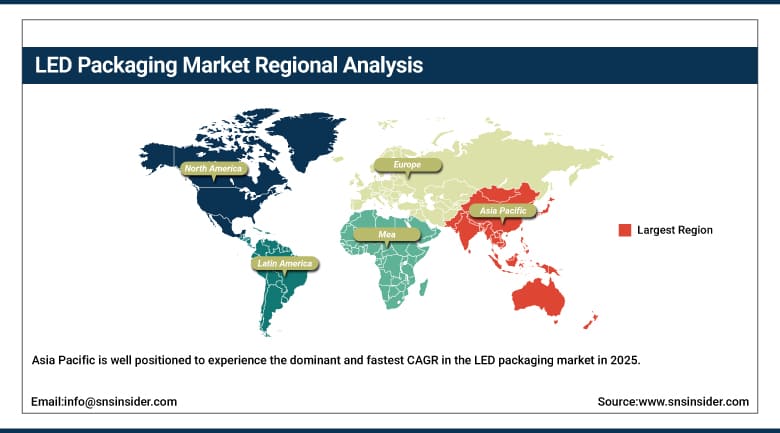
アジア太平洋地域は、電子機器製造とLED生産の急速な拡大に牽引され、2025年にはLEDパッケージング市場において32.85%の市場シェアと5.30%のCAGRで、最も高い成長率を記録すると見込まれています。中国、インド、日本、韓国が主要な貢献国です。家電製品、自動車照明、ディスプレイ技術に対する需要の高まりが、LEDの普及を促進しています。半導体製造能力の拡大と大規模なLED生産拠点の出現が、地域全体の市場成長をさらに後押ししています。
アジア開発銀行によると、アジア太平洋地域の経済は電子機器の輸出と工業生産を拡大しており、ハイテク製造業の集積地を強化している。中国のLED生産量は年間1300万~1400万トンを超え、その強力な産業規模を反映している。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米LEDパッケージング市場の概況。
北米は、先進的な照明およびディスプレイ技術に対する需要の高まりにより、2025年には収益の大きなシェアを占める見込みです。この地域は、成熟した半導体産業に加え、自動車分野におけるインテリジェント照明およびLEDアプリケーションの普及率の高さという恩恵を受けています。エネルギー効率の高い照明、OLEDおよびミニLEDディスプレイ、そしてインテリジェント照明システムに対する需要の高まりは、米国とカナダの両国における市場拡大に貢献しています。
米国エネルギー省によると、LED照明は2020年までに既存の照明設備の約48%に普及し、建物における国内の電力消費量を大幅に削減した。米国エネルギー情報局(EIA)の報告によると、2018年までに商業ビルの約44%にLEDが設置されており、インフラ全体で急速に普及が進んでいることが示されている。
欧州LEDパッケージング市場の概況。
欧州のLEDパッケージング市場は、強力なサステナビリティ規制とエネルギー効率義務化により、2025年に重要な位置を占める見込みです。ドイツ、フランス、英国、イタリアといった国々が、地域需要を牽引しています。カーボンニュートラル、スマート照明システム、自動車の電動化への高い関心が、市場の着実な拡大を支えています。グリーンビルディングやスマートインフラへの投資増加は、商業・産業分野におけるLEDの普及を促進しています。
欧州委員会のエコデザイン規則によると、ヨーロッパの照明器具の総数は100億個を超え、LEDのシェアは急速に拡大しており、住宅、商業施設、産業施設などあらゆる用途でエネルギー効率が大幅に向上している。
ユーロスタットとEUのエネルギー効率評価によると、照明はEUにおける総電力消費量の約10%を占めており、LEDへの移行政策によって2030年までに年間約34テラワット時のエネルギー削減が見込まれている。
中東・アフリカおよびラテンアメリカにおけるLEDパッケージング市場の概況。
中東・アフリカ地域およびラテンアメリカ地域では、インフラ整備とスマート照明の普及により、2025年までにLEDパッケージング市場が安定的に成長すると予測されます。アラブ首長国連邦、サウジアラビア、南アフリカ、ブラジル、メキシコは、これらの市場に新たに加わるでしょう。スマートシティプロジェクト、都市開発、再生可能エネルギーの統合が進むにつれ、これらの経済圏におけるLEDパッケージングの需要は着実に増加すると見込まれます。
アラブ首長国連邦エネルギー・インフラ省とサウジアラビアエネルギー効率センターによると、政府主導の街路灯改修プログラムと義務的な効率基準により、中東・アフリカ地域のインフラ部門と商業部門全体でLED照明の導入が加速している。
ブラジル鉱業エネルギー省とメキシコエネルギー省によると、国家的なエネルギー効率化政策と照明近代化イニシアチブが、ラテンアメリカの都市インフラにおけるLEDの導入拡大を促進している。
市場の動向:
成長要因:エネルギー効率の高い照明システムへの需要の高まりとスマートインフラの近代化により、LEDの導入が加速している。
エネルギー効率の高い照明システムへの移行が急速に進むにつれ、LEDパッケージへの需要が急増しています。世界各国が省エネルギー政策を採用し、非効率な照明システムを廃止しています。スマートシティやスマートインフラの急速な発展も、高性能LEDパッケージへの需要増加に貢献しています。従来の照明システムをLEDシステムに置き換える動きが加速していることも、この市場の成長を後押ししています。エネルギー効率の高い照明技術の着実な進歩は、今後数年間の業界の成長見通しをさらに高めています。
国際エネルギー機関(IEA)によると、インドにおけるLEDの普及率は75%を超えており、これは政府主導の施策や110カ国以上で実施されているエネルギー効率規制によって促進されている。インドでは、UJALA計画やスマートシティ計画のおかげで街路灯へのLEDの大規模な導入が可能となり、一部の都市ではエネルギー消費量を最大58%削減することに成功している。
制約要因:代替照明技術との激しい競争と価格圧力により、市場拡大が制限されている。
OLEDや通常の蛍光灯といった代替照明源の普及も、LEDパッケージの採用にとって潜在的な脅威となっている。発展途上国の人々の価格に対する感度の高さは、ハイエンド製品の市場参入を困難にしている。LED部品の急速なコモディティ化は、メーカーの利益率低下につながる。頻繁な技術革新は、企業が研究開発活動に多額の投資を強いられることを意味し、運用コストの上昇と採用プロセスの遅延を招いている。
機会:マイクロLEDおよびスマート照明システムの普及拡大により、高付加価値の成長機会が生まれています。
マイクロLEDおよびスマート照明技術の急速な発展は、LEDパッケージの開発に多くの有望な展望をもたらしました。家電業界や自動車業界における高解像度ディスプレイ画面への需要の高まりは、市場に多くの可能性を切り開きました。IoTベースのスマート照明システムの導入は、LEDパッケージの普及を促進しました。エネルギー効率の高いパッケージング技術の開発も絶えず進められており、その結果、性能が向上しています。
最近の 動向:
-
2026年:日亜化学工業は、マイクロLEDおよび高効率LEDの研究開発を拡大し、車載、ディスプレイ用途、ウェハレベルの安定性、超高輝度チップの開発をグローバルに強化した。
-
2025年:RefondはミニLEDパッケージングとディスプレイモジュールを拡張し、自動車照明、効率性、および先進的な光電子機器のためのグローバルサプライチェーン統合を向上させます。
-
2025年:サムスンは、マイクロLEDおよびネオQLEDのLEDパッケージング技術を進化させ、輝度、効率、AIによる最適化、そして大画面ディスプレイのグローバルな商品化を推進する。
-
2024年:ソウル半導体はWICOP LEDパッケージの採用を拡大し、自動車および産業用照明分野における効率性、熱性能、OEMとの連携を世界的に強化した。
LEDパッケージング企業は 以下の通りです。
-
ams OSRAM AG
-
Samsung Electronics Co., Ltd.
-
Seoul Semiconductor Co., Ltd.
-
Lumileds Holding B.V.
-
Toyoda Gosei Co., Ltd.
-
LG Innotek Co., Ltd.
-
Stanley Electric Co., Ltd.
-
ROHM Co., Ltd.
-
Epistar Corporation
-
Sanan Optoelectronics Co., Ltd.
-
NationStar Optoelectronics Co., Ltd.
-
MLS Co., Ltd.
-
Everlight Electronics Co., Ltd.
-
Unity Opto Technology Co., Ltd.
-
Refond Optoelectronics Co., Ltd.
-
Harvatek Corporation
-
Ennostar Inc.
-
Genesis Photonics Inc.
LEDパッケージング市場レポートの範囲:
目次:
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 アプリケーション別市場規模
2.3.2 技術別市場規模
2.3.3 用途別市場規模
2.3.4 タイプ別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概要
3.1 市場の動向
3.1.1 ドライバー
3.1.2 制約
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 光学性能および光効率指標
4.1.1 LEDパッケージの光効率向上率(%)(ルーメン/ワット(lm/W)で測定)。先進的なパッケージング技術による向上率。
4.1.2 フリップチップ、チップスケールパッケージ(CSP)、チップオンボード(COB)アーキテクチャによって達成された光抽出効率(%)の向上。
4.1.3 強化された封止材、蛍光体コーティング、およびレンズ最適化技術による光学損失の低減率(%)
4.1.4 さまざまな動作条件下における、異なるLEDパッケージング技術間で維持される演色評価数(CRI)の安定性(%)。
4.1.5 動作寿命全体にわたる光束の一貫性(%)により、LEDシステムの安定した明るさ出力と劣化の低減を保証します。
4.2 熱管理と放熱性能指標
4.2.1 高度な熱管理構造と改良されたパッケージ設計によって達成された接合部温度の低下(℃)。
4.2.2 セラミック基板、メタルコアプリント基板(MCPCB)、および先進的なTIMを使用したLEDパッケージの熱抵抗低減率(%)
4.2.3 連続負荷条件下で動作する高出力LEDシステムの放熱効率の改善率(%)
4.2.4 熱界面材料の強化と熱拡散メカニズムの改善により、故障率(%)が低下しました。
4.2.5 自動車、産業、屋外用途で使用される先進的なLEDパッケージングソリューションの動作温度許容範囲(℃)。
4.3 信頼性および寿命に関する性能指標
4.3.1 CSP、COB、フリップチップアーキテクチャを含むさまざまなパッケージング技術におけるLEDの平均寿命(時間)。
4.3.2 L70およびL80性能劣化基準を用いて測定した、時間経過に伴う光束低下率(%)。
4.3.3 高温、高湿度、腐食性環境条件下における故障率(%)
4.3.4 高度なシーリング材およびバリア材を使用した封止型LEDパッケージの耐湿性向上率(%)
4.3.5 過酷な用途における振動、衝撃、および熱サイクル条件下での機械的ストレス耐性(%)。
4.4 製造歩留まりと生産効率の指標
4.4.1 大量生産施設におけるLEDパッケージング組立ラインで達成された生産歩留まり率(%)。
4.4.2 ウェハーレベルパッケージングおよびチップボンディングプロセスで観測される欠陥密度(DPPM – 100万ユニットあたりの欠陥数)。
4.4.3 LEDパッケージ製造における自動化の普及率(%)(ダイアタッチ、ワイヤボンディング、封止プロセスを含む)。
4.4.4 パッケージング組立、硬化、および光学試験工程におけるサイクルタイム短縮率(%)
4.4.5 ダイアタッチ、蛍光体コーティング、および封止プロセス中に達成された材料廃棄物削減率(%)。
5. LEDパッケージング市場のセグメント別分析と予測(用途別、2022年~2035年、市場規模(10億米ドル))
5.1 はじめに
5.2 一般的な照明
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 バックライト
5.4 表示
5.5 自動車照明
5.6 看板
5.7 半導体および電子機器
6. LEDパッケージング市場のセグメント別分析と予測(技術別、2022年~2035年、市場規模(10億米ドル))
6.1 はじめに
6.2 チップオンボード(COB)
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 表面実装デバイス(SMD)
6.4 フリップチップ
6.5 パッケージ・オン・パッケージ (PoP)
6.6 シリコンベース
7. LEDパッケージング市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 住宅
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 商用
7.4 工業
8. LEDパッケージング市場のセグメント別分析と予測(タイプ別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 個別LED
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 一体型LEDモジュール
8.4 LEDアレイ
9. LEDパッケージング市場のセグメント別分析と予測(地域別、2022年~2035年、金額(10億米ドル))
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.2.3 LEDパッケージング市場規模と予測(技術別、2022年~2035年)
9.2.4 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.2.5 LEDパッケージング市場規模と予測(タイプ別、2022年~2035年)
9.2.6 LEDパッケージング市場規模と予測(国別、2022年~2035年)
9.2.6.1 USA
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.3.3 LEDパッケージング市場規模と予測(技術別、2022年~2035年)
9.3.4 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.3.5 LEDパッケージング市場規模と予測(タイプ別、2022年~2035年)
9.3.6 LEDパッケージング市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.4.3 LEDパッケージング市場規模と予測(技術別、2022年~2035年)
9.4.4 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.4.5 LEDパッケージング市場規模と予測(タイプ別、2022年~2035年)
9.4.6 LEDパッケージング市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.5.3 LEDパッケージング市場規模と予測(技術別、2022年~2035年)
9.5.4 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.5.5 LEDパッケージング市場規模と予測(タイプ別、2022年~2035年)
9.5.6 LEDパッケージング市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.6.3 LEDパッケージング市場規模と予測(技術別、2022年~2035年)
9.6.4 LEDパッケージング市場規模と予測(用途別、2022年~2035年)
9.6.5 LEDパッケージング市場規模と予測(タイプ別、2022年~2035年)
9.6.6 LEDパッケージング市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 エジプト
9.6.6.5 南アフリカ
9.6.6.6 中東およびアフリカのその他の地域
10. 競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Nichia Corporation
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 ams OSRAM AG
10.6.3 Samsung Electronics Co., Ltd.
10.6.4 Seoul Semiconductor Co., Ltd.
10.6.5 Lumileds Holding B.V.
10.6.6 Cree LED
10.6.7 Toyoda Gosei Co., Ltd.
10.6.8 LG Innotek Co., Ltd.
10.6.9 Stanley Electric Co., Ltd.
10.6.10 ROHM Co., Ltd.
10.6.11 Epistar Corporation
10.6.12 Sanan Optoelectronics Co., Ltd.
10.6.13 NationStar Optoelectronics Co., Ltd.
10.6.14 MLS Co., Ltd.
10.6.15 Everlight Electronics Co., Ltd.
10.6.16 Unity Opto Technology Co., Ltd.
10.6.17 Refond Optoelectronics Co., Ltd.
10.6.18 Harvatek Corporation
10.6.19 Ennostar Inc.
10.6.20 Genesis Photonics Inc.
11. アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12. 前提条件
13. 免責事項
14. 付録
14.1 表一覧
14.2 図一覧
主要なセグメンテーション:
種類別
-
個別LED
-
一体型LEDモジュール
-
LEDアレイ
アプリケーションによる
-
一般照明
-
バックライト
-
表示します
-
自動車照明
-
看板
-
半導体・エレクトロニクス
テクノロジーによる
-
チップオンボード(COB)
-
表面実装デバイス(SMD)
-
フリップチップ
-
パッケージ・オン・パッケージ(PoP)
-
シリコンベース
用途別
-
住宅
-
商用
-
工業
地域別カバレッジ:
北アメリカ
-
米国
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーキング
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
