
グリーン水素市場レポートの範囲と概要:
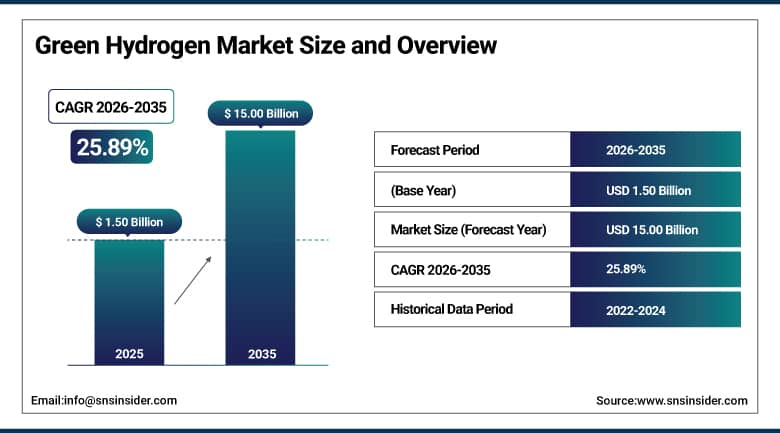
グリーン水素市場の規模は、2025年には15億米ドルと評価され、2035年までに150億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)25.89%で成長すると見込まれている。
グリーン水素市場は、政府や産業界の顧客が、拘束力のある脱炭素化義務付けに関連した実証実験から商業規模の電解槽導入へと移行するにつれ、引き続き成長を加速させています。再生可能エネルギー、特に風力発電と太陽光発電のコスト低下により、グリーン水素と従来のグレー水素およびブルー水素の製造ルートとのコスト差は着実に縮小しています。複数の地域で産業排出量に関する規制期限が迫る中、精製、化学、鉄鋼、輸送といった最終消費者は、グリーン水素の供給契約を拡大しています。
欧州連合、米国、インド、中国における公的資金援助プログラムの拡大により、新たな電解槽製造およびプロジェクト能力が稼働を開始し、先行する北欧およびドイツの技術サプライヤー以外の国々にも競争環境が変化しつつある。アルカリ電解、PEM電解、固体酸化物電解、AEM電解技術への投資増加は、開発者が利用できる商業的に実現可能な生産ルートの範囲を広げている。再生可能エネルギー購入契約価格の継続的な低下は、成熟市場と新興市場の両方において、グリーン水素プロジェクトの経済性をさらに向上させている。
⮞2026年3月、リンデ社は産業顧客向けに新たな大規模グリーン水素電解施設の稼働開始を発表し、グリーン水素の生産・供給における世界的なリーディングプロバイダーとしての地位を強化した。
グリーン水素市場に関する詳細情報については、無料サンプルレポートをご請求ください。
グリーン水素市場の動向
-
欧州、アジア太平洋地域、北米全域におけるアルカリ電解槽およびPEM電解槽の製造能力の急速な拡大。
-
炭素排出規制の期限を前に、製油、化学、鉄鋼メーカーとの間でグリーン水素の供給契約が拡大している。
-
政府による補助金制度や差額決済契約制度の拡大により、従来型の水素製造とのコスト差が縮小している。
-
風力発電および太陽光発電専用の電力購入契約を、電解槽プロジェクトの資金調達に直接組み込む動きが拡大している。
-
グリーン水素生産の輸出向け派生製品として、グリーンアンモニアとグリーンメタノールへの関心が高まっている。
-
パイプラインインフラの拡張と、より広範なグリーン水素流通ネットワークを支援する混合パイロットプログラムの実施。
米国グリーン水素市場規模の見通し
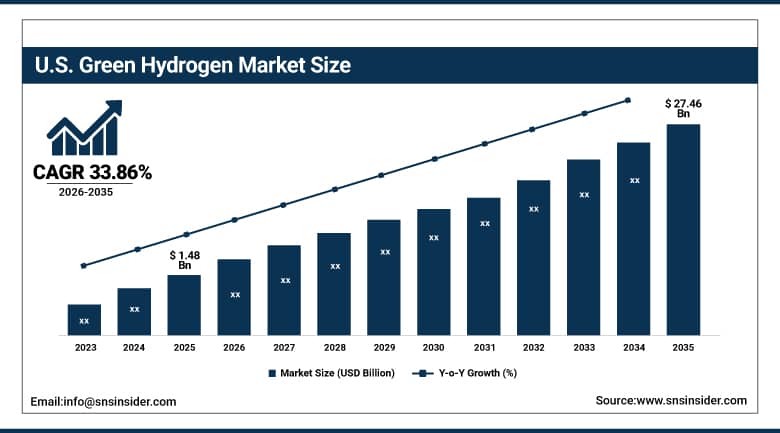
米国のグリーン水素市場規模は、2025年には14億8000万米ドルと評価され、2035年には274億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は約33.86%で成長すると見込まれています。連邦政府によるクリーン水素ハブへの資金提供の増加、産業界の脱炭素化義務の拡大、製油所やアンモニア製造業者からのオフテイク需要の高まりなどが、複数の州にわたる米国の電解槽プロジェクトへの継続的な投資を支えています。
再生可能エネルギー発電容量の拡大、特に中西部とメキシコ湾岸における風力発電、そして南西部における太陽光発電の拡大は、米国のグリーン水素プロジェクトの経済性を向上させ続けている。電解槽メーカーと産業ガス販売業者間の連携強化は、国内サプライチェーンをさらに拡大し、全国各地における大規模水素ハブ開発を支えている。
⮞エア・プロダクツ・アンド・ケミカルズは、2025年から2026年にかけての米国における大規模グリーン水素製造・液化プロジェクトの進捗状況が引き続き良好であることを発表し、国内のクリーン水素インフラへの継続的な投資を強化した。
グリーン水素市場のセグメント分析
-
技術別に見ると、アルカリ電解法が2025年に55.10%のシェアで首位となり、PEM電解法は最も急速に成長している技術であり、2035年まで年平均成長率(CAGR)48.9%で拡大すると予測されている。
-
エネルギー源別に見ると、2025年には風力発電が47.80%のシェアで首位となり、太陽光発電は最も成長率の高いエネルギー源で、2035年まで年平均成長率(CAGR)52.1%で拡大すると予測されている。
-
最終用途産業別に見ると、2025年には精製業が35.50%のシェアで首位となり、化学産業は最も成長率の高い最終用途産業であり、2035年まで年平均成長率(CAGR)47.6%で拡大すると予測されている。
技術別に見ると、アルカリ電解がグリーン水素市場を席巻し、PEM電解が最も急速に成長している。
アルカリ電解は、長年の商業実績、低い初期投資コスト、ギガワット規模の展開における実証済みの信頼性を背景に、2025年のグリーン水素市場を席巻しました。ニッケル系電極材料およびプラント構成部品の確立されたサプライチェーンは、アルカリ技術のコスト優位性を新たな電解方式よりもさらに強化し続けています。大規模開発業者は、資本効率が迅速な負荷追従応答の必要性を上回るベースロード産業用電力供給プロジェクトにおいて、アルカリシステムを引き続き好んでいます。塩素アルカリ関連産業における数十年にわたる運用経験の蓄積は、大規模アルカリ導入における技術的リスクに対する認識をさらに低下させています。現場で実証されたスタックの長寿命は、事業者の総所有コストをさらに削減します。
PEM電解は、優れた負荷柔軟性とコンパクトな設置面積により、変動の大きい風力発電や太陽光発電との直接的な組み合わせに適しているため、最も急速に成長すると予測されています。イリジウム触媒の使用量削減と製造規模の拡大により、アルカリ電解システムとの設備投資コストの差は着実に縮小しています。再生可能エネルギー発電の変動に迅速に対応する必要のあるプロジェクトにおいて、PEM電解システムに対する開発者の選好が高まっていることも、この平均を上回る成長軌道を後押ししています。複数の技術サプライヤーは、予想される需要に対応するため、ギガファクトリー規模のPEMスタック製造の拡張を発表しています。プラント全体のコンポーネントの標準化が進むことで、PEMシステムの設置コストはさらに低下しています。
⮞2026年7月、南アフリカの科学技術革新省は、サソル社のサソルバーグ事業所に2kWのプロトン交換膜(PEM)電解槽システムを導入し、国内の水素技術開発と白金族金属をベースとした電解槽部品の研究を支援した。
発生源別に見ると、グリーン水素市場は風力発電が圧倒的なシェアを占め、太陽光発電が最も急速に成長している。
風力発電は2025年も最大の電源シェアを維持しており、北海、米国中西部、中国沿岸部など、多くの主要プロジェクト地域において、太陽光発電に比べて設備利用率が高く安定していることが反映されています。開発業者は、安定した高稼働率の電解槽運転を確保するため、洋上および陸上の風力発電専用の電力購入契約を引き続き好んでいます。北欧全域に確立された洋上風力発電サプライチェーンは、大規模プロジェクトの資金調達における風力発電の優位性をさらに強化しています。長年にわたる洋上風力発電開発で蓄積された系統連系に関する前例も、併設型電解槽プロジェクトの許認可期間を短縮しています。稼働中の風力発電併設プロジェクトの設備利用率データの増加は、長期的な資金提供者の信頼を高めています。
太陽光発電は、着実に低下する太陽光発電モジュール価格により、中東、インド、オーストラリア、米国南西部などの日射量の多い地域で太陽光発電と電解を組み合わせた発電方式の競争力が高まっていることから、最も急速に成長すると予測されています。風力発電と太陽光発電を組み合わせたハイブリッドプロジェクト構成の増加も、総合設備利用率の向上を目指す開発業者にとって、利用可能な資源基盤を拡大させています。太陽光発電と電解を組み合わせたシステムとバッテリー蓄電システムの統合拡大は、発電量の変動をさらに抑制し、プロジェクトの資金調達可能性を高めています。また、送電コスト削減のため、大規模な太陽光発電設備を電解設備の設置場所と直接併設する開発業者も複数現れています。両面受光型パネルの効率向上も継続しており、商業的に実現可能な太陽光発電所の範囲が拡大しています。
⮞2025年6月、アダニ・ニュー・インダストリーズは、グジャラート州カッチに、太陽光発電のみで稼働し、蓄電池を統合した出力5MWのオフグリッド型グリーン水素パイロットプラントを稼働させた。この施設は、変動する太陽光発電量に対応できるよう設計された、再生可能エネルギーを利用した水素製造の実証実験である。
最終用途産業別に見ると、グリーン水素市場は精製業が圧倒的なシェアを占め、化学産業が最も急速に成長している。
精製業は2025年に最大のエンドユーザーシェアを占める見込みで、これは精製業者が脱硫や水素化分解に使用されるグレー水素をグリーン水素に置き換えることで、炭素強度規制の厳格化に対応しているためです。既存の精製所に整備された水素供給インフラにより、新規の産業ユーザーに比べて統合コストが引き続き低くなっています。大規模精製業者は、既存の水素貯蔵・流通インフラの恩恵も受けており、プロジェクトのリードタイムが短縮されています。いくつかの国の燃料品質基準により、精製業者による低炭素水素原料の採用がさらに加速しています。精製業の炭素強度に対する規制圧力の高まりは、この分野全体で持続的な供給契約を強化しています。
化学品セクターは、アンモニア、メタノール、その他の化学品メーカーが、エネルギー集約型の生産プロセスを脱炭素化し、高付加価値の低炭素製品市場へのアクセスを得るために、グリーン水素原料の確保をますます進めていることから、最も速い成長が見込まれています。水素キャリアとしてのグリーンアンモニアの輸出需要の高まりは、化学品エンドユーザーセグメント全体におけるこの平均を上回る成長軌道を後押ししています。海運業界とのグリーンメタノール引取契約の拡大は、化学品メーカーのグリーン水素原料の需要をさらに拡大させています。認証済みの低炭素化学製品に対する顧客のプレミアム価格支払い意欲の高まりも、このセグメントの成長見通しを後押ししています。炭素国境調整メカニズムの拡大は、化学品メーカーが低炭素水素原料を早期に確保するインセンティブとなっています。
⮞2026年7月、インドのACMEグループは、日本のIHI株式会社とグリーンアンモニア、三菱ガス化学株式会社とグリーンメタノールの長期供給契約を締結し、肥料、化学製造、国際燃料市場における再生可能水素誘導体の商業化への道筋を確立した。
地域別分析
アジア太平洋グリーン水素市場のインサイト
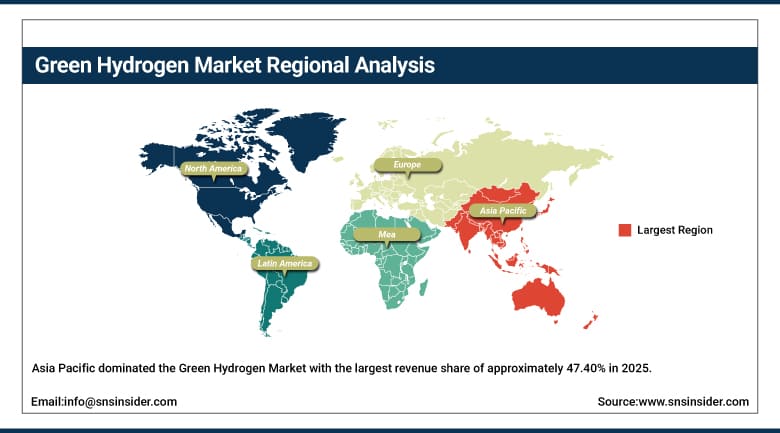
アジア太平洋地域は、中国の急速に拡大する電解槽製造拠点、インドの国家グリーン水素ミッション、そして地域全体の輸出志向型生産能力に対する政府の継続的な資金援助に支えられ、2025年には約47.40%という最大の収益シェアを獲得し、グリーン水素市場を牽引しました。中国の電解槽製造における垂直統合は、欧米メーカーに対するコスト優位性をさらに強化しています。地域内で策定されている国家水素ロードマップは、プロジェクトの許認可取得と送電網接続を支援しています。また、産業界からの受注増加は、地域における生産能力の持続的な成長に対する投資家の信頼を高めています。
中国は、沿岸部の大規模な風力発電と太陽光発電を組み合わせた電解槽プロジェクトを基盤として、地域収益の最大のシェアを占めた。一方、インドは電解槽製造に対する生産連動型インセンティブ制度を通じて、相当な追加需要を生み出した。日本と韓国は、水素輸入戦略と燃料電池を重視する産業政策を通じてさらに需要を喚起し、本レポートで追跡されている国別市場集中度において、アジア太平洋地域が主導的な地位を維持していることを裏付けた。地域メーカーと国際認証機関との連携強化により、アジア太平洋地域で生産される水素の輸出市場へのアクセスがさらに拡大している。港湾およびパイプライン物流におけるインフラ投資の継続も、同地域の輸出志向型生産の優位性をさらに強化している。
⮞2026年7月、ティッセンクルップ・ヌセラとバーラト・ヘビー・エレクトリカルズ社は、インドにおけるアルカリ水電解モジュールの製造を現地化し、国内のグリーン水素プロジェクトの機会を共同で追求し、産業規模の電解における現地製造能力を強化するための戦略的協力協定を締結した。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
欧州グリーン水素市場のインサイト
欧州では、欧州連合のREPowerEU水素目標、ドイツの国家水素戦略、そしてドイツ、英国、スカンジナビア諸国における先進的なアルカリ電解およびPEM電解設備への継続的な産業投資に支えられ、グリーン水素生産が着実に成長している。地域的な差金決済契約(CfD)やオークション方式の補助金制度は、先行開発企業にとってグリーン水素生産の実質コスト削減に貢献している。加盟国全体で拡大する国家水素戦略は、国境を越えたプロジェクト調整と許認可制度改革をさらに加速させている。民間資本の投資増加と公的補助金制度の拡充も、欧州市場における持続的な生産能力拡大の勢いを後押ししている。
ドイツは、大規模な産業用水素供給基盤と確立された化学製造エコシステムに支えられ、地域収益の約24.05%を占め、引き続き欧州の需要を牽引している。一方、英国とスカンジナビア諸国は、洋上風力発電と組み合わせた電解槽の容量を通じて追加的な需要を創出している。EUの重要インフラへの継続的な資金提供により、予測期間を通じて地域需要は上昇し続けると予想される。北海全域で洋上風力発電の入札活動が活発化しており、融資可能な再生可能エネルギー関連プロジェクトのパイプラインがさらに強化されている。EUの送電網相互接続への継続的な投資は、国境を越えたグリーン水素取引の対象市場をさらに拡大している。
⮞2026年3月、欧州気候・インフラ・環境執行機関は、ドイツのシェル社がラインラント工業団地で再生可能水素製造用の100MW PEM電解槽を開発するREFHYNE 2プロジェクトを支援する3,240万ユーロの助成金のうち、残りの資金の放出を承認した。
北米グリーン水素市場のインサイト
北米は、米国連邦政府によるクリーン水素ハブへの資金提供の拡大、産業脱炭素化義務の高まり、米国とカナダ全土における製油所およびアンモニア製造業者からのオフテイク需要の増加に支えられ、世界の収益のかなりの部分を占めています。地域全体に整備された産業ガス供給インフラにより、既存の産業顧客にとって新たなグリーン水素供給の統合コストは引き続き低下しています。地域全体で拡大する連邦政府および州政府の資金提供プログラムは、電解槽の製造とハブ規模のプロジェクト開発をさらに加速させています。産業顧客からのコミットメントの増加は、北米の持続的な生産能力成長に対する長期的な投資家の信頼をさらに強固なものにしています。
米国は、大規模な水素ハブプロジェクトと拡大する再生可能エネルギー発電能力を基盤として、地域収益の大半を占めており、カナダは水力発電と組み合わせた電解槽の開発を通じて、より小規模ながら着実な貢献を果たしている。国内の電解槽製造に対する連邦政府および民間投資の継続は、予測期間の残りの期間を通じて、この地域の成長軌道を強化すると予想される。開発業者と産業ガス供給業者間の連携強化は、ハブ規模の展開を支える国内サプライチェーンをさらに拡大している。州および地方政府による継続的なインセンティブプログラムは、予測期間を通じて、地域プロジェクトの資金調達可能性をさらに強化している。
⮞2025年1月、米国エネルギー省は、国内の電解槽の導入と水素供給インフラの拡大を支援するため、最大6つのクリーン水素製造・液化施設の資金調達を目的とした、プラグパワー社に対する16億6000万米ドルの融資保証を最終決定した。
中東・アフリカおよびラテンアメリカのグリーン水素市場に関する洞察
中東・アフリカ地域とラテンアメリカ地域では、グリーン水素の開発が着実に進展しており、中でも中東・アフリカ地域は最も速いペースで発展すると予測されています。豊富な低コストの太陽光・風力資源、輸出志向型のグリーンアンモニアプロジェクトの拡大、そして従来型炭化水素以外のエネルギー輸出収入源の多様化に対する政府の関心の高まりが、年平均成長率(CAGR)30.61%を記録しています。各国の水素戦略では、今後10年間におけるグリーン水素とその派生製品の正式な輸出目標が設定されています。再生可能エネルギー資源の評価の拡大に伴い、輸出志向型開発に適した低コストの生産拠点も新たに特定されています。国際的な需要家からの関心の高まりは、これらの新興生産拠点への長期的な投資意欲をさらに高めています。
サウジアラビアは、同国の経済多角化に伴う大規模な輸出志向型グリーンアンモニア生産プロジェクトに支えられ、中東・アフリカ地域の需要を牽引しました。また、南アフリカは、白金族金属を用いた電解槽製造への関心の高まりによって、需要を牽引しました。ラテンアメリカでは、ブラジルが風力発電の利用可能性が高く、欧州へのグリーン水素輸出契約が増加していることから、地域内で最大の収益シェアを獲得しました。政府主導の工業団地開発の拡大は、大規模なグリーンアンモニアおよびグリーン水素輸出インフラ投資をさらに後押ししています。欧州およびアジアのオフテイカーとの継続的な連携は、両地域における輸出対象顧客基盤の拡大にも貢献しています。
⮞2026年6月、ブラジルの科学技術革新省は、パラナ連邦大学が運営する低排出水素コンピテンスセンターに6,000万レアルを投資すると発表した。このセンターは、大学、研究所、企業が一堂に会し、水素の製造、貯蔵、輸送、産業利用技術を開発することを目的としている。
市場動向
成長の原動力:政府による脱炭素化義務化と再生可能エネルギーコストの低下
この業界は、EUのREPowerEU水素目標やインドの国家グリーン水素ミッションといった政府の脱炭素化政策、着実に低下する再生可能エネルギーコスト、そして精製、化学、鉄鋼、輸送といった最終消費者からの産業界における水素需要の高まりによって牽引されています。複数の地域で産業炭素強度に関する規制遵守期限が近づくにつれ、認証済み低炭素水素の需要は増加の一途をたどっています。
ITM Powerをはじめとするサプライヤー各社によるギガファクトリー規模の生産能力拡張に支えられた電解槽製造規模の拡大は、開発業者にとっての設備単価を下げることで、この推進力をさらに強めている。再生可能エネルギー購入契約の利用可能性の拡大は、電解槽設備への早期投資を正当化できる対象プロジェクトのパイプラインをさらに広げている。
⮞2026年8月、インドの新・再生可能エネルギー省は、インド石油、バーラト石油、ヒンドゥスタン石油、ヌマリガル製油所が運営する4つの製油所に年間3万トンのグリーン水素生産能力を割り当て、国家グリーン水素ミッションの下で明確な産業需要の道筋を設定した。
制約要因:高額な初期投資費用と再生可能エネルギーの断続性
プロジェクトごとの高額な初期投資は、市場の急速な拡大を阻害し続けている。ギガワット級の電解槽と再生可能エネルギー発電設備を合わせると、生産による収益が発生する前から数億ドルもの設備投資が必要となる場合があるからだ。さらに、再生可能エネルギー発電の断続性も、電解槽の利用における新たな課題となる。
長期エネルギー貯蔵設備やグリーン水素輸送インフラの整備が限られていることも、既存のパイプラインや輸送網がない地域では、開発業者にとってプロジェクトの資金調達を困難にしている。大規模プロジェクトの許認可取得や再生可能エネルギーの系統連系には数年かかる場合があるため、一部の開発業者は、ギガワット規模の新規投資よりも、小型のモジュール式電解槽の導入を優先し続けている。
機会:グリーンアンモニア輸出の成長と産業ハブの開発
水素キャリアとしてのグリーンアンモニアとグリーンメタノールに対する国際的な需要の高まりは、大きなビジネスチャンスとなる。海運業界や発電業界の顧客は、認証済みの低炭素燃料代替品をますます求めるようになっているからだ。輸出志向型の生産拠点に早期に拠点を構えた開発企業は、予測期間を通じて世界のグリーン水素貿易が拡大し続ける中で、大きな市場シェアを獲得できるだろう。
電解槽設備と、製油所、化学工場、鉄鋼工場などの併設施設を組み合わせた、専用の産業用水素ハブの拡張は、長期オフテイク契約を確保できる開発業者にとって、新たな機会を提供する。ハブ規模のインフラ整備に対する政府の継続的な資金援助は、予測期間の残りの期間を通じて、この機会をさらに加速させると予想される。
⮞2026年5月、欧州委員会は、欧州水素銀行の2025年入札において、再生可能エネルギーおよび低炭素水素プロジェクトを支援対象として選定し、欧州7カ国にわたる9つのプロジェクトに約10億9000万ユーロを拠出することを決定した。選定されたプロジェクトでは、合計で約1.1ギガワットの電解槽設備が設置される見込みである。
最近の動向
-
2026年:ユニパーは5月15日、ドイツに計画中のヴィルヘルムスハーフェン水素輸入ターミナルの容量に関するオープンシーズンを開始した。
-
2025年:ネルASAは12月12日、ノルウェーのヘロイヤ工場で最大1GWの次世代加圧式アルカリ電解槽の生産能力を開発するための最終投資決定を発表した。
-
2025年:TotalEnergiesは2月18日、Air Liquideと提携し、オランダのアントワープとゼーラントにある製油所向けに2つのグリーン水素プロジェクトを開発する契約を締結したと発表した。
-
2026年:ティッセンクルップ・ヌセラは3月18日、スペイン・アンダルシア州のムーヴェ社によるグリーン水素プロジェクト向けに、300MWの電解槽を供給する契約を締結したと発表した。
グリーン水素企業とは:
-
Linde plc
-
Air Liquide S.A.
-
Air Products and Chemicals, Inc.
-
ENGIE SA
-
Siemens Energy AG
-
Cummins Inc.
-
Toshiba Energy Systems & Solutions Corporation
-
Nel ASA
-
ITM Power plc
-
Plug Power Inc.
-
thyssenkrupp nucera AG & Co. KGaA
-
McPhy Energy S.A.
-
Ørsted A/S
-
TotalEnergies SE
-
Shell plc
-
BP p.l.c.
-
Iberdrola S.A.
-
Green Hydrogen Systems A/S
グリーン水素市場レポートの範囲:
目次
1. 市場環境と戦略的関連性
1.1 市場環境の概要(なぜこの市場が重要なのか)
1.1.1 なぜこの市場が戦略的注目を集めているのか
1.1.2 本レポートが支援するビジネス上の意思決定
1.2 範囲
1.3 調査と方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022~2035年
2.3 セグメント別市場規模および予測、2022~2035年
2.3.1 技術別市場規模
2.3.2 ソース別
市場規模 2.3.3 エンドユーザー産業別市場規模
2.4 地域別市場シェアおよびBPS分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界CxOの視点
3. 市場概要
3.1 市場動向
3.1.1 推進要因
3.1.2 阻害要因 3.1.3
機会
3.1.4 主要市場トレンド
3.2 業界PESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの5フォース分析)
3.4 業界サプライチェーン分析
3.4.1 再生可能エネルギーおよび電解槽部品サプライヤー
3.4.2 グリーン水素製造業者および電解槽
メーカー 3.4.3 貯蔵、輸送、流通プロバイダー
3.4.4 エンドユーザー産業(精製、化学、鉄鋼、輸送)
3.5 業界ライフサイクルアセスメント
4.統計分析とトレンドレポート(2025年)
4.1 生産能力および電解槽導入に関する指標
4.1.1 世界のグリーン水素生産量と稼働能力
4.1.2 電解槽の設置容量と年間導入率
4.1.3 電解槽の製造能力と稼働率
4.1.4 プロジェクトパイプライン、最終投資決定、および試運転統計
4.2 生産経済と再生可能エネルギー指標
4.2.1 グリーン水素の製造コスト(1キログラムあたり)
4.2.2 水素1キログラムあたりの再生可能電力消費量
4.2.3 電解槽の設備投資費用および運転費用に関するベンチマーク
4.2.4 生産単位当たりの水消費量と資源効率
4.3 インフラストラクチャ、ストレージ、および配信に関する統計情報
4.3.1 水素パイプラインの容量とネットワーク開発
4.3.2 水素貯蔵容量と利用率
4.3.3 水素燃料補給ステーションの展開と処理能力
4.3.4 水素輸送コストと流通損失
4.4 産業需要、購入量、商業的導入状況
4.4.1 グリーン水素のオフテイク契約および契約量
4.4.2 アンモニア、精製、メタノール生産からの需要
4.4.3 製鉄および重量輸送におけるグリーン水素の導入
4.4.4 プロジェクト投資、資金調達、およびキャンセルに関する統計
4.5 技術、効率性、イノベーションに関する指標
4.5.1 アルカリ電解槽、PEM電解槽、固体酸化物電解槽の効率ベンチマーク
4.5.2 電解槽スタックの寿命と劣化率
4.5.3 再生可能エネルギーの統合と設備利用率指標
4.5.4 特許出願、技術改良、新規プロジェクトの開始
5. グリーン水素市場の技術別セグメント分析と予測、2022~2035年、市場規模(10億米ドル)
5.1 概要
5.2 アルカリ電解
5.2.1 主要トレンド
5.2.2 市場規模と予測、2022~2035年
5.3 PEM電解
5.4 固体酸化物電解
5.5 AEM電解
6. グリーン水素市場のセグメント別分析と予測、供給源別、2022~2035年、金額(10億米ドル)
6.1 概要
6.2 風力
6.2.1 主要トレンド
6.2.2 市場規模と予測、2022~2035年
6.3 太陽光
6.4 その他の再生可能エネルギー源
7. グリーン水素市場のセグメント別分析と予測、エンドユーザー産業別、2022~2035年、市場規模(10億米ドル)
7.1 概要
7.2 精製
7.2.1 主要トレンド
7.2.2 市場規模と予測、2022~2035年
7.3 化学
7.4 鉄鋼
7.5 輸送
8. グリーン水素市場のセグメント別分析と予測(地域別、2022~2035年、金額(10億米ドル))
8.1 概要
8.2 北米
8.2.1 主要トレンド
8.2.2 グリーン水素市場規模と予測(技術別、2022~2035年
) 8.2.3 グリーン水素市場規模と予測(供給源別、2022~2035年) 8.2.4グリーン
水素市場規模と予測(エンドユーザー産業別、2022~2035年)
8.2.5 グリーン水素市場規模と予測(国別、2022~2035年)
8.2.5.1 米国
8.2.5.2 カナダ
8.3 欧州
8.3.1 主要トレンド
8.3.2 グリーン水素市場規模と予測(技術別、2022~2035年)
8.3.3 グリーン水素市場8.3.4 グリーン水素市場規模と予測
、エンドユーザー産業別、 2022~2035年
8.3.5 グリーン水素市場規模と予測、国別、2022~2035年
8.3.5.1 ドイツ
8.3.5.2 英国
8.3.5.3 フランス
8.3.5.4 イタリア
8.3.5.5 スペイン
8.3.5.6 ロシア
8.3.5.7 ポーランド
8.3.5.8 その他のヨーロッパ
8.4 アジア太平洋
8.4.1 主要トレンド
8.4.2 グリーン水素市場規模と予測、技術別、2022~2035年
8.4.3 グリーン水素市場規模と予測、エンドユーザー産業別、2022~2035年
8.4.4 グリーン水素市場規模と予測、エンドユーザー産業別エンドユーザー産業、2022~2035年
8.4.5 グリーン水素市場規模と予測、国別、2022~2035年
8.4.5.1 中国
8.4.5.2 インド
8.4.5.3 日本
8.4.5.4 韓国
8.4.5.5 オーストラリア
8.4.5.6 ASEAN諸国
8.4.5.7 その他のアジア太平洋地域
8.5 中東およびアフリカ
8.5.1 主要トレンド
8.5.2 グリーン水素市場規模と予測、技術別、2022~2035年
8.5.3 グリーン水素市場規模と予測、供給源別、2022~2035年
8.5.4 グリーン水素市場規模と予測、エンドユーザー産業別、2022~2035年
8.5.5 グリーン水素市場規模と予測、国別、2022 ~2035年2022~2035
8.5.5.1 アラブ首長国連邦
8.5.5.2 サウジアラビア8.5.5.3
カタール
8.5.5.4 南アフリカ
8.5.5.5 中東およびアフリカのその他の地域
8.6 ラテンアメリカ
8.6.1 主要トレンド
8.6.2 グリーン水素市場規模と予測(技術別、2022~2035 年)
8.6.3 グリーン水素市場規模と予測(供給源別、2022~2035 年)
8.6.4 グリーン水素市場規模と予測(エンドユーザー産業別、2022~2035 年)
8.6.5 グリーン水素市場規模と予測(国別、2022~2035 年)
8.6.5.1 ブラジル
8.6.5.2 アルゼンチン
8.6.5.3 メキシコ
8.6.5.4 コロンビア
8.6.5.5 ラテンアメリカのその他
9. 競争環境
9.1 主要企業のポジショニング
9.2 競争動向
9.2.1 2022~2026年の年間戦略と開発
9.3 2025年の市場シェア分析
9.4 製品/サービスおよびアプリケーションのベンチマーク
9.4.1 主要企業による製品/サービスの仕様と機能
9.4.2 主要企業による製品/サービスのヒートマップ
9.4.3 主要企業によるアプリケーションのヒートマップ
9.5 業界のスタートアップとイノベーションの状況
9.6 主要企業のプロファイル
9.6.1 Linde plc
9.6.1.1 会社概要とスナップショット
9.6.1.2 製品/サービスポートフォリオ
9.6.1.3 主要企業の財務状況9.6.1.4
地理的プレゼンス
9.6.1.5 SWOT分析 9.6.2 Air Liquide S.A.
9.6.3 Air Products and Chemicals, Inc.
9.6.4 ENGIE SA
9.6.5 Uniper SE
9.6.6 Siemens Energy AG
9.6.7 Cummins Inc.
9.6.8 Toshiba Energy Systems & Solutions Corporation
9.6.9 Nel ASA
9.6.10 ITM Power plc
9.6.11 Plug Power Inc.
9.6.12 thyssenkrupp nucera AG & Co. KGaA
9.6.13 McPhy Energy S.A.
9.6.14 Enapter S.r.l.
9.6.15 Ørsted A/S
9.6.16 TotalEnergies SE
9.6.17 Shell plc
9.6.18 BP p.l.c.
9.6.19 Iberdrola S.A.
9.6.20 Green Hydrogen Systems A/S
10. アナリストの推奨事項
10.1 SNSインサイダー機会マップ
10.2 業界の容易に達成可能な機会の評価
10.3 市場参入と成長戦略
10.4 アナリストの見解と市場成長に関する提案
11.前提条件
12. 免責事項
13. 付録
13.1 表一覧
13.2 図一覧
主要セグメント
テクノロジーによって
-
アルカリ電解
-
PEM電解
-
固体酸化物電解
-
AEM電解
情報源別
-
風
-
太陽
-
その他の再生可能エネルギー源
エンドユーザー産業別
-
精製
-
化学物質
-
鉄鋼
-
交通機関
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東およびアフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東およびアフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
