
抗体薬物複合体(ADC)市場レポートの範囲と概要:
抗体薬物複合体(ADC)市場は、 2025年には129億5000万米ドルと評価され、2035年までに412億6000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)12.29%で成長すると見込まれています。
抗体薬物複合体市場は、がん標的治療の需要増加により急速に拡大しています。ADCは、モノクローナル抗体の特異性を利用して、健康な組織を温存しながら、治療抵抗性の癌細胞に強力な細胞毒性物質を届けるホットなトレンドです。ADCの使用増加により市場が成長 ADC技術の発展が進み、現在、薬効が高まり、副作用が軽減されています。次世代複合体や新しい標的アプローチの導入など、ADCの新たな開発により、市場の成長は今後も促進されるでしょう。
⮞2026年1月、Tubulis社は、同社のAlco5結合プラットフォームに関する前臨床試験結果がNature Communications誌に掲載されたことを発表しました。この技術により、これまで利用できなかったヒドロキシ基含有ペイロードを用いたADC開発が可能となり、作用機序の拡大、治療設計の改善、既存の細胞毒性ペイロードに対する耐性への対応などが期待されます。

抗体薬物複合体(ADC)市場に関する詳細情報-サンプルレポートをご請求ください
抗体薬物複合体(ADC)市場の動向:
-
世界的な癌罹患率の上昇は、抗体薬物複合体(ADC)のような標的療法への需要を高めている。
-
ADCは細胞毒性薬剤を正確に送達できるため、従来の化学療法に比べて健康な細胞への損傷を軽減できる。
-
乳がん、肺がん、血液がんに対するADCの承認件数の増加は、臨床現場での採用が拡大していることを示している。
-
リンカー化学、ペイロード、および標的化メカニズムにおける継続的な進歩により、ADCの有効性と安全性が向上している。
-
ADCの開発と製造における協力と投資は、イノベーションを加速させ、臨床試験に進むADCの数を増加させている。
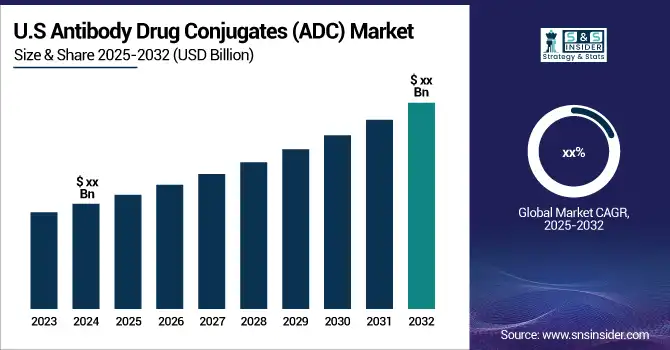
米国における抗体薬物複合体(ADC)市場の概況:
米国の抗体薬物複合体(ADC)市場は、2025年には約58億3000万米ドルと評価され、2035年までに223億5000万米ドルに達すると予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)13.20%で成長すると見込まれています。
市場の成長は主に、がんの罹患率の上昇、標的がん治療薬への需要増加、および抗体ベースの薬剤送達技術の進歩によって牽引されています。ADCの研究開発への投資の増加、臨床試験パイプラインの拡大、および新規標的生物製剤の導入は、市場拡大をさらに後押ししています。加えて、製薬企業間の提携の増加と規制当局の承認の増加が、米国市場の成長見通しを強化しています。
⮞2026年6月、ギリアド・サイエンシズは、米国FDAが転移性トリプルネガティブ乳がんの一次治療薬としてトロデルビー(サシツズマブ・ゴビテカン-hziy)を承認したと発表した。この承認は、PD-L1発現状態に関わらず、単剤療法およびペムブロリズマブとの併用療法を含む、あらゆる適格患者を対象としており、臨床での使用範囲を拡大するものである。
抗体薬物複合体(ADC)市場の成長要因:
- 世界的な癌患者数の増加は、抗体薬物複合体(ADC)市場を牽引する主要な要因の一つである。
抗体薬物複合体(ADC)市場を牽引する主要因の一つは、世界的な癌の発生率の増加です。世界保健機関(WHO)によると、2022年には新たに2,000万件の癌症例が発生し、970万人が死亡したと推定されています。診断後5年生存者の推定数は5,350万人です。生涯のうちに約5人に1人が癌を発症し、男性の約9人に1人、女性の約12人に1人が癌で死亡しています。この癌負担の増加は、より効果的な治療法の必要性を高めています。これらの抗体薬物複合体(ADC)は、健康な細胞にも影響を与える可能性のある従来の化学療法とは異なり、細胞毒性薬を癌細胞に直接送達します。特定の腫瘍細胞を標的として占有し、副作用を軽減する能力があるため、ADCは癌治療において有望なツールとなる可能性があります。その結果、ADCは、特に乳癌、肺癌、血液癌において、腫瘍医の注目を集めています。
抗体薬物複合体(ADC)の重要性の高まりは、転移性トリプルネガティブ乳がん(mTNBC)の治療薬としてトロデルビー(サシツズマブ・ゴビテカン)が承認されたことなど、この分野における近年の進展によってさらに強調されています。加えて、生活習慣の変化や高齢化に伴う新興国におけるがん罹患率の上昇も、ADCのような革新的な治療法へのニーズの高まりを後押ししています。
-
ADC技術の継続的な進歩は、これらの治療法の有効性と安全性プロファイルを大幅に向上させ、市場の成長を牽引している。
例えば、2024年1月、セルテリオンはWuXi XDCと提携し、ADCの開発と製造を改善しました。現在、北京大学、韓氏の研究チーム、華東医薬は、Fusion as a serviceインテリジェンスネットワークの支援を受け、生産プロセスと薬効の環境改善により、より優れたADC技術を生み出す華東医薬の設立に取り組んでいます。例えば、ADCとして初めて承認されたのはKadcya(アド・トラスツズマブ・エムタンシン)であり、Enhertu(ファム・トラスツズマブ・デルクステカン-nxki)は、がん治療の第一選択薬としても使用されるなど、がん治療の新時代におけるADCの可能性をさらに確固たるものにしました。これらのADC技術の進歩は、臨床試験に入るADCの増加とともに、MDCの成長をさらに促進すると予測されています。
新規ADC技術は進化を続け、これらの治療法の有効性と安全性を向上させ、市場の成長に大きく貢献しています。リンカー化学、ペイロード、標的化メカニズムの進歩により、ADCは細胞毒性物質をがん細胞に直接送達する能力を高めつつ、全身への悪影響を軽減しています。次世代ADCの新たな作用機序は、製薬業界から多大な投資を集めています。
抗体薬物複合体(ADC)市場の制約要因:
- 抗体薬物複合体(ADC)市場における主要な制約要因の一つは、これらの複雑な治療法の開発および製造に伴う高い生産コストである。
ADCは、最先端の技術と独自の製造プロセスを組み合わせることで、細胞毒性薬をモノクローナル抗体に結合させて作られます。抗体と細胞毒性薬の複雑な製造プロセス、そして結合プロセスは、一般的に高コストです。これらの治療法に伴う高コストは、エンドユーザーにとって高額な価格設定につながり、特定の地域や市場におけるADCへのアクセスを困難にし、その計り知れない治療可能性にもかかわらず、大規模な普及を阻害する可能性があります。さらに、厳しい規制審査と品質管理要件もコストを押し上げ、小規模な市場参加者の参入を阻害したり、ADCの研究開発への投資を妨げたりする可能性があります。
抗体薬物複合体(ADC)市場の機会:
- バイオマーカー主導型腫瘍学の拡大と技術革新が抗体薬物複合体(ADC)市場の成長を加速させている。
抗体薬物複合体(ADC)市場は、特にHER2低発現がんやその他のバイオマーカーで選択された患者など、様々な種類のがんにおける使用拡大により、大きな成長機会を提供しています。リンカー技術、部位特異的結合技術、および新規細胞毒性物質の進歩により、ADCの安全性と有効性が向上し、より幅広い臨床応用への道が開かれています。ADCを免疫療法や標的療法と併用する傾向も、好ましい結果を示しています。さらに、強力な後期臨床開発パイプライン、がん研究開発への支出の増加、および個別化がん治療への需要の高まりにより、ADCは長期的に大きな市場ポテンシャルを持つ重要なイノベーション分野となっています。
2025年1月、米国FDAは、内分泌療法後に病勢進行が認められた切除不能または転移性のHR陽性、HER2低発現またはHER2超低発現乳がんに対し、ファムトラスツズマブデルクステカン-nxki(エンハーツ)を承認した。この承認は、化学療法と比較して無増悪生存期間が有意に改善したDESTINY-Breast06試験の結果に基づいている。
抗体薬物複合体(ADC)市場セグメント分析:
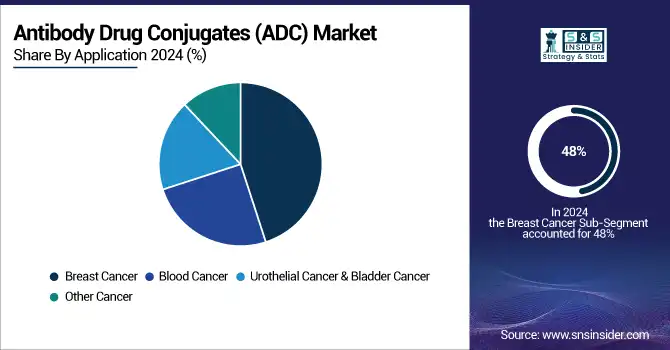
用途別に見ると、2025年には乳がん分野がADC市場を牽引し、血液がん分野が最も急速な成長を示す見込み。
乳がんセグメントは市場を席巻し、症例数の増加、有望なパイプライン製品、カドサイラの普及といった理由から、市場シェアの48%を占めた。トロデルビー、エンハーツ、カドサイラは、乳がん治療薬として承認されている薬剤である。早期乳がん患者へのカドサイラの追加、そして最近のエンハーツとトロデルビーの承認は、このセグメントに刺激を与えるだろう。
血液がんは最も急速な成長が見込まれる疾患です。血液がんは世界で5番目に多いがんであり、がんによる死亡原因の第2位となっています。米国がん研究財団によると、2022年には米国で約18万6400件の白血病、リンパ腫、骨髄腫の新規症例が診断されました。さらに、予測期間中に複数の製品が承認されることで、市場の成長が促進されると予想されます。
⮞2025年1月、米国FDAは、アストラゼネカと第一三共が開発したダトポタマブ・デルクステカン(ダトロウェイ)を、内分泌療法および化学療法後に切除不能または転移性のHR陽性HER2陰性乳がんの成人患者向けに承認した。この承認により、TROP2を標的とする抗体薬物複合体(ADC)の商業的応用範囲が拡大した。
ターゲット別に見ると、HER2が2025年のターゲットセグメントをリードし、CD22が最も急速に成長するニッチ市場として浮上する。
HER2(ヒト上皮成長因子受容体2)セグメントは、大きなシェアを占め、市場を席巻しました。HER2は重要な標的であり、過剰発現がよく見られる乳がんの治療において極めて重要です。ADC(抗体薬物複合体)は、強力な薬剤を用いてHER2を標的とし、健康な細胞を温存しながらがん細胞に直接薬剤を届け、治療効果を高めます。こうした理由から、HER2の普及は著しく、業界におけるこのセグメントのリーダーシップを後押ししています。
予測期間中、CD22は最も急速に発展しているターゲットセグメントの1つです。この分野は、白血病などの癌治療における幅広い応用が特徴であり、この分野で最も急速に成長しているニッチとなっています。CD22抗原白血病関連疾患は、効果的で副作用の少ない治療法に対する需要の高まりをますます示しています。CD22標的治療は、その臨床的有望性から急速に規制されており、医師と患者の両方から好ましい治療法としてますます選ばれるようになっています。
⮞2025年10月、アストラゼネカと第一三共は、エンハーツがHER2陽性早期乳がん患者の術前補助療法後の治療薬として、米国FDAの画期的治療薬指定(Breakthrough Therapy Designation)を取得したと発表しました。この指定は、より早期の疾患段階における抗体薬物複合体(ADC)治療の評価を迅速化するための規制当局との協議を支援するものです。
製品別に見ると、カドサイラが引き続き売上高トップのADCであり、エンハーツも急速な成長を遂げている。
2025年には、乳がんの罹患率の上昇と、乳がん治療薬として承認されたADCの増加を背景に、カドサイラがADC市場を席巻しました。2022年1月には、成長の可能性を秘めた新たな市場である中国で、F.ホフマン・ラ・ロシュ社によるカドサイラの使用承認が下り、大きな追い風となりました。カドサイラの幅広い普及は、標的型がん免疫療法の市場拡大を浮き彫りにし、ADC市場において最大の収益を生み出す可能性を秘めた市場となっています。
エンハーツは、ADC市場において最も急速に成長しているセグメントとなっています。第一三共およびアストラゼネカとの提携も、エンハーツの急速な成長を後押ししており、特に2022年8月にHER2低発現乳がんの治療薬として承認されたことは、がん治療における画期的な出来事でした。さらに、2022年5月以降、エンハーツはHER2陽性乳がんの二次治療適応症を含む、市場に参入した他の競合製品との競争にもかかわらず、新規患者シェアにおいて常に先行し、市場での急速な普及を示してきました。適応症の継続的な拡大により、今後数年間も継続的な成長が見込まれます。
⮞2025年11月、アストラゼネカと第一三共は、HER2陽性転移性乳がんの一次治療薬として、エンハーツとペルツズマブの併用療法が米国FDAの承認を取得したことを発表しました。この承認により、新たなADC(抗体薬物複合体)併用療法の選択肢が生まれ、HER2陽性乳がんにおけるエンハーツの臨床的地位が強化されました。
抗体薬物複合体(ADC)市場の地域別分析:
北米抗体薬物複合体(ADC)市場のインサイト
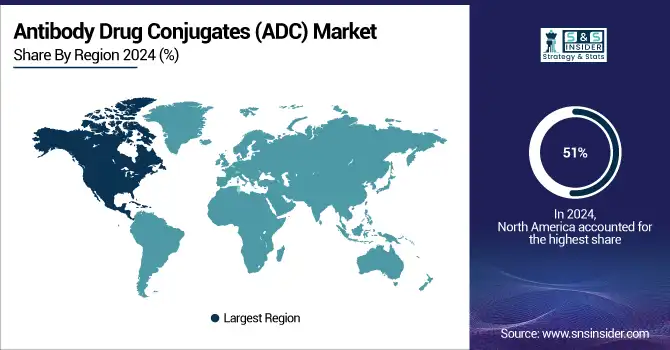
北米は、高度な医療制度、強固なバイオ医薬品環境、研究開発への多額の資金投入により、抗体薬物複合体(ADC)市場で51%のシェアを占め、圧倒的な存在感を示しています。この地域ではがんの罹患率が高く、副作用が少なく標的治療を提供するADCなどの先進的な治療法へのニーズが高まっています。Seagen、Pfizer、ImmunoGenといった主要企業の存在は、イノベーションを促進し、ADCの開発を加速させています。さらに、米国食品医薬品局(FDA)は迅速な承認ルートを提供しており、より迅速な承認と市場参入を可能にしています。北米は、がん研究への多額の資金援助と、ADC開発を促進するためのバイオ医薬品企業間の戦略的パートナーシップを獲得しています。この地域は、高度に発達した医療制度と先進治療に対する高い意識により、ADC市場の最先端を維持し、その成長を大きく後押ししています。
⮞ロッテバイオロジクスは2025年4月、ニューヨーク州シラキュース・バイオキャンパスに開設したADC専用製造施設の本格稼働を発表した。アジアを拠点とするバイオテクノロジー企業との最初の製造契約締結後、同施設は臨床および商業生産を支援するADCの受託開発・製造サービスを開始した。
抗体薬物複合体(ADC)市場に関するカスタマイズ調査が必要な場合は、今すぐお問い合わせください。
アジア太平洋地域における抗体薬物複合体(ADC)市場の動向
アジア太平洋地域は、がんの罹患率の上昇、医療費の増加、そして同地域におけるバイオ医薬品エコシステムの成長を背景に、抗体薬物複合体(ADC)市場において最も急速に成長している地域であり、年平均成長率(CAGR)は15.73%と最も高い伸びを示しています。人口が多く高齢化が進む同地域では、がんの負担が大きく、ADCなどの標的療法に対する需要が満たされていない状況が深刻です。中国、インド、韓国をはじめとするいくつかの国では、医療インフラとバイオテクノロジーの大幅な変化が進んでおり、画期的な治療法の開発と高度な治療ソリューションへのアクセスが促進されています。上海ミラコジェンやイノベント・バイオロジクスといった地元のバイオ医薬品企業は、臨床試験や手頃な価格のADCを通じて市場拡大に貢献しています。各国政府も規制承認手続きを迅速化しており、がんの診断と治療に対する認識とアクセスも向上しています。これらの要因が相まって、市場の急速な成長を後押ししています。
⮞2025年12月、アストラゼネカ・ファーマ・インディアは、切除不能または転移性のHR陽性HER2陰性乳がん患者を対象としたダトポタマブ・デルクステカン(Dato-DXd)の輸入、販売、流通について、インド医薬品規制当局(CDSCO)の承認を取得しました。この承認は、同社にとってインドにおける2番目の抗体薬物複合体(ADC)の承認となります。
欧州における抗体薬物複合体(ADC)市場の動向
欧州のADC市場は、がん罹患率の上昇、高度な医療インフラの整備、標的療法の普及拡大を背景に拡大を続けている。乳がん、肺がん、血液がんに対する新規ADCの承認件数の増加に加え、製薬企業間の強力な研究開発投資と連携が市場成長を牽引している。精密医療への注力と治療効果の向上も、地域におけるADCの普及をさらに促進している。
⮞2026年6月、欧州委員会は、PD-1またはPD-L1阻害剤療法の適応とならない転移性トリプルネガティブ乳がん患者に対する第一選択治療薬として、ギリアド・サイエンシズ社のトロデルビーを承認した。この承認により、欧州連合全体でADC(抗体薬物複合体)を用いた治療へのアクセスが拡大した。
ラテンアメリカ(LATAM)および中東・アフリカ(MEA)における抗体薬物複合体(ADC)市場のインサイト
ラテンアメリカおよび中東・アフリカのADC市場は、がん罹患率の上昇、医療インフラの改善、標的療法への認知度向上に伴い成長を続けています。新興市場では臨床試験や共同研究が増加しており、ADCの開発を後押ししています。革新的なADC技術の採用と患者中心の治療への移行は、予算やアクセスの問題にもかかわらず、市場の成長を牽引しています。
抗体薬物複合体(ADC)市場の競争環境:
セルテリオン社は、抗体薬物複合体(ADC)の開発・製造を専門とする大手バイオ医薬品企業です。高度なバイオテクノロジーと提携関係を活用し、副作用を最小限に抑えつつ効果を高める標的がん治療薬の開発に注力しています。同社のADC技術における革新は、臨床開発の進歩を支え、世界中のがん患者に対する治療選択肢を広げています。
- 2024年1月、セルトリオン株式会社とWuXi XDCは、抗体薬物複合体(ADC)の開発および製造に関する統合サービスを提供する覚書(MOU)を締結しました。この提携は、両社がADCソリューションを提供する能力を強化することを目的としています。
抗体薬物複合体(ADC)市場の主要企業:
-
Genentech
-
Seagen Inc.
-
Daiichi Sankyo
-
ImmunoGen
-
Bristol Myers Squibb
-
Amgen
-
ADC Therapeutics
-
MacroGenics
-
Bayer Zymeworks
-
Gilead Sciences
-
Mersana Therapeutics
-
Boehringer Ingelheim
-
Sanofi
-
Eli Lilly
-
Janssen Biotech
-
Roche
-
Curis Inc.
抗体薬物複合体(ADC)市場レポートの範囲:
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 129億5000万米ドル |
| 2035年までの市場規模 | 412億6000万米ドル |
| 年平均成長率 | 2026年から2035年までの年平均成長率(CAGR)は12.29% |
| 基準年 | 2025 |
| 予測期間 | 2026~2035年 |
| 履歴データ | 2022-2024 |
| レポートの範囲と対象範囲 | 市場規模、セグメント分析、競合状況、地域分析、DROCおよびSWOT分析、予測展望 |
| 主要セグメント | • 用途別(血液がん、乳がん、尿路上皮がん・膀胱がん、その他のがん) • 製品別(カドサイラ、エンハーツ、アドセトリス、パドセブ、トロデルビー、ポリビー、その他) • 標的別(HER2、CD22、CD30、その他) • 技術別(技術タイプ、リンカー技術タイプ、ペイロード技術) |
| 地域分析/カバレッジ | 北米 (米国、カナダ)、欧州 (ドイツ、英国、フランス、イタリア、スペイン、ロシア、ポーランド、その他の欧州諸国)、アジア太平洋 (中国、インド、日本、韓国、オーストラリア、ASEAN 諸国、その他のアジア太平洋諸国)、中東およびアフリカ (UAE、サウジアラビア、カタール、南アフリカ、その他の中東およびアフリカ諸国)、ラテンアメリカ (ブラジル、アルゼンチン、メキシコ、コロンビア、その他のラテンアメリカ諸国)。 |
| 企業プロフィール | Genentech, Seagen Inc., AstraZeneca, Daiichi Sankyo, Pfizer, ImmunoGen, Bristol Myers Squibb, Amgen, ADC Therapeutics, MacroGenics, Bayer, Zymeworks, Gilead Sciences, Mersana Therapeutics, Boehringer Ingelheim, Sanofi, Eli Lilly, Janssen Biotech, Roche, Curis Inc., and other players. |
目次
1. はじめに
1.1 市場の定義と範囲
1.2 研究の前提条件と略語
1.3 研究方法論
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 アプリケーション別市場規模
2.3.2 製品別市場規模
2.3.3 ターゲット別市場規模
2.3.4 技術別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
3.6 親市場の概要
3.7 市場リスク評価
4. 統計分析とトレンドレポート
4.1 臨床パフォーマンスおよび有効性指標
4.1.1 臨床試験におけるADC療法の平均全奏効率(ORR%)
4.1.2 承認されたADCによって達成された平均無増悪生存期間(PFS、月)
4.1.3 従来の化学療法と比較したオフターゲット毒性の平均減少率(%)
4.2 導入と治療の動向
4.2.1 がんの種類別(乳がん、血液がん、肺がん、その他)のADC採用率(%)
4.2.2 世界におけるADC処方件数の前年比増加率(%)
4.2.3 単剤療法と併用療法におけるADCの使用割合(%)
4.3 研究開発およびパイプライン開発の指標
4.3.1 前臨床試験、第I相試験、第II相試験、および第III相試験におけるADCの数
4.3.2 標的抗原タイプ別(HER2、CD30、TROP2、その他)のADCパイプラインのシェア(%)
4.3.3 ADCと他の抗がん剤との平均臨床試験成功率(%)
4.4 コストとアクセシビリティのベンチマーク
4.4.1 ADC療法における患者一人当たりの平均治療費(米ドル)
4.4.2 償還プログラムでカバーされているADC療法の割合(地域別)(%)
4.4.3 ADC導入による入院期間または支持療法費の平均削減率(%)
5. 抗体薬物複合体(ADC)市場のセグメント別分析と予測、用途別、2022年~2035年、市場規模(10億米ドル)
5.1 はじめに
5.2 血液がん
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 乳がん
5.4 尿路上皮癌および膀胱癌
5.5 その他の癌
6. 抗体薬物複合体(ADC)市場のセグメント別分析と予測、製品別、2022年~2035年、市場規模(10億米ドル)
6.1 はじめに
6.2 カドシラ
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 エンヘルツ
6.4 アドケトリス
6.5 トロデルビー
6.6 政策
6.7 その他
7. 抗体薬物複合体(ADC)市場のセグメント別分析と予測、対象別、2022年~2035年、金額(10億米ドル)
7.1 はじめに
7.2 HER2
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 CD22
7.3 CD30
7.3 その他
8. 抗体薬物複合体(ADC)市場のセグメント別分析と予測、技術別、2022年~2035年、市場規模(10億米ドル)
8.1 はじめに
8.2 技術の種類
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 リンカー技術の種類
8.4 ペイロード技術
9. 抗体薬物複合体(ADC)市場の地域別セグメント分析と予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 抗体薬物複合体(ADC)市場規模と予測(用途別、2022年~2035年)
9.2.3 抗体薬物複合体(ADC)市場規模と予測(製品別、2022年~2035年)
9.2.4 抗体薬物複合体(ADC)市場規模と予測(対象別、2022年~2035年)
9.2.5 抗体薬物複合体(ADC)市場規模と予測(技術別、2022年~2035年)
9.2.6 抗体薬物複合体(ADC)市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 抗体薬物複合体(ADC)市場規模と予測(用途別、2022年~2035年)
9.3.3 抗体薬物複合体(ADC)市場規模と予測(製品別、2022年~2035年)
9.3.4 抗体薬物複合体(ADC)市場規模と予測(対象別、2022年~2035年)
9.3.5 抗体薬物複合体(ADC)市場規模と予測(技術別、2022年~2035年)
9.3.6 抗体薬物複合体(ADC)市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 抗体薬物複合体(ADC)市場規模と予測(用途別、2022年~2035年)
9.4.3 抗体薬物複合体(ADC)市場規模と予測(製品別、2022年~2035年)
9.4.4 抗体薬物複合体(ADC)市場規模と予測(対象別、2022年~2035年)
9.4.5 抗体薬物複合体(ADC)市場規模と予測(技術別、2022年~2035年)
9.4.6 抗体薬物複合体(ADC)市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 抗体薬物複合体(ADC)市場規模と予測(用途別、2022年~2035年)
9.5.3 抗体薬物複合体(ADC)市場規模と予測(製品別、2022年~2035年)
9.5.4 抗体薬物複合体(ADC)市場規模と予測(対象別、2022年~2035年)
9.5.5 抗体薬物複合体(ADC)市場規模と予測(技術別、2022年~2035年)
9.5.6 抗体薬物複合体(ADC)市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 抗体薬物複合体(ADC)市場規模と予測(用途別、2022年~2035年)
9.6.3 抗体薬物複合体(ADC)市場規模と予測(製品別、2022年~2035年)
9.6.4 抗体薬物複合体(ADC)市場規模と予測(対象別、2022年~2035年)
9.6.5 抗体薬物複合体(ADC)市場規模と予測(技術別、2022年~2035年)
9.6.6 抗体薬物複合体(ADC)市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2035年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Genentech.
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 Seagen Inc.
10.6.3 AstraZeneca
10.6.4 Daiichi Sankyo
10.6.5 Pfizer
10.6.6 ImmunoGen
10.6.7 Bristol Myers Squibb
10.6.8 Amgen
10.6.9 ADC Therapeutics
10.6.10 MacroGenics
10.6.11 Bayer
10.6.12 Zymeworks
10.6.13 Gilead Sciences
10.6.14 Mersana Therapeutics
10.6.15 Boehringer Ingelheim
10.6.16 Sanofi
10.6.17 Eli Lilly
10.6.18 Janssen Biotech
10.6.19 Roche
10.6.20 Curis Inc.
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメント:
申請により
-
血液がん
-
白血病
-
-
-
リンパ腫
-
-
-
多発性骨髄腫
-
-
乳癌
-
尿路上皮癌および膀胱癌
-
その他の癌
副産物
-
カドサイラ
-
エンヘルトゥ
-
次
-
滝
-
トロデルビー
-
じゃがいも
-
その他
ターゲットによる
-
HER2
-
CD22
-
CD30
-
その他
テクノロジーによって
-
技術タイプ
-
切断可能なリンカー
-
-
-
切断不可能なリンカー
-
-
-
リンカーレス
-
-
リンカー技術タイプ
-
VC
-
-
-
スルホ-SPDB
-
-
-
そして
-
-
-
ヒドラゾン
-
-
-
その他
-
-
ペイロード技術
-
女性
-
-
-
MMAF
-
-
-
DM4
-
-
-
カンプトテシン
-
-
-
その他
-
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
エジプト
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
