
携帯電話用半導体市場レポートの範囲と概要:
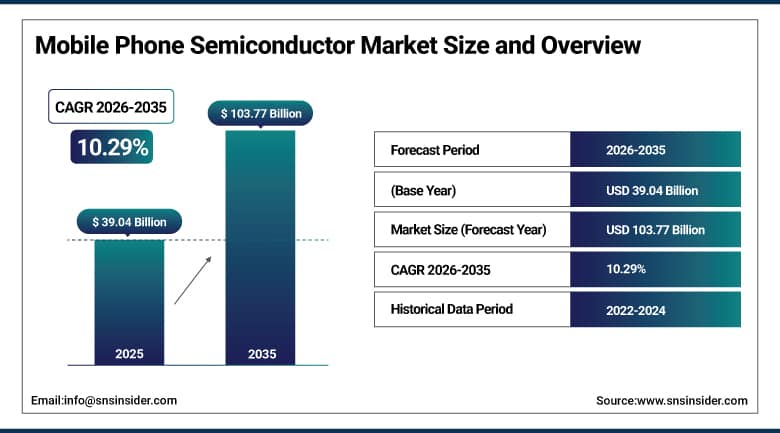
携帯電話用半導体市場の規模は、2025年には390億4000万米ドルと評価され、2035年までに1037億7000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.29%で成長すると見込まれています。
スマートフォン普及率の上昇と5Gの拡大により、世界の携帯電話向け半導体市場は力強い成長を遂げています。高性能プロセッサへの需要の高まりが、様々なデバイスにおけるチップセットの採用を促進しています。AI対応モバイルアプリケーションの利用拡大は、半導体の複雑化と設計革新を加速させています。システムオンチップ(SoC)ソリューションの導入拡大は、スマートフォンの統合効率向上に貢献しています。電力効率の高いコンポーネントへの需要の高まりは、バッテリー最適化技術の発展を後押ししています。モバイル接続規格の継続的な進歩も、市場拡大をさらに後押ししています。
⮞国際電気通信連合(ITU)の「世界モバイル統計レポート2025」によると、世界のモバイル通信契約数は86億件を超え、スマートフォンの普及率はモバイル接続総数の78%以上を占めています。米国半導体工業会(SIA)の「2025年製造指標」によると、モバイルおよびワイヤレスアプリケーションは、世界の半導体使用量全体の30%以上を占めています。世界銀行が提供するデジタル開発に関するデータによると、世界人口の95%以上がモバイルブロードバンドサービスを利用できるようになっています。
携帯電話用半導体市場に関する詳細情報については、無料サンプルレポートをご請求ください。
携帯電話用半導体市場の動向:
-
5Gインフラの急速な普及は、モバイルおよび無線周波数技術向けの革新的な半導体に対する需要の増加を生み出している。
-
通信インフラ近代化プロジェクトへの資金投入の増加は、処理速度が向上した次世代チップセットの迅速な導入につながる。
-
接続機器の増加に伴い、モバイルおよび通信システム向けの高度な半導体ソリューションに対する需要が高まっている。
-
ウェアラブルデバイスの普及に伴い、世界中で低消費電力半導体の需要が増加している。
-
IoT対応エコシステムの拡大に伴い、スマートホームやヘルスケア用途向けの高機能接続半導体に対する需要が高まっている。
-
無線技術の継続的な発展は、エネルギー効率、小型化、高速接続ソリューションのための半導体におけるイノベーションを促進している。
米国携帯電話用半導体市場規模の見通し:
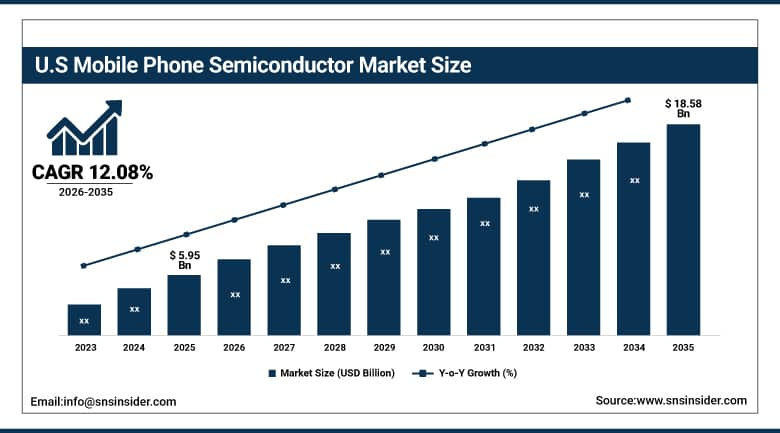
米国の携帯電話用半導体市場は、2025年には59億5000万米ドルと評価され、2035年までに約185億8000万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)12.08%で成長すると見込まれている。
米国の携帯電話向け半導体市場は、スマートフォンの旺盛な需要と5Gの普及により、着実に成長を続けています。先進的なプロセッサの採用拡大は、あらゆるデバイスにおけるモバイルコンピューティング性能の向上に貢献しています。プレミアムスマートフォンのエコシステムの拡大は、高付加価値半導体の統合を後押ししています。大手チップ設計企業の強力な存在感は、モバイルアーキテクチャの革新を推進しています。AI対応モバイルアプリケーションへの需要の高まりは、チップセットの複雑化を加速させています。無線接続における継続的な技術進歩は、市場の拡大をさらに後押ししています。
⮞米国国勢調査局の半導体およびその他の電子部品製造統計と米国国際貿易委員会の2025年産業プロファイル統計によると、半導体は米国で出荷されるすべての電子部品の25%以上を占めており、集積回路は携帯電話に使用される主要部品です。米国商務省CHIPSプログラムオフィスによると、半導体製造能力の80%以上が東アジアで開発されており、米国は世界の製造能力の約10%しか保持していないため、携帯電話用チップセットの輸入依存度が高くなっています。連邦通信委員会によると、米国の成人の97%以上が携帯電話を所有しています。
携帯電話用半導体市場のセグメント分析:
-
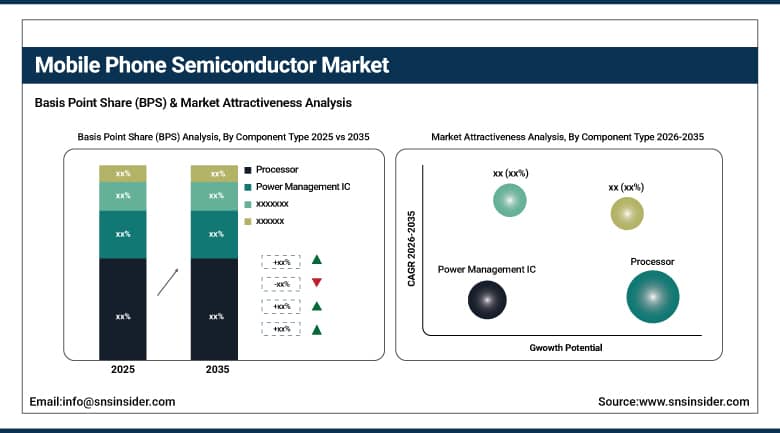
コンポーネントの種類別に見ると、プロセッサが2025年に38.50%のシェアで市場を席巻する一方、電源管理ICは2026年から2035年にかけて年平均成長率(CAGR)12.74%で最も急速に成長しているセグメントである。
-
用途別に見ると、2025年にはスマートフォンが市場を席巻し、78.60%のシェアを占める一方、ウェアラブルデバイスは2026年から2035年にかけて年平均成長率(CAGR)15.45%で最も急速に成長している分野である。
-
技術別に見ると、相補型金属酸化膜半導体(CMOS)が2025年に市場を席巻し、56.20%のシェアを占めました。一方、システムオンチップ(SOC)は2026年から2035年にかけて年平均成長率(CAGR)12.72%で最も急速に成長している分野です。
-
製造プロセス別に見ると、2025年にはフロントエンドが市場を支配し、61.40%のシェアを占めました。一方、バックエンドは2026年から2035年にかけて年平均成長率(CAGR)13.38%で最も急速に成長しているセグメントです。
部品の種類別に見ると、2025年にはプロセッサが携帯電話用半導体市場を席巻する一方、電源管理ICが最も急速に成長している分野となる。
プロセッサ分野は、スマートフォンアプリケーションにおける高性能コンピューティングへのニーズの高まりを背景に、2025年には売上高で最大のシェアを獲得し、携帯電話半導体市場を牽引しました。現代のデバイスは、マルチタスク処理やAIアプリケーションを実行するために、高度なCPUとアプリケーションプロセッサを必要としています。マルチコアアーキテクチャと先進的な製造技術の利用拡大に伴い、この分野の人気は飛躍的に高まっています。
電力管理ICセグメントは、エネルギー効率の高いスマートフォンの需要増加とバッテリー寿命の向上により、2026年から2035年にかけて最も高い年平均成長率(CAGR)を記録すると予測されています。5GやAIアプリケーションの利用拡大に伴い、スマートフォンの消費電力は増加しています。電力管理ICは、エネルギー配分の最適化とバッテリー性能の向上において重要な役割を担っており、今後のモバイルデバイス開発において不可欠な存在となっています。
用途別に見ると、2025年にはスマートフォンが携帯電話用半導体市場を席巻する一方、ウェアラブルデバイスが最も急速に成長している分野となる。
スマートフォン市場は、世界中の消費者数の多さと技術の進歩により、2025年には携帯電話向け半導体市場において収益シェアでトップになると予想されています。高効率プロセッサ、メモリチップ、その他の部品に対する需要の高まりが、半導体の利用拡大を後押ししています。5GスマートフォンやAI技術の利用増加も、これらのスマートフォンへの半導体搭載を促進しています。高い機種入れ替え率と新たなプレミアムスマートフォンの発売も、市場の成長をさらに加速させています。
ウェアラブルデバイス市場は、世界的な健康・フィットネス追跡デバイスの需要の高まりにより、2026年から2035年の間に最も急速な成長率を示すと予測されています。スマートウォッチやワイヤレスイヤホンの需要増加は、半導体の開発を促進しています。IoT技術やセンサーにおけるイノベーションの進展は、これらのデバイスの機能向上にさらに貢献しています。
技術別に見ると、2025年には相補型金属酸化膜半導体(CMOS)が携帯電話用半導体市場を席巻し、システムオンチップ(SOC)が最も急速に成長している分野となる。
相補型金属酸化膜半導体(CMOS)セグメントは、モバイル半導体の大量生産における高い効率性、拡張性、およびコスト効率の高さから、2025年の世界の携帯電話半導体市場において圧倒的な収益シェアを占めると予測されています。高度な製造プロセスと継続的な技術開発により、高性能かつ高エネルギー効率の半導体が実現され、スマートフォンのプロセッサ、メモリチップ、イメージングチップなどに幅広く応用されています。また、大量生産される携帯電話への高集積化も、このセグメントが世界市場で優位を占める要因となっています。
システムオンチップ(SoC)分野は、小型半導体チップへの需要の高まりにより、2026年から2035年にかけて最も高い年平均成長率(CAGR)を記録すると予測されています。SoCは、処理、グラフィックス、接続性など、複数の機能を1つのチップに統合したものです。半導体のエネルギー効率と高性能化への需要の高まりが、SoC分野の成長を牽引しています。5GおよびAI対応スマートフォンの普及拡大は、プレミアムおよびミッドレンジスマートフォンにおけるSoCの利用を促進しています。
製造プロセス別に見ると、2025年にはフロントエンドが携帯電話用半導体市場を席巻する一方、バックエンドは最も急速に成長している分野となる。
2025年、携帯電話用半導体市場において、フロントエンド分野は、大規模なウェハ製造とチップ設計・統合に対する高い需要により、収益シェアで圧倒的な地位を占めました。高性能プロセッサとSoCの普及が、フロントエンド製造の重要性を高めています。モバイルチップの複雑化とリソグラフィ技術の革新が、半導体製造分野における収益リーダーシップを支えています。
バックエンド分野は、2026年から2035年にかけて最も高い年平均成長率(CAGR)を示すと予測されています。この分野の成長は、半導体製造プロセスにおけるパッケージング、テスト、およびアセンブリの需要増加によるものです。3Dパッケージングとウェハーレベルパッケージングの使用により、デバイスの効率が向上しています。スマートフォンの小型化と熱管理に対する需要の高まりも、バックエンド製造の採用を促進しています。半導体アウトソーシングの動向も、バックエンド製造の成長を牽引しています。
地域分析:
アジア太平洋地域の携帯電話用半導体市場に関する洞察。
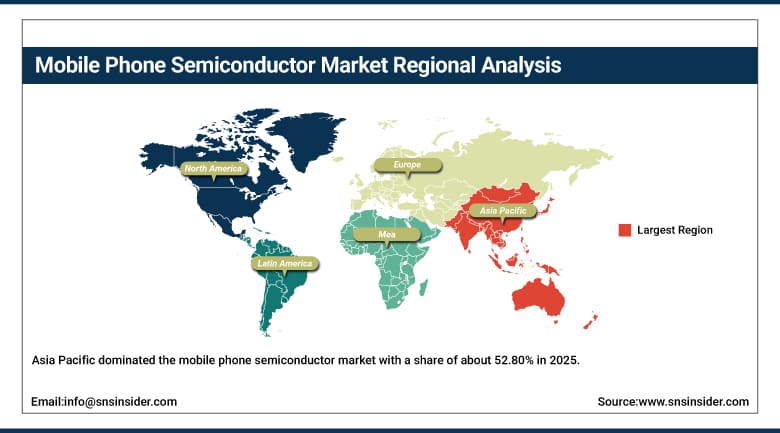
アジア太平洋地域は、大規模なスマートフォン製造・消費基盤を背景に、2025年には携帯電話用半導体市場の約52.80%を占め、市場を牽引すると予測されています。中国、インド、韓国、日本におけるモバイル機器の生産増加が半導体需要を押し上げています。大手ファウンドリや半導体組立・テスト (OSAT)プロバイダーの強力な存在感が、サプライチェーンの効率化を支えています。5GおよびAI対応スマートフォンの普及拡大は、同地域におけるチップセットのイノベーションを加速させています。
⮞国際電気通信連合(ITU)とGSMAが発表した「モバイルエコノミー2025」指標によると、世界のモバイル接続総数の55%以上がアジア太平洋地域に集中しており、同地域ではスマートフォンの普及率が75%を超えています。また、OECDによる半導体バリューチェーン評価と米国地質調査所(USGS)による重要鉱物元素の評価によると、モバイル機器の製造に必要な半導体生産能力の70%以上が東アジアに集中しています。
お客様のビジネスニーズに合わせたカスタマイズレポートをご提供します -今すぐお問い合わせください
北米携帯電話用半導体市場の概況。
北米は、スマートフォン需要の高さと高度なチップ設計能力により、2026年から2035年にかけて携帯電話用半導体市場において約11.89%という最も高い年平均成長率(CAGR)を記録すると予測されています。この地域は、プレミアムスマートフォンの普及率の高さと、AI対応プロセッサの早期導入によって恩恵を受けています。大手ファブレス半導体企業の存在は、継続的なイノベーションと設計におけるリーダーシップを支えています。5Gインフラの展開拡大は、デバイスやアプリケーション全体における高度なチップセットの消費を促進しています。
⮞米国国際貿易委員会と半導体工業会が発表した2025年政策概要によると、米国は世界の半導体製造能力の約10%を占めるに過ぎず、モバイル機器に使用される高度なロジックチップの80%以上を輸入に依存している。米国商務省CHIPSプログラムオフィスの最新情報によると、連邦政府の奨励策の下で発表された新規半導体製造プロジェクトの50%以上が、モバイルプロセッサに関連する先端ノード製造に焦点を当てている。
欧州携帯電話用半導体市場の概況。
欧州の携帯電話用半導体市場は、ミッドレンジおよびプレミアムスマートフォンの強い需要により、2025年まで安定した成長が見込まれています。主要国はドイツ、フランス、英国、イタリアです。エネルギー効率の高いモバイルプロセッサの採用拡大が半導体需要を支えています。5Gネットワークの拡張への注目の高まりが、チップセットの統合をさらに促進しています。自動車および家電製品のエコシステムの拡大も、間接的に半導体消費を後押ししています。
⮞欧州委員会のDESI 2025とユーロスタットのICT利用統計によると、欧州連合におけるスマートフォン普及率は人口の88%を超え、モバイルブロードバンドの加入者数は100人あたり92人を超えています。EUチップ法の欧州半導体戦略によると、欧州は世界の半導体製造能力におけるシェアを、現在の先進パッケージングと自動車用半導体製品から2030年までに20%に引き上げる予定です。ユーロスタットのデータによると、欧州連合の世帯の70%以上がインターネット接続に携帯電話を利用しています。
中東・アフリカおよびラテンアメリカの携帯電話用半導体市場に関する洞察。
中東・アフリカ地域とラテンアメリカ地域は、スマートフォンの普及率の上昇とデジタル接続の拡大により、着実な成長を遂げています。主な貢献国としては、ブラジル、メキシコ、アラブ首長国連邦、サウジアラビア、南アフリカなどが挙げられます。手頃な価格のスマートフォンの普及拡大は、メモリと電力効率の高いチップへの需要を高めています。通信インフラの拡大は、新興国におけるモバイルデバイスの普及を後押ししています。デジタル変革への取り組みの強化は、半導体利用をさらに促進しています。
⮞国際電気通信連合(ITU)の「ICT指標2025」レポートとGSMAの「モバイル経済」レポートによると、ラテンアメリカにおけるスマートフォンの普及率は78%を超え、中東では72%以上、アフリカでは約46%となっており、モバイル半導体の需要が著しく増加していることが示されている。
市場の動向:
成長要因:5Gインフラの拡大と次世代モバイル通信技術の急速な普及
先進国および発展途上国における5Gネットワークの急速な展開は、モバイル半導体に対する大きな需要を生み出している。高速データ接続の必要性から、無線周波数半導体およびチップの需要が高まっている。通信事業者は、ネットワークのアップグレードと周波数帯域の拡張に多額の投資を行っている。こうした動きにより、より効率的で処理能力の高い新世代チップセットの利用が増加している。接続デバイス数の増加も、半導体需要の増加に大きく貢献している。
⮞ITUとGSMAの「モバイルエコノミー2025」統計によると、世界の5G接続数は20億を超え、これは全モバイル接続数の25%以上を占め、2025年にはアジア太平洋地域と北米で著しい成長が見込まれています。米国連邦通信委員会のブロードバンド展開統計によると、いずれかの5Gネットワークにアクセスできる米国居住者の数は95%を超えています。OECDのデジタルインフラに関する報告書によると、モバイルデータトラフィックの成長率は近年、年間30%を超えています。
制約:サプライチェーンの混乱と、限られたグローバル半導体製造拠点への依存
半導体製造において特定の地域への過度な依存は、グローバルサプライチェーンにリスクをもたらします。物流上の問題、地政学的リスク、輸出禁止措置などは、製品の納期に悪影響を及ぼす可能性があります。高度なチップ製造能力の多様化の欠如は、さらなる市場リスクを生み出します。需要が高まる時期に半導体が不足すると、スマートフォンの製造が阻害されます。アジアのファウンドリへの過度な依存は、地域集中のリスクを高めます。
機会:ウェアラブルデバイスとIoT対応モバイルエコシステムのグローバル市場への拡大
スマートウォッチやフィットネスバンドといったウェアラブルデバイスの増加は、半導体需要の新たな機会を生み出しています。IoT対応モバイルエコシステムの普及拡大は、低消費電力かつ高効率な半導体への需要を高めています。健康モニタリングアプリケーションの増加は、センサーや接続用半導体への需要増加に貢献しています。スマートホームやコネクテッドデバイスの増加は、統合ニーズをさらに高めています。半導体企業は、エネルギー効率の高い設計と小型化に投資しています。無線接続規格の継続的な改善は、エコシステムの発展を後押ししています。
⮞ITUの「デジタル開発測定指標2025」によると、世界のモバイルブロードバンド普及率は100人あたり95件を超え、世界人口の80%が4G以上の技術でカバーされています。GSMAの「モバイルエコノミー2025」によると、世界のユニークモバイルユーザー数は56億人を超え、IoT(モノのインターネット)接続デバイス数は180億台を超えています。
最近の動向:
-
2026年:AppleはiPadとMacのエコシステム全体にMシリーズチップアーキテクチャの統合を拡大し、デバイス上でのAI処理と統一されたシリコン戦略を強化した。
-
2025年:MediaTekは、AI性能とスマートフォンの効率性を向上させるため、TSMCの先進的な製造プロセスで次世代フラッグシップチップのテープアウトを行った。
-
2025年:クアルコムはSnapdragon 8 Elite Gen 5モバイルプラットフォームを発表し、サムスンとのパートナーシップを強化するとともに、AI対応フラッグシップスマートフォンのエコシステムを世界的に拡大した。
-
2024年:サムスン電子は、AIとゲームのパフォーマンスを向上させるために、AMD RDNA3グラフィックスを搭載したExynos 2400プロセッサを発表しました。
携帯電話用半導体企業は 以下の通りです。
-
MediaTek
-
Apple
-
Samsung Electronics
-
Intel
-
Advanced Micro Devices
-
Broadcom
-
Skyworks Solutions
-
Qorvo
-
Texas Instruments
-
NXP Semiconductors
-
STMicroelectronics
-
Infineon Technologies
-
Marvell Technology
-
Sony Semiconductor Solutions
-
Onsemi
-
Analog Devices
-
UNISOC
-
Renesas Electronics
携帯電話用半導体市場レポートの範囲:
目次:
1. 市場環境と戦略的関連性
1.1 導入の背景(市場が重要な理由)
1.1.1 この市場が戦略的注目を集めている理由
1.1.2 本レポートがサポートするビジネス上の意思決定
1.2 適用範囲
2. エグゼクティブサマリー
2.1 市場概況
2.2 市場絶対額機会評価および前年比分析、2022年~2035年
2.3 市場規模と予測(セグメント別、2022年~2035年)
2.3.1 コンポーネントタイプ別の市場規模
2.3.2 アプリケーション別市場規模
2.3.3 技術別市場規模
2.3.4 製造プロセス別市場規模
2.4 地域別市場シェアおよびベーシスポイント分析、2025年
2.5 業界成長シナリオ – 保守的、可能性が高い、楽観的
2.6 業界のCxOの視点
3. 市場概況
3.1 市場動向
3.1.1 ドライバー
3.1.2 拘束具
3.1.3 機会
3.1.4 主要な市場動向
3.2 業界のPESTLE分析
3.3 市場成長に影響を与える主要な業界要因(ポーターの50%)
3.4 産業サプライチェーン分析
3.4.1 原材料供給業者
3.4.2 製造業者
3.4.3 販売業者/供給業者
3.4.4 顧客/エンドユーザー
3.5 産業ライフサイクルアセスメント
4. 統計分析とトレンドレポート
4.1 チップ設計と処理に関する指標
4.1.1 システムオンチップ統合レベル:CPU、GPU、AI、モデム機能の統合
4.1.2 半導体ノード移行:先進プロセス技術への移行
4.1.3 トランジスタ密度の向上:チップあたりの集積部品数の増加
4.1.4 AIエンジン統合率:専用AI処理ユニットの搭載
4.1.5 電力最適化効率:動作あたりのエネルギー消費量の削減
4.2 製造およびサプライチェーンの指標
4.2.1 ファウンドリの生産能力配分:半導体製造工場間の生産配分
4.2.2 ウェーハ利用効率:ウェーハ出力と歩留まりの最適化
4.2.3 パッケージング技術の進歩:高度なチップパッケージング方法の採用
4.2.4 サプライチェーンの多様化:複数国調達戦略の拡大
4.2.5 生産リードタイムの安定性:半導体納入スケジュールの一貫性
4.3 接続性および通信に関する指標
4.3.1 5Gモデムの統合レベル:高度な通信チップの組み込み
4.3.2 RFコンポーネントの複雑性:無線周波数フロントエンド要件の増加
4.3.3 Wi-Fi規格との互換性:次世代無線技術のサポート
4.3.4 衛星通信の準備状況:衛星接続機能の統合
4.3.5 ネットワークスイッチング効率:通信規格間のシームレスな移行
4.4 デバイスのパフォーマンスとユーザーエクスペリエンスの指標
4.4.1 処理速度の改善:アプリケーションの応答性の向上
4.4.2 熱管理効率:高負荷時の放熱性能
4.4.3 グラフィックレンダリング機能:ゲームおよびマルチメディアのパフォーマンス向上
4.4.4 バッテリー最適化サポート:スマートフォンのバッテリー寿命延長への貢献
4.4.5 デバイス内AI処理機能:リアルタイムAIアプリケーションのサポート
5. 携帯電話用半導体市場のセグメント別分析と予測(部品タイプ別、2022年~2035年、金額(10億米ドル))
5.1 はじめに
5.2 プロセッサ
5.2.1 主要なトレンド
5.2.2 市場規模と予測、2022年~2035年
5.3 メモリチップ
5.4 電源管理IC
5.5 無線周波数コンポーネント
6. 携帯電話用半導体市場のセグメント別分析と予測(用途別、2022年~2035年、金額(10億米ドル))
6.1 はじめに
6.2 スマートフォン
6.2.1 主要なトレンド
6.2.2 市場規模と予測、2022年~2035年
6.3 フィーチャーフォン
6.4 ウェアラブルデバイス
7. 携帯電話用半導体市場のセグメント別分析と予測(技術別、2022年~2035年、金額(10億米ドル))
7.1 はじめに
7.2 相補型金属酸化膜半導体
7.2.1 主要なトレンド
7.2.2 市場規模と予測、2022年~2035年
7.3 無線周波数集積回路
7.4 システムオンチップ
8. 携帯電話用半導体市場のセグメント別分析と予測(製造プロセス別、2022年~2035年、金額(10億米ドル))
8.1 はじめに
8.2 フロントエンド
8.2.1 主要なトレンド
8.2.2 市場規模と予測、2022年~2035年
8.3 バックエンド
8.4 包装
9. 携帯電話用半導体市場の地域別セグメント分析および予測、2022年~2035年、金額(10億米ドル)
9.1 はじめに
9.2 北米
9.2.1 主要なトレンド
9.2.2 携帯電話用半導体市場規模と予測(部品タイプ別、2022年~2035年)
9.2.3 携帯電話用半導体市場規模と予測(用途別、2022年~2035年)
9.2.4 携帯電話用半導体市場規模と予測(技術別、2022年~2035年)
9.2.5 携帯電話用半導体市場規模と予測(製造プロセス別、2022年~2035年)
9.2.6 携帯電話用半導体市場規模と予測(国別、2022年~2035年)
9.2.6.1 アメリカ
9.2.6.2 カナダ
9.3 ヨーロッパ
9.3.1 主要なトレンド
9.3.2 携帯電話用半導体市場規模と予測(部品タイプ別、2022年~2035年)
9.3.3 携帯電話用半導体市場規模と予測(用途別、2022年~2035年)
9.3.4 携帯電話用半導体市場規模と予測(技術別、2022年~2035年)
9.3.5 携帯電話用半導体市場規模と予測(製造プロセス別、2022年~2035年)
9.3.6 携帯電話用半導体市場規模と予測(国別、2022年~2035年)
9.3.6.1 ドイツ
9.3.6.2 イギリス
9.3.6.3 フランス
9.3.6.4 イタリア
9.3.6.5 スペイン
9.3.6.6 ロシア
9.3.6.7 ポーランド
9.3.6.8 その他のヨーロッパ諸国
9.4 アジア太平洋
9.4.1 主要なトレンド
9.4.2 携帯電話用半導体市場規模と予測(部品タイプ別、2022年~2035年)
9.4.3 携帯電話用半導体市場規模と予測(用途別、2022年~2035年)
9.4.4 携帯電話用半導体市場規模と予測(技術別、2022年~2035年)
9.4.5 携帯電話用半導体市場規模と予測(製造プロセス別、2022年~2035年)
9.4.6 携帯電話用半導体市場規模と予測(国別、2022年~2035年)
9.4.6.1 中国
9.4.6.2 インド
9.4.6.3 日本
9.4.6.4 韓国
9.4.6.5 オーストラリア
9.4.6.6 ASEAN諸国
9.4.6.7 アジア太平洋地域のその他
9.5 ラテンアメリカ
9.5.1 主要なトレンド
9.5.2 携帯電話用半導体市場規模と予測(部品タイプ別、2022年~2035年)
9.5.3 携帯電話用半導体市場規模と予測(用途別、2022年~2035年)
9.5.4 携帯電話用半導体市場規模と予測(技術別、2022年~2035年)
9.5.5 携帯電話用半導体市場規模と予測(製造プロセス別、2022年~2035年)
9.5.6 携帯電話用半導体市場規模と予測(国別、2022年~2035年)
9.5.6.1 ブラジル
9.5.6.2 アルゼンチン
9.5.6.3 メキシコ
9.5.6.4 コロンビア
9.5.6.5 ラテンアメリカのその他の地域
9.6 中東・アフリカ
9.6.1 主要なトレンド
9.6.2 携帯電話用半導体市場規模と予測(部品タイプ別、2022年~2035年)
9.6.3 携帯電話用半導体市場規模と予測(用途別、2022年~2035年)
9.6.4 携帯電話用半導体市場規模と予測(技術別、2022年~2035年)
9.6.5 携帯電話用半導体市場規模と予測(製造プロセス別、2022年~2035年)
9.6.6 携帯電話用半導体市場規模と予測(国別、2022年~2035年)
9.6.6.1 アラブ首長国連邦
9.6.6.2 サウジアラビア
9.6.6.3 カタール
9.6.6.4 南アフリカ
9.6.6.5 中東およびアフリカのその他の地域
10.競争環境
10.1 主要プレーヤーのポジショニング
10.2 競争動向
10.2.1 主要プレーヤーによる採用戦略(%)(2025年)
10.2.2 年間戦略と開発計画、2022年~2025年
10.2.3 主要プレーヤーが採用する戦略の数、2025年
10.3 市場シェア分析、2025年
10.4 製品/サービスおよびアプリケーションのベンチマーク
10.4.1 主要企業による製品/サービスの仕様と特徴
10.4.2 主要企業別製品/サービスヒートマップ
10.4.3 主要プレイヤー別アプリケーションヒートマップ
10.5 業界のスタートアップとイノベーションの状況
10.6 主要企業プロファイル
10.6.1 Qualcomm
10.6.1.1 会社概要と概要
10.6.1.2 製品/サービスポートフォリオ
10.6.1.3 主要企業の財務情報
10.6.1.4 SWOT分析
10.6.2 MediaTek
10.6.3 Apple
10.6.4 Samsung Electronics
10.6.5 Intel
10.6.6 Advanced Micro Devices
10.6.7 NVIDIA
10.6.8 Broadcom
10.6.9 Skyworks Solutions
10.6.10 Qorvo
10.6.11 Texas Instruments
10.6.12 NXP Semiconductors
10.6.13 STMicroelectronics
10.6.14 Infineon Technologies
10.6.15 Marvell Technology
10.6.16 Sony Semiconductor Solutions
10.6.17 Onsemi
10.6.18 Analog Devices
10.6.19 UNISOC
10.6.20 Renesas Electronics
11.アナリストの推奨事項
11.1 SNSインサイダー向け機会マップ
11.2 業界における容易に達成可能な課題の評価
11.3 市場参入と成長戦略
11.4 アナリストの見解と市場成長に関する提言
12.前提条件
13. 免責事項
14.付録
14.1 表一覧
14.2 図一覧
主要セグメンテーション:
コンポーネントタイプ別
-
プロセッサ
-
メモリーチップ
-
電源管理IC
-
無線周波数コンポーネント
申請により
-
スマートフォン
-
フィーチャーフォン
-
ウェアラブルデバイス
テクノロジーによって
-
相補型金属酸化物半導体
-
無線周波数集積回路
-
システムオンチップ
製造工程による
-
フロントエンド
-
バックエンド
-
パッケージ
地域別カバレッジ:
北米
-
私たち
-
カナダ
ヨーロッパ
-
ドイツ
-
イギリス
-
フランス
-
イタリア
-
スペイン
-
ロシア
-
ポーランド
-
その他のヨーロッパ諸国
アジア太平洋地域
-
中国
-
インド
-
日本
-
韓国
-
オーストラリア
-
ASEAN諸国
-
その他のアジア太平洋地域
中東・アフリカ
-
アラブ首長国連邦
-
サウジアラビア
-
カタール
-
南アフリカ
-
中東・アフリカのその他の地域
ラテンアメリカ
-
ブラジル
-
アルゼンチン
-
メキシコ
-
コロンビア
-
その他のラテンアメリカ諸国
カスタマイズ可能な項目:
SNS Insiderは、提供された市場データに基づき、企業の具体的なニーズに合わせたカスタマイズを提供します。レポートには、以下のカスタマイズオプションが用意されています。
-
詳細なボリューム分析
-
クロスセグメント分析(例:製品Xの用途)
-
競合製品のベンチマーク
-
地理分析
-
いずれかの地域におけるその他の国々
-
カスタマイズされたデータ表現
-
追加の市場参加者の詳細な分析とプロファイリング
Frequently Asked Questions

Rohan Jadhav
プリンシパルコンサルタント
